ブラックロックが先頭を切って撤退し、16億ドルがETH ETFから消えた
 核心的な視点

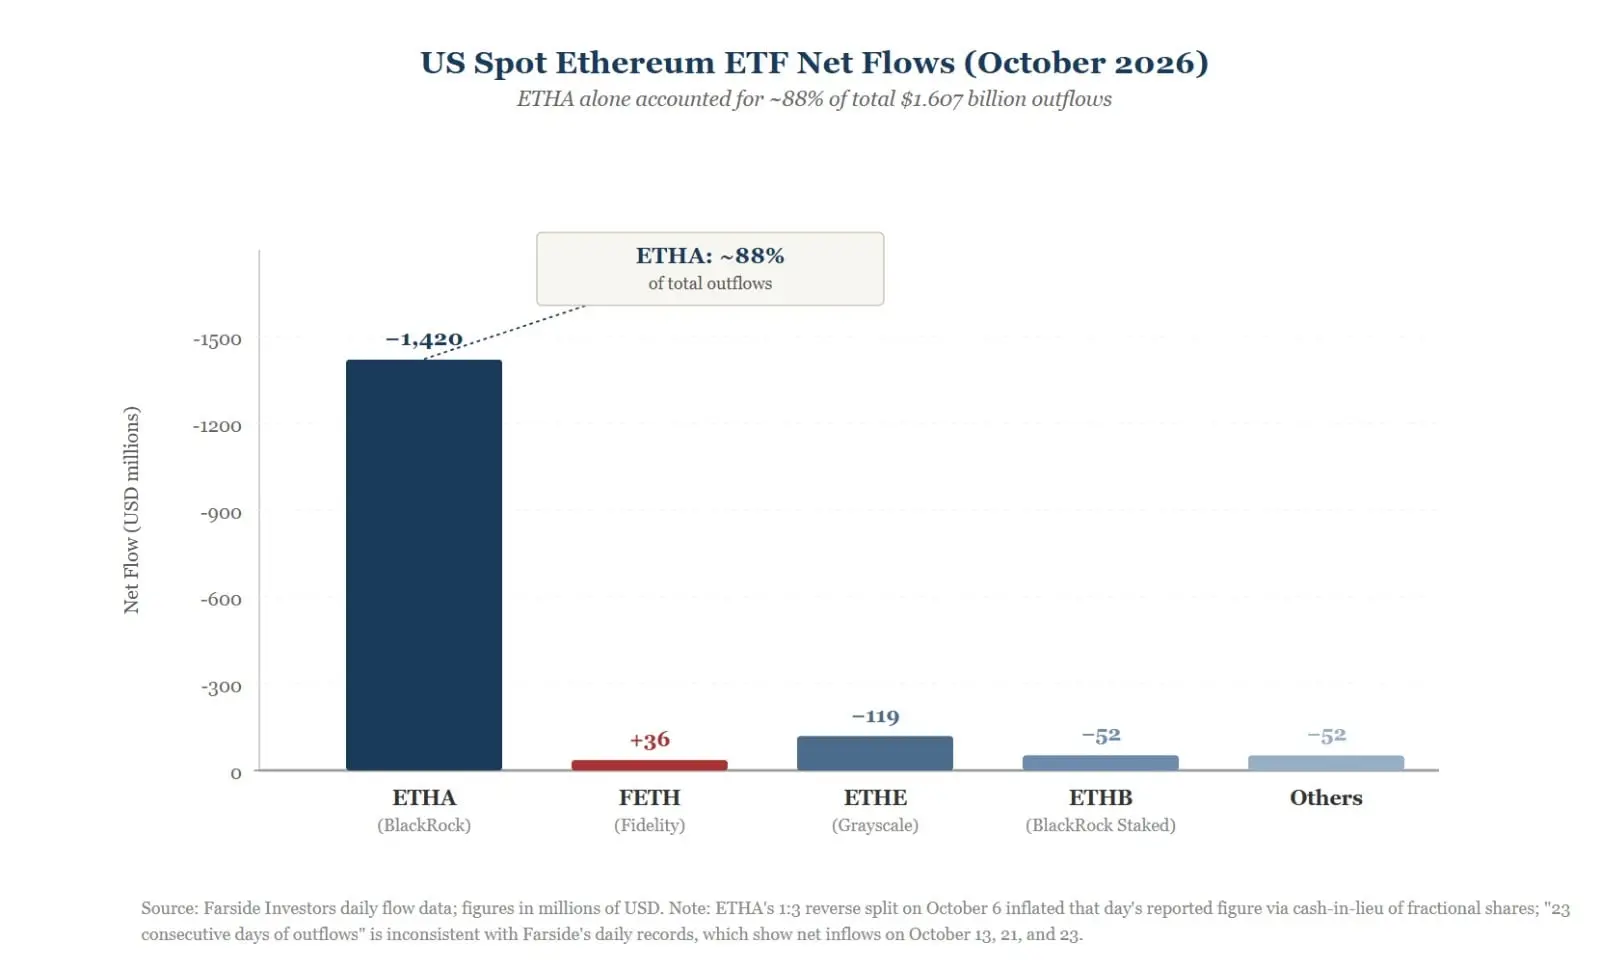
 10月にアメリカの現物ETH ETFは約16億ドルの純流出があり、ブラックロックのETHAがほぼ90%を占めています。
撰文:富贵
ベイラードが先頭に立って撤退、16億ドルがETH ETFから消えた
2026年10月、ウォール街で少し奇妙なことが起こった。ETHを証券口座に招き入れたのはベイラードで、10月にETHの資金が最も流出したのも、偶然にもベイラードのカウンターだった。
計算はこうだ。Farside Investorsの逐日記録によれば、10月30日までにアメリカの現物ETH ETFは10月に約16.07億ドルの純流出があり、そのうちETHAというファンドが約14.2億ドルを占め、ほぼ90%に達している。22営業日のうち、19日は純流出、3日は純流入だった。「23日連続流出」という言説がネットで広まっているが、Farsideの逐日表と一致せず、10月13日、21日、23日には小額の入金があったため、この記録は広めない方が良い。
さらに、もう一つの混乱した帳簿を先に整理する必要がある。10月6日、ETHAは1日で2.019億ドル流出したが、その日はちょうど3対1の逆分割を行った。SECの文書には、1株未満の端数は現金で決済する必要があると明記されているため、この日の数字には水増しが含まれている。しかし、10月7日、12日、14日、19日、22日、そして月末まで、ETHAは毎日流出を続けており、一度の分割では1ヶ月の償還を支えることができなかった。
資金がこれほど集中して流出するのは、誰が売っているのか、売った後はどこに行ったのかを問わなければならない。
ETHを売ることはETHを放棄することではない:資金は一体どこに行ったのか
多くの見出しが「ベイラードがETHを売っている」と書いているが、この言葉は痛快に聞こえるが、誤解を招く。ETHAはベイラードが発行した製品で、持分は投資家の手にある。顧客が退去する際、門番はただ記帳するだけで、門番が家を売ったとは言えない。実際に償還を行ったのはファンドの保有者であり、機関もあれば、申請と償還のアービトラージを行う権限を持つ参加者もいる。償還後、持分の背後にあるETHは売却されるか、権限を持つ参加者に処理されることになるため、現物市場は影響を受ける。しかし、Farsideは金額のみを報告し、名前は報告しないため、誰が売ったのかはこのデータからはわからない。
他のカウンターを見てみると、FidelityのFETHは10月に約3600万ドルの純流入があったのに対し、GrayscaleのETHEは約1.19億ドル流出し、ベイラード自身のETHBは約5230万ドル流出した。誰かが入ってきて、誰かが出て行くので、これは全体の撤退ではなく、むしろ皆がETHを取り出す方法を選んでいるようだ。
その資金は別の場所でETHを手に入れるために使われているのだろうか?データはETHAが流出していることを証明するだけで、流れ先を証明することはできない。行き先を明らかにするには、13Fのような保有状況の開示を待つ必要があり、四半期ごとに提出されるため、少し遅れる。
マクロ的にはいくつかの手がかりがある。Wintermuteは10月12日の分析で、連邦準備制度の会議記録が市場に年末までの利上げを信じさせるようになったと述べており、10年物米国債の利回りは高水準にあり、S&P 500は新高値を更新している。その週、アメリカの現物BTC ETFは約6.8億ドル流出し、ETH ETFは約5.4億ドル流出した。金利が高い時期には、キャッシュフローのない資産は厳しい状況にあり、BTCも逃れられなかった。価格については、Cointelegraphが報じたところによれば、ETHは10月21日までに約2700ドルから2438ドルに下落し、9.7%の下落を記録した。価格が下がり、償還が増えるという二つの事象は相互に影響し合っているが、同時に発生するだけでは、どちらが原因でどちらが結果かを区別することはできない。
しかし、環境は各カウンターに対して公平であり、90%の流出がETHAに集中しているのは、製品自体を見なければならない。ETHAはETHの価格変動を売っている。それを購入した場合、得られるのは価格差であり、ETHを保有していることで得られるはずのステーキング報酬はあなたのものではない。まるで試合を観るためのチケットを買ったようなもので、試合場の広告収入はあなたには関係ない。金利が低い年には、このチケットはなんとか買える。しかし、金利が高くなると、国債には利息があり、マネーマーケットファンドには利息があるため、価格差だけを持つオープンポジションは、機会コストが明らかになる。ETHAは最大規模で、機関投資家にとって最も便利な配置の入り口であり、ETHのポジションを減らすには、最も手軽なのはこれを売ることだ。
この説明は一枚岩ではない。GrayscaleのETHEはすでにステーキングを提供しており、10月にも流出しているが、管理手数料は2.5%に達し、歴史的な負担が重いため、直接比較するのは難しい。より慎重な見方は、マクロが風であり、製品構造が漏れの部分であり、風が強いときには漏れの部分に水が先に入るということだ。
ベイラード自身も漏れを見抜いており、その解決策は新たに別のものを発行することだ。
利益のないチケット:ベイラードはなぜETHBを発行するのか
利益のないチケットという欠点について、ベイラードは誰よりもよく理解している。2026年3月12日、iShares Staked Ethereum Trust、コードETHBがNasdaqに上場した。招募書によれば、ファンドは70%から95%のETHをステーキングに回し、報酬の82%は株主に帰属し、残りの18%は発行者、保管者のCoinbase、検証ノードサービスプロバイダーで分配される。管理手数料は0.25%、最初の12ヶ月は前25億ドルの資産内で0.12%に減少する。上場当日の資産は約1.07億ドルだった。これは最初のものではなく、REX-Ospreyは2025年9月に先行しており、Grayscaleもベイラードより早く、ベイラードは3番目の会社となる。
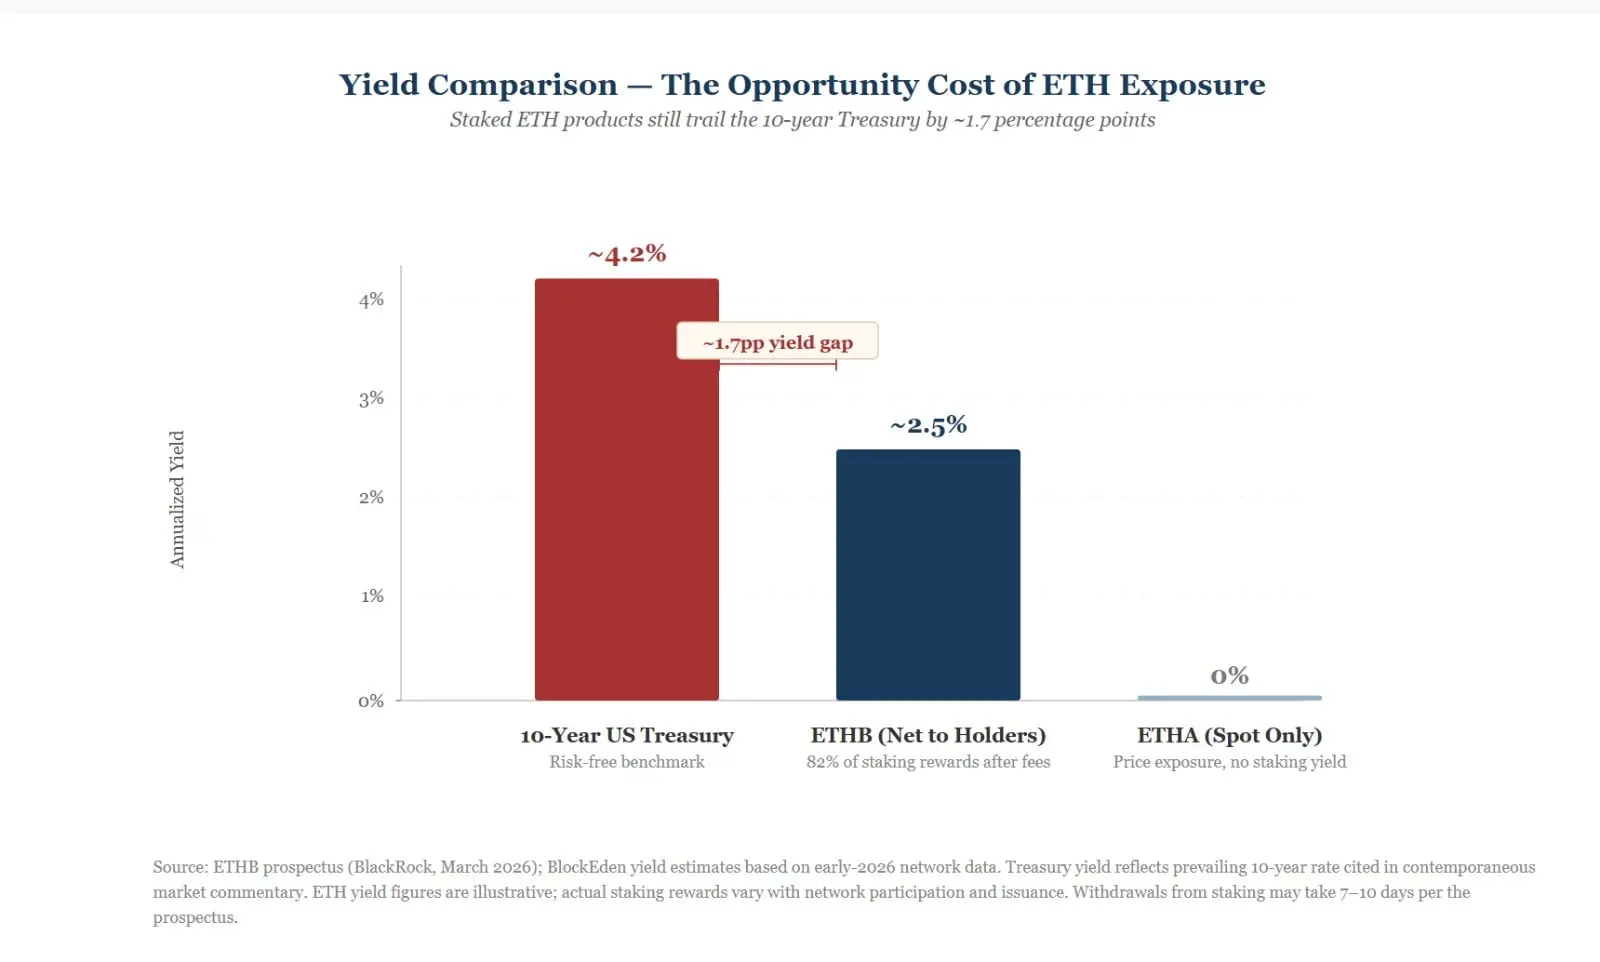
ここで計算すべきことがある。ある研究ブログは2026年初頭のネットワークデータに基づき、ステーキングの年利回りは約3%であり、18%の分配を差し引くと、株主の手元には約2.5%が残ると推定している。同じ資料によれば、10年物米国債の利回りは約4.2%である。ETHBは短所を補ったが、この短所は国債よりもさらに短い。招募書には、検証ノードからの退出や引き出しには順番待ちが必要で、スキャンには最長7日から10日かかると記載されており、報酬の一部は流動性の価格である。
したがって、急いでETHAの資金がすべてETHBに流れたとは言えない。10月にはETHB自身も流出しており、データはただ一つの説を支持する:同じ発行者からの2つのETHが異なるパフォーマンスを示している。
ベイラードはイーサリアムを離れていない。彼らは同じETHをどのようにパッケージ化すれば、人々が引き続き持ちたいと思うかを考えている。パッケージ化はどのように持つかを解決できるが、持っているもの自体の価値がいくらかを解決することはできない。そこで再び問う必要がある。ETHの価値は一体どこから来るのか。
イーサリアムの価値の逆説:ネットワークが繁栄するほど、ETHはより価値があるのか?
株式が価値があるのは、会社が利益を上げて配当を分配するからである。ETHには取締役会も利益表もない。では、何が価値を生むのか?
学術界では一つの説がある。Lin William Cong、Ye Li、Neng Wangの3人の学者の論文「Tokenomics: Dynamic Adoption and Valuation」は、2021年に「The Review of Financial Studies」に発表され、動的モデルを用いてトークンの価値はユーザーの取引需要の合計から来ると証明している。従来の評価方法のように将来のキャッシュフローを割引くのではない。プラットフォームを利用する人が多ければ多いほど、トークンはより価値がある;トークンがより価値があれば、より多くの人が早く乗り込むことを望む。両者が相互に引っ張り合う、これが「ネットワークが繁栄するほど、トークンはより価値がある」という理論の基盤である。
このモデルには一つの前提がある:ユーザーはプラットフォーム上で取引するためにトークンを保有する必要がある。この前提をEthereumの帳簿に照らし合わせると、逆説が浮かび上がる。
EIP-1559以降、取引の基本手数料は焼却され、ネットワークが忙しくなるほど多く焼却され、ETHは一時的にデフレの名声を得た。2024年のDencunアップグレードではblobが導入され、L2のデータ発行が非常に安価になり、L1の焼却量も減少した。CMCCの研究によれば、イーサリアムの四半期手数料の焼却額は、2024年第1四半期の約11億ドルから第3四半期の約3億ドルに減少し、73%減少した。2026年4月までに、あるメディアは毎日約1700枚の新しいETHが発行され、焼却されるのはわずか五十枚から六十枚であると統計している。Everstakeが5月に示した年率の純増発は約0.7%から0.8%である。昨年12月のFusakaアップグレードはblobの費用の底値を設定し、焼却量を底上げしようとしたが、その効果は今後の観察が必要である。
焼却が少なく、発行は変わらず、発行された資金は誰に渡ったのか?それはステーキングを行っている人々に渡った。ステーキング報酬は外部の顧客が支払ったものではなく、プロトコルが新たに発行したETHであり、ネットワークが自らお金を印刷し、それを守っている人々に支払っていることになる。
この件について学界では研究が行われている。Lin William Cong、Zhiheng He、Ke TangのNBER作業論文「The Tokenomics of Staking」は、ステーキングを動的モデルに組み込み、ステーキングが富の再分配をもたらすと考え、さらに一群のステーキング可能なトークンのデータを用いて、ステーキング率が高いほどその後の超過収益が高くなることを発見した。この論文は使用する際に割引をかける必要がある。これは2025年4月の作業論文であり、査読を受けておらず、研究対象は一群のトークンであり、イーサリアムに特化したものではない。その初期バージョンは2023年の学術会議で発表され、評論者からはそのキャリー戦略の収益が、これらのトークンが全体の暗号市場の変動に対してより敏感である、つまりベータから来ているのではないかという質問があった。したがって、これは一つの考え方を提供するものであり、結論ではない。
この考え方をETHに当てはめてみると、私自身も推測を行うが、これは論文には属さない。報酬は新たに発行されたものであり、ステーキングを行っていない人の手元にあるETHの数は変わらず、総量に対する割合はわずかに減少する。前述の純増発は年間1%未満であり、数は大きくないが、実際の違いは報酬が手に入るかどうかである。ETHAの保有者は分配を受けられない。これは帳簿上の方向性であり、どれだけの損失を被ったかは別途計算する必要がある。
したがって、ネットワークが忙しくなっても、トークンが必ずしも希少になるわけではない。ネットワークの安全性はステーキングに依存し、ステーキングの報酬は増発に依存し、増発の結果は最終的に誰に帰属するかは、その年の焼却量によって決まる。
インフラの繁栄とトークンのジレンマ:誰がイーサリアムの経済的価値を奪ったのか
Blockworksの分析によれば、同じ奇妙な事象が述べられている:ユーザーの取引が増え、特にステーブルコインが多く、ロールアップがblobを記録的な水準に詰め込んでいるが、L1の手数料収入は2021年から2022年にかけての水準を大きく下回っている。手数料の捕獲は上位層に移動し、L2のソートエンジン、MEVサプライチェーン、アプリケーションに行き、L1は利益が非常に低いが非常に信頼性の高い決済プラットフォームとなった。Coin Metricsのデータはさらに明確で、2025年第1四半期には、blob手数料は総手数料のわずか0.07%を占めている。
例を挙げると、イーサリアムは高速道路のようなもので、車が多く走るために通行料を非常に低く抑えている。車は増えたが、サービスエリア、ガソリンスタンド、洗車店は利益を上げているが、料金所の人々は車の流れを見ているだけである。道路は確かにますます重要になっているが、重要性と利益は別の話である。
安定したコインの決済、トークン化された現金、機関が発行するRWA、これらの実際の経済活動はすべてイーサリアムに移行しています。21Sharesの2026年の展望はこれを認めており、同時に費用の圧縮、L2の価値の外部への流出、そして穏やかな純増発がスループットを持続的な価値の閾値を高くすることを指摘しています。ETHの再評価を望むなら、総費用の上昇、またはL2とメインネットの利益の調整、あるいは資金の流れと収益の差が助ける必要があります。
ここにはより鋭い問題があります。伝統的な金融機関がトークン化された国債を発行し、安定したコインで決済する場合、求めているのはイーサリアムの決済と安全性であり、必ずしもETHをポジションとして帳簿に載せる必要はありません。銀行はインターネットを使って業務を行っていますが、誰かが資産負債表に「インターネットトークン」を購入したという話は聞いたことがありません。少しETHを購入してガス代を支払うのは運営コストであり、投資ポートフォリオではありません。機関はインフラを必要としており、機関がETHを保有することは二つの命題であり、その間には隙間があります。この隙間がどれほど広いか、研究者たちはまだ議論しています。Everstakeの5月の整理では、報酬曲線を変更すべきだと主張する人もいれば、現状を維持すべきだと主張する人もおり、L1の価値捕獲を補うべきだと考える人もいます。この整理自体の傾向も後者のものです:問題は価値捕獲にあり、増発にはありません。
機関は結局何を手放しているのか:ETHの三つの未来?
機関はイーサリアムを手放しているのでしょうか?10月のデータはこの大きな問いには答えられません。言えることは、売られているのはおそらくETHではなく、ある種の保有方法であるということです:利息を支払わず、ネットワークの配当を保証しない。これは推論であり、定論ではありません。今後を見据えると、おそらく三つの道があります。
一つはマクロの回復です。金利が低下し、リスク資産が再び受け入れられ、ETFの資金が戻ってくる。注目すべきは順序です:資金が価格より先に流入することは、誰かが事前にポジションを構築していることを示しています;価格が上昇してから資金が入ってくるのは、追い上げです。
一つは製品の代替です。ステーキング型製品が持続的に資金を集められるか、ETHAが定款を変更してステーキングを補うかは不確定要素です。前に計算したように、ETHBの純利益は国債には届かず、金利が下がるのを待つ必要があります。その説得力が大きくなるのはその時です。
一つは価値捕獲が悪化することです。BTC ETFの資金は戻ってきましたが、ETH ETFは戻ってきません。ETHのBTCに対する為替レートは引き続き低下し、純増発は常に正であり、blob収入は上がりません。それは問題が大環境からETH自身に移ったことを示しています。Glamsterdamのアップグレードのメインネットの日付はまだ確定しておらず、Hoodiテストネットのアップグレードはイーサリアム財団の発表によれば10月22日に延期されました。これが償還を引き起こしたとは証明できませんが、次の好材料を待つ人々の忍耐を減らすことにはなります。
冒頭に戻ります。最初にチケットを出した人は観客が退場するのを見ました。退場する人々の中には、チケットに利益がないと不満を持つ人もいれば、会場で得たお金がチケットに分配されていないと不満を持つ人もいます。ブラックロックのカウンターには160億ドルが減少しましたが、それは帳簿上のことです。帳簿外のことは、この道がますます良くなっていることであり、料金所があるかどうかは、通過する車が少しでも通行料を残す方法があるかどうかです。
 リスク警告 リスク警告