支払い会社は3000万USDCを借りることができるが、明日も残っている限度額を買うことはできない。
 核心的な視点

 nikosは、支払い会社が今日AaveまたはMorphoで一度に3000万ドルのUSDCを借り入れることができるが、今後1年間、既知の価格で継続的に利用可能な限度額の約束を得ることができないと考えています。彼は四層の信用プラットフォームを提案しました:約束限度額、優先損失層、借入金利上限、そして売掛金回収とデータトリガーです。また、彼は護城河がデータの引受、双方向資本、API統合、法的パッケージにあり、契約そのものではないと指摘しました。
著者:nikos、DeFi、Vaults、RWAに特化し、BitstampUK、InfraredFinance、Fuel Networkで勤務していたことがあります。
編纂:谷昱、ChainCatcher
ある決済フィンテック企業は、AaveまたはMorphoで一度の取引で3000万ドルのUSDCを借り入れることができます。チェーン上のどこにも存在しないのは、約束です:この3000万ドルは明日の朝そこにあり、次の1年間の毎朝そこにあることが保証されており、その価格は今すでにわかっています。この約束は、銀行がそれに売っている商品であり、貸出スタックがまだ構築されていない部分です。
昨日、私は固定金利の運転資金を分解しました:TradFiがどのように資金を提供し、Aave V4 Spokes、Avon、Morpho Midnightがそれをどのように支えるか、そしてそれぞれの不足している点はどこにあるのか。この文章は、何をその上に構築すべきかを探ります。未解決の問題、4層の製品、そして防御線がどこに落ちるかをカバーしています。
未解決の問題
比較から4つのギャップが導き出され、それぞれが貸出市場の上に位置しています。
誰も容量を約束していません。V4 Spokeは借り手が引き出せる金額を制限しますが、流動性が引き出されるときにそこにあることを保証するものはありません。Midnightの貸し手が署名したオファーは、借り手がそれを必要とする前の瞬間にキャンセルされる可能性があります。Avonは、オファーを出している任意の当事者にルーティングされます。毎日1000万ドルの支払いのために事前に資金を準備しているフィンテック企業は、その限度額が最悪の日にも存在する必要がありますが、その日は貸し手が撤退する日です。
隔離はSpokeで止まります。V4では、回収できなかったSpokeの損失は、Hub内のその資産のすべての供給者に影響を及ぼします。MidnightとAvonでは、損失は市場内に留まり、貸し手がすべての損失を負担します。どちらも借り手と優先資金の間に第一損失層を設定しておらず、これはTradFiにおけるすべての倉庫信用限度と導管の構築方法です。
発起人の資金はその保有者の間で浮動的に流通します。約6億ドルのトークン化された運転資金の信用は、浮動的なUSDC債務で循環している人々によって保有されています。借り入れ金利が急上昇すると、彼らは売却し、発起人は安定した資金を失います。固定金利市場は、正しい期間で十分に深い場合にのみこれを解決できます。借り入れ金利に上限を設定することで、そんな深さなしに解決できますが、AaveやMorphoの借り入れ金利に対しては、運用中の製品がその上限を販売しているものはありません。
売掛金は1時間以内に清算できません。チェーン上の清算は、価格と買い手が存在することを前提としています。売掛金トークンにはNAV報告書があり、日数に基づく償還キューがあります。銀行が使用するツール(支払い停止、回収の引き継ぎ、資産プールの自然な期限切れ、事前に手配された買い手への販売)には、現在チェーン上の同等物は存在しません。
基盤層が達成したこと
ほとんどの困難なメカニズムはすでに存在しています。
以前の2回の試みが基準を設定しました。Wildcatは借り手が自分の市場で自分の条件(容量、APR、準備金率、引き出しサイクル)を設定できるようにしました。Kintoが2025年にデフォルトしたとき、これは2023年以来の初のデフォルトであり、損失はその市場に留まり、貸し手は元本の76%を回収することが期待されました。3Janeは、チェーン上のデータと銀行データで担保された無担保USDC限度を提供し、未引き出しの資金がAaveで利息を得るようにし、貸し手を85%の優先と15%の劣後に分けました。どちらも技術スタックの一部の段階が実行可能であることを証明しました。どちらもフィンテック企業に約束された容量を販売せず、V4とMidnightの間でルーティングせず、売掛金担保と連携して運用していません。
四層
この製品は、フィンテックの借り手と貸出市場の間に位置する信用台であり、4層で構築されており、それぞれの層は独立して機能し、組み合わさることでより強力になります。
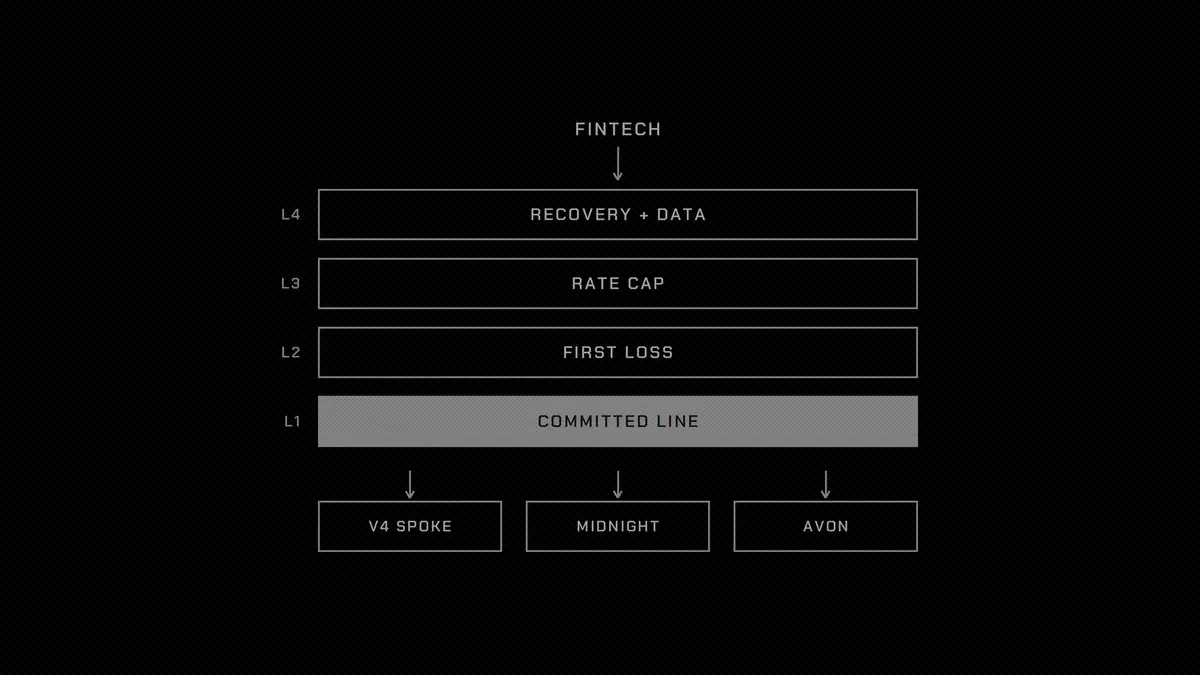
第1層:約束された限度額
資金調達の便宜は、承認範囲を持つ金庫です。預金者はそれに資金を注入し、借り手に対して、6~12ヶ月以内に基準金利を上回る約定利差または固定金利で、最大Xを提供することを約束します。未引き出しの資金は最も深い浮動市場に置かれ、その市場の金利を得ます。各引き出しは、その担保とその期間に最も安い場所に向かいます:専用のV4 Spoke、またはその引き出しの満期日と一致するMidnight市場。借り手は引き出した部分の利差に加え、未引き出し部分の約束料を支払います。これがこの約束を守る価値を持たせる理由です。
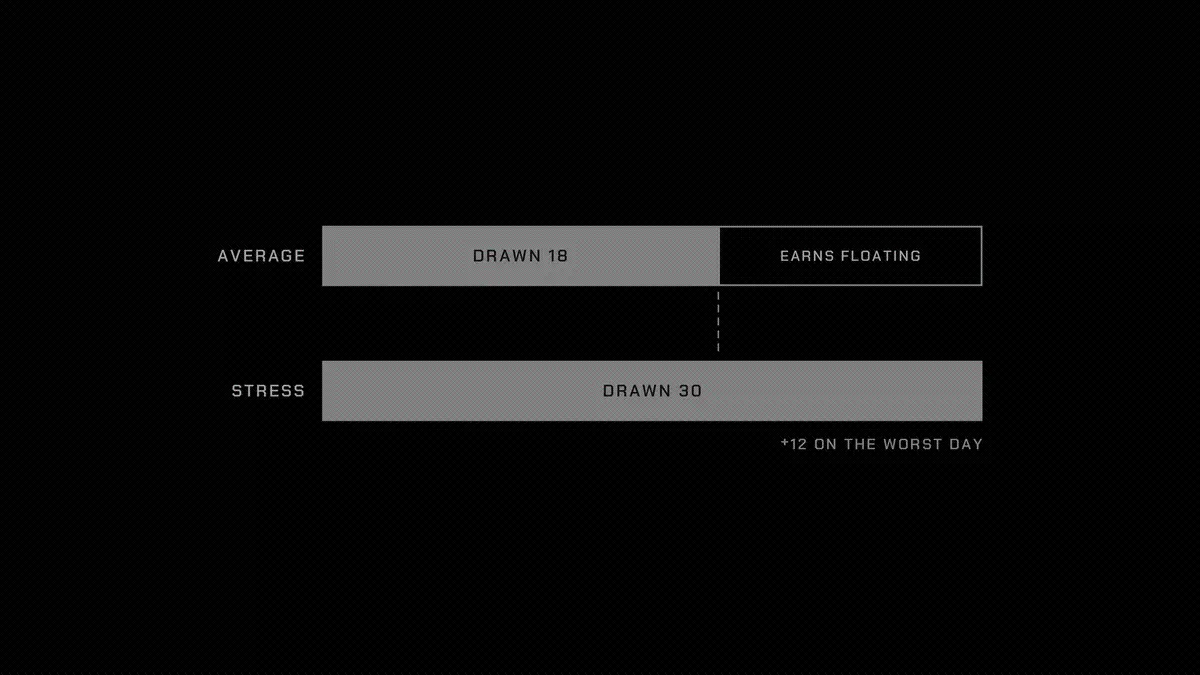
平均して60%を引き出す3000万ドルの資金調達便宜では、利差は4%、約束料は0.5%で、預金者は浮動金利に対して
60% × 4% + 40% × 0.5% = 2.6%
つまり年間78万ドルを得ます。リスクは金庫がすでに売却したオプションです。借り手は圧力がかかるときに最も激しく引き出すため、この資金調達便宜は最悪の日に1800万ドルから3000万ドル全額に跳ね上がる必要があります。これは、金庫がストレスシナリオで浮動市場から引き出せる流動性に基づいて約束の規模を決定することを意味し、平均使用量に基づくものではありません。また、引き出しキューはすでに約束された引き出しを妨げてはなりません。
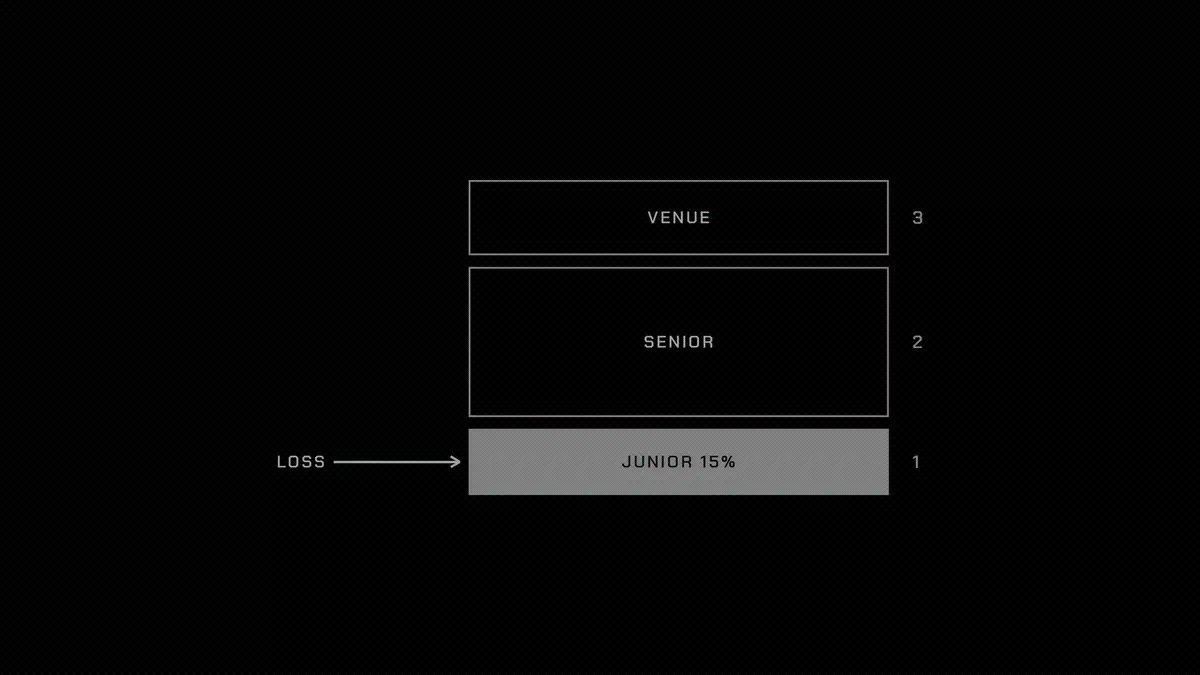
第2層:各資金調達便宜の第一損失
各資金調達便宜には、優先預金者の前、またその下のHubまたは市場で損失を吸収する劣後層があります。これは倉庫信用限度の権益層であり、明確にされてチェーン上に置かれます。発起人、専門の信用ファンド、または両者が共同で拠出できます。
劣後層の規模を引き出し金額の15%に設定し、すなわち1800万ドルの引き出し金額に対して270万ドルとし、72万ドルの利差の60%を与えます。それは
432,000 ÷ 2,700,000 = 16%
浮動金利を上回る利回りを得ます。引き出し帳簿上の5%の損失、すなわち90万ドルはその3分の1を奪い、優先側には損失はありません。V4では、劣後層がSpokeをHub供給者から隔離することを現実のものとします。Midnightでは、選択された金庫が預金者に特定の市場に対する優先請求権を提供できるようにし、そうでなければ彼らはその市場のすべてを負担することになります。
第3層:借り入れ金利上限
ある場所の借り入れ指数が行使価格を超えて運用されるとき、上限はその保有者に支払います:
payoff = max(0, r_b − K) × N × t
7%の行使価格で、USDCの借り入れ金利が1億ドルの名目本金で30日間平均9%である場合、この上限は支払います
100,000,000 × 2% × 30/365 ≈ $164,000
もし発起人のトークンの大部分が循環保有されている場合、彼らはその保有者のために上限を購入することができ、借り入れ金利が急上昇したときに彼らに支払います。売り手は高金利を自然に好む人々です:浮動金利貸し手、固定金利金庫、その資金調達便宜自身の余剰資金倉庫。これらのコンポーネントは、Kairosスタイルの無許可スワップやBorosの金利エンジンに存在します。まだ存在しないのは、AaveとMorphoの借り入れ指数に対する流動的な標準化された上限です。
第4層:回収とデータ
この層は、売掛金を貸出市場が担保として受け入れられるものに変えます。これには3つの部分があります。
待機買い手:清算のためのアクセスリストで、事前に約束された買い手(発行者、バックアップサービスプロバイダー、不良債権ファンド)のみを受け入れ、合意された割引で取引を行い、場にいることで待機手数料を得ます。これは、Midnightの60分で完全清算に至るメカニズムを、回収を待つ人に販売する取引に置き換えます。
評価:NAVから予想損失を引いた金額で担保を評価し、報告された帳齢が増加するにつれて割引が拡大し、回収が完了したときに実際に調整されます。最初の日に最悪のシナリオの加算を計上するのではありません。
トリガー:証明された売掛金、保証資金残高、決済遅延のデータフィードが、資産プールが悪化するときに自動的にdrawCaps、金庫上限、資金調達便宜限度を削減します。これは倉庫信用限度の支払い停止条項であり、さまざまな場所に接続されています。
防御線はどこにあるか
契約は防御線にはなりません。貸出市場は同じコンポーネントに収束しており、Aave LabsがAvonを買収したことは、これらの場所が固定金利を自ら所有する意図を示しています。その上にあるものは、彼らが知っていることと、誰と契約したかによって価値があり、何を展開したかによって価値があるわけではありません。
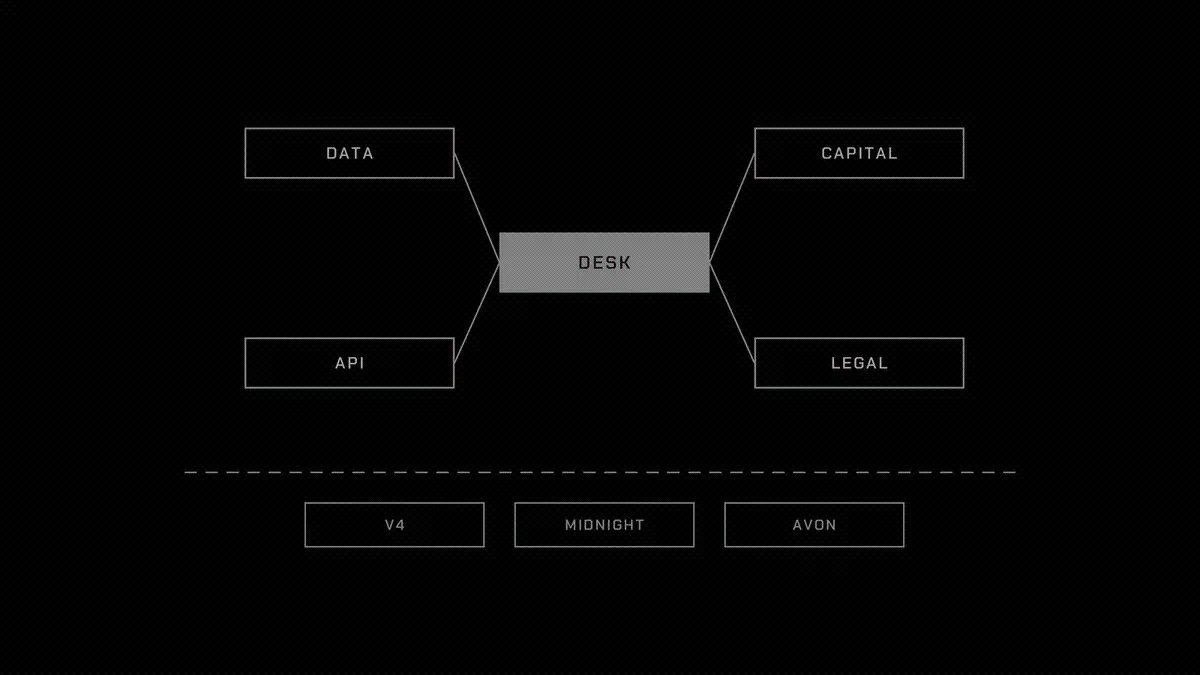
保険データが最優先です。この信用台は、借り手のすべての引き出し、返済、決済遅延を見ており、これらの損失の履歴は蓄積され続けます。2年後には、ある支払い回廊や売掛金プールの価格を設定でき、新規参入者よりも優れたものになりますが、これらの場所はそのデータを見ることができません。
資本ネットワークは双方向です。優先預金者は、彼らの前に第一損失の層があることを望んでいます。劣後資本と待機買い手は、安定した、すでに保険がかけられた資金調達便宜の流れを望んでいます。どちらが先に両側を結びつけるかが、次の資金調達便宜の価格設定条件を決定します。
次に統合があります。フィンテック企業は、3つの貸出市場ではなく、1つの信用APIを統合します。一度借り手の金庫が毎朝この信用台を通じて引き出し、トリガーがその決済データに接続されれば、転換コストは現実のものとなります。
最後は法的なパッケージで、これが最も難しい部分です。決済企業に無担保ローンを提供し、その司法管轄区で成立する売掛金請求を行い、双方のKYCを行うこと:これには時間と専門家が必要であり、迅速な模倣者を排除します。
難しい点はどこか
約束はオプションです。圧力に対して価格を設定し、それに対する流動性を保持しながら、預金者の利益を損なわないことが核心的なリスクの問題です。もしあなたが間違えた場合、この信用プラットフォームはちょうど最も重要な週に約束を破ることになります。
無担保または売掛金の回収は遅く、法的なものであり、オンチェーンではありません。Wildcat の初回デフォルトでは 76% が回収されました。3Jane は不良債権をライセンスを持つ回収機関に売却します。支払いの滝はこの期間の価格設定を行う必要があります。
基盤層は変動しています。Aave の Avon 取引後の固定金利プラン、Morpho のアダプターが今四半期に立ち上がること、そして売掛金を担保とした Midnight 市場、これらはすべてこの技術スタックの一部を吸収する可能性があります。この信用プラットフォームはルーターとアンダーライターでなければならず、次の四半期にどこかの場所で導入される機能ではありません。
規制はすべての下にあります。ライセンスを持つ決済機関に貸し出すことは最もクリーンな切り口であり、それは取引相手の規制機関が条項リストを読むために行く種類のものです。
これを構築することに興味がある方、私は他のいくつかのアイデアの中でこのアイデアを探求しており、それを前進させることに興味がある人を探しています。もしあなたがこれらの層のいずれかを構築している、または構築したいと思っているなら、私にダイレクトメッセージを送ってください。上記の4つの問題は解決される価値があります、最終的に誰がそれを解決するにせよ。
 リスク警告 リスク警告