Nebuisの今晩の決算報告が引き継がれ、CoreWeaveの第3四半期報告が先に提出されました:1330億ドルの注文からどれだけのキャッシュフローが実現できるのでしょうか?
CoreWeaveの第3四半期の収益が168%増加し、調整後の営業利益率が10%に上昇、株価は1日で24.7%急騰しました。しかし、無担保債券の利回りは一時15%に迫りました。旧GPUの更新契約、顧客の前払い、プロジェクトファイナンスを通じて、1330億ドルの注文がどれだけ株主のキャッシュフローに貢献できるかを見ていきます。
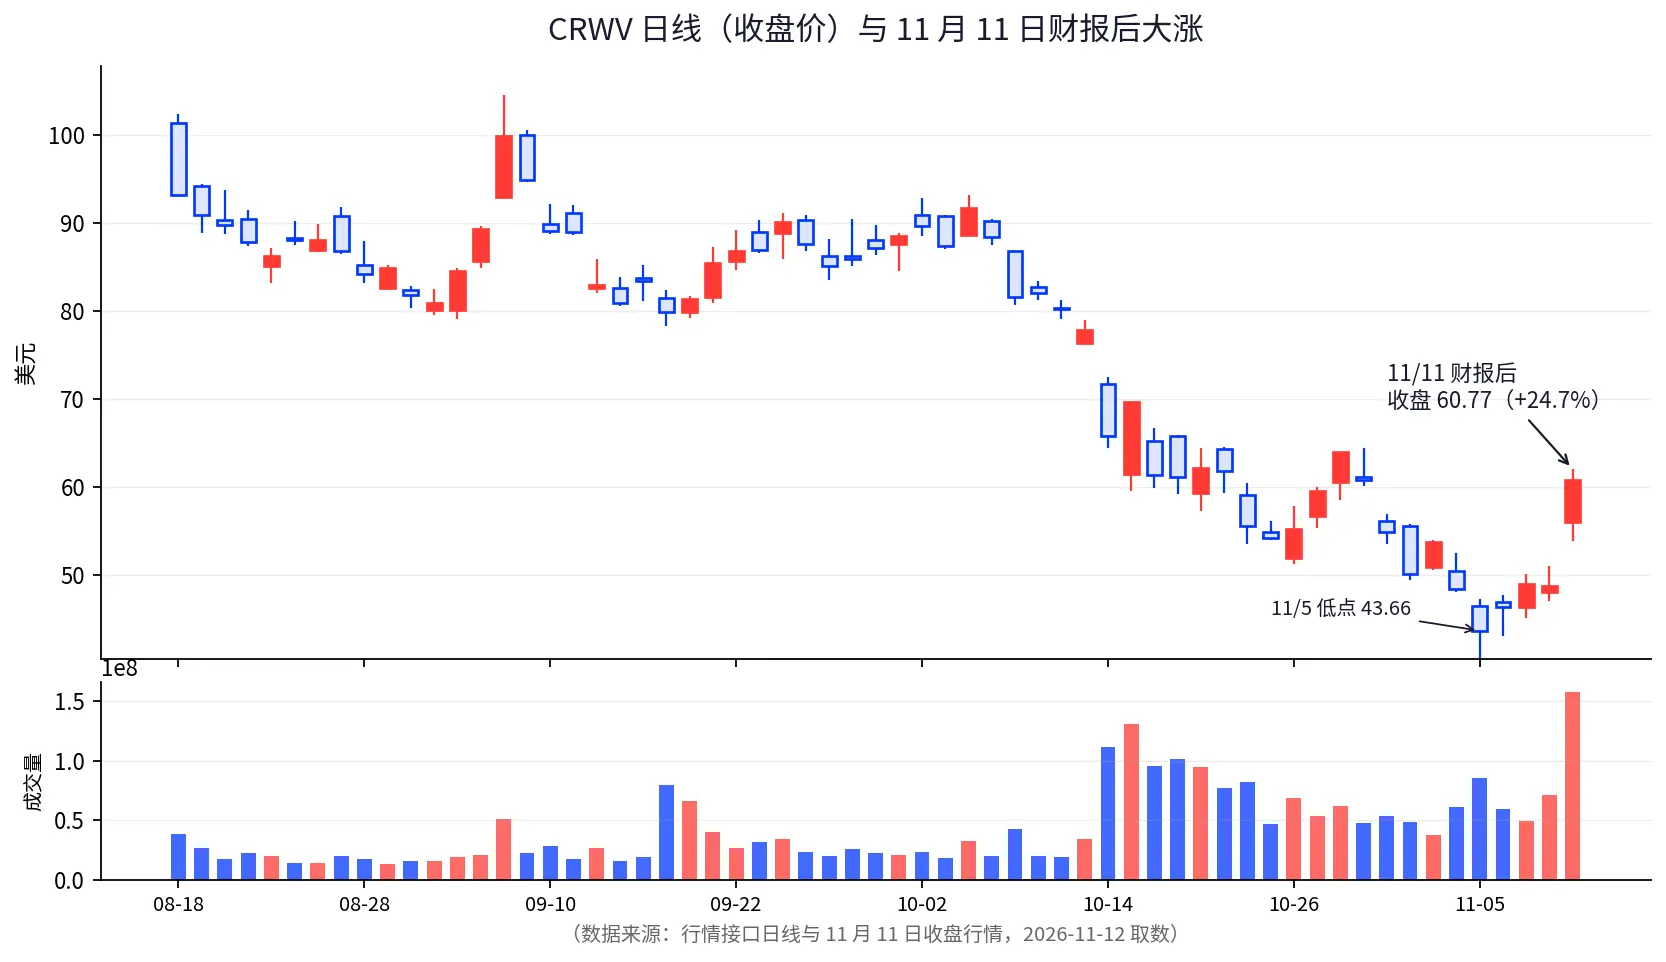
1330億ドルの注文と約15%の債券利回りが、同じ会社の名前の下に同時に存在しています。11月10日の取引終了後、CoreWeaveは上場以来最も強力な四半期報告書を提出しました。第3四半期の収入は36.61億ドルで、前年同期比168%増加し、ガイダンスの上限を上回りました。11月11日の株価は60.77ドルで、前日比24.7%上昇し、取引中には62.03ドルに達し、取引量は1.58億株で、前の3ヶ月の平均取引量のほぼ4倍に達しました。米東部時間の11月11日夜には、取引後に57ドル近くまで下落しました。しかし、この財務報告書が発表される1ヶ月前、同社の無担保債券は一時79.5セントまで下落し、利回りは15.2%に迫っていました(公開報道による)。
過去1ヶ月の市場は、このような乖離を極限まで演じました。10月上旬の終値91.72ドルから11月5日の安値43.66ドルまで、50%以上の下落があり、10月14日には1日で約15%下落し、翌日にはさらに約12%下落しました。その間、無担保債券は79.5セントまで下落しました。11月11日の財務報告後の最初の取引日は60.77ドルで終了し、1日で24.7%上昇し、取引量は過去3ヶ月の平均のほぼ4倍に増加しました。株と債が同時に異なる方向を示しており、以下の内容はこの2つの方向を分解し、それぞれが何を価格設定しているのかを見ていきます。
15%の債券利回りは、要するに市場が3つの事を心配していることを示しています。第一に、2027年の債務の満期を無事に乗り越えられるかどうか、私はあまり信じていません。第二に、たとえ乗り越えたとしても、その時に安い資金を借りられるかどうかが心配です。第三に、もし本当に倒産した場合、私は最後に並ぶことになり、3〜4割戻ってくれば良い方です。この3つの文を合わせると、15%になります。株価が上昇しているのは業績が良いためですが、債券が上昇しないのは、業績が良くても2027年以前に不足している資金を救えないからです。
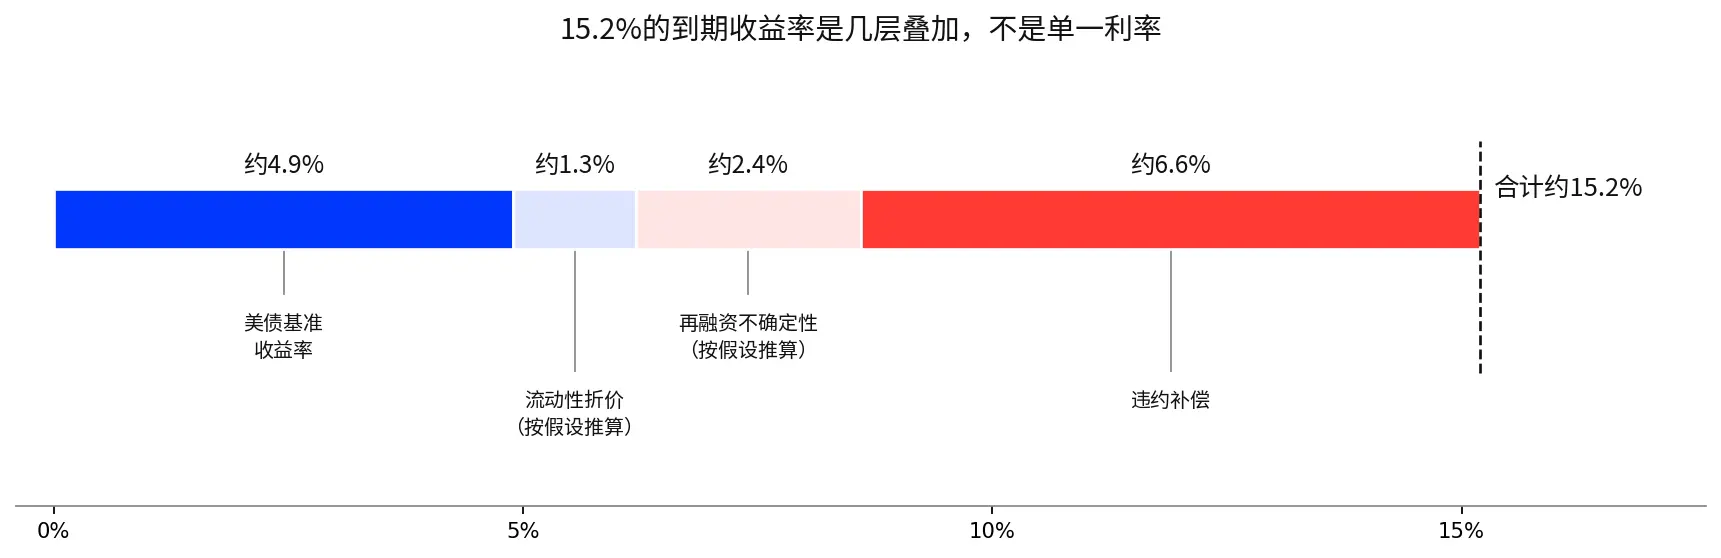
詳しく言うと、15.2%は単なる金利ではなく、いくつかの要素の重なりです。最も下には米国債の基準利回りがあり、11月10日には10年物米国債の利回りが一時5%を超えました(公開報道による)。その上には信用スプレッドがあり、合計約10.3ポイントで、その中にはデフォルト補償が大部分を占め、再融資の不確実性と流動性の割引が小部分を占めています(層の分解は仮定に基づいています)。債券市場がこの15%で表現しているのは、利益率とは無関係な事であり、2027年前後に到期する債務の再接続時に、価格設定権が誰の手にあるかということです。
これがNebiusの第3四半期報告書を事前に見る価値がある理由です。両社はAI計算能力を販売していますが、一方は自己資金でGPUを購入することに依存し、もう一方は顧客の前払いと投資適格顧客の約束を強調しています。Nebiusの財務報告書は、この記事が公開される日にちょうど発表され、すべての人に対する対照実験となります。
一、CoreWeaveがまず素晴らしい成績表を提出:収益が急増し、利益率が10%に達する
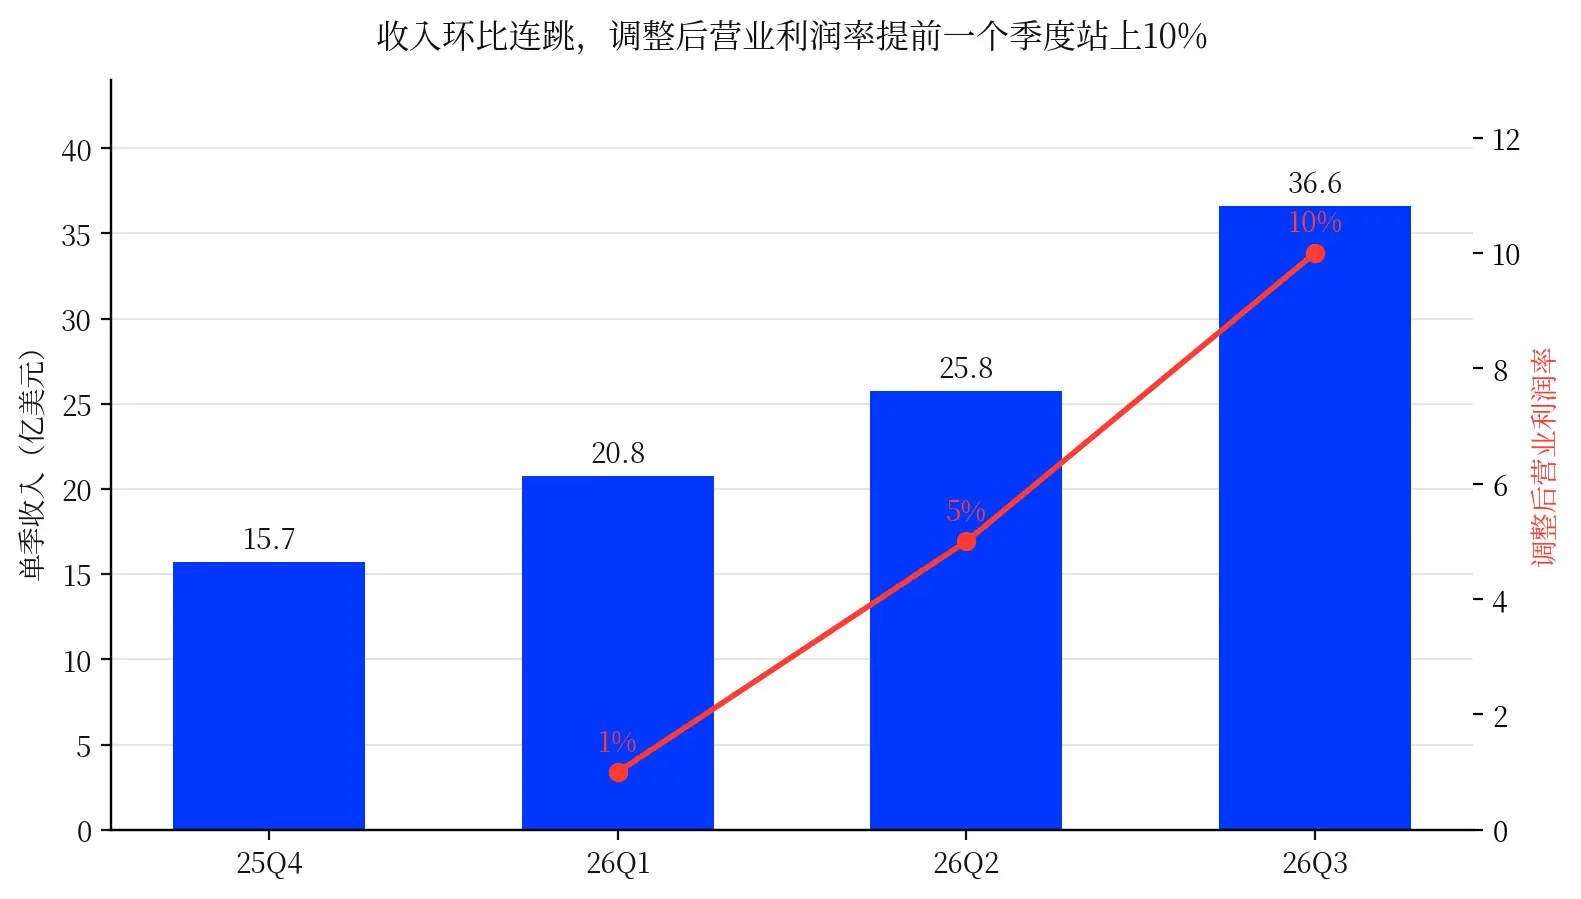
第3四半期の収入は36.61億ドルで、前年同期比168%増加しましたが、市場の期待を本当に変えたのは利益率です。調整後の営業利益率は第1四半期の約1%、第2四半期の5%から10%に上昇し、経営陣は低い二桁の利益率が年初の計画よりも1四半期早く実現したと述べています。価格設定も同時に上昇し、7月には全製品の価格が約25%引き上げられ、四半期内にさらに約10%上昇し、4〜5年契約の新規価格は毎メガワットあたり年間2000万〜2500万ドルに達し、短期契約は4000万ドルを超える可能性があります。
利益率の上昇には2つの要因があります。一つは新規契約の価格上昇で、もう一つは見落とされがちな旧計算能力の更新契約です。経営陣は旧世代の計算能力の更新契約価格が前期比で約30%から50%上昇し、元の契約価格を上回っていることを明らかにしました。2027年には13万台以上のGPUが満期を迎え、2028年には約17万台があり、現在の価格で更新契約を結ぶと、2027年には約40億ドルの増加年収をもたらすと予測しています。2028年には約100億ドルに達し、追加の資本支出は必要ありません。新しいGPUには新たな資金が必要ですが、旧カードの更新契約は既に投入した資産を再度現金化することに等しく、これは利益表の中で最も価値のある部分です。
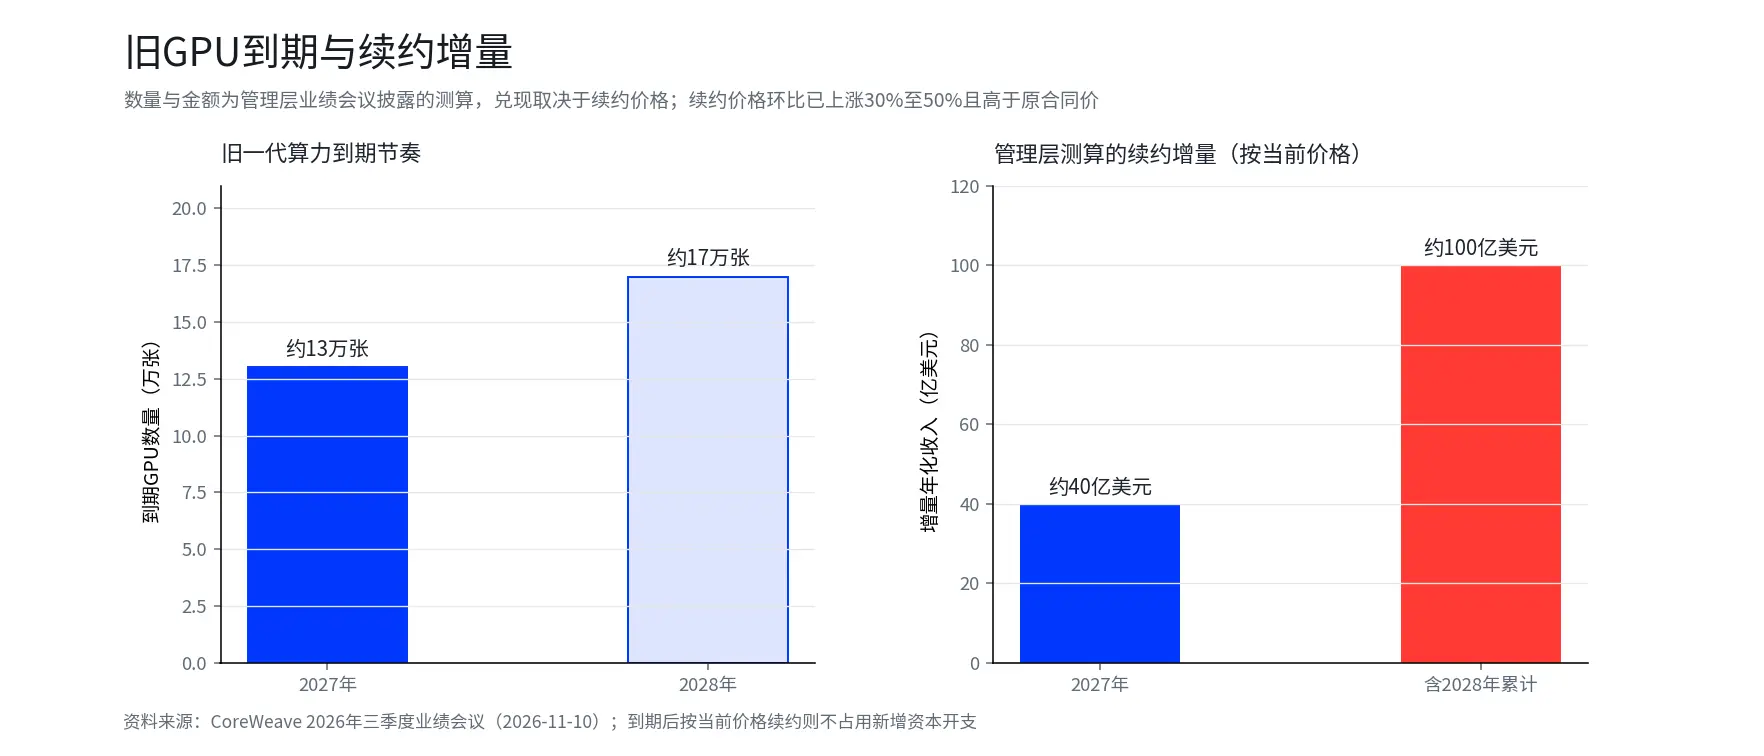
旧カードの賃料がますます高くなっている理由を説明する必要があります。GPUのコストパフォーマンスは常に向上しており、新しいカードの1ドルあたりの計算能力は持続的に低下していますが、旧カードの賃料は本来下がるべきです。現在、3つの説明があります:
供給のボトルネック:電力、データセンター、先進的なパッケージングが新たな生産能力を制限し、顧客は十分に速い代替計算能力を見つけられません。旧カードの価格設定は「今、利用可能なマシンがあるかどうか」に基づいており、1ドルあたりの計算能力の高さではありません。
経済的寿命の延長:AIの需要により、GPUの残存価値が従来の減価償却の仮定を上回っています。
即時納品のプレミアム:顧客はすぐに計算能力を得るためにプレミアムを支払います。新しい生産能力が稼働し、待機時間が短縮されると、更新契約の価格は急速に戻る可能性があります。前の2つはプレミアムの継続を支持し、3つ目はプレミアムの戻りを意味します。
これらを区別し、更新契約の価格、新旧GPUの賃料差、納品待機時間、旧カードの利用率を見ていきます。2027年の更新契約価格が元の契約価格を下回る場合、この強気の論理は初めて覆されることになります。
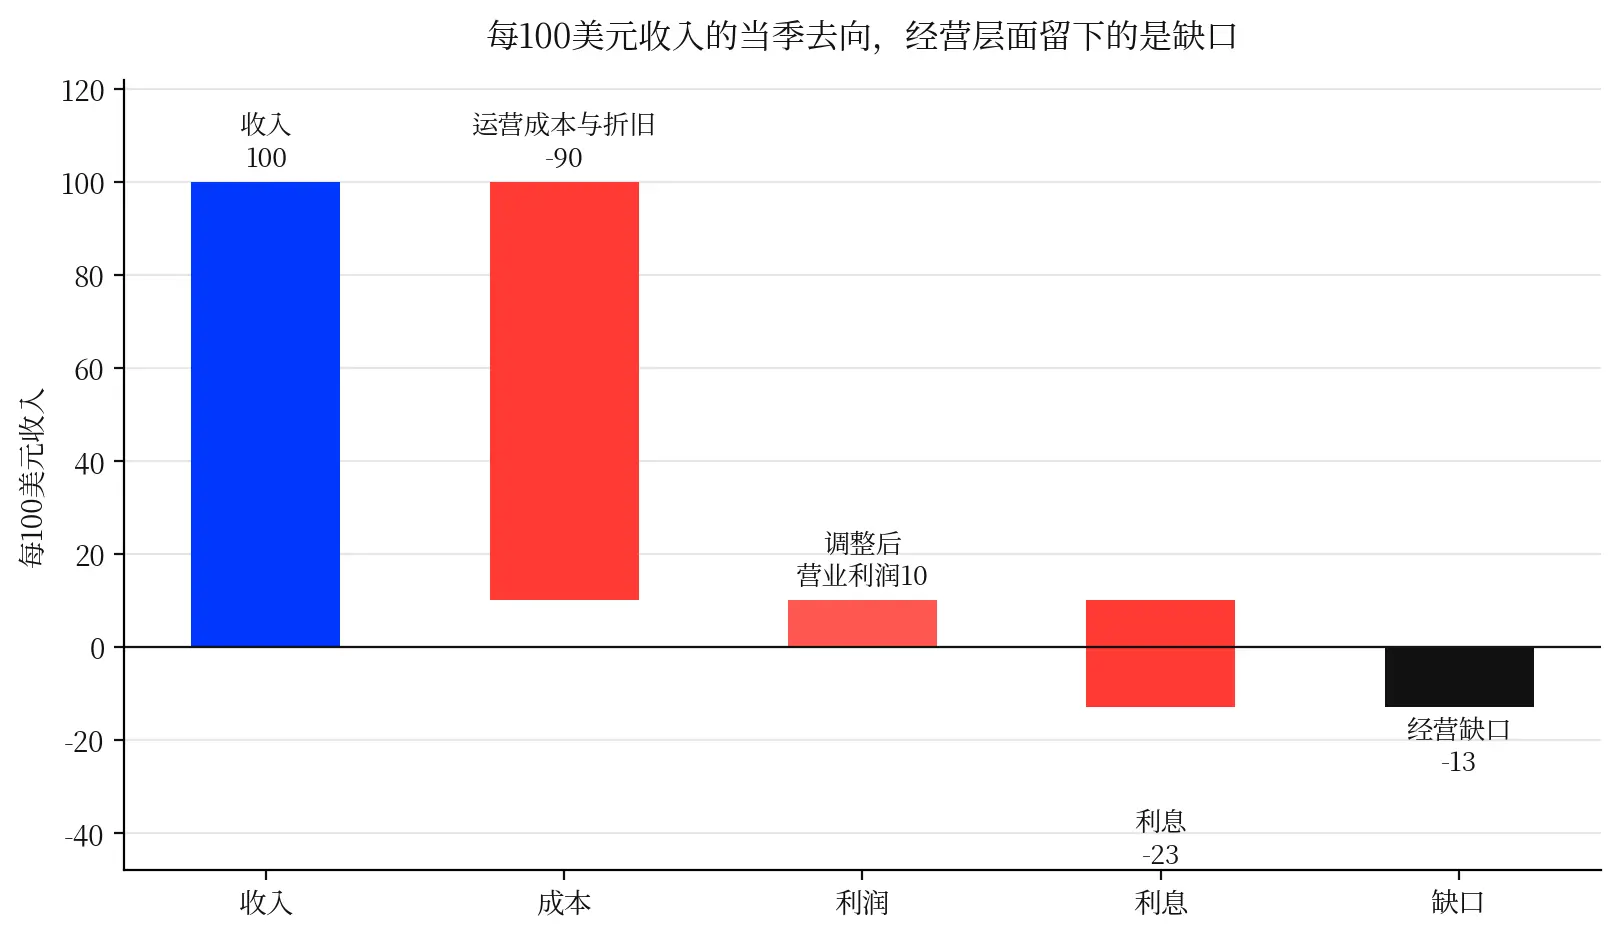
利息は常に株主の前にあります。第3四半期の調整後営業利益は3.79億ドル、利息費用は8.46億ドルで、利息は収入の約23%を占め、営業利益では利息をカバーできません。年間のガイダンスに基づくと、利息は約31億ドルで、収入130億〜133億ドルの23%〜24%を占めます。経営陣は2027年の損失が明らかに縮小し、2028年には黒字転換すると予測しており、市場が取引しているのは「利益の成長率が利息の成長率を上回ることができるかどうか」であり、そうでなければ評価論理は逆転します。答えは注文と資金調達の側面を見なければなりません。第3四半期の最大の変化は、未処理の注文が1四半期で約290億ドル増加したことです。
二、1330億ドルの注文は魅力的だが、注文は現金ではない:本当の問題はそれをどう融資するか
第3四半期末に、CoreWeaveの未処理の注文は第2四半期末の約1040億ドルから1330億ドルに増加し、その半分以上が年末までに納品が始まると予想されています。経営陣はさらに、2027年の生産能力がほぼ売り切れ、2028年にはまだ完全には売り切れていないと述べています。注文の増加は需要の問題を解決しましたが、資金調達の問題は解決していません。
長期的な計算能力契約は、契約締結日の時点で現金に変わるわけではありません。CoreWeaveはまずデータセンターを建設し、GPUを調達し、電力とインフラのコストを支払った後、契約期間に従って収入を確認する必要があります。5〜6年の納品周期を考慮すると、1330億ドルの契約に対応する年間確認収入は約220億〜270億ドルで、会社の2026年の年間収入ガイダンス200億〜210億ドルと大体一致します。同時に、会社の2026年の現金資本支出ガイダンスは370億〜390億ドルに達しており、注文が早く納品期に入るほど、前もって資金を投入する必要があります。
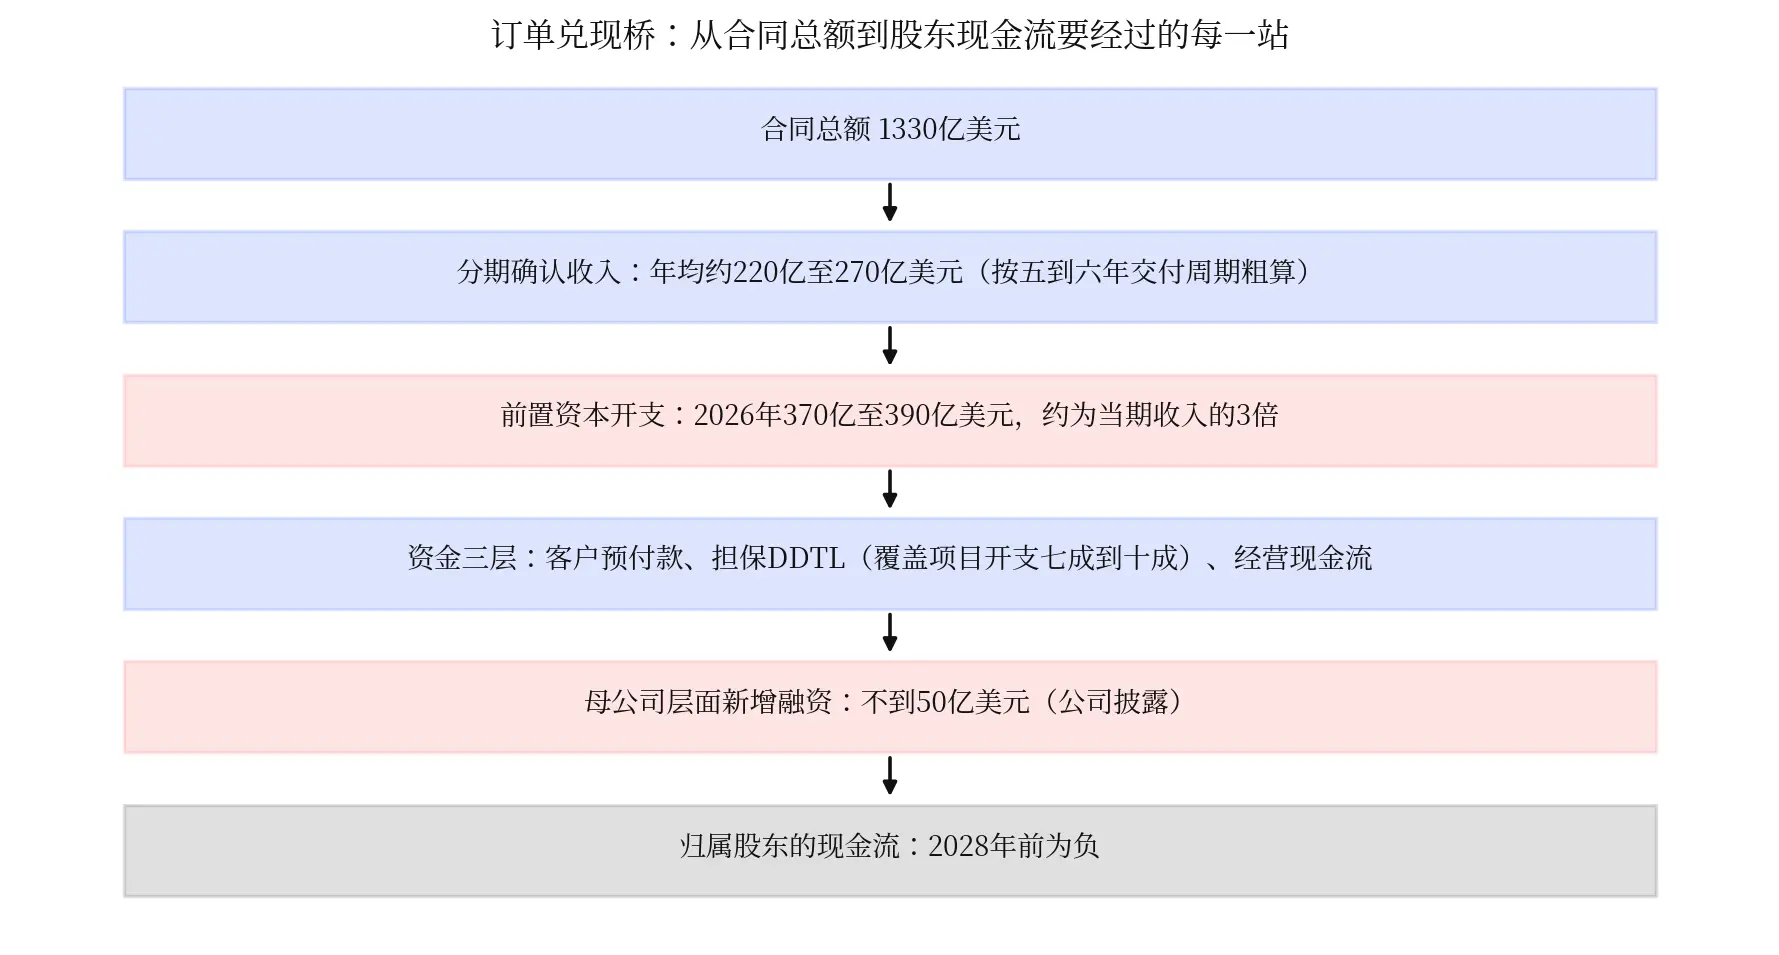
したがって、単純に注文を収入で割って評価することはできません。注文は今後数年のキャッシュフローの総対価であり、収入の確認には時間差があり、資本支出は収入の前に発生し、利息は全過程で現金を引き抜き続けます。CoreWeaveにとって最も重要なのは、どれだけ多くの注文を再度締結することではなく、すでに締結した注文をどれだけ軽く実現できるかです。同じ100億ドルの注文でも、顧客が先に支払い、契約が厳格で、顧客の信用が強ければ、株主が負担するリスクは非常に低くなります。しかし、会社が先に資金を借りて建設し、顧客が強い再交渉権を持ち、資金調達コストが高い場合、契約が大きくなるほど初期の資金圧力が逆に大きくなります。
CoreWeaveにとって最も重要なのは、どれだけ多くの注文を再度締結することではなく、これらの既に締結された注文を実現するのにどれだけ自己資金を節約できるか、回収がどれだけ安定しているかです。さらに進むと、1330億は一つの数値ではなく、範囲です:
電話会議のヒントは、注文の質を中立的にやや楽観的な位置に定めることができます。楽観的な点は、今年の約70%の新契約が前払いを伴い、旧計算能力の更新契約価格が前期比で30%から50%上昇し、元の契約を上回り、2027年の生産能力がほぼ売り切れ、WACDが7.9%に低下していることです。一方で慎重な点は、5年の担保付きローンが底層契約に対して平均約3年であり、キャンセル率と更新率が開示されておらず、AIラボ契約の割合が不明であることです。両者を相殺すると、現在は中立に近く、注文は期限と信用に基づいて割引され、当面は優位に立っています。今後は今夜のNebiusの前払いとキャッシュフローデータ、2027年の最初の旧GPUの更新契約価格を見ていきます。市場で議論されている3〜4割、5割の注文割引はあくまで粗い参考であり、正確な評価とは見なせません。
三、なぜ利益はすでに上がっているのに、債券市場はまだ安心していないのか?
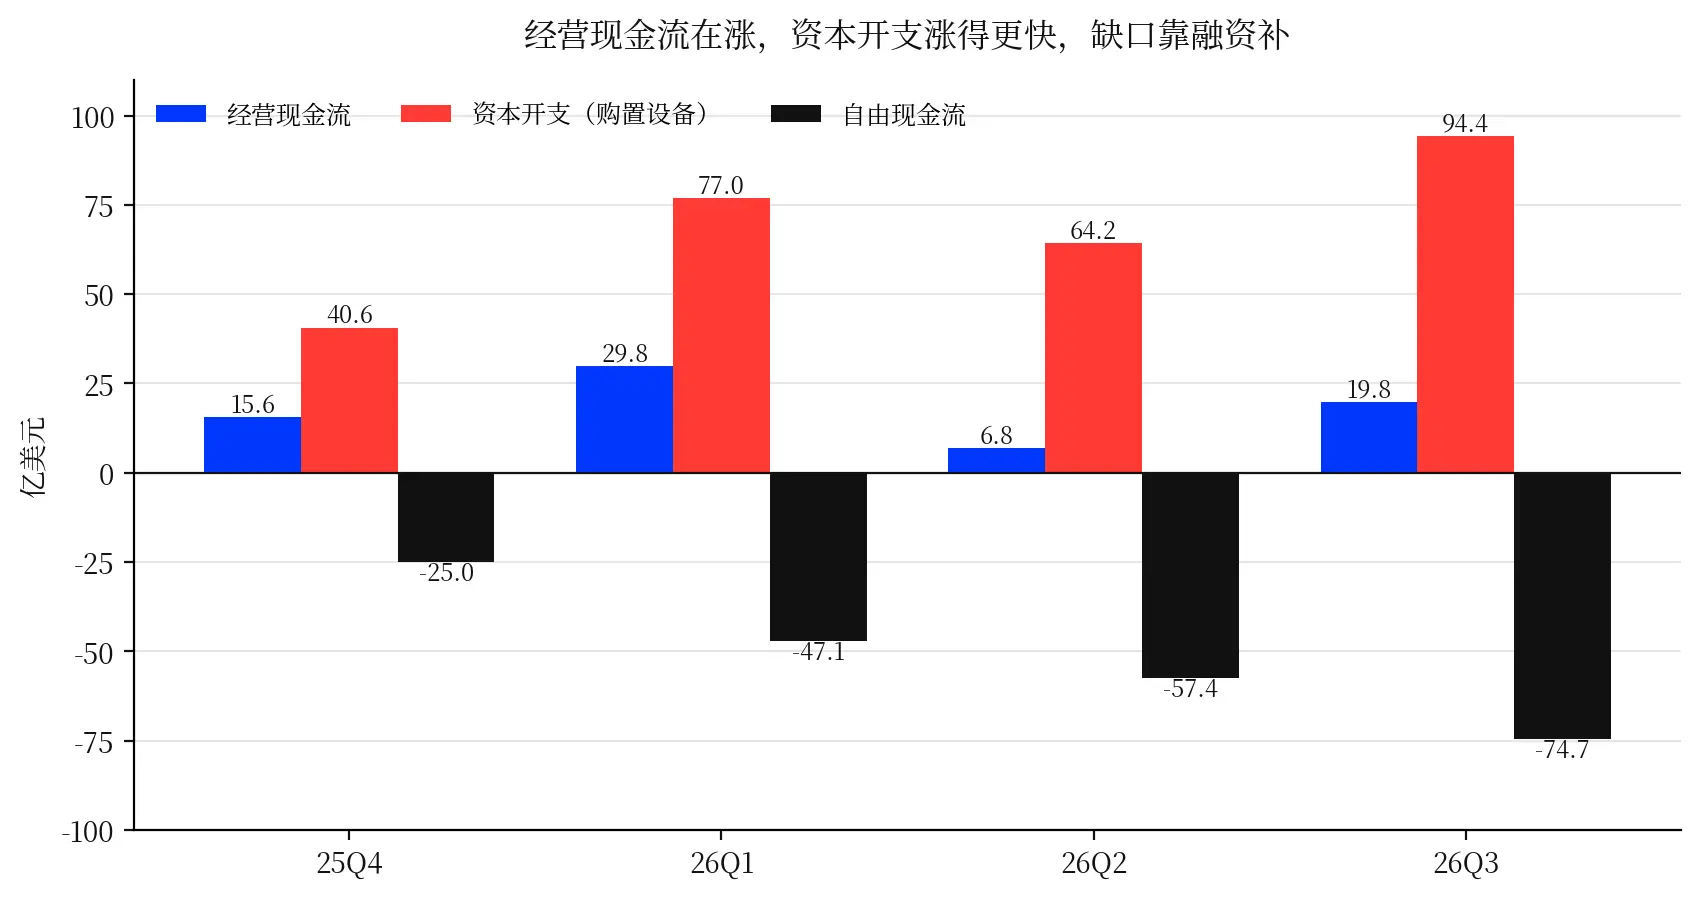
CoreWeaveの資金調達構造が複雑なのは、単に親会社が債券を発行してGPUを購入するだけではないからです。第3四半期の総資本支出は約145億ドルで、そのうち現金での設備購入は約94.41億ドルで、残りは資金調達を通じて取得した設備などのプロジェクトを含みます。年間370億〜390億ドルは現金資本支出のガイダンスであり、両者の計算基準が異なるため、四半期の総資本支出を単純に4倍することはできません。現金購入の数を基にリズムを確認すると、前三四半期の合計は約236億ドルで、四半期に約135億〜155億ドルを投入すれば年間ガイダンスの範囲に収まります。
真正のストレステストは、会社にお金があるかどうかを問うのではなく、どの脚が細くなった後に他の二つが補えるかを見ることです。仮定に基づくと、前払い金が20億ドル少なくなり、ギャップは未引き出しのDDTL枠で緩和され、コストはほぼゼロですが、将来の残高を消耗します。DDTLの利用可能枠がさらに30億ドル少なくなると、ギャップは親会社のレベルに伝わり、無担保債の利回りが約15%で補填されると、年間利息は約4.5億ドルになり、年間調整後営業利益の指針の三分の一に相当します。利益率が上昇する一方で、二四半期遅れると、営業キャッシュフローがさらに15億ドル少なくなり、ギャップはさらに拡大します。三者が同時に悪化すると、ギャップは合計で約65億ドル拡大し、会社は本当に高価な無担保債や株式ファイナンスに追い込まれます。
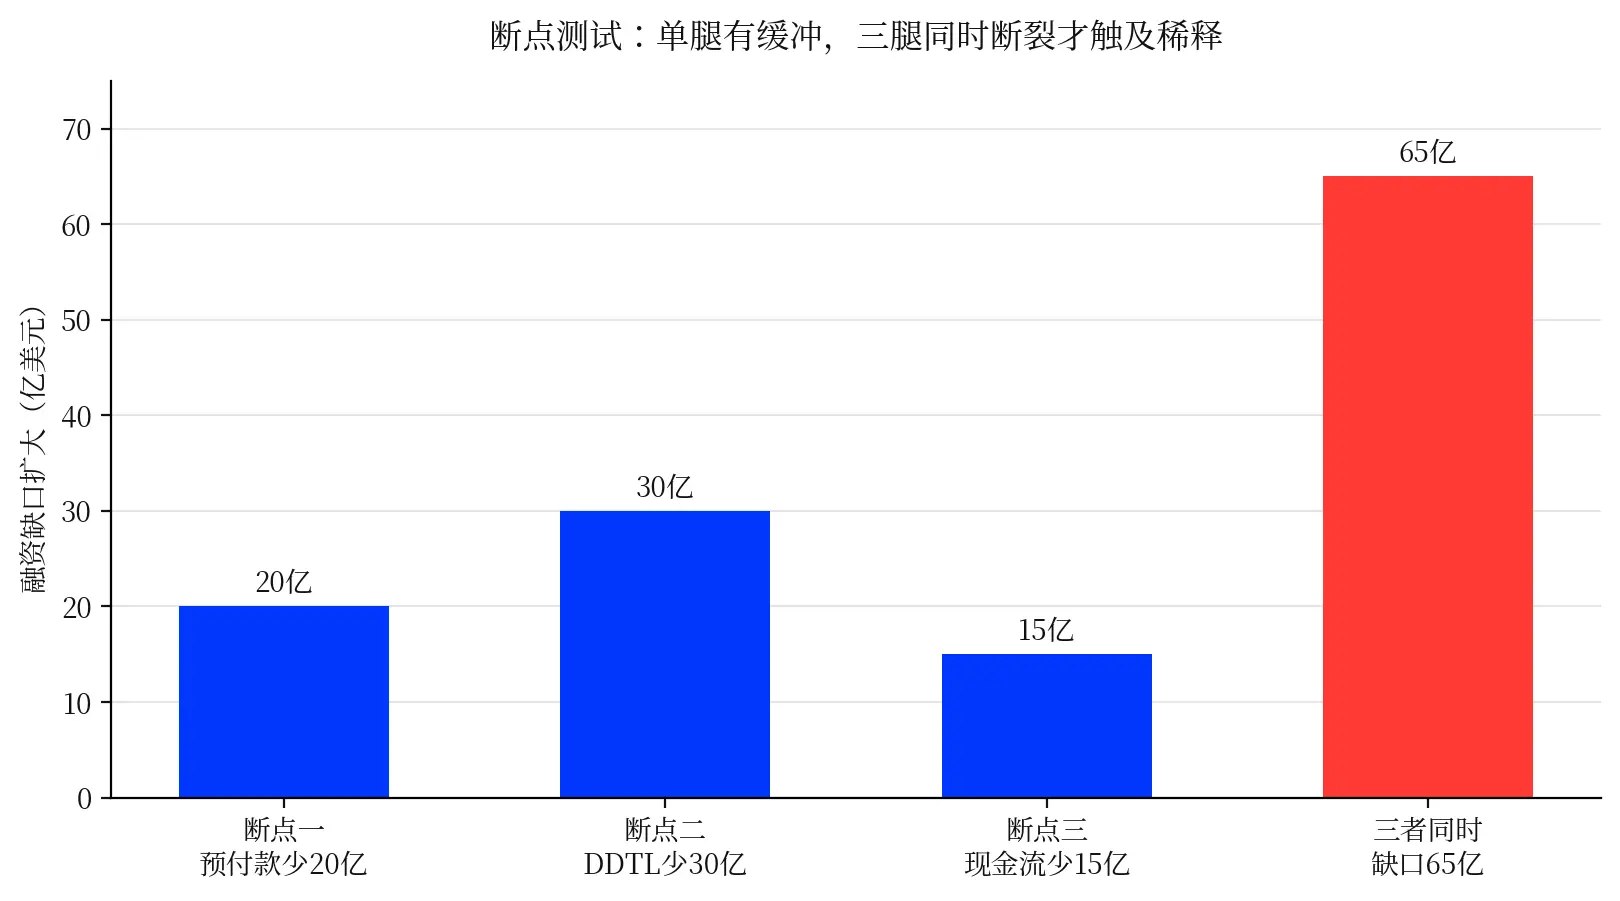
三季報の情報に基づいて、これらの断点を近いものから遠いものへ並べてみましょう:
最近:前払い金の断点。四半期と来年二月の年次報告書が年間の入金状況を直接明らかにします。これは今後三ヶ月以内に唯一確認または否定される可能性があります。
中間:営業キャッシュフローの断点。発動条件は利益率の上昇が遅れることで、2027年の一四半期報告書で確認できるようになります。
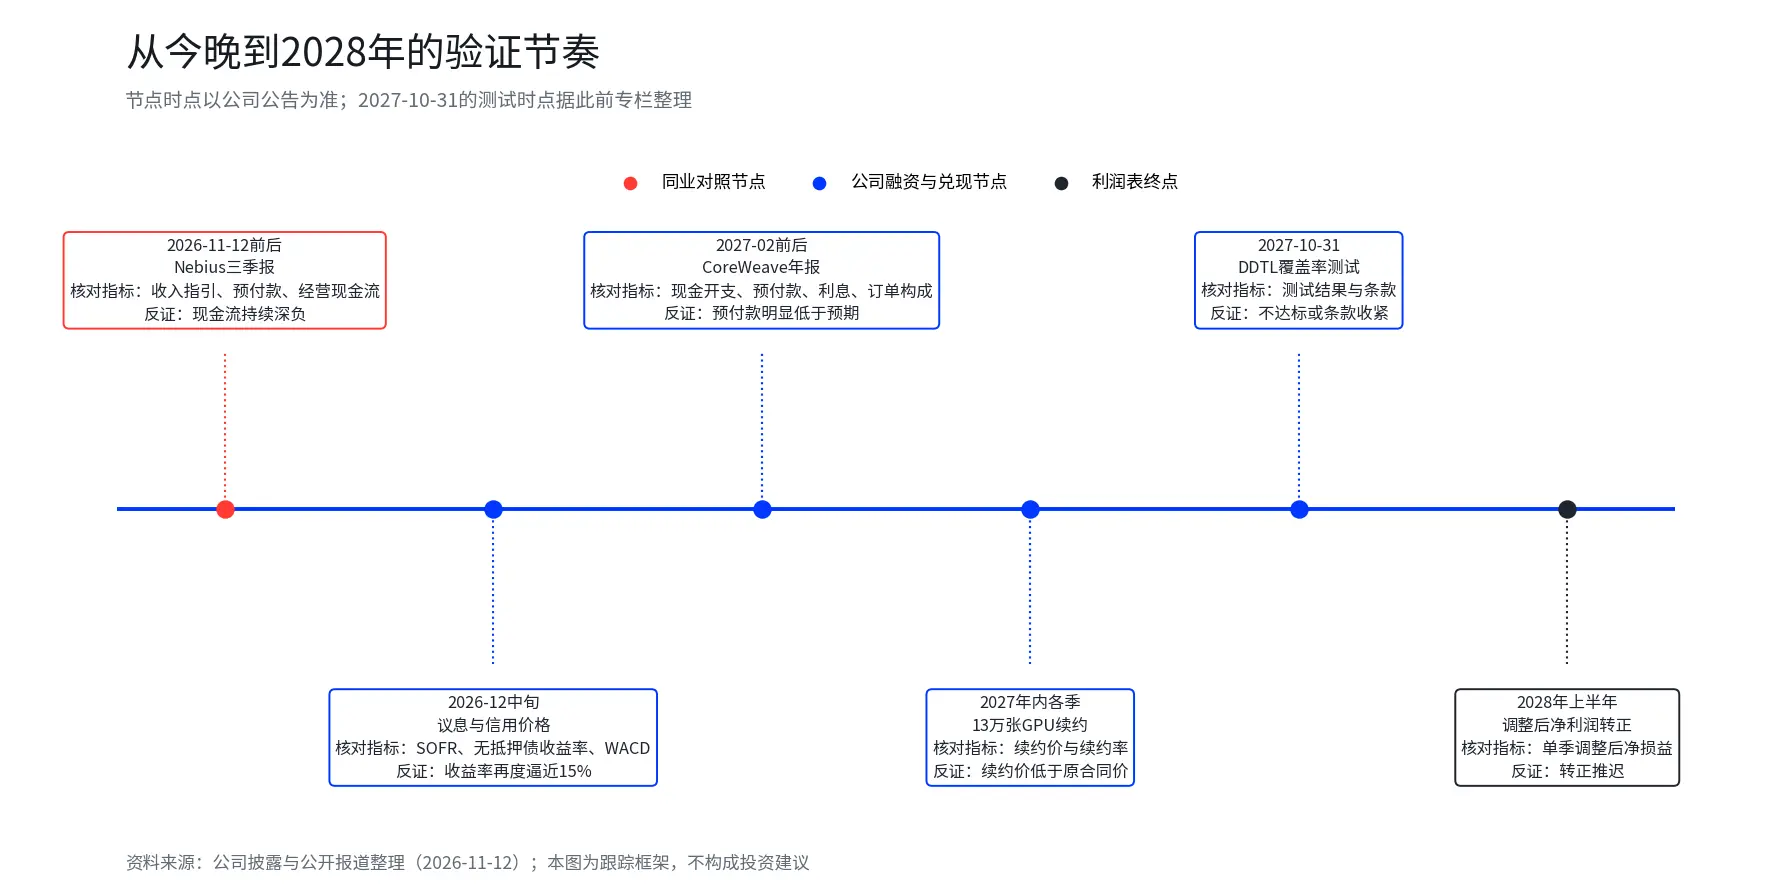
より遠い:DDTLの断点。カバレッジテストは2027年10月31日前後に行われます。
最も遠く、最も重要:三脚が同時に断裂すること。発動条件は大口顧客の支払いに問題が発生するか、業界全体の需要が弱まることですが、現在のところそれを指し示す公開証拠はありません。
現在最も注目すべきは前払い金の部分です。債券市場は株式市場よりも先に反応します。その理由はここにあります。株式投資家は将来の利益率を見ており、債券投資家は次の資金がどこから来るのかを見ています。そして、次の資金を安く借りられるかどうかは、親会社の信用とプロジェクトの信用の二つの帳簿がどう分かれるかにかかっています。
三四半期の調整後営業利益は3.79億ドルで、利息費用は8.46億ドル、カバー率は約0.45倍です。合併財務諸表だけを見ると、これは快適な数字ではなく、四半期の利息指針は10.5億ドルから11.5億ドルに上昇する必要があります。しかし、CoreWeaveの債務構造は親会社の損益計算書だけでは理解できません:企業信用は企業全体の利益、キャッシュフロー、資本構造を見ていますが、プロジェクトファイナンスは特定のプロジェクトの契約キャッシュフロー、担保、顧客信用を見ています。
CoreWeaveの大量の担保付きローンは具体的なプロジェクトに対応しており、その背後には通常顧客契約、設備担保、前払い金によるキャッシュバッファがあります。会社はこの種のローンが対応するプロジェクト支出のかなりの割合をカバーできると開示しています。したがって、0.45倍はすぐに債務を返済できないことを意味するわけではなく、実際には親会社レベルの株主キャッシュフローが十分な債務負担能力を形成していないことを示しています。したがって、会社はできるだけ多くの資金調達をプロジェクトレベルに置く必要があります。
これも全体の資金調達モデルで最も脆弱な部分です:プロジェクトは契約と担保でお金を借りることができ、親会社の信用が少し悪くても、すべての新たな支出を引きずることはありません。しかし、一旦プロジェクトファイナンスが親会社に保証される必要があると、資金調達システムは階層的な価格設定から全体的な価格設定に変わります。その時、約15%の無担保債の利回りが本当に株主のコストになります。
四、CoreWeaveの最も重要な賭け:前払い金、プロジェクトファイナンスが資本支出をカバーできるか
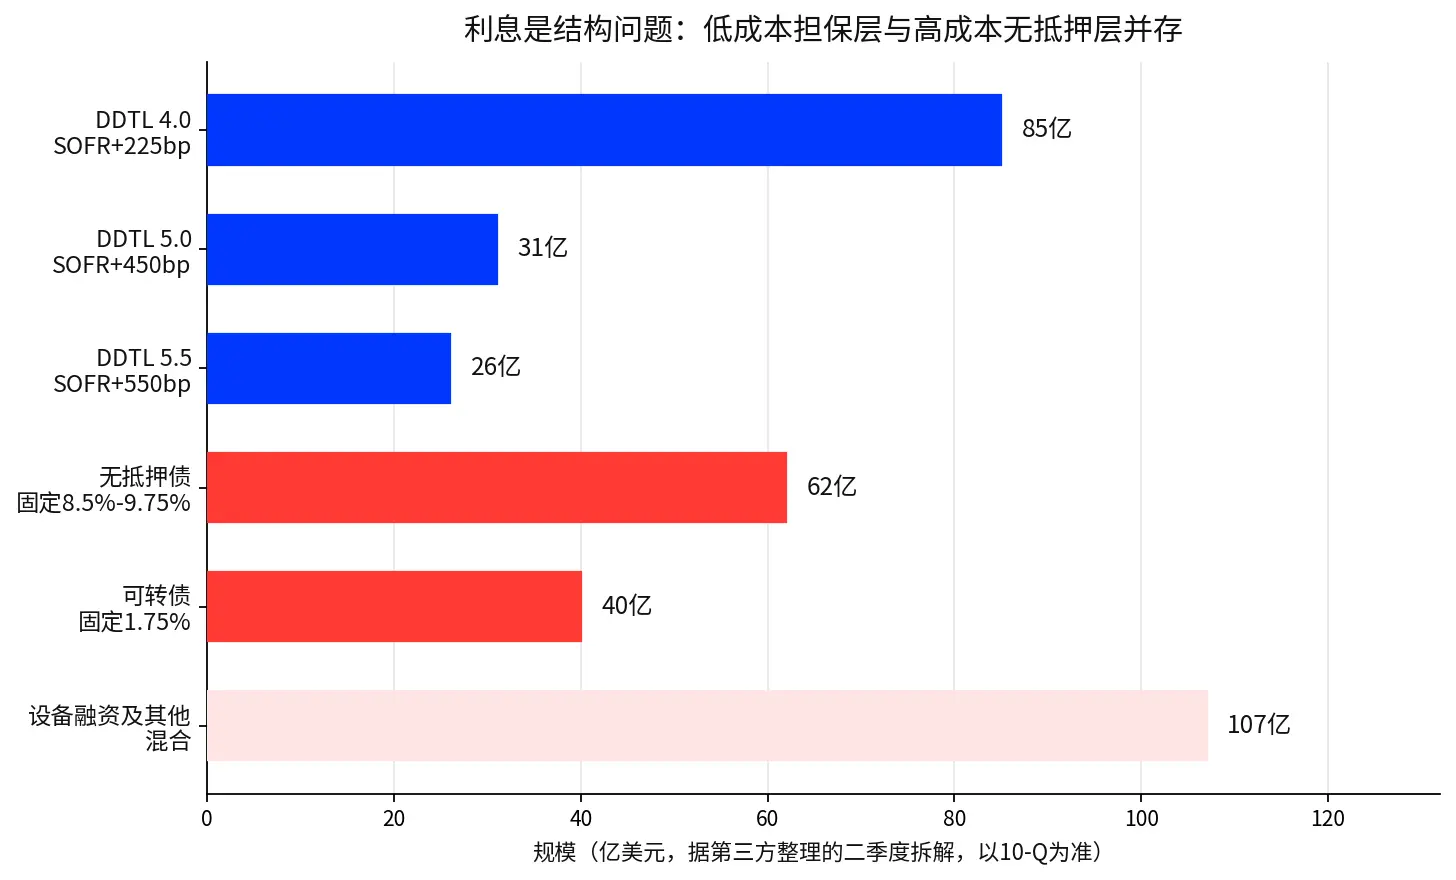
CoreWeaveの債務は統一金利ではありません。第三者が整理した二四半期の債務分解の例を挙げると、変動金利担保債務は約142億ドルで、異なるDDTLの金利は数百ベーシスポイント異なることがあります。同じDDTLというツールの金利が300ベーシスポイント以上異なることもあり、その違いはツール自体ではなく、基層契約の信用にあります。投資適格顧客契約のキャッシュフローは貸し手に受け入れられやすく、資金調達コストは相対的に低くなりますが、AIラボタイプの契約は顧客自身の信用の不確実性と契約更新期限が短い問題に直面し、貸し手はより高いリスク補償を要求します。
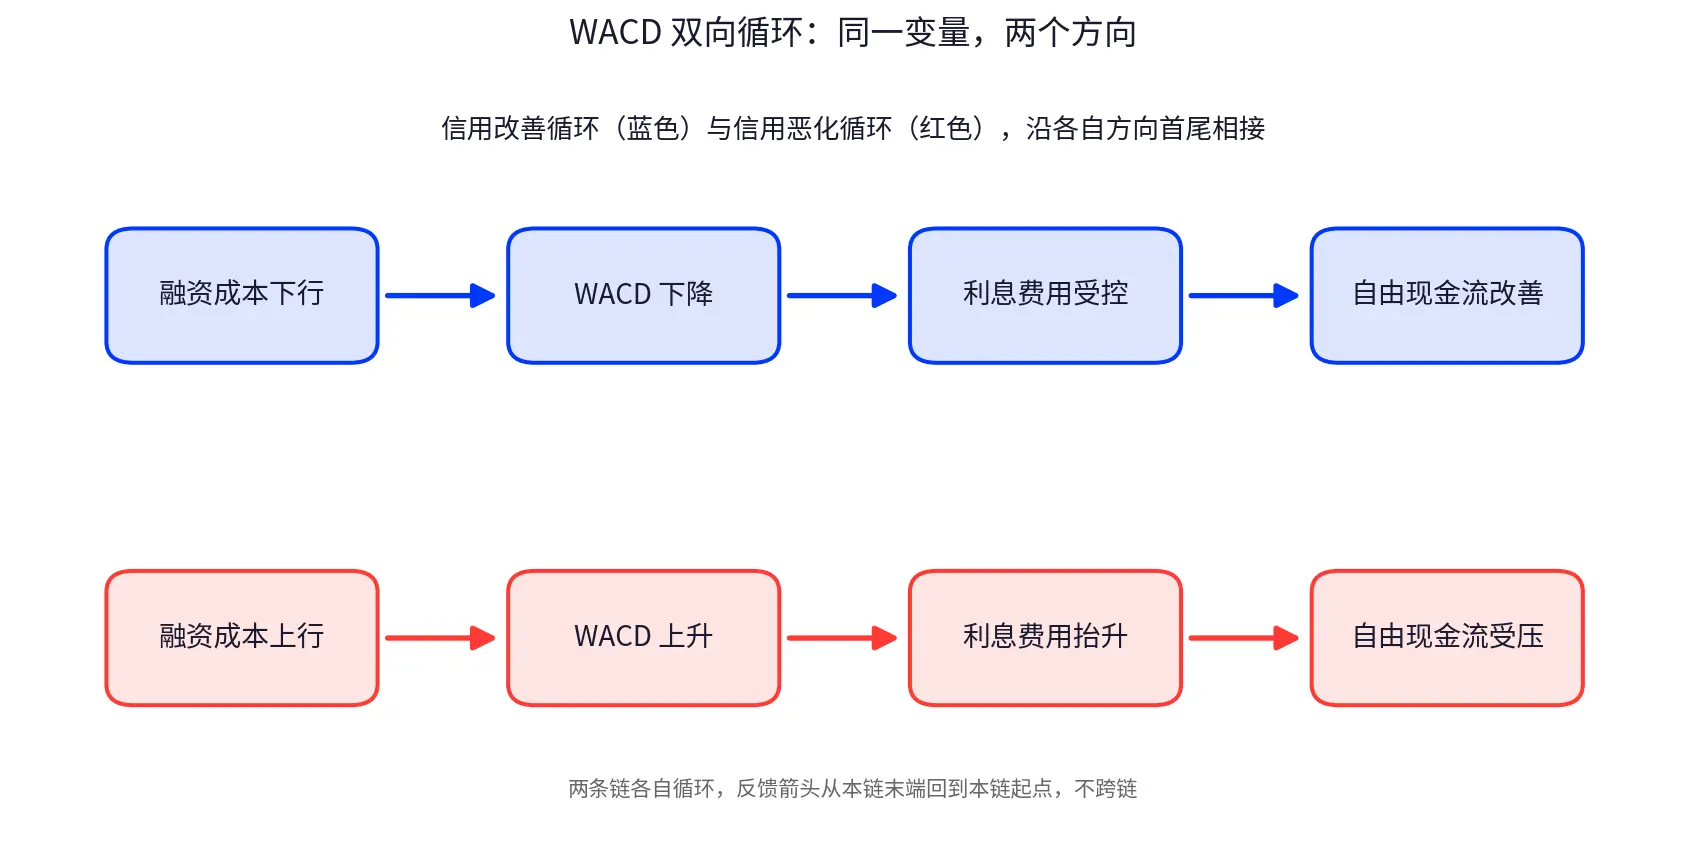
会社が開示したWACDはすでに7.9%に低下し、前年比で約250ベーシスポイントの低下です。三四半期には40億ドル以上を前倒し返済し、一部はコストが高いDDTLを含みます。これは積極的な信号です。なぜなら、資金調達コストが一部低下することで、注文が実現した後に株主に残るキャッシュフローが一層のバッファを得るからです。しかし、WACDは逆にリスク増幅器になる可能性もあります。信用が悪化すると、新たな資金調達がより高い金利の枠に落ち、利息が自由キャッシュフローを圧迫し、キャッシュフローが悪化すると、より多くの外部資金調達が必要になり、資金調達需要の増加が債券利回りを押し上げ、次の資金調達がより高くなり、再びWACDにフィードバックされます。
このチェーンを定量的に見ると、約142億ドルの変動金利担保債務を粗算すると、SOFRが100ベーシスポイント上昇するごとに年間利息が約1.4億ドル増加し、25ベーシスポイントごとに約0.35億ドル増加します。ギャップが15%の無担保債で補填される場合、毎1.4億ドルのギャップごとに年間約0.2億ドルの利息が発生します。この計算は「全債務が100ベーシスポイント増加するごとに5億ドル増加する」よりも参考になる意味があります。なぜなら、固定金利債務はSOFRと同時に変動しないからです。
今後CoreWeaveを見る際、毎日株価を推測する必要はありません。注目すべきは三つの事柄です:WACDが引き続き低下するか、新たな資金調達が担保付きの低金利枠に収まるか、利息費用が調整後の営業利益を上回り始めるか。三つが同時に悪化すれば、債券市場の懸念は評価の側面から損益計算書に入ります。同時に、資金調達コストの他に、もう一つ市場があまり価格設定していない変数があります:資本支出の下流です。
五、今夜のNBISを見る:同じくAI計算力を売る、誰が先にお金を出すのか?
Nebiusの財務報告はちょうどこの記事が公開される日に発表されます。CoreWeaveとNebiusのビジネスモデルは似ているように見えますが、資金調達の道筋は異なります。AI計算力の基盤インフラは大まかに四つのタイプに分けられます。
|----------------|------------|----------------|-----------| | モデル | 誰が先にお金を出すか | 誰がGPUの残存価値リスクを負うか | 資金調達の難易度 | | CoreWeave型GPUクラウド | 会社がGPUを購入するために資金調達 | 会社 | 親会社とプロジェクトの資金調達 | | Nebius型前払いクラウド | 顧客が前払いで一部の支出をカバー | 顧客がより多くを負担 | 親会社の資金調達圧力が軽い | | ホスティング型 | 顧客がGPUを自備 | 顧客 | プロジェクトリース資金調達 | | 超大規模クラウド | グループの資産負債表 | グループ | グループの信用に依存 |
この表の背後にある核心的な問題は一つだけです:誰が先にお金を出すのか。11月11日の終値と開示に基づくと、Nebiusの時価総額は約371億ドルで、Microsoft、Metaなどの投資適格顧客の約束金額は400億ドルを超えています。一方、CoreWeaveの時価総額は約335億ドルですが、1330億ドルの注文を抱えています。両社はAI計算力の需要が旺盛であることを証明しています。同じ日にNebiusもCoreWeaveと共に15.4%上昇しましたが、市場が与えた評価は大きく異なります:以前のデータ提供者の計算によると、Nebiusは約16倍の先行市販率、CoreWeaveは約5倍です。
この差は市場がNebiusをより好意的に見ていると単純に言うことはできません。より注目すべきは、資本支出リスクが誰にかかるかです。顧客の前払い金の割合が高ければ、企業はすべての資本支出を先に借りる必要はありません。顧客の信用が強ければ、プロジェクトファイナンスのコストも低くなります。契約のカバー期間が長ければ、貸し手は将来のキャッシュフローを資金調達能力に変えやすくなります。逆に、CoreWeaveは自らGPUを購入し、残存価値リスクを負うため、市場は当然より高いリスク補償を要求します。
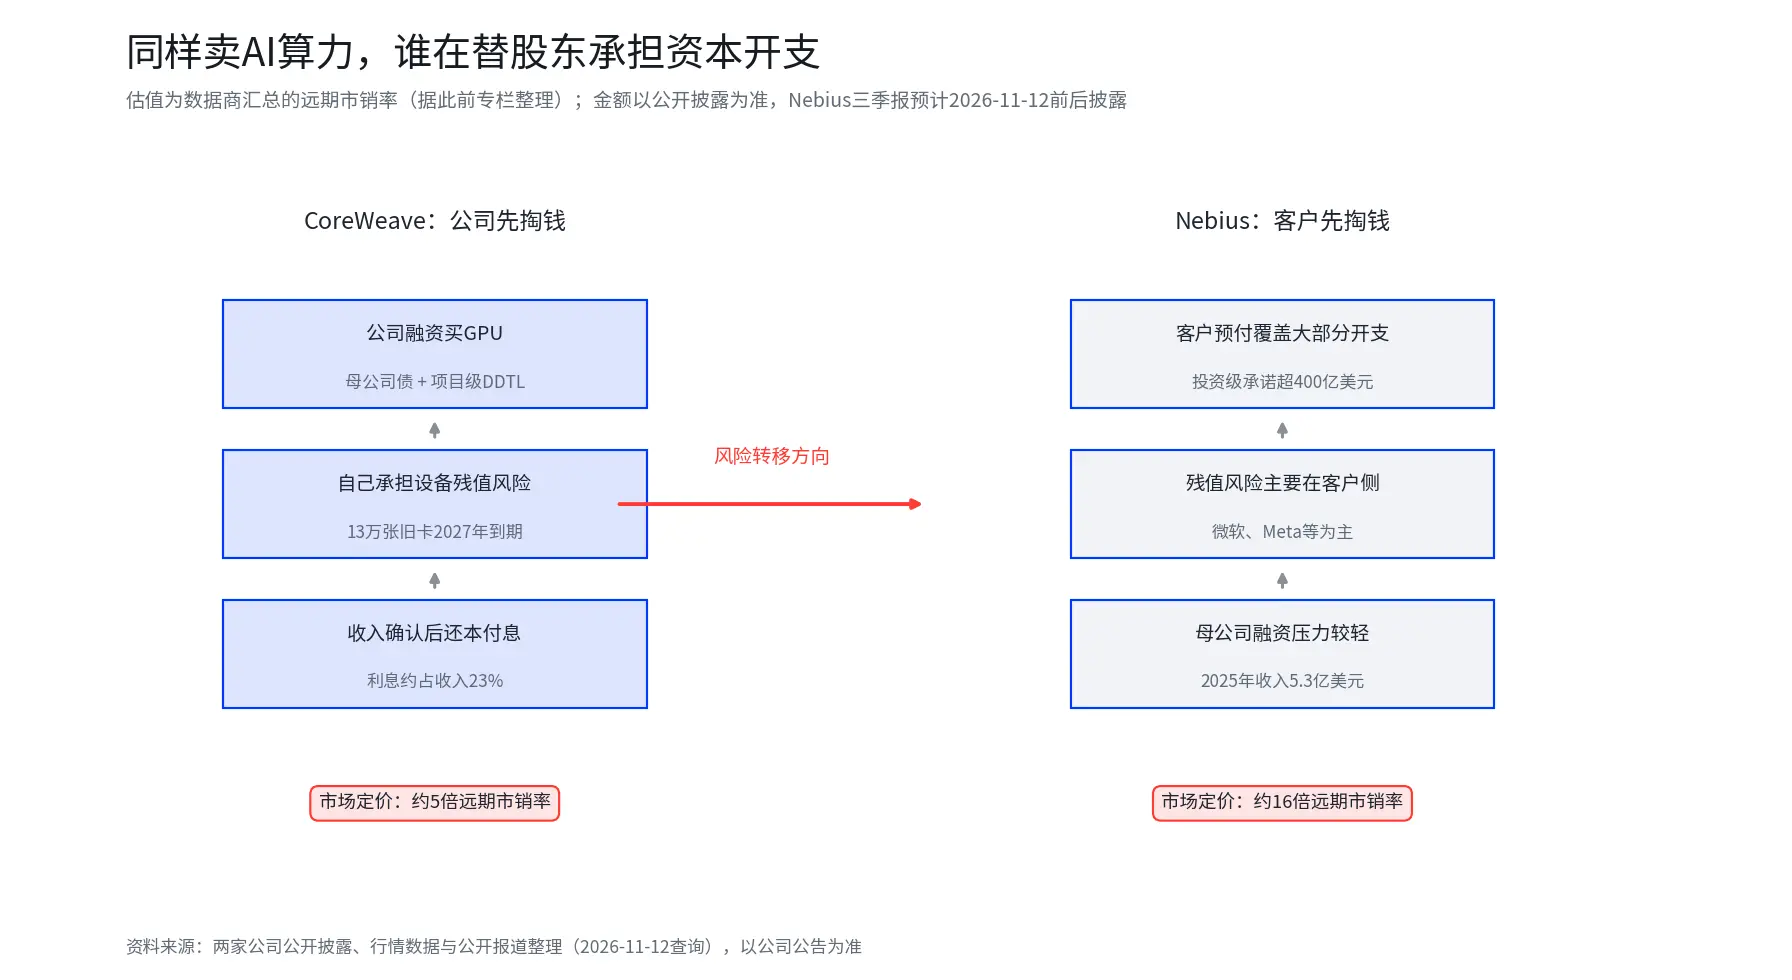
Nebiusのこの財務報告は、単に自社がどれだけ利益を上げたかを見るだけでなく、CoreWeaveの評価割引が合理的かどうかを検証するためのものです。一般の投資家は自分で一株当たりの利益を計算する必要はなく、項目ごとに表を作成する必要もありません。ただ、市場が最も関心を持つ三つの結果を見ればよいのです:顧客が先にお金を払ったか、Microsoft、Metaなどの大口顧客の約束が実際に実現したか、会社の拡張時に借金が過剰になっていないか。もしNebiusが急速に拡張しているが、借金が少ないなら、CoreWeaveの評価割引にはしっかりとしたビジネスの説明があります。もしNebiusも大量の外部資金調達で拡張を支えているなら、両者の評価差は市場の感情の違いに過ぎなくなります。今夜の財務報告が出ると、メディアや電話会議はこの三点に焦点を当てて答えを提供するでしょう。
六、AIクラウドの資金が下流に流れる:370億ドルの資本支出、誰が最初にストレージ価格の上昇を享受するのか?
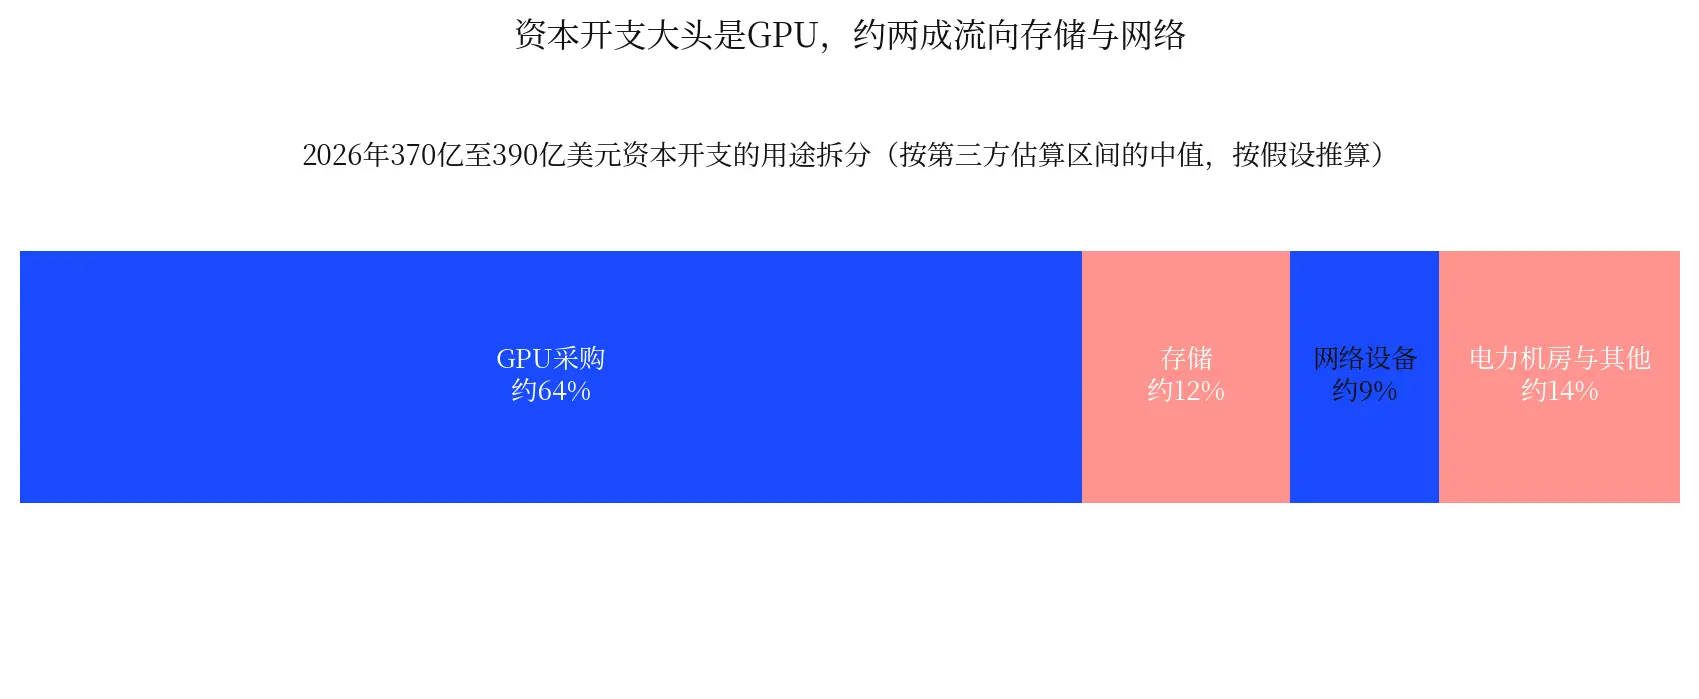
CoreWeaveの資本支出は単に自社のバランスシートの問題ではなく、サプライチェーンを通じて外に伝わります。伝導経路は、AIクラウド会社のGPU注文が供給業者の収入とキャッシュフローに変わり、供給業者の生産計画がHBMとDRAMの需要に変わり、最終的に需要の緊張がストレージ価格に反映されます。2026年の370億から390億ドルのキャッシュ支出の用途を分解すると、大部分はGPUの整備とネットワークであり、ストレージは各サーバーに埋め込まれており、整備購入と共に進行します。会社はストレージの割合を個別に開示していませんが、確認できるのは調達規模がデプロイカード数と同期して拡大していることです。
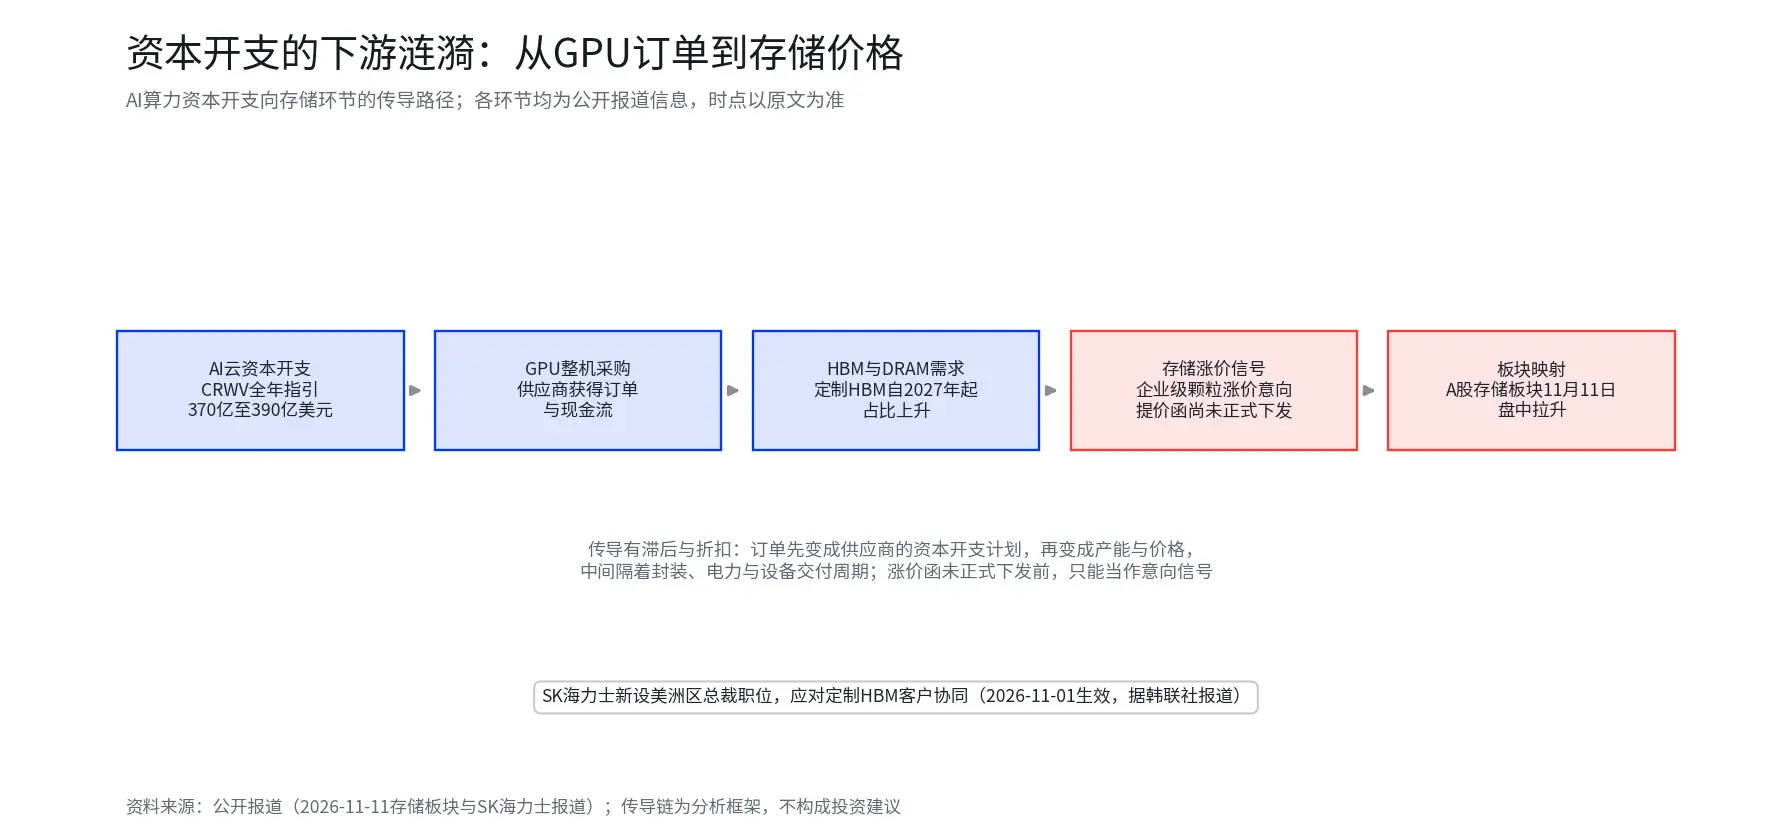
HBMはこのチェーンの中で確実性が高い部分です。会社が開示した情報自体に重みがあります:三四半期のGPUクラウドサービスの収入割合は72%に低下し、GPU調達はNVIDIAなどの供給業者への調達約束として報告書に記載されています;経営陣は電話会議で、来年期限の古いカードは主に更新に向かうと説明し、更新価格は前四半期比で30%から50%上昇しています。この部分はすでに合意された価格の実際の注文であり、再評価する必要はありません。
供給側にも公開された判断があります。TrendForceによる2026年第4四半期の業界分析によれば、2026年のHBM消費量は倍増し、供給と需要がほぼ均衡に近づく見込みです。HBM4の供給増加と供給のひっ迫が2027年の価格を押し上げ、価格交渉権は供給者に偏るでしょう。ストレージメーカーはカスタマイズされたHBMを中心に顧客関係を再構築しています。需要側では、企業が開示した更新契約があり、供給側では業界の緊張した均衡の判断があります。両者が一致すれば、方向性は十分です。この会社の調達が世界のHBM市場でどれほどの比重を占めるかについては、この記事では方向性の判断のみを保持します:単一のAIクラウド会社の需要は、世界の市場における意味はAI需要の真実性を検証することにあり、ストレージ価格に直接影響を与えるものではありません。
最近の公開信号もこのチェーンに落ちています。メディアの報道によれば、11月11日にA株のストレージチップセクターが午後に上昇し、一部の主要企業はすでにチャネル業者に対して企業向けの粒子の値上げ意向を口頭で伝えていますが、正式な値上げ通知はまだ発行されていません。SKハイニックスは10月30日に組織調整を行い、新たにアメリカ地域の社長職を設置し、HBMの研究開発を主導していたアン・ヒョンが就任しました。これは、AIチップメーカーがメモリ設計にますます深く関与している背景があり、カスタマイズされたHBMは2027年からさらに重要になると予想されています。
このチェーンを検証するには、価格信号が現れる順序に従う必要があります:口頭での値上げ意向は第一歩に過ぎず、その後は正式な値上げ通知の発行、契約価格の引き上げ、現物価格の追随が続きます。次のステップに進むごとに、AI計算能力の需要が旺盛であるという判断が一層確認されます。伝達には遅延と割引があり、注文はまず供給者の資本支出計画に変わり、次に生産能力と価格に変わります。その間にはパッケージング、電力、設備の納入サイクルがあります。各段階のリズムは企業の開示に依存せず、ストレージ業界の過去の値上げサイクルの公開経験を参考におおよその順序を決め、具体的なタイミングは企業の発表や第三者の見積もりに基づきます。もし数週間以内に値上げ通知が予定通りに発行されなければ、口頭の意向はチャネルの試探に過ぎない可能性があり、ストレージの値上げに関するこの証拠には疑問符が付くことになります。CoreWeaveの注文の履行品質も再評価が必要です。CoreWeaveを読む人にとって、このチェーンの用途は常にクロス検証であり、もしストレージ価格が弱まれば、注文の履行品質も再評価されるべきです。
七、NBISからCoreWeaveへ、注目すべきキャッシュフロー信号
CoreWeaveが直面している圧力は三つの伝達チェーンに分けられます。株価が下落し債券価格が安定しているのは、主にリスク嗜好の問題です。株と債が同時に下落することは、市場が企業の信用と再資金調達能力を再評価し始めたことを示しています。利息費用が持続的に上昇し、債券価格が低位で安定しているため、圧力が実際の損益計算書に入ります。最悪のシナリオは、三つのチェーンが同時に起動し、金利環境が浮動金利の資金調達コストを上昇させ、債券利回りが再び15%に近づくことで親会社の資金調達が高くなり、リスク嗜好の収縮が株式資金調達のウィンドウを狭めることです。その時、顧客の前払い、プロジェクトレベルの資金調達、運営キャッシュフローの三つの足が同時に圧力を受けることになります。
もし信用価格が回復し、WACDが引き続き低下し、旧GPUの更新価格が依然として高位にある場合、この反発はより多くのキャッシュフローの検証を得ることになります。逆に、前払いが減少し、資金調達コストが上昇し、旧GPUの更新価格が同時に下落する場合、1330億ドルの注文は逆に圧力となります:企業はより多くの注文のために前もってより多くの資本を投入しなければならず、1ドルの注文から残るキャッシュはますます少なくなります。以上は追跡フレームワークに過ぎず、投資のアドバイスを構成するものではありません;単一の指標では方向性を判断するには不十分であり、結論は四半期ごとに確認して更新されるべきです。
最後に:1330億ドルは問題ではなく、誰がそれを支払うかが問題
CoreWeaveの第3四半期の報告は、計算能力が値上がりし、利益率も急速に上昇できることを証明しました;しかし、注文が軽資産として株主のキャッシュフローに変わることができることはまだ証明されていません。利益率が10%を超えるのは株式市場が再評価する理由であり、高金利と巨額の資本支出は債券市場が依然として慎重である理由です。
1330億ドルはCoreWeaveの手元の現金ではなく、先に資本を投入し、資金調達コストを支払い、徐々に履行される契約の総額です。評価すべきは注文の名目額ではなく、注文が履行された後にどれだけの自由キャッシュフローが残るかです。この会社にとって、注文の増加自体は最大の変数ではなく、注文の増加と資金調達能力のどちらがより早く進むかが重要です。
今夜のNebiusの財務報告は、この問題をAIクラウドセクター全体にさらに押し進めるでしょう:もし顧客の前払い、投資適格契約、そしてより軽い資金調達構造が本当にNebiusが高速拡張時に株主資本を少なく占有できるのであれば、CoreWeaveの評価割引は単なる市場の感情ではなくなります;逆に、Nebiusも同様に資金調達を続けなければ注文を履行できないのであれば、市場が最終的に取引するのは「誰の注文が多いか」ではなく、「誰がAI需要を真の自由キャッシュフローに変える能力があるか」です。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中で述べた時点までの公開資料に基づいて整理されています。関連する市場データ、予測および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資のアドバイス、投資研究、勧誘、募集またはいかなる証券、投資商品または取引戦略の推奨を構成するものではなく、いかなる投資決定の根拠としても使用されるべきではありません。金融市場にはリスクが存在し、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を代表または保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。
 リスク警告 リスク警告