SemiAnalysis 再砍 AI 計算力資本支出予測:2029 年下方修正 41%、2030 年は 9230 億ドルのみ残る
 核心的な視点

 SemiAnalysisの最新モデルは、2028年から2030年の世界のAIアクセラレーターの資本支出予測をそれぞれ28%、41%、40%引き下げ、2030年には1.531兆ドルから9230億ドルに減少するとしています。NVIDIAはロジックチップの出荷削減の66%を占め、Feynmanの平均販売価格の仮定は約11万ドルから7.8万ドルに引き下げられました。
世界のAI計算力セクターが血洗されている中、半導体研究機関SemiAnalysisが再び一歩踏み込んできました。
最新のモデル更新では、世界のAIアクセラレーターの資本支出、出荷、HBM需要、電力需要が大幅に下方修正されました。
その中でも、2028年から2030年の調整幅が最も顕著です:2028年の資本支出予測は28%下方修正され、2029年と2030年はそれぞれ41%と40%下方修正されました。
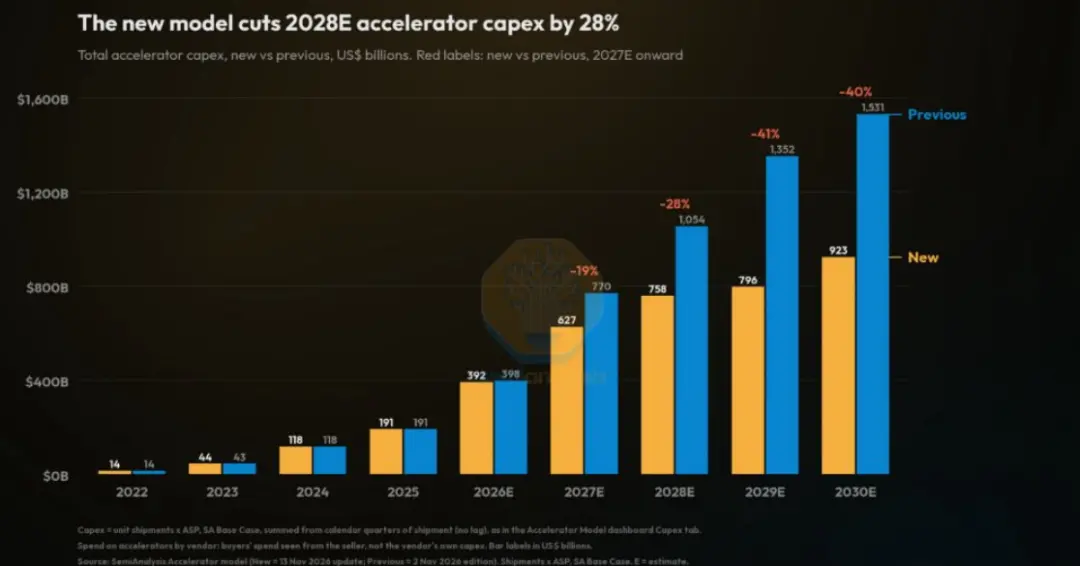
新しいモデルの試算によれば、2030年の世界のAIアクセラレーターの資本支出は、以前の予測の1.531兆ドルから9230億ドルに減少し、6080億ドルの減少となります。
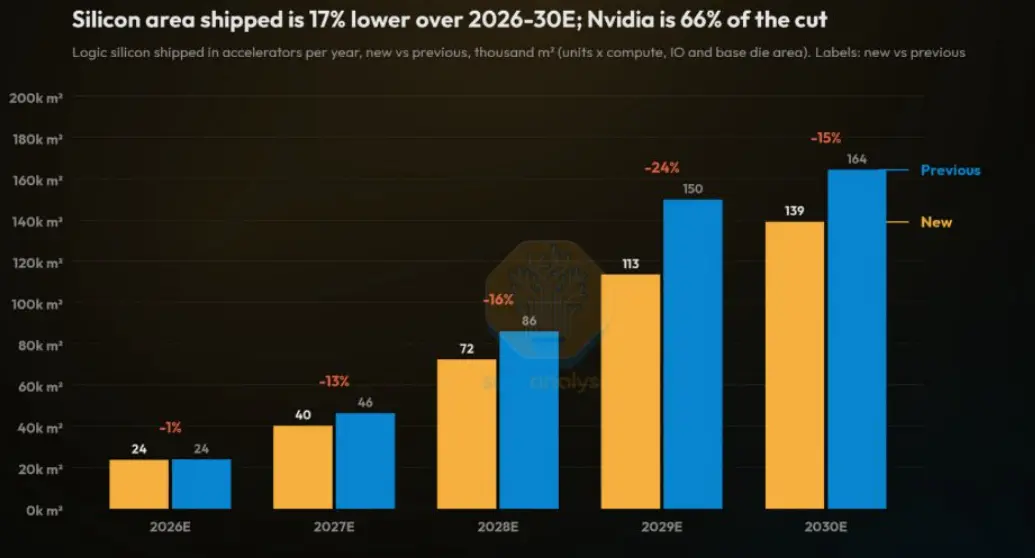
同時に、2026年から2030年のアクセラレーター用ロジックチップの出荷面積の累計予測は17%下方修正され、NVIDIAがその中で66%の削減幅を占めています。
この数字の衝撃は、まず市場が以前のAIインフラストラクチャの「無限拡張」という物語が打破されたことに現れています。
過去2年間、資本市場は一般的にクラウドプロバイダーとAIラボが引き続き非常に高い強度で計算力投資を追加し、GPU、HBM、光モジュール、データセンターの電力、液冷などの評価が再評価されると仮定していました。
しかし、SemiAnalysisの修正は、2026年の資本支出予測が基本的に安定していることを示しており、実際に明らかな転換点が現れるのは2027年以降、特に2029年と2030年の年間投資規模が1兆ドルを超えるはずが、今や8000億ドルから9000億ドルの範囲に下方修正されました。
下方修正の背後には三重の理由があります:
第一に、AI収益の成長が鈍化しています。最前線のAIラボは第3四半期に新たな年間定常収益の成長率が低下し、機関はToken収益が高額な計算力コストを持続的にカバーできるか再評価することを促しています。
第二に、資金調達環境が厳しくなっています。債務および株式投資者は、クラウドサービスプロバイダーの長期的な調達約束が欠如しているプロジェクトに対してより慎重になっており、これがデータセンターの土地、電力、建物の開発に影響を与えます。
第三に、米国の規制と接続制約が厳しくなり、2027年下半期から2028年上半期に稼働予定のデータセンターのうち、5.8GWが遅れると予想されています。
産業チェーンへの影響は均等には分布していません。
NVIDIAが受ける衝撃は最大で、出荷予測が大幅に下方修正されるだけでなく、新世代のFeynmanシリーズ製品の平均販売価格の仮定も大幅に引き下げられました。
例えば、Feynmanの平均販売価格は約11万ドルから約7.8万ドルに下方修正され、Feynman Ultraは約17.5万ドルから約9.8万ドルに下方修正されました。
これは、AIチップの競争が「誰が生産能力を持っているか」から「誰のコストパフォーマンスが高いか」に移行していることを示しており、TPU、Trainium、AMD GPUなどの代替プラットフォームがNVIDIAの価格決定権を弱めています。
HBMと電力需要の同時下方修正も注目に値します。
2028年の世界のHBM出荷量予測は30%下方修正され、2030年のAIアクセラレーターの電力需要は34%下方修正されました。
これは、ストレージと電力セクターが価値を失ったことを意味するのではなく、産業チェーンが生産能力と電力を争うのではなく、リターンに基づいて生産能力を配置する方向に移行していることを示しています。
HBMはAIアクセラレーターの材料リストにおいて依然として高い割合を占めており、HBM4、先進的なパッケージング、カスタマイズされたストレージには依然として構造的な機会があります。電力側のボトルネックも完全には消えませんが、注文のリズムは具体的なプロジェクトの接続進捗により依存するようになります。
市場にとって、この一連の下方修正は、むしろ早期のデフレ調整のように見えます。
以前、市場はAI計算力投資を一方的な上昇曲線として理解しやすかったですが、現実にはそれは収益の検証、資金調達の制約、電力の接続、チップの効率、競争の状況の影響を受けます。
今後は、クラウドプロバイダーの資本支出の指針、アクセラレーターの注文の可視性、HBMの契約価格の変動、データセンターの接続待機時間、推論負荷が総計算力に占める割合を重点的に観察する必要があります。
もし推論需要が引き続き成長し、単位計算力コストが低下し、有効利用率が向上すれば、産業チェーンは依然として構造的な支援を受けるでしょう。もし長期的なプロジェクトのリターンが検証できない場合、資本支出の予測はさらに修正される可能性があります。
現在、世界のAI計算力セクターは苦痛の評価下方修正とバブルの破裂段階を経験しています。
それでも、この段階が完了したかどうかは不明で、評価は見た目には大きく下がっているように見えますが、問題は評価モデルの予測パラメータが同時に下方修正されているかどうかです。もしそうでなければ、評価は実際には過小評価されていない可能性があります。
最善の方法は、市場が自らクリアするのを辛抱強く待つことです。
期待できるのは、市場の慣性が往々にして過剰になることで、悪材料が多い中、AI計算力セクターが大幅に後退していますが、市場が過度に修正すれば、評価が本当に極端に低い位置に押し込まれ、さまざまなレバレッジ資金や売り圧力が整理され、空売りポジションが歴史的な高水準にある場合、逆に暴利反発をもたらす可能性があります。
この機会がいつ訪れるかは、市場に答えを委ねるしかありません。
 リスク警告 リスク警告