中国企業の決算週:Baidu AI Cloudの収入が94%増加、次は誰が成長を利益に変えられるのか?
文章来源:BIT特邀分析師
百度は11月16日に最初に決算を発表し、AI事業の収入は一般的な事業収入の53%を占め、AIクラウドインフラの収入は前年同期比で94%増加したが、資本支出は依然として営業キャッシュフローを上回っている。今晩、京東、テンセント音楽が引き継ぎ、11月19日にはアリババ、ピンドゥオドゥオ、ネットイースが集中して発表する。決算週で本当に注目すべきは、収入や1株当たり利益だけではなく、成長がどこから来るのか、利益率が改善できるのか、キャッシュフローが追いつくのか、そして経営陣が次の段階に対する指針をどう考えているのかである。
一、決算週が正式に集中期に突入:市場は成長を見ることから実現を見ることへシフト
中概株のこの決算週の注目点は、数社のインターネット大手が集中して業績を発表するだけでなく、異なる会社の成長ロジックが同時に変化していることである。百度は11月16日に最初に決算を発表し、京東、テンセント音楽が今晩引き継ぎ、テンセントがその後発表し、11月19日にはアリババ、ピンドゥオドゥオ、ネットイースが集中して登場する。ゴールドマン・サックスの最新の業界判断によれば、中国のインターネットセクターの第3四半期の調整後の純利益は前年同期比で約9%の増加が見込まれ、前の2四半期の前年同期比の減少を終えることができるという。これは市場の関心がインターネット業界が成長を回復しているかどうかから、どの会社の成長が本当に利益に転換できるかへと移行していることを意味する。
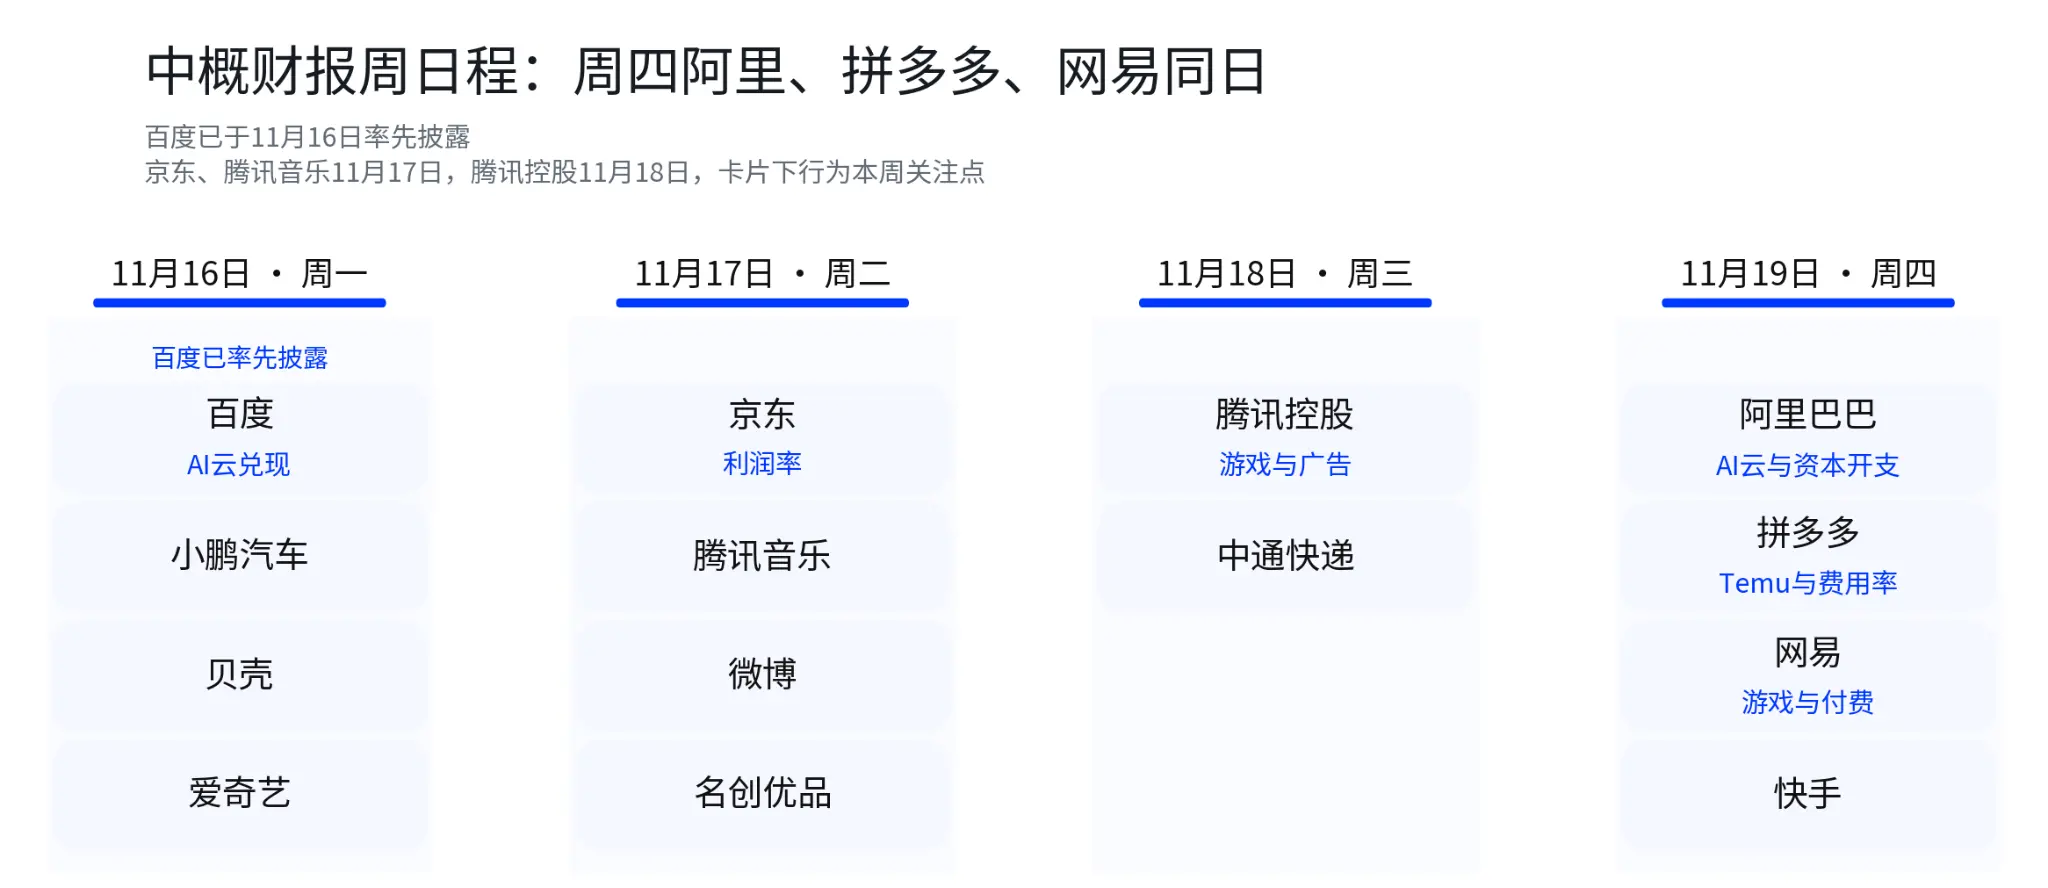
過去に中概株を見る際、最も注目されるのは収入の成長率、GMV、広告収入、ユーザー数、そして取引高であったが、現在は単純に規模を比較することがますます難しくなっている。同じ10%の収入成長であっても、ある会社の利益率が同時に改善し、営業キャッシュフローが増加する一方で、別の会社は成長を得るために資本支出やマーケティング投資を継続的に拡大する必要がある場合、市場が両者に与える評価は異なる。特にAI投資が依然として高水準にある背景の中で、投資家が本当に答える必要がある質問は、成長はどこから来るのか、成長にはどれだけのコストがかかるのか、そしてこの部分の成長が最終的にどれだけの利益とキャッシュを残せるのかである。
したがって、今週の決算を見る際には、各数字を追いかけて期待を超えるものを探すよりも、会社を一つの完全な利益の連鎖の中で観察する方が良い:コアビジネスに新しい成長の駆動力が現れているか、成長が利益率の改善をもたらしているか、利益がキャッシュに転換されているか、資本支出が対応するリターンを生んでいるか、そして経営陣が次の四半期の判断を変えたかどうか。このフレームワークは、今後続々と発表される中概株の決算を検証するのにも適している。
二、百度が最初に決算を発表:広告が22%減少、AIクラウドが初めて本当にギャップを埋める
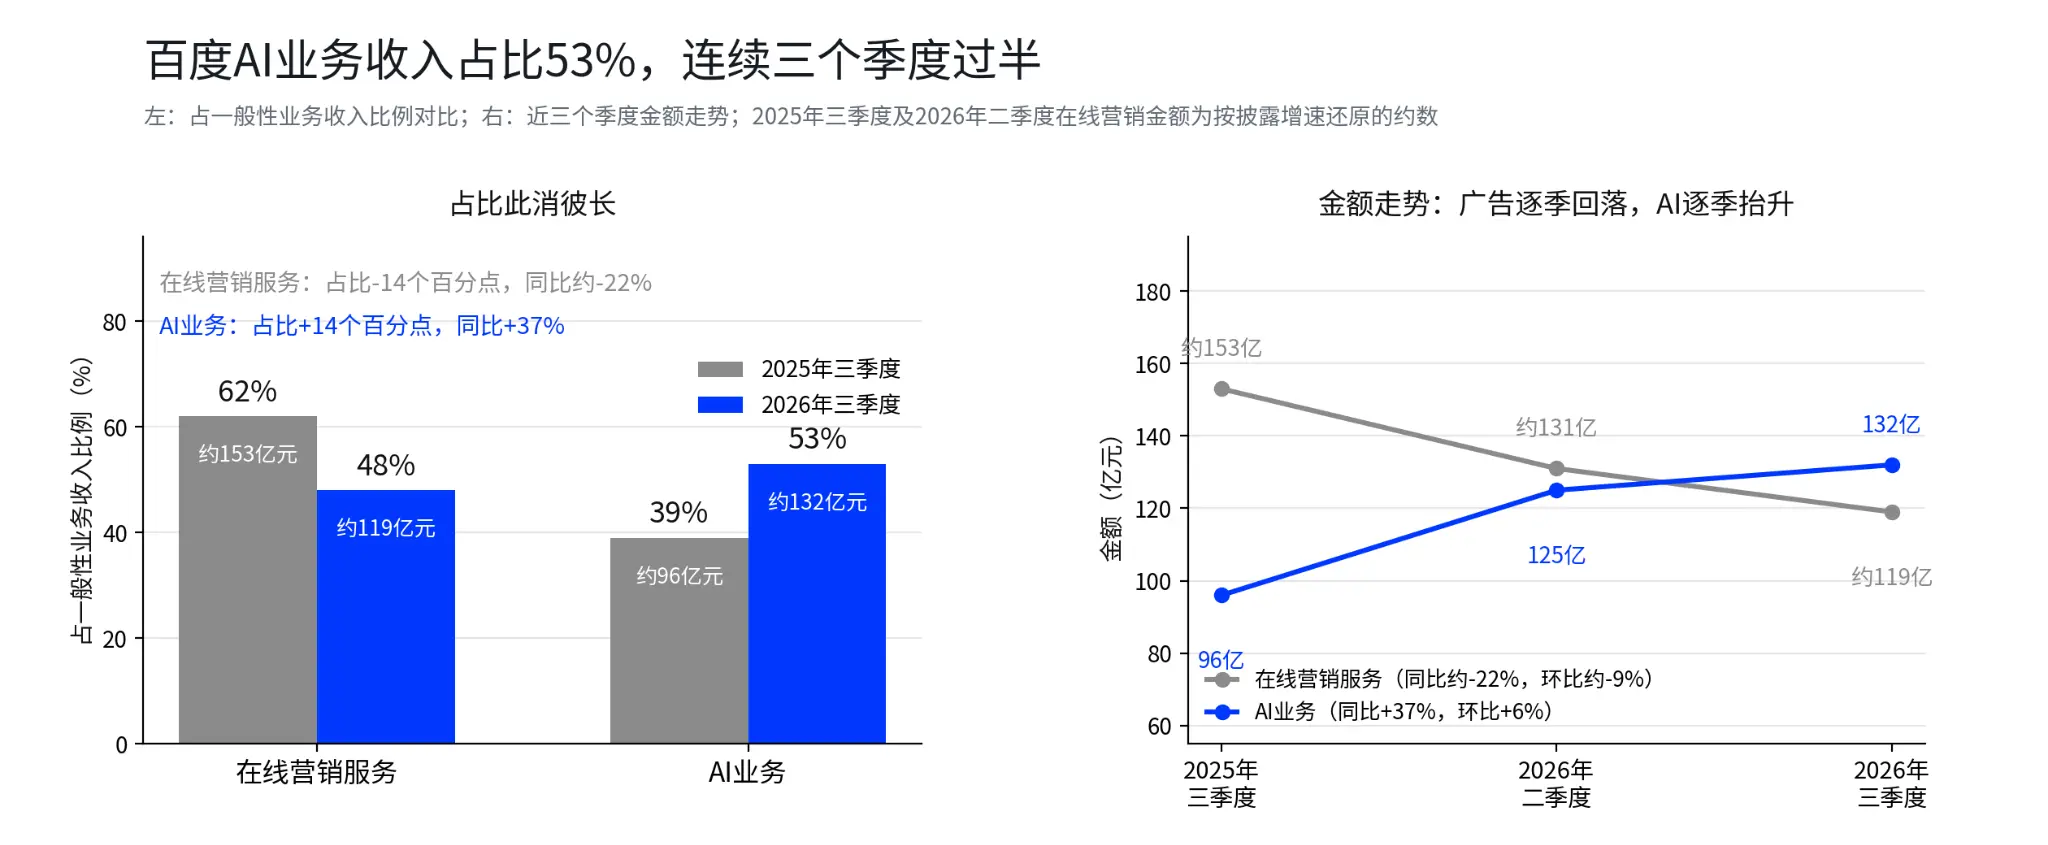
百度の第3四半期の総収入は308.07億元で、前年同期比で1%減少し、全体的なパフォーマンスは強くはないが、収入構造を分解すると、市場は明らかに事業の切り替えを経験している会社を見ている。オンラインマーケティングサービスの収入は119億元で、前年同期比で22%減少し、一般的な事業収入に占める割合は昨年同期の62%から48%に減少した。一方で、AI事業の収入は約132億元で、前年同期比で37%増加し、一般的な事業収入に占める割合は53%に上昇し、3四半期連続で半分を超えた。一見すると総収入は増加していないが、内部では明らかな収入構造の移行が発生している。
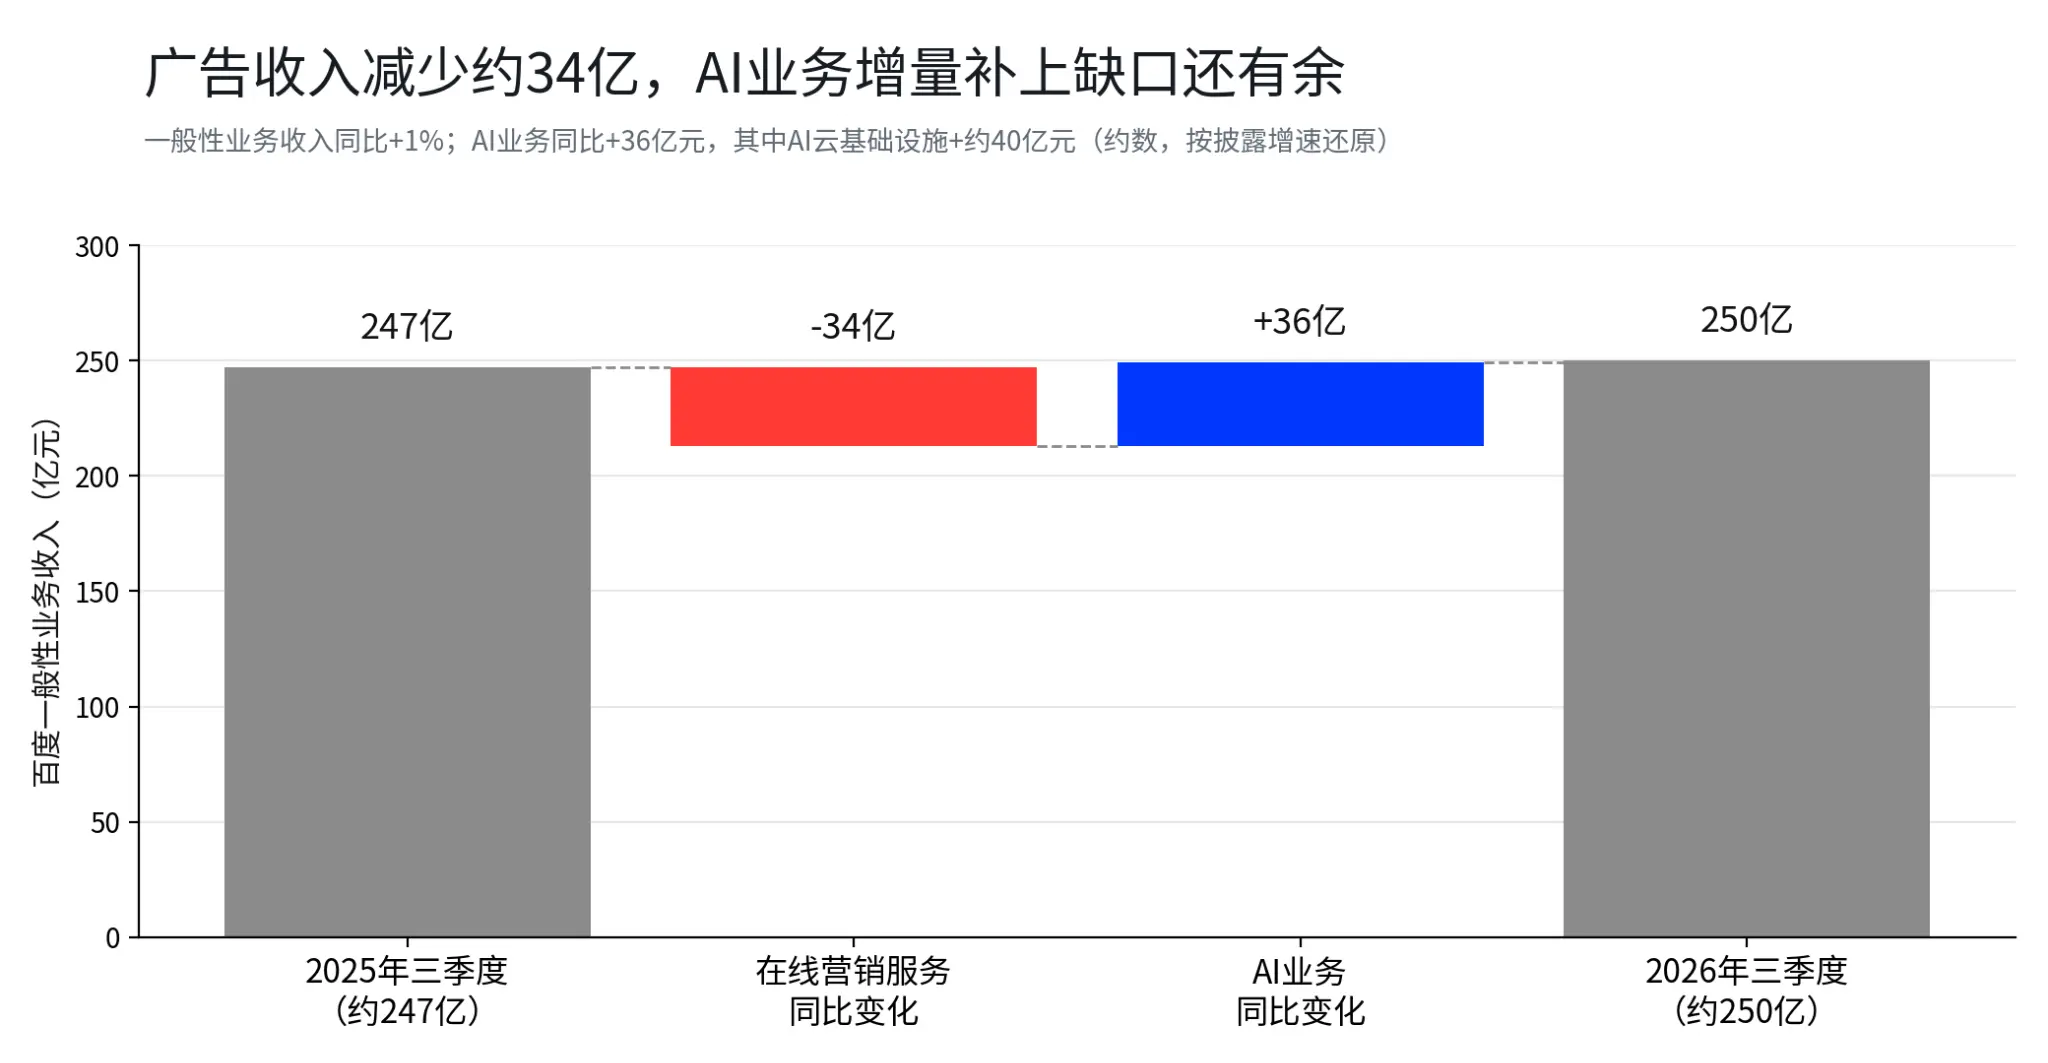
この変化は増量の観点から見るとより直感的である。市場の分項データの推計によれば、AIクラウドインフラの収入は前年同期比で約40億元増加し、オンラインマーケティング収入は前年同期比で約34億元減少しており、AIクラウド事業の新たな収入が伝統的な広告事業のギャップを基本的に埋め、さらに増量に貢献している。第2四半期と比較すると、その時はAIクラウド事業の増量がマーケティング収入の減少を完全に相殺するには至らなかったが、今四半期は百度が初めて旧事業を新事業が受け止める明確な兆候を示した。市場にとって、総収入が前年同期比で1%減少したことを見るよりも重要なのは、これが投資家の百度の将来の収入構造に対する判断を変え始めていることである。
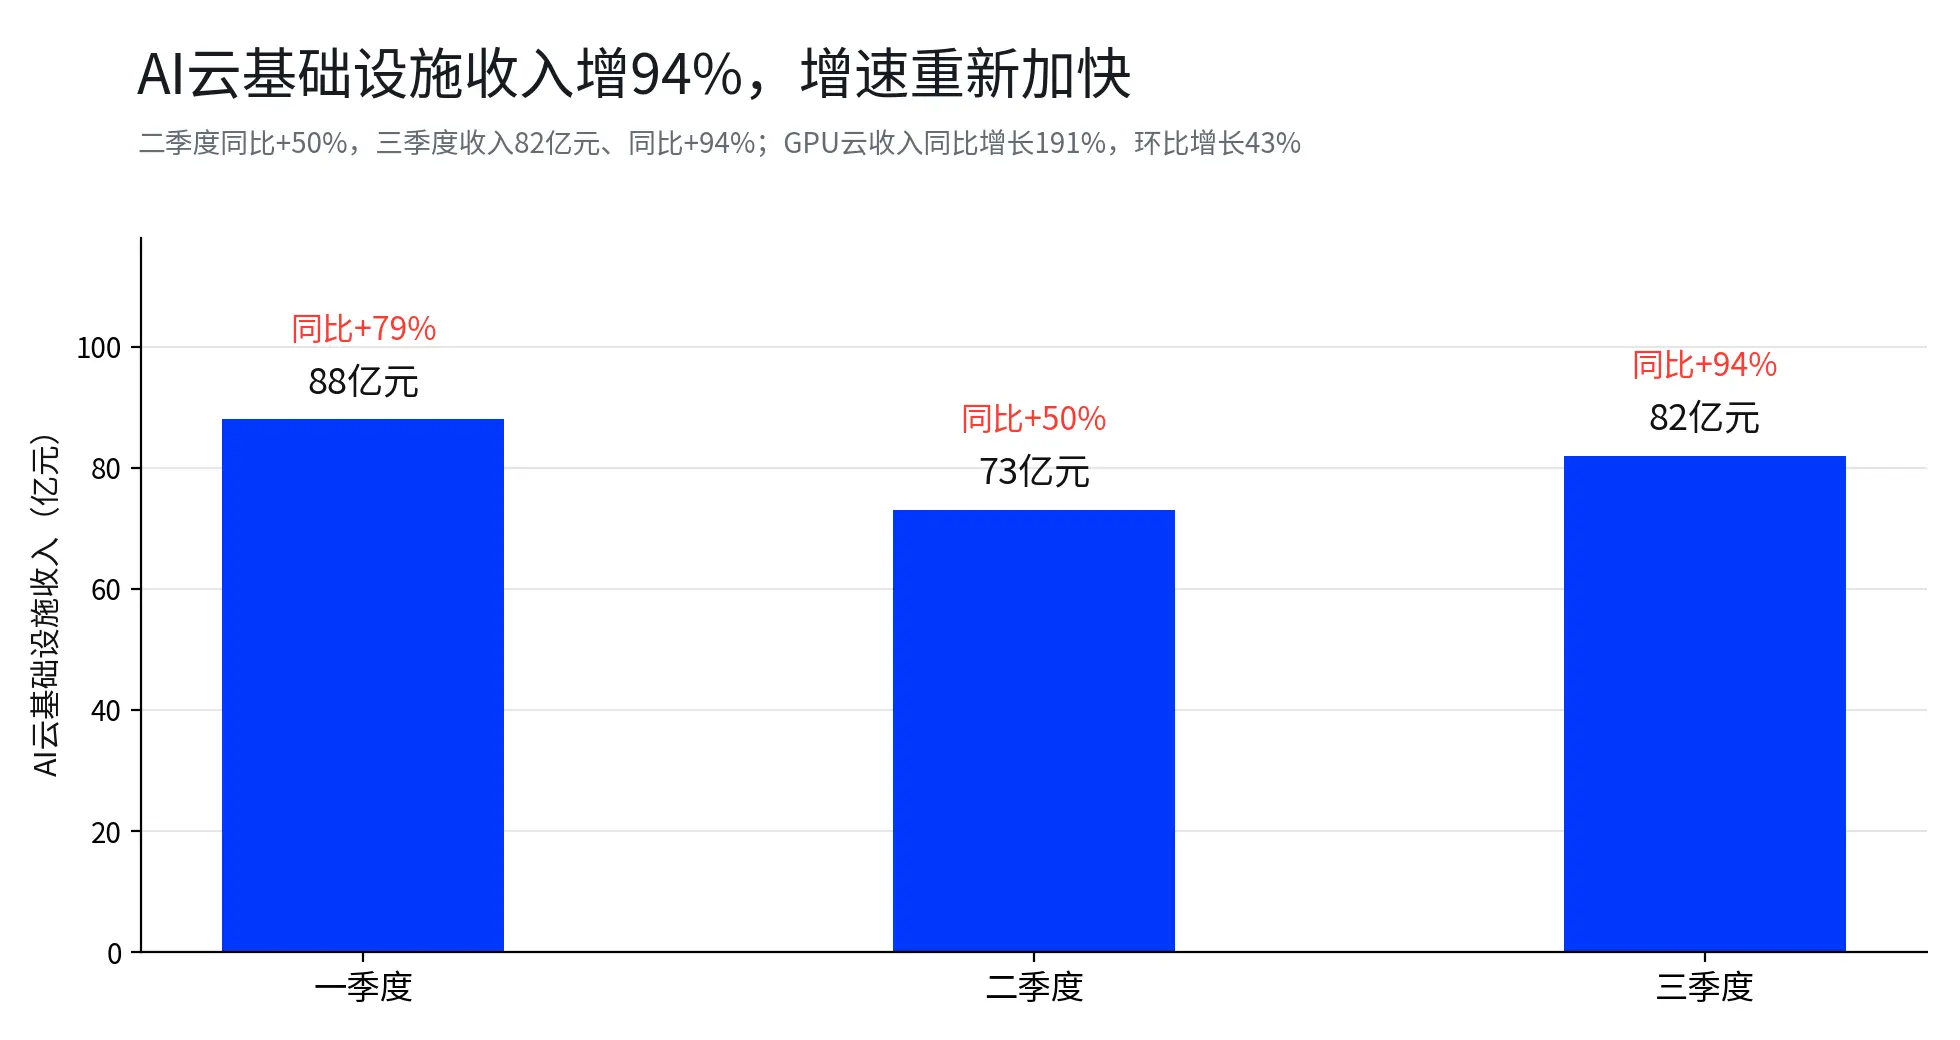
最も注目すべきはAIクラウドインフラである。第3四半期のAIクラウドインフラの収入は約82億元で、前年同期比で94%増加し、第2四半期の約50%の成長率から明らかに加速した。GPUクラウドの収入は前年同期の高基準からも191%増加し、前四半期比で43%増加した。千帆MaaSプラットフォームの外部顧客のトークン呼び出し収入は前年同期比で1159%増加した。一方で、AIアプリケーションの収入は約26億元で、基本的に安定しており、AIネイティブマーケティングサービスの収入は約24億元で、前年同期比で15%減少した。百度のAI事業の成長はすべての環節に集中しているわけではなく、計算能力、クラウドインフラ、モデル呼び出しの需要が現在最も強い成長の環節であり、アプリケーションと伝統的なマーケティング事業は依然として調整期にある。
これが百度のこの決算書で最も研究に値する点である:AI収入の急成長はデータによって検証されているが、AIの成長はまだ利益の成長と完全に等しいわけではない。第3四半期の調整後の1ADSあたりの利益は6.78元で、市場予想の6.02元を上回った。調整後のEBITDAは約44.9億元で、市場予想の39.6億元を上回り、非公認会計基準の営業利益は17.12億元で、営業利益率は6%である。しかし同時に、販売コストは199億元に達し、前年同期比で9%増加し、主にクラウド事業関連のコストとトラフィック獲得コストの増加の影響を受けている。研究開発費は48億元で、前年同期比で7%減少し、販売および管理費は55億元で、前年同期比で17%減少した。会社の営業キャッシュフローは27.78億元で、前年同期比で121%増加し、資本支出は73億元に達し、第2四半期の114億元からは明らかに減少したが、依然として同期の営業キャッシュフローを上回り、自由キャッシュフローはマイナス45.71億元である。
百度のこの決算が本当に残したのは、今後追跡するに値する問題である:AIクラウドは広告の減少による収入のギャップを埋めることができるようになったが、いつさらに利益とキャッシュフローのギャップを埋めることができるのか?もし今後AIクラウドが引き続き急成長を維持し、同時に粗利益率、営業利益率、自由キャッシュフローが改善されれば、市場はAI事業の評価をさらに引き上げる理由がある。もし収入が引き続き増加するが、資本支出が長期的にキャッシュ創出能力を上回る場合、市場は依然としてリターンサイクルに対して慎重であり続けるだろう。
百度アプリの9月の月間アクティブユーザーは6.04億に達し、ラディッシュランは10月までに世界30都市をカバーし、第3四半期の自動運転走行距離は約3400万キロメートルであり、これらのデータは百度が引き続きAIアプリケーションとエコシステムの展開を拡大していることを示している。しかし、株価の観点から見ると、今後数四半期で本当に検証する必要があるのは、収入の成長、利益の成長、キャッシュフローの成長というこの連鎖が通じるかどうかである。これが百度が後の数社の中概株に残した最初の試験である。
三、アリババ、京東、ピンドゥオドゥオ:同じ決算週で、三つの全く異なる問い
次にアリババ、京東、ピンドゥオドゥオが順次業績を発表するが、単純に誰の収入成長率が高いかで順位をつけることはできない。なぜなら、三社は現在異なる利益段階にあり、市場が本当に待っている答えも異なるからである。
アリババの核心的な問題は、AI投資が利益モデルに入ることができるかどうかである。11月19日の決算発表後、市場はグループの収入と1株当たり利益が予想を超えたかどうかを見るだけでなく、クラウド事業の収入、AI関連の需要、クラウド事業の利益率、そして会社のAI資本支出と将来の投資に関する表現を分解して見る必要がある。アリババ傘下の平頭哥半導体事業が香港株式上場を進めることも、AIチップ、計算能力、クラウド事業、資本支出の関係をより注目すべきものにしている。百度は現実的な問題を示した:クラウド収入は急成長できるが、クラウド事業の成長自体もサーバー、GPU、減価償却、運営コストをもたらす。したがって、アリババのクラウド収入の成長率は重要であるが、クラウド事業の利益率が改善されるか、AI需要の成長が利益予想を引き上げ始めるかが、木曜日の市場で最も注目される変数かもしれない。
京東は収入成長と利益効率の関係を見るのに適している。電子商取引の収入自体は規模の指標であるが、物流や即時小売などの新事業への投資、マーケティング費用、サービス収入、営業キャッシュフローは、会社がより多くの投入を使って成長を得ているのか、それともすでに規模の効果を通じて利益を解放し始めているのかをより直接的に反映する。市場は現在、京東に対する関心が消費が回復したかどうかだけでなく、利益が収入を上回り続けることができるかどうかに移っている。報道によれば、ゴールドマン・サックスは京東の第3四半期の純利益が前年同期比で39%増加すると予想しており、最終的なデータが利益の成長率が収入の成長率を明らかに上回る場合、市場の関心はさらに市場シェアから利益能力の改善へと移る可能性がある。逆に、新事業への投資が再び明らかに増加すれば、利益率改善の持続性は再評価される必要がある。
ピンドゥオドゥオは高成長と投入のバランスを見る必要がある。国内の電子商取引競争とTemuの海外事業は、利益に影響を与える重要な変数であるため、決算は収入成長率だけでなく、マーケティング費用、運営投入、利益率を合わせて判断する必要がある。もし収入が引き続き急成長を維持し、同時に費用率が下降し始めれば、市場は会社の将来の利益空間を再評価するかもしれない。もし収入の成長が依然として大規模なマーケティングと海外投入に依存している場合、利益側の圧力は評価の拡張を制限し続ける可能性がある。ピンドゥオドゥオにとって本当に注目すべきは、高速成長の限界コストが下降し始めたかどうかである。
したがって、この三社は同じ決算週にいるが、それぞれ異なる三つの問いに答えるべきである:アリババはAIクラウドが収入成長から利益成長へと移行できるか、京東は経営効率が利益を解放し続けることができるか、ピンドゥオドゥオは高成長と投入の間でより良いバランスを見つけることができるか。これは単純に三社の誰の収入成長率が最も高いかを比較するよりも、決算が株価に本当に影響を与える場所に近い。
四、決算前に市場が何に賭けているかを見て、決算後に何を再評価する必要があるかを見る
決算が発表されるのは過去三ヶ月の経営結果であるが、株価は未来の数四半期を取引している。したがって、決算前の最も重要な作業は、数字を予測することではなく、市場がすでに何の期待を株価に織り込んでいるのかを明らかにすることである。
もし市場がある会社の収入、1株当たり利益、AI事業の成長に非常に高い期待を寄せている場合、その会社がたとえ二桁成長を実現しても、将来の期待をさらに上方修正しなければ、株価は好材料の実現を示す可能性がある。逆に、市場が以前に期待を下方修正している場合、その会社が利益率、キャッシュフロー、または次の四半期の指針において前向きな変化を示せば、利益予測の上方修正を引き起こす可能性がある。つまり、決算取引の核心は、実際の結果が元の期待に対してどれだけ変化したかである。
百度は非常に良いケーススタディである。決算発表前、市場はすでに広告事業が明らかに弱まることを予期しており、機関が注目していた核心的な問題はAIとクラウド事業が伝統的な広告の圧力を相殺できるかどうかであった。最終的に百度の収入は基本的に期待に沿ったが、調整後の利益は市場予想を明らかに上回り、さらに重要なのはAI事業が一般的な事業収入の53%を占め、AIクラウドインフラの収入が94%増加したことである。本当に市場の判断を変えたのは、収入構造が変化したことである:AI事業は十分な規模を持ち始め、伝統的な事業の減少を相殺できるようになった。
これが今週他の会社の決算前に行うべき準備である。アリババはクラウド事業の収入、AI需要、資本支出の期待を事前に注視する必要がある。京東は収入、利益率、新事業への投入を見なければならない。ピンドゥオドゥオはTemuと国内事業の投入が利益率に与える影響を重点的に観察する必要がある。テンセント音楽、ネットイースなどのコンテンツプラットフォームは、有料ユーザー、ARPU、コンテンツコスト、キャッシュフローにもっと注目すべきである。こうすることで、決算が発表された後、投資家は市場が元々心配していた問題が改善されたか、元々期待されていた成長が実現されたか、新しい成長の源が現れたかを直接判断できるようになる。
五、真に掘り下げるべきは、利益率とキャッシュフローがついてくるかどうか
売上高は財務報告の入り口ですが、利益率とキャッシュフローが成長が最終的にどれだけの価値を残すかを決定します。特に現在AI投資サイクルにある中国のテクノロジー企業にとって、収入の成長と利益の成長の間には明らかな時間差が存在する可能性があり、資本支出と自由キャッシュフローの間にも段階的な乖離が見られるかもしれません。したがって、収入の成長を見ただけで直接的に評価の上昇を推測することはできません。
利益率はまず成長の効率を反映します。もし収入が20%増加しても、粗利益率が低下し、販売費用が大幅に増加すれば、新たな収入は相応の利益の増加をもたらさない可能性があります。もし収入が一桁増加するだけでも、粗利益率と営業利益率が持続的に改善し、同時に一株当たり利益と自由キャッシュフローが急速に増加すれば、市場は同様により高い評価を与える可能性があります。市場が本当に支払う意欲があるのは、収入の成長がどれだけの利益を残せるかです。
キャッシュフローはさらに利益を検証する重要な指標です。純利益は減価償却、株式インセンティブ、投資収益、為替、一次的なプロジェクトの影響を受ける一方で、営業キャッシュフローは主な事業が実際にキャッシュを創出する能力により近いです。百度の第三四半期の営業キャッシュフローは27.78億元で、前年同期比121%の成長を示し、明らかな改善が見られましたが、資本支出は73億元に達し、自由キャッシュフローはマイナス45.71億元で、AI投資が依然として高水準にあることを示しています。この数字は単純なネガティブ要因ではなく、AIクラウド事業がまだ拡張段階にあることを示していますが、これは市場が次に観察する必要があることを意味します:これらの資本支出がより高い収入と利益をもたらすことができるのか、そしてキャッシュフローがいつ反転するのか。
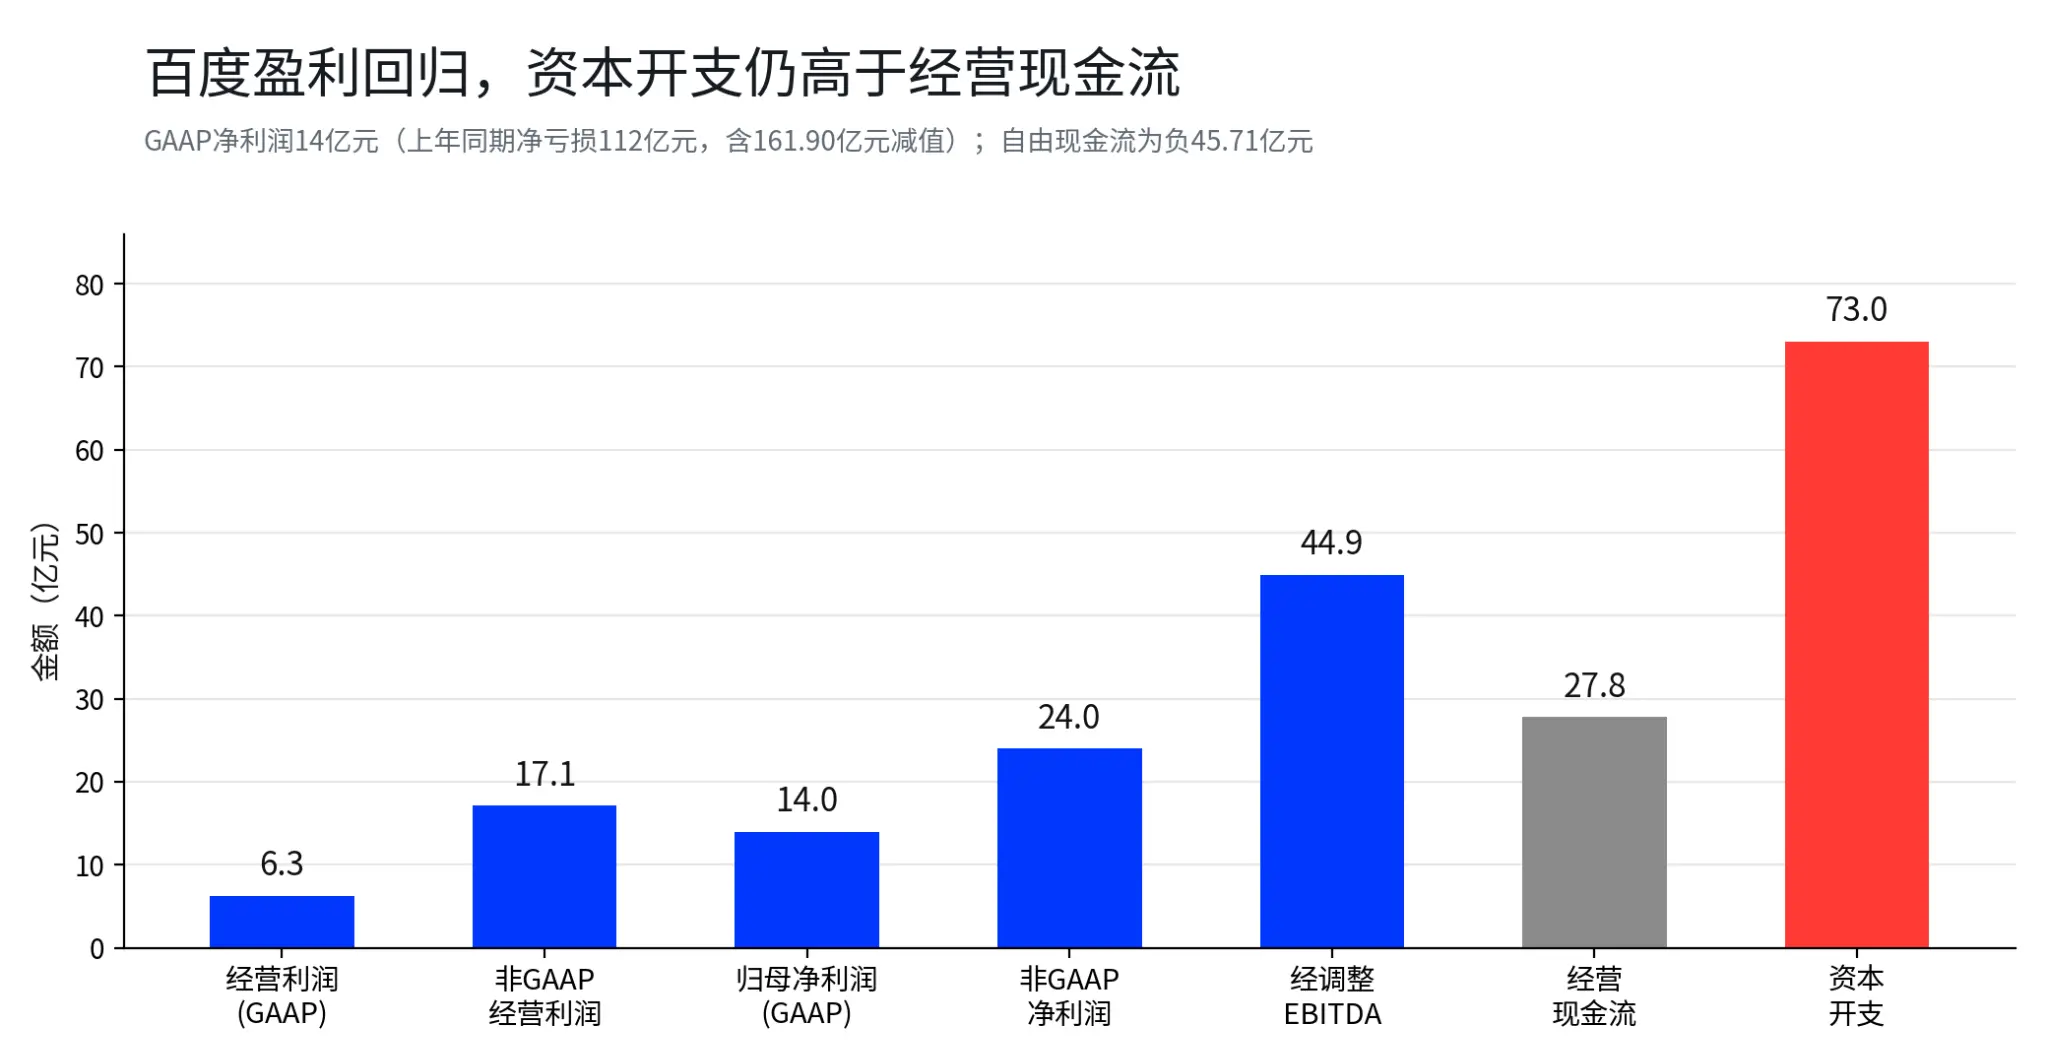
資本支出も孤立して見ることはできません。AI企業がGPU、データセンター、サーバーへの投資を増やすことは、需要が急成長している段階では積極的な拡張と見なされるかもしれません。もし収入、注文、顧客の需要が同時に増加すれば、市場はそれを将来の収入のための前倒しの配置と理解するかもしれません。しかし、資本支出が継続的に増加し、収入の成長率、利益率、キャッシュフローが同時に改善しない場合、リターンのサイクルが長引くことで評価の圧力が生じます。したがって、今週の財務報告で最も注目すべき組み合わせは、収入の成長、利益率の改善、営業キャッシュフローの成長が同時に現れるかどうかです。
六、財務報告の真の取引ウィンドウは、期待が強制的に修正されるときに現れることが多い
投資家にとって、財務報告週に最も陥りやすい誤解は、一株当たり利益が予想を上回ると株価が上昇すべきだと考え、収入が予想を下回ると価格が下落すると思うことです。実際、市場はしばしば結果の一部を事前に取引しており、価格を動かすのは財務報告が未来の利益予測にどれだけの変化をもたらしたかです。
財務報告後の判断を一つのチェーンに凝縮することができます:実際の収入と一株当たり利益は予想に対してどうか、コアビジネスに構造的な変化があったか、利益率は改善されたか、経営陣の次の四半期と年間の指針に変化があったか。過去の業績が良好でも、会社が将来の指針を下方修正すれば、市場は依然としてポジションを減らす可能性があります。過去の数字が普通でも、今後数四半期の利益予測が上方修正され始めれば、株価は逆により大きな再評価の余地を得る可能性があります。
百度はこの典型的なケースです。総収入は前年同期比で1%減少し、見出しだけでは目立ちませんが、AI事業の比率が53%に上昇し、AIクラウドの収入が94%増加したことで、市場は百度の将来の収入構成を再考し始めました。もし今後数四半期でAIクラウドの急成長が利益率と自由キャッシュフローに伝播するのが見られれば、これは利益モデルが変化する可能性があることを意味し、単一の四半期の業績改善を超えることになります。逆に、AI事業が引き続き急成長し、大量の資本投入が必要であれば、市場はより慎重な評価枠組みを維持し続けるでしょう。
したがって、財務報告で最も取引すべきポイントは、市場が元の利益予測を修正することを強制したかどうかです。これが、財務報告前に期待を研究し、財務報告後に指針を研究する必要がある理由であり、単に発生した数字を見るだけではありません。
七、今週の進め方:百度の答えから、次に期待差が現れる可能性のある会社を見つける
今週の観察は、誰が新しい利益のドライバーを持っているかに焦点を当てることができます。百度はすでに結果を出しましたので、次にAIクラウドの高成長が利益とキャッシュフローに伝播するかどうかを検証し続け、伝統的な広告収入の減少幅が縮小し続けるかを観察する必要があります。アリババは今週のAIの主な検証ポイントであり、AIクラウドの成長、資本支出、クラウド事業の利益率がより良い組み合わせを形成できるかに注目します。京東は消費需要、サービス収入、利益率、新規事業の投入の変化を重点的に観察します。拼多多はTemuと国内のeコマースの投入が費用率と利益に与える影響に注目する必要があります。テンセント音楽、NetEaseなどのコンテンツプラットフォームの重点は、ユーザーの支払い、ARPU、コンテンツコスト、キャッシュフローです。
より重要なのは、財務報告前の取引と財務報告後の取引を分けることができるということです。財務報告前、市場は期待と潜在的な触媒を取引しており、どの会社が十分に価格設定されているか、どの会社の期待が依然として低いかを判断することが重要です。財務報告後、取引の論理は実際の結果、経営陣の指針、未来の利益予測が調整が必要かどうかに移ります。以前に大きな上昇幅を持ち、市場の期待が非常に高い会社にとって、業績が予想を上回ることは元の評価を維持するだけかもしれません。一方、以前は期待が低く、ファンダメンタルズが改善し始めた会社にとって、利益率の転換点、キャッシュフローの改善、または指針の上方修正は、逆により大きな再評価の余地をもたらす可能性があります。
これが今回の中国株の財務報告週で最も注目すべき点です:市場はもはや中国株全体の好転を取引するだけでなく、企業間の利益の分化をさらに取引する可能性があります。AI投資、消費の回復、プラットフォーム競争が徐々に損益計算書に入る中で、誰が収入の成長を利益とキャッシュフローに転換できるかが、持続的な評価の支えを得る機会を持つことになります。
最後に:次の段階は誰が成長を残せるかが勝負
百度は財務報告週全体の参考となるケースを示しました:伝統的なオンラインマーケティング収入は前年同期比で22%減少し、AI事業の収入は一般的な事業収入の53%を占め、AIクラウドインフラの収入は前年同期比で94%増加し、新しい事業がますます重要な成長の責任を担い始めていることを示しています。しかし、資本支出は依然として営業キャッシュフローを上回り、自由キャッシュフローは依然としてマイナスであり、AI収入の急成長が完全に利益に転換されるまでには、まだ検証が必要なプロセスがあります。
今後、アリババ、京東、拼多多、NetEaseなどの会社の財務報告は、この検証をさらに拡大します。市場が本当に探し求めているのは、誰が収入構造の改善、利益率の向上、キャッシュフローの改善、未来の指針の上方修正の組み合わせ信号を示しているかです。
この一連の財務報告週を観察のチェーンに凝縮すると、次のようになります:収入は成長を見、ビジネス構造は方向を見、利益率は効率を見、キャッシュフローは実現を見、資本支出は未来の投入を見、経営陣の指針は次の段階の期待を見ます。
もしある会社がこのチェーンを徐々に通過させることができれば、財務報告は単なる業績発表ではなく、次の段階の評価の再価格設定の起点となる可能性があります。
免責事項:この記事の内容は一般的な情報および市場コメントのためのものであり、文中に記載された時点での公開資料に基づいて整理されています。関連する市場データ、期待および確率は市場の状況に応じて変動する可能性があります。文中で引用された第三者機関、アナリストまたはその他の人物の見解および投資戦略は、特定の時点における関連する第三者の見解を表しており、BITの見解や推奨を代表するものではありません。この記事は投資の助言、投資研究、勧誘、勧誘または任意の証券、投資商品または取引戦略の推奨を構成するものではなく、また任意の投資決定の根拠として使用されるべきではありません。金融市場にはリスクがあり、証券価格および市場のパフォーマンスは変動する可能性があり、過去のパフォーマンスおよび過去の市場動向は将来の結果を示すものではなく、保証するものではありません。投資家は自身の状況に基づいて関連するリスクを独立して評価し、必要に応じて専門的な意見を求めるべきです。BITの香港株取引サービスは香港居住者またはその他の制限された法的管轄区域のユーザーには提供されません。
 リスク警告 リスク警告