グレースケール:ビットコインと暗号資産の組み合わせの価値を再評価する
 核心的な視点


 Grayscaleは、Bitcoinのボラティリティが約40%の中間に低下し、一部の米国株の大型株の範囲に入ったと指摘しています。収益はファットテールとモメンタムの特徴を示し、少数の取引日が長期的なリターンを支配しています。ボラティリティ調整後、下落は株式や債券よりも極端ではありません。従来のファクターはその説明力が低く、小規模な配分が歴史的にポートフォリオの効率を向上させました。セクターの相関性が低下し、リーダーシップのローテーションが進み、暗号はもはや単一のBitcoinベータではなくなりました。
著者:Zach Pandl, Charlie Perkins、Zach PandlはGrayscaleの研究責任者、Charlie PerkinsはGrayscaleの研究アシスタント(CFA)
編纂:谷昱、ChainCatcher
ビットコインは15年前、さらには10年前の資産ではなくなりました。ビットコインおよびより広範な暗号資産カテゴリーへの投資リスクは、新たな視点で考慮されるべきです。
過去10年間で、ビットコインの実際のボラティリティは大幅に低下し、現在は米国の大型株のボラティリティの範囲内にあります。
ビットコインのリターンは双方向で極端な変動を示しやすく、強いモメンタムはリターンの集積を引き起こし、反転もしばしば非常に急速です。ごく少数の日がビットコインの複合リターンに決定的な影響を与えています。
パーセンテージで見ると、ビットコインの下落は依然として深刻ですが、その高い基礎ボラティリティに基づいて調整すると、株式や債券に対してはそれほど極端ではないことがわかります。
伝統的な市場要因がビットコインのリターンを説明する力は、株式、債券、またはプライベートアセットに対するそれよりもはるかに低く、これがポートフォリオの分散ツールとしての潜在的な役割を支えています。
歴史的なバックテストは、ビットコインを適度に配分することでポートフォリオの効率を向上させ、ボラティリティや最大下落を比例的に増加させないことを示しています。
投資機会はビットコインに限られません:ビットコインは暗号業界のリターンの差異を約半分しか説明できず、相関関係は初期の高点から後退し、各資産間の先行パフォーマンスはローテーション状態を示しています。
暗号資産はしばしば時代遅れのリスク視点で評価されています。多くの資産配分者は依然としてビットコインを独特の極端なボラティリティを持つ資産と見なし、そのパフォーマンスは高レバレッジリスク資産の取引のようであり、より広範な暗号分野を単一の無差別なリスクエクスポージャーと見なしています。すべての前提は再考に値します。時間が経つにつれて、ビットコインの市場構造、投資家グループ、そしてより広範な資産カテゴリーにおける役割は実質的に変化しました。
配分者にとっての核心的な違いは、単一のボラティリティとポートフォリオリスクの違いにあります。ボラティリティは資産自体の変動幅を測定しますが、ポートフォリオリスクはそれがなぜ変動するのか、いつ変動するのか、そしてこれらの変動が既存のエクスポージャーと重なっているかどうかに依存します。ポートフォリオの視点から見ると、ビットコインのボラティリティは最小化すべきリスクであるだけでなく、差別化されたリターンの源を示す可能性があります。
本報告書は、暗号資産リスクを4つの次元から考察します:
ビットコインは18年をかけて成熟してきた:ビットコインのボラティリティはどのように進化したか
表面的なボラティリティを超えて:モメンタムとテール行動がそのリターン分布のどの特性を明らかにするか
ビットコインを用いたポートフォリオの多様化:ビットコインは多様化されたポートフォリオとどのように相互作用するか
ビットコインを超えた多様化配分:より広範な暗号分野はどれほど差別化されているか
各種の証拠は、この資産カテゴリーの成熟速度がそれを評価するための多くの分析フレームワークを超えていることを示しています。我々は、今日の資産カテゴリーの現状に基づいて、10年前の状況ではなく、リスクフレームワークをカスタマイズする価値があると考えています。
ビットコインは18年をかけて成熟してきた
ビットコインはそのボラティリティで早くから知られていました。初期の発展段階では、数十億ドル規模の市場に対して、そのボラティリティはしばしば100%を超え、時には200%に近づくこともありました。[1] 18年の発展の中で、市場価値と流動性が増加し、機関投資家の参加が増え、ビットコインの上場投資商品(ETP)などのより安全な投資ツールが登場し、規制の明確さが向上することで、より成熟した取引環境が形成されました(図表1)。現在、その実際のボラティリティは40%の中間にあり、初期のサイクルの三桁の高点からは大幅に低下しています。現在投資家が得られるビットコインのリスク特性は、10年前とは完全に異なります。
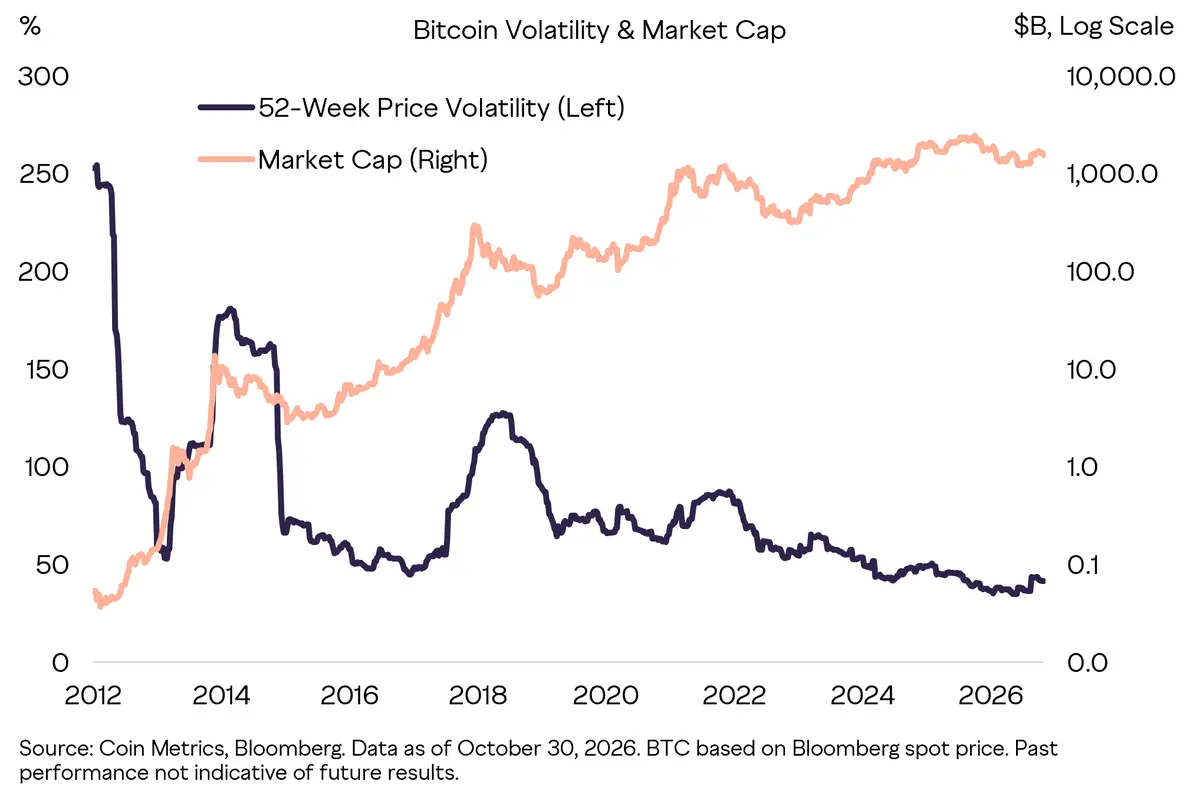
図表1:市場価値の増加に伴い、ビットコインのボラティリティは持続的に低下
人々はビットコインのボラティリティをS&P 500指数と比較することがよくありますが、指数内の個別株はより比較可能な参考座標を提供します。指数はポートフォリオであり、そのボラティリティは数百のポジションが相互に相殺されることによる多様化効果を反映しています。しかし、その中の個別株は大きく異なります。ビットコインのボラティリティは約43%で、S&P 500の成分株のほとんどよりも高いですが、そのボラティリティはこの指数の約19%の株式よりも低いです------投資家がすでに保有しているいくつかの大型株を含みます(図表2)。[2] ビットコインは依然として高ボラティリティの資産ですが、そのボラティリティは公開市場の株式の観察範囲から外れていません。
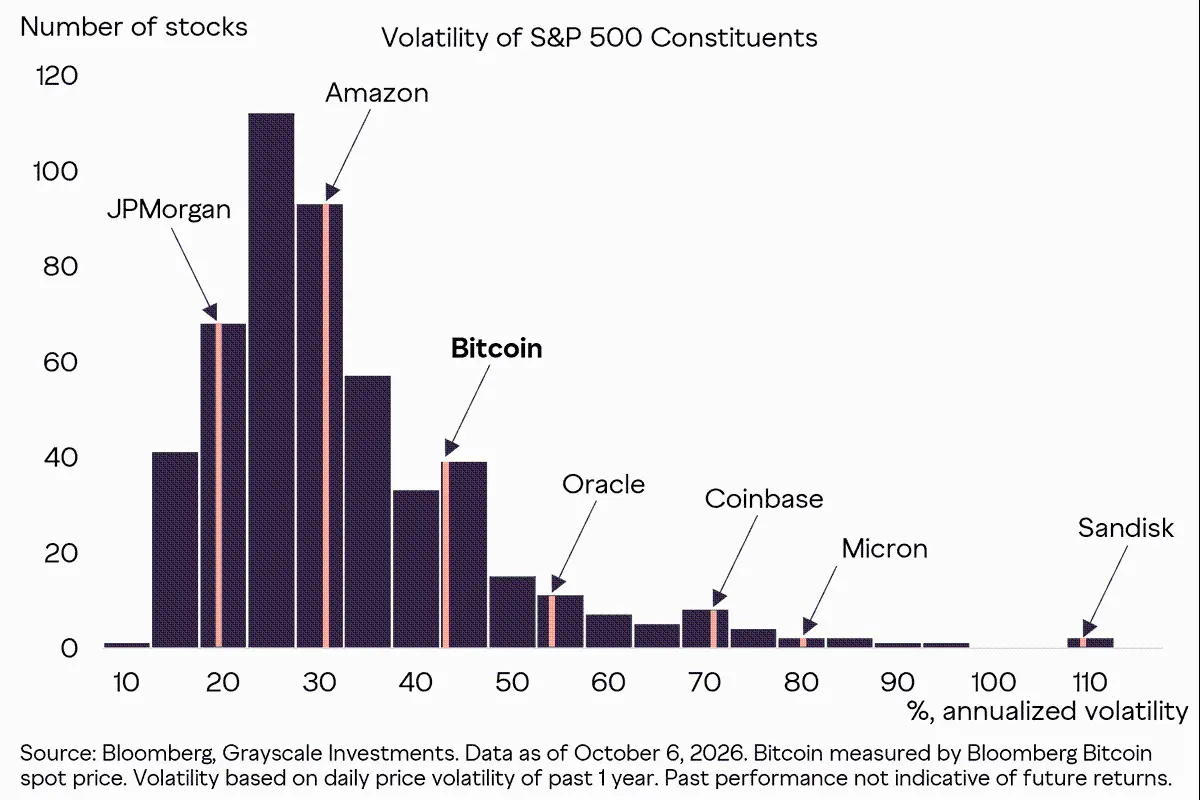
図表2:ビットコインのボラティリティは大型株のボラティリティの範囲内にある
ビットコインを個別の大型株と比較することは、それが低リスクの資産であるという結論を導くものではありません;これは単にその変動幅をより馴染みのある背景で考慮するためのものです。より重要な問題は、この表面的なボラティリティの背後に何が隠れているかです。標準偏差だけでは、ボラティリティが上昇から来ているのか下降から来ているのか、極端なリターンが発生する頻度、そしてこれらのリターンが独立して発生するのか、集中的に発生するのかを反映することはできません。したがって、ビットコインのリスクを理解するには、そのリターンの形式と時系列構造を深く研究する必要があります。
表面的なボラティリティを超えて
S&P 500指数と比較すると、ビットコインの日次リターン分布は著しく広く、より厚いファットテール特性を示しています(図表3)。その標準偏差の範囲は前者の約3倍であり、両端のテールには従来の分布形態よりもはるかに多くの極端な値が含まれています。これにより、より厳しい下方イベント環境が生じますが、同時により大きな正のリターンと統計期間内でのより高い平均日次リターンももたらされます。言い換えれば、歴史的に見て、ビットコインのボラティリティは双方向の次元で顕著な離散度を反映しています。
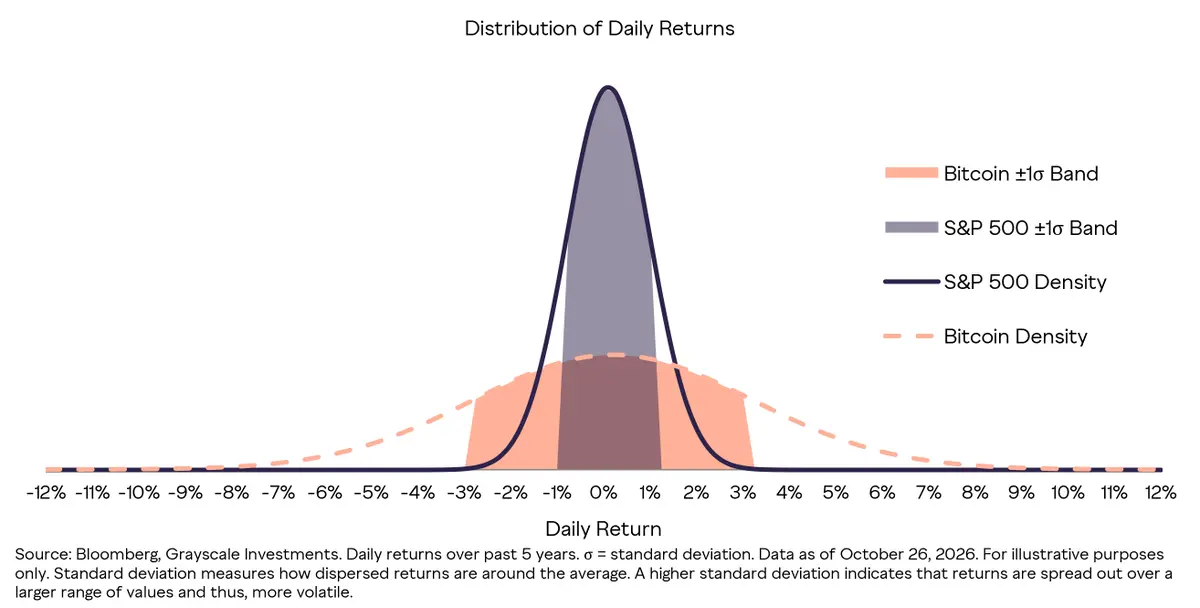
図表3:ビットコインのリターンは株式のリターン分布よりも広く、ファットテール特性がより顕著
ファットテール特性が重要なのは、わずかな取引日が長期的な投資成果を決定する可能性があるからです。過去3年間で、ビットコインは60%の年率リターンを達成しました;その最良の10日間を除外すると、この数値は7%に急降下します;一方、最悪の10日間を除外すると、この数値は197%に急上昇します(図表4)。これは、人々がこれらの日を事前に予測できるということではなく、ビットコインの最大の下落を逃した後にしばしば続く急速な反発を逃すことがどれほど高い代償を伴うかを示しています。
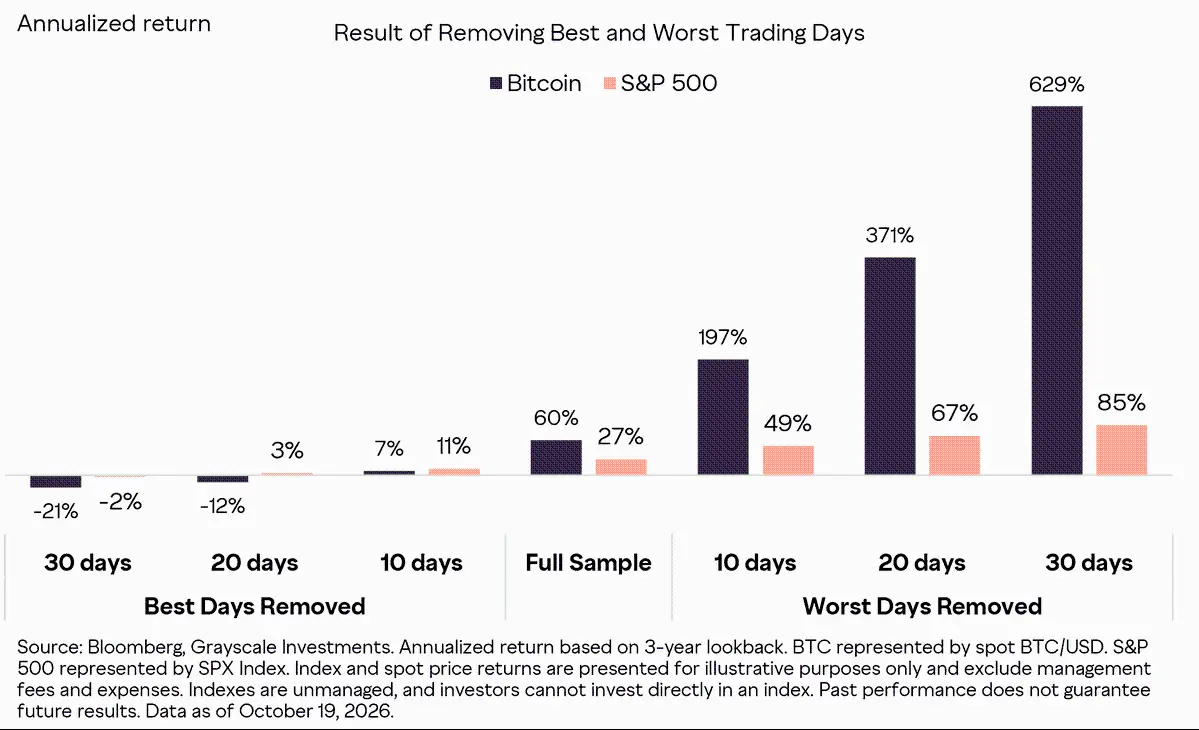
図表4:少数の重要な取引日がビットコインの複合リターンを駆動
このモメンタムは、ビットコインのリスク調整後のリターンの測定方法にも影響を与えます。標準偏差およびそれに基づくシャープレシオ[3]は、大幅な上昇と大幅な下落を同等に扱います。一方、ソルティーノ比率(Sortino ratio)[4]は、下方偏差に対するリターンのみを測定します。強い正のモメンタムの時期には、ビットコインのリターンの加速ペースが下方偏差の増加速度を上回る可能性があり、これによりソルティーノ比率が急上昇し、シャープレシオを大きく上回ります(図表5)。これは激しい反転のリスクを軽減するものではありませんが、顕著な上方離散度を持つ資産にとって、全体のボラティリティが不完全な測定視点しか提供できない理由を明らかにしています。
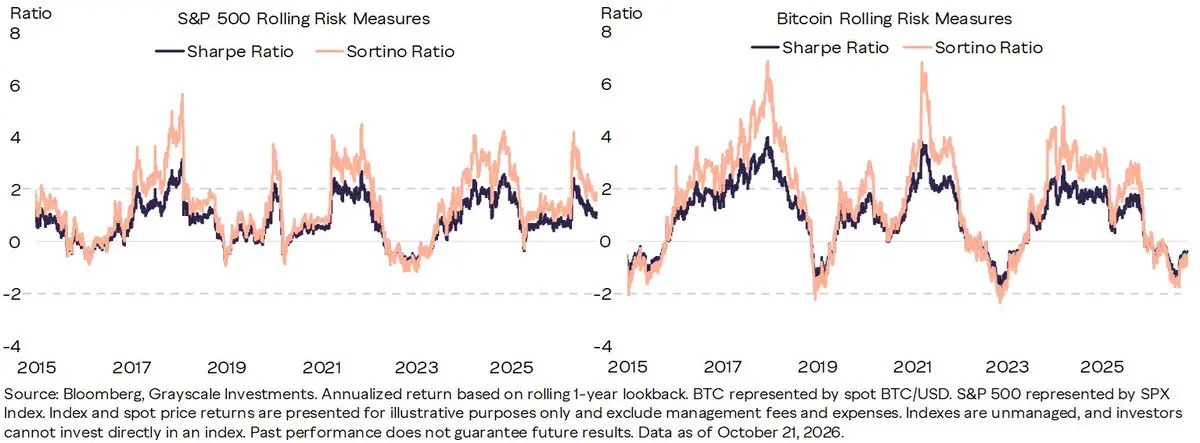
図表5:ビットコインのソルティーノ比率は上方駆動のボラティリティを強調
リターンの時系列分布においても、ビットコインのモメンタム効果が観察できます。歴史的データによれば、上昇月の後のボラティリティ調整後のリターンは、下降月の後のパフォーマンスよりも通常は著しく強く、この傾向はビットコインにおいて伝統的な資産よりもはるかに顕著です。言い換えれば、ビットコインの上昇は自己強化の傾向を持つことが多いです。この形態は独立した取引信号と見なすことはできませんが、正のサイクルが持続的な上昇を生む理由や、上昇モメンタムが加速し下方偏差が同等に増加しない場合にソルティーノ比率が大幅に上昇する理由を説明するのに役立ちます。
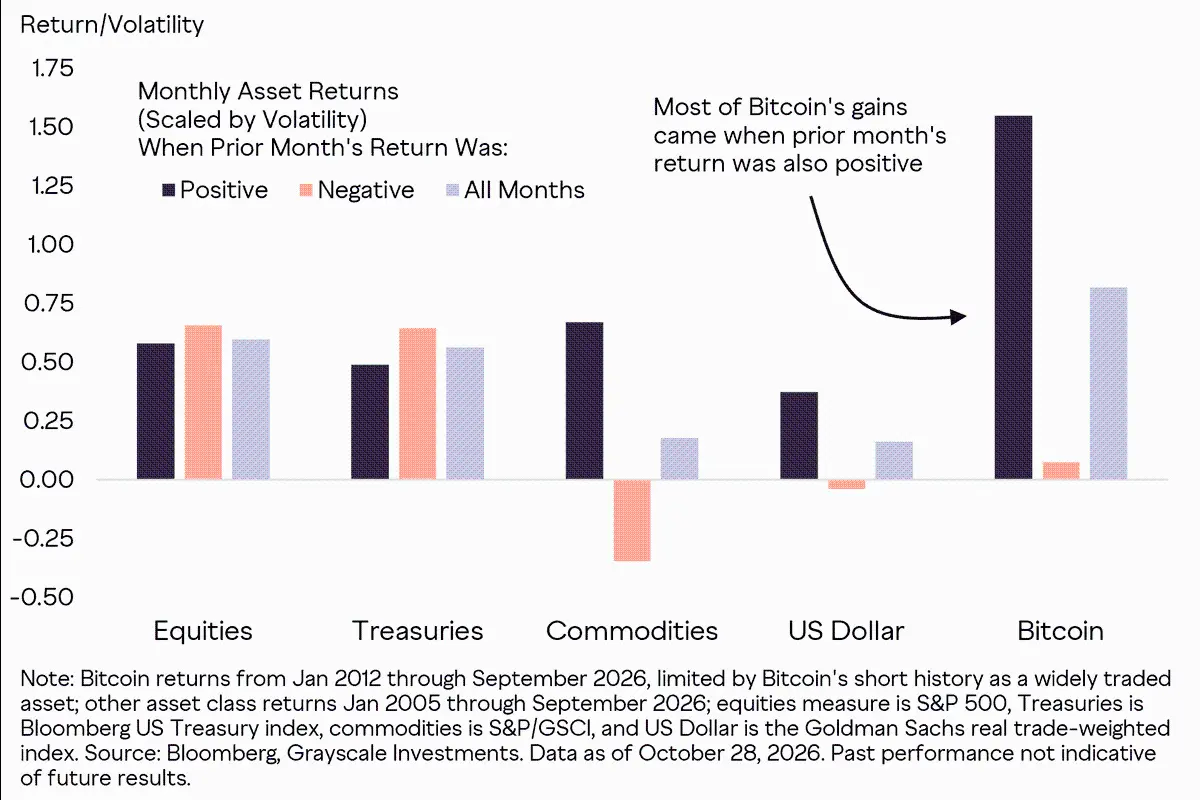
図表 6:ビットコインの歴史的な価格上昇は、しばしばポジティブモメンタムに基づいています
それにもかかわらず、ビットコインの強力なモメンタムは、激しい反転を引き起こす可能性があります。持続的な上昇トレンドは急速に崩壊し、パーセンテージの観点から極端な下落を引き起こすことがあります。ビットコインの大幅な下落は広く知られています:2011年以降、この資産は7回50%以上の下落を経験しました。[5]
しかし、資産間のボラティリティレベルが大きく異なる場合、単純に絶対的な下落幅を比較することはしばしば比較可能性に欠けます。各下落の開始時の市場ボラティリティに基づいて標準化調整を行うと、ビットコインの下落はそれほど突飛ではなくなり、株式や債券の下落幅とより比較可能になります------実際に注目すべきは、近年「低リスク」とされる債券が経験した長期的かつ激しい下落です。
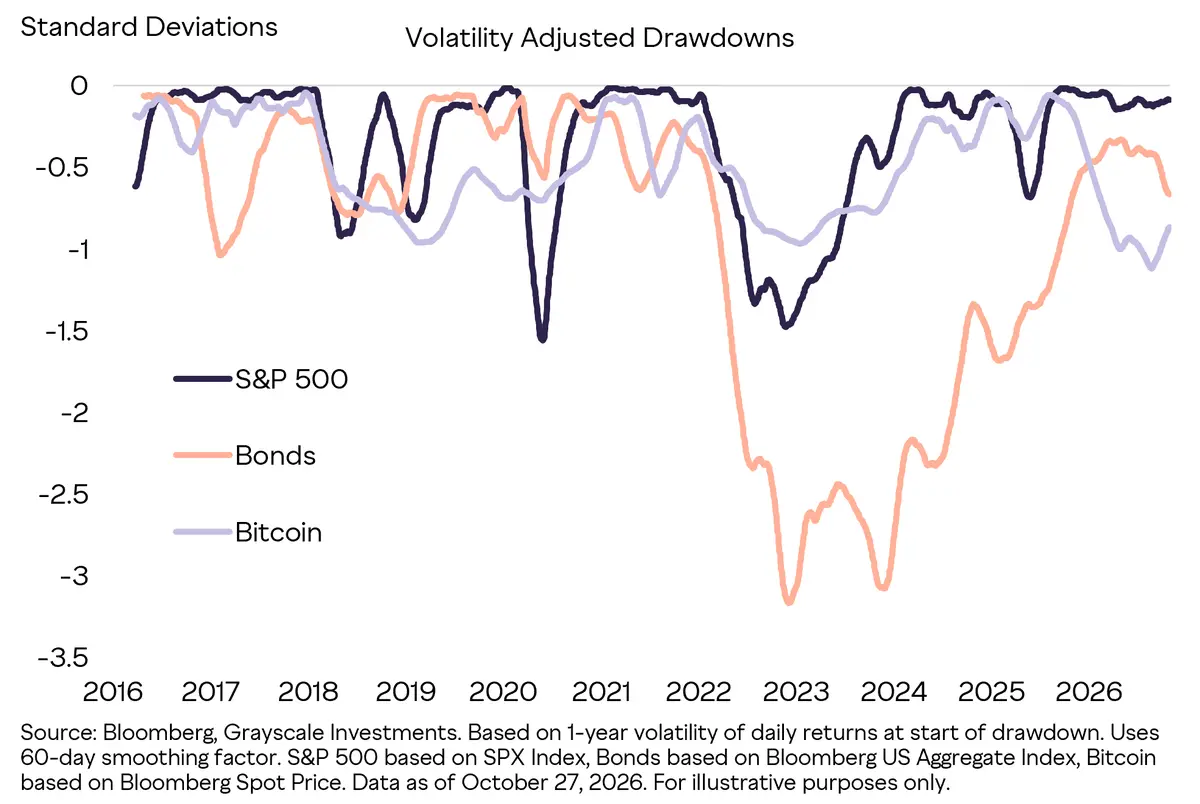
図表 7:ボラティリティ調整後のビットコインの下落はそれほど極端ではない
総じて、これらの結果は資産のプロファイルを描き出します:そのリターン分布はより広く、より集中しており、単一のボラティリティ推定が示すよりもモメンタム駆動特性が強いことを示しています。核心的な洞察は、ビットコインの下方リスクが無視できるものではないということではなく、その下落が歴史的にその大部分のパフォーマンスを推進してきた上昇の分散度と密接に関連していることを示しています。ポートフォリオマネージャーにとって、すべてのボラティリティを同等の不利な要因と見なすことは、ビットコインのリターン画像における重要な特徴を覆い隠す可能性があります。次の問題は、この独特なリターンの形態が投資家の既存のリスクを悪化させるのか、それとも差別化されたリターン源をもたらすのかということです。
ビットコインによるポートフォリオの多様化
この問題を探る切り口は、ビットコインのリターンパフォーマンスが投資家が他の分野で負担しているリスクファクターとどの程度重なっているかということです。この重なりの程度を検証するために、ビットコイン、株式、債券、およびプライベートマーケットのリターンを一連の一般的なマクロおよび市場変数と回帰分析しました(図表 8)。これらのファクターは、伝統的な資産のリターンの変動をかなりの割合で説明していますが、ビットコインに対する説明の割合は明らかに低いです。低い説明の割合は分散化効果を100%保証するものではありませんが、ビットコインが歴史的に伝統的市場への単純な再パッケージとして機能していないことを示しています。
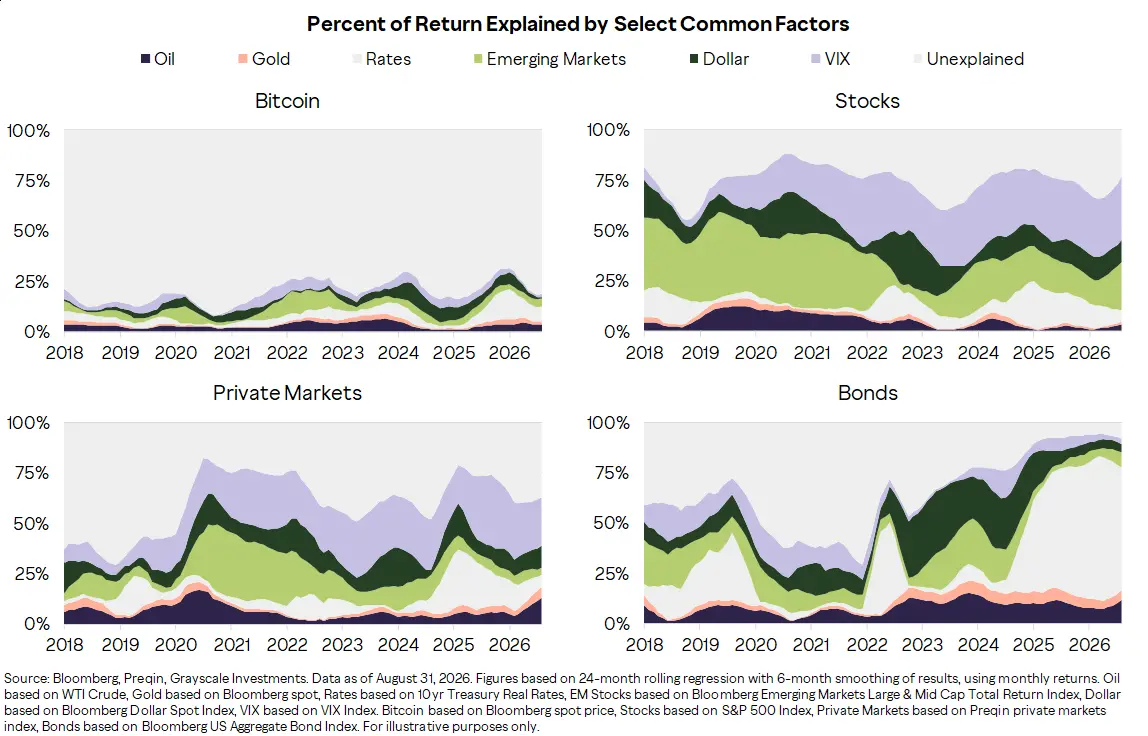
図表 8:伝統的市場ファクターによるビットコインリターンの説明力は低い
ビットコインを構成する大多数の機関投資ポートフォリオの公開市場およびプライベート資産と直接比較すると、この独自性は同様に明らかです。歴史的に見て、ビットコインおよびより広範な暗号市場は主要なプライベート市場ベンチマークとの相関が、これらの伝統的ベンチマーク同士の相関よりも低いです。相関は固定的ではなく、市場が圧力を受けている時期には上昇する可能性がありますが、長期的なパターンは、単に株式、クレジット、または流動性不足のリスクエクスポージャーを増やすのではなく、暗号資産が差別化されたリターン源をもたらすことを示しています。
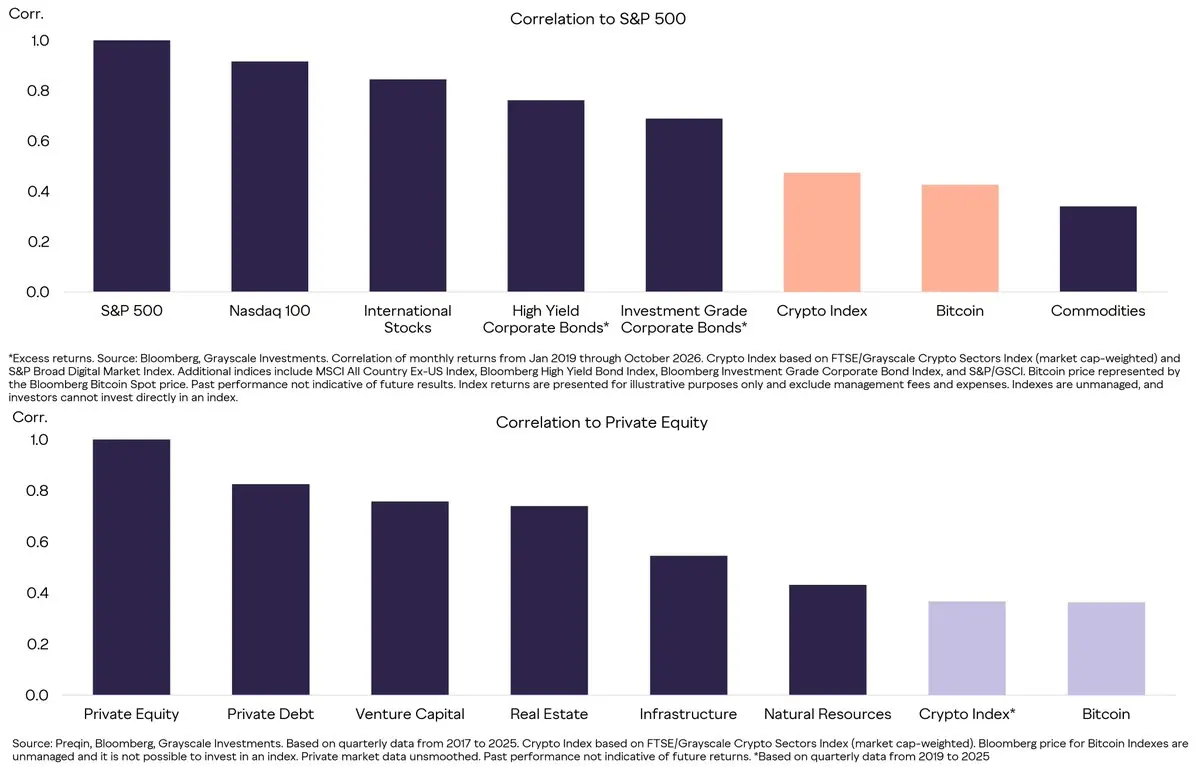
図表 9:暗号資産と伝統的資産の相関は、伝統的資産同士の相関よりも低い
もちろん、統計的な差別化は、ポートフォリオのパフォーマンスを改善できる場合にのみ実質的な意味を持ちます。ビットコインと伝統的資産の低い重複度は分散投資の可能性を生み出しますが、ポジションの規模がこの利点がその自身の高い独立したボラティリティを上回るかどうかを決定します。したがって、前向きな資本市場仮説と歴史的リターンを組み合わせて、ビットコインがポートフォリオに与える影響を評価し、適度な配置がポートフォリオの期待リスクとリターンのトレードオフを改善できるかどうかを検証します。
ビットコインがモルガン・スタンレー(J.P. Morgan Asset Management)の《2027年長期資本市場仮説》に組み込まれたことは、機関レベルの資産としての進化過程における重要なマイルストーンを示しています。この5兆ドルの資産を管理する投資巨頭は、現在ビットコインを成熟した資産クラスと並べて評価し、今後10年間の基準年複合リターン率を10%、年率ボラティリティを55%と予測しています。これらの推定は、ビットコインの潜在的なリターン------およびより高いリスク------を、馴染みのあるポートフォリオ構築の枠組みの中に組み込んでいます。その10%の予想年複合リターン率は、他のすべての資産クラスの期待リターンを上回り、米国大型株との期待相関はわずか33%------国際株式、社債、ヘッジファンドよりも低いです。高い絶対リターンを持ちながら、コア株式との相関が低い資産は非常に稀であり、これらの特性はビットコインを非常に魅力的な潜在的なポートフォリオ分散ツールにしています(図表 10)。
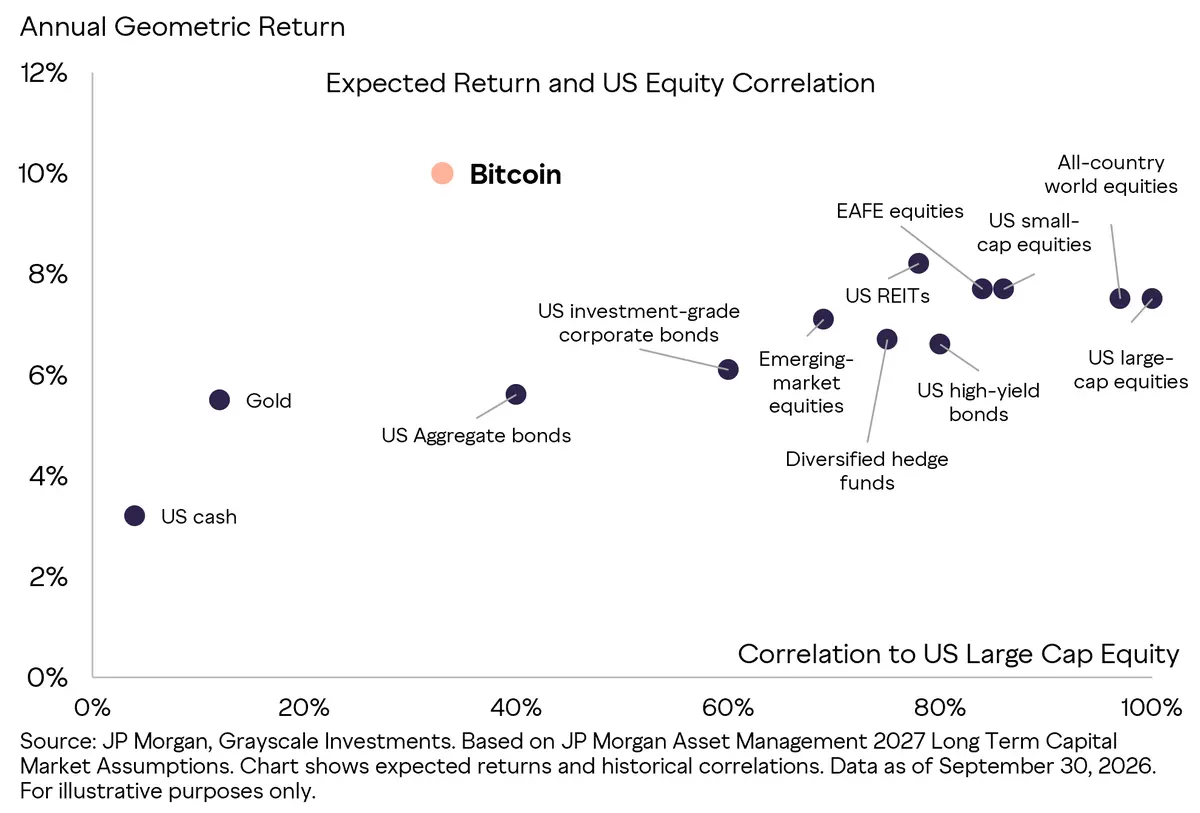
図表 10:資本市場仮説は、ビットコインがリターンと相関の面で独自であることを示しています
前向きな推論はモデルの前提に依存し、歴史的分析は投資家の実際の経験を検証します。示されたサンプルにおいて、代表的な機関投資ポートフォリオにおけるビットコインの適度な配置は、年率リターンとシャープレシオを向上させるだけでなく、ボラティリティと最大下落への影響も非常に限定的でした。これらの結果はファクターおよび相関分析と一致していますが、ビットコインのバックテスト期間中の強力な実績も反映しており、単純にポートフォリオ構築の絶対的な予測指標として見るべきではありません。
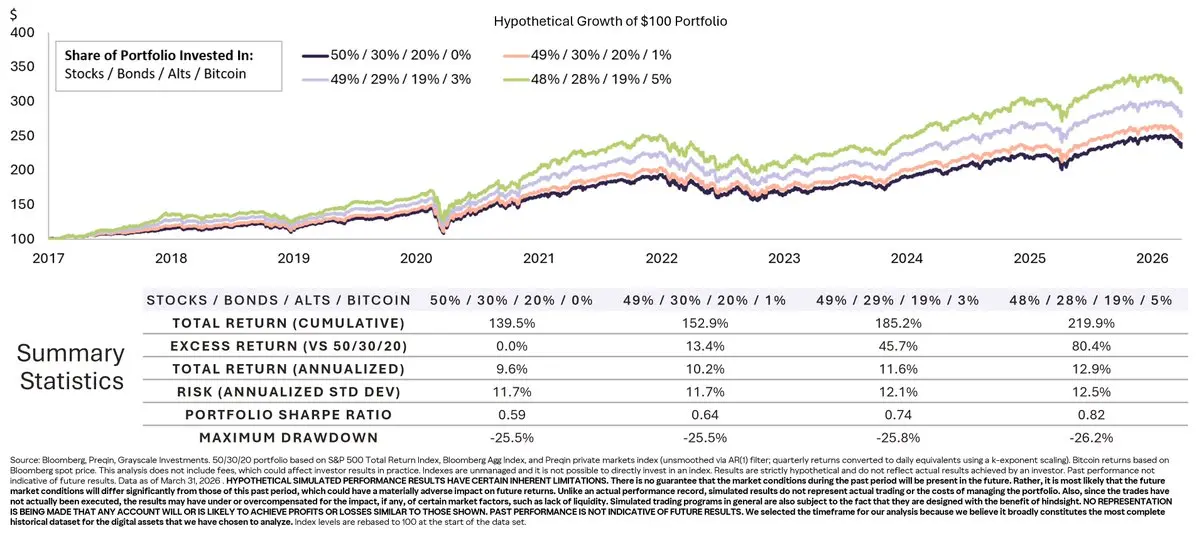
図表 11:適度なビットコイン配置は歴史的にポートフォリオのパフォーマンスを改善しました
これらの結果は重要な違いを強調しています:ビットコインの単一の独立したボラティリティは、比例してポートフォリオリスクに転換されるわけではありません。その差別化されたリターン駆動要因により、適度な配置が歴史的なポートフォリオ効率を改善しつつ、全体のボラティリティと下落に対して限定的な影響を与えることが可能です。配置者にとって、より価値のある問いは、ビットコインが単独で高いボラティリティを持つかどうかではなく、そのボラティリティがより広範なポートフォリオにどのように影響するかということです。もう一つの重要な事実は、ビットコインはますます多様化する暗号投資機会の地図の一部に過ぎないということです。
ビットコインを超えた多様化配置
ビットコインは暗号通貨の総市場価値の大部分を占めており、多くの機関投資ポートフォリオでは、全ての暗号配置額を代表しています。しかし、この資産クラスの発展は、単一のデジタル商品を超えた範囲に広がっています(図表 12)。現在、投資可能な分野はスマートコントラクトプラットフォーム、分散型金融(DeFi)、消費者アプリケーション、人工知能などの複数のセグメントに拡大しており、それぞれが全く異なる経済モデル、ユーザー層、需要源を持っています。資産配置者が直面する核心的な問題は、これらのファンダメンタルの違いがビットコインと十分に差別化されたリターン形態に転換できるかどうか、つまりビットコインを保有するだけでなく、他のデジタル資産を配置することが合理的であることを証明できるかどうかです。
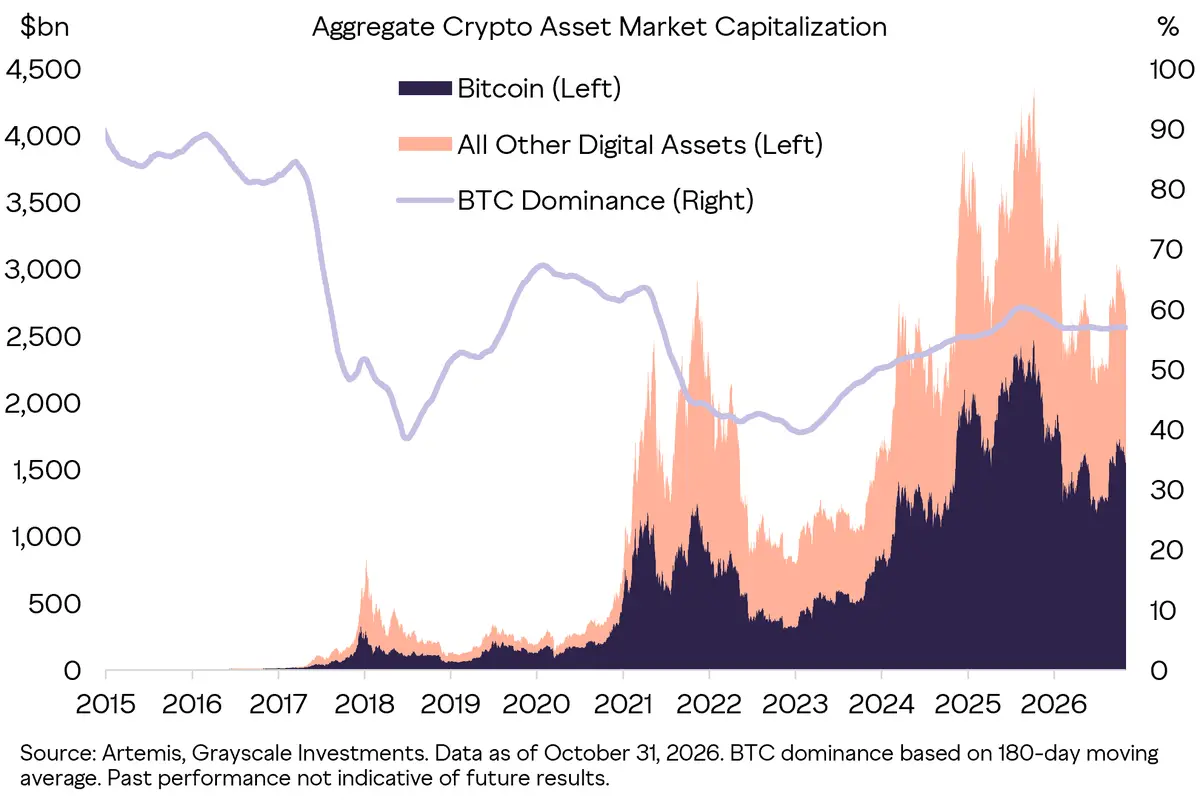
図表 12:ビットコインは市場価値で主導的地位を占めていますが、全ての暗号投資機会を包含しているわけではありません
市場シェアが示すのは全体の規模だけであり、各構成要素の具体的なダイナミクスを反映するものではありません。より効果的な検証方法は、セグメントのリターンがどの程度ビットコインに起因するかを観察することです。もしビットコインがほぼすべてのリターンの変動を説明できるなら、暗号資産内部での多様化配置の主張は成り立ちません;逆に、かなりの部分のリターンが依然としてセグメント内部に特有であるなら、投資機会は単なる「ビットコインベータ」よりもはるかに豊富であることを意味します。過去3年間のデータは、以下に示すFTSE Grayscale暗号業界指数において、ビットコインが各セグメントのリターン差異の約半分しか説明できないことを示しており、これはかなりの部分のリターンが特定のセグメントおよび具体的な資産の内生的な駆動要因に起因していることを意味します。
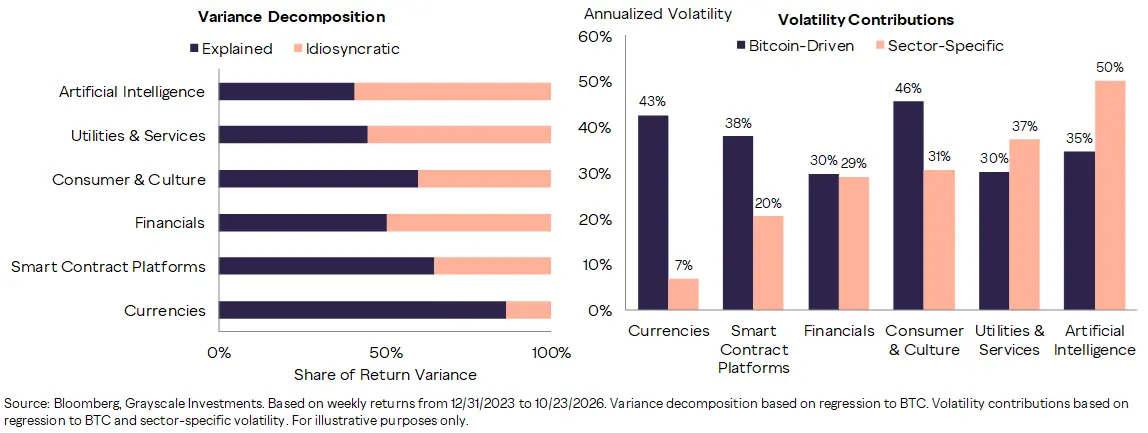
図表 13:ビットコインは暗号業界セグメントの約半分のリターン差異しか説明できません
ビットコインの説明力は、多様な配置問題の一環に過ぎません。配置者は、暗号の各セクター間がどのように相互作用するかを考慮する必要があります。全資産クラスに新しいアプリケーションシナリオ、ビジネスモデル、需要の動力が現れるにつれて、セクター間の相関関係は以前のピークから後退しています(図表 14)。この相関関係の低下は、暗号市場の成熟がますます差別化されたリスクエクスポージャーを生み出していることを示しており、単に同じ「ビットコインベータ」取引戦略の置き換えや再演ではありません。
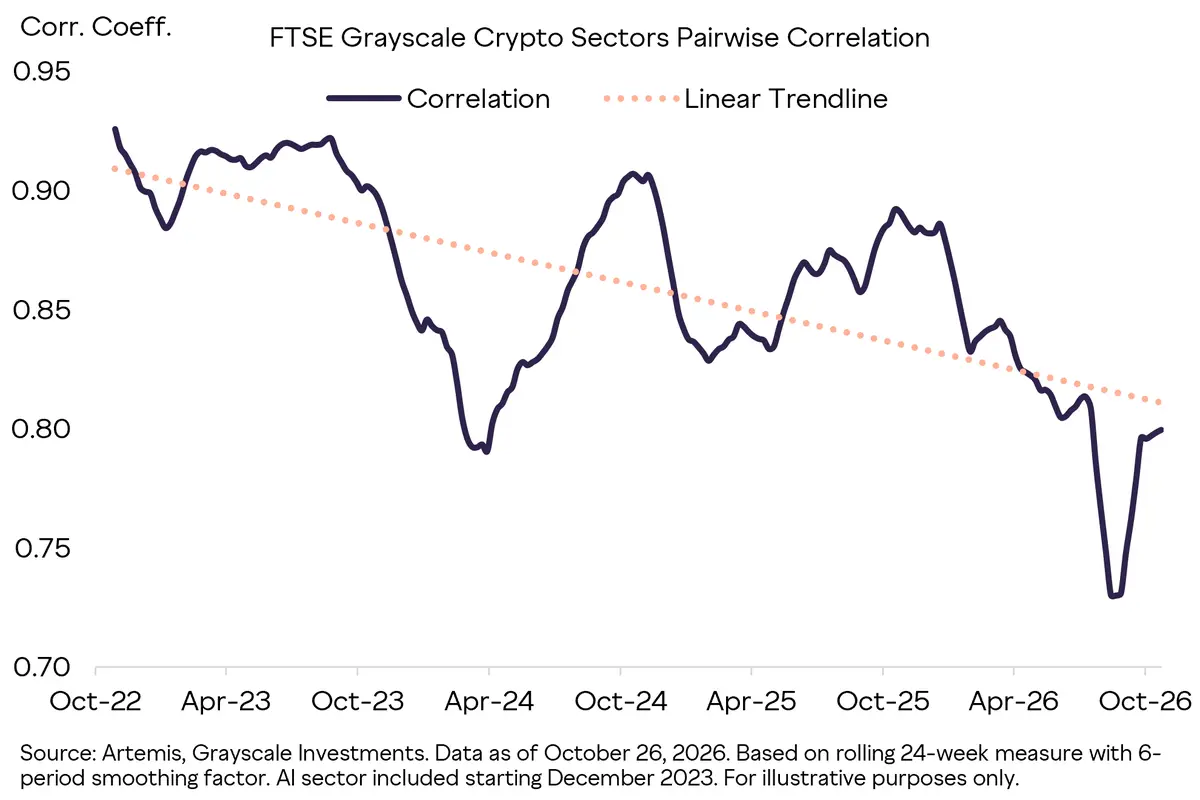
図表 14:暗号業界の各セクター間の相関関係は時間の経過とともに徐々に低下しています
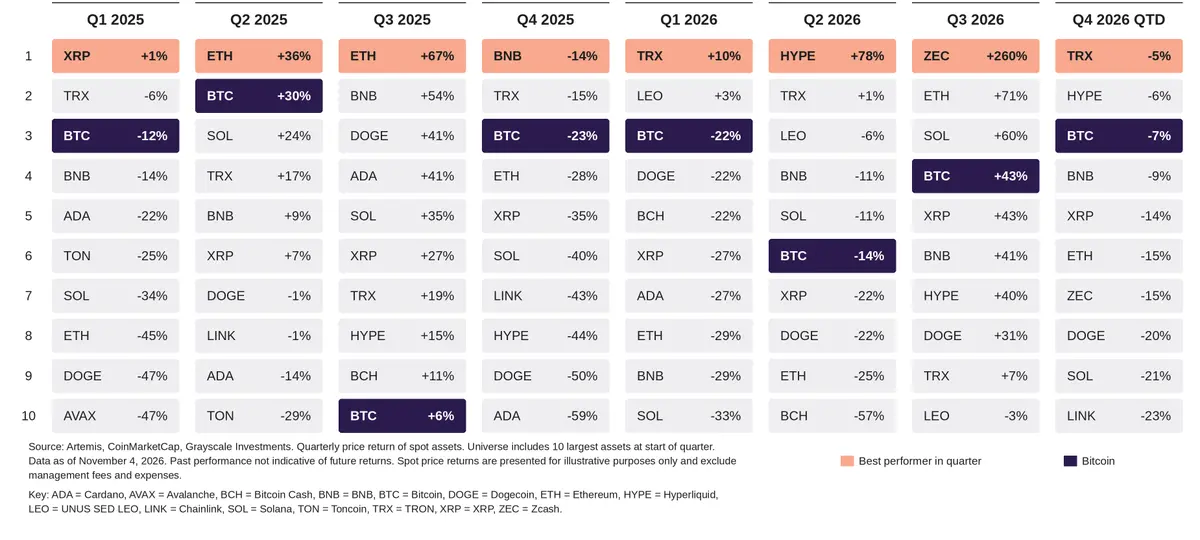
この分化は四半期のパフォーマンスにも見られます。暗号資産のリーダーシップは四半期ごとに急激に入れ替わり、ビットコインは常に最も強い資産ではありません。示された各期間は異なる資産がリードしており、ビットコインの順位は大抵中部から下部の範囲にあります。この離散度は、暗号市場が単一のビットコインベータ取引だけではないことを示しています。10の最大の非ステーブルコイン暗号資産の中で、過去2年間に6つの異なる資産が四半期のパフォーマンスをリードしました;ビットコインはどの四半期でもリードしていません(図表 15)。[6] 差別化されたファンダメンタルを持つ高品質なプロジェクトを識別できる投資家にとって、ビットコイン以外での分散配置は、異なる市場サイクルで資産特有のアルファを捕捉する機会を生む可能性があります。
図表 15:暗号資産のパフォーマンスリーダーシップは継続的に入れ替わっています
これらの結果は、より広範な暗号市場が単一の取引ではなく、異なるリスクエクスポージャーのセットとしてますます機能していることを示しています。ビットコインは多くの配置の基盤である可能性がありますが、セクターの相関関係の低下とリーダーシップの入れ替わりは、暗号資産内部の分散化が追加のポートフォリオ機会の源を提供できることを示しています。ポートフォリオマネージャーにとって、暗号資産の配置を構築することは、どれだけのビットコインを保有するかを決定するだけでなく、どの他のリターン源が並ぶ価値があるかを考慮することを含むかもしれません。
暗号リスクの更新フレームワーク
暗号リスクフレームワークは、この資産クラスの進化を反映するべきです。ビットコインの実現ボラティリティは大幅に低下し、現在はアメリカの大型株の範囲内にあります。その強力なモメンタムはリターンの系列を特に重要にし、持続的な上昇と急激な反転によって生じるリターン体験は、単にタイトルボラティリティでは捉えきれません。リターンは多くの伝統的市場エクスポージャーと異なり、適度な配置が本文で示された分析においてポートフォリオの効率を改善するのに役立ちます。ビットコイン以外では、セクターの相関関係の低下とリーダーシップの入れ替わりは、暗号資産がより広範な、互いに異なる投資エクスポージャーのセットに発展していることを示しています。
これらは暗号資産が低リスクであることを意味するものではありません。これは、リスクを複数の次元から評価する必要があることを意味します:資産のボラティリティはどのくらいか、これらのリターンはどのように分布し、順序付けられているか、これらがポートフォリオの残りの部分とどのように相互作用するか、そして資産クラス内部のエクスポージャーがどのように異なるかです。
図表 16:暗号リスクのポートフォリオフレームワーク
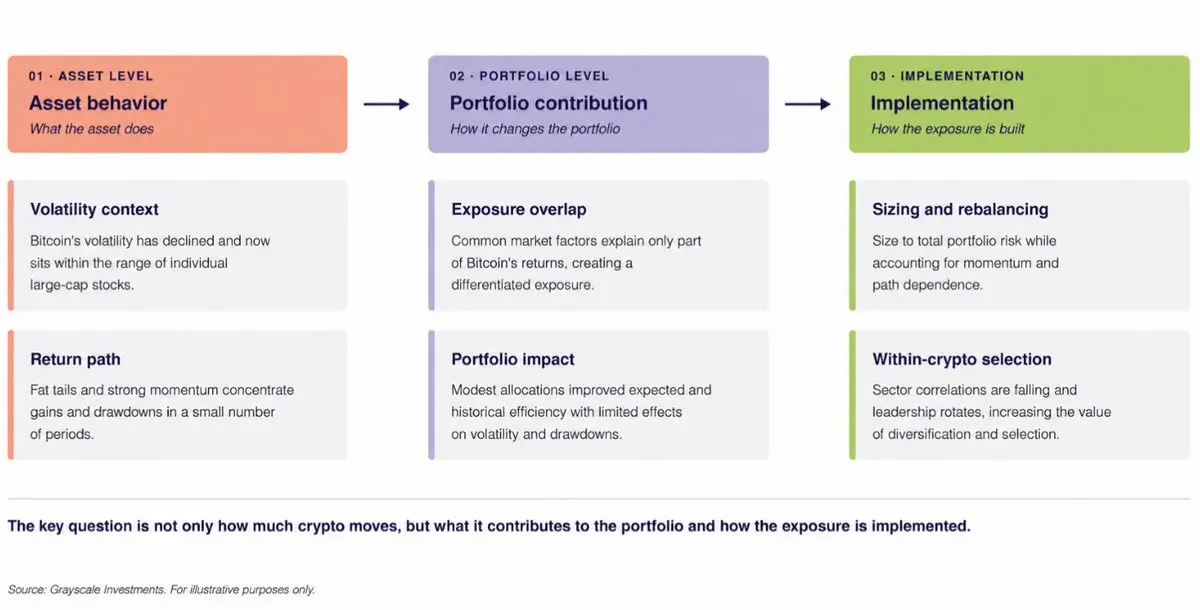
ポートフォリオマネージャーにとって、実際の意味はボラティリティを無視することではなく、それを適切な文脈に置くことです。暗号資産のボラティリティの範囲にのみ焦点を当てたフレームワークは、これらのボラティリティがどこから来ているのか、そしてそれらがより広範なポートフォリオにどのように貢献しているのかを見逃す可能性があります。より有用な質問は、暗号資産がどのようなリスクを追加し、既存のリスクをどのように分散させ、資産クラス内部でどのような差別化されたリターン源が出現しているかです。
[1] Coin Metrics。15年の回顧期間と52週のローリングボラティリティに基づく。データは2026年10月31日まで。[2] Bloomberg。データは2026年10月6日まで。[3] シャープレシオ =(ポートフォリオリターン -- 無リスク金利)/ 総標準偏差。シャープレシオは、投資がそのボラティリティに対して無リスク金利を超えるリターンを測定し、比率が高いほど通常はリスク調整後のパフォーマンスが良好であることを示します。[4] ソルティノレシオ =(ポートフォリオリターン -- 無リスク金利)/ 下方偏差。ソルティノレシオは、投資がその下方リスクに対してリターンを測定し、負のリターンに焦点を当て、全体のボラティリティではなく下方リスクを考慮します。[5] Coin Metrics。データは2026年11月3日まで。[6] Artemis、CoinMarketCap。ステーブルコインを除外。データは2026年11月4日まで。
 リスク警告 リスク警告