Circle 왜 직접 블록체인을 만들어야 할까? Arc 메인넷 런칭 전의 완전한 분석
 시장은 그것에 대한 판단이 항상 양극화되어 있다: 한쪽에서는 전통 자본이 블록체인에 진입하는 분수령으로 보고, 다른 한쪽에서는 탈중앙화에서 벗어나 전통 금융의 사적 얼라이언스 체인으로 전락했다고 비판한다.
저자: SoSoValue Research
Circle이 자체 개발한 Layer 1 네트워크 Arc는 2026년 9월 16일 공개 메인넷을 개방할 예정이다. 2025년 8월 프로젝트 착수, 2025년 10월 28일 공개 테스트넷 개시, 2026년 5월 30억 달러의 가치로 2.22억 달러 기관 사전 판매를 완료하면서 시장의 평가는 항상 양극화되어 있다: 한쪽은 이를 전통 자본이 블록체인에 진입하는 분수령으로 보고, 다른 쪽은 탈중앙화에서 벗어나 전통 금융의 사적 연합 체인으로 전락했다고 비난한다.
두 가지 주장은 모두 근거를 찾을 수 있다. 우리는 공식 홍보 문구를 잠시 제쳐두고, 네 가지 관점에서 분석해 보겠다: Circle이 왜 스스로 체인을 만들었는지, 그 합의 메커니즘, 이 체인이 다른 체인과 어떤 차이가 있는지, 일반 사용자가 어떤 방식으로 참여할 수 있는지.
1. Circle이 왜 자체 공공 체인을 구축하는가
USDC는 장기적으로 이더리움, 솔라나 및 주요 L2 위에서 발행된다. 이러한 네트워크의 사용자인 Circle은 세 가지 구조적 제약에 직면해 있다.
이중 통화로 인한 재무 마찰. 기업이 국경 간 결제나 대규모 송금을 수행할 때, 수수료를 지불하기 위해 추가로 ETH 또는 SOL을 구매하고 보유해야 한다. 이는 기업의 재무제표에 추가적인 노출, 추가적인 환전 및 추가적인 세무 사항을 형성한다.
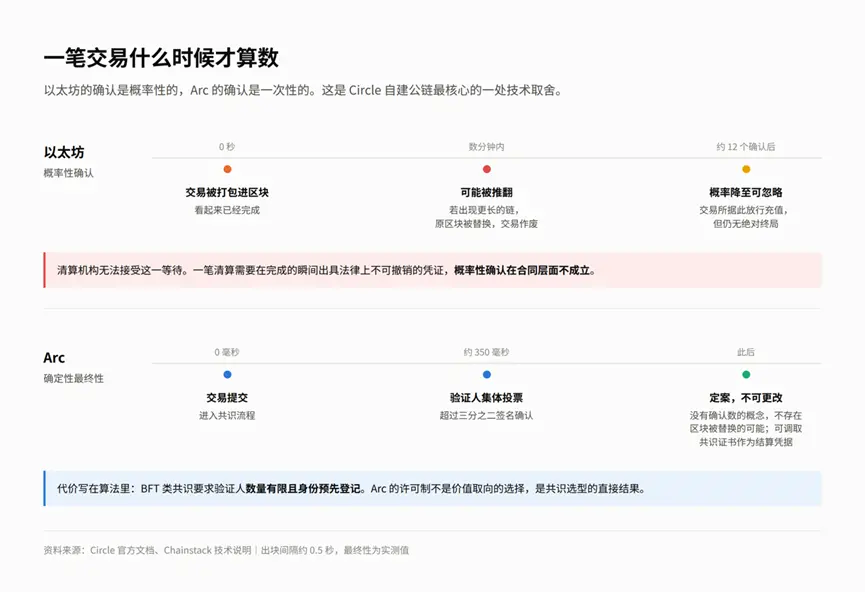
거래 확인이 뒤집힐 가능성. 이더리움과 같은 네트워크에서 거래가 블록에 패키징되는 것은 최종 확인과 동일하지 않다. 만약 네트워크에 더 긴 다른 체인이 나타나면 원래 블록이 대체되고 그 거래는 무효가 된다. 이러한 현상을 블록 재구성이라고 하며, 발생 확률은 후속 블록이 누적됨에 따라 빠르게 감소하고, 거래소는 입금 후 몇 번의 확인을 기다리도록 요구하는데, 이는 해당 확률이 무시할 수 있는 수준으로 떨어지기를 기다리는 것이다.
암호화폐 사용자는 이러한 대기 과정에 익숙해져 있지만, 청산 기관은 이를 받아들일 수 없다. 청산 업무는 거래가 완료되는 순간 법적으로 취소할 수 없는 증명을 요구하며, 확률적 확인은 계약 차원에서 성립하지 않는다.
프로토콜 통제권의 결여. 기본 공공 체인의 하드 포크, MEV 혼잡, 가스 가격 변동 및 정렬기 오류는 모두 Circle의 위험 통제 범위를 초과한다.
Arc의 위치는 DeFi 유동성을 위한 일반 공공 체인을 차지하는 것이 아니라, 스테이블코인, 현실 세계 자산(RWA)의 토큰화 및 외환 결제를 위한 결제 네트워크이다.
2. 규제 프레임워크: 하나는 발효되었고, 하나는 투표 대기 중
Arc의 구조 선택은 상업적 동기 외에도 규제 제약에서 기인한다. 이 층을 명확히 해야 Circle의 선호에서 비롯된 설계와 법적 의무에서 비롯된 설계를 구분할 수 있다.
발효된 GENIUS 법안
2025년 7월 18일, 'GENIUS 법안'이 발효되어 미국의 지급형 스테이블코인에 대한 연방 규제 프레임워크가 되었다.
이 법안은 발행자에게 네 가지 핵심 의무를 부과한다: 준비금은 고유동성 고품질 자산으로 구성되어야 하며, 매월 준비금 보고서를 공개하고 제3자 기관의 분기별 감사를 받아야 한다; 미지급 부채 규모가 100억 달러를 초과하는 발행자는 연방 허가를 받아야 하며, '승인된 지급 스테이블코인 발행자'(PPSI)가 되어야 한다; PPSI는 '은행 비밀법'에 따라 금융 기관으로 분류되며, 자금 세탁 방지 및 고객 신원 확인이 의무 사항이다; 발행자는 보유자에게 이자나 수익을 지급할 수 없으며, 이는 지급형 스테이블코인과 은행 예금의 법적 경계를 형성한다.
미국 연방 예금 보험 공사(FDIC)는 스테이블코인을 지원하는 준비 자산이 연방 예금 보험의 적용 범위에 포함되지 않는다고 명확히 밝혔다.
위의 조항에 비추어 볼 때, Arc의 몇 가지 설계는 직접적인 출처를 찾을 수 있다. 프로토콜 레이어 내장된 블랙리스트 메커니즘은 발행자가 '은행 비밀법'에 따라 지켜야 할 의무에 해당하며; USDC는 원주율 가스로서 체인 상에 이자 지급 자산을 설정하지 않은 것은 수익 금지의 결과이다; EIP-7708 강제 생성 감사 추적은 월간 공개 및 분기별 감사의 증거 요구를 충족하기 위한 것이다.
다시 말해, Arc의 중앙 집중화 정도는 법적으로 설정된 하한선이 존재한다. PPSI로서 Circle이 검열 저항 네트워크를 구축하고자 하더라도 이를 실현할 수 없다.
투표 대기 중인 CLARITY 법안
상원은 9월 15일 'CLARITY 법안'에 대한 절차적 투표(cloture)를 진행할 예정이다. Arc 메인넷은 다음 날 온라인으로 전환된다. 두 시점은 인접하지만 의존 관계는 없으며, 투표 결과는 Arc의 출시 일정에 영향을 미치지 않는다. 이 법안이 Arc에 미치는 영향은 중기적으로 집중된다.
첫째, 관할권 구분. 법안은 디지털 상품 현물 시장을 상품 선물 거래 위원회(CFTC)로 귀속시키고, 증권 부분은 증권 거래 위원회(SEC)에 남겨둔다. 이미 상품으로 인정된 16종의 토큰은 명확히 CFTC의 규제를 받으며, 이는 암호 자산 총 시가총액의 약 78%를 차지한다.
둘째, 토큰화된 증권의 법적 기초. Arc 내러티브에서 가장 높은 비중을 차지하는 것은 DTCC가 2027년 하반기에 DTC 보관 자산을 체인으로 이전하여 스테이블코인과 원자 결제를 완료할 계획이다. 이 계획에 필요한 것은 기술적 조건이 아니라 시장 구조 입법이 제공하는 법적 확실성이다. 법안이 통과되지 않으면 이 기초는 결여되며, 위의 통합이 실현되는 난이도는 상당히 증가할 것이다.
셋째, ARC 토큰 자체의 정성. 법안은 토큰이 증권 인정을 벗어날 수 있는 경로를 설정한다: 네 단계의 '성숙 체인 테스트'와 20%의 보유량 하한이 부여된다.
여기서 스스로 확인해야 할 추론이 있다: ARC 초기 배분에서 Circle은 25%를 보유하고 있으며, 이는 해당 하한을 초과하고 생태계 부분은 60%를 차지하며, 그 실제 통제권의 귀속은 공개되지 않았다. 만약 TGE가 날짜를 정하지 못하고 있다면, 이와 관련된 추론은 반증될 수 있다------Circle이 이 25%를 최종적으로 어떻게 처리하는지를 관찰하면 된다. 참고로, 백서에서는 ARC의 증권 속성에 대한 위치를 명시하지 않았다.
법안에는 Arc와 간접적으로 관련된 두 가지 조항이 더 있다. 스테이블코인 수익 조항은 은행 예금 이자 성격의 수익을 금지하지만, 거래, 지불, 시장 조성, 유동성 제공, 거버넌스, 검증 및 스테이킹과 연계된 보상을 허용하며, 78개의 은행업 단체의 공동 의견은 이 경계가 기술적으로 쉽게 회피될 수 있다고 본다; 제604조는 비관리 소프트웨어 개발자가 통화 이동 상인 등록 및 '은행 비밀법' 의무에서 면제되도록 하며, 법 집행 기관은 이 조치가 규제를 피하는 경로를 열어준다고 반대 의견을 제시한다.
투표 전망은 낙관적이지 않다. 절차적 투표는 법안이 논의 절차에 들어갈 수 있는지를 결정할 뿐, 최종 통과 여부는 아니다. 공화당은 상원에서 53석을 차지하고 있으며, Rand Paul과 Josh Hawley는 명확히 반대 의사를 표명했으며, Thom Tillis는 도덕 조항 강화를 지원 조건으로 하고 있다; 민주당 측에서는 위원회 단계에서 단 두 명만 찬성표를 던졌고, 나머지 일곱 명은 성명서를 공동 발표하여 초안이 도덕 조항, 소비자 보호 및 불법 금융 세 가지 측면에서 부족하다고 주장했다. Polymarket에서 이 법안의 통과 확률은 2월의 82%에서 8월 말의 16%로 하락했다.
만약 투표가 실패하면 결과는 현상 유지가 아니라 규제가 각 기관이 따로 규칙을 세우는 경로로 돌아가는 것이다------SEC의 'Project Crypto', CFTC, 통화 감독청(OCC) 및 재무부가 각기 다르게 행동하며, 종합적인 입법은 2029년으로 미뤄질 수 있다.
3. 합의 메커니즘: 거래가 확인되면 더 이상 변경되지 않는다
Arc의 합의 엔진은 Malachite로, Informal Systems에서 개발한 것으로------Tendermint 형식 검증을 수행하는 팀이며, 2025년에 Circle에 통합되었다. 실행 레이어는 Reth를 사용하며, Solidity 도구 체인과 완벽하게 호환된다. 블록 생성 간격은 약 0.5초이며, 메인넷 체인 ID는 5042이다.
이 메커니즘이 제공하는 것은 결정적 최종성이다: 거래가 제출된 후 검증자들이 집단 투표를 통해 3분의 2 이상의 서명이 확인되면 확정되며, 이후에는 변경할 수 없다. 실제 소요 시간은 약 350밀리초이다. 여기에는 확인 수의 개념이 존재하지 않으며, 블록이 대체될 가능성도 없다. 앞서 언급한 재구성 위험은 메커니즘 차원에서 배제된다.
비용은 알고리즘 자체에 명시되어 있다. BFT 유형의 합의는 검증자 투표를 통해 합의에 도달하며, 참여자의 수가 제한적이고 신원이 사전에 등록되어 있어야 하므로, 그렇지 않으면 투표를 집계할 수 없다. Arc의 허가제는 가치 지향의 선택이 아니라 합의 선택의 직접적인 결과이다. 이 점은 검증자 구조를 논의할 때 다시 돌아올 것이다.
4. 일반 공공 체인과의 주요 차이점
규제 요구를 충족하기 위해 Arc는 기본 레이어에서 다음과 같은 변경을 수행하였다.
|-----------------------|------------------------------------------------------|--------------------------------------------------------------------------------------| | 변경 항목 | 메커니즘 | 실제 영향 | | USDC 원주 Gas로 사용 | USDC가 직접 체인 상의 연료로 사용되며 가격 책정에 사용되며, 목표 요금은 1 센트, 1 초입니다. | 안정화폐를 보유하고 있지만 Gas 토큰이 없어 송금할 수 없는 상황이 더 이상 발생하지 않으며, 이는 해당 네트워크의 연료가 Circle의 부채임을 의미합니다. | | 이중 인터페이스 정밀도 차이 | USDC는 원주 자산으로 18자리 소수이며, 외부에 노출되는 ERC-20 인터페이스는 6자리로, 두 인터페이스가 동일한 잔액을 조작합니다. | 공식 문서에서 지적한 주요 통합 결함의 원인입니다. 동일한 잔액이 서로 다른 인터페이스 호출로 인해 10¹²배 차이가 나며, 정렬 오류는 자금의 잘못 계산을 초래합니다. | | 공공 거래 대기 구역 폐쇄 | 거래가 블록에 들어가기 전의 공공 대기 구역(mempool)은 외부에 공개되지 않으며, pending 거래 필터링 인터페이스는 -32001을 반환합니다. | 다른 네트워크에서는 이 대기 구역이 공개되어 있어 로봇이 이를 이용해 선매하거나 다른 사람의 거래를 끼워 넣어 차익을 취할 수 있습니다. Arc가 이 레이어를 닫은 후, 선매와 샌드위치 거래는 더 이상 성립하지 않으며, 그 대가는 일반적인 차익 거래 로봇과 체인 상 모니터링 도구가 동시에 데이터 소스를 잃는 것입니다. | | 규제 차단이 프로토콜 레이어로 하향 조정 | 블랙리스트 메커니즘이 합의 실행 레이어에 배치됩니다. | 제재 대상 주소에서 발생한 거래는 하위 레이어에서 직접 실패하고 롤백되며, 잔액이 충분한지와는 무관합니다. USDC의 동결 권한은 스마트 계약에서 네트워크 자체로 이전됩니다. | | 송금 강제 로그 생성 | EIP-7708: 모든 원주 USDC의 이동은 시스템 주소에 의해 자동으로 표준 Transfer 이벤트를 트리거합니다. | 프로토콜 레이어에서 완전한 감사 추적을 강제하여 정산 비용이 거의 제로에 가깝게 되며, 프라이버시 설계는 이 기본 경로를 우회해야 합니다. | | 내장 외환 정산 | 체인 상에 기관 문의 시스템과 외환 동기화 정산(PvP)을 내장합니다. | 환전과 관련된 두 개의 지불이 동일한 계약 내에서 동시에 완료되며, 하나는 완료되고 다른 하나는 완료되지 않는 상황이 발생하지 않습니다. 이 모듈은 전통적인 외환 청산의 CLS 시스템을 지향합니다. | | 거래 취소 가능 | 불변 원장 위에 역지불 레이어를 추가하여 양측의 동의로 역거래를 생성합니다. | 은행의 수탁 책임 및 잘못된 거래 수정 요구에 부합합니다. 신용카드 거부와의 차이점은 취소가 양측의 동의를 필요로 한다는 점입니다. 검열 저항 속성은 여기서 양보됩니다. |
또한 통합 전에 확인해야 할 두 가지 세부 사항이 있습니다.
첫 번째는 조회 비용입니다. 일반 노드는 최근 일정 기간의 완전한 상태만 보유하며, 더 오래된 데이터는 모든 기록을 저장하는 아카이브 노드에서 조회해야 하며, 비용이 더 높습니다. Arc는 이 경계의 위치를 체인 헤드에서 127 블록 뒤로 설정하며, 약 1분입니다. 이더리움은 약 25분입니다. 즉, 한 시간 전의 거래 기록은 Arc에서 유료 조회가 필요한 역사 데이터에 해당합니다. 지갑, 시세 사이트 및 데이터 서비스와 같은 응용 프로그램의 운영 비용은 이로 인해 이더리움보다 명확히 높아질 것입니다.
두 번째는 합의 증명서입니다. Arc는 arcgetCertificate 인터페이스를 제공하여 특정 거래에 대해 어떤 검증자가 서명 확인했는지에 대한 증거를 조회할 수 있습니다. arcgetVersion은 노드 버전을 조회하는 데 사용됩니다. 전자는 기관에 대해 아카이브할 수 있는 정산 완료 증명서이며, 첫 번째 섹션에서 언급한 "법적으로 철회할 수 없는 증거"의 기술적 측면에서의 실현입니다.
프라이버시 측면에서 Arc는 선택 가능한 기밀 송금을 제공하며, 금액은 가려지지만 주소는 여전히 보입니다. 이는 TEE에 의존하여 외부에서 읽을 수 없는 격리된 영역을 구현합니다. 이 프라이버시의 안전성은 암호학적 가정이 아닌 하드웨어 제조업체에 기반하고 있습니다. 양자 저항 경로는 네 단계로 진행되며, 창세 단계에서 양자 저항 서명 지갑을 지원하며, 사용자는 직접 생성할 수 있고 사후 이전이 필요하지 않습니다.
크로스 체인 측면에서 원주 CCTP와 Gateway가 통합되어 있습니다. CCTP의 방법은 원 체인에서 해당 USDC를 소각하고 Arc에서 동일한 양의 새로운 USDC를 주조하는 것입니다. 이 과정에서 제3자 브리지 계약이 자금을 대신 보관하지 않으며, 크로스 체인 브리지가 공격받는 위험도 없습니다. 사용자는 Circle이 발행한 USDC 자체를 받으며, 크로스 체인 브리지가 발행한 토큰 증명은 아닙니다. Gateway는 사용자가 여러 체인에서 보유한 잔액을 동일한 주소로 집계합니다. 이점은 발행자의 신원에서 비롯되며, 기술에서 비롯되지 않습니다.
다섯, 검증인 구조
Arc의 검증인 집합은 현재 완전히 폐쇄적입니다. Circle이 발표한 창립 검증인은 11개이며, Circle 자체를 포함하여 총 12개의 노드입니다:
- 금융 인프라 및 거래소: DTCC(미국 예탁 신탁 및 청산 회사), ICE(뉴욕 증권 거래소 모회사)
- 지불 청산 네트워크: Visa, Mastercard, MoneyGram, Global Payments
- 자산 관리 및 다국적 은행: BlackRock, Standard Chartered, SBI Group, Sumitomo Corporation
- 암호화 및 종합 기관: Galaxy, Circle
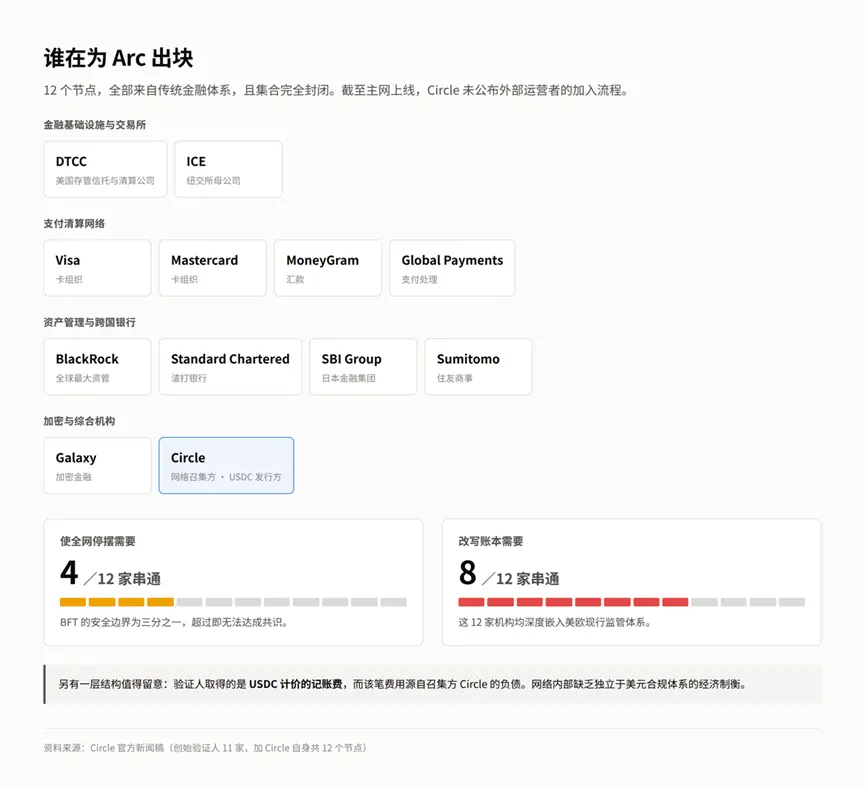
BFT의 안전 경계는 1/3입니다: 12개 노드 중 4개가 결탁하면 전체 네트워크가 중단되고, 8개가 결탁하면 장부를 수정할 수 있습니다. 위의 12개 기관은 모두 미국과 유럽의 현행 규제 체계에 깊이 내장되어 있습니다. 메인넷이 온라인 상태가 되기까지, Circle은 외부 운영자가 검증인 집합에 가입하는 절차를 공개하지 않았습니다.
또한 주목할 만한 구조가 있습니다: 검증인은 USDC로 평가된 회계 수수료를 받으며, 이 수수료는 소집자 Circle의 부채에서 발생합니다. 네트워크 내부에는 달러 규제 체계와 독립적인 경제적 균형이 부족합니다.
Adam Cochran의 비판은 같은 지점을 지적합니다: "이것은 L1이 아니며, L1이라고 부르는 것은 모욕입니다. 이것은 사유의, 사전 승인된 검증인 연합 체인입니다." 그의 논증 경로는: USDC가 Gas로 사용되면서 검증인이 독립성을 유지할 경제적 유인이 사라져 중앙집중화가 필연적으로 발생한다는 것입니다.
변호 측의 반응은 Arc가 본래 DeFi를 위해 설계되지 않았으며, 기관이 예측 가능한 비용과 원활한 접근을 위해 중앙집중화의 대가를 감수할 의향이 있다는 것입니다.
양측의 논쟁은 정의에 관한 것입니다. 더 실질적인 문제는 신뢰 모델이 사실대로 공개되었는지 여부입니다: "블록체인 기술로 구현된 기관 청산 네트워크"로 이해하면 Arc의 설계는 자가 일관성이 있습니다; 공공 체인 기준으로 검열 저항성을 평가하면 불합격입니다.
여섯, ARC 토큰 현황
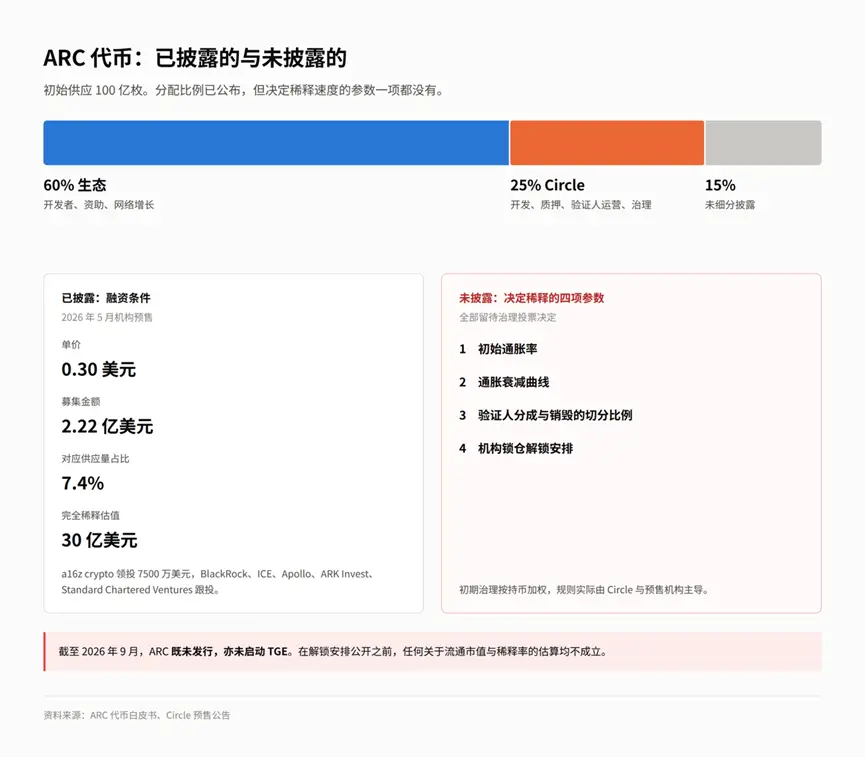
ARC와 9월 16일의 메인넷 출시는 두 개의 독립된 사항으로, 현재 발행되지 않았으며, TGE도 시작되지 않았습니다.
공개된 매개변수. 초기 공급량은 100억 개이며, 그 중 생태계 배분이 60%, Circle이 25%를 보유하고 있으며, 세부 공개되지 않은 부분은 약 15%입니다.
자금 조달 상황. 2026년 5월에 2.22억 달러의 사전 판매를 완료했으며, 단가는 0.30달러로, 7.4%의 공급량과 30억 달러의 완전 희석 평가에 해당합니다. a16z crypto가 7500만 달러를 선도 투자하였고, BlackRock, ICE, Apollo, ARK Invest, Standard Chartered Ventures가 후속 투자하였습니다.
토큰 기능. 네트워크가 PoA에서 PoS로 전환되는 것을 지원합니다(전자는 지정된 기관이 번갈아 블록을 생성하고, 후자는 스테이킹된 토큰의 노드가 블록을 생성합니다); 거버넌스 경제 매개변수; 안정화폐 수수료를 정산 시 ARC로 변환하여 검증인과 스테이커에게 분배합니다. 사용자 측의 비용 안정성과 토큰 측의 가치 포착이 두 개의 레이어로 분리됩니다.
공개되지 않은 매개변수. 초기 인플레이션율, 인플레이션 감소 곡선, 검증인 분배 및 소각의 분할 비율, 기관 잠금 해제 일정. 위의 매개변수는 모두 거버넌스 투표로 결정되며, 초기 거버넌스는 보유량 가중치에 따라 이루어지며, 규칙은 실제로 Circle과 사전 판매 기관이 주도합니다.
잠금 해제 일정이 공개되기 전까지 유통 시가총액 및 희석률에 대한 모든 추정은 성립하지 않습니다.
일반 사용자의 참여 경계
현재 단계(테스트넷)
수행할 수 있는 작업. 테스트용 USDC 및 EURC를 수령하고, Uniswap, Curve에서 기본 상호작용을 완료하며, Remix를 통해 계약을 배포하거나 Arc House의 Architects 포인트 시스템에 참여합니다. ------ 다섯 가지 단계의 문턱은 각각 500, 3,500, 15,000, 40,000, 90,000 포인트이며, 해당 권리는 배지, 이벤트 우선 등록, Circle 팀의 분기별 브리핑, 주변 물품을 포함하며, 최고 단계에는 여행 보조금이 포함됩니다.
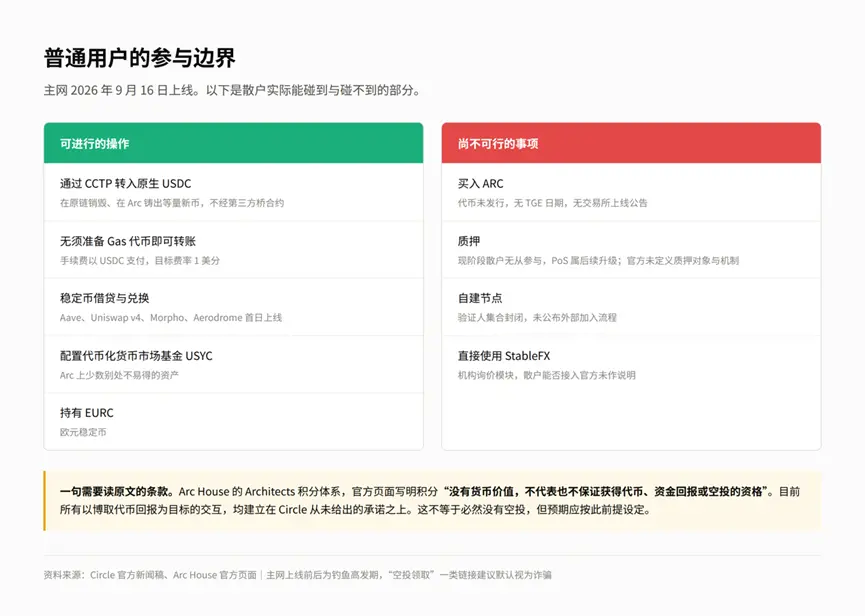
원문을 읽어야 할 조항. 공식 페이지에는 Architect 포인트가 "통화 가치를 가지지 않으며, 토큰, 자금 보상 또는 에어드롭 자격을 보장하지 않는다"고 명시되어 있습니다. 현재 모든 토큰 보상을 목표로 하는 상호작용은 Circle이 결코 제공하지 않은 약속에 기반하고 있습니다. 이는 반드시 에어드롭이 없다는 것을 의미하지 않지만, 기대는 이전 전제에 따라 설정되어야 합니다.
메인넷 출시 이후
가능한 작업들. CCTP를 통해 원주율 USDC로 전환; 추가 Gas 토큰 없이 송금 완료 가능; Aave, Uniswap v4, Morpho, Aerodrome에서 스테이블코인 대출 및 교환; 토큰화된 통화 시장 펀드 USYC 구성; EURC 보유.
아직 불가능한 사항들. ARC 구매(미발행); 스테이킹(현재 단계에서 개인 투자자는 참여할 수 없으며, PoS는 후속 업그레이드; 일부 소스에 따르면 메인넷 첫날 스테이킹이 가능하다고 하지만, 공식적으로 스테이킹 대상 및 메커니즘이 정의되지 않음); 자체 노드 구축. StableFX는 기관 문의 모듈로, 개인 투자자가 직접 접속할 수 있는지에 대한 공식 설명은 없음.
여덟, 로빈후드의 밈 열풍을 복제할 수 있을까
Arc 출시 이전, 로빈후드는 밈 열풍이 일어났고, 사용자들은 Arc 출시를 주목하며 로빈후드의 밈 열풍을 계속 복제할 수 있을지에 대해 관심을 가졌다.
로빈후드 체인의 설계 목표와 실제 방향
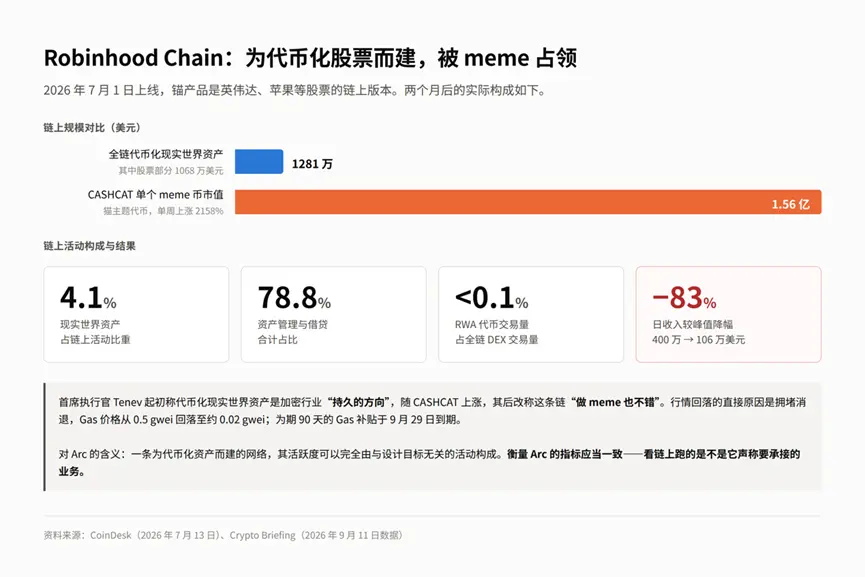
로빈후드 체인은 2026년 7월 1일에 출시되며, 규제된 장소로서 토큰화된 현실 세계 자산이 DeFi에 접속할 수 있도록 하는 것을 목표로 하며, 앵커 제품은 주식 토큰------엔비디아, 애플 등의 주식의 체인 상 버전이다. 이 설계는 당시 전통 증권사가 체인에 진입하는 패러다임으로 널리 여겨졌다.
실제 방향은 설계 목표와 다르게 진행되었다. 출시 후 체인 상 활동의 주도는 밈이었다: 고양이 테마의 토큰 CASHCAT은 한 주 동안 2158% 상승하여 시가총액이 1억 5600만 달러에 달했으며, 그 당시 전체 체인에서 토큰화된 현실 세계 자산의 총 규모는 1281만 달러였고, 그 중 주식 부분은 1068만 달러였다. 비율로 따지면 현실 세계 자산은 체인 상 활동의 4.1%를 차지하며, 자산 관리 및 대출 합계는 78.8%에 달했다. CEO 테네브는 처음에 토큰화된 현실 세계 자산이 암호화폐 산업의 "지속적인 방향"이라고 언급했으나, CASHCAT의 상승 이후에는 이 체인이 "밈을 하는 것도 괜찮다"고 말했다.
두 달 내에 이 네트워크의 DEX 거래량은 346억 달러를 초과했으며, 스테이블코인 공급은 10억 달러를 돌파했다. 같은 기간 현실 세계 자산 토큰의 실제 거래량은 3000만 달러 이하로, 전체 체인 DEX 거래량의 0.1%도 되지 않았다.
현재의 결과
시세는 이미 하락했다. 일일 수익은 정점인 400만 달러에서 9월 11일의 106만 달러로 감소했으며, 정점 대비 83% 하락하고 주간 기준으로는 76% 감소했다. 직접적인 원인은 밈의 혼잡이 해소되었고, Gas 가격이 0.5 gwei에서 약 0.02 gwei로 하락했으며, 이전에 수익을 높였던 수수료 프리미엄이 사라졌다. 90일간의 Gas 보조금은 9월 29일에 만료되며, 그때 사용자는 시장 요금에 따라 지불해야 한다. 모회사 로빈후드 마켓의 2분기 암호화폐 거래 수익은 전년 동기 대비 38% 감소하여 1억 달러에 달했다.
또한 두 가지 사건이 이 모델의 구조적 문제를 드러냈다. 9월 4일, 이 네트워크의 블록 생산이 최소 14분간 중단되었으며, 그 이유는 공개되지 않았다. 같은 시기에 AMC 엔터테인먼트의 CEO 아담 아론은 이 체인에 AMC 주식 토큰이 존재하는 것에 공개적으로 반대하며, 미국 증권법에 따라 등록되지 않았다고 주장하고 거래 중단을 요구하며 소송 위협을 했다; 로빈후드의 법무 담당 부사장 댄 갤러거는 이 요구를 거부했다. 이전에 OpenAI도 로빈후드와의 협력 관계를 부인했다.
문제는 주식 토큰의 법적 구조에 있다: 이는 로빈후드 애셋 리미티드가 발행한 채무 증권으로, 가격 노출을 제공하지만, 보유자에게 기초 회사에 대한 소유권이나 청구권을 부여하지 않으므로 기초 회사의 동의 없이 발행할 수 있다. 이 설계는 빠른 확장을 지원했지만, 토큰화된 기업과의 지속적인 마찰을 초래했다.
대조적으로, Arc는 같은 문제에 대해 반대 방향으로 나아가고 있다: 가격 매핑 증명을 스스로 발행하지 않고, DTCC가 2027년 하반기에 DTC 수탁 자산을 체인으로 이전할 때까지 기다리고 있다. 이 길은 훨씬 느리지만, AMC와 같은 문제에 부딪히지 않을 것이다.
밈 열풍의 네 가지 지지 조건
발사 플랫폼 Pons는 9월 3일 24시간 수수료가 약 595만 달러로, 전 세계 프로토콜 중 네 번째로 높았으며, Pump의 464만 달러보다 높았고, 로빈후드 체인이 같은 기간에 수취한 400만 달러보다도 높았다. 9월 2일 하루 동안 Pons에서 발행된 토큰은 거의 2.5만 개였으며, 거래량은 5.44억 달러였다; 7월 이후 누적 발행된 토큰은 약 64.6만 개로, 16.7만 개 이상의 창작자 주소에서 나왔다. PONS 토큰은 한 주 동안 300% 상승했으며, 이는 프로토콜의 재구매 소각에서 비롯된 것으로, 약 29%의 원래 공급량이 소각되었다. 이 네트워크는 7월 출시 이후 누적 수수료 약 2000만 달러를 수취했으며, 그 중 약 1800만 달러가 남아 있다. 로빈후드는 거래당 몇 개의 기준점을 수수료로 부과하며, Arbitrum과 수익을 나눈다. CEO 테네브는 개발자들이 "우리가 생각하지 못한 방식"으로 이 네트워크를 사용하고 있다고 말했다.
분해해보면, 이번 시세를 지탱하는 조건은 네 가지가 있다.
첫째, 네트워크 운영자가 직접 이익을 얻는다. 로빈후드는 밈 거래에서 수익을 얻으며, 그 입장은 묵인이다.
둘째, 기존의 소매 진입 경로가 존재한다. 로빈후드의 애플리케이션과 사용자 기반 자체가 유입 경로이다.
셋째, 투기할 수 있는 체인 상 자산이 존재한다. PONS의 재구매 소각 메커니즘은 수수료를 토큰 가격으로 전환한다.
넷째, 자기 강화의 순환이 존재한다. 체인 상 활동이 수수료를 발생시키고, 수수료는 토큰 재구매에 사용되어 가격을 높이며, 가격 상승은 새로운 참여자를 유입시킨다.
이 네 가지 조건이 Arc에서의 대응 상황
네 가지 모두 성립하지 않는다.
첫 번째 항목은 반대 방향이다. Arc의 검증자는 Visa, Mastercard, BlackRock 및 DTCC를 포함하며, Circle 자체는 뉴욕 증권 거래소에 상장된 회사이다. 2027년에 DTC 수탁 자산 결제를 수용할 계획인 네트워크가 밈 투기장이 생긴다면, 이는 수익이 아닌 여론 위험을 구성하며, Circle은 프로토콜 레이어의 블랙리스트를 가지고 있다. 문제는 기술적으로 실현 가능하냐가 아니라 운영자가 이를 원하느냐에 있다------이 구별은 Arc에서 다른 네트워크보다 훨씬 중요하다.
두 번째 항목은 존재하지 않는다. Arc의 배급 경로는 카드 조직 및 자산 관리 기관이며, 투기자가 아니다. MetaMask와 Binance Wallet의 지원은 접속 지점일 뿐 유입 경로를 구성하지 않는다.
세 번째 항목은 결여되어 있다. ARC는 아직 발행되지 않았으며, 수수료는 USDC로 계산되므로 재구매, 소각 또는 투기할 수 있는 체인 상 원주율 토큰이 존재하지 않으며, 가격 상승으로 인한 부의 효과가 전반적으로 결여되어 있다.
네 번째 항목이 의존하는 기반 시설은 제거되었다. Arc는 공공 거래 대기 구역을 폐쇄했으며, 신규 코인이 개장 순간에 선매입하거나 자신의 매수 주문과 타인의 매수 주문을 패키징하여 정렬하는 것은 프로토콜 레이어에서 실현할 수 없다. pump.fun 및 Pons와 같은 발사 플랫폼의 수익의 상당 부분은 여기에서 비롯된다. 이 층이 결여된 후, 발사 플랫폼의 경제 모델은 재작성해야 한다.
한편, 공간은 완전히 닫히지 않았다. Arc는 EVM과 호환되며, 누구나 ERC-20을 배포하고 거래 풀을 구축할 수 있다; Uniswap v4와 Aerodrome가 첫날 출시되었으며, 후자의 인센티브 메커니즘은 원래 긴 꼬리 자산을 대상으로 한다; USDC는 Gas 비용이 낮고 예측 가능하여 고빈도 투기에는 오히려 우호적이다; "블랙록의 체인 상 첫 번째 밈"과 같은 서사는 전파력이 있다.
이미 프로젝트들이 이를 위해 배치하고 있다. ARCLaunch는 메인넷 전후에 출시될 것이라고 주장하며, 토큰 생성, 거래, 크로스 체인, Uniswap 발사, 창작자 분배 및 추천 프로그램을 제공할 예정이다. 이 프로젝트는 Circle과 무관하며, 그 홍보는 유료 뉴스레터 배포 채널을 통해 이루어지며, 원문은 후원 콘텐츠로 표시된다. 이 신호 자체는 기록할 가치가 있다.
또한 쉽게 오해될 수 있는 한 가지가 있다: TGE 이전의 에어드롭 기대는 본래 일련의 상호작용을 가져오며, 데이터 형태는 시세와 유사하지만, 구동 메커니즘은 완전히 다르다.
결론은 시세 형성이 어렵고, 형성되더라도 지속하기 어렵다는 것이다. 만약 정말로 발생한다면, 그 구조는 로빈후드 체인보다 더 취약할 것이다------원주율 토큰 재구매의 지지 부족, 운영자의 이익 결속 부족, 유동성이 완전히 외부에서 유입된 USDC에 의존하며, 철수 속도는 더 빨라질 것이다. 로빈후드 체인은 네 가지 조건이 모두 갖춰진 상황에서, 9월 초의 고점에서 하락한 후, 체인 상 일일 수익이 2주 내에 83% 감소했다.
더욱 기억해야 할 것은 로빈후드 체인이 남긴 또 다른 교훈이다: 토큰화된 자산을 위해 구축된 네트워크의 활성도는 설계 목표와 무관한 활동으로 완전히 구성될 수 있으며, 이 부분의 활성도는 보조금 축소 및 투기 냉각 이후 빠르게 사라진다. Arc가 이 과정을 반복하지 않을 수도 있지만, 이를 평가하는 지표는 일관되어야 한다------체인 상에서 운영되는 것이 그들이 주장하는 비즈니스인지 확인해야 한다.
아홉, 후속 관찰 포인트
9월 16일의 공개 내용. TGE 로드맵, 검증인 입회 기준, 초기 경제 매개변수, 이 세 가지가 여전히 미정 상태에 있다면, 해당 네트워크의 경제 모델은 예측 가능한 기간 내에 개방형이다. 9월 15일 CLARITY 법안의 절차적 표결 결과는 먼저 발표될 것이며, 규제 서사와 제품 서사는 분리하여 평가해야 한다.
자금 흐름 및 통합 준비 상태. 공지에서 "계획된 접속"과 "실제 배포"를 구분해야 하며, 블랙록의 규모 약 287억 달러의 BUIDL 펀드는 완료된 것이 아니라 예상된 것으로 표현된다. 테스트넷 거래량에 대한 보도 기준이 다르며, 2026년 2월에는 1억 6600만 건으로, 누적 6억 7150만 건이라는 주장도 있으며, 이 중 에어드롭 농민의 비율은 판단할 수 없다.
2027년 하반기의 DTCC 통합. 이 계획은 DTC 수탁 자산을 Arc에서 토큰화하고 스테이블코인과 원자 결제를 완료할 예정이다. 만약 예정대로 진행된다면, 이는 전통 증권 결제 시스템이 최초로 공체인에 접속하는 것이다; 그 이전에는 단지 의향서에 불과했다.
유사 네트워크의 경쟁 구도. Arc는 Stripe, Paradigm이 지원하는 Tempo와 기관 청산을 두고 경쟁하며, Tether의 Stable과 Plasma는 소매 및 해외 결제를 주로 공략한다. 네 개의 네트워크의 분산 결과는 1년 내에 드러날 것이다.
열, 결론
계약 계층의 블랙리스트, 철회 가능한 메커니즘 및 12개의 규제된 검증인으로 구성된 경계 내에서, Arc의 자산은 법적 및 기술적 성격상 암호화 형태의 은행 예금 증서에 더 가깝고, 검열 저항적인 자가 관리 자산이 아닙니다. 차이점은 이 예금 증서에 예금 보험이 없으며, FDIC는 스테이블코인 준비금이 보호 범위에 포함되지 않음을 명확히 했습니다. 이 점은 어떤 성능 매개변수보다도 자금 투입 규모를 결정해야 합니다.
Arc는 암호화 원주율의 이념에 맞추려는 의도가 없으며, 그 고객은 월스트리트와 다국적 결제 통로입니다. 목표가 낮은 마찰의 달러 국경 간 흐름, 기업의 수입 및 RWA 수익이라면, 이는 좋은 경험을 제공하는 결제 제품입니다; 목표가 아직 불확실한 발행 수익을 추구하는 것이라면, 시간 비용은 확정적이고, 수익 확률은 미지수입니다.
Arc의 성공과 실패를 측정하는 기준은 전통 금융의 청산 업무를 수용할 수 있는지 여부이며, 개인 투자자의 체인 상의 활발함이 아닙니다. 답은 9월 16일에 있지 않고, 2027년에 DTCC 통합이 실제로 이루어질 수 있는지 여부와 그 이전에 이 네트워크에서 실제 청산이 이루어지고 있는지, 아니면 단순히 거래량을 부풀리는 것인지에 있습니다.
 위험 경고