미국 은행: DRAM은 여전히 강세를 보이고 있으며, NAND는 조용히 약세로 전환하고 있고, 저장 장치가 분화되고 있습니다
 핵심 관점

 미국 은행은 DRAM의 가격 상승 논리가 아직 깨지지 않았다고 생각하며, NAND 현물 시장은 이미 명확하게 느슨해져 이번 저장 장치 상승 주기에서 처음으로 재가격 책정이 필요한 품목이 될 것이라고 합니다. 두 품목의 가치 차이와 실적 탄력성은 2027년 1분기 계약 가격 협상이 예정대로 진행될 수 있을지에 달려 있습니다.
저자:허차오,월스트리트저널
저장 칩의 시장이 "동시 상승"에서 "차별화"로 전환되고 있다. 뱅크 오브 아메리카는 DRAM의 가격 상승 논리가 아직 깨지지 않았다고 보며, NAND 현물 시장은 명백히 느슨해져 이번 저장 주기에서 첫 번째로 재가격 책정이 필요한 품목이 될 것이라고 밝혔다.
뱅크 오브 아메리카의 11월 13일 보고서에 따르면, NAND 현물 가격이 크게 하락했으며, 512Gb 웨이퍼는 10% 이상 하락하고, 1Tb는 중간 한 자릿수 하락했으며, 16Gb DDR5 현물은 보합세를 유지하고 있다. 10월 중순 이후로 NAND 현물은 누적 약 20% 조정되었다.
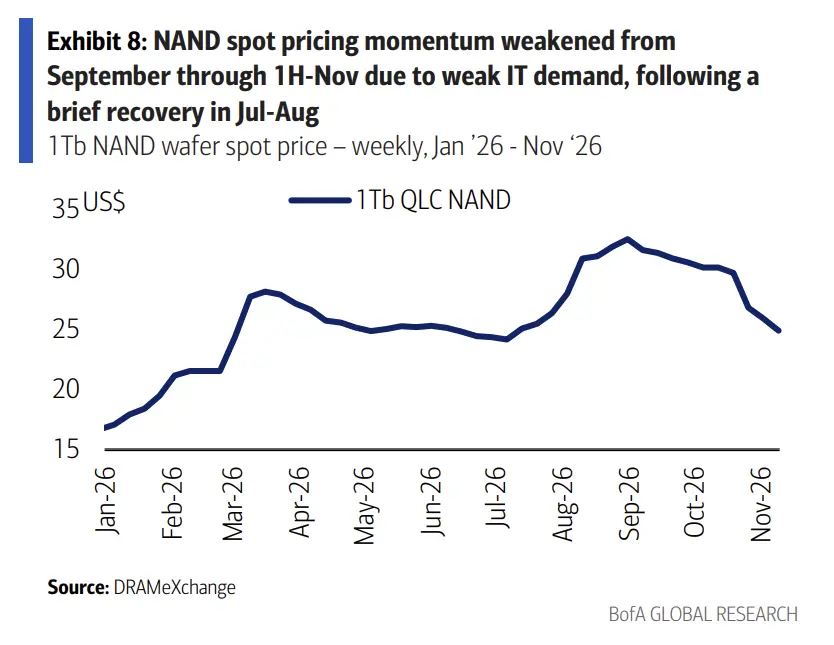
이에 따라 뱅크 오브 아메리카는 2027년 1분기 NAND 평균 가격에 대한 신중한 가정을 유지하고 있다: IT용 NAND 가격은 전월 대비 5%에서 10% 하락하고, 기업용 애플리케이션은 기본적으로 보합세를 유지하거나 소폭 상승하며, 전체적으로 저조한 한 자릿수 하락. 이러한 판단은 시장이 여전히 NAND 가격이 10% 이상 상승할 것이라는 전망과 명백한 차이를 보인다. 동시에 뱅크 오브 아메리카는 DRAM 가격 상승이 2026년 4분기(전월 대비 8% 증가)와 2027년 1분기(5% 증가)까지 지속될 것이라고 가정하고 있다.
뱅크 오브 아메리카는 이번 주 투자자와의 소통 후 저장 주식의 감정이 지난 주보다 개선되었으며, DRAM 비중이 높은 기업들은 하락 여지가 제한적이라고 평가했다. 대부분의 DRAM 관련 종목은 현재 2026년에서 2027년의 수익에 대해 3배에서 5배의 주가수익비율을 기록하고 있으며, 이는 AI 반도체 동종업체에 비해 현저히 낮다.
NAND 현물 약세의 세 가지 신호
뱅크 오브 아메리카는 NAND에 대한 우려를 세 가지로 요약했다: 현물 가격이 10월 중순 이후 약 20% 조정되었고; PC 및 스마트폰 OEM, 심지어 중국의 초대형 클라우드 업체의 주문이 약세를 보이고 있으며; 2027년 1분기 계약 가격 협상이 지연될 가능성이 있으며, 시장에서 주문이 몰리지 않고 있다.
현물 데이터의 차별화는 상당히 직관적이다. DRAMeXchange에 따르면, 512Gb 웨이퍼의 현물 가격은 14.3달러로, 주간 대비 12% 하락, 분기 대비 32% 하락했지만, 전년 대비 121% 상승했다; 1Tb는 24.9달러로, 주간 대비 4% 하락, 분기 대비 19% 하락했으며, 전년 대비 194% 상승했다. 반면 16Gb DDR5는 60.2달러로, 주간 대비 보합세를 유지하며, 전년 대비 150% 상승했다.
원자재 공급업체는 여전히 기업용 SSD 수요가 강하다고 강조하고 있으며, 이는 어느 정도 IT NAND의 약세를 상쇄할 수 있다. 하지만 뱅크 오브 아메리카는 구형 생산라인이 전 세계 웨이퍼 총 생산능력의 20%에서 30%를 차지하고 있으며, 고급 NAND 및 eSSD 생산에는 적합하지 않으며, 여전히 IT NAND에 지속적으로 사용되어야 하므로 가격에 구조적 압력을 가하고 있다고 경고했다. 대용량 NAND(2Tb 이상) 및 eSSD(30TB 이상)의 비트당 가격은 소폭 하락했지만, 뱅크 오브 아메리카는 이것이 제조업체가 새로운 세대 QLC를 홍보하기 위한 적극적인 프로모션에 가깝다고 보았다------대부분의 eSSD의 NAND 가격은 여전히 소폭 상승세를 보이고 있다.
차이점: 계약 가격은 여전히 높은 수준이지만, 협상이 지연될 가능성
NAND 계약 가격과 현물 가격은 현재 서로 다른 방향으로 움직이고 있다.
TrendForce에 따르면, 1Tb TLC 웨이퍼의 10월 계약 가격은 전월 대비 거의 보합세를 유지하며, 2분기에서 3분기까지의 횡보 패턴을 지속하고 있다; 512Gb 계약 가격은 약 27달러로, 역사적 고점에 가깝고, 2025년 2월 저점인 2.5달러의 10배에 해당한다.
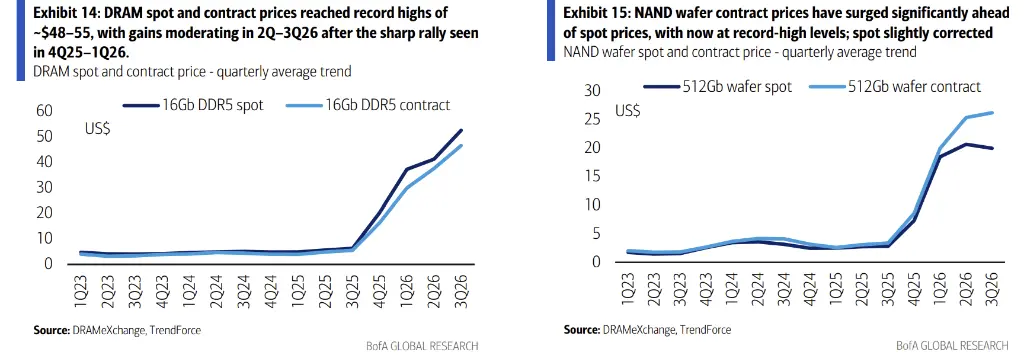
뱅크 오브 아메리카의 우려는 시점에 있다: 하류에서 긴급 주문이 지연되면, 2027년 1분기의 계약 가격 협상이 지연될 수 있으며, 제조업체는 새로운 가격 협상에서 협상력이 약화될 것이다. 이러한 판단은 시장의 예상과 직접적으로 연결된다------판매자는 일반적으로 NAND 가격이 여전히 약 10% 상승할 것이라고 가정하고 있지만, 뱅크 오브 아메리카는 저조한 한 자릿수 하락을 제시하고 있다.

DRAM 측면은 또 다른 상황이다. TrendForce에 따르면, 16Gb DDR5 계약 가격은 10월에 전월 대비 5% 상승했으며, 전년 대비 상승폭이 500%를 초과했다; 서버 측 DDR5 및 DDR4의 64GB 모듈은 10월 계약 가격이 전월 대비 약 15% 상승했으며, 모듈 가격은 1000달러를 돌파하여 각각 1600달러와 1500달러에 도달했다. 뱅크 오브 아메리카는 이를 바탕으로 DRAM이 2026년 4분기 전월 대비 8% 상승, 2027년 1분기 5% 상승할 것이라는 가정을 유지하고 있다.
삼성: HBM에 대한 낙관적이지만 공격적이지 않음
뱅크 오브 아메리카는 11월 12일 삼성전자와의 투자자 소통회를 개최했으며, 얻은 세 가지 요점은 다음과 같다: 미국 AI 데이터 센터 칩 수요가 강하며, 우려가 있지만 주문 감소는 보이지 않는다; HBM 시장의 지위가 1년 전보다 현저히 개선되었다; DRAM 사업의 장기 계약 가격(LTA)이 강하게 상승하고 있으며, 높은 가격과 높은 이익률이 장기적으로 지속 가능하다.
하지만 경영진의 발언은 공격적이지 않으며, 이는 투자자들이 주목하는 초점 중 하나이다. 삼성은 HBM 점유율 목표를 30%에서 40% 정도로 설정했으며, 50% 이상은 아니다; 2027년 말까지도 LPDDR5의 수익성이 HBM보다 우수하므로 HBM 생산능력 확장은 전통적인 DRAM의 시장 점유율을 침식하지 않기 위해 지나치게 공격적이지 않을 것으로 보인다. 기술 측면에서 HBM4e는 HBM4와 동일한 1c 노드와 4nm 로직 칩을 공유할 것이다. 뱅크 오브 아메리카는 2027년 계약 가격 상승폭이 TrendForce의 예상 수준에 도달할 가능성이 낮다고 언급했으며, 이는 2026년에 이미 가격이 선행 상승했기 때문이다.
주목할 점은 삼성의 IT용 NAND에 대한 전망이 eSSD보다 낙관적이지 않으며, 이는 뱅크 오브 아메리카의 가격 판단과 일치한다.
감정 회복, 평가 여전히 주요 지지
저장 주식은 이번 주 반등했으며, 연간 누적 상승폭은 일반적으로 100% 이상이다. SanDisk와 Kioxia는 연초부터 현재까지 250% 이상의 수익을 기록하고 있다. 뱅크 오브 아메리카는 이번 주 소통한 투자자들이 일반적으로 하락 여지가 제한적이라고 언급했으며, 그 이유는 미국 중간 선거 이후 AIDC 칩 주문이 견조하게 유지되고, DRAM 가격이 여전히 상승하고 있으며(이는 NAND와 대조적임), 평가 비율이 낮기 때문이다.
평가표에 따르면, SK 하이닉스는 2026년 주가수익비율이 3.6배, 삼성은 4.7배, 마이크론은 10.7배, 난야는 5.1배이다; NAND 진영에서는 Sandisk가 2027년 주가수익비율 4.3배, 웨스턴 디지털은 13.2배, SIMO는 16.4배, Phison은 7.7배이다. 뱅크 오브 아메리카는 AI 반도체 동종업체에 비해 저장 부문의 가격 책정이 여전히 온건하다고 판단하고 있다.
뱅크 오브 아메리카는 DRAM의 공급과 수요 및 가격 추세는 여전히 AI 데이터 센터와 HBM이 생산 능력을 잠식함에 따라 지지받고 있으며, NAND의 가격 결정권은 구매자에게 기울어지고 있다. 두 가지의 평가 차이와 성과 탄력성은 2027년 1분기 계약 가격 협상이 예정대로 진행될 수 있을지에 따라 달라질 것이다.
 위험 경고
 위험 경고