미국 은행: 추수감사절 이후 시장은 단기 반등이 대세일 것으로 보이며, 대규모 시장은 세 가지 조건을 충족해야 합니다
 핵심 관점

 미국 은행의 수석 전략가 Hartnett는 전 세계 주식 시장의 폭이 극단적인 수준으로 악화되었으며, 추수감사절 이후 미국 주식이 기술적 반등을 맞이할 가능성이 있지만, 진정한 큰 시장은 10년 만기 미국 국채 수익률이 4.5%를 하회하고, WTI 원유가 70달러를 하회하며, 달러가 정점을 확인하는 세 가지 조건이 필요하다고 예상하고 있습니다. 한편, 주식 자금은 여전히 지속적으로 유입되고 있으며, 포지션은 아직 충분히 정리되지 않았습니다. 미국 은행은 시장이 경착륙 위험을 과소평가하고 있으며, AI 자본 지출과 부의 효과가 둔화되고 있으므로 투자자들은 더 명확한 위험 해소를 기다려야 한다고 경고했습니다.
저자:부숙청,월스트리트 저널
미국 은행의 수석 투자 전략가 마이클 하르트넷은 최신 호의 《The Flow Show》에서 판단을 제시했다: 추수감사절 이후 미국 주식은 대체로 기술적 반등을 맞이할 가능성이 높지만, 이는 단기적인 숨 고르기에 불과하다. 대규모 시장으로 발전하기 위해서는 시장이 세 가지 조건을 동시에 충족해야 하며, 즉 10년 만기 미국 국채 수익률이 4.5% 이하로 떨어지고, WTI 원유가 70달러/배럴 이하로 하락하며, 달러가 약한 고용 및 인플레이션 데이터 이후 정점을 확인해야 한다.
이번 반등 기대를 촉발한 직접적인 원인은 시장의 폭이 극단적인 수준으로 악화되었기 때문이다. 미국 은행의 글로벌 폭 규칙에 따르면, 11월 18일 기준으로 전 세계 주식 지수의 68%가 "과매도" 상태에 있으며, 이는 50일 및 200일 이동 평균선을 동시에 하회하는 것이다. 이 규칙에 따르면, 순수 88%의 시장이 과매도 상태에 빠지면 위험 자산의 중요한 역방향 매수 신호가 된다. 하르트넷은 이 임계값이 "앞으로 며칠 내에 촉발될 가능성이 높다"고 언급하며, 추수감사절 이후 과매도된 주식에 단기적인 완화를 가져올 것이라고 말했다.
시장은 실제로 하락세가 심각하다. 미국 은행의 통계에 따르면, 올해 원유는 44.9% 상승했지만, 달러 지수는 5.7% 상승했으며, 미국 주식은 4.8% 상승, 전 세계 주식은 4.4% 상승, 현금은 3.3% 상승했지만, 고수익 채권은 1.2% 하락, 투자 등급 채권은 3.0% 하락, 정부 채권은 3.9% 하락, 금은 15.1% 하락, 비트코인은 29.5% 하락했다. 같은 기간 나스닥은 고점에서 15% 하락했으며, 은행 주식은 16% 하락하고, 원유는 고점에서 22% 하락했다. 30년 만기 미국 국채는 연속 여섯 해의 부정적인 가격 수익률을 기록하고 있으며, 이는 1963년부터 1969년까지의 베트남 전쟁 이후 가장 긴 기록이다.
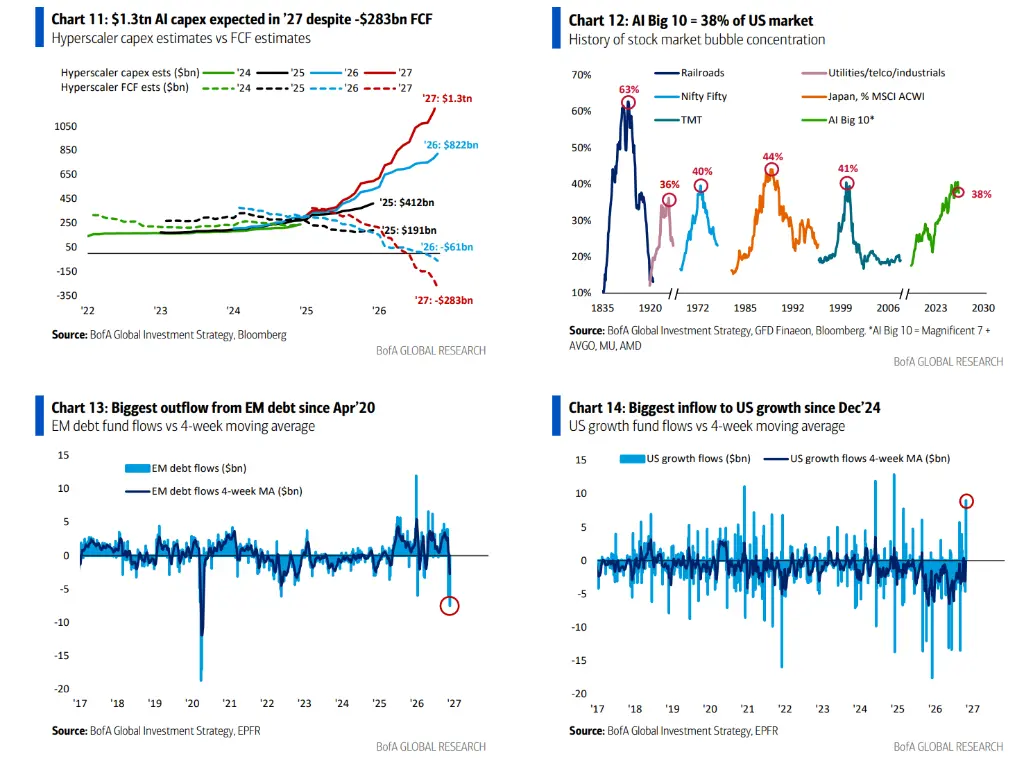
하지만 미국 은행은 가격 측면의 매도는 포지션 측면의 매도와 같지 않다고 경고했다. 지난 주 전 세계 주식 펀드에는 여전히 666억 달러가 유입되었고, 미국 성장형 펀드에는 91억 달러가 유입되어 2024년 12월 이후 최대 단일 주 유입이었다. 11월 펀드 매니저 조사에서 현금 비율은 3.6%로 "매도" 구간에 있으며, 자산 배분자는 일반적으로 주식을 매수하고 채권을 매도하고 있다. 미국 은행은 이것이 위험 자산에 대한 전면적인 매수 허가를 내리기 위해서는 더 많은 포지션 측면의 청산이 필요하다는 것을 의미한다고 보았다.
폭 규칙이 임계값에 근접하지만, 단지 "단기 완화"
미국 은행의 불황 지표는 7.4에서 7.1로 하락했으며, 신호는 중립적이다.
세부적으로 보면, 헤지 펀드 포지션은 56%의 중립 분위에 있으며, 주식 자금 흐름은 99%의 극단적 매수 분위에 있고, 펀드 매니저 조사 포지션은 100%의 극단적 매수 분위에 있지만, 전 세계 주식 지수의 폭은 18%로 극단적 매도 분위에 있다. 신흥 시장 채권 시장과 고수익 채권의 대규모 유출, 신용 기술적 약세(고수익 채권과 서브프라임 은행 채권의 스프레드 확대), 주식 시장 폭의 악화 및 선물 포지션의 매도 전환이 이 수치를 낮추었다. 구형 불황 지표는 현재 6.2이다.

미국 은행의 글로벌 자금 거래 규칙 현재 수치는 1.1%로 역시 중립적이다. 이 규칙은 4주 내에 전 세계 주식과 고수익 채권의 유출이 자산의 1%를 초과할 때 매수 신호를 발신하고, 유입이 1%를 초과할 때 매도 신호를 발신한다.
보고서는 명확히 폭 규칙의 촉발이 "추수감사절 이후 과매도 주식의 단기 완화"를 가져온다고 지적하며, 이는 추세 반전이 아님을 강조했다. 진정한 대규모 시장은 본 장 아래에 나열된 세 가지 거시적 조건이 동시에 충족되어야 한다.
세 가지 조건: 수익률, 유가 및 달러
첫 번째 조건은 10년 만기 미국 국채 수익률이 4.5% 이하로 떨어지는 것이다. 미국 은행은 현재 위험 자산의 최대 위협은 경기 침체 속의 수익률 하락이 아니라 수익률 상승이라고 보며, 그 이유는 부채 수준이 지나치게 높기 때문이다. 30년 만기 미국 국채 가격은 정점에서 바닥까지 62% 하락했으며, 현재 30년 만기 수익률은 최근 고점에서 단 25bp 떨어져 있다.
두 번째 조건은 WTI 원유가 70달러/배럴 이하로 떨어지는 것이다. 높은 유가는 올해 "석유 매수, 암호화폐 매도"라는 최고의 거래의 핵심이며, 소비 및 인플레이션 기대를 억제하는 주요 변수이다.
세 번째 조건은 달러가 정점을 찍어야 하며, 이는 약한 고용 및 인플레이션 데이터가 전제되어야 한다. 미국 은행은 달러를 "파괴 공"이라고 부르며, 달러의 정점, 비트코인, 금 및 한국 종합주가지수(KOSPI)의 바닥이 금리 인상 우려의 정점을 측정하는 최상의 지표라고 본다. 왜냐하면 이 네 가지 자산은 금리 인상 주기를 가장 먼저 감지한 "첫 번째 희생자"들이기 때문이다.
"두 가지 문제의 시장": 금리 인상이 언제 멈출 것인가, 그리고 경기 침체 전에 멈출 것인가
하르트넷은 2027년으로 들어가는 시장을 "두 가지 문제의 시장"으로 요약했다: 금리 인상 주기가 언제 끝날 것인가, 그리고 그것이 경기 침체 전에 끝날 것인가.
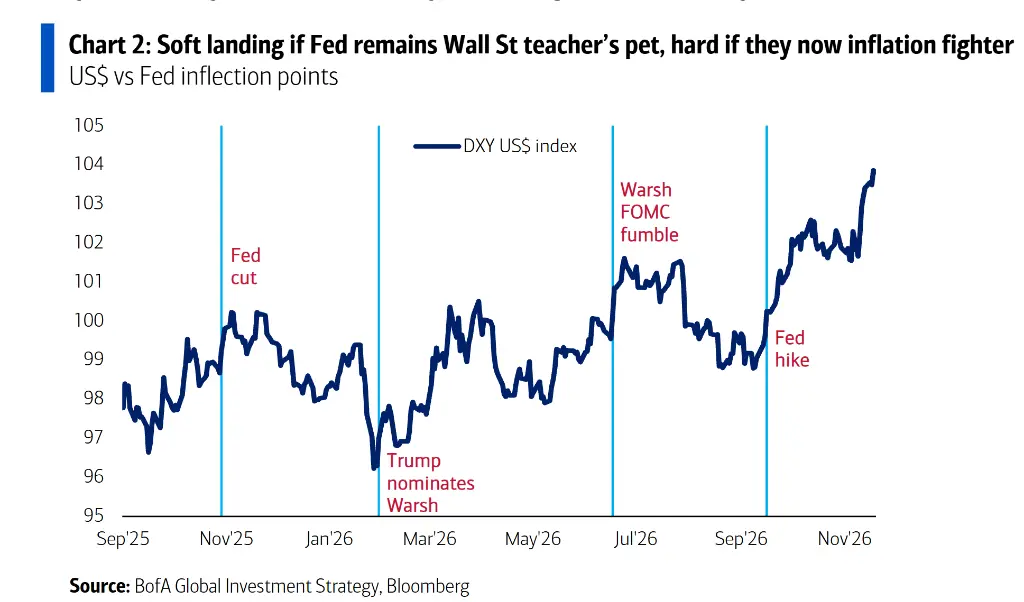
그가 제시한 배경은 다음과 같다: 2026년 6월부터 2027년 5월까지 전 세계에서 총 71회의 금리 인상이 이루어지며, 과도한 매수 심리가 위험 자산에 지속적인 압박을 가하고 있다. 만약 연방준비제도가 월스트리트의 "친구"로 남아 주식을 너무 크다고 간주한다면, 신용과 주식의 하락 자체가 금리 인상 주기를 단축시킬 수 있다. 구체적인 임계값은 IG CDX 스프레드가 80bp를 초과하거나 S&P 500이 6845포인트 이하로 하락하여 연간 상승폭을 지우는 것이다.
하지만 중간 선거 이후 유권자들은 "주거 가능성"을 명확히 요구하고 있으며, 만약 연방준비제도가 인플레이션의 "강자"로 전환한다면, 투자자들은 가장 빠르면 3월 18일 또는 4월 28일의 FOMC 회의에서 금리 인상 주기 종료를 가격에 반영할 수 있을 것이다. 이로 인해 경착륙 위험이 증가할 것이다. 미국 은행이 정리한 타임라인은 다음과 같다: 지난해 10월 29일 연방준비제도의 비둘기파 금리 인하가 비트코인 고점에 해당하며, 올해 1월 30일 트럼프가 워시를 지명한 것이 금 고점에 해당하고, 6월 17일 워시가 주재한 비둘기파 FOMC의 "실수"가 필라델피아 반도체 지수 및 KOSPI 고점에 해당하며, 9월 16일 연방준비제도의 매파 금리 인상이 구리 가격 고점, IG 스프레드 저점 및 달러 급등에 해당한다.
경착륙 확률이 과소평가됨: 부의 효과와 AI 자본 지출 모두 둔화
미국 은행이 시장 합의에 동의하지 않는 점은 다음과 같다: 경착륙 확률이 과소평가되었고, "번영" 기대가 과도하다는 것이다. 현재 합의는 2027년 명목 GDP 성장률이 5%에서 6% 사이, 주당 수익이 15% 이상 증가할 것이라고 예측하고 있으며, 미국 은행은 이 두 수치가 모두 과도하다고 본다.
미국의 명목 GDP와 주당 수익을 지탱하는 두 가지 엔진이 약화되고 있다. 첫 번째는 가계 주식 자산으로, 이번 분기까지 약 5조 달러가 감소했지만, 2026년 전체로는 여전히 약 8조 달러 증가할 것으로 예상된다. 두 번째는 AI 자본 지출로, 대규모 클라우드 공급업체의 2027년 자본 지출이 1.3조 달러에 이를 것으로 예상되지만, 자유 현금 흐름은 -2830억 달러이다. 미국 은행은 유권자, 채권 시장 및 자산 배분자들이 "AI 데이터 센터 건설을 늦추라"고 말하고 있다고 언급했다.
경기 침체의 선행 지표로서 미국 은행이 가장 중요하게 여기는 것은 신규 실업 수당 청구자 수와 신용 스프레드이다: 신규 실업 수당 청구자가 25만 명을 초과하고 IG 스프레드가 100bp를 초과하면 "번영 주기"가 "재난 주기"로 전환되어 자산 배분자들이 주식을 줄이고 채권, 달러 및 AI와 부정적인 자산(예: REITs 및 부동산)을 늘리도록 강요하게 된다. 즉, "아파트 매수, 반도체 매도"로 2020년대 이후의 장기 주제를 반전시키는 것이다.
이러한 전환은 지난 몇 년간의 네 가지 주요 주제를 반대로 거래해야 함을 의미한다: ABB(Anything but Bonds, 채권을 제외한 모든 것, 촉매는 부채와 적자, 30년 만기 미국 국채의 정점과 바닥 가격 수익률 -62%), ABD(Anything but the Dollar, 달러를 제외한 모든 것, 촉매는 평가절하 우려, 비트코인과 금은 각각 10월과 1월에 연간 상승률이 44%와 23%로 정점을 찍음), 그리고 AI(인공지능에 대한 전면적인 베팅, 촉매는 파괴, 나스닥 시가총액은 2023년 3월 이후 26조 달러 증가, AI 상위 10개 주식은 S&P 500의 38%를 차지함).
자금은 여전히 주식으로 유입되고, 채권과 금은 손실
지난 주 전 세계 주식 펀드에는 666억 달러가 유입되었고(ETF 유입 735억 달러, 뮤추얼 펀드 유출 68억 달러), 현금 유입은 4억 달러, 금 유입은 2억 달러, 암호화폐 유출은 11억 달러, 채권 유출은 74억 달러로 2025년 4월 이후 처음이다.
세부적으로 보면, 신흥 시장 채권은 75억 달러 유출되어 2020년 4월 이후 최대 규모이며, 투자 등급 채권은 7억 달러 유출되어 두 달 만에 처음이다. TIPS는 2200만 달러 유출되어 2026년 1월 이후 처음이며, 유럽 주식은 15억 달러 유입되어 2026년 2월 이후 최대 규모이다. 일본 주식은 42억 달러 유출되어 2026년 5월 이후 최대 규모이며, 미국 성장형 펀드는 91억 달러 유입되어 2024년 12월 이후 최대 규모이다. 기술 펀드는 54억 달러 유입되어 여덟 주 연속으로 유입되었다.
미국 은행의 개인 고객 관리 자산은 4.6조 달러로, 주식 비율은 65.7%, 채권 17.7%, 현금 9.4%로 여전히 주식을 추가 매수하고 있다: 주식 ETF의 비율은 지난 4주 동안 1.1% 증가했으며, 연내 9.5% 증가했다. 지난 4주 동안 개인 고객은 은행 대출, TIPS 및 고수익 채권 ETF를 매수하고, 공공 서비스, 선택 소비 및 에너지 ETF를 매도했다.
2026년 전체로, 전 세계 주식 펀드의 연간 유입은 1.5조 달러의 기록을 세웠으며, 전 세계 채권 유입은 9090억 달러, 미국 주식은 7510억 달러, 미국 대형주 펀드는 6690억 달러, 투자 등급 채권은 4430억 달러, 미국 국채는 2430억 달러, 기술 펀드는 2290억 달러, 한국 주식은 790억 달러에 달했다. 소비 관련 펀드는 200억 달러의 기록적인 유출을 기록했다.
11월 펀드 매니저 조사에서 투자자들은 2027년에 대한 기대를 다음과 같이 설정했다: 전 세계 경제의 부드러운 착륙, 인플레이션 하락, AI 자본 지출 증가율 둔화; 포지션은 주식, 원자재, 신흥 시장, 의료 및 산업에 대해 매수하고, 현금, 채권, REITs, 소비 및 에너지에 대해 매도하고 있다. 그들은 가장 성과가 좋은 자산 클래스가 국제 주식(36%)과 미국 주식(24%)이며, 가장 좋은 주식 시장이 나스닥(21%)과 MSCI 신흥 시장(21%)이며, 가장 좋은 통화가 엔화(42%)라고 생각하고 있다. 2027년 말 목표치는 10년 만기 미국 국채 수익률 4.9%, 유로/달러 1.12, S&P 500 지수 7926포인트, 금 4341달러/온스이다.
미국 은행의 태도는 기다리는 것이다. 만약 부드러운 착륙이 실현된다면, 즉 인플레이션이 더 낮고, 고용이 안정적이며, 생산성이 향상되어 내년 봄에 가시화된다면, 주당 수익 증가율이 10% 이상 유지된다면, S&P 500과 같은 동등 가중 지수의 16배, 중형주 15배, MSCI ACWI(미국 제외) 12배의 가치는 두렵지 않으며, 그때는 내러티브가 "금리 인상"에서 "금리 인하"로 전환되기를 기다리며 주기적인 "C"자 자산(암호화폐, 반도체, 구리, 소비, 아파트)을 매수하면 된다. 그 이전에는 원금을 보존하고 "두려움"이 더 명확하게 드러나기를 기다려야 한다.
체인캐처(ChainCatcher)는 독자들에게 블록체인을 이성적으로 바라보고, 리스크 인식을 실제로 향상시키며, 다양한 가상 토큰 발행 및 조작에 경계해야 함을 상기시킵니다. 사이트 내 모든 콘텐츠는 시장 정보나 관련 당사자의 의견일 뿐이며 어떠한 형태의 투자 조언도 제공하지 않습니다. 만약 사이트 내에서 민감한 정보를 발견하면 를 클릭하여 신속하게 처리할 것입니다.