Одним предложением понять "черную среду" американских облигаций: удар "совершенного шторма", ветер "повышения ставок в октябре"
 Ключевые тезисы

 Американские облигации столкнулись с самым резким однодневным распродажей за почти 18 месяцев: цены на нефть резко выросли, PMI достиг рекордных значений, Федеральная резервная система высказалась в ястребиных тонах, а аукцион 5-летних государственных облигаций оказался холодным, что создало четыре негативных фактора, действующих одновременно. Доходность 10-летних облигаций превысила 5,1%, что является самым высоким уровнем с 2007 года; рынок резко увеличил вероятность повышения ставок в октябре до 68%, а рынок свопов уже учел ожидания трех повышений ставок в течение следующего года. Анализ показывает, что более 80% этой распродажи было вызвано реальными процентными ставками, а ставка по 30-летним ипотечным кредитам преодолела 7%, что ставит под сомнение эффективность программы выкупа Министерства финансов.
Автор: Дун Цзин
Множественные негативные факторы в один день вызвали резкое падение на рынке государственных облигаций США, которое стало самым сильным за последние 18 месяцев.
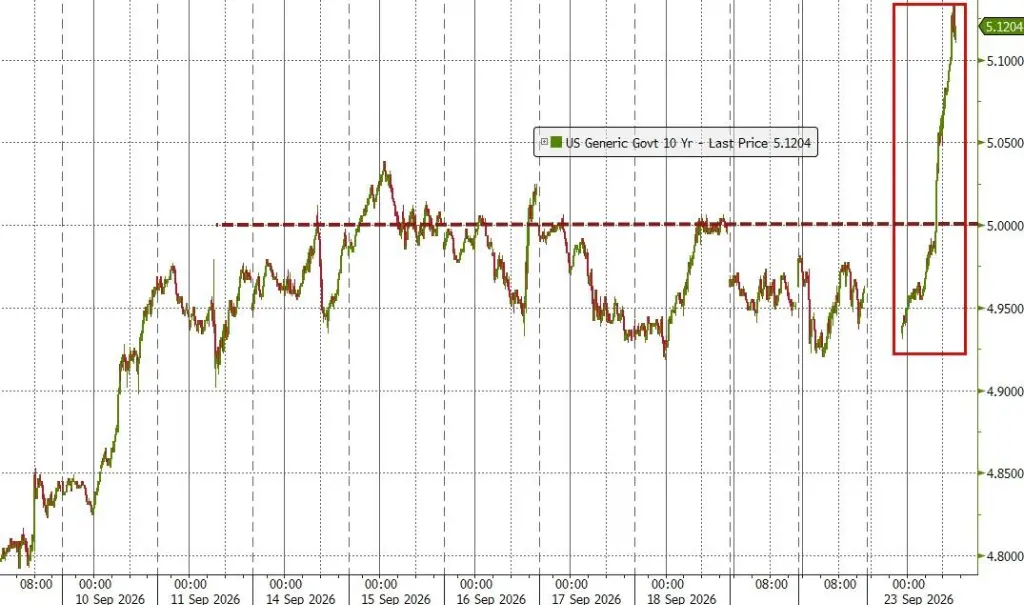
Доходность 10-летних облигаций США в среду резко выросла на 14 базисных пунктов, составив 5,113%, что является самым высоким уровнем с 2007 года. Суточный рост стал максимальным с момента так называемого "дня взаимных тарифов" Трампа в апреле прошлого года. Этот тренд был охарактеризован участниками рынка как "совершенный шторм" ------ сильные данные PMI, обострение ситуации на Ближнем Востоке, ястребиные заявления представителей ФРС и слабые результаты аукциона по облигациям — четыре удара, которые последовали в один торговый день.
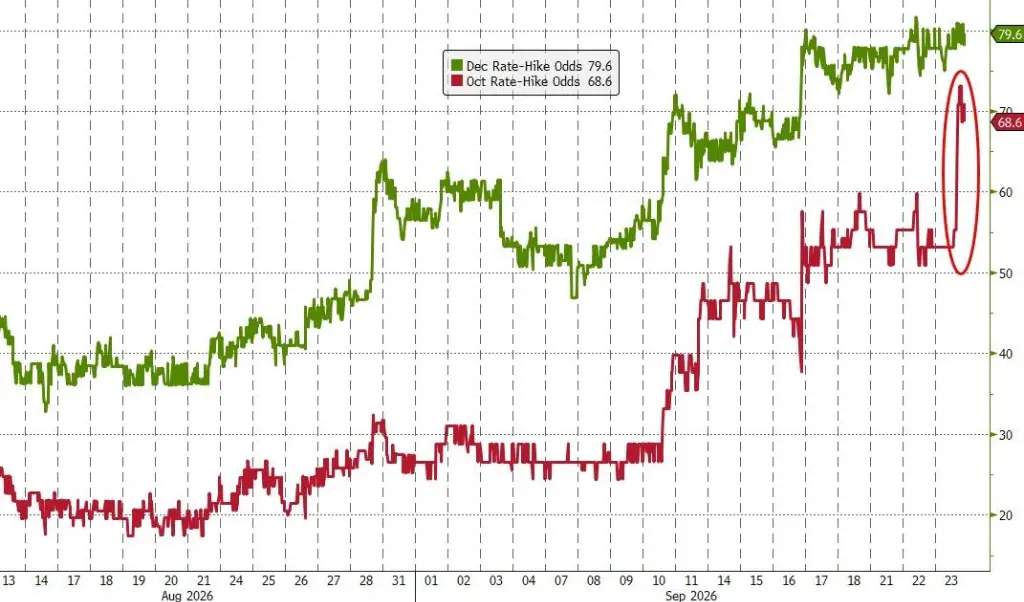
Основной сигнал этого удара заключается в том, что рынок резко увеличил ставки на повышение процентной ставки ФРС в октябре. Текущие цены на фьючерсы показывают, что вероятность повышения ставки в конце октября возросла до 68%, всего через несколько дней после промежуточных выборов в США. В то же время рынок свопов полностью учел ожидания трех повышений на 25 базисных пунктов в течение следующего года и значительно хеджирует четвертое повышение. Если все это сбудется, целевой диапазон процентной ставки федеральных фондов вырастет до 4,75% - 5%.
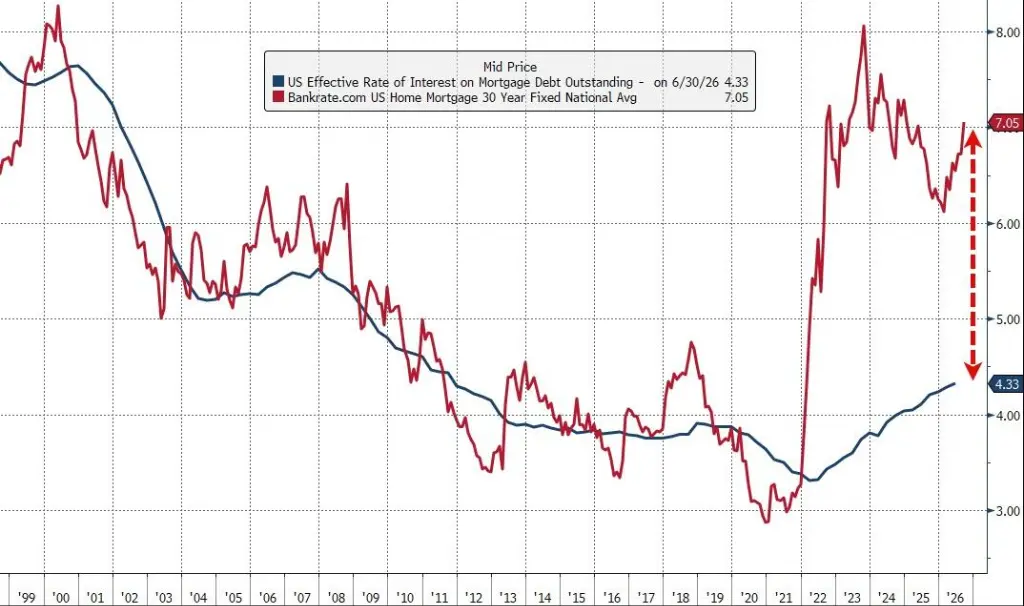
Тем временем постоянный рост доходности начинает передаваться в реальную экономику. Процентные ставки по 30-летним ипотечным кредитам уже превысили 7%, а области, зависящие от долгового финансирования, такие как частный капитал, испытывают все большее давление. План выкупа государственных облигаций, предложенный министром финансов Бесентом, не смог эффективно остановить волну распродаж, и уверенность на рынке явно недостаточна.
Фондовый рынок также упал, но падение было относительно умеренным ------ индекс S&P 500 снизился примерно на 0,8%, индекс Nasdaq Composite упал на 1,1%, а индекс Доу-Джонса потерял около 352 пунктов.
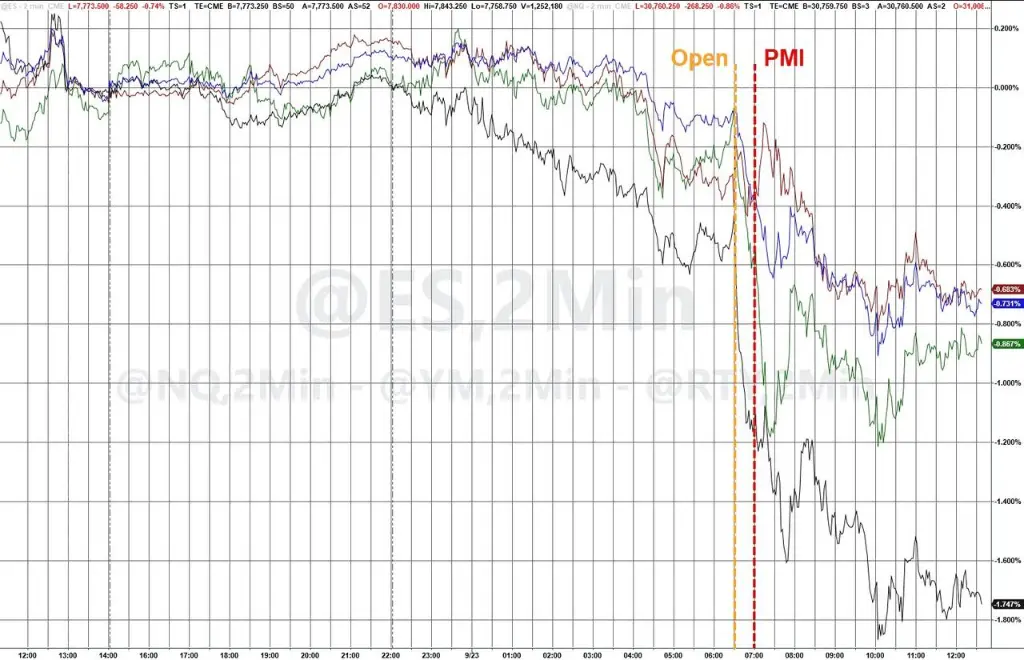
Четыре удара, которые последовали, сформировали "совершенный шторм"
Крах на рынке облигаций в среду не был вызван единичным событием, а стал результатом наложения нескольких негативных факторов в один торговый день.
Первый удар: резкий рост цен на нефть, надежды на дипломатические усилия на Ближнем Востоке не оправдались. В утренние часы международные цены на нефть резко возросли в европейской торговле. Рынок надеялся, что проходящая в Нью-Йорке Генеральная Ассамблея ООН сможет способствовать смягчению отношений между США и Ираном, но заявление президента Ирана Масуда Пезешкиана разрушило эти ожидания ------ он заявил, что Иран готов к переговорам, но не примет "буллинг" Трампа и предупредил, что, пока санкции продолжаются, Иран не откроет Ормузский пролив. Бенчмарковая цена на нефть марки Brent выросла почти на 4%. Поскольку продолжающийся рост цен на нефть может передаваться в более широкую инфляцию, в последние месяцы доходность облигаций и цены на нефть находятся в высокой корреляции.
Второй удар: данные PMI превзошли ожидания, опасения по поводу перегрева экономики усиливаются. S&P Global опубликовала предварительный отчет по комплексному PMI США за сентябрь, который показал, что деловая активность в США растет самыми быстрыми темпами за более чем пять лет, а рост занятости стал самым быстрым за более чем четыре года.
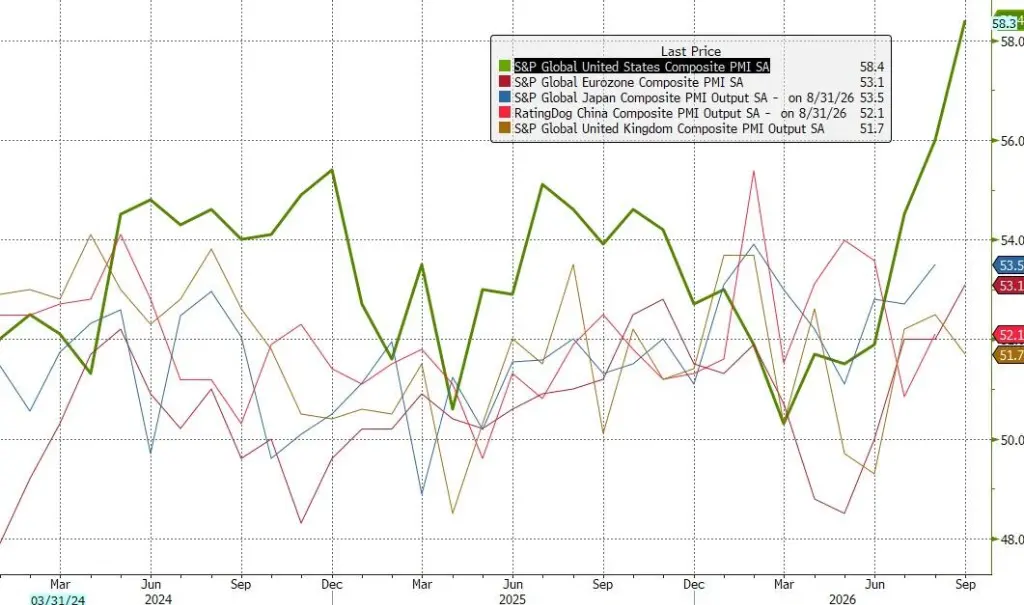
Главный экономист S&P Global Крис Уильямсон отметил: "Кроме восстановления спроса после окончания локдаунов из-за COVID-19, это улучшение деловой активности является самым значительным с начала 2015 года." После публикации данных доходность краткосрочных и долгосрочных облигаций резко возросла.
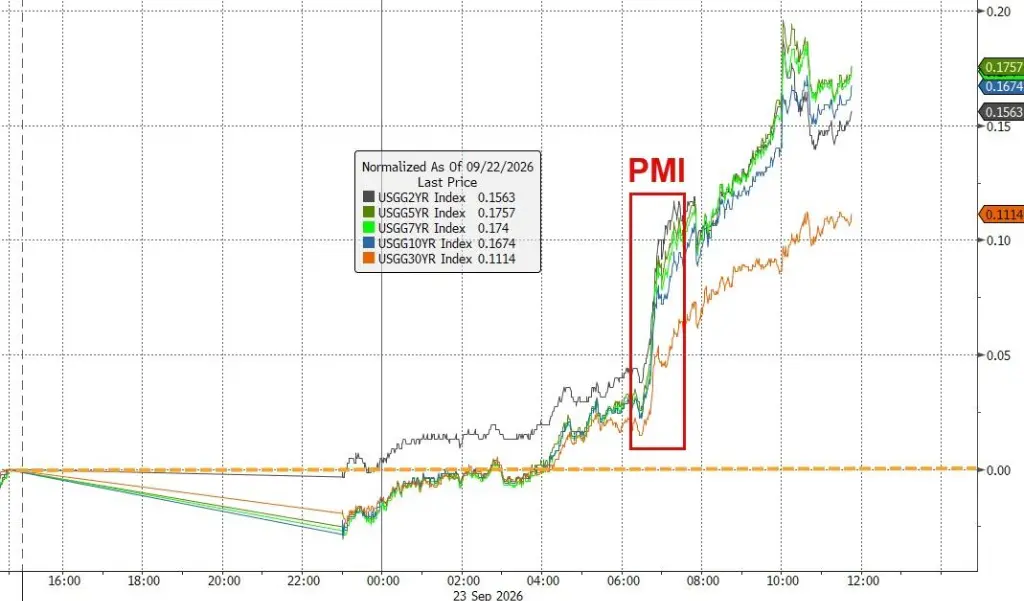
Третий удар: ястребиные заявления представителей ФРС. Член Совета ФРС Майкл Барр выступил с речью в Чикаго, в которой четко заявил, что "инфляция выше целевого уровня в 2%, и не наблюдается явной тенденции к его достижению", добавив, что "в моем базовом сценарии может потребоваться дальнейшая корректировка политики, чтобы обеспечить своевременное снижение инфляции до целевого уровня". Стратег по процентным ставкам HSBC в США Дхирад Нарула отметил, что рынок беспокоит "готовность ФРС продолжать повышать ставки, игнорируя давление со стороны предложения, что означает, что ястребиная позиция может оставаться неизменной".
Четвертый удар: неудачный аукцион по 5-летним облигациям, панические настроения усиливаются. Министерство финансов США провело аукцион по 5-летним облигациям на сумму 70 миллиардов долларов, который оказался неудачным. Доходность по выигранным облигациям составила 5,033%, что на 3 базисных пункта выше рыночного уровня перед аукционом ------ в этом обычно стабильном рынке это значительная премия. Андеррайтеры (первичные дилеры) были вынуждены принять аномально большой процент облигаций, что стало самым высоким показателем с 2024 года, что свидетельствует о том, что интерес других потенциальных покупателей был крайне низким. После публикации результатов аукциона доходность продолжила расти, и панические настроения распространились.
Доходность преодолела ключевые уровни, достигнув многолетних максимумов
Интенсивность этой распродажи наглядно демонстрируется в данных.
Доходность 10-летних облигаций США составила 5,113%, впервые с 2007 года превысив 5%, суточный рост составил около 14 базисных пунктов, что является максимальным суточным ростом с момента так называемого "дня взаимных тарифов" Трампа в апреле прошлого года и представляет собой экстремальную волатильность примерно в 4 стандартных отклонения ------ всего две недели назад рынок только что пережил шок в 3 стандартных отклонения, что оказало давление на VaR (стоимость риска) различных рискованных активов.
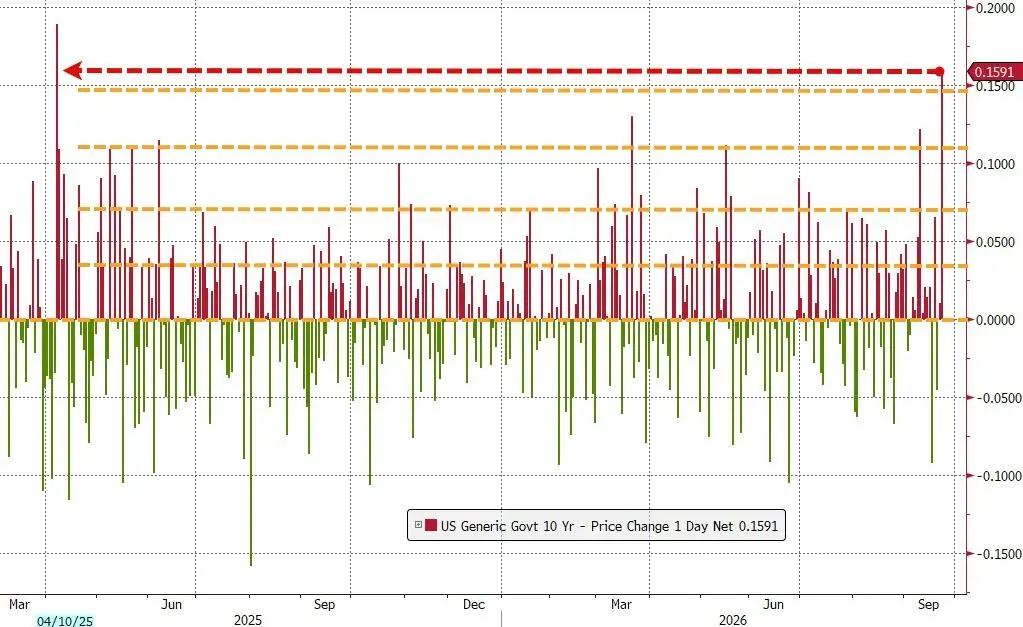
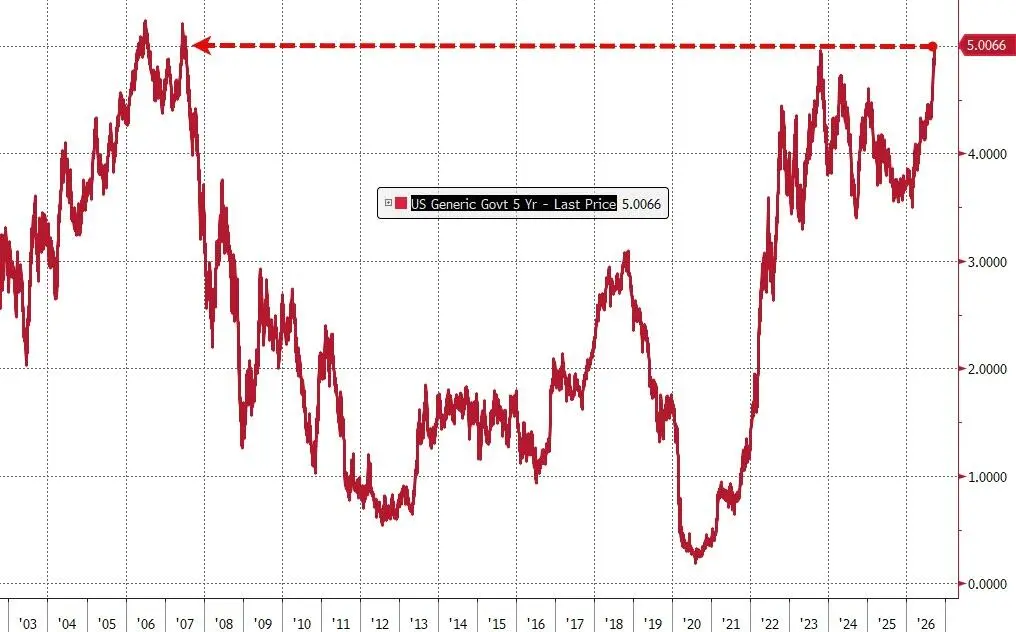
Доходность по 5-летним облигациям за день выросла почти на 20 базисных пунктов, впервые с 2007 года превысив 5%, неудача на аукционе еще больше ускорила этот тренд.
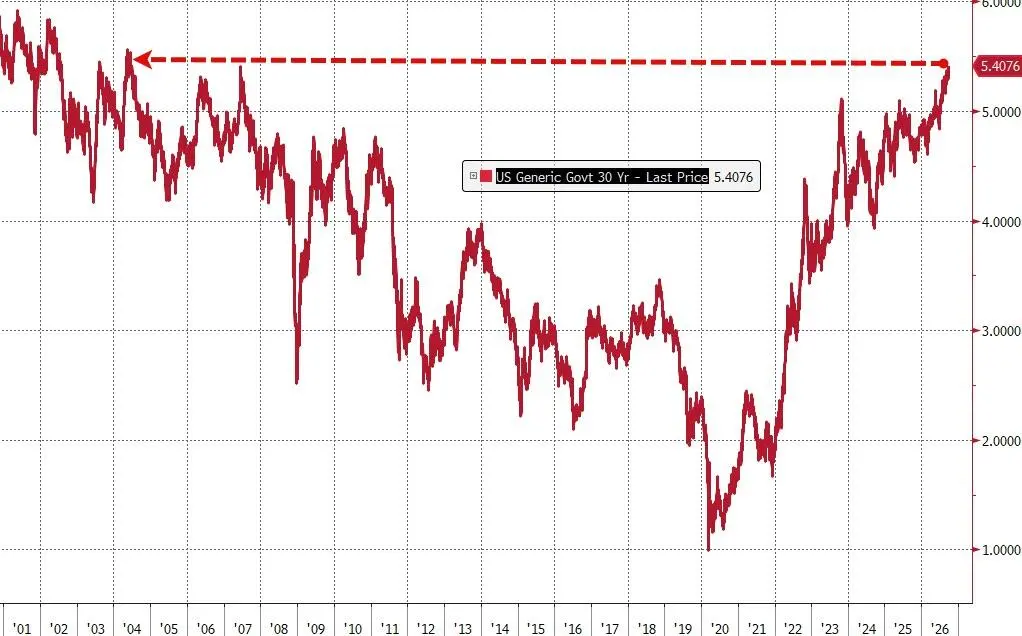
Доходность по 30-летним облигациям достигла максимального уровня с 2004 года. Доходность по 2-летним облигациям на некоторое время достигла максимума с 2024 года, затем немного снизилась до 4,90%, увеличившись на 12 базисных пунктов по сравнению с предыдущим днем.
Индикаторы волатильности облигаций также значительно выросли, что свидетельствует о серьезной недостаточности уверенности рынка в будущем направлении. Шон Симко, руководитель управления фиксированного дохода SEI Investments, охарактеризовал ситуацию в тот день как "тройной удар":
"Более сильные экономические данные, давление со стороны предложения толкают доходность по 5-летним облигациям на уровни, которые не наблюдались много лет, а также глобальная устойчивость инфляции."
Суть распродажи: переоценка реальных процентных ставок, а не просто страх инфляции
Стоит отметить, что логика, стоящая за этой распродажей на рынке облигаций, не является простой реакцией на рост инфляционных ожиданий.
По данным Bloomberg, примерно 80% до 85% распродажи связано с ростом реальных процентных ставок: номинальная доходность 10-летних облигаций выросла на 15 базисных пунктов, доходность 10-летних облигаций с защитой от инфляции (TIPS) увеличилась на 12,5 базисных пунктов, а уровень инфляции, при котором инвесторы не теряют, вырос всего на 2 базисных пункта.
Это означает, что инвесторы в облигации переоценивают некий набор факторов: долгосрочное поддержание высоких процентных ставок ФРС, более сильные ожидания реального роста, более высокий нейтральный уровень процентных ставок, более высокая реальная премия за срок или компенсация за дюрацию, а также большее давление со стороны предложения и более жесткие глобальные финансовые условия.
Рич Приворотский из Goldman Sachs склонен интерпретировать этот тренд с точки зрения роста:
"На мой взгляд, это все больше похоже на отражение предположения о сильном росте (6% дефицит бюджета плюс 1,5 триллиона долларов расходов означает огромное предложение облигаций и значительный номинальный рост). Это представляет собой довольно ясный макроэкономический риск для фондового рынка ------ не неконтролируемая инфляция, а постоянно высокие реальные капитальные затраты."
Модель GDPNow Федерального резервного банка Атланты прогнозирует, что экономика США в третьем квартале вырастет на 5,1% в годовом исчислении, если это сбудется, это будет самый быстрый рост с момента восстановления после пандемии COVID-19. Экономисты JPMorgan Chase отметили после заседания ФРС на прошлой неделе, что представители ФРС "возможно, видят растущий риск перегрева, вызванного спросом, и политика может потребовать на это реагирования".
Главный инвестиционный директор BNY и руководитель кредитных услуг Джейсон Гранет поставил ключевой вопрос: "ФРС уже начала повышать ставки. Теперь вопрос в том, будет ли она следовать этому курсу достаточно долго?"
Эффективность плана выкупа вызывает сомнения, Министерство финансов сталкивается с давлением
В условиях продолжающегося роста доходности министр финансов Бесент попытался сдержать доходность, расширив масштаб выкупа долгосрочных государственных облигаций, но эффект оказался ограниченным.
В среду Министерство финансов объявило о намерении в четверг выкупить до 6 миллиардов долларов 20-30-летних государственных облигаций, что стало второй операцией с момента объявления о расширении плана выкупа в середине августа. Однако этот масштаб разочаровал рынок. Главный инвестиционный директор JPMorgan Asset Management Боб Мишель прямо заявил:
"Мы думали, что Министерство финансов увидит, что предыдущий выкуп на 6 миллиардов долларов был неудачным, и на этот раз сделает около 10 миллиардов долларов. Но они этого не сделали."
После объявления новости доходность 20-летних и 30-летних облигаций продолжила расти, а индикаторы волатильности облигаций также резко возросли, что свидетельствует о серьезной недостаточности уверенности рынка в плане выкупа.
Главный инвестиционный директор Федерального кредитного союза ООН Кристофер Салливан подытожил текущие проблемы на рынке облигаций: "От трудностей с конфликтом в Иране до, казалось бы, непоколебимой экономики США, сейчас держать облигации для многих 'не имеет смысла'."
Фондовый рынок относительно устойчив, но риски процентных ставок нельзя игнорировать
Несмотря на тяжелые потери на рынке облигаций, падение фондового рынка было относительно ограниченным. Главный инвестиционный директор Loop Capital Asset Management Скотт Кимбалл отметил: "Рынки рисков справляются довольно неплохо. Это действительно выглядит как проблема процентного рынка."
Тем не менее, продолжающийся рост доходности уже вызвал цепную реакцию в реальной экономике ------ от ипотечных ставок, ставок по кредитным картам до желания частных инвестиционных компаний проводить сделки с использованием заемных средств. Процентные ставки по 30-летним ипотечным кредитам уже превысили 7%, что создает прямое давление на рынок недвижимости.
Главный инвестиционный директор ABN AMRO Investment Solutions Кристоф Буше предупредил, что "кривая доходности на коротком конце накапливает давление", а сегодняшние экономические данные позволят ФРС "удвоить свои ястребиные позиции".
Стратег RBC Capital Markets Брук признал, что рынок попал в разочаровывающий цикл:
"Вы можете смотреть на эти уровни доходности и сказать, что это действительно привлекательно. Но мы играем в эту игру последние шесть месяцев, и каждый раз, когда мы пытаемся провести линию где-то, она продолжает пробиваться."
 Предупреждение о рисках Предупреждение о рисках