GSR: Почему токены с низкой ликвидностью и высокой FDV трудно избежать падения?
 Ключевые тезисы

 Токены с рыночной капитализацией более 1 миллиарда долларов имеют медиану доходности через год -81%.
Автор:Josh Riezman, главный юрисконсульт и стратег GSR; Slater Santer, аналитик GSR
Составитель: Цзя Хуань, ChainCatcher
Основные моменты
Исследовательская команда GSR совместно с консультационной командой систематически проанализировала записи о листинге токенов на основных биржах с 2013 года, охватывающие более 2300 выпусков токенов, и зафиксировала результаты каждого выпуска, первоначальное соотношение обращения, полную разводнённую оценку (FDV), принадлежность к сегменту и другую информацию.
С момента публичного размещения токенов первоначальное соотношение обращения при листинге сократилось вдвое. Медиана первоначального соотношения обращения при листинге снизилась с 38% в 2017 году до 13% в 2020 году, после чего лишь частично восстановилась.
Чем выше оценка выпуска, тем ниже медиана первоначального соотношения обращения при листинге: токены с FDV ниже 10 миллионов долларов имеют медиану первоначального соотношения обращения 97%; токены с FDV выше 1 миллиарда долларов имеют это соотношение 14%.
Токены с FDV выше 1 миллиарда долларов показывают наихудшие результаты, медиана доходности через год составляет -81%. Токены с первоначальным соотношением обращения ниже 20% теряют около 75% через год; токены с первоначальным соотношением обращения от 30% до 50% теряют около 45%.
Это уже не проблема, уникальная для криптоиндустрии. Фондовый рынок также постепенно движется к аналогичной модели: компании остаются частными дольше, инсайдеры накапливают позиции до того, как общественность сможет купить акции, а с 2019 года IPO по трёхлетнему горизонту постоянно уступает рынку.
GSR активно участвует в выпуске токенов и бизнесе вторичного рынка, включая предоставление маркет-мейкинга и ликвидности для фондов, проектных команд и ранних инвесторов, консультации по выпуску и листингу, а также услуги по внебиржевым сделкам и крупным сделкам.
Плохие результаты токенов с низким первоначальным соотношением обращения и высоким FDV уже неоднократно проявились в сотнях случаев. Какой-то токен может быть размещён с высокой полной разводнённой оценкой (FDV), но лишь небольшое количество предложения поступает в обращение. Цена может временно вырасти, но в целом, по всей выборке, она в конечном итоге будет постепенно падать.
Но мы хотим лучше понять механизмы работы этого процесса, как для обслуживания клиентов, так и для лучшего понимания рынка, в котором мы находимся: влияет ли первоначальное соотношение обращения на среднюю доходность токена после листинга? Есть ли связь с FDV? Как можно улучшить эту модель выпуска?
В сотрудничестве с исследовательской и консультационной командами GSR мы собрали все записи о листинге токенов на основных биржах с 2013 года и создали первый в отрасли такой набор данных, охватывающий более 2300 выпусков токенов.
Результаты исследования неутешительны. Поскольку мы отслеживали все выпуски токенов, данные также включают токены, которые потеряли активную торговлю или были сняты с листинга, поэтому эти цифры не завышены из-за эффекта выжившего. По медиане токены падают ниже цены выпуска в течение 3 дней после листинга, а через 90 дней падение достигает 50%.
Очевидно, что в последние годы выпуски токенов разочаровали покупателей. Почему такая структура выпуска почти неизбежно приводит к таким результатам? Какими должны быть лучшие выпуски токенов?
Первоначальное соотношение обращения при листинге сократилось вдвое, но оценка не снизилась
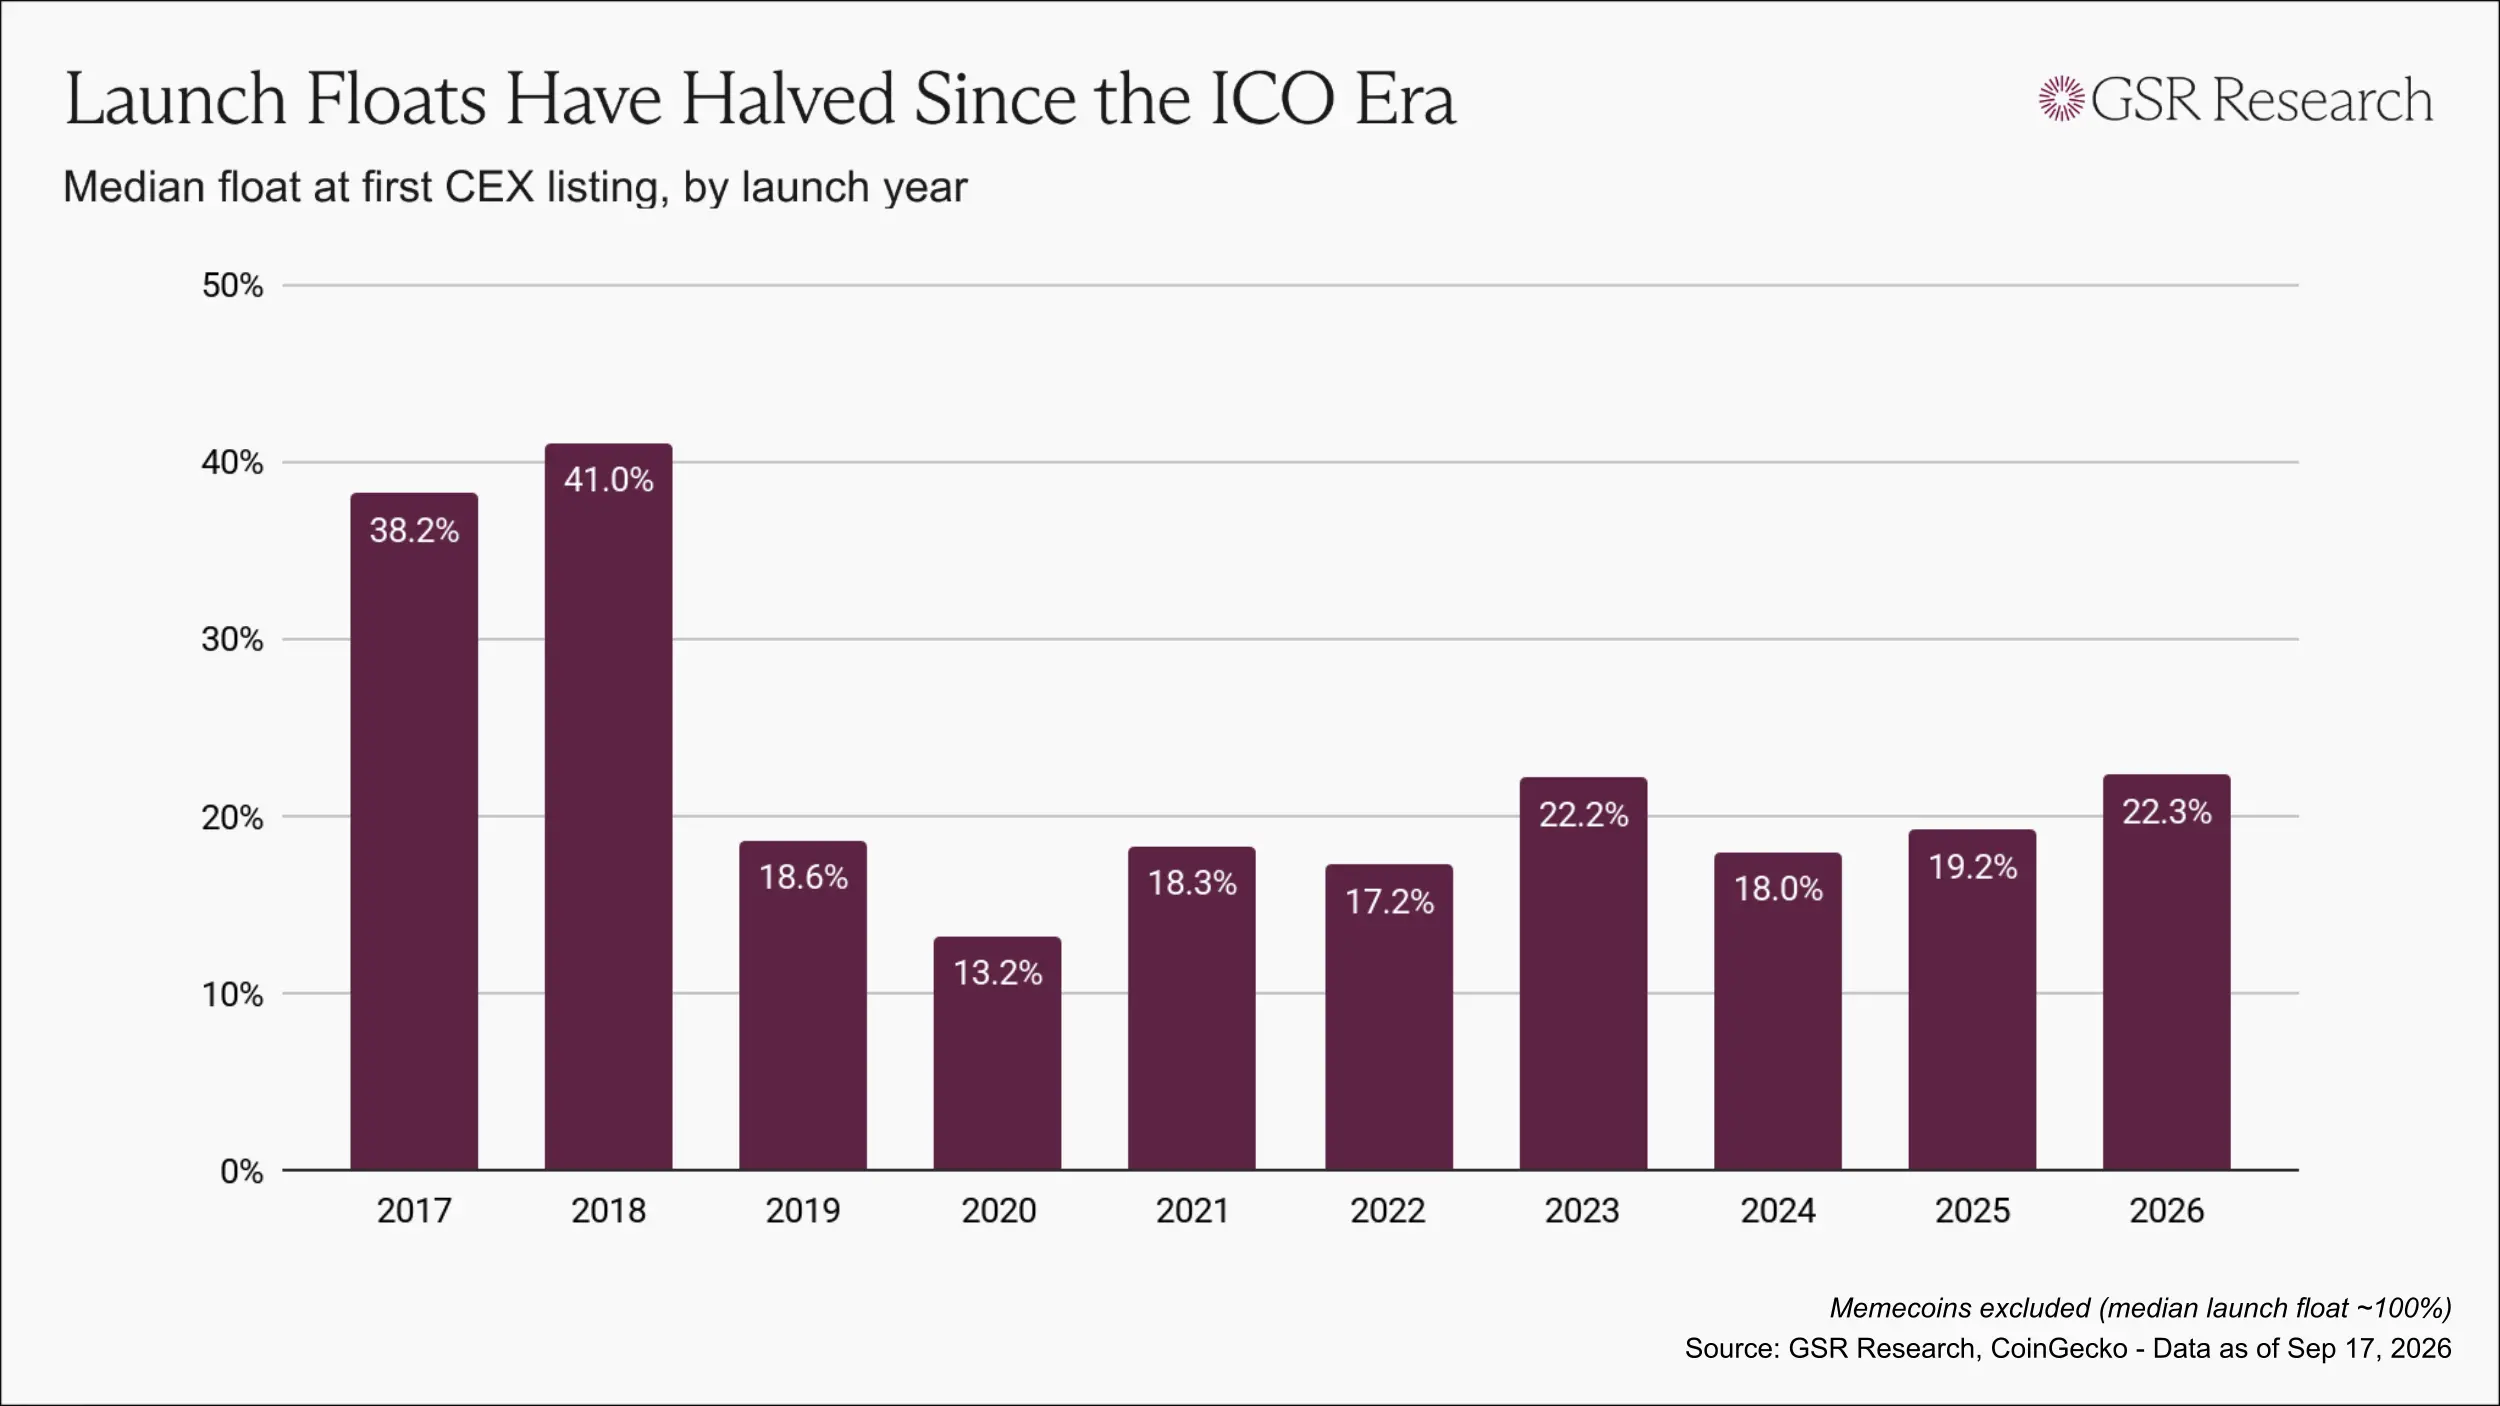
В эпоху ранних выпусков токенов существовало множество проблем, но по крайней мере это позволяло токенам быстрее попасть в руки общественности. В 2017 и 2018 годах медиана первоначального соотношения обращения при первом листинге токенов составляла от 38% до 41%.
С ужесточением регулирования финансирование постепенно стало смещаться в сторону частных размещений, и модель выпуска токенов изменилась: оценка устанавливалась на уровне раундов венчурного капитала, а программы токенов и аирдропов заменили публичные продажи. К 2020 году медиана первоначального соотношения обращения при листинге токенов снизилась до примерно 13%.
С тех пор первоначальное соотношение обращения немного восстановилось, но в большинстве лет оно остаётся на уровне чуть выше десятка процентов до 20%.
Однако, если рассматривать только первоначальное соотношение обращения, это будет недооценка проблемы, поскольку соотношение обращения должно оцениваться в сочетании с оценкой. Токен с FDV ниже 50 миллионов долларов, выпустивший 5% предложения, и токен с FDV в 1 миллиард долларов, выпустивший 5% предложения, оказывают совершенно различное влияние.
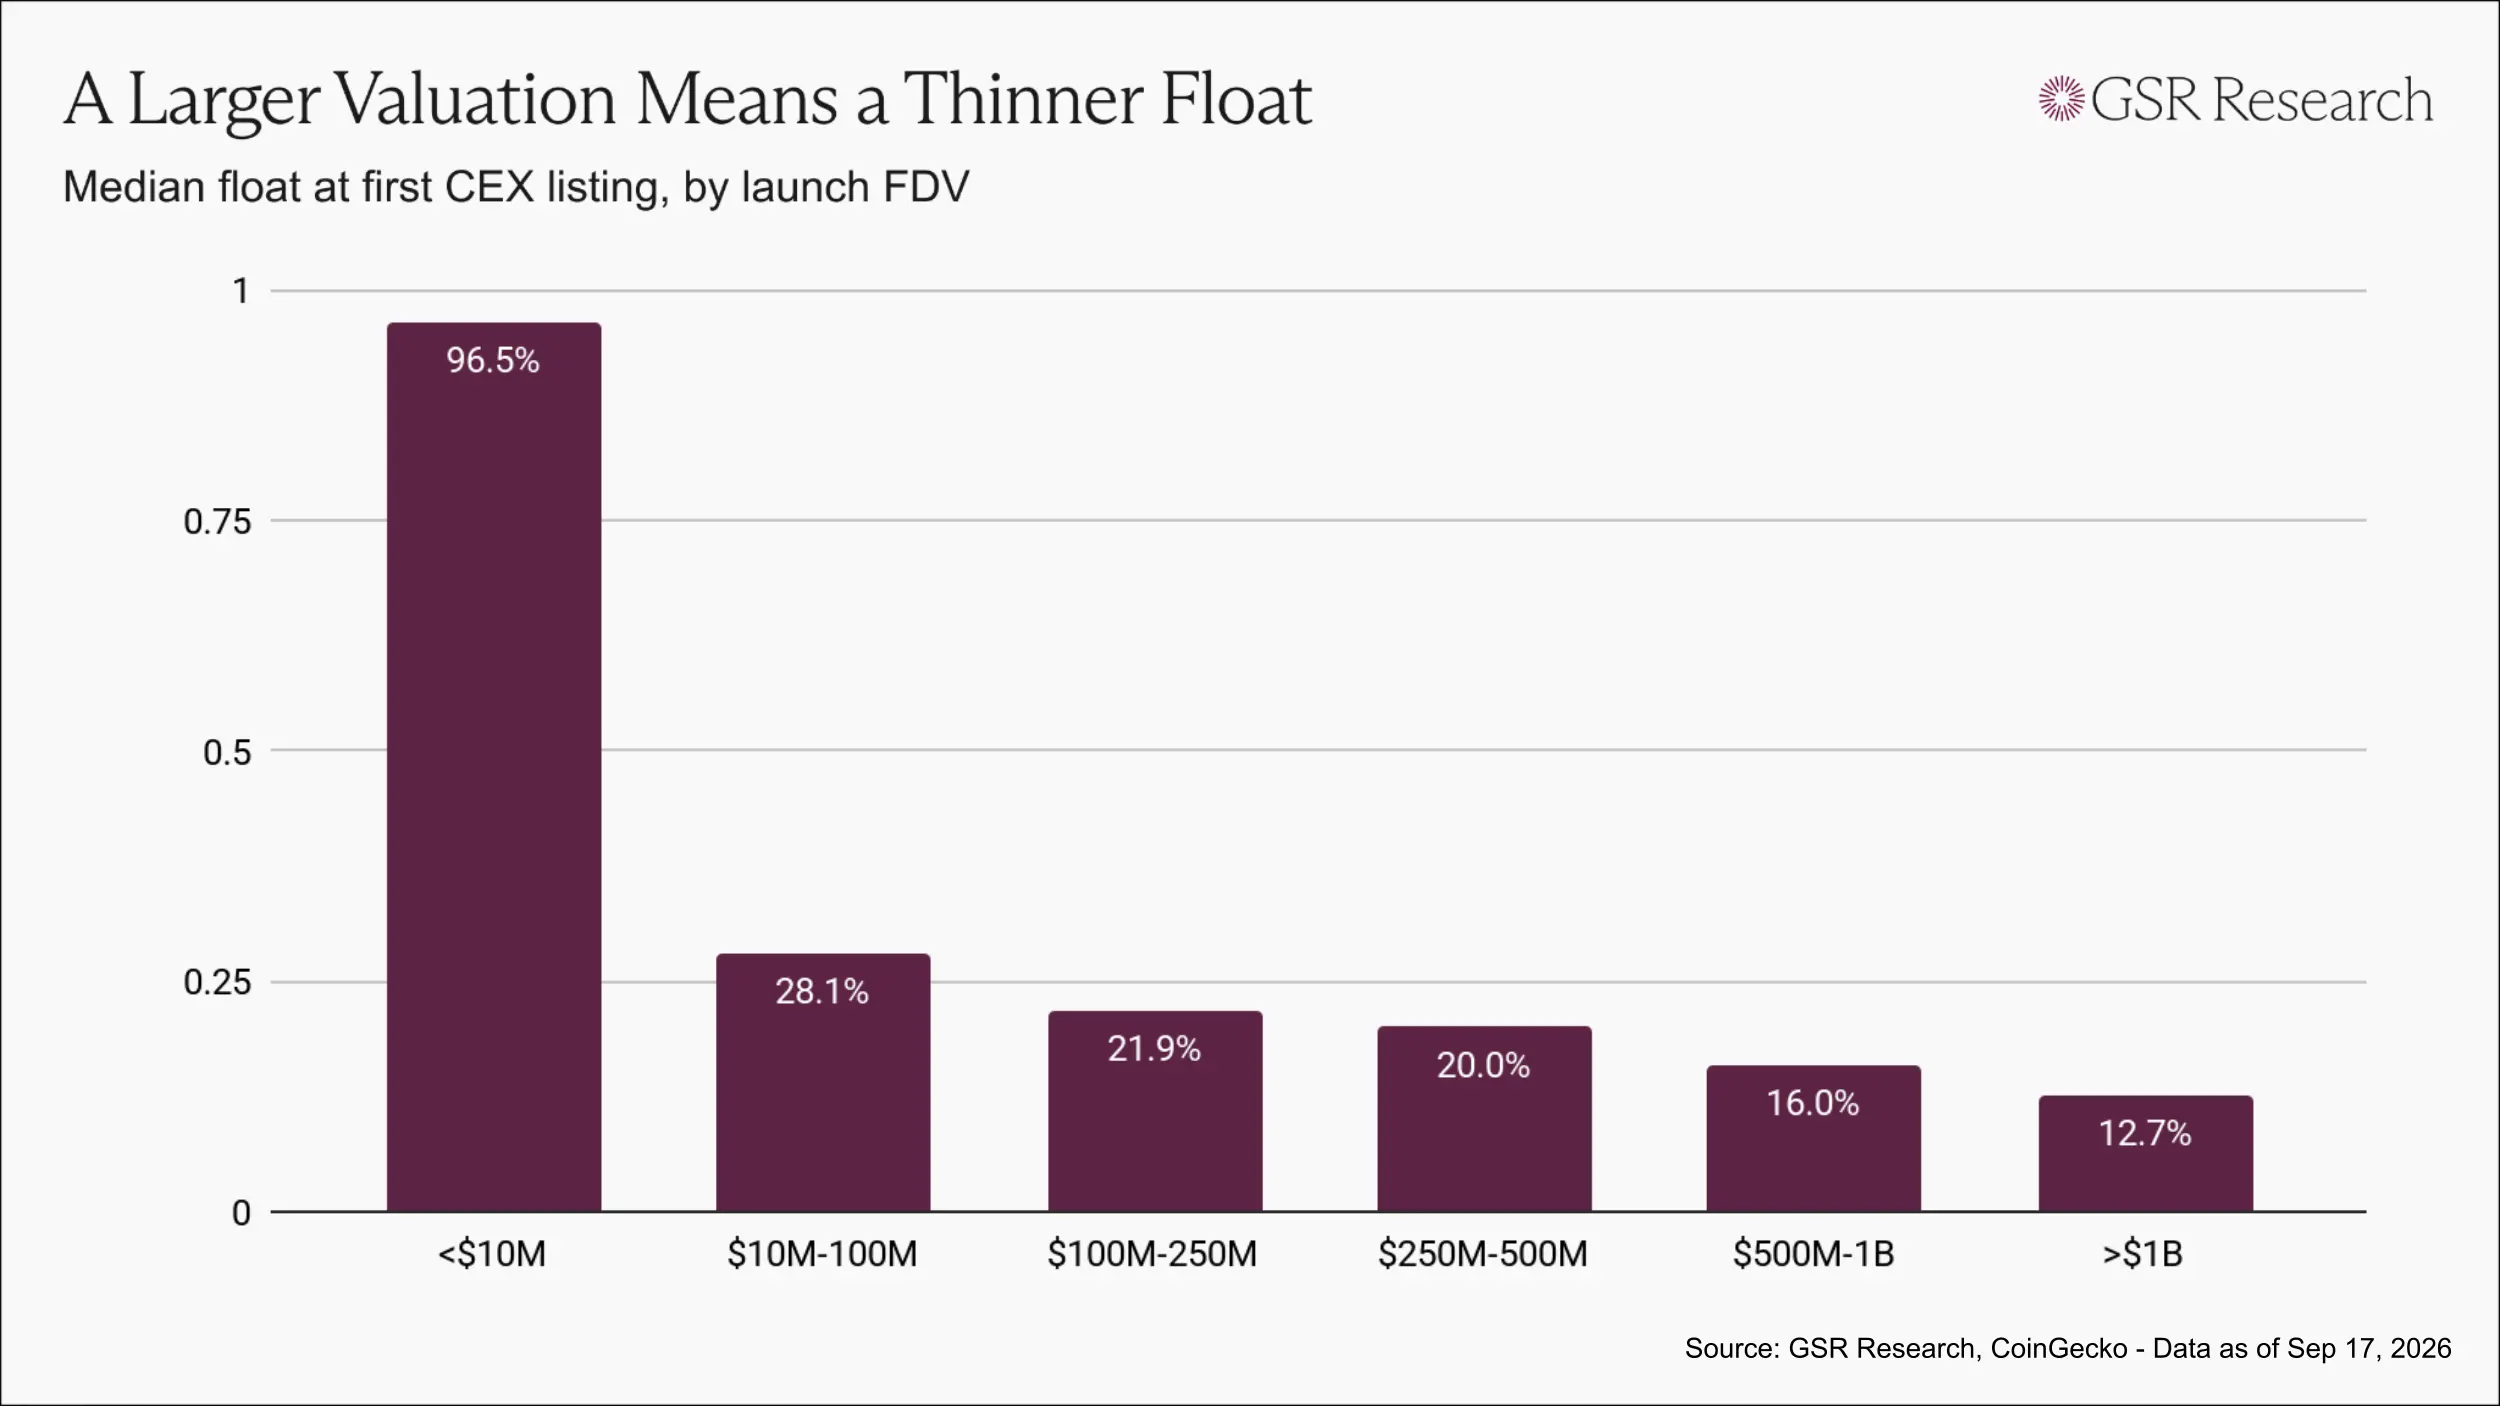
Чем выше FDV при листинге, тем ниже медиана первоначального соотношения обращения: токены с FDV ниже 10 миллионов долларов имеют медиану первоначального соотношения обращения 97%; токены с FDV от 10 миллионов до 100 миллионов долларов имеют 28%; токены с FDV от 500 миллионов до 1 миллиарда долларов имеют 16%; токены с FDV выше 1 миллиарда долларов имеют 13%.
Очевидно, что это не случайность, а постепенно формирующаяся модель выпуска в отрасли: чем выше оценка, тем тоньше обращение.
Почему такие токены продолжают падать
Когда в обращение поступает лишь небольшое количество предложения, даже при ограниченном спросе это может привести к росту оценки всего токена.
Все стороны, связанные с выпуском, могут извлечь выгоду в первый день. Позиции венчурных инвесторов будут переоценены по цене листинга, токены, принадлежащие команде, также будут оцениваться по той же цене, а торговая платформа сможет запустить заметный актив с высокой оценкой. Единственные, кто получит лучшую возможность для покупки по более низкой цене, — это покупатели.
Затем начинает действовать график разблокировки. Токены, которые ранее не входили в первоначальное обращение, будут постепенно выходить на рынок в соответствии с опубликованным графиком и продаваться по ценам, установленным ранее небольшим обращением.
Этот результат не требует злого умысла. Структура выпуска сама по себе достаточно, чтобы стимулировать все стороны к получению одинакового результата.
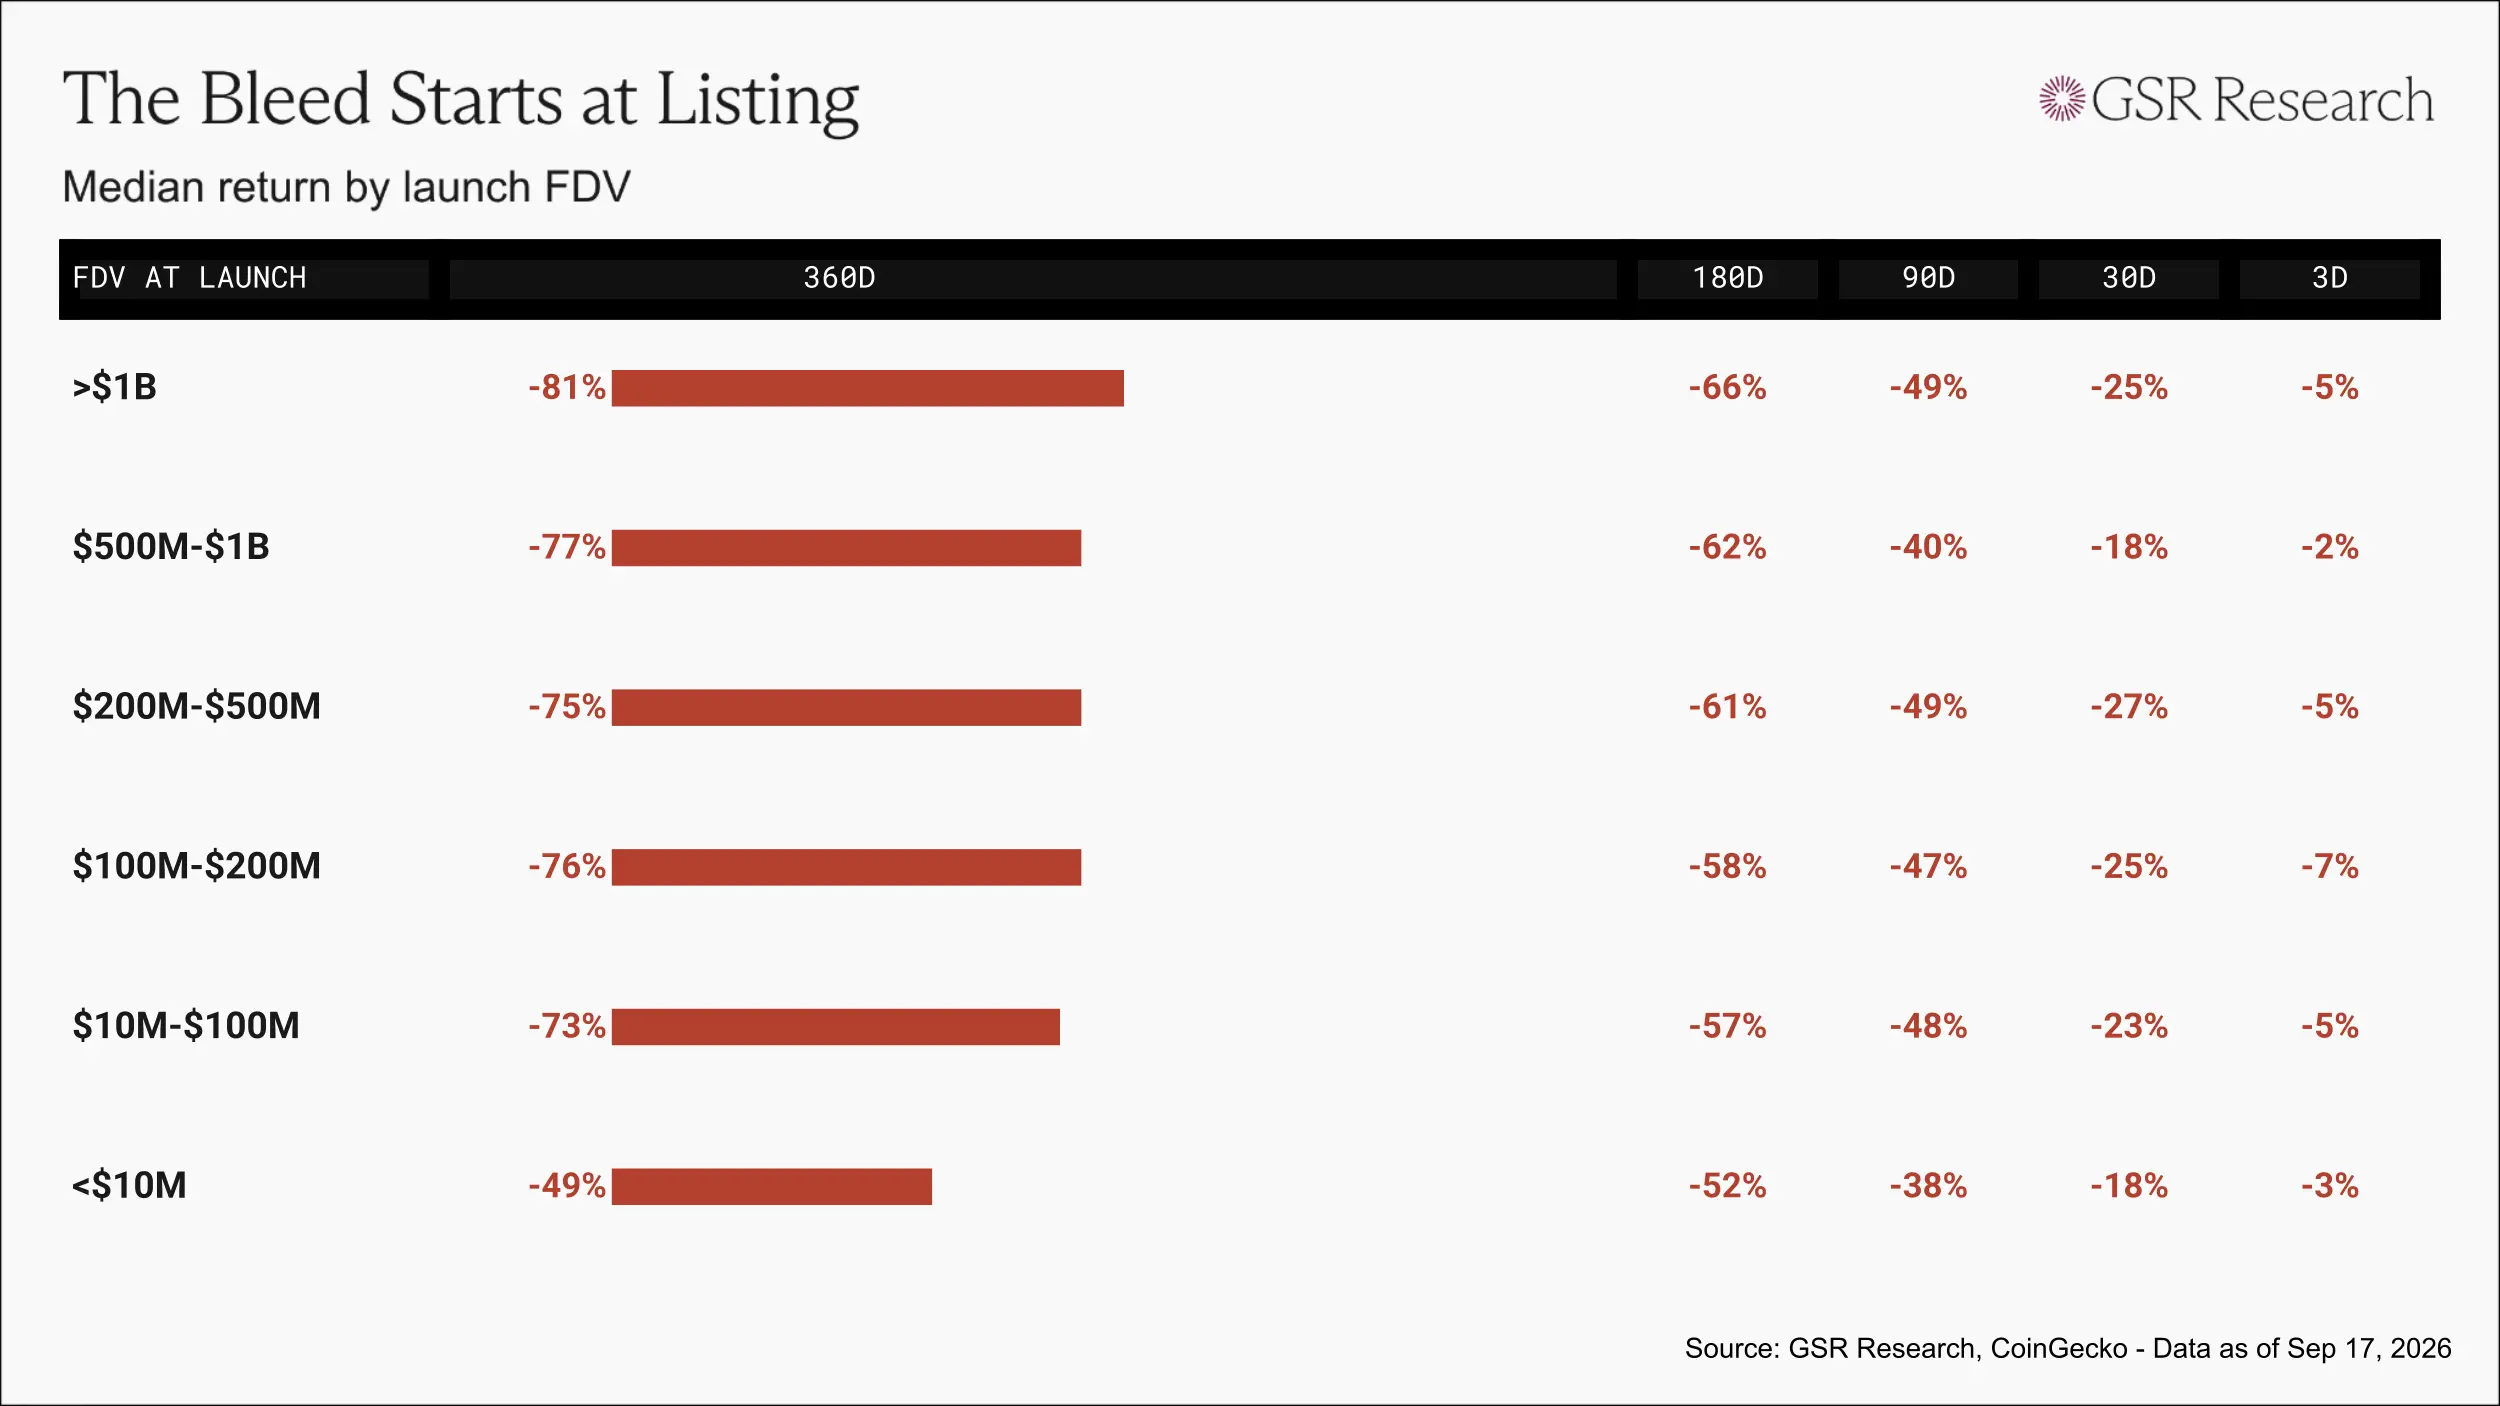
С точки зрения медианных показателей токены падают ниже цены выпуска в течение 3 дней после листинга, через месяц падение составляет около 20% до 25%, а через 90 дней падение близко к 50%.
В группе проектов с FDV выше 1 миллиарда долларов каждая вложенная 1 доллар приносит медианную стоимость всего 0.19 доллара через 360 дней.
Фондовый рынок также движется по тому же пути
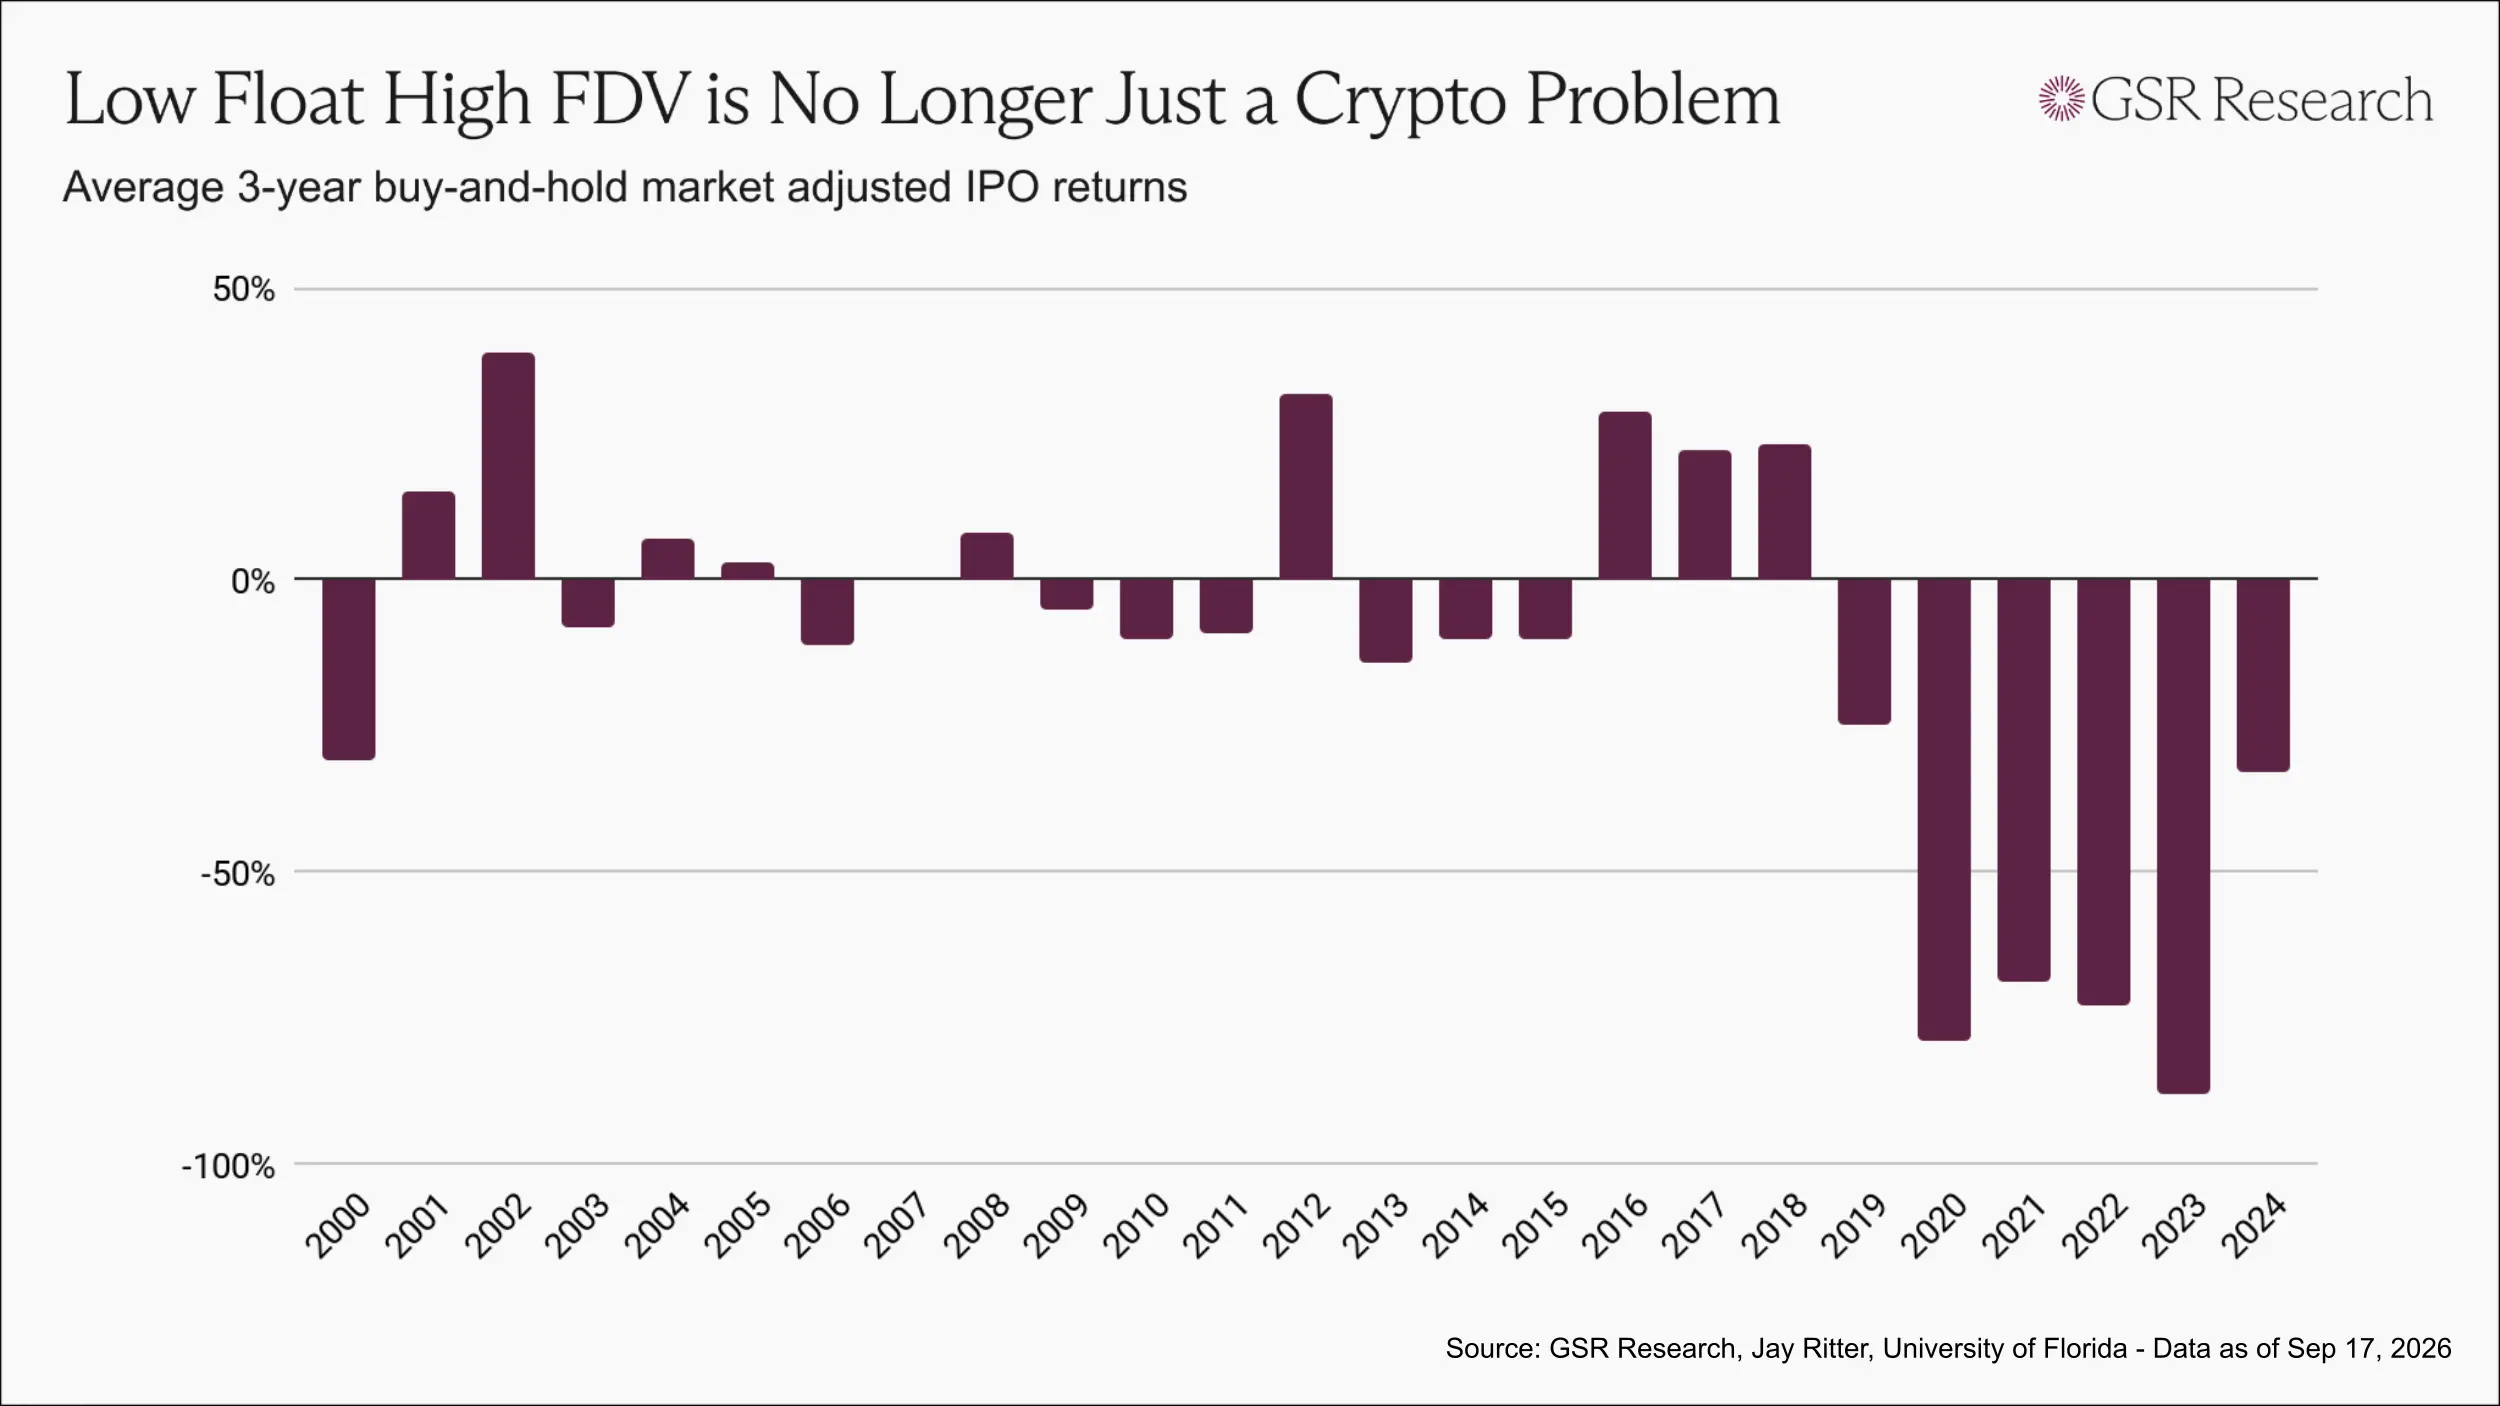
Модель с низким первоначальным соотношением обращения и высоким FDV обычно считается проблемой, уникальной для криптоиндустрии. Однако в последние годы фондовый рынок также постепенно движется к аналогичной структуре.
Компании, такие как SpaceX, остаются частными в течение десяти лет, инсайдеры и поздние фонды продолжают накапливать позиции на фоне постоянно растущей оценки, и в конечном итоге при листинге они выпускают лишь небольшую часть акций компании для общественности.
Согласно показателям трёхлетнего удержания, с 2019 года ежегодные образцы IPO постоянно уступают рынку, а последние несколько партий находятся на исторически низком уровне.
Проблема выпуска токенов в криптоиндустрии на самом деле является общей проблемой современных рынков новых выпусков, только скорость разблокировки токенов выше, а раскрытие информации меньше.
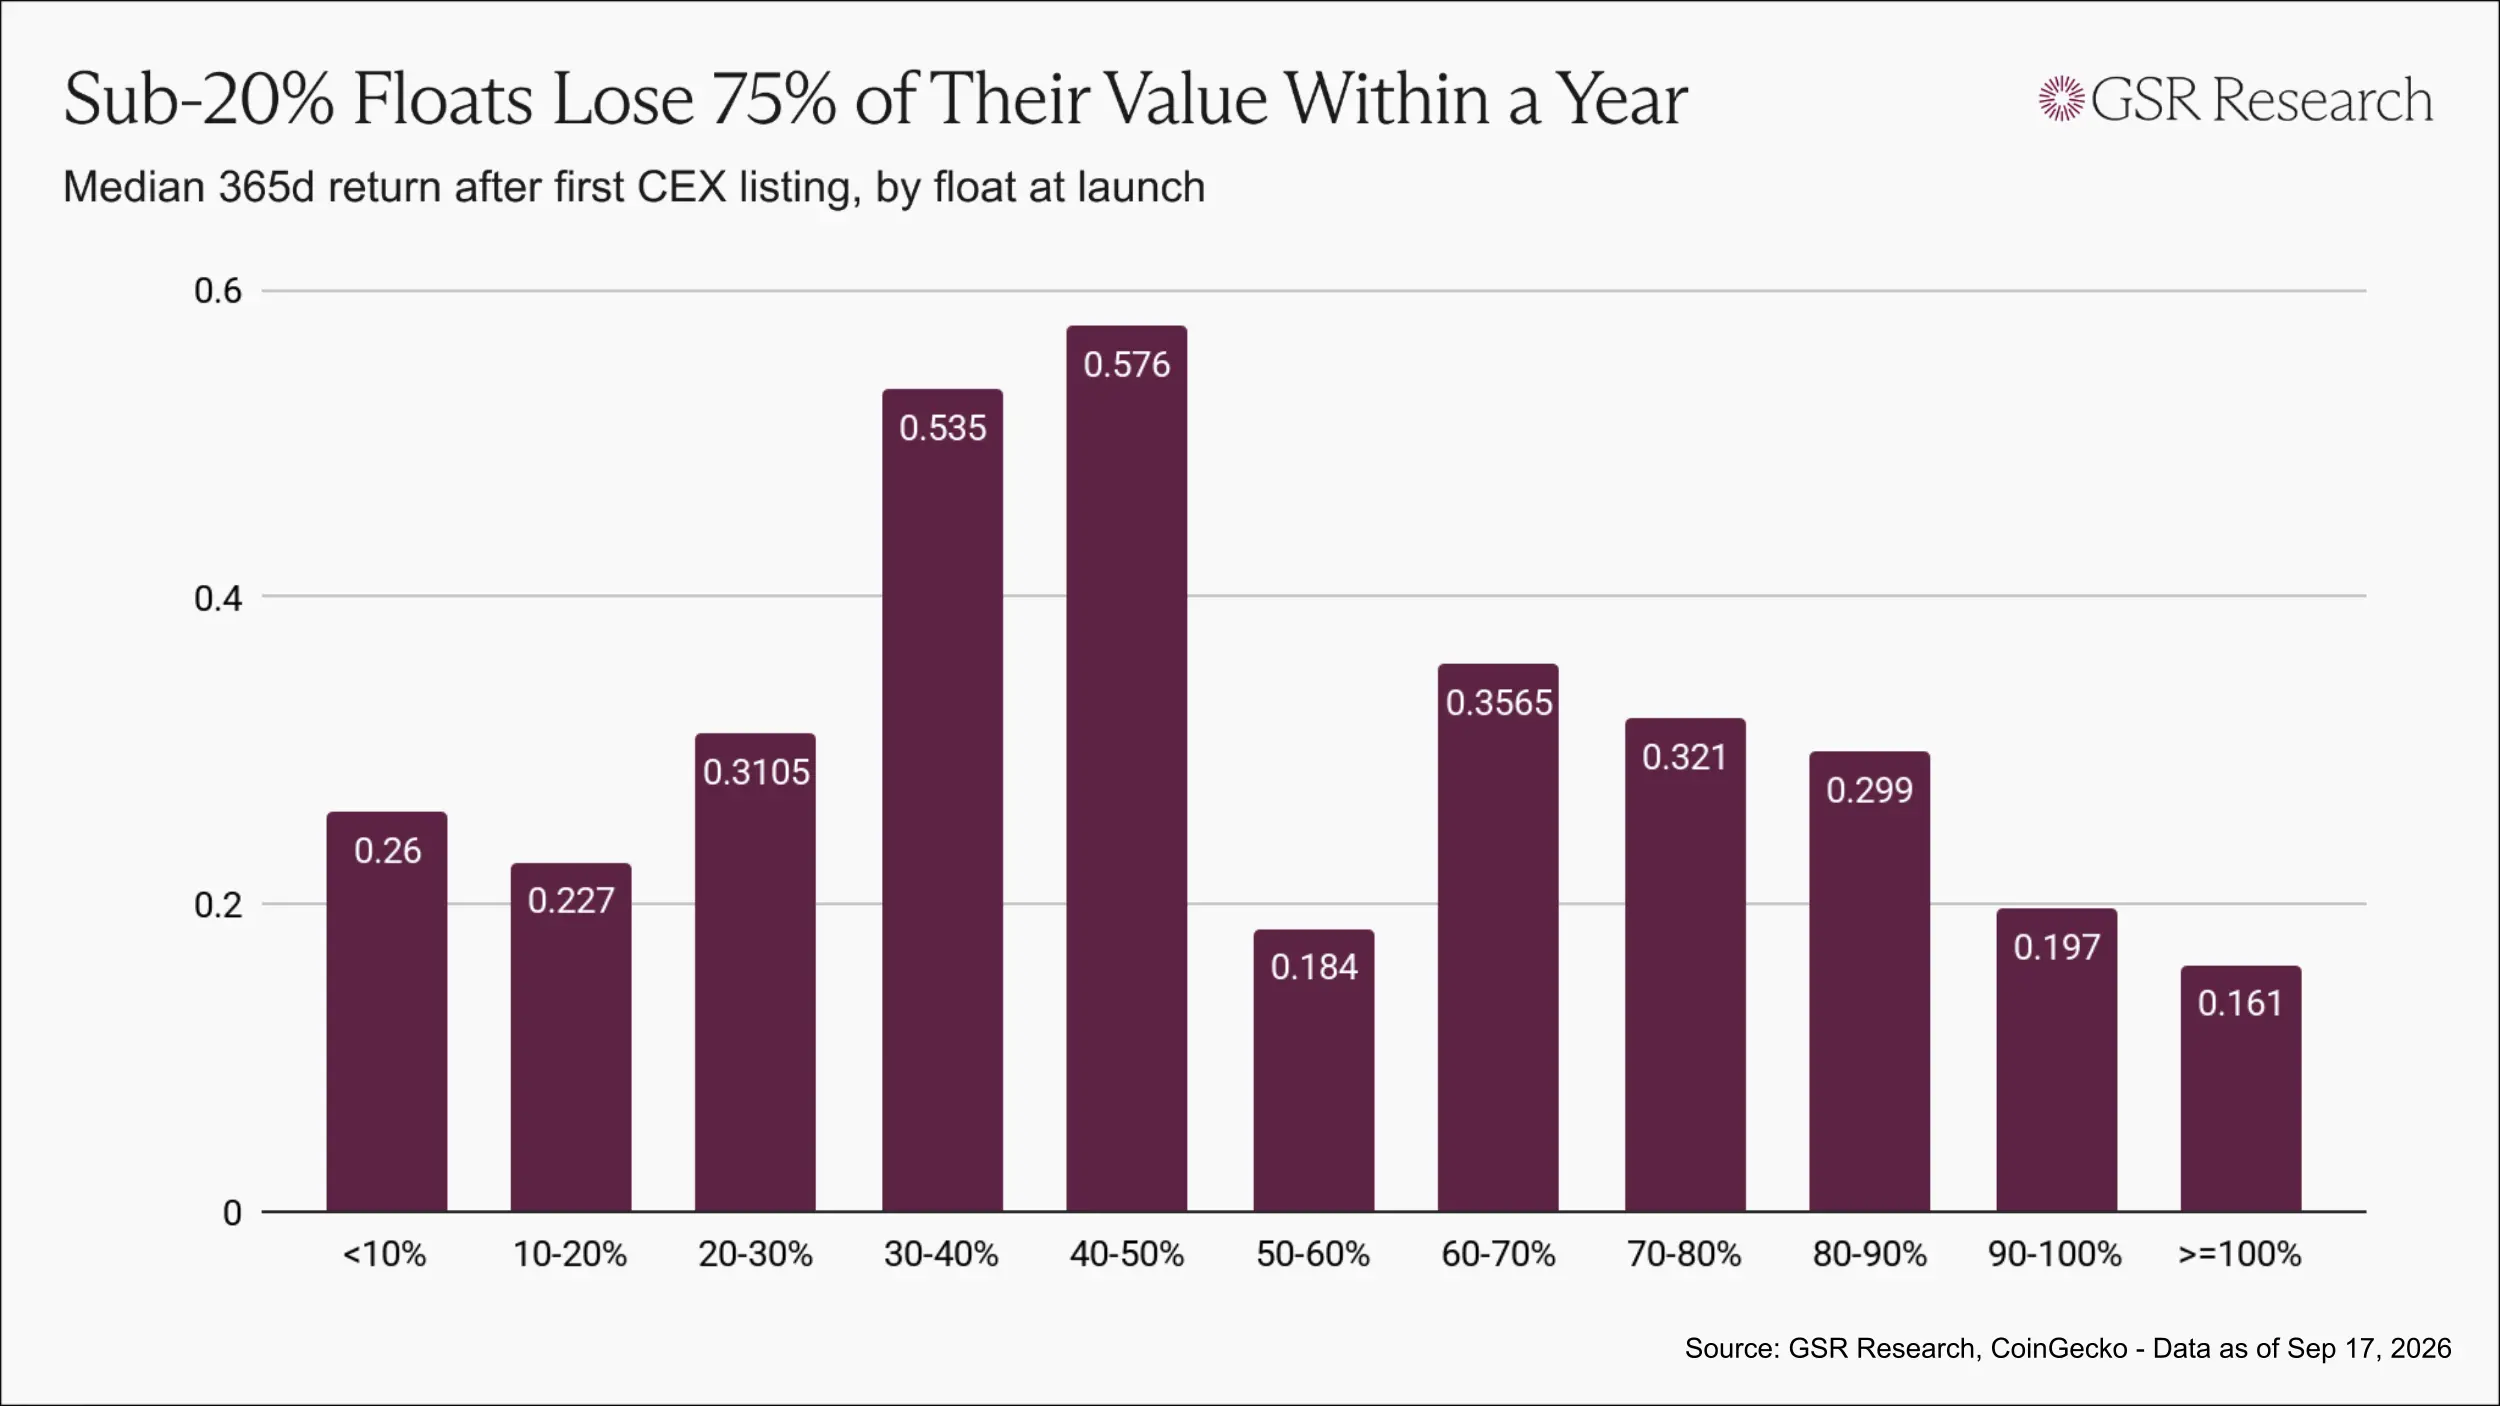
На крипторынке токены с первоначальным соотношением обращения ниже 20% имеют медианную стоимость около 0.23 доллара до 0.26 доллара через год на каждую вложенную 1 доллар.
Токены с первоначальным соотношением обращения от 30% до 50% через год имеют медианную стоимость около 0.55 доллара на каждую вложенную 1 доллар, что более чем в два раза превышает значение предыдущей группы.
Однако в диапазоне, где первоначальное соотношение обращения близко к 100%, эта связь больше не работает, поскольку такие токены в основном являются токенами с низкой капитализацией и мем-токенами.
Тем не менее, в диапазоне проектов, более востребованных рынком, проекты с более высоким первоначальным соотношением обращения и более широким распределением токенов показывают лучшие результаты по сравнению с проектами, которые намеренно создают дефицит через низкое обращение.
Какой должен быть лучший способ выпуска
Нет единого решения, которое могло бы решить все проблемы, и мы также не верим, что кто-то действительно может предложить универсальный ответ. Однако на основе сотен выпусков токенов можно выделить несколько ключевых моментов, которые требуют корректировки.
Во-первых, цена выпуска должна позволять как держателям, так и трейдерам получать выгоду.
Сообщества, которые могут выдержать испытание временем в этой отрасли, часто формируются вокруг небольшого количества активов, которые общественность может приобрести рано и по более низкой цене. Проще говоря, если держатели получают выгоду, сообщество легче формируется.
Если проект устанавливает распределение токенов для первой публичной продажи на уровне максимальной оценки частного размещения, результат будет совершенно противоположным: привлечённые держатели с самого начала покупают по цене, которая, вероятно, разочарует, и это также заставляет трейдеров покинуть рынок.
Токен, который с первого дня продолжает падать, не может сформировать устойчивую двустороннюю торговлю и не имеет достаточных оснований для привлечения краткосрочных трейдеров. Когда держатели захотят продать, на рынке не будет достаточного спроса.
Эти две категории участников дополняют друг друга. Трейдеры обеспечивают ликвидность и ценовые колебания, необходимые держателям, а держатели обеспечивают стабильную базу спроса, что делает этот рынок стоящим для торговли.
Если цена выпуска выгодна только для инсайдеров, в конечном итоге обе категории участников будут потеряны. Проект должен продавать токены сообществу раньше и по более низкой цене, а не дожидаться пиковых оценок, чтобы дать общественности впервые прикоснуться к этому активу.
Во-вторых, необходимо выпустить достаточное количество предложения, чтобы рынок смог осуществить реальное ценообразование.
Это соотношение должно быть значительно выше низкого уровня 13% до 20% в период с 2020 по 2022 год, и его необходимо оценивать в сочетании с оценкой, а не изолированно.
Для справки, IPO акций обычно предлагает общественности около 30% акций, 50% уже считается высоким уровнем. Для крупных активов на крипторынке обычно также неуместно выпускать более половины предложения при листинге.
Цель состоит в том, чтобы обеспечить достаточный объём обращения в первый день листинга, чтобы цена в первый день действительно имела справедливое значение.
Наконец, необходимо расширить круг участников и позволить большему количеству людей участвовать раньше.
Возможности участия так же важны, как и первоначальное соотношение обращения. В последние годы совместные инвестиционные платформы постоянно развиваются и становятся популярными, позволяя мелким инвесторам участвовать в проектах на условиях венчурного капитала. Кроме того, существуют токеновые квоты, ориентированные на реальных пользователей, с отбором по репутации, платформы публичных продаж, онлайновые аукционы и полностью открытые справедливые выпуски.
Эти модели имеют свои плюсы и минусы, но все они способствуют более широкому участию.
Кроме того, правовая и нормативная среда также значительно улучшилась.
В Европе законопроект о рынке криптоактивов (MiCA) уже позволяет эмитентам напрямую продавать токены общественности. В США текущая версия законопроекта CLARITY рассматривает возможность разрешения прямых продаж с ограничениями для розничных инвесторов.
Если этот законопроект будет принят, убедительность утверждения "Закон о ценных бумагах заставляет проекты использовать модель частного накопления" значительно ослабнет. В это время структура выпуска токенов также изменится с пассивного результата под регуляторными ограничениями на вариант, который проектные команды смогут выбирать активно.
 Предупреждение о рисках Предупреждение о рисках