








Mastercard Шестьдесят лет: группа банков, как построить глобальную платежную сеть
 Ключевые тезисы

 Mastercard и Visa имеют разные истоки: первая возникла из ассоциации, созданной группой банков, и постепенно превратилась в глобальную компанию с собственным брендом.
Автор: Stablehunter, Yokiiiya
Друг, работающий в Mastercard, порекомендовал мне книгу «Платежные системы в США: руководство для специалистов по платежам». Он сказал, что Visa и Mastercard — это больше, чем просто бизнес.
Самое знакомое для нас — это два логотипа на банковских картах: синий текст Visa и красно-желтые круги Mastercard. Они появляются в похожих потребительских сценариях и борются за одну и ту же группу банков и клиентов, но если понимать их отношения только как бизнес-конкуренцию двух компаний, можно упустить много историй.
Две сети когда-то имели общие банки-члены и участвовали в разработке общих технических стандартов. Банкам они нужны, и они ведут с ними переговоры; они конкурируют друг с другом, но имеют общие интересы в области безопасности и взаимной работы. Начало Mastercard и Visa было немного разным: первая возникла из ассоциации, созданной группой банков, и постепенно превратилась в глобальную компанию с собственным брендом.
1966---1978: банки объединяются, сеть начинает выходить за границы
История Visa начинается с продукта одного банка, а история Mastercard — с решения нескольких банков объединиться. В 1958 году Bank of America запустила BankAmericard в Калифорнии. К 1966 году она начала лицензировать эту систему другим банкам в США и за границей, позволяя большему количеству банков присоединиться к этой системе.
В том же 1966 году группа банков основала Interbank Card Association, сокращенно ICA, которая стала предшественником Mastercard. С момента своего создания она использовала модель совместного управления, без доминирования какого-либо одного банка.
В то время другие банки могли выбрать, присоединиться ли к системе BankAmericard, которая позже развилась в Visa, или создать свою собственную сеть. Mastercard стала результатом второго выбора.
Для ICA сотрудничество прежде всего требовало решения вопроса, как карта может пересекать границы между банками. Для отдельного банка выпустить карту и сделать так, чтобы она принималась повсюду, — это две совершенно разные задачи.
Банки знают своих клиентов, могут проверить их кредитоспособность и решить, сколько денег им одолжить. Но клиенты могут путешествовать в другие города и заходить в магазины, обслуживаемые другими банками. Будут ли торговцы принимать эту карту? Как узнать, что транзакция была одобрена? Как получить деньги после продажи товара? В случае спора, к кому обращаться?
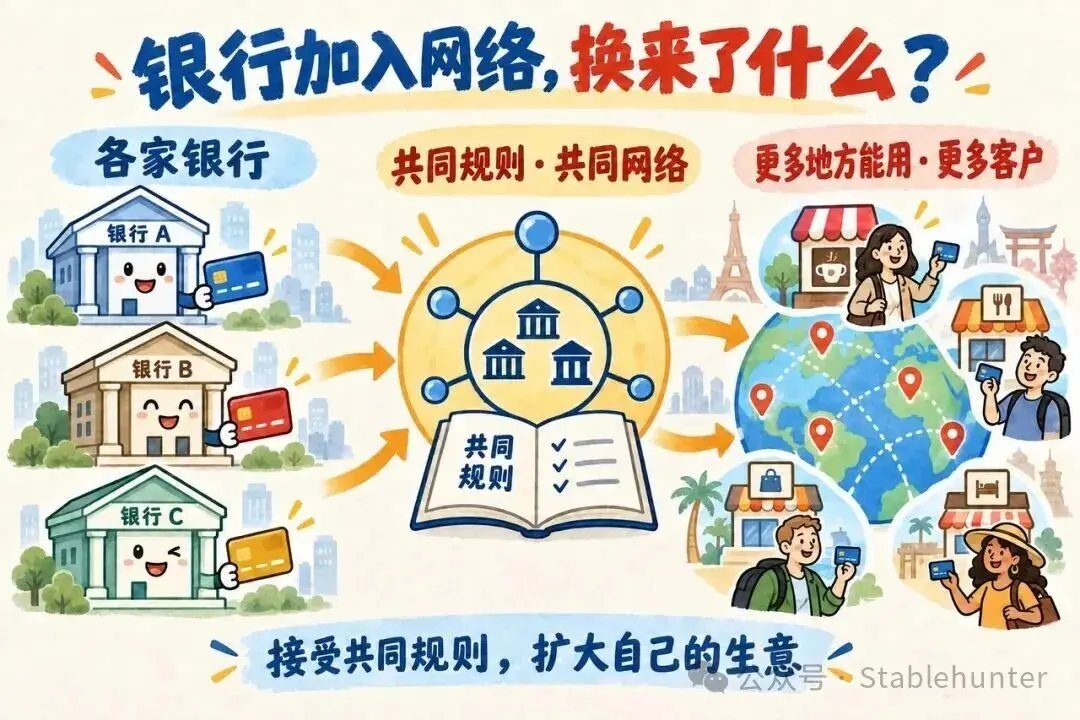
Если каждая пара банков будет вести переговоры отдельно, отношения быстро станут слишком сложными для поддержания. Так появилась ценность совместной сети: участники принимают единый набор правил, передают информацию о транзакциях через общую систему и осуществляют расчеты и клиринг между учреждениями. Mastercard в своем обзоре к шестидесятилетию также рассматривает эту совместную систему как основную задачу компании с момента ее основания.
Банки отдают часть своей независимости в решении, как функционирует продукт, в обмен на более широкий диапазон использования карты, и за этим обменом стоит очень прямой доходный стимул. Кредитные карты позволяют банкам предоставлять кредиты потребителям за пределами их традиционных географических границ, банки могут сначала установить отношения с клиентами через кредитные карты, не дожидаясь, пока они откроют депозитный счет. Расширение охвата означает, что у банков есть возможность достичь большего числа заемщиков и расширить свой потребительский кредитный бизнес.
Это также повлияло на то, кто имеет большее влияние внутри ассоциации: в эпоху, когда две сети все еще принадлежали и управлялись банками-членами, эмиссия карт была более прибыльной, и голоса эмитентов часто доминировали в важных комитетах и советах.
Это была первая сделка в платежной сети: банки согласны принять общие правила, потому что эти правила помогают им расширить свой бизнес. Участники совместного строительства сети не обладают одинаковым влиянием от природы.
Через два года после своего основания ICA начала искать сотрудничество за пределами США. В 1968 году она установила связь с мексиканским Banco Nacional, объединилась с европейским Eurocard, а первые члены из Японии также присоединились в том же году.
При входе в Европу ICA нашла местную организацию карт Eurocard для сотрудничества; европейские банки уже имели своих клиентов и торговых партнеров, и, объединив сети, они могли позволить своим картам использоваться в большем количестве мест. Для ICA это также означало, что она могла расширить свой бизнес, используя уже существующие банковские отношения.
К 1970 году BankAmericard стала независимой компанией, а в 1976 году она приняла бренд Visa. В это время предшественник Mastercard все еще использовал название Master Charge.
Для Mastercard система, изначально созданная несколькими американскими банками, начала соединять банки и торговцев из других стран через зарубежных партнеров.
1979---1990: смена названия на Mastercard, расширение сети
В 1979 году Master Charge официально сменил название на Mastercard, и с расширением бизнеса в большее количество стран этот единый бренд стал появляться на все большем количестве карт, выпускаемых банками.
В 1980-х годах компания продолжала расширять ассортимент продуктов. Золотая карта Mastercard, выпущенная в 1983 году, была нацелена на клиентов с более высокой покупательной способностью; банки могли предлагать разные карточные продукты разным клиентам в рамках одной и той же сети.
В то же время Mastercard также расширяла возможности банковских карт; в конце 1980-х она приобрела сеть банкоматов Cirrus, включив возможность снятия наличных через банки в свой бизнес.
Покупка товаров и снятие наличных — это две разные потребности для держателей карт. После подключения к сети банкоматов возможности банковских карт значительно расширились: теперь, выходя из дома, можно было не только оплачивать покупки в магазинах, но и снимать наличные через банкоматы, подключенные к сети.
На этом этапе Mastercard расширяла две связи: с одной стороны, соединяя банки из большего количества стран, а с другой — соединяя больше сценариев использования карт. Затем, когда банки захотели, чтобы клиенты могли напрямую использовать деньги со своих депозитных счетов для оплаты, дебетовые карты стали новой возможностью для роста.
1991---2001: вход в повседневные расходы, конкуренция и сотрудничество с Visa
В 1991 году был запущен Maestro.
В 1990-х годах сеть начала расширяться в большее количество повседневных сценариев оплаты. Кредитные карты были лишь одним из входов, сеть банкоматов соединяла потребность в снятии наличных, а дебетовые карты соединяли банковские депозитные счета. Запуск Maestro в 1991 году стал важным шагом для Mastercard в расширении дебетовых платежей.
Однако банки, уже являющиеся членами сети, не обязательно сразу же примут новый продукт. Visa и Mastercard, желая, чтобы банки выпустили их дебетовые карты, обращались к руководителям по кредитным картам, с которыми они ранее сотрудничали. В ходе беседы они обнаружили, что кредитные карты находятся в ведении одного отдела, а сберегательные счета, банкоматы и банковские отделения — в другом. Знакомые лица не могли решить этот вопрос.
А отдел, занимающийся сберегательными счетами, уже продвигал свои дебетовые карты с вводом пароля, и им также нужно было учитывать, сколько денег они могут заработать и сколько им нужно потратить. Теперь, меняя продукт, кто будет отвечать, как будет рассчитываться доход, все это нужно было обсуждать заново. Банкам потребовалось несколько лет, чтобы упорядочить эти отношения, и они постепенно увидели, что на тогдашнем американском рынке продукты дебетовых карт Visa и Mastercard могут приносить банкам более привлекательные доходы.
Это также показывает, что для того, чтобы Mastercard развивала свой бизнес, ей сначала нужно было убедить банки принять ее продукты, а также найти те отделы в банках, которые действительно могут принимать решения.
В 1997 году Priceless начинает выходить к потребителям.
Банки, готовые выпускать карты Mastercard, — это только первый шаг. Когда карта оказывается у потребителя, будет ли она использована при оплате, — это другой вопрос.
У человека в кошельке может быть несколько карт. У некоторых больше баллов, у других лучшие предложения, а некоторые просто привычные. Для Mastercard получение сотрудничества с банками по эмиссии карт не означает, что она получила каждую последующую транзакцию держателей карт.
В 1997 году Mastercard запустила рекламную кампанию Priceless. Первая реклама рассказывала о том, как отец берет своего ребенка на бейсбольный матч: покупка билетов и еды требует денег, но время, проведенное вместе, невозможно оценить в деньгах. Mastercard поместила свой бренд в такой жизненный сценарий, который может понять обычный человек.
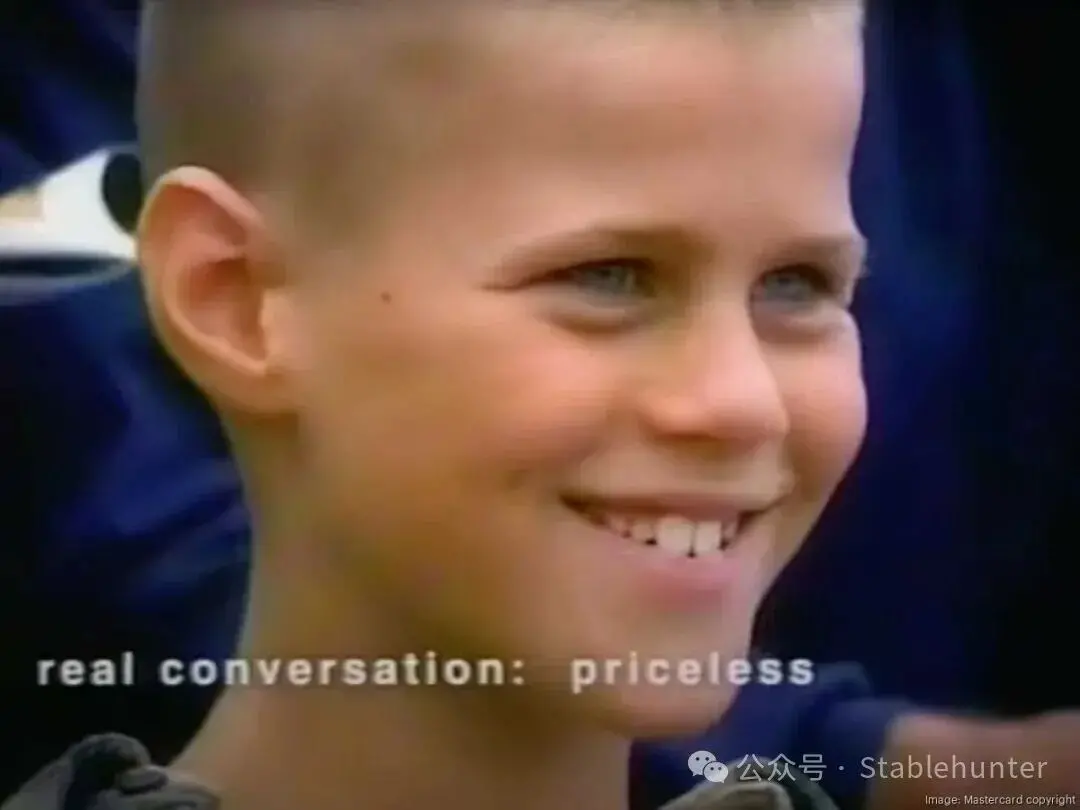
Первая реклама Priceless 1997 года: провести хороший разговор с ребенком, не имея цены.
Связь, которую эта реклама хотела установить, заключалась в том, что когда вы тратите деньги на людей и вещи, которые вам важны, Mastercard может быть рядом. Она сделала красно-желтые круги на банковской карте легко запоминаемой историей.
С коммерческой точки зрения Mastercard нужно было одновременно работать с обеими сторонами. Банки решают, какие карты выпускать, держатели карт решают, какую карту использовать, и рекламные кампании — это один из способов, с помощью которых она может напрямую влиять на держателей карт.
На одной карте имя банка и логотип Mastercard находятся рядом, но у каждого из них есть свои бизнес-цели. Банки хотят, чтобы клиенты продолжали использовать свои продукты, Mastercard хочет, чтобы потребители могли распознавать и выбирать свой бренд среди карт, выпущенных разными банками. Обе стороны нуждаются в сотрудничестве, но также хотят установить более глубокую связь с потребителями.
1998---2001 годы: конкуренция, сотрудничество и юридические споры с Visa развиваются одновременно.
Visa и Mastercard не являются двумя четко разделенными лагерями. В эпоху, когда они долгое время работали в форме банковских ассоциаций, с обеих сторон существовали общие банки-члены, а также пересекающиеся экономические интересы и управленческие отношения. Один и тот же банк может одновременно получать выгоду от обеих сетей.
Правила работы двух сетей исторически были очень похожи, одной из причин этого является то, что многие банки одновременно владеют двумя ассоциациями и выпускают карты двух брендов, и эти банки хотят, чтобы правила были как можно более согласованными, чтобы уменьшить сложность ведения двух наборов продуктов.
Это добавило еще один уровень в отношения между двумя компаниями: клиенты, за которых они борются, когда-то были общими владельцами. Сети должны конкурировать, но банки также надеются, что две системы не создадут для них слишком много различных требований.
В 1998 году Министерство юстиции США подало в суд на Visa и Mastercard, оспаривая эту двойную управленческую структуру и исключительные правила, ограничивающие сотрудничество банков-членов с другими картами.
На безопасности и совместимости обе сети имеют общие требования. Карты и терминалы разных стран должны быть совместимы, а технологии безопасности также требуют общей основы. Europay, Mastercard и Visa участвовали в разработке первоначальных стандартов EMV, EMVCo была основана в 1999 году для управления соответствующими стандартами и работой по взаимной совместимости.
С коммерческой точки зрения такое сотрудничество имеет смысл. Банки могут выбирать между картельными организациями, но торговцам трудно вынести требования к совершенно различным устройствам для приема от каждого бренда.
Общие стандарты снижают барьеры для доступа, после чего, кому банки передадут проект, какую карту будут использовать потребители и какие услуги будут покупать клиенты, все еще остается предметом конкуренции, а их торговые сети продолжают работать независимо.
В 2001 году суд признал незаконными исключительные правила, ограничивающие членам банков выпуск других сетевых карт. Это решение касалось исключительных ограничений и не охватывало все сотрудничество между членами или двумя компаниями.
В последние годы две компании одновременно продвигают технологические стандарты и сталкиваются с юридическими вызовами, связанными с исключительными правилами. Как совместить технологии и кто может участвовать в бизнесе — это две отдельные задачи.
2002---2008: от банковской ассоциации к публичной компании
В 2002 году Mastercard объединилась с Europay International и преобразовалась из ассоциации членов в частную акционерную компанию. В 2006 году она вышла на Нью-Йоркскую фондовую биржу с тикером MA.
Слияние с Europay сделало сотрудничество Mastercard с европейскими банками более тесным. Ранее Mastercard была ассоциацией, созданной и управляемой совместно банками, в основном обслуживающей банки-члены. После выхода на биржу у нее появились публичные акционеры. Эти акционеры интересуются: сколько компания зарабатывает, может ли прибыль увеличиться и куда она может пойти дальше для ведения бизнеса.
Банки-члены могут через выход на биржу превратить часть своих прав в наличные. Совет директоров также больше не будет в основном управляться представителями банков-членов. Банки по-прежнему остаются важными клиентами, но при принятии решений Mastercard также должна учитывать интересы компании и других акционеров. Эта реорганизация также затрагивает, как будут нести ответственность за потенциальные иски и антимонопольные обязательства, и не только для финансирования.
Visa затем вышла на биржу в 2008 году, и обе компании начали более четко стремиться к собственному росту, соответственно корректируя продукты, сборы и правила. Для торговцев, принимающих обе карты, это означало, что требования могут становиться все более различными и им придется адаптироваться к ним отдельно.
На мой взгляд, это ключевой поворотный момент в истории Mastercard, когда она начала самостоятельно решать, как развиваться, и также необходимо было пересмотреть: как заставить банки продолжать сотрудничать, одновременно зарабатывая больше денег для компании.
Чтобы понять этот бизнес, нужно также посмотреть, куда в конечном итоге идут комиссии за обработку карт. После того как клиент проводит карту, торговец обычно должен заплатить комиссию. Эти деньги делятся между несколькими участниками, часть из которых называется "комиссия за обмен", обычно выплачиваемая учреждением, помогающим торговцу принимать платежи, банку, который выдал карту клиенту. Mastercard обрабатывает эти деньги через процесс расчета, но не учитывает их как свои доходы. Основной доход она получает от предоставления платежной сети, обработки транзакций и других услуг.
Хотя комиссия за обмен не принадлежит Mastercard, банки-эмитенты очень заинтересованы в этом доходе. Когда банки могут выбирать между различными картельными организациями, они будут учитывать, какая карта более выгодна. Если одна карта может принести большую прибыль, банк может быть более склонен выпускать и продвигать ее, а Mastercard может попытаться привлечь крупных банки-эмитенты с помощью скидок и поддержки услуг.
Таким образом, правила, установленные Mastercard, влияют не только на то, сколько она зарабатывает, но и на то, сколько зарабатывают банки и какую карту они готовы продвигать. Но эти сборы также будут включены в стоимость приема для торговцев, и то, что банки считают привлекательным, торговцы могут считать слишком дорогим.
Одно правило, даже один его пункт, могут изменить, кто в сделке заработает больше, а кто заплатит больше. Mastercard необходимо согласовать эти различные интересы, чтобы банки были готовы выпускать карты, а торговцы продолжали принимать их.
2009---2016: от карт к мобильным платежам
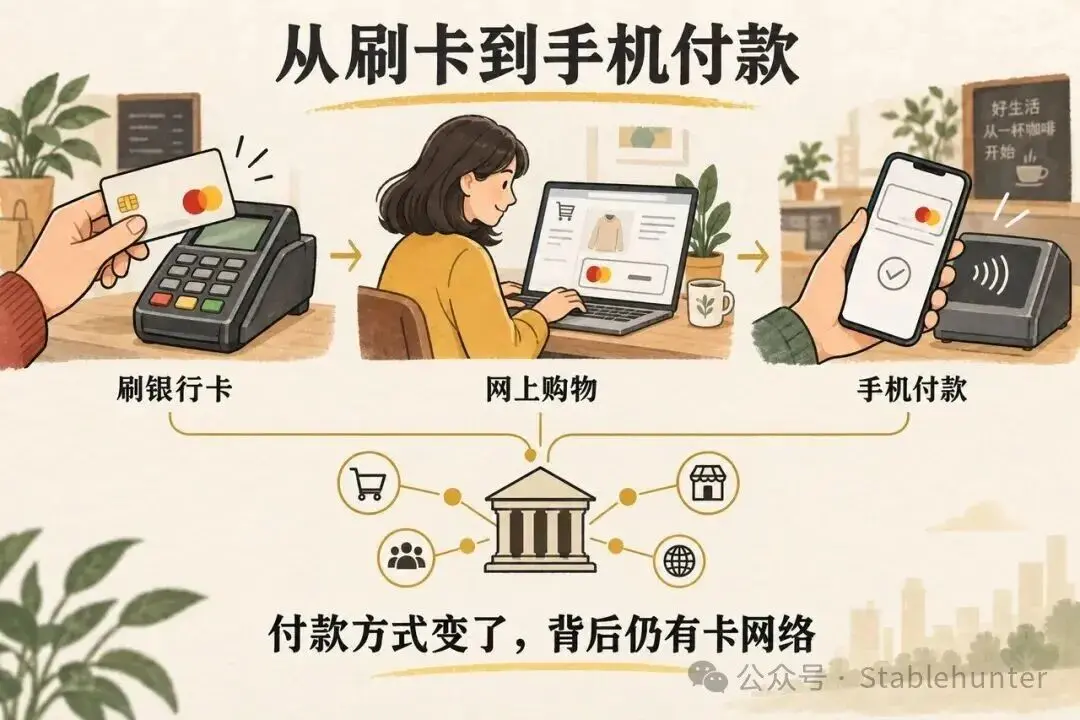
Способы покупок потребителей начали меняться. В оффлайне торговцы могут видеть клиентов и карты; на веб-сайтах и мобильных устройствах новые проблемы заключаются в том, как уменьшить неудобства при заполнении информации, подтвердить личность плательщика и защитить номер карты.
В 2010 году Mastercard приобрела DataCash, расширив услуги по электронной коммерции. Она хочет помочь торговцам подключиться к онлайн-платежам и предоставить больше возможностей обработки до и после транзакции.
В 2013 году Mastercard запустила Masterpass. Потребители могут сохранять информацию о платежах и доставке, расплачиваться на поддерживающих эту услугу веб-сайтах или в приложениях, сокращая количество повторных вводов информации, и Mastercard начала более активно участвовать в онлайн-опыте оформления заказа.
В 2014 году был запущен Apple Pay, и Mastercard вместе с Visa и American Express стала одной из первых поддерживающих картельных сетей. Цифровая служба Mastercard MDES также приняла участие, позволяя банковским картам безопасно интегрироваться в мобильные платежные сценарии.
Одной из ключевых технологий является платежный токен. Проще говоря, при оплате можно использовать цифровой идентификатор, заменяющий реальный номер карты, и ограничивать его область использования. Клиенты видят карту на своем телефоне, но за этим все еще стоит необходимость в совместной проверке и обработке транзакций со стороны банка, картельной сети и мобильного кошелька.
Пользователи могут все реже доставать пластиковые карты, даже перестать обращать внимание на логотипы на банковских картах, но платежи все еще могут проходить через прежние картельные сети. Mastercard необходимо адаптироваться к новым точкам доступа для платежей и также есть возможность предоставить безопасность и услуги подключения для этих точек.
К 2016 году Mastercard уже сотрудничала с Apple Pay, Android Pay, Samsung Pay и другими кошельками, одновременно продолжая развивать Masterpass. Она работает как над собственными продуктами, так и поддерживает кошельки других компаний.
Новые участники также побуждают сети пересматривать правила. Обе сети разработали правила, четко определяющие, как PayPal и подобные компании могут использовать банковские карты для ведения бизнеса. С увеличением количества точек доступа сети необходимо решить, как интегрировать эти компании и по каким правилам будет происходить сотрудничество.
На этом этапе Mastercard необходимо было следить за изменениями от карт к веб-сайтам, приложениям и мобильным устройствам. У нее появилось больше новых платформ для взаимодействия с потребителями и все более важные отношения с партнерами вне банковской сферы.
2017---2022: от банковских карт к платежам по счетам и финансовым данным
После выхода на биржу Mastercard продолжила искать новые бизнес-возможности, одним из направлений стало расширение спектра услуг за пределы банковских карт.
В 2017 году она приобрела контрольный пакет акций Vocalink, расширив бизнес инфраструктуры платежей по счетам. Системы, необходимые для переводов между банковскими счетами, стали частью ее бизнеса, помимо потребления банковских карт.
В 2020 году она завершила приобретение Finicity, увеличив возможности подключения финансовых данных и открытого банкинга, на этот раз она расширила услуги по помощи клиентам в подключении и использовании финансовых данных.
В 2021 году Mastercard завершила приобретение большинства бизнесов Corporate Services компании Nets, увеличив возможности межсчетных платежей, инфраструктуры мгновенных платежей, оплаты счетов и электронных счетов.
Если рассмотреть эти сделки вместе, бизнес Mastercard начинает охватывать больше способов оплаты, не зависящих от карт, и расширяется до услуг финансовых данных. Когда банки, предприятия и другие платежные учреждения нуждаются в переводах, подключении счетов или использовании данных, она надеется также участвовать в этом.
На этом этапе "сеть банковских карт" уже недостаточно, чтобы охватить весь спектр ее бизнеса. Но сможет ли приобретение стать долгосрочным доходом, все еще зависит от того, будут ли клиенты продолжать использовать эти продукты.
2023---2025: реализация расчетного бизнеса в Китае, продолжение расширения услуг
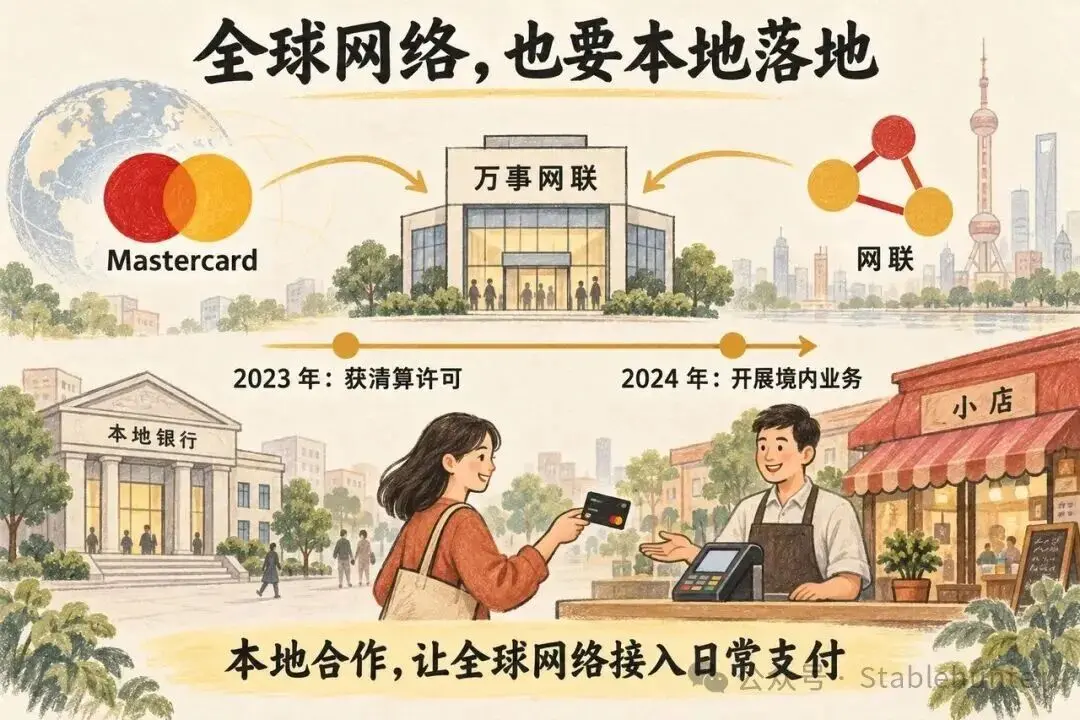
Международная карта может использоваться для трансакций за границей, в то время как получение разрешения одной организации на осуществление расчетов по банковским картам в Китае — это разные условия бизнеса. Mastercard и совместное предприятие с Wanglian, получившее лицензию на расчетные операции с банковскими картами, начнет свою деятельность в Китае в мае 2024 года.
Это достаточно, чтобы стать важной вехой в ее истории развития. Глобальная сеть, входя на рынок, все еще нуждается в местных разрешениях, сотрудничестве с банками и фактическом подключении. Логотипы на банковских картах могут быть одинаковыми, но процесс реализации требует выполнения на уровне каждой страны и каждой организации.
Значение этой вехи заключается в том, что международная сеть, работающая десятилетиями, все еще должна полагаться на местное сотрудничество, чтобы войти в новую категорию бизнеса. Бренд и технологии, накопленные на других рынках, не могут автоматически заменить этот процесс.
В то же время Mastercard также расширяет другой тип возможностей, в конце 2024 года она завершит приобретение Recorded Future, увеличив возможности по угрозам и услугам кибербезопасности.
От платежей по счетам, подключения финансовых данных до угроз, эти сделки расширили спектр услуг, которые компания может предложить. Они указывают на общую коммерческую цель: когда клиентам нужно подключение счетов, использование финансовых данных, оценка рисков и защита систем, Mastercard надеется также предоставить услуги.
Она пытается расширить ответ на вопрос "почему клиентам нужны я". Транзакции через картельные сети — это один ответ; решение проблем клиентов вокруг платежей — это другие ответы.
Расширяя эти новые бизнесы, Mastercard также должна продолжать управлять своим первоначальным бизнесом с банковскими картами. Когда банки выпускают новые карты или заменяют старые, выбор сети Mastercard имеет значение для сохранения существующих клиентов и транзакций.
В 2025 году в Нидерландах можно будет увидеть, как это сотрудничество продолжается.
Местные банки заменяют дебетовые карты Maestro, принадлежащие Mastercard, на Debit Mastercard, которые также принадлежат этой системе. В конце 2025 года Mastercard и местные банки совместно объявят о прогрессе в замене карт. Для держателей карт это означает, что банк отправил новую карту; для Mastercard это означает, что банк продолжает использовать ее сеть при обновлении продукта.
Это также подчеркивает роль банков в этом бизнесе. Большинство людей при оформлении карты сначала выбирают банк, а затем выбирают из карт, предлагаемых банком. Когда банк решает, какую сеть использовать для определенной карты, у Mastercard появляется возможность войти в кошелек клиента с этой картой. Один и тот же банк может одновременно предлагать Visa и Mastercard, но конкретный продукт, использующий какую сеть, обычно уже заранее определен банком.
Например, банк с большим количеством клиентов может выбрать выпуск дебетовой карты через сеть Mastercard. Когда клиенты открывают счета, получают карты и совершают повседневные платежи, у Mastercard появляется возможность войти в их жизнь через этот банк. Ей не нужно убеждать каждого из них выбирать ее.
Вот почему выбор банков в прошлом повлиял на дальнейшее развитие Mastercard. С течением времени банки уже подключили системы, накопили опыт в выпуске карт и обработке транзакций, а у клиентов уже есть определенное количество карт. Замена сети потребует корректировки систем, обмена карт и уведомления клиентов, и банки должны учитывать эти затраты. Конечно, если условия другой сети будут более подходящими, банки также могут сменить партнера.
Чтобы выйти на международный рынок, сначала нужно выйти на местный
Mastercard потратила десятилетия на то, чтобы соединить банки и торговцев разных стран в одной сети. Но глобальное покрытие сети не означает, что в каждой стране бизнес будет развиваться без проблем.
В Китае ей необходимо сотрудничать с China UnionPay и получить разрешение на внутреннюю клиринговую деятельность, чтобы начать новый бизнес. В Нидерландах уже существующее сотрудничество с банками продолжается с переходом с Maestro на Debit Mastercard. Одно — это выход на рынок, другое — удержание рынка, и в обоих случаях нельзя обойтись без выбора местных учреждений.
Потребители видят красно-желтые круги на банковских картах, но Mastercard сталкивается с различными проблемами на каждом рынке: почему банки хотят выпускать ее карты, почему торговцы готовы их принимать, какие виды бизнеса разрешает регулятор. Эти вопросы сложно решить только с помощью единого глобального бренда и технологий.
Это также объясняет, почему позиции Visa и Mastercard в разных странах различаются. Кто раньше установил сотрудничество с местными банками, чьи продукты лучше соответствуют местным потребностям, кто может поддерживать сотрудничество, все это влияет на сегодняшнюю рыночную ситуацию. Местные картельные организации и платежные привычки потребителей также влияют на пространство для развития обеих компаний.
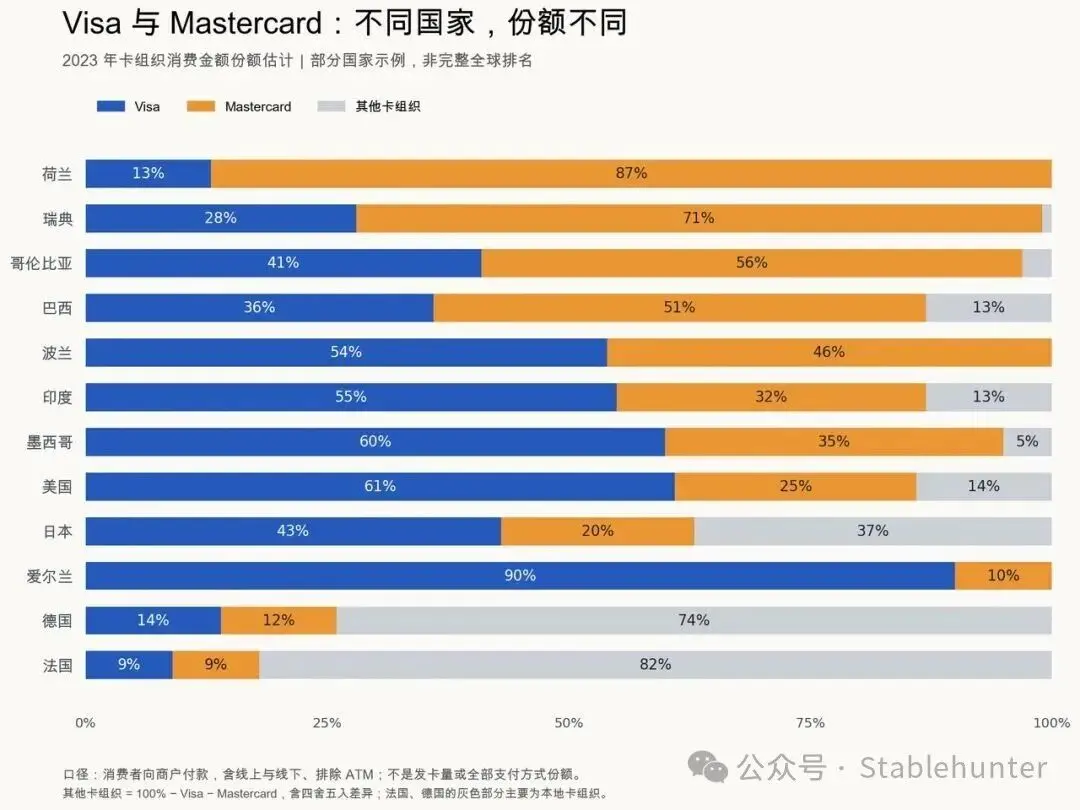
Рисунок: Данные представляют собой оценку доли расходов картельных организаций в 2023 году, включая онлайн и офлайн платежи потребителей торговцам, исключая банкоматы; не отражает объем выпуска карт или долю всех способов оплаты. Серый участок — это другие картельные организации, включая округленные различия. Примеры некоторых стран, неполный глобальный рейтинг.
Для Mastercard ценность глобальной сети заключается в том, чтобы одна карта могла использоваться в большем количестве мест; ценность местного сотрудничества заключается в том, чтобы местные банки были готовы выпускать эту карту и чтобы торговцы были готовы ее принимать. Каждый раз, входя на новый рынок, ей необходимо заново соединять эти два аспекта.
Шестидесятилетняя история Mastercard началась с того, что группа банков решила совместно создать сеть. Позже у нее появился собственный бренд, она стала публичной компанией и расширила бизнес до мобильных платежей, переводов и услуг безопасности. Но куда бы она ни шла, ей всегда нужно отвечать на один и тот же вопрос: почему местные банки, торговцы и партнеры хотят выбрать ее?
Ее отношения с Visa также пронизывают всю историю. Обе компании борются за одну и ту же группу клиентов, надеясь, что больше транзакций пройдет через их сеть; но чтобы одна карта могла использоваться через банки и границы, всем необходимо соблюдать общие технические и безопасные стандарты. Они конкурируют за бизнес, но совместно поддерживают основу, позволяющую этому бизнесу происходить.
Если вернуться к тому, что сказал друг: "Visa и Mastercard, больше чем бизнес", это приобретает дополнительный смысл. Мы знакомы с синим шрифтом и красно-желтыми кругами, но за этим стоят десятилетия постоянно меняющейся конкуренции, сотрудничества и интересов. История развития обеих компаний — это также история о том, как банковская карта соединяет мир.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





