Настоящее узкое место медленного роста: не продукт, а формирование рынка
 Ключевые тезисы

 Midnight строит не другой пул, а инфраструктуру терм-кредитов на блокчейне.
Автор:Larry007_
1
После запуска Morpho Midnight рост не был быстрым, но я не думаю, что это просто "продукт еще сырой" или "рынок не любит фиксированные ставки".
На самом деле Midnight столкнулся с более интересной проблемой: протокол может сначала создать фиксированную ставку, фиксированный срок и торгуемые кредиты, но настоящий рынок срочных кредитов требует одновременного существования заемщиков, кредиторов, дилеров, хеджирования, распределения и обеспечения.
Контракты могут быть запущены, но рынок не появится автоматически.
2
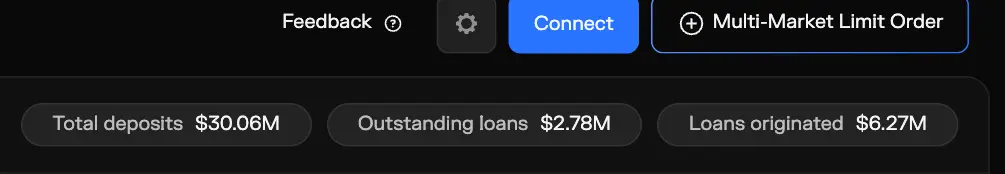
Сначала посмотрим на текущее состояние. На странице Midnight в настоящее время около $30M депозитов, $2.8M непогашенных кредитов и $6.3M накопленных кредитов.
$30M депозитов не доказывают, что предложение уже созрело. Депозиты могут поступать от маркетмейкеров, экспериментальных фондов или еще не завершенных заявок. Это лишь говорит о том, что на текущем этапе самым непосредственным узким местом является эффективный спрос на кредиты, средства уже выставлены, но не используются в полной мере.
Поэтому проблему следует анализировать с точки зрения заемщика.
3
Крипто-заемщикам действительно нужны более предсказуемые затраты на капитал. Плавающая ставка может быстро расти при увеличении использования, что затрудняет управление стратегиями с использованием заемных средств, арбитражом и планированием казначейства.
Но "нужна фиксированная или предсказуемая ставка" не равно "нужен фиксированный срок".
Фиксированный срок также приносит риски погашения, рефинансирования и продления. Для крипто-заемщиков с быстрыми изменениями позиций и неопределенными сроками владения эти ограничения иногда более проблематичны, чем колебания ставок.
4
Версия v2 на Ink от @tydrohq может использоваться для иллюстрации этой разницы, но не должна восприниматься как прямой конкурент Midnight, и тем более как сравнение, кто лучше.
Tydro основан на pooled liquidity в стиле @aave: заемщик платит фиксированную ставку, установленную управлением, которая не меняется автоматически в зависимости от использования, кредиты не имеют фиксированного срока погашения; кредитор получает APY, который колеблется в зависимости от использования.
Он сохраняет привычки использования существующих кредитных пулов. Midnight же одновременно фиксирует ставку и срок, позволяя кредиту оцениваться на рынке сроков. Оба решения не решают одну и ту же проблему.
5
Именно поэтому структура в стиле Tydro легче воспринимает существующий спрос на кредиты, в то время как цель Midnight более перспективна и сложнее для холодного старта.
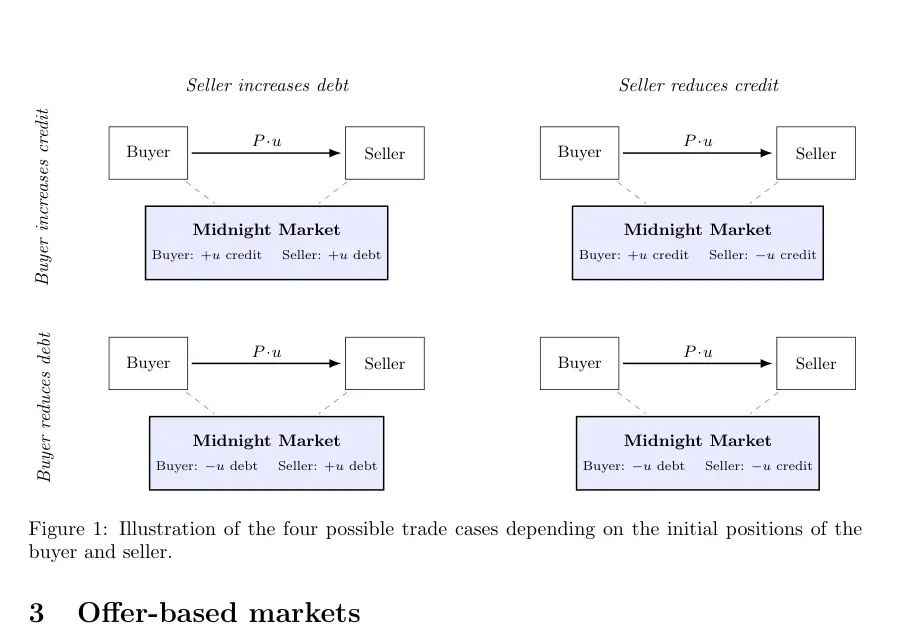
Midnight представляет кредиты как торгуемые единицы кредита/долга, формируя цены и сроки через предложения и намерения. Он хочет создать не просто вход в кредитование, а структуру сроков, кредитный спред и кривую доходности на блокчейне.
Ценность такой инфраструктуры может быть велика, но при условии, что на рынке достаточно много и достаточно стабильного спроса на выпуск и удержание долговых обязательств.
6
Здесь возникает первая структурная проблема: в крипто-пространстве не хватает долгосрочного, повторяющегося и стабильного спроса со стороны заемщиков.
Заемные средства на блокчейне в основном поступают от использования заемных средств, арбитража, маркетмейкинга, налогового планирования и управления краткосрочной ликвидностью. Спрос сильно зависит от рыночной ситуации, финансирования, стимулов и арбитражного спреда. Как только carry снижается, заемщик может быстро погасить кредит или перейти на другие протоколы.
Это отличается от структурного спроса, создаваемого постоянным выпуском облигаций правительством, долгосрочным финансированием компаний, ипотечным и потребительским кредитованием. Midnight нужно не просто больше пользователей, а якорные заемщики, способные повторно выпускать долговые обязательства с аналогичными сроками.
7
Традиционные облигации с нулевым купоном и рынок фиксированного дохода велики, но масштаб не создается самой структурой контракта "облигация с нулевым купоном".
С одной стороны, это правительства, компании и финансовые учреждения, которые постоянно выпускают облигации; с другой стороны, пенсионные фонды, страховые компании, банки и облигационные фонды, которым естественно требуется длительность.
Между ними находятся первичные дилеры, репо-финансирование, фьючерсы, процентные свопы, клиринг и крупные балансы. Дилеры могут принимать выпуск, удерживать запасы, финансировать и хеджировать риски.
Облигации — это лишь верхушка. Настоящую ликвидность создаёт вся сеть рынка.
8
С развитием DeFi границы между крипто и традиционными финансами становятся всё более размытыми.
Резервы стейблкоинов держат американские облигации, токенизированные казначейские облигации обращаются на блокчейне, учреждения используют DeFi через квалифицированное хранение, кредитные платформы вводят андеррайтинг и юридические соглашения, а активы на блокчейне начинают входить в балансы традиционных учреждений.
Используя TradFi в качестве ориентира, не следует требовать от DeFi копирования традиционных финансов. Это скорее функциональная карта: какие элементы все еще отсутствуют, какие могут быть заново спроектированы с помощью прозрачного расчетов на блокчейне, программируемого обеспечения и совместимости. Само различие часто является направлением для следующего этапа роста.
9
Крипто также имеет дополнительный уровень риска по сравнению с традиционным фиксированным доходом: подавляющее большинство кредитов на блокчейне по-прежнему зависит от избыточного обеспечения.
Заем $100 часто требует предварительной блокировки активов на сумму более $100 в BTC, ETH или других активах. В традиционных финансах значительная часть долговых обязательств оценивается на основе кредитоспособности заемщика, денежного потока, баланса и юридических претензий.
Поэтому фиксированные кредиты на блокчейне, помимо процентной ставки и длительности, также должны учитывать волатильность обеспечения, ликвидацию, оракулы, стейблкоины, смарт-контракты и риски плохих долгов.
10
Это одновременно ограничивает спрос и ликвидность.
С точки зрения заемщика, избыточное обеспечение больше подходит для использования заемных средств, арбитража и владельцев, которые временно не хотят продавать свои активы, но трудно создать долгосрочный спрос на финансирование, как в случае корпоративного кредита, ипотеки или государственного долга.
С точки зрения кредитора, кредиты, формируемые различными обеспечениями, LTV и оракулами, не являются полностью однородными. Даже если срок погашения у требования, обеспеченного cbBTC, и требования, обеспеченного PT-USDe, одинаковый, это не один и тот же риск.
Поэтому ликвидность делится не только по срокам погашения, но и по риску обеспечения.
11
Фиксированный срок также предъявляет новые требования к кредиторам.
Как только кредитор фиксирует фиксированную доходность, рост рыночной ставки снижает относительную ценность старых кредитов. Досрочный выход требует вторичного спроса; чтобы заменить фиксированное воздействие на плавающее, нужны процентные свопы, @pendle_fi YT или другие хеджирования.
Эти инструменты уже начали появляться, но глубина, направленная на риск кредитной ставки, все еще ограничена. Без зрелого уровня хеджирования профессиональные фонды будут требовать более высокого спреда, более короткой длительности или просто будут работать только с плавающими кредитными пулами, из которых можно быстро выйти.
12
Затем идет фрагментация ликвидности.
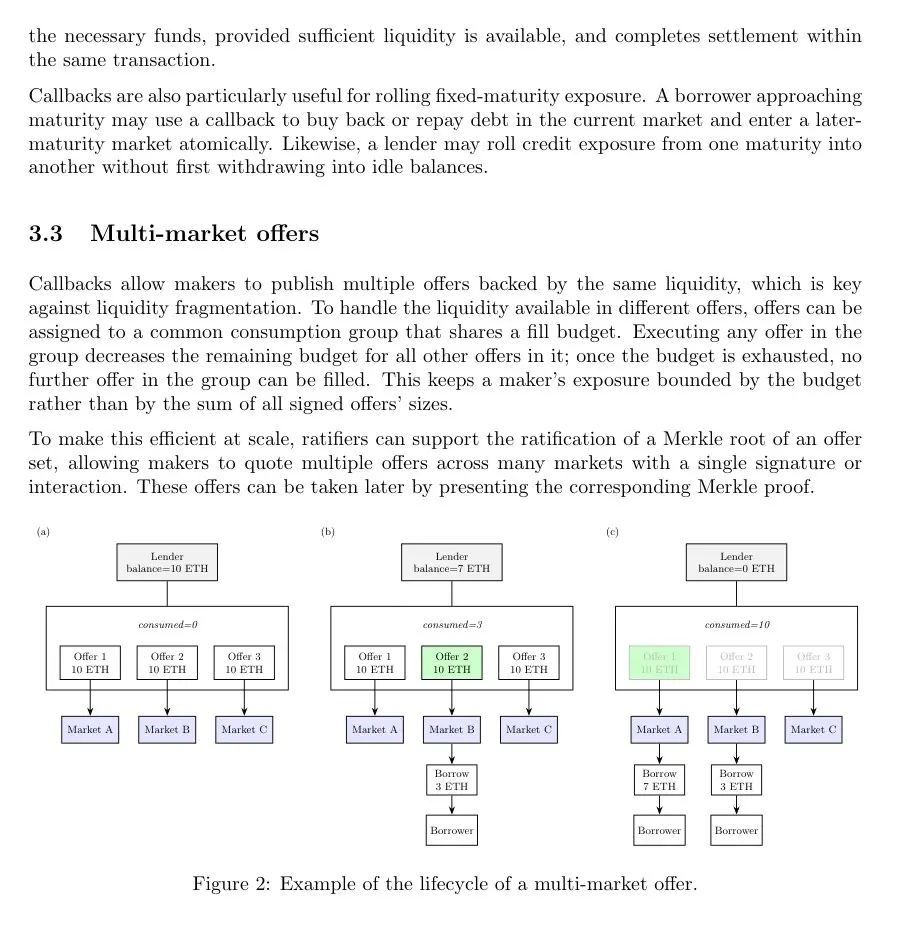
Для одного и того же кредита USDC, 1 месяц, 3 месяца и 6 месяцев будут формировать разные книги заказов; добавляя различные обеспечения, LTV, оракулы и цепочки, мы получим множество независимых рынков.
Многоуровневые предложения Midnight и общий бюджет ликвидности уже пытаются смягчить проблему повторного блокирования средств, что является очень ценным дизайном.
Но предложенная ликвидность решает проблему капитальной эффективности, не создавая автоматически конечного заемщика и не может полностью заменить централизованные бенчмарковые сроки и постоянные двусторонние котировки.
13
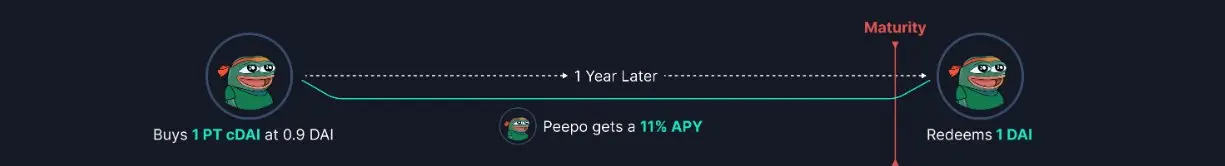
@pendle_fi предоставил еще одно важное понимание: активы с фиксированным доходом должны увеличиваться, не только предлагая доходность по сроку, но и получая "монетизацию" или полезность обеспечения.
PT по сути также является требованием, похожим на нулевой купон, но PT может входить в несколько основных денежных рынков в качестве обеспечения. Pendle в марте 2026 года сообщил, что более $1.3B PT обеспечения уже размещено на этих кредитных площадках.
Когда PT можно закладывать, использовать в циклах, финансировать и комбинировать, он перестает быть просто токеном, ожидающим срока погашения, и становится активом, который можно продолжать использовать в балансе DeFi.
14
Это может быть одним из самых важных направлений для кредита Midnight на следующем этапе.
Если кредит можно только удерживать до срока погашения или ждать вторичных покупателей, он для кредитора становится активом с фиксированным сроком, который не обладает ликвидностью.
Если он может быть удерживаем vault, использоваться в качестве залога для кредитования, входить в рынки токенизации доходности, поддерживать финансирование, подобное репо, или быть упакованным в лестницу погашения, спрос будет совершенно другим.
Настоящим решающим фактором для расширения фиксированного дохода часто является не первая сделка, а то, что можно сделать с активом после завершения сделки.
15
Maple предлагает другое понимание со стороны заемщика.
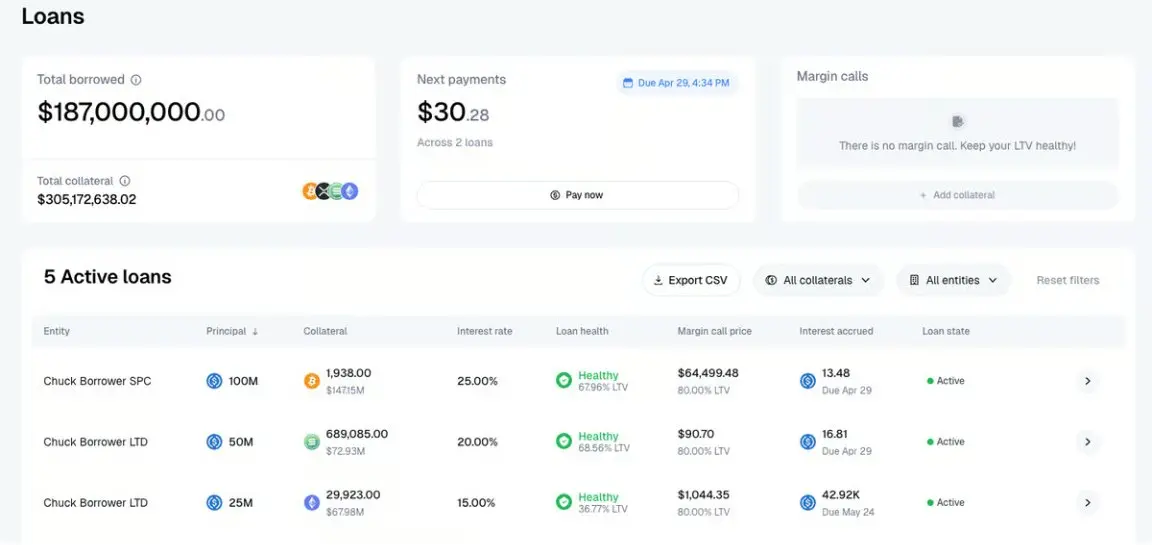
Спрос на кредиты Maple не полностью зависит от естественного появления безразрешительного пула. Он активно обслуживает институциональных заемщиков, проводит KYC/KYB, кредитный обзор, переговоры по условиям и основное кредитное соглашение, а затем управляет принятием кредита, выплатами процентов, мониторингом залога, маржинальными вызовами и рефинансированием на блокчейне.
Это модель происхождения onchain + offchain. Maple в настоящее время раскрывает накопленные кредиты примерно на сумму $25.7B, 100+ заемщиков и 400+ кредитов.
16
Смысл Maple не в том, что Midnight должен стать разрешенным кредитным столом, а в том, что стабильный спрос со стороны заемщиков часто требует активной организации.
Кому-то нужно искать заемщиков, понимать цели финансирования, вести переговоры о сроках, разрабатывать пакет залога, устанавливать юридические права и организовывать рефинансирование. Блокчейн отвечает за прозрачный расчет и управление активами, в то время как вне блокчейна осуществляется часть андеррайтинга, распределения и управления отношениями.
Midnight предоставляет очень универсальный слой расчетов, но на нем все еще могут потребоваться инициаторы, дилеры, кураторы и структурированные кредитные продукты.
17
Поэтому я склонен рассматривать текущие ограничения Midnight как проблемы формирования рынка и последовательности, а не как ошибку в направлении продукта.
Возможно, ему больше не нужны разрозненные рынки, а:
- Устойчивые заемщики-анкеры
- Небольшое количество стандартизированных бенчмарков по срокам
- Дилеры, способные долгое время сообщать двусторонние цены
- Хеджирование фиксированной ставки с плавающей и автоматическое продление
- Утилита залога, способная входить в другие протоколы
- Инициаторы и распределение, активно организующие потребности учреждений
Midnight строит не еще один пул, а набор инфраструктуры кредитования на блокчейне. Он будет формироваться медленнее, чем пул, но, как только он сформируется, его ценность будет не только в объеме кредитования.
 Предупреждение о рисках Предупреждение о рисках