Квантовые трейдеры жестко противостоят империи Kalshi стоимостью 400 миллиардов, снимая маску фальсификации объема торгов
 Ключевые тезисы

 Методы накрутки не лучше, чем у младших школьников.
Автор: 0xFacai
Проблемы, вызванные одной фразой
Позавчера крипто KOL, руководитель сектора Kalshi Crypto IcoBeast опубликовал в Twitter изображение с подписью: «Ребята, 96.7% — это много?»
Эта цифра взята из графика доли сделок на прогнозном рынке, составленного Artemis. Kalshi занимает подавляющую часть площади, Polymarket находится выше. Beni внизу ответил, что три четверти объема — это накрутка, достичь такой доли, конечно, легко.
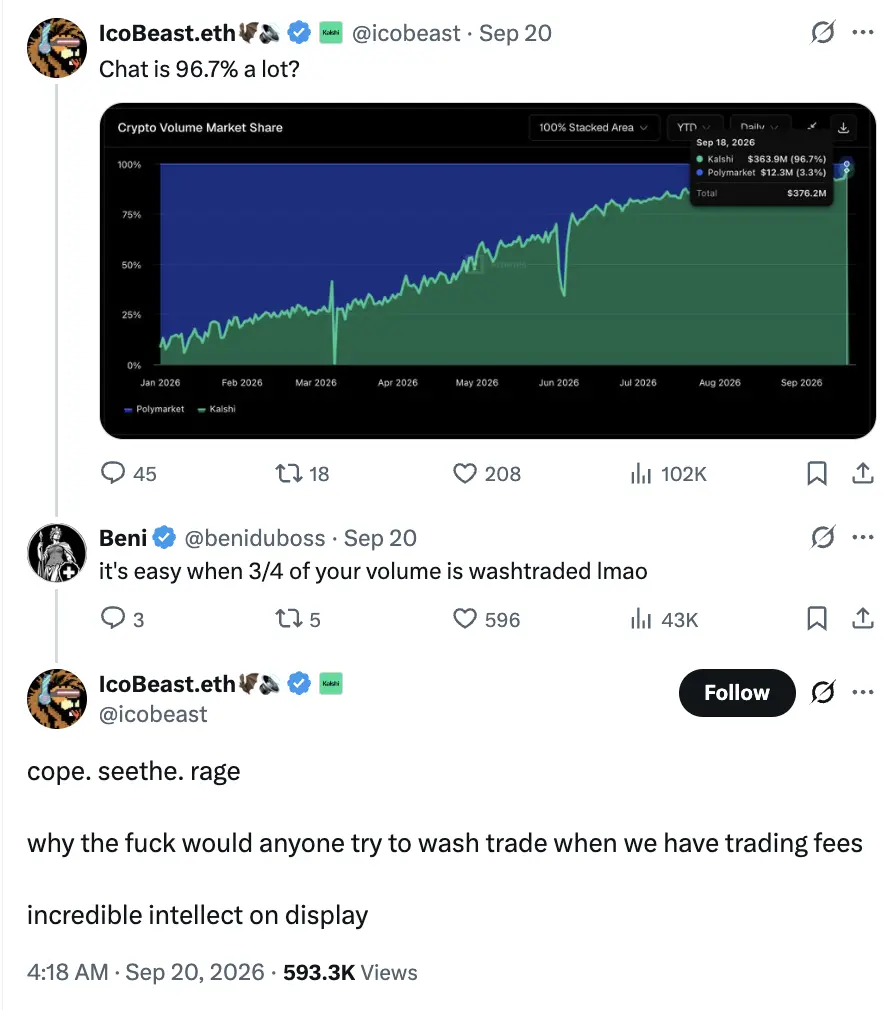
Затем IcoBeast привел аргумент, который позже многократно цитировался: «Мы берем комиссию за сделки, кто, черт возьми, будет накручивать объем?» В конце он не забыл насмехнуться над интеллектом оппонента.
Сначала Beni считал его KOL, который получает деньги за продвижение Kalshi, и посоветовал ему хорошенько подумать и удалить твит. IcoBeast ответил, что он работает в Kalshi, за последний год построил крипто-рынок компании с нуля и знает, что эти объемы настоящие. Затем он вернул Beni фразу «Дай себе несколько минут, чтобы подумать, прежде чем удалить пост».
Возможно, это был последний твит, о котором IcoBeast пожалел в своей карьере, потому что он разозлил человека, с которым не стоило связываться.
Beni сразу же опубликовал длинный пост. Первое возражение касалось комиссии: в программе возврата комиссии по бессрочным контрактам Kalshi разрешается соответствующим членам платить 0.3 базисных пункта при исполнении ордера и получать чистыми 0.3 базисных пункта при исполнении лимитного ордера. Предположим, что сделка на сумму 1 миллион долларов происходит между двумя членами, сторона, исполняющая ордер, платит 30 долларов, а сторона, выставляющая ордер, получает 30 долларов, общая комиссия торговой платформы составляет ноль.
Куда ушла «платформенная комиссия», о которой говорил IcoBeast?
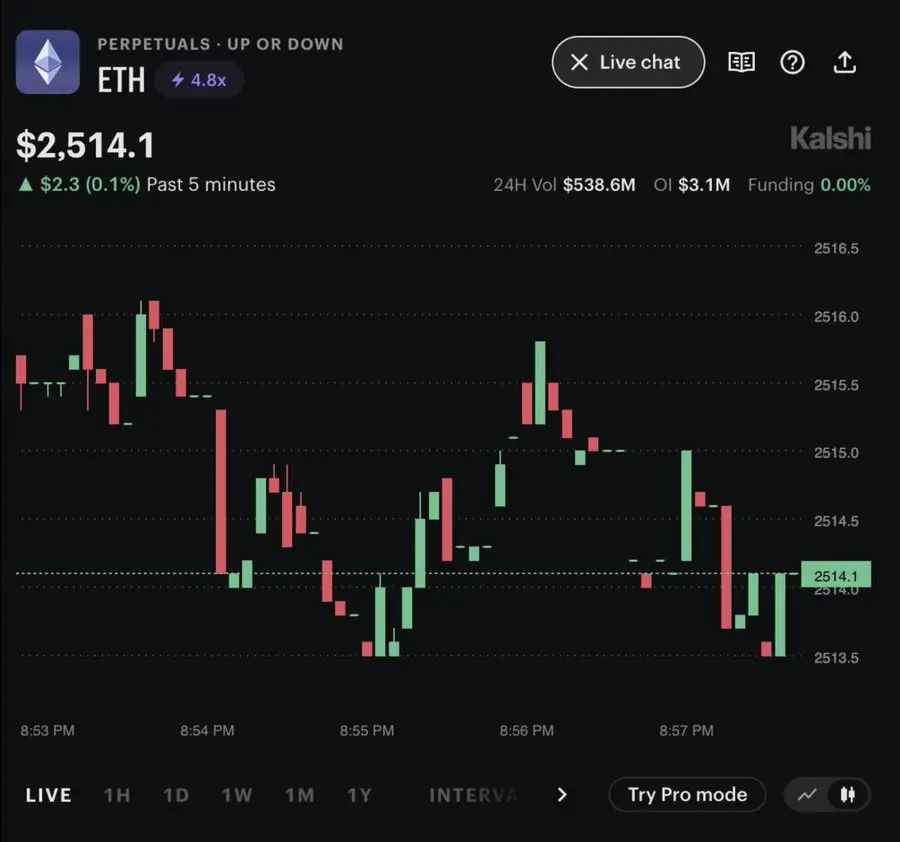
Затем Beni опубликовал страницу бессрочного контракта ETH: 24-часовой объем торгов составил 538.6 миллионов долларов, открытый интерес — всего 3.1 миллиона долларов. Объем сделок в тот день составил примерно 174 раза больше существующих позиций. Затем он снова нашел повторяющийся ордер на 5,500 долларов и публично обвинил эти фиксированные сделки в создании объема.
Позже IcoBeast добавил важное уточнение: изначально он показывал долю прогнозного рынка, а Beni обсуждал возврат комиссии и открытый интерес по бессрочным контрактам. На прогнозном рынке нет возврата комиссии в 0.3 базисных пункта, о котором говорил Beni.
Проблема в том, что это уточнение IcoBeast касалось только бизнеса прогнозного рынка, но не ответило на обвинения в накрутке объемов на рынке контрактов, и Beni продолжил атаковать, количество вопросов, на которые Kalshi нужно было ответить, только увеличивалось.
Гениальный трейдер
Чувствительность Beni к ордерам и комиссиям проистекает из его рабочего опыта.
В одном из подкастов Beni вспомнил, что изначально он начал интересоваться биткойном, чтобы играть в покер онлайн. Позже его друзья начали зарабатывать на торговле криптовалютами, и он тоже вошел в крипто-рынок. После того как он потерял деньги на торговле контрактами, он переключился на арбитраж между торговыми платформами и постепенно начал изучать стакан и механизмы торговли.
На ранних этапах торговли на Cryptopia он следил за пополнением малых монет на торговой платформе. Когда кто-то переводил монеты, появлялась возможность продать; он заранее выставлял ордера на покупку по более низкой цене, ожидая, пока другая сторона не пробьет тонкий стакан. Чтобы поймать такие возможности, он использовал блокчейн-обозреватель, чтобы собрать данные с разных сайтов в таблицы и системы уведомлений.
Позже он вместе с инвесторами запустил торгового робота на рынке Monero в TradeOgre. Изначальная логика была проста: ориентироваться на цены других рынков, добавляя спред, достаточный для покрытия комиссии, и выставлять котировки с обеих сторон. С увеличением опыта он корректировал диапазон котировок и маржу в зависимости от крупных пополнений. В его рассказе этот бизнес однажды составлял около 65% до 70% объема торгов на рынке Monero этой торговой платформы.
Во время обновления Ethereum «The Merge» Beni одновременно наблюдал за 43 контрактными рынками ETH и заметил, что цена на одной из платформ контрактов кратковременно поднималась примерно на 2% каждые 26 минут, а затем возвращалась обратно. Он и его друзья торговали по этому паттерну около 18 часов, пока возможность не исчезла.
Вот кто стал противником IcoBeast: мастер, ищущий точки неэффективности на рынке.
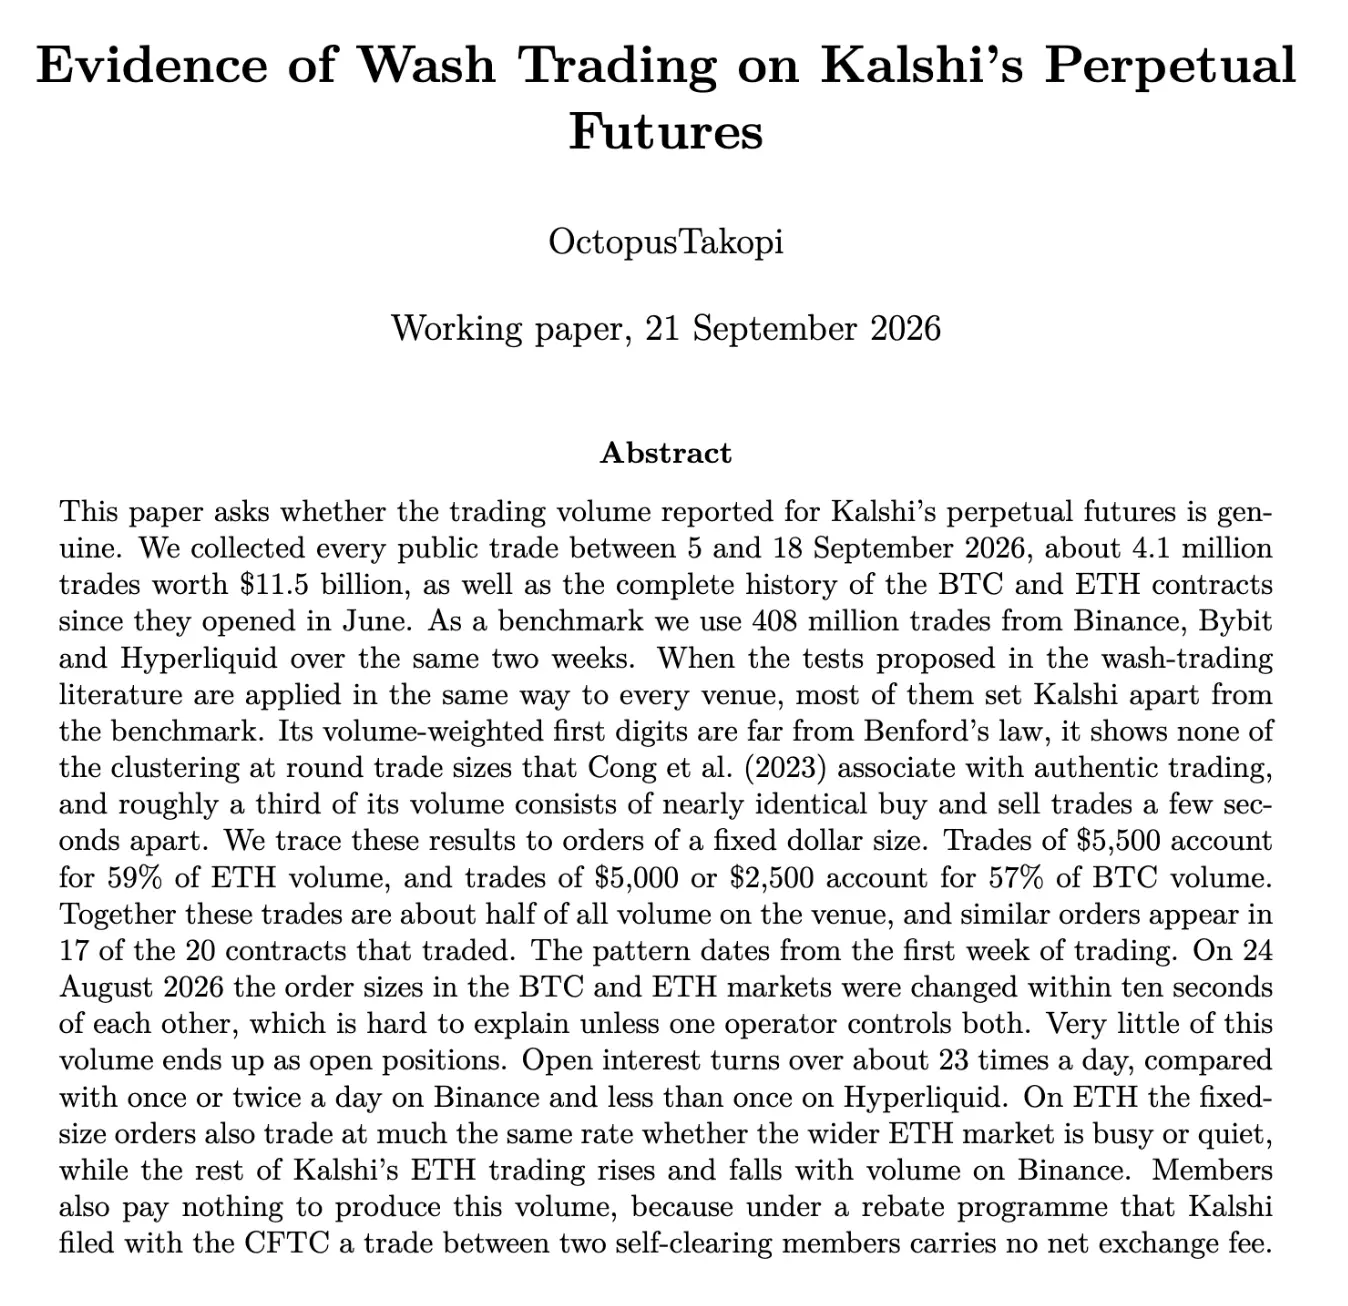
Друг Beni, еще один количественный трейдер Octopus, затем опубликовал рабочую статью, визуализировавшую обвинения против Kalshi в виде графиков.
Фиксированный объем сделок
Это исследование собрала около 4.1 миллиона открытых сделок по бессрочным контрактам Kalshi с 5 по 18 сентября, с номинальным объемом около 11.486 миллиардов долларов, и сопоставила с примерно 408 миллионами сделок на Binance, Bybit и Hyperliquid за тот же период.
Самое легко понимаемое открытие заключается в том, что объем сделок аномально сосредоточен вокруг нескольких долларовых значений.
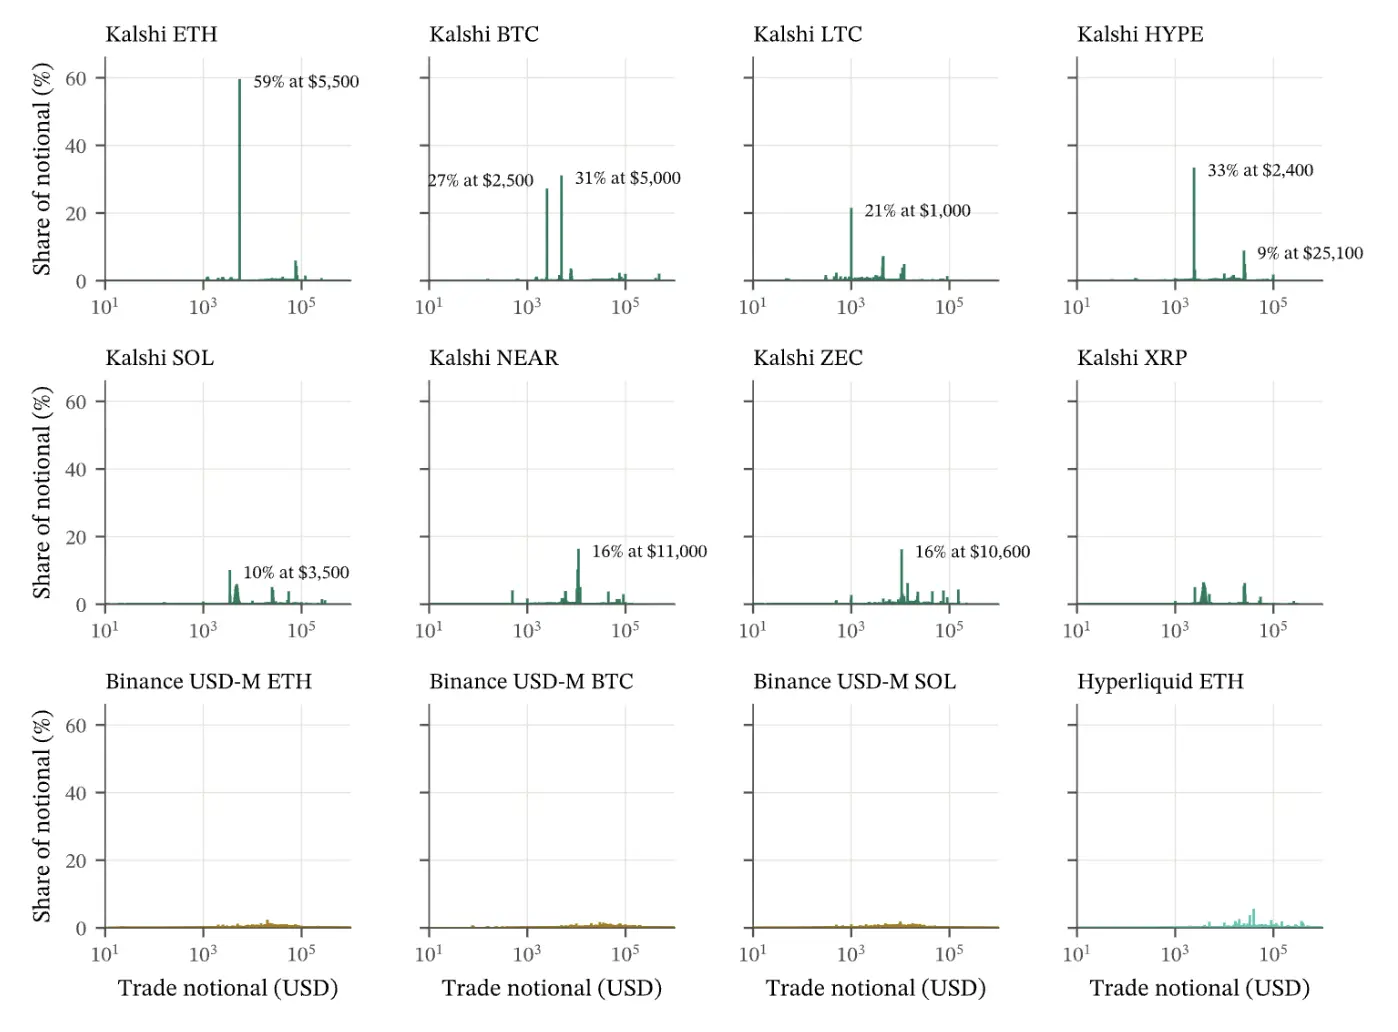 Источник: OctopusTakopi, график 3, страница 7. Горизонтальная ось — сумма сделки, вертикальная ось — доля соответствующего диапазона суммы в общем объеме сделок.
На рынке ETH ордера на сумму около 5,500 долларов составили 59% объема сделок. На рынке BTC ордера на сумму около 5,000 долларов и 2,500 долларов в совокупности составили около 57% объема сделок. Только эти три типа фиксированных ордеров составили около 51% объема сделок в выборке Kalshi. Известно, что это накрутка, но не знали, что она была такой безудержной.
Фиксированные ордера сами по себе довольно распространены, как в маркет-мейкинге, так и в арбитражных программах. Следующий вопрос: почему они могут составлять более половины объема всего рынка и одновременно изменяться на разных рынках?
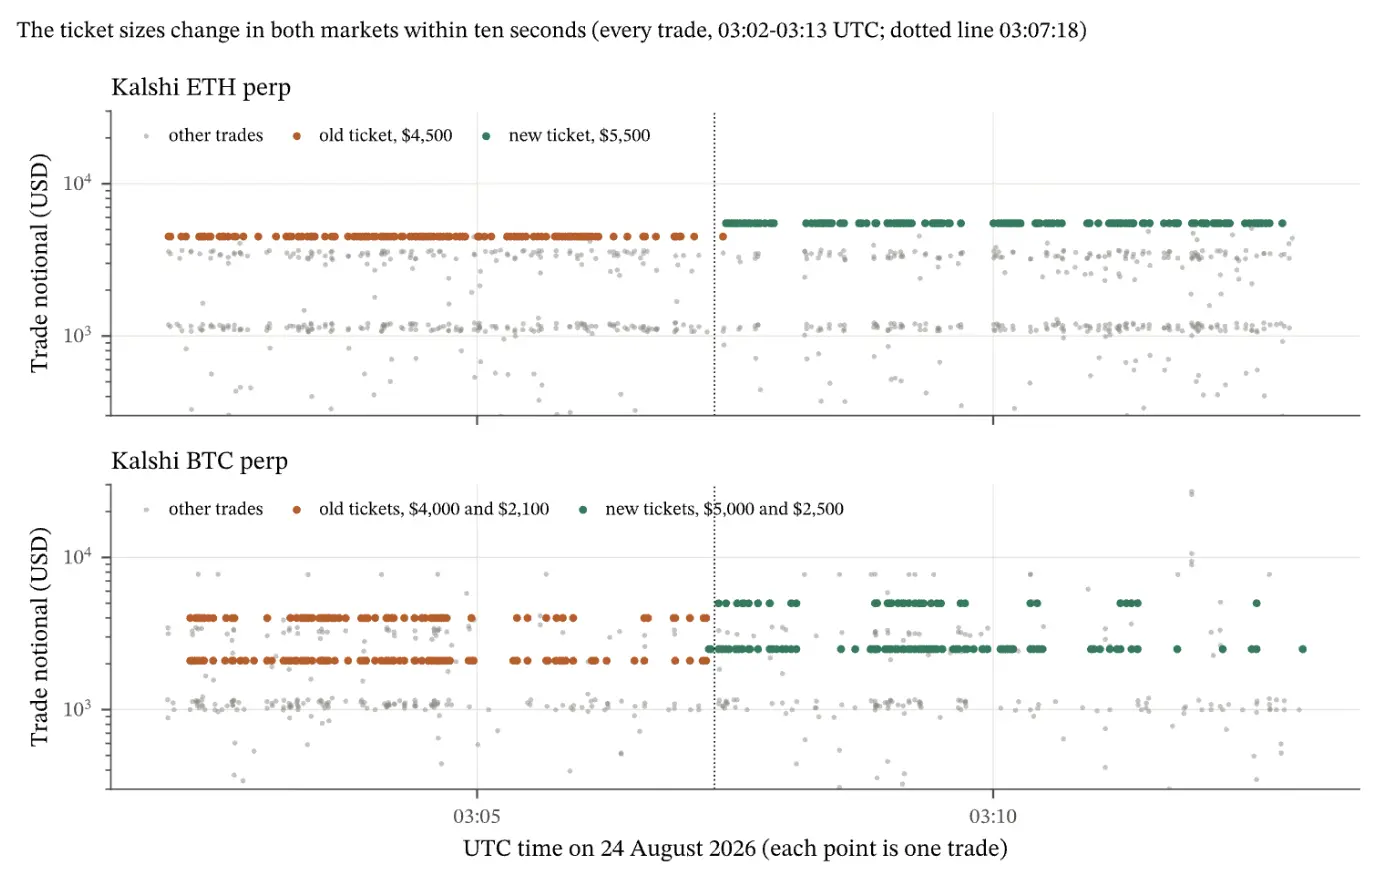
Источник: график 8, страница 12. Каждая точка — это сделка, оранжевая линия представляет старые суммы, зеленая линия — новые суммы.
24 августа фиксированные суммы ордеров ETH изменились с 4,500 долларов на 5,500 долларов; две группы сумм BTC изменились с 4,000 и 2,100 долларов на 5,000 и 2,500 долларов. Оба рынка завершили переключение примерно за десять секунд. Оранжевая горизонтальная линия на графике закончилась, и сразу же появилась зеленая линия.
Это похоже на то, что один и тот же оператор изменил параметры программы котировок. Члены команды Kalshi подумали, что постоянная отправка ордеров на 4,500 долларов выглядит слишком подозрительно, и изменили «4,500» в коде на «5,500». Они даже не потрудились изменить программу, заменив ее на более трудные для обнаружения случайные числа.
Временные интервалы оставили другую группу следов.
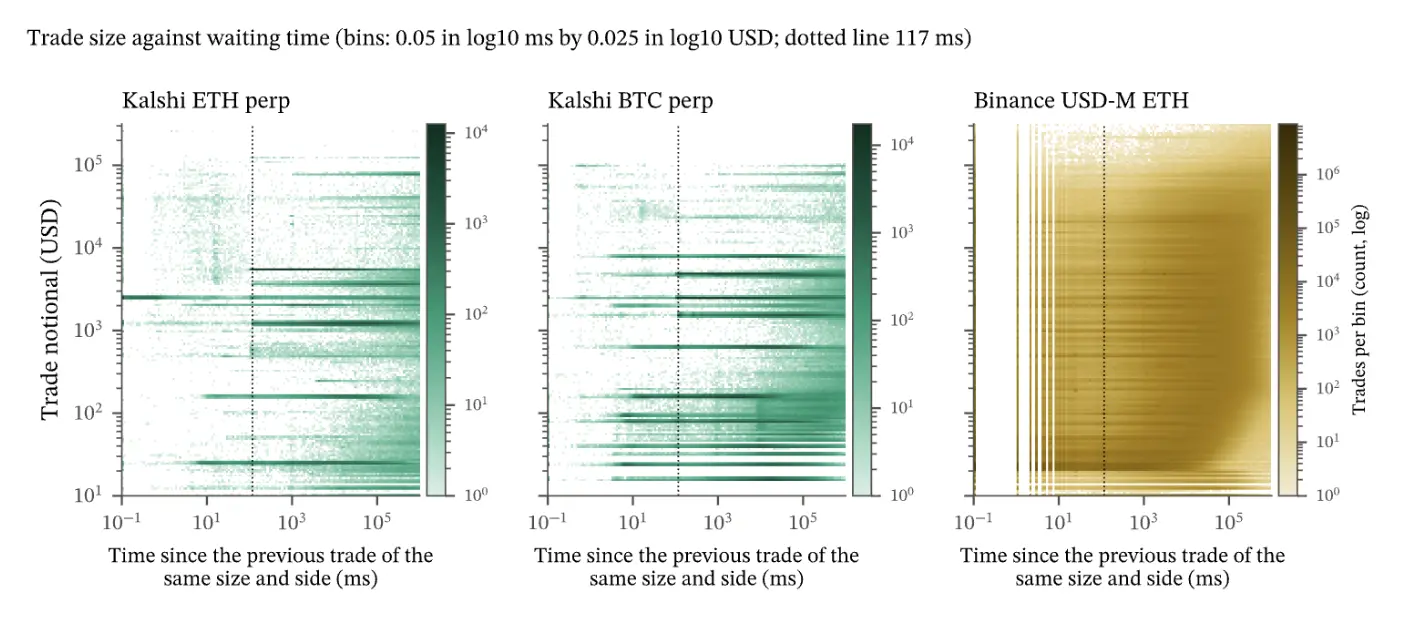
Источник: график 10, страница 14. Горизонтальная ось — время с момента последней сделки с той же суммой и направлением, пунктирная линия отмечает около 117 миллисекунд.
В этих фиксированных ордерах последовательные сделки в одном направлении почти никогда не происходят с интервалом менее 117 миллисекунд. Соответствующая темная горизонтальная линия начинает появляться только около пунктирной линии. Сделки с другими суммами и контрольные образцы Binance не имеют такой же четкой границы.
Объяснение, представленное в статье, заключается в том, что после того как одна котировка была исполнена, программе требуется примерно столько времени, чтобы восполнить следующую. Это описывает нижнюю границу скорости восполнения ордеров, и не следует понимать, что робот исполняет сделки каждые 117 миллисекунд. Но когда фиксированные суммы, синхронные изменения параметров и близкие темпы восполнения ордеров накладываются друг на друга, «множество независимых клиентов случайно торгуют именно так» становится трудно объяснить эти явления.
Объем сделок, соответствующий открытым позициям, также необычно мал.
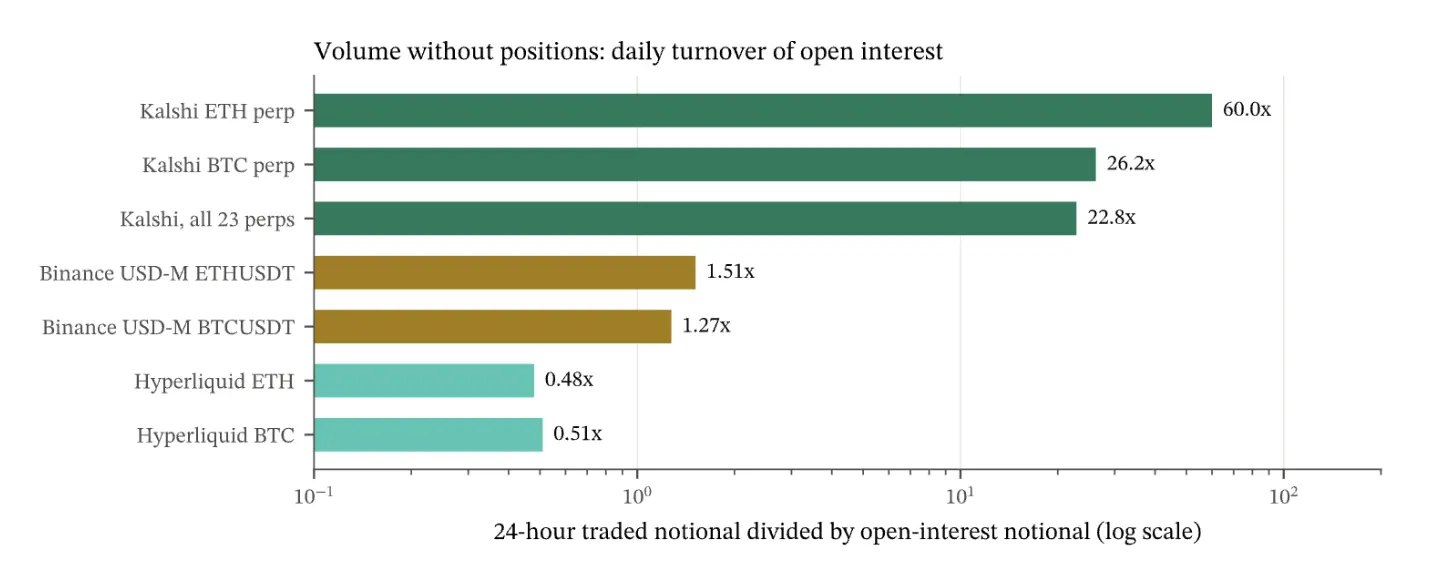
Источник: график 12, страница 15. Kalshi и Hyperliquid используют снимок от 21 сентября, Binance использует медиану дневных значений за две недели; горизонтальная ось — логарифмическая шкала.
Дневной объем сделок ETH на Kalshi составляет 60 раз больше открытого интереса, для BTC — около 26 раз, для всех бессрочных контрактов — около 23 раз. Сопоставимые значения для BTC и ETH на Binance составляют примерно от 1 до 2 раз, для Hyperliquid — около 0.5 раз. Это соответствует тому, что Beni ранее зафиксировал в 174 раз.
По идее, каждая сделка с разными суммами должна увеличивать или уменьшать открытый интерес, только хеджирующие операции с одинаковыми суммами открывают/закрывают позиции, сохраняя открытый интерес неизменным.
Таким образом, из 22 сделок, произошедших на Kalshi, подавляющее большинство были хеджирующими операциями с одновременным открытием/закрытием позиций.
Статья также обнаружила, что фиксированные ордера ETH имеют слабую связь с внешними рыночными условиями. Коэффициент корреляции их часового объема сделок с часовым объемом ETH на Binance составляет всего 0.19, тогда как для остальных нефиксированных объемов ETH на Kalshi коэффициент корреляции составляет 0.72.
Это означает, что занятость рынка значительно меньше влияет на эту группу ордеров. Фиксированные ордера BTC не продемонстрировали такой же разобщенности, поэтому этот момент можно применить только к ETH.
Эти результаты совместно поддерживают вывод: объем сделок по бессрочным контрактам Kalshi в значительной степени зависит от небольшого числа механизированных торговых потоков.
Неоспоримые доказательства показывают, что Kalshi уже накручивает объемы на своем контрактном рынке.
Падение домино?
Феномены, такие как несоответствие объемов и открытых позиций, уже давно обсуждаются в отрасли, но ранее недостаточно людей обращали на это внимание, и регуляторы не испытывали давления. Но, возможно, на этот раз все иначе.
Политические связи Kalshi могут привлечь больше внимания после расширения спора. Если политические противники продолжат исследовать эту линию, компании придется одновременно отвечать на вопросы о торговых данных и политических связях.
Кроме того, маркет-мейкеры также могут последовать за ними и уйти. Beni упоминал о партнерстве Jump с Kalshi, ставя под сомнение стимулы между ликвидностью и оценкой платформы; если регуляторское внимание возрастет, Jump может переоценить, стоит ли продолжать предоставлять ликвидность.
Даже если один маркет-мейкер считает, что его сделки полностью соответствуют требованиям, на ответы на запросы, проверку стратегий и объяснение бизнес-связей также нужно будет потратить средства. Если эти затраты превысят выгоды от сотрудничества, сокращение масштабов или выход из бизнеса станет лучшим коммерческим решением.
Финансовая сторона также столкнется с той же проблемой. Когда реальный объем сделок и комиссии не могут поддерживать изначальные ожидания роста, следующий раунд финансирования может потребовать более длительной проверки, более строгих условий и даже принятия более низкой оценки.
Все это круг, переоцененные DeFi протоколы и крупные игроки манипулируют TVL, PerpDEX использует неумелые методы для увеличения объема торгов, отлив воды показывает, что все плавают голыми.
На этот раз, сможет ли Kalshi обмануть американские регулирующие органы фразой «это всего лишь бизнес»?
 Предупреждение о рисках Предупреждение о рисках