Повышение процентной ставки не является сигналом для продажи, а достижение нового рекорда также не является сигналом для продажи
 Ключевые тезисы

 Федеральная резервная система повысила процентную ставку на 25 базисных пунктов до 3.75%-4.00%, но индекс Nasdaq через неделю обновил исторический максимум.
Исходный заголовок: История говорит, что инвесторы не должны бояться повышения ставок ФРС или рекордных максимумов
Исходный автор: Фил Розен, Opening Bell Daily
Редакторская заметка: 16 сентября ФРС повысила целевой диапазон федеральной фондовой ставки на 25 базисных пунктов до 3.75%-4.00%, что стало важным шагом в рамках текущего цикла повышения ставок. Спустя несколько дней акции технологического сектора на американском рынке быстро восстановили свои позиции, а индекс Nasdaq Composite 22 сентября вновь обновил исторический максимум. Таким образом, возникло, казалось бы, противоречивое сочетание: денежно-кредитная политика ужесточается, а фондовый рынок одновременно достигает рекордных уровней.
Наиболее очевидная интуиция на рынке заключается в том, что повышение ставок означает давление на оценку, а рекордные максимумы указывают на сокращение пространства для роста. Однако Фил Розен в Opening Bell Daily предложил другое понимание: как повышение ставок, так и обновление исторических максимумов не могут быть интерпретированы отдельно от текущей экономической среды.
Он привел исторические данные, которые показывают, что с 1982 года средняя доходность S&P 500 в течение 12 месяцев после повышения ставок ФРС была выше, чем после снижения ставок; а с более долгосрочной перспективы, последующая производительность акций, купленных вблизи исторических максимумов, также не была значительно слабее, чем в другие торговые дни.
Этот набор данных не означает, что "повышение ставок благоприятно для американского рынка акций", и тем более не доказывает, что текущий рынок обязательно продолжит расти. Он действительно ставит под сомнение другую, более простую торговую логику: одних только "повышений ставок ФРС" или "обновления индекса" недостаточно, чтобы обосновать медвежий рынок. Действительно важно оценить, почему ФРС повышает ставки в данный момент, и существуют ли все еще прибыль и экономические условия, поддерживающие рост фондового рынка.
Ниже представлена оригинальная компиляция:
ФРС только что повысила ставки, а американский рынок акций снова достиг исторического максимума.
16 сентября ФРС повысила целевой диапазон федеральной фондовой ставки на 25 базисных пунктов до 3.75%-4.00%. В заявлении FOMC говорится, что экономическая активность в США продолжает расширяться "стабильными темпами", внутренние расходы остаются устойчивыми, капитальные инвестиции сильны, в то время как инфляция по-прежнему высока.
Менее чем через неделю акции технологического сектора снова укрепились. 22 сентября индекс Nasdaq Composite обновил исторический рекорд. Reuters в тот день связал восстановление с укреплением технологических акций, возобновлением интереса к сделкам с ИИ и падением цен на нефть.
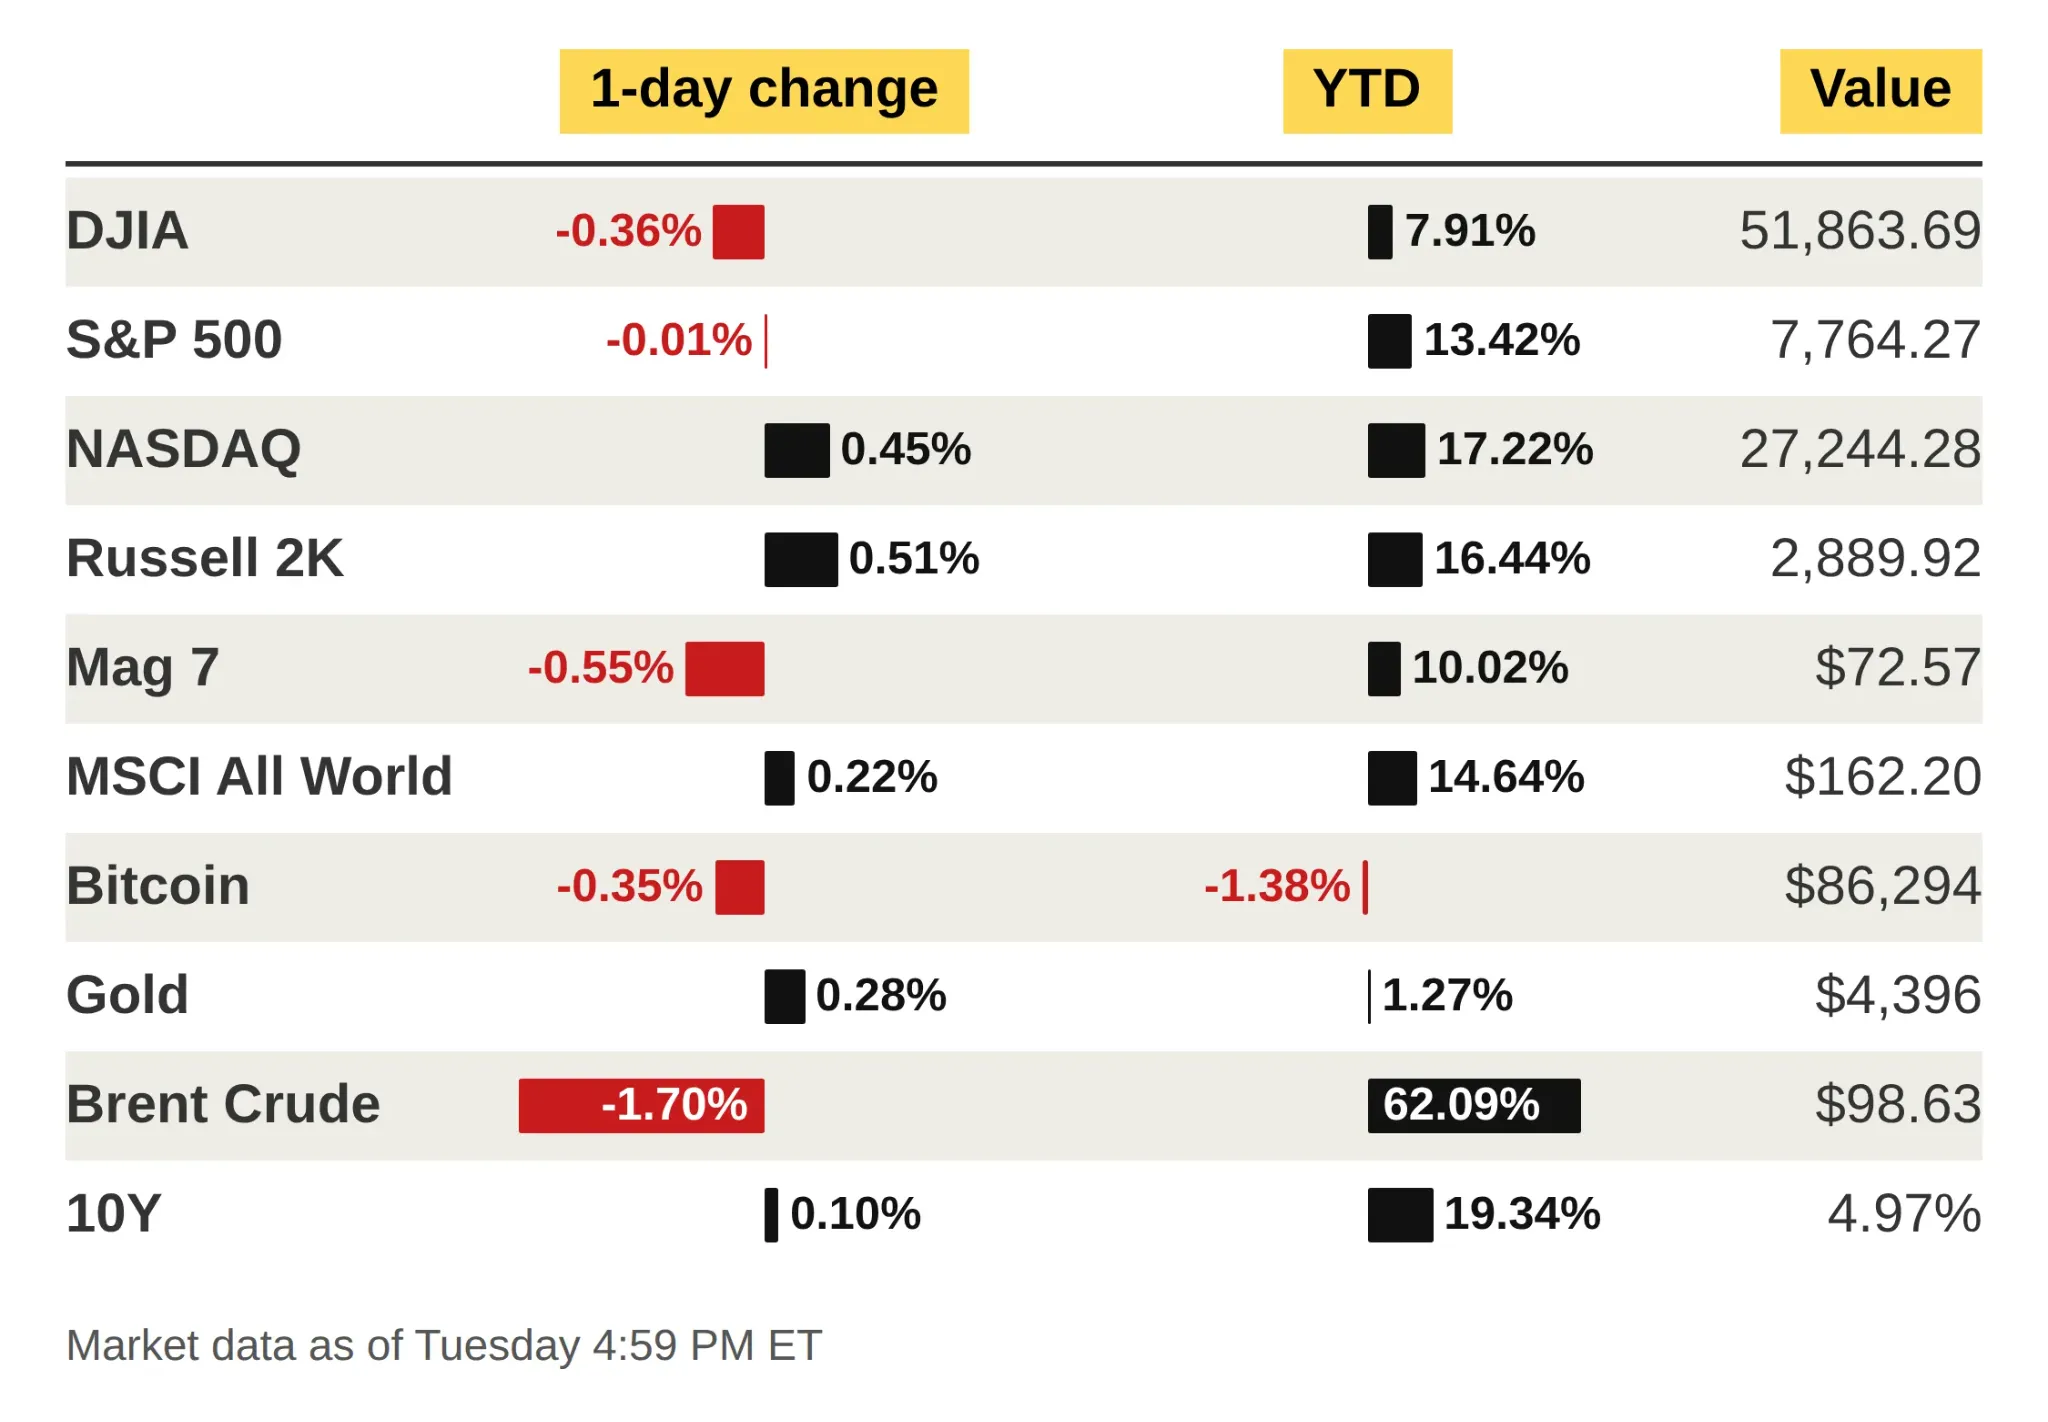
22 сентября основные активы на рынке, Nasdaq вырос на 0.45%, с начала года рост составил 17.22%. Источник: Opening Bell Daily
На первый взгляд, "повышение ставок + исторический максимум" кажется двумя сигналами, на которые стоит обратить внимание: более высокие ставки могут сжимать оценку акций, а индекс уже находится на рекордном уровне, что может вызвать у инвесторов опасения, что "цены слишком высоки".
Но исторические данные не поддерживают столь простого вывода.
Повышение ставок не является "медвежьей кнопкой": средняя доходность через год после повышения ставок оказывается выше
Opening Bell ссылается на данные, собранные главным рыночным стратегом Creative Planning Чарли Билелло, которые показывают, что с 1982 года в течение 12 месяцев после повышения ставок ФРС средний рост S&P 500 составил 14.9%; в то время как в течение 12 месяцев после снижения ставок средний рост составил 11.2%.
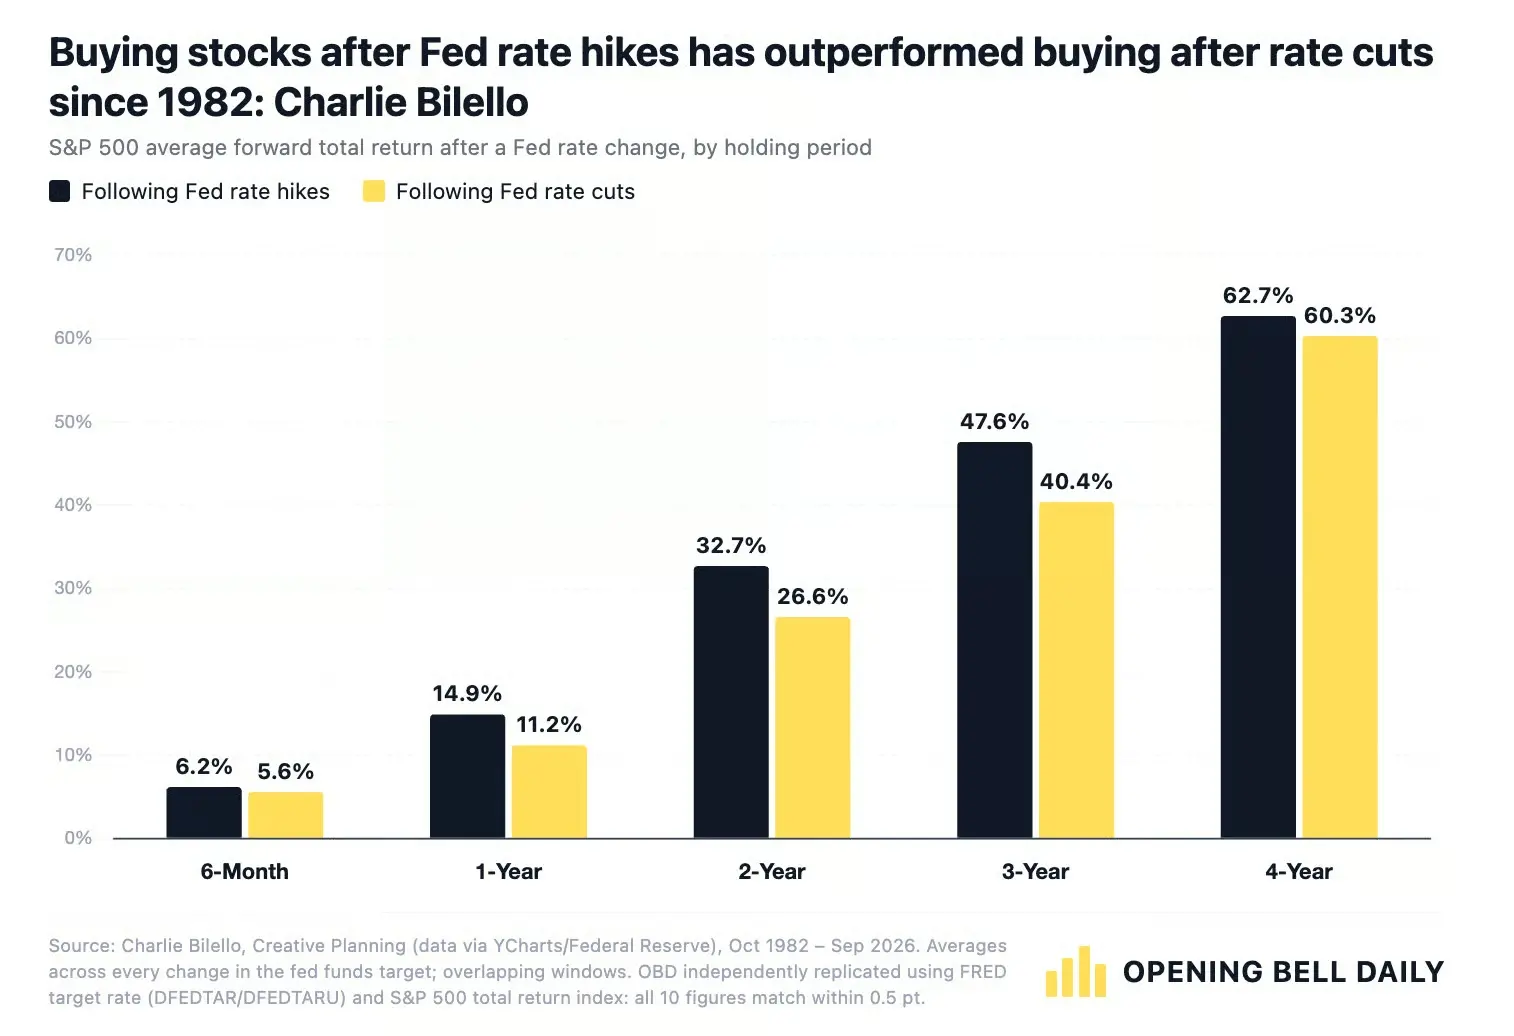
С 1982 года средняя ожидаемая доходность S&P 500 после повышения ставок ФРС была выше, чем после снижения ставок, где средняя доходность за год составила 14.9% и 11.2% соответственно.
Этот результат противоречит наиболее распространенной рыночной интуиции.
Согласно простой логике оценки активов, снижение ставок означает снижение стоимости финансирования и снижение ставки дисконтирования будущих денежных потоков, что теоретически должно быть более благоприятным для акций; повышение ставок, наоборот. Но Розен считает, что, наблюдая только за самими действиями политики, можно упустить более важный вопрос: почему ФРС повышает или снижает ставки в этот момент?
Как правило, возможность повышения ставок ФРС часто означает, что экономика по крайней мере все еще обладает определенной устойчивостью. Прибыль компаний, занятость и потребление могут оставаться устойчивыми, и ФРС, следовательно, имеет возможность сдерживать инфляцию более высокими ставками.
Снижение ставок же часто происходит в другой макроэкономической среде: замедление экономического роста, ухудшение рынка труда, давление на финансовую систему или растущий риск рецессии.
Таким образом, основное суждение Розена не в том, что "повышение ставок привело к росту фондового рынка", а в том, что: денежно-кредитная политика сама по себе имеет эндогенность. Решения по ставкам не только влияют на будущую экономику, но и отражают текущее состояние экономики.
Иными словами, если игнорировать экономический цикл и просто приравнять "повышение ставок" к "медвежьему сигналу для акций", легко перепутать причинно-следственные связи.
Действительно важно не направление ставок, а экономическое состояние за повышением ставок
Эта логика особенно важна в текущей среде.
Экономическое описание, данное ФРС при этом повышении ставок, не слабое. Официальное заявление гласит, что экономика США продолжает уверенно расширяться, внутренние расходы остаются устойчивыми, рост производительности сильный, капитальные инвестиции стабильны, а рост занятости в целом соответствует предложению рабочей силы; в то же время инфляция по-прежнему выше целевого уровня.
Это означает, что, по крайней мере, с точки зрения текущей оценки политики ФРС, это повышение ставок не происходит в условиях явного экономического спада, а скорее в условиях, когда рост все еще устойчив, чтобы продолжать бороться с инфляцией.
Вот почему просто увидеть три слова "повышение ставок ФРС" недостаточно, чтобы напрямую вывести направление фондового рынка на следующем этапе.
Действительно важный вопрос заключается в том, смогут ли прибыль компаний, потребление домохозяйств и занятость продолжать справляться с более жесткими финансовыми условиями при высоких ставках.
Если да, то само повышение ставок может не быть достаточным для завершения восходящего тренда; если высокие ставки в конечном итоге явно подорвут спрос и прибыль, то историческая средняя доходность также потеряет свою объяснительную силу для текущего рынка.
Обновление исторического максимума также не является сигналом к продаже, исторические данные даже немного в пользу роста
Похожие логические выводы применимы и к другой распространенной тревоге: "Сейчас уже исторический максимум, стоит ли покупать?"
Opening Bell ссылается на данные FactSet, которые показывают, что с 1950 года, если купить акции S&P 500, когда они достигают исторического максимума, средняя доходность за следующие 12 месяцев составляет около 9.5%; в то время как средняя доходность за год при покупке в другие торговые дни составляет около 9.3%.
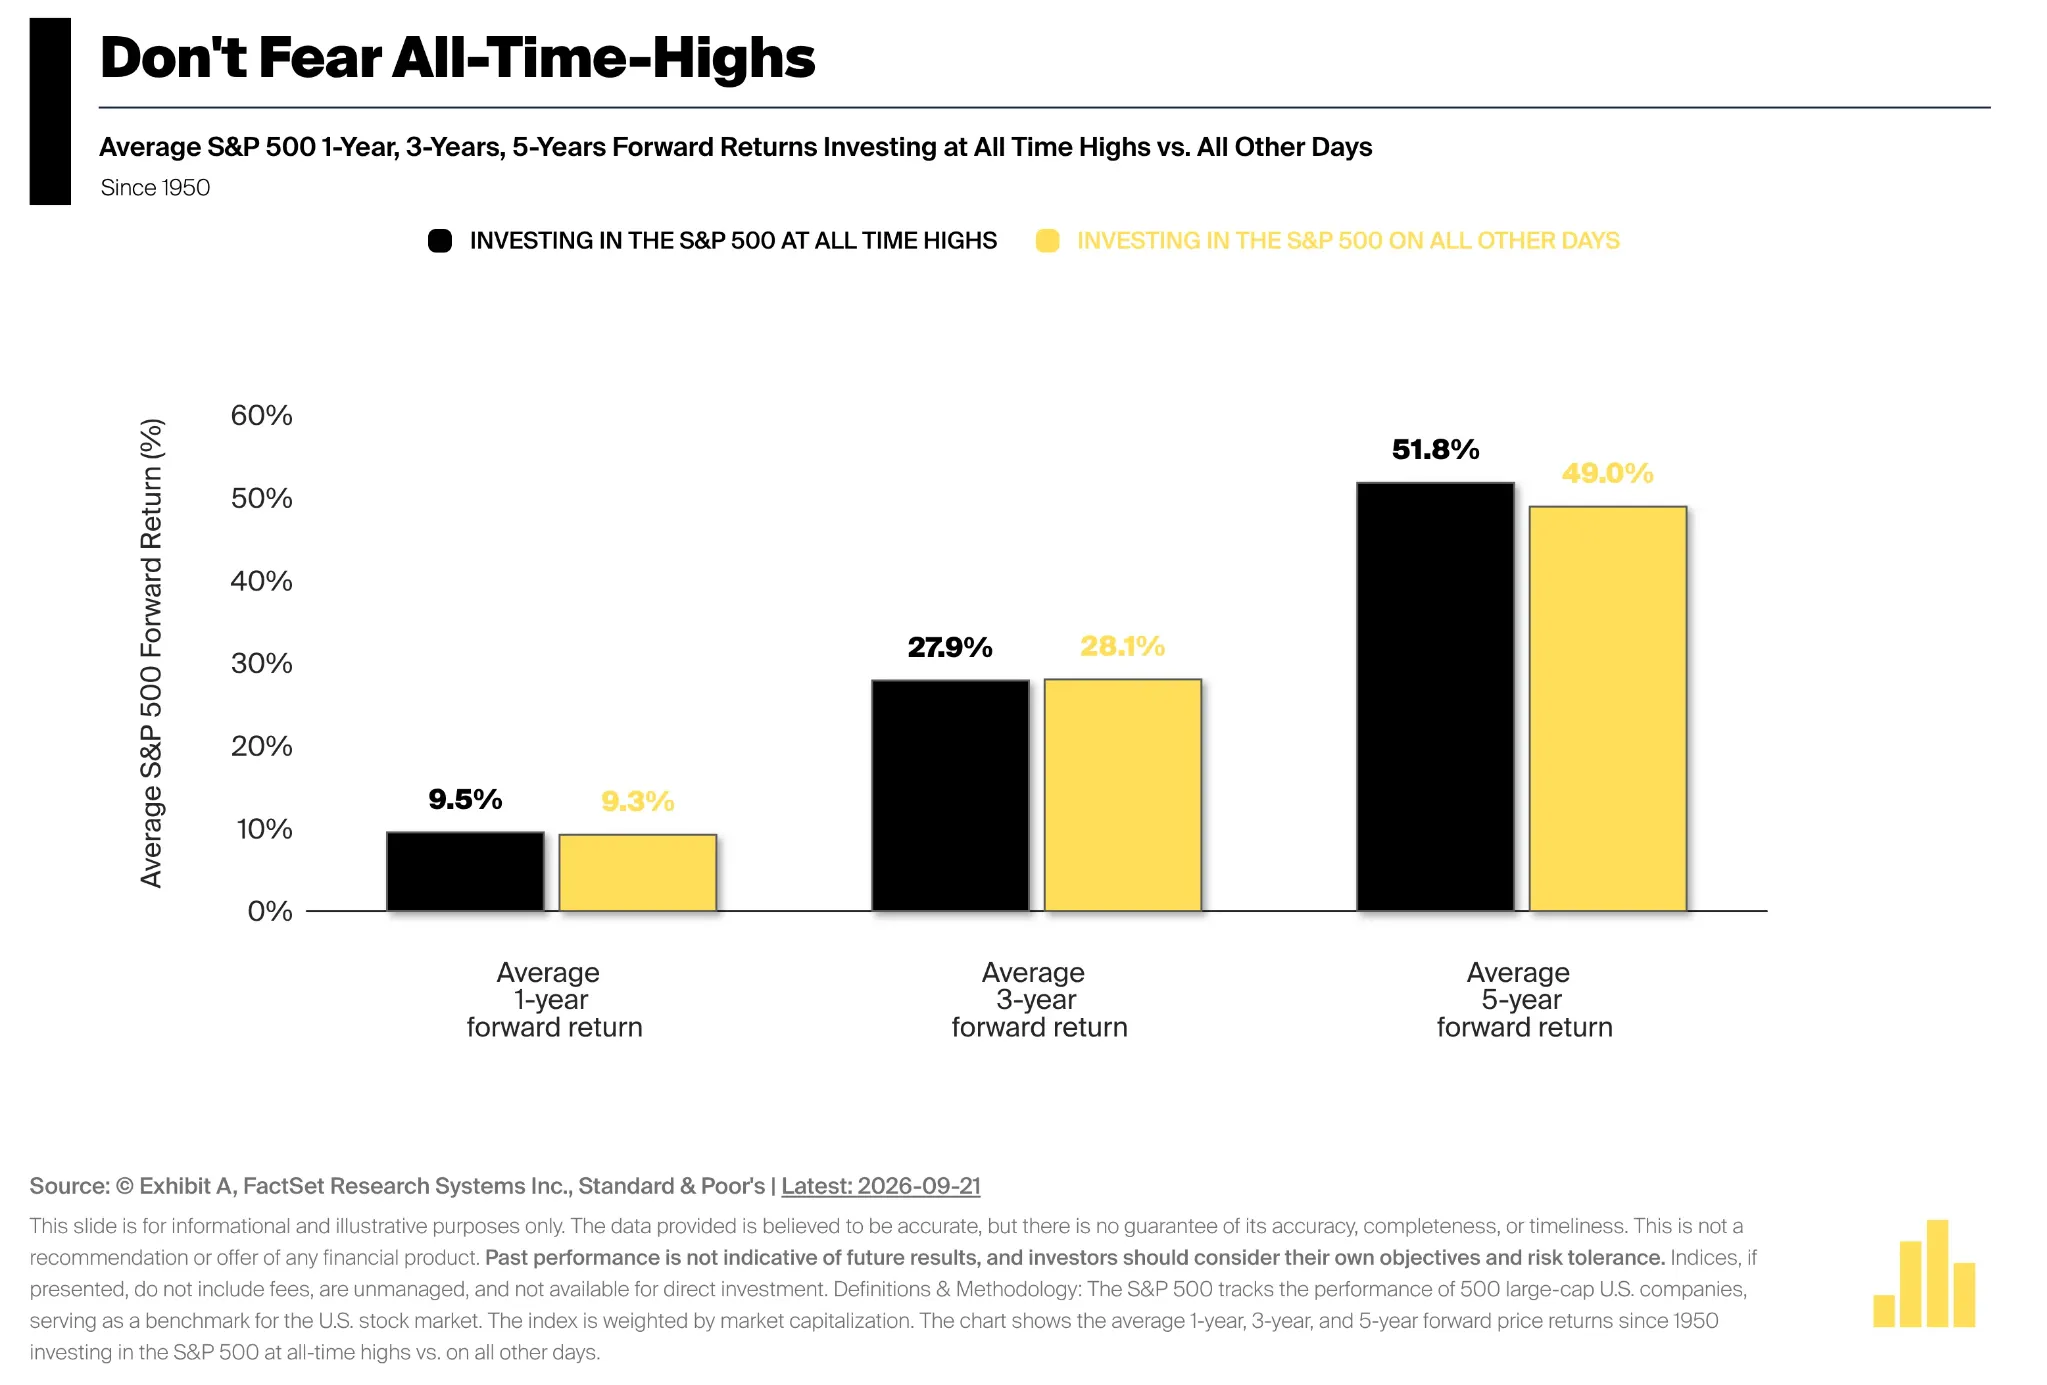
С 1950 года средняя доходность акций S&P 500, купленных на историческом максимуме, и в другие торговые дни. За 1 год соответственно 9.5% и 9.3%, за 5 лет соответственно 51.8% и 49.0%.
Независимые данные также показывают схожие выводы. Статистика Vanguard на основе данных FactSet и Morningstar Direct показывает, что по состоянию на сентябрь 2025 года средняя доходность через год после покупки акций S&P на историческом максимуме также составляет 9.5%, в то время как в другие торговые дни — около 9.2%; за три и пять лет средняя накопленная доходность после покупки на историческом максимуме также не значительно отстает. Две группы данных имеют разницу в 0.1 процентного пункта в конкретных значениях "других торговых дней", что может быть связано с датой окончания выборки и способом обработки данных, но общий тренд остается согласованным.
Здесь действительно стоит обратить внимание не на то, что исторический максимум дает немного больше доходности, чем обычные торговые дни, а на то, что сам исторический максимум не демонстрирует стабильной негативной предсказательной способности.
Объяснение Розена заключается в том, что рыночные рекорды часто появляются последовательно. Рынок, который продолжает расти, может постоянно обновлять максимумы, и первое, пятое или даже десятое обновление максимума не может отдельно сказать инвесторам, когда бычий рынок закончится.
Таким образом, "цены уже высоки" и "цены скоро упадут" — это не одно и то же. Более точно, исторические данные могут лишь показать, что индекс находится на историческом максимуме, и этого недостаточно, чтобы отдельно составить доказательства ухудшения будущей доходности.
Повышение ставок в сочетании с обновлением исторического максимума: на что действительно стоит обратить внимание?
Исходя из этой рамки, в текущем американском рынке акций наиболее важно наблюдать не за статическими фактами "ФРС уже повысила ставки" или "индекс Nasdaq уже обновил исторический максимум", а за тем, изменятся ли макроэкономические условия, поддерживающие их.
С одной стороны, необходимо продолжать наблюдать, смогут ли прибыль компаний, потребление и занятость в США оставаться устойчивыми. Если реальная экономика все еще может справляться с более высокими ставками, то историческое объяснение "повышение ставок происходит на фоне сильной экономики" остается в силе.
С другой стороны, необходимо следить за тем, начинают ли жесткие меры политики проявлять более явные запаздывающие эффекты. Если сектора, чувствительные к ставкам, такие как жилье и автомобили, продолжают ослабевать и постепенно передают это на потребление, занятость и прибыль компаний, то значение этого повышения ставок изменится.
Исторические средние данные также следует использовать с осторожностью. Разные циклы повышения ставок с 1982 года имеют разные уровни инфляции, оценки, прибыльности и финансовых условий; прошлые средние доходности после покупок на исторических максимумах не могут напрямую вывести, что в будущем в течение 12 месяцев будет получена аналогичная доходность.
Таким образом, этот набор данных больше подходит для исключения чрезмерно простых суждений, чем для предоставления новых определенных торговых сигналов: повышение ставок не означает, что американский рынок акций должен падать, а исторический максимум не означает, что рынок уже завершил свой рост.
Решение о направлении рынка на следующем этапе по-прежнему зависит от более основного вопроса — сможет ли экономика и прибыль продолжать поддерживать текущие цены.
 Предупреждение о рисках Предупреждение о рисках