








Неожиданные данные по занятости, ставки на повышение процентной ставки в октябре рухнули за ночь, но предупреждение о 5,34% по облигациям США еще не снято

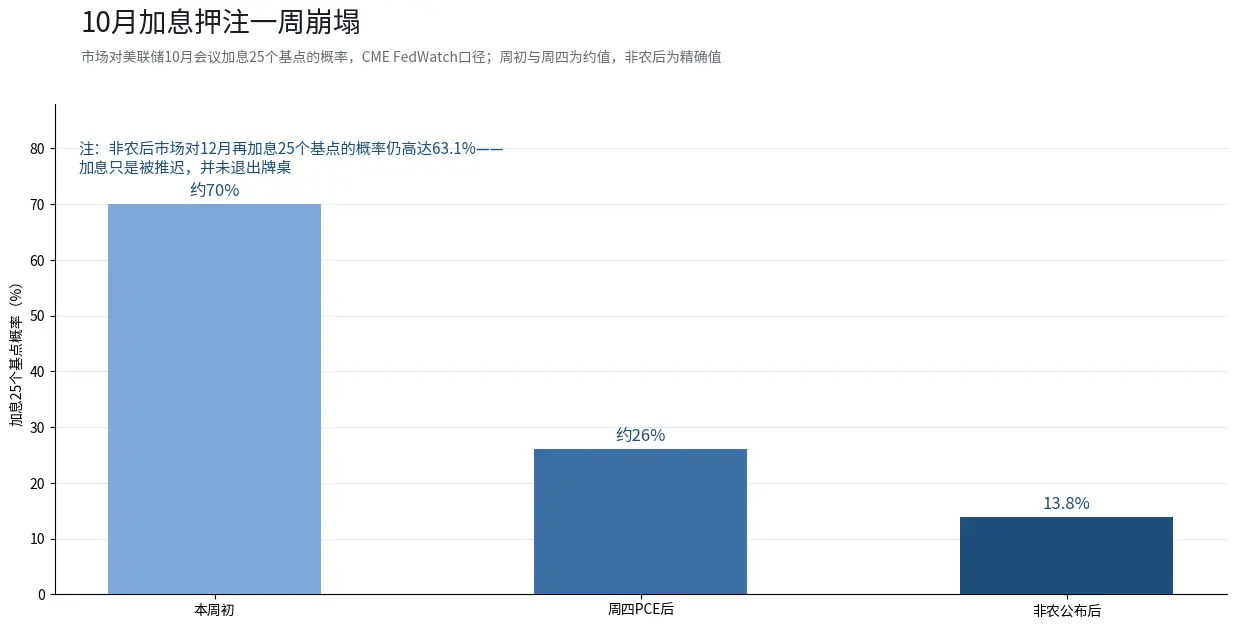
 После публикации данных ставки на повышение процентной ставки Федеральной резервной системы в октябре резко упали: неделю назад вероятность повышения составляла почти 70%, в пятницу она закрылась на уровне 13.8%, а вероятность того, что в октябре ставка останется без изменений, возросла до 86.2%. Однако реакция рынка гораздо сложнее, чем просто "снижение ожиданий повышения ставки и рост фондового рынка".
2 октября в США отчет по занятости вне сельского хозяйства за сентябрь стал неожиданным "птичьим ударом" для рынка.
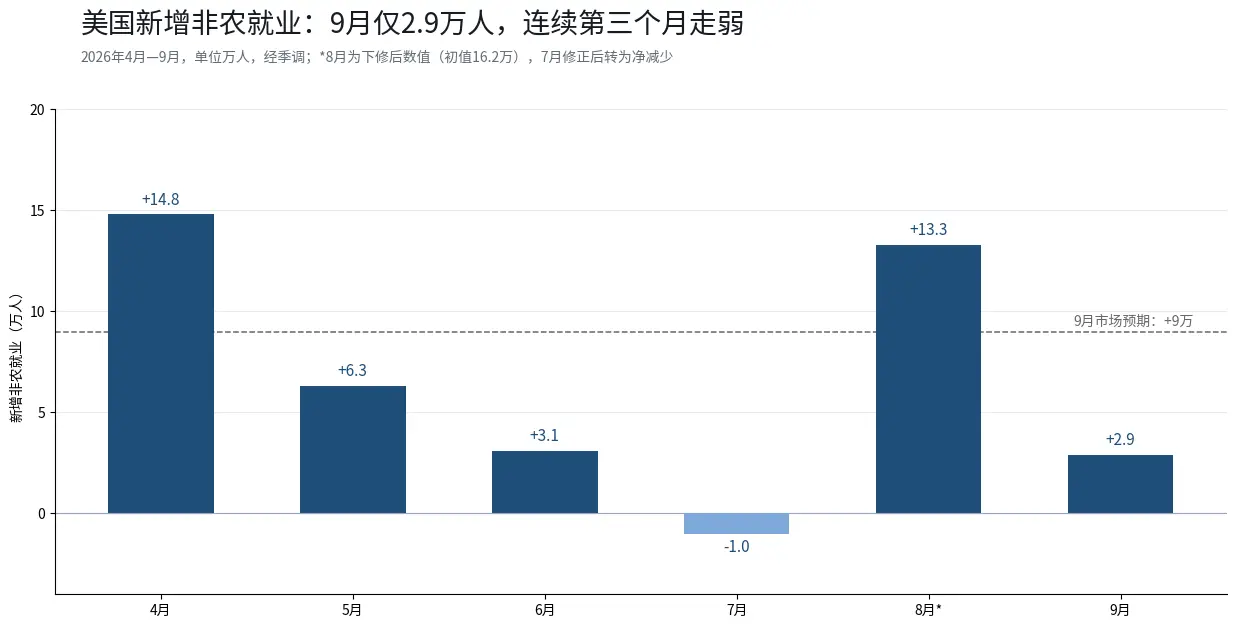
В сентябре было добавлено всего 29 тысяч рабочих мест, что значительно ниже рыночного прогноза в 90 тысяч, составив всего треть от ожидаемого значения; уровень безработицы вырос с 4,1% до 4,2%; средняя почасовая зарплата снизилась на 3,0% в годовом исчислении и увеличилась всего на 0,1% в месячном исчислении. Более того, стоит обратить внимание на пересмотр исторических данных: количество новых рабочих мест в августе было пересмотрено с 162 тысяч до 133 тысяч, а данные за июль были пересмотрены вниз на 31 тысячу, что в итоге привело к чистому снижению ------ картина занятости за последние три месяца оказалась даже слабее, чем показывали данные за один месяц.
После публикации данных рынок резко снизил ставки на повышение процентной ставки ФРС в октябре: еще неделю назад вероятность повышения ставки приближалась к 70%, а в пятницу она составила 13,8%, вероятность того, что в октябре ставка останется без изменений, возросла до 86,2%.
Однако реакция рынка гораздо сложнее, чем "понижение ожиданий повышения ставки, рост фондового рынка".
I. Обрушение ставок на повышение, но доходность американских облигаций не снизилась
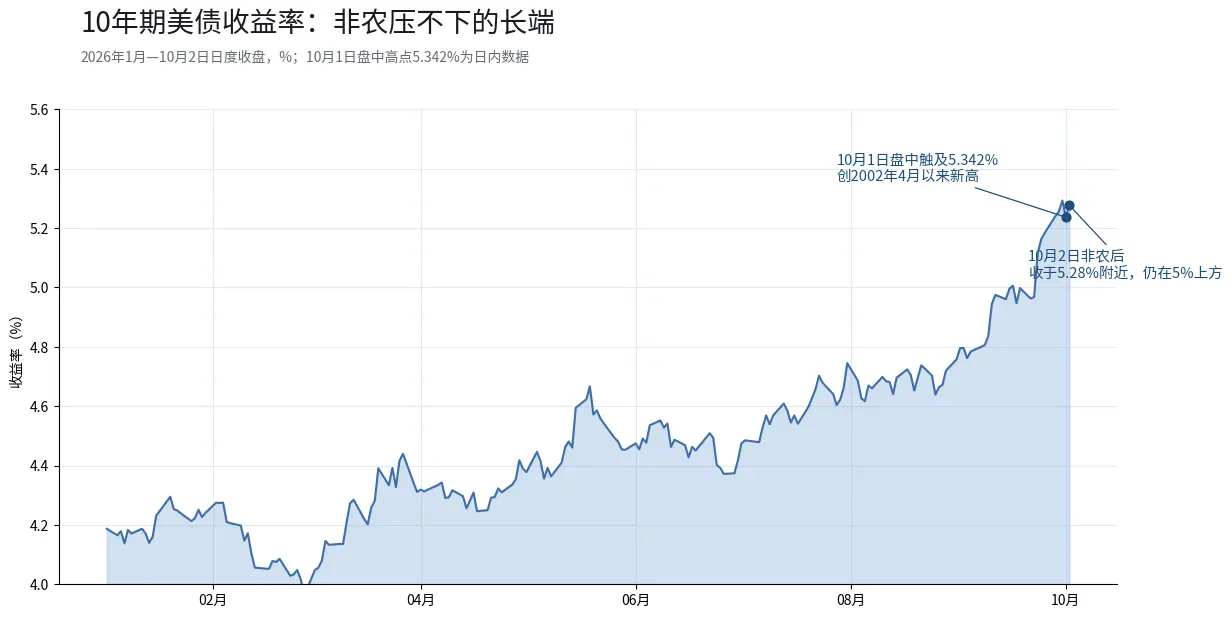
После публикации данных по занятости доходность 10-летних американских облигаций на некоторое время снизилась, но к концу торгов она снова поднялась и закрылась около 5,28%. Накануне (1 октября) этот показатель достиг 5,342%, что является самым высоким уровнем с апреля 2002 года ------ даже после снижения он все еще находится выше 5% в историческом высоком диапазоне.
Это тревожный сигнал. Слабые данные по занятости снизили вероятность повышения ставки, но не смогли опустить доходность на длинном конце. По мнению некоторых инвестиционных менеджеров, учитывая устойчивость экономики США, существует реальная вероятность, что доходность 10-летних облигаций поднимется до 5,5% - 6%, а рост стоимости заимствований может подавить доходность акций. Высокая доходность на длинном конце означает, что рынок уже интересует не только "будет ли повышение ставки", но и "как долго будут высокие ставки". Даже если ФРС прекратит повышение ставок, пока доходность на длинном конце не снизится, переоцененные активы все равно могут оказаться под давлением.
Изменения в ожиданиях повышения ставки также требуют точного понимания. Фьючерсы на процентные ставки показывают, что вероятность повышения ставки в октябре снизилась с примерно 26% до 13,8% после публикации данных, но вероятность повышения еще на 25 базисных пунктов в декабре остается высокой - 63,1%, рынок даже больше не полностью оценивает "еще одно полное повышение в этом году". Goldman Sachs перенес срок следующего повышения ставки ФРС с октября; председатель Федерального резервного банка Нью-Йорка Уильямс заявил, что после повышения ставки в сентябре не следует спешить с новыми действиями, но повышение ставки в этом году может быть уместным.
Иными словами: повышение ставки не покинуло стол, оно просто было отложено.
II. Диверсификация в технологиях и полупроводниках: нарратив AI продолжается, традиционные циклы отстают
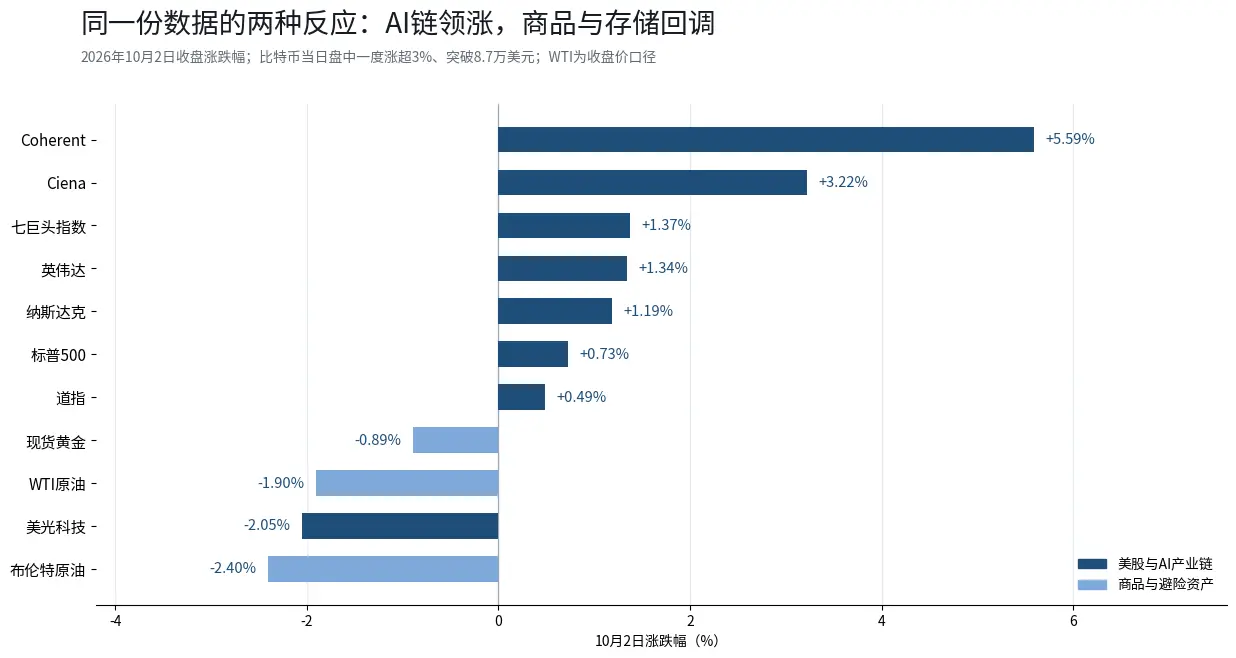
После публикации данных по занятости фьючерсы на акции США краткосрочно выросли, средства продолжили торговать основной логикой "мягкой посадки экономики, отложенного повышения ставки". В пятницу на закрытии индекс Доу-Джонса вырос на 0,49% до 51176,96 пункта, индекс S&P 500 вырос на 0,73% до 7722,72 пункта, индекс Nasdaq вырос на 1,19% до 27190,86 пункта, обновив исторический максимум в течение дня; индекс семи крупнейших технологических компаний США вырос на 1,37%, акции Tesla выросли на 4,65% благодаря превышению ожиданий по поставкам в третьем квартале, акции Nvidia выросли на 1,34%, достигнув 237,88 долларов и обновив исторический максимум, а рыночная капитализация на некоторое время вернулась к 5,7 триллиона долларов.
Но диверсификация внутри секторов более информативна, чем сам индекс.
Цепочка AI продолжает лидировать: направление оптической связи продолжает сильный рост, Coherent снова вырос на 5,59%, Ciena на 3,22% ------ 1 октября Coherent также вырос на 10,90% за день, индекс полупроводников Филадельфии в целом вырос на 1,59%. В то же время сектор хранения начал отставать: акции Micron Technology упали на 2,05% в пятницу, что контрастирует с ростом на 3,03% накануне; традиционные циклы и сектора стоимости также остаются слабыми, индекс S&P 500 с равными весами показывает худшие результаты по сравнению с взвешенными индексами, большинство из 11 секторов показывают слабые результаты. Индекс растет, но восходящий импульс по-прежнему сосредоточен в нескольких основных направлениях AI.
III. Одна и та же информация, диверсификация по активам
Влияние данных по занятости на различные активы демонстрирует явное направление различий.
Биткойн после публикации данных на некоторое время преодолел 87 тысяч долларов, увеличившись более чем на 3% за день, в течение всего дня колебался в диапазоне от 83,700 до 87,200 долларов, по состоянию на утро 5 октября он составил около 86,600 долларов. Диапазон от 87,000 до 87,500 долларов в последнее время несколько раз тестировался рынком, возможность его эффективного прорыва остается неопределенной и может зависеть от факторов, таких как риск-аппетит на следующей неделе.
Золото же показало "американские горки": после публикации данных по занятости спотовая цена золота на некоторое время выросла более чем на 1%, превысив 4200 долларов, но рост не смог продолжиться, и к концу торгов цена закрылась на уровне 4140,09 долларов, снизившись на 0,89% за день, фьючерсы на золото COMEX закрылись на уровне 4172,1 долларов. В предыдущий торговый день (1 октября) цена золота также достигала 4218 долларов, прежде чем упасть. С конца августа цена золота упала более чем на 10%. Причины давления очевидны: крепкий доллар и высокая доходность американских облигаций затмили позитивные данные по занятости; некоторые аналитики считают, что в краткосрочной перспективе драгоценные металлы будут колебаться, ожидая более четкого пути денежно-кредитной политики.
Цены на нефть в пятницу значительно упали: группа семи стран объявила о выпуске 100 миллионов баррелей стратегических запасов нефти, в сочетании с восстановлением экспорта нефти из Ближнего Востока, WTI на некоторое время упала более чем на 4%, закрывшись на уровне 91,11 долларов за баррель (около -1,9%), Brent упала ниже 100 долларов, закрывшись около 99,9 долларов (около -2,4%). Однако США продолжают отправлять авианосцы и войска на Ближний Восток, призывая союзников ускорить выпуск запасов дизельного топлива, геополитическая премия не исчезла полностью ------ часть падения цен на нефть связана с предложением, а часть, которая не может упасть, связана с рисками.
Индекс доллара на этой неделе на некоторое время поднялся выше 102,2, достигнув самого высокого уровня с апреля 2025 года, в пятницу немного снизился до около 101,9, но на протяжении всей недели все же сохранял рост, доллар по отношению к евро достиг 17-месячного максимума. Сильный доллар создает дополнительное сопротивление для восстановления золота и активов развивающихся рынков.
IV. На что обратить внимание на этой неделе: три точки проверки
Первая точка проверки: PMI в сфере услуг ISM (понедельник). Это первый важный показатель на этой неделе. Если деловая активность в сфере услуг ослабнет, а индекс цен снизится, это может дополнительно укрепить ожидания "пика высоких ставок"; если инфляция в сфере услуг окажется более устойчивой, чем ожидалось, это может снова повысить ожидания ужесточения и оказать давление на оценку акций технологий.
Вторая точка проверки: протоколы заседания FOMC (среда). В сентябре ФРС повысила ставку на 25 базисных пунктов до диапазона 3,75% - 4,00%, ключевым моментом протоколов является то, насколько сильным является внутренний консенсус комитета по "долгосрочному поддержанию высоких ставок". Если больше чиновников склоняются к "не действовать в этом году", это может оказать краткосрочную поддержку высоко оцененным акциям технологий; если протоколы показывают, что комитет по-прежнему настороженно относится к устойчивой инфляции, давление на доходность на длинном конце может продолжиться.
Третья точка проверки: CPI за сентябрь и динамика цен на нефть. Перед заседанием по денежно-кредитной политике в конце октября CPI за сентябрь является последним ключевым элементом; в то время как цены на нефть в последнее время значительно колебались, ОПЕК+ 4 октября решил сохранить целевой уровень производства в ноябре без изменений. Последующие политики по производству и динамика цен на нефть могут по-прежнему влиять на цены на энергоносители и ожидания инфляции и стать одним из факторов, которые рынок будет учитывать при оценке путей изменения процентных ставок в декабре.
Слабые данные по занятости заставили ставки на повышение в октябре покинуть стол, но сигнал тревоги на уровне 5,34% по американским облигациям еще не снят. Слабость занятости снизила вероятность повышения ставки, но не смогла значительно снизить доходность на длинном конце ------ это противоречие может стать одним из важных факторов, влияющих на оценку акций технологий в дальнейшем.
Данные: рыночные данные по состоянию на закрытие фондового рынка США 2 октября 2026 года (данные по облигациям и товарам на 2 октября, данные по биткойну на утреннюю цену 5 октября); данные по занятости вне сельского хозяйства предоставлены Бюро статистики труда США 2 октября, историческая последовательность данных взята из FRED; вероятность повышения ставки взята из CME FedWatch; изменения индексов и акций на фондовом рынке США зафиксированы на закрытии 2 октября (данные по секторам за 1 октября взяты из предыдущего торгового дня).
Отказ от ответственности: содержание данной статьи предназначено только для общей информации и рыночных комментариев, основано на открытых данных на момент написания, связанные рыночные данные, ожидания и вероятности могут изменяться в зависимости от рыночной ситуации. Мнения и инвестиционные стратегии, цитируемые третьими сторонами, аналитиками или другими лицами, представляют собой лишь мнения соответствующих третьих сторон на определенный момент времени и не отражают мнения или рекомендации BIT. Данная статья не является инвестиционной рекомендацией, исследованием, предложением, призывом или рекомендацией по любым ценным бумагам, инвестиционным продуктам или торговым стратегиям и не должна использоваться в качестве основы для каких-либо инвестиционных решений. Финансовые рынки несут риски, цены на ценные бумаги и рыночные показатели могут колебаться, исторические результаты и прошлые рыночные тенденции не гарантируют будущих результатов. Инвесторы должны независимо оценивать соответствующие риски в зависимости от своей ситуации и при необходимости обращаться за профессиональным советом.
 Предупреждение о рисках Предупреждение о рисках




Популярные статьи





