China International Capital Corporation: "Вата" эпоха американского AI
 Ключевые тезисы

 China International Capital Corporation (CICC) считает, что американская индустрия AI находится в эпохе "финансового сахарного зефира", капитальные расходы быстро растут, финансирование компаний постепенно переходит от операционного денежного потока к внешнему долговому финансированию, частные кредитные и секьюритизационные активы также становятся важными источниками финансирования. По сравнению с пузырем в сфере технологий и финансовой Хуа недвижимости, текущая финансовая Хуа AI все еще находится на ранней стадии, но высокие цены на нефть, риски повышения процентных ставок и ужесточение условий финансирования все еще могут усугубить краткосрочную волатильность ликвидности.
Источник статьи: Zhongjin; Авторы: Чжан Вэньлан, Хуан Ядун, Чжоу Пэн
В последние два месяца американский фондовый рынок испытывает значительные колебания, что затрагивает и другие регионы. Колебания американского фондового рынка обусловлены как изменениями в денежно-кредитной политике, так и беспокойством рынка о продолжительности капитальных затрат в секторе ИИ, при этом первое усугубляет второе. Проще говоря, в этом году капитальные затраты нескольких крупных компаний в области ИИ в США быстро растут, хотя в следующем году темпы роста могут замедлиться по сравнению с этим годом, но все равно останутся высокими. С другой стороны, доходы компаний ИИ сталкиваются с большой неопределенностью, операционный денежный поток уже сравнялся с капитальными затратами, и некоторые компании начинают поддерживать капитальные затраты за счет выпуска облигаций. Повышение доходности государственных облигаций США усугубляет сомнения на рынке: как поддерживать капитальные затраты в условиях неопределенности доходов — это вопрос, который беспокоит многих.
График 1: Капитальные затраты американских компаний ИИ и операционный денежный поток на одном уровне
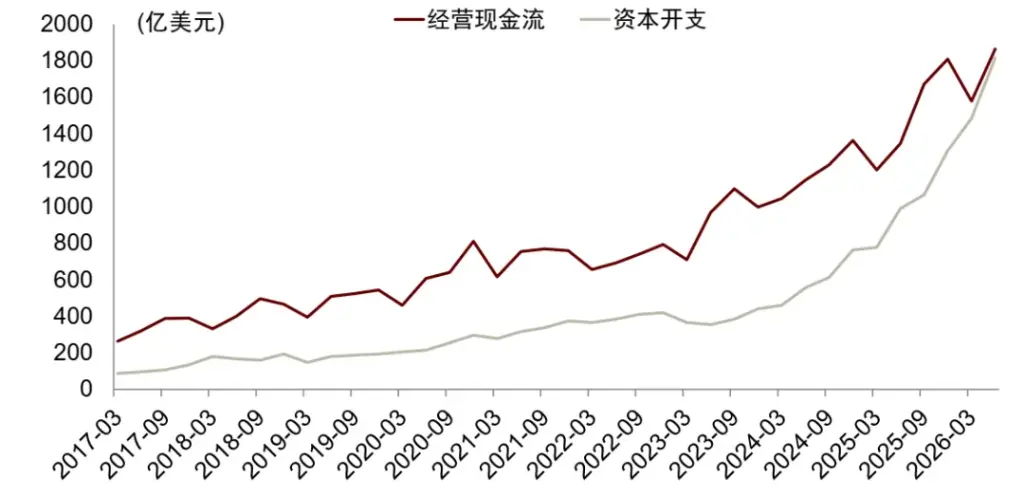
Примечание: Данные на графике представляют собой сумму Microsoft, Amazon, Google, Meta и Oracle
Источник: Epoch AI, Bloomberg, iFinD, Исследовательский отдел Zhongjin
ИИ — это новая отрасль, и моменты технологических прорывов и темпы роста коммерческих доходов естественно трудно предсказать. Мы не будем сосредотачиваться на доходах, а выберем подход с точки зрения распределения капитала, чтобы исследовать потенциальные источники финансирования капитальных затрат в области ИИ в США. На самом деле, инвестиции являются источником доходов, и если капитальные затраты трудно обеспечить, то рост доходов также будет лишен поддержки. Иными словами, капитальные затраты и доходы не являются двумя разрозненными переменными. Поэтому обсуждение состояния финансирования капитальных затрат также поможет нам оценить перспективы доходов.
Сначала мы проанализируем преимущества этой отрасли в привлечении капитала, исходя из ее свойств. Во второй части мы проанализируем изменения в поставках капитала в американском обществе с 1990-х годов. В частности, мы рассмотрим, как "финансизация" в США изменила ее ликвидность. "Финансизация" не имеет единого определения, ее проявления также довольно сложны, но мы считаем, что по крайней мере два аспекта имеют значение для анализа финансирования ИИ. С макроэкономической точки зрения финансизация означает рост соотношения широкой ликвидности к ВВП, проще говоря, "деньги" в обществе постепенно увеличиваются. С микроэкономической точки зрения финансизация означает увеличение количества и видов новых финансовых продуктов. Финансовые продукты (например, деривативы) делают капитал "живым" и повышают ликвидность активов. Конечно, макро- и микроуровни неразрывны, увеличение количества финансовых продуктов само по себе может привести к увеличению ликвидности на макроуровне.
Декан Королевского колледжа Кембриджа, старший журналист Financial Times Джиллиан Тетт в своей книге "Добро пожаловать в эпоху финансового сахарного зефира" доступно объяснила явление финансизации в США и вспомнила о происхождении термина "финансовый сахарный зефир". Поэтому мы можем использовать этот образный термин "финансовый сахарный зефир", чтобы приблизительно обозначить финансизацию в США.[1]
Хотя США после кризиса субстандартных ипотек в 2008 году усилили финансовое регулирование, особенно в отношении банков, в целом явление финансизации не было явно обращено вспять. На этой основе мы рассматриваем две волны финансизации в США перед крахом пузырей с 1990 года: финансизацию интернет-компаний в 1990-х и финансизацию недвижимости перед кризисом субстандартных ипотек. Затем мы анализируем текущую стадию финансизации американской индустрии ИИ и, наконец, рассматриваем возможные риски ликвидности, с которыми может столкнуться текущий сектор ИИ в США.
ИИ: как технологическая, так и "недвижимая" природа
Мы считаем, что ИИ обладает как технологическими, так и "недвижимыми" свойствами (высокая доля фиксированных активов), что означает, что он может финансироваться как через акционерный капитал, так и через долговое финансирование (ипотечные кредиты).
Технологические свойства ИИ не требуют дополнительных объяснений, его технологический прогресс и повышение производственной эффективности, похоже, происходят быстрее, чем у интернет-компаний. Одним из проявлений этого является то, что ИИ менее зависим от рабочей силы, чем интернет-компании, и даже может заменить рабочую силу. С точки зрения макроданных, с момента выпуска ChatGPT в 2022 году неформальная занятость в американском секторе связи и вычислений немного сократилась на 6%. В отличие от этого, с августа 1995 года, когда компания Netscape вышла на биржу (год начала пузыря интернет-компаний), до марта 2000 года, когда пузырь лопнул, неформальная занятость в секторе связи и вычислений увеличилась более чем на 60%.
График 2: Различия в занятости в секторе связи и вычислений в эпоху интернет-революции и эпоху ИИ
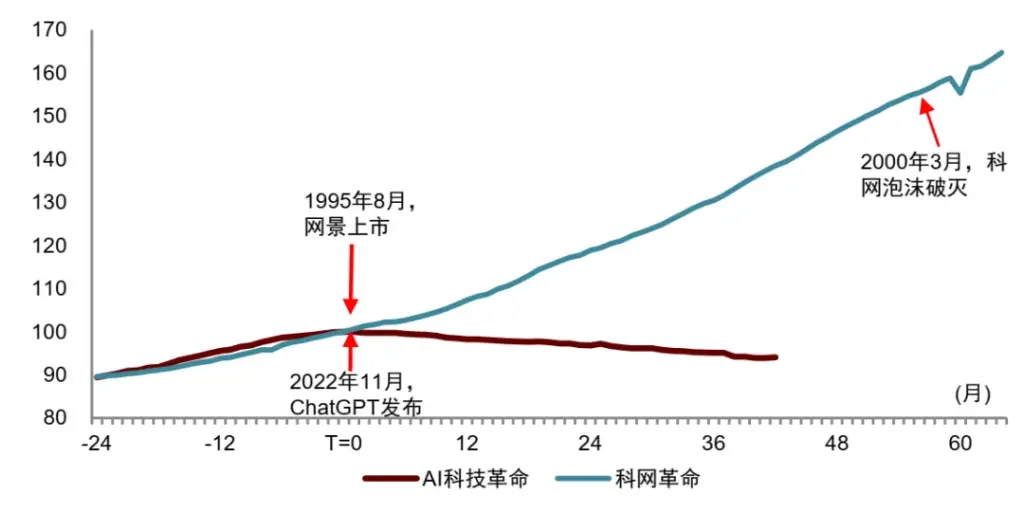
Примечание: Технологическая революция ИИ начинается с выпуска ChatGPT (ноябрь 2022 года) как T=0, интернет-революция начинается с выхода на биржу Netscape (август 1995 года) как T=0. Неформальная занятость включает в себя сектор связи, обработки данных и проектирования компьютерных систем, данные были стандартизированы
Источник: iFinD, Исследовательский отдел Zhongjin
С точки зрения микроданных, если взять средний индекс плотности труда (соотношение числа сотрудников к фиксированным активам) компаний Google, Microsoft и Meta за 2021 год за 100, то в 2019 году этот индекс составлял 109, а в 2025 году он упал до 37. Конкретно, индекс фиксированных активов вырос с 100 в 2021 году до 306 в 2025 году, в то время как индекс числа сотрудников увеличился только до 112.
График 3: Плотность труда трех крупных технологических компаний США
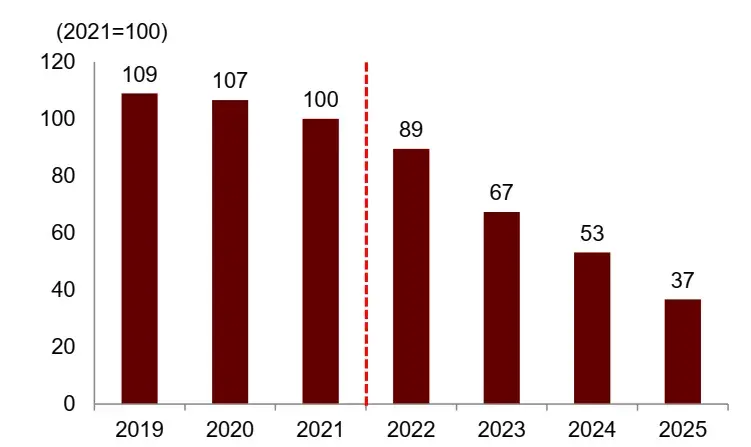
Примечание: В графике представлены крупные технологические компании, включая Google, Microsoft и Meta. Плотность труда измеряется как количество сотрудников/фиксированные активы
Источник: iFinD, Исследовательский отдел Zhongjin
График 4: Рост фиксированных активов трех крупных технологических компаний превышает рост числа сотрудников
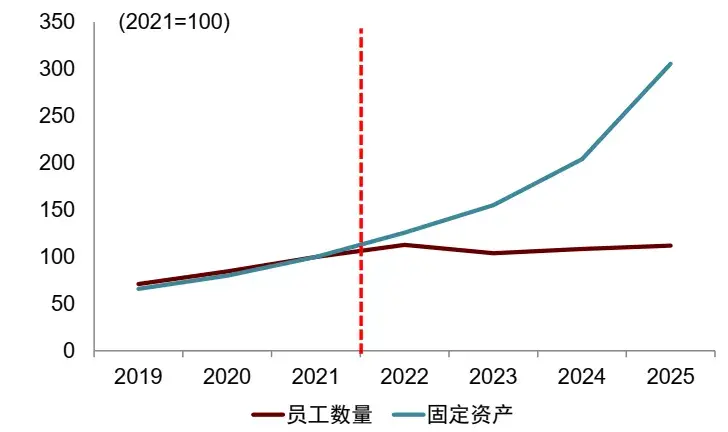
Примечание: В графике представлены крупные технологические компании, включая Google, Microsoft и Meta
Источник: iFinD, Исследовательский отдел Zhongjin
Во время интернет-революции, например, в случае Microsoft, фиксированные инвестиции и количество сотрудников одновременно увеличивались, причем число сотрудников росло быстрее, что способствовало росту плотности труда. Даже после краха пузыря интернет-компаний в 2000 году плотность труда компаний продолжала расти. Если взять индекс плотности труда Microsoft за 1995 год за 100, то в 2000 году он составил 138, а в 2005 году еще больше увеличился до 174. Конкретно, индекс числа сотрудников вырос с 100 в 1995 году до 220 в 2000 году и 343 в 2005 году. В то же время индекс фиксированных активов увеличился только с 100 до 197.
График 5: Динамика плотности труда Microsoft (1995-2005)
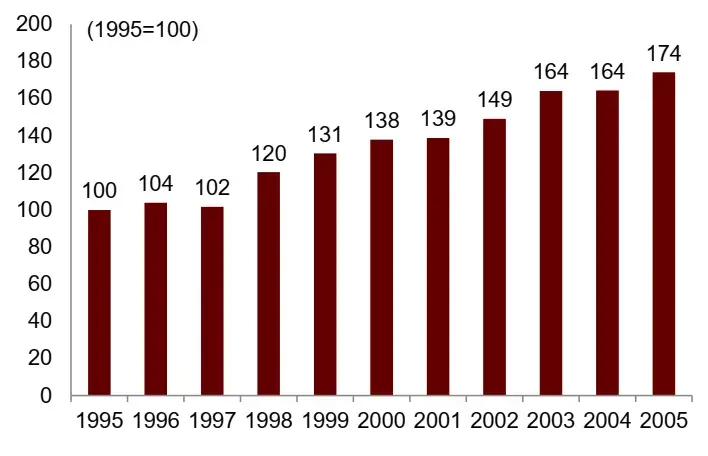
Примечание: Плотность труда измеряется как количество сотрудников/фиксированные активы
Источник: iFinD, Исследовательский отдел Zhongjin
График 6: Динамика числа сотрудников и фиксированных активов Microsoft
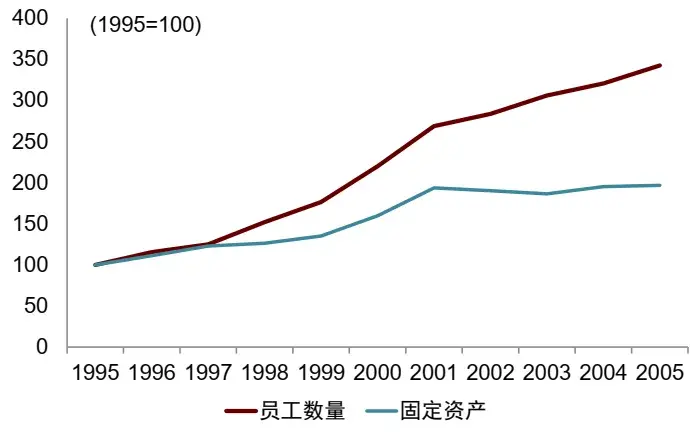
Источник: iFinD, Исследовательский отдел Zhongjin
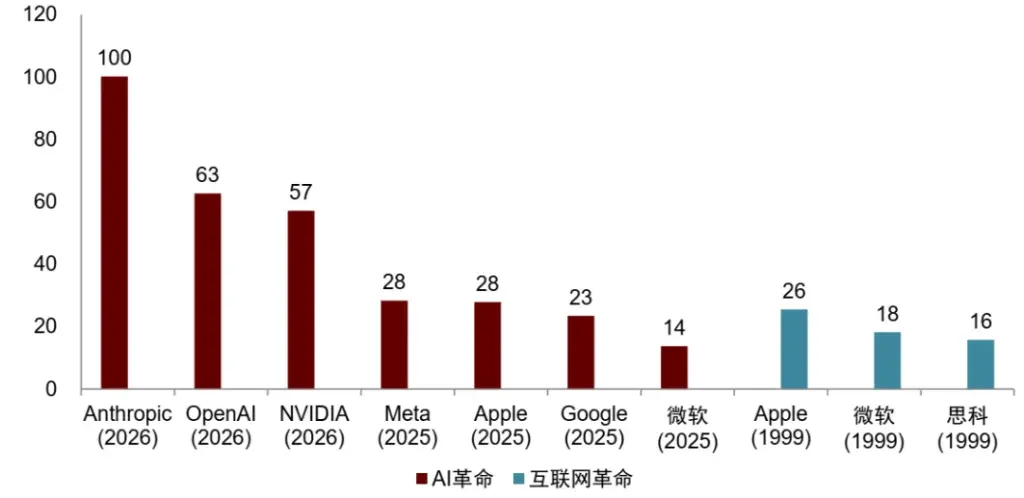
С точки зрения доходов на душу населения, скорректированных на инфляцию, в настоящее время компании ИИ в два раза превышают традиционные интернет-компании, что отражает более высокую эффективность компаний ИИ. Например, в 2026 году соотношение доходов на душу населения компании Anthropic к среднему ВВП на душу населения в США составит примерно 100 раз, а OpenAI и NVIDIA могут составить 63 и 57 раз соответственно. В 2025 году это соотношение для Meta, Apple, Google и Microsoft составит 28, 28, 23 и 14 раз соответственно. В 1999 году это соотношение для Apple, Microsoft и Cisco составило 26, 18 и 16 раз соответственно.
График 7: Соотношение доходов на душу населения технологических компаний к среднему ВВП на душу населения в США
Источник: iFinD, Epoch AI, Исследовательский отдел Zhongjin
Причина, по которой мы говорим, что американские компании ИИ также имеют "недвижимые" свойства, заключается в том, что их доля фиксированных активов высока. Например, в настоящее время средняя доля фиксированных активов в общей стоимости активов у пяти облачных компаний Microsoft, Alphabet, Amazon, Meta и Oracle превышает 40%, в то время как у четырех традиционных компаний Walmart, ExxonMobil, Procter & Gamble и Caterpillar эта доля составляет в среднем 37%. В 2000 году доля фиксированных активов у компаний интернет-революции, таких как Microsoft, Cisco, Amazon, WorldCom и Lucent, составляла в среднем 15%. В фиксированных активах доля земли и зданий у Microsoft и Meta составляет 46%, у Amazon и Oracle — 37% и 40% соответственно, а у Google — наименьшая (11%). Доля программного и аппаратного обеспечения и оборудования в фиксированных активах составляет 47%, 38%, 49%, 41% и 56% соответственно для этих компаний.
График 8: Высокая доля фиксированных активов в текущих компаниях ИИ
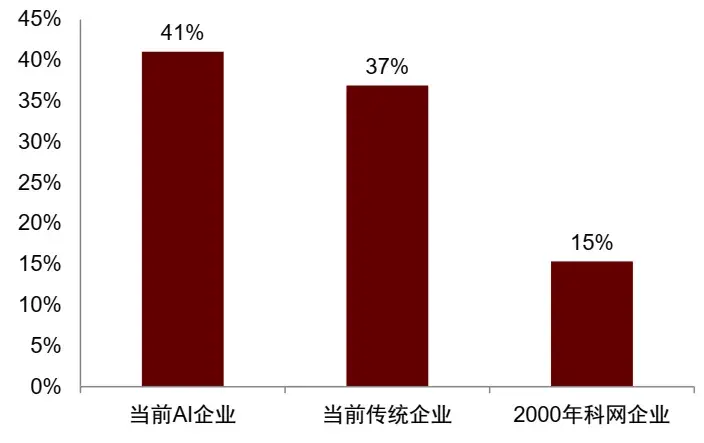
Примечание: Каждая группа компаний сначала рассчитывает коэффициенты, а затем усредняет их. Компании ИИ включают Microsoft, Alphabet, Amazon, Meta и Oracle; традиционные компании включают Walmart, ExxonMobil, Procter & Gamble и Caterpillar; компании интернет-революции включают Microsoft, Cisco, Amazon, WorldCom и Lucent. Компании ИИ используют последние доступные квартальные отчеты за второй квартал 2026 года или годовые отчеты, традиционные компании используют последние годовые отчеты; компании интернет-революции используют годовой отчет за FY2000.
Источник: iFinD, Wind, Bloomberg, Исследовательский отдел Zhongjin
График 9: Разделение фиксированных активов пяти американских компаний ИИ
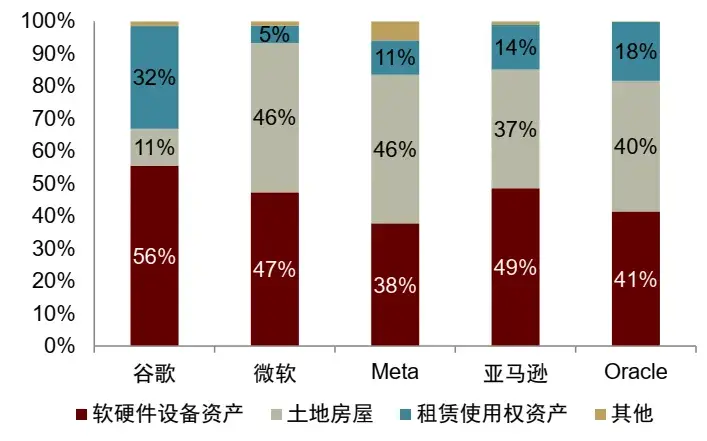
Примечание: Используются последние доступные квартальные отчеты за второй квартал 2026 года или годовые отчеты
Источник: iFinD, Wind, Bloomberg, Исследовательский отдел Zhongjin
Динамика показывает, что доля фиксированных активов в общей стоимости активов у этих компаний в целом увеличилась с 22% в 2020 году до 41% в 2025 году, в то время как доля фиксированных активов у пяти компаний интернет-революции оставалась примерно на уровне 15% с 1995 по 2000 год.
График 10: Увеличение доли фиксированных активов у компаний ИИ
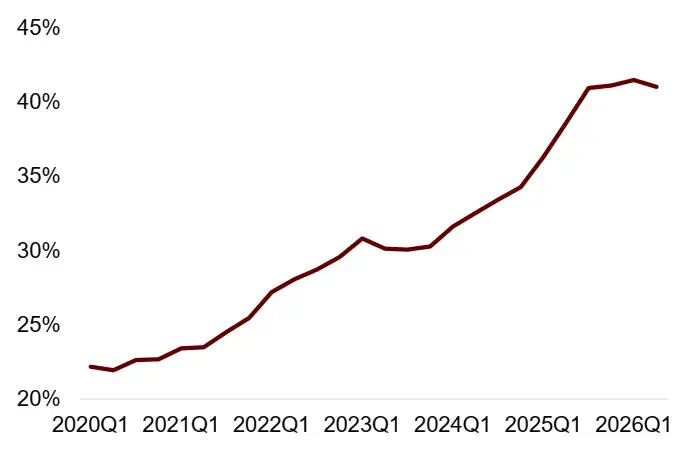 Примечание: каждая группа сначала рассчитывает коэффициенты для образцовых компаний, а затем делает простое среднее. AI-компании включают Microsoft, Alphabet, Amazon, Meta, Oracle
Источник: iFinD, Wind, Bloomberg, Исследовательский отдел Zhongjin Company
График 11: Доля основных средств в интернет-компаниях остается практически неизменной
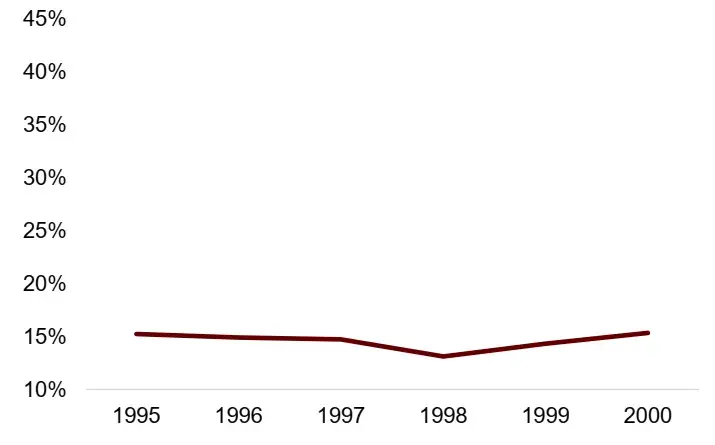
Примечание: каждая группа сначала рассчитывает коэффициенты для образцовых компаний, а затем делает простое среднее. Интернет-компании включают Microsoft, Cisco, Amazon, WorldCom, Lucent
Источник: iFinD, Wind, Bloomberg, Исследовательский отдел Zhongjin Company
Финансирование увеличивает ликвидность
Финансирование не имеет единого определения. Мы можем сослаться на определение Эпштейна (2005): финансовые цели, финансовые рынки, финансовые субъекты и финансовые учреждения играют все более важную роль в функционировании внутренней и международной экономики[2]. Это определение подразумевает, что роль финансов в распределении ресурсов возрастает.
Разные школы считают, что факторы, способствующие финансированию, различны[3]. Новые марксисты считают, что после 70-х годов XX века доходность реальных инвестиций в капитализме снизилась, и избыточный капитал хлынул в финансовые спекуляции, что является основной причиной финансовизации капитализма. Посткейнсианцы считают, что корпоративное управление сместилось в сторону приоритета акционерной стоимости, что привело к сокращению реальных инвестиций и увеличению выкупа акций и распределения финансовых активов, в результате чего финансовые инвестиции вытесняют накопление реального капитала. А неоклассики считают, что финансовая либерализация и секьюритизация повышают ликвидность активов и оптимизируют распределение ресурсов, что является прогрессом в экономическом развитии. Несмотря на различия в понимании развития финансирования разными теоретическими школами, Ло Юй (2017) считает, что распад Бреттон-Вудской системы и переход к чисто кредитной денежной системе безусловно создали условия для финансирования. Конкретно он считает, что в области платежных средств доля наличных денег значительно снизилась, сделки стали осуществляться через цифровые переводы на счетах, транзакционные издержки снизились, а объем сделок увеличился. В области хранения ценности различные финансовые активы выполняли функцию "псевдоденег", а границы широкого денежного обращения стали более обширными.[4]
Основные проявления финансирования включают следующие аспекты[5]: (1) более высокая общая ликвидность. Например, соотношение широкой ликвидности к ВВП увеличилось, доля прибыли финансового сектора возросла, а масштаб финансового сектора растет относительно быстрее. (2) Неликвидные активы превращаются в ликвидные. Появляется множество новых финансовых инструментов, секьюритизация превращает неликвидные активы в ликвидные, объем финансовых сделок значительно увеличивается. (3) Получение прибыли от капитала все больше зависит от финансовых каналов, а не от реальной торговли и производства товаров. Например, прибыль компаний все больше зависит от инвестиционного дохода. (4) Влияние финансовой системы на фондовом рынке продолжает расширяться. Например, соотношение фондового рынка к ВВП и долговых обязательств к ВВП постоянно растет, а соотношение банковского кредитования к ВВП снижается. (5) В корпоративном управлении больше внимания уделяется акционерной стоимости. Например, на рынке акций США увеличивается количество выкупов.
С макроэкономической точки зрения, с середины 1990-х годов соотношение широкой ликвидности к ВВП в США имеет восходящий тренд, примерно на 20 процентных пунктов выше, чем соотношение M2 к ВВП. После финансового кризиса США усилили финансовое регулирование, кредитная деятельность банковского сектора относительно замедлилась, но соотношение активов банков к ВВП в США не показало сокращения, а некредитные операции банковского сектора продолжили расширяться.
График 12: Соотношение широкой ликвидности к ВВП в США увеличивается
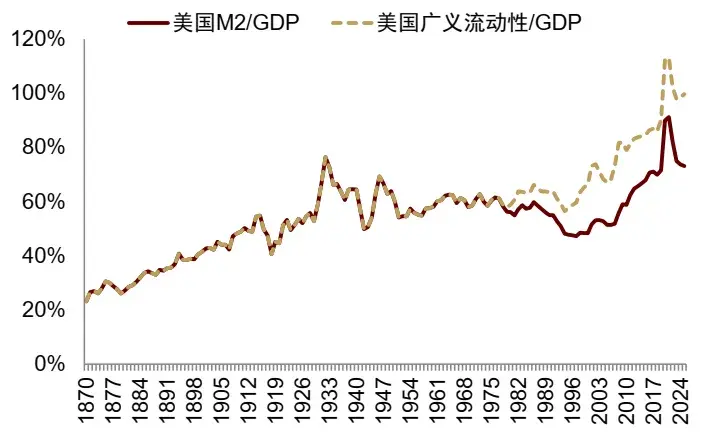
Примечание: Широкая ликвидность использует M2 + фонды денежного рынка
Источник: iFinD, Jordà-Schularick-Taylor Macrohistory Database, Исследовательский отдел Zhongjin Company
График 13: Соотношение активов банков США к ВВП не показало сокращения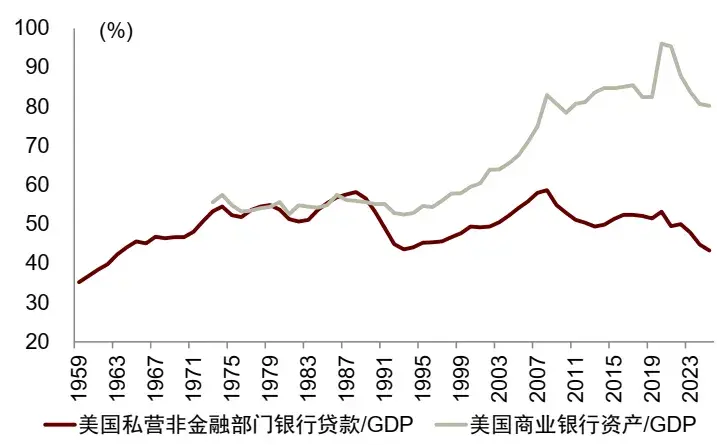
Источник: iFinD, Исследовательский отдел Zhongjin Company С микроэкономической точки зрения новые финансовые продукты постоянно появляются. С 1985 по 2014 год данные о выпуске ценных бумаг нефинансовыми компаниями в США показывают, что количество финансовых продуктов постоянно расширяется. В 1985 году на рынке было доступно около 150 финансовых продуктов, к 2014 году их количество увеличилось до 751, добавив более 600 новых. Доля финансирования нефинансовых компаний через новые финансовые продукты возросла, в период с 2010 по 2014 год она превысила 50%.
График 14: Способы финансирования нефинансовых компаний в США
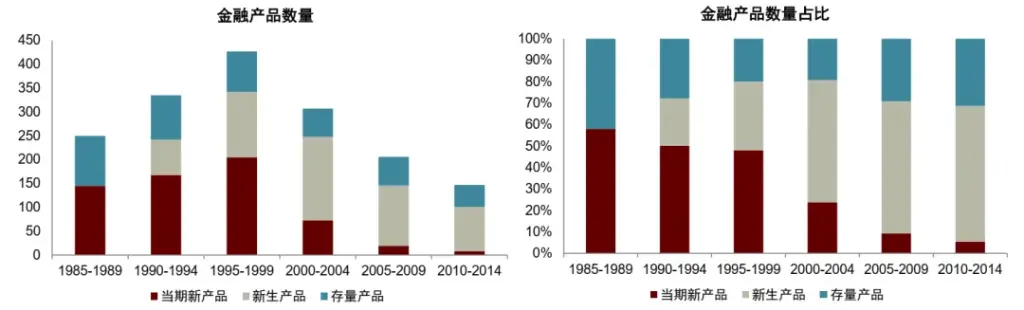
Примечание: На левом графике показано общее количество различных финансовых продуктов за периоды с 1985-1989 до 2010-2014 годов. Столбчатая диаграмма делит финансовые продукты на три категории: (1) Существующие продукты (Old): продукты, выпущенные до 1985 года; (2) Новые продукты текущего периода (New-Entrants): продукты, выпущенные в текущем периоде; (3) Новые молодые продукты (New-Young): продукты, выпущенные после 1985 года, но впервые выпущенные в предыдущие периоды. Правый график показывает изменения общего объема финансирования за периоды с 1985-1989 до 2010-2014 годов. Столбчатая диаграмма дополнительно разбивает объем финансирования на объем выпуска существующих продуктов, новых продуктов текущего периода и новых молодых продуктов.
Источник: Ана Бабус, Матияс Марзани и Сара Морейра, "Рост специализированных финансовых продуктов", Рабочий документ NBER 34594 (2025), Исследовательский отдел Zhongjin Company
Другие показатели также имеют значение для анализа. Например, количество паевых инвестиционных фондов, фьючерсов и опционных контрактов в США постоянно растет. В 2025 году количество активных фьючерсных и опционных контрактов значительно увеличилось, в основном из-за роста контрактов на события (event contracts), таких как Kalshi, ForecastEx и других платформ для прогнозирования событий. Контракты на события являются производными контрактами, основанными на том, произойдет ли конкретное событие или каков его результат, и часто встречаются на рынках прогнозов, охватывающих экономические показатели, финансовые рынки, погоду, политику и другие события. После выборов в США в 2024 году рынки прогнозов получили огромный поток, что способствовало росту контрактов на события.
Опыт финансирования интернет-компаний и недвижимости в США
С 1980-х годов в США было два периода ускоренной финансовизации: один — в 1990-х годах, связанный с финансированием интернет-компаний, и другой — после 2000 года, связанный с финансированием недвижимости. Финансирование интернет-компаний в 1990-х годах проявилось в значительном росте венчурного капитала и горячем интересе к акционерному финансированию, что увеличило способы использования капитала и позволило ему свободно циркулировать. Важным фактором, способствующим финансовизации в этот период, стало ослабление ограничений на инвестиции пенсионных фондов, что способствовало развитию венчурного капитала, IPO предоставило выходные каналы и освободило средства венчурного капитала, привлекая больше капитала. В 2000-х годах финансирование недвижимости в США создало новую ликвидность и увеличило способы ее использования, что в основном проявилось через секьюритизацию, позволяющую ипотечным учреждениям освободить капитал, преодолеть ограничения баланса и создать больше кредитов, создавая новую ликвидность. Секьюритизация также позволила большему количеству финансовых учреждений участвовать в финансировании недвижимости, увеличив количество способов использования капитала.
Способы акционерного финансирования американских компаний включают частное и публичное акционерное финансирование. На начальном этапе основным способом было частное акционерное финансирование, а на более поздних этапах — публичное акционерное финансирование. После 1979 года в США были ослаблены ограничения на инвестиции пенсионных фондов, что способствовало значительному росту венчурного капитала. Венчурный капитал превратил "интернет-стартапы без залога" в компании, которые легче финансировать, IPO предоставило выходные каналы, освободив средства, занятые акциями, и создав новые инвестиции. Выход через IPO также помог венчурному капиталу привлечь больше средств.
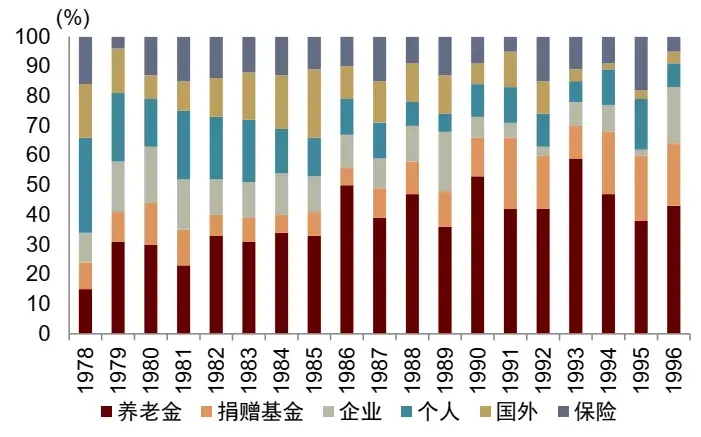
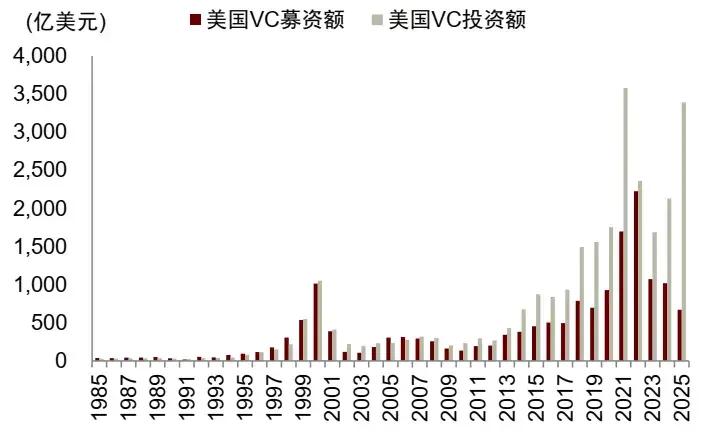
Конкретно, до 1979 года "Правило разумного человека" (Prudent-Man Rule) Закона о пенсионном обеспечении работников (Employee Retirement Income Security Act of 1974) ограничивало участие пенсионных фондов США в инвестициях в стартапы. В 1979 году Министерство труда США прояснило "Правило разумного человека", указав, что пенсионные фонды должны оценивать инвестиции с точки зрения диверсификации рисков всего портфеля, а не требовать, чтобы каждый проект имел низкий риск. После реформы пенсионные фонды могли увеличить долю рискованных инвестиций, и институциональные LP массово вошли на рынок, что кардинально изменило структуру источников финансирования венчурного капитала в США, а новые объемы и суммы инвестиций венчурного капитала значительно возросли. Если в 1978 году только около 15% средств поступало от пенсионных фондов, то к 1990 году этот показатель достиг около 53%. Объем привлеченных средств и инвестиций венчурного капитала в США также начал быстро расти в 1990-х годах.
График 15: Источники финансирования венчурного капитала в США
Источник: Гомперс и Лернер. 1998. Что движет привлечением средств венчурного капитала? Н. Р. Онорато. 1997. Тенденции в финансировании венчурного капитала в 1990-х годах, Исследовательский отдел Zhongjin Company
График 16: Объем привлеченных средств и инвестиций венчурного капитала в США
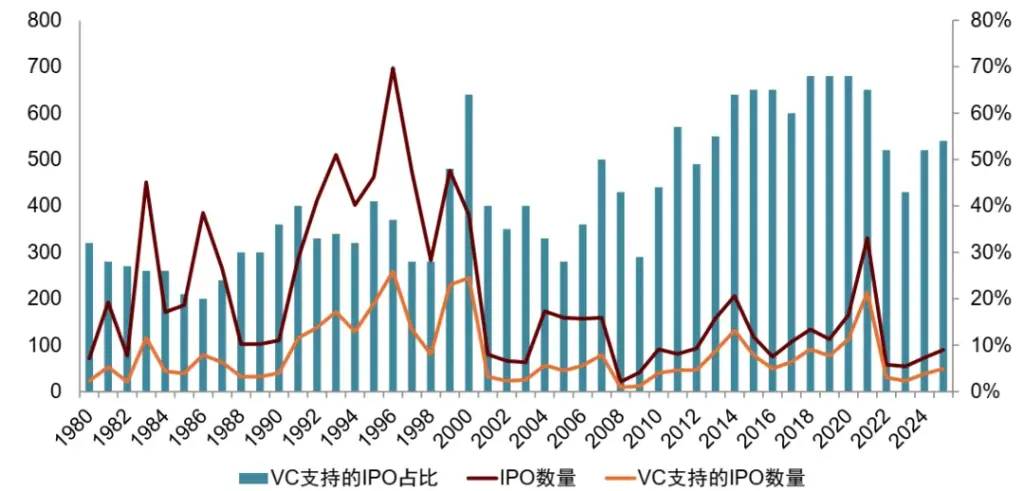
Источник: Национальный отчет о венчурном капитале 2013, 2023, 2025, Исследовательский отдел Zhongjin Company После того как средства поступили в венчурный капитал, он открыл каналы акционерного финансирования для интернет-стартапов, которые не имели физических залогов. Интернет-стартапы обычно имеют легкие активы, много нематериальных активов, отрицательный денежный поток, нестабильную прибыль и недостаток банковских залогов, что делает их трудными для финансирования через традиционные каналы, и они могут финансироваться только через акционерное финансирование. В 1990-х годах количество IPO в США увеличилось, а доля IPO, поддерживаемых венчурным капиталом, возросла, что привело к значительному увеличению акционерного финансирования.
График 17: После 1990-х годов количество IPO, поддерживаемых венчурным капиталом в США, увеличилось
Источник: Jay R. Ritter IPO Data, Исследовательский отдел China International Capital Corporation
Для достижения лучших выходов в конце 1990-х годов в США IPO значительно снижали цену, особенно для технологических акций, чтобы привлечь больше инвесторов. Новосозданные венчурные капитальные компании с небольшим историческим опытом имели сильную мотивацию продвигать IPO своих портфельных компаний, принимая более высокие скидки на IPO, создавая успешные примеры выхода с резким ростом в первый день торгов, чтобы продемонстрировать результаты своим ограниченным партнерам и облегчить сбор средств для следующего фонда венчурного капитала. В конце 1990-х годов доходность от выхода через IPO была очень значительной, что дополнительно стимулировало ограниченных партнеров к массовым инвестициям в венчурный капитал. Однако с увеличением объема IPO среднее качество Публичная компания снизилось. Средний возраст Список технологических компаний, поддерживаемых венчурным капиталом, снизился с 9 лет (1991 год) до 4 лет (1999 год).
После 2000 года финансовизация недвижимости в США активировала существующие активы через производные инструменты и способствовала расширению широких денег, что тесно связано с долговым финансированием. Различные финансовые учреждения через секьюритизацию активов преобразовали недвижимость в торгуемые, обеспеченные и кредитные финансовые активы, тем самым связав рынок недвижимости с капиталом, банковской системой и системой теневого банковского дела. Основная функция секьюритизации ипотечных MBS заключается в активации существующих кредитных активов, делая первоначальные деньги более активными и увеличивая скорость обращения денег; одновременно банки, возвращая средства, могут продолжать выдавать новые кредиты домохозяйствам, что приводит к расширению широких денег через механизм кредитного производства коммерческих банков.
Способы активации существующих активов включают кредитное усиление, повторную секьюритизацию, добавление "страховки" к ипотечным кредитам и т.д., что позволяет изначально "неликвидным" активам стать "ликвидными". Кредитное усиление (Credit enhancement) имеет примерно три метода: (1) кредитное деление (Tranching), преобразование ипотечных кредитов в ценные бумаги с различными уровнями риска, чтобы удовлетворить потребности различных инвесторов; (2) избыточное обеспечение (Over‑collateralization): размер пула активов превышает общую сумму основного долга всех выпущенных ценных бумаг, избыточная часть активов используется для поглощения убытков; (3) избыточная процентная ставка (Excess spread): процентная ставка по ипотечным кредитам выше, чем ставка по MBS, что гарантирует положительную процентную разницу.
CDO (Collateralized Debt Obligation) снова секьюритизирует MBS с субстандартными кредитами в качестве базовых активов, делая их многоуровневыми. Кроме того, CDS (Credit Default Swap) добавляет "страховку" к ипотечным кредитам, что дополнительно повышает их ликвидность.
Данные показывают, что с 1980-х годов соотношение кредитов к ВВП в США значительно возросло, при этом наибольшее увеличение произошло в сегменте ипотечного кредитования. В 1995 году соотношение ипотечных кредитов к ВВП было менее 50%, а в 2007 году оно превысило 80%. С 2001 по 2006 год доля секьюритизации ипотечных кредитов в США значительно возросла, особенно для ипотечных кредитов Alt-A и субстандартных, которые быстро увеличили свою долю в секьюритизации. Например, доля секьюритизации ипотечных кредитов Alt-A выросла с 19% (2001 год) до 91% (2006 год), а доля секьюритизации субстандартных ипотечных кредитов выросла с 46% (2001 год) до 75% (2006 год).
Держатели ипотечных кредитов в США перешли от банков к небанковским учреждениям. На ранних этапах секьюритизация жилья в США в основном осуществлялась такими государственными поддерживаемыми учреждениями, как Fannie Mae, Freddie Mac, Ginnie Mae, но позже все больше небанковских учреждений начали участвовать в секьюритизации ипотечных кредитов (включая инвестиционные банки). Через секьюритизацию государственные поддерживаемые учреждения (такие как Фан Ди Мэй, Фанли Мэй) и эмитенты ABS в 2006 году занимали более 60% рынка.
Финансирование AI в США все еще на ранней стадии
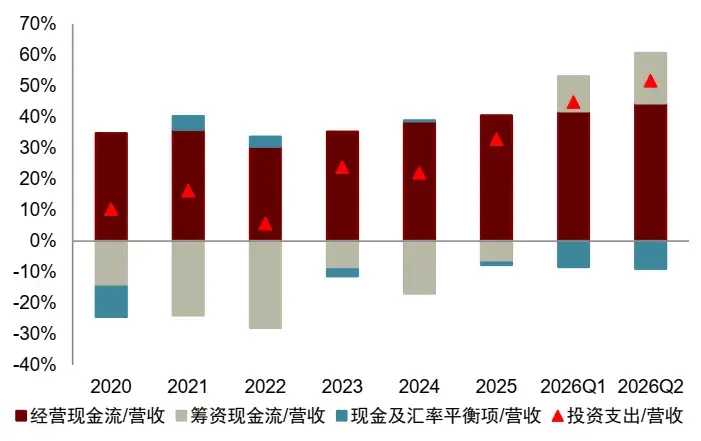
Основные AI-компании в США только что вышли на положительный денежный поток и начали привлекать внешнее финансирование. Соотношение инвестиций к доходам у представительных AI-компаний в США увеличилось с примерно 10,3% в 2020 году до примерно 32,8% в 2025 году, а во втором квартале 2026 года оно еще увеличилось до примерно 51,7%, превысив высокие показатели периода интернет-революции. Что касается источников инвестиционных расходов, соотношение операционного денежного потока к доходам у AI-компаний остается выше 40%, а соотношение привлеченного денежного потока к доходам изменилось с примерно -7% в 2025 году на примерно 16,2% во втором квартале 2026 года.
График 18: Источники инвестиционных расходов AI-компаний
Примечание: Каждая группа представляет собой простое среднее значение соотношения денежного потока к доходам для образцовых компаний. AI-компании включают Microsoft, Alphabet, Amazon, Meta, Oracle. Данные AI-компаний за 2020-2025 годы основаны на годовых отчетах, данные за первый и второй кварталы 2026 года основаны на сумме за последние четыре квартала, чтобы уменьшить сезонное влияние.
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation
График 19: Источники инвестиционных расходов интернет-компаний
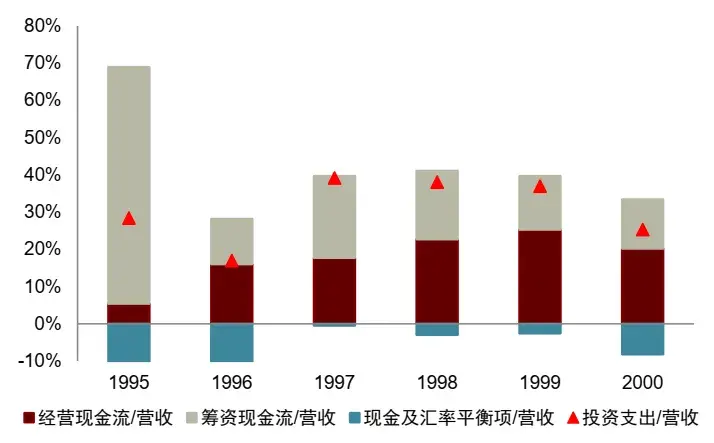
Примечание: Каждая группа представляет собой простое среднее значение соотношения денежного потока к доходам для образцовых компаний. Интернет-компании включают Microsoft, Cisco, Amazon, WorldCom, Lucent.
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation
В настоящее время внешний прирост финансирования AI-компаний в основном осуществляется через долговое финансирование, в то время как акционерное финансирование еще не началось в больших масштабах. Во втором квартале 2026 года соотношение чистого денежного потока от привлечения средств к доходам у AI-компаний возросло до 16,2%, что выше, чем у интернет-компаний в 2000 году (13,2%). Из них соотношение чистого долгового финансирования к доходам составило 21,2%, а соотношение чистого акционерного финансирования сократилось до -3,3%, в то время как в то время у интернет-компаний как долговое, так и акционерное финансирование было чистым притоком. В сравнении с этим, текущая волна финансирования AI более сосредоточена на долговом сегменте, тогда как акционерное финансирование проявляется в виде чистого выкупа. Если в будущем стоимость долгового финансирования возрастет, AI-компании могут перейти к акционерному финансированию.
График 20: Источники денежного потока от привлечения средств AI-компаний
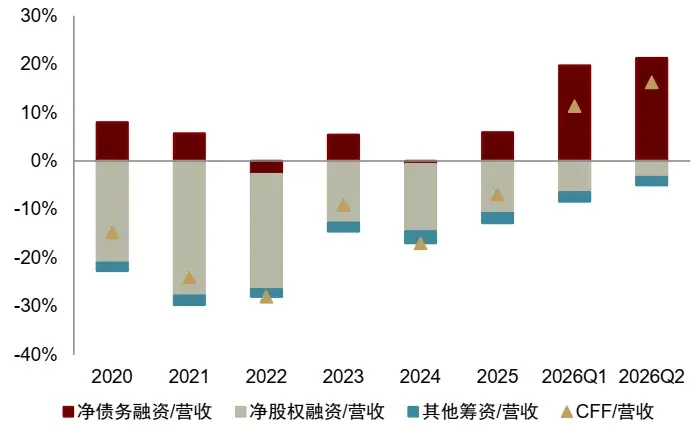
Примечание: Каждая группа представляет собой простое среднее значение соотношения денежного потока к доходам для образцовых компаний. Чистое долговое финансирование = увеличение долга/выпуск - уменьшение долга/погашение; Чистое акционерное финансирование = увеличение капитала/выпуск - уменьшение капитала/выкуп - выплаченные дивиденды; Прочее финансирование = CFF - чистое долговое финансирование - чистое акционерное финансирование. AI-компании включают Microsoft, Alphabet, Amazon, Meta, Oracle. Данные AI-компаний за 2020-2025 годы основаны на годовых отчетах, данные за первый и второй кварталы 2026 года основаны на сумме за последние четыре квартала, чтобы уменьшить сезонное влияние.
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation
График 21: Источники денежного потока от привлечения средств интернет-компаний
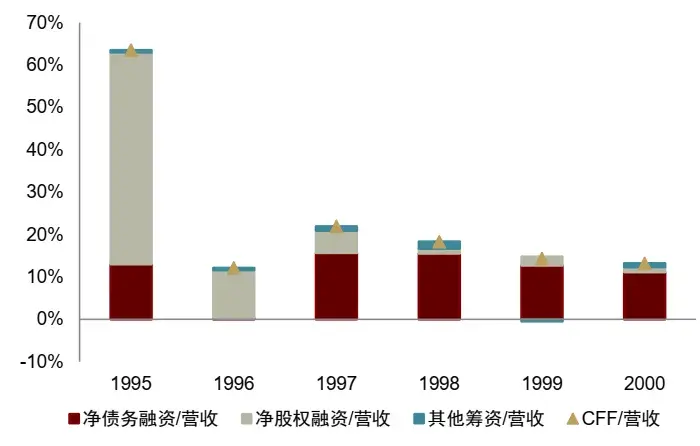
Примечание: Каждая группа представляет собой простое среднее значение соотношения денежного потока к доходам для образцовых компаний. Чистое долговое финансирование = увеличение долга/выпуск - уменьшение долга/погашение; Чистое акционерное финансирование = увеличение капитала/выпуск - уменьшение капитала/выкуп - выплаченные дивиденды; Прочее финансирование = CFF - чистое долговое финансирование - чистое акционерное финансирование. Интернет-компании включают Microsoft, Cisco, Amazon, WorldCom, Lucent. Среднее значение чистого акционерного финансирования интернет-компаний к доходам в 1995 году было значительно завышено из-за небольшого базового дохода Amazon в том году.
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation
Согласно данным Dealoggic, по состоянию на июнь 2026 года AI-компании (Alphabet, Amazon, Meta, Microsoft и Oracle) выпустили облигации на сумму 159 миллиардов долларов по всему миру, в то время как за весь 2025 год эта сумма составила 108 миллиардов долларов, а за 2024 год всего 17 миллиардов долларов. Общая задолженность этих пяти AI-компаний значительно возросла с четвертого квартала 2025 года, увеличившись на 211,5 миллиарда долларов за один квартал во втором квартале 2026 года. На предельном уровне, рост краткосрочного долга во втором квартале 2026 года был более значительным, в то время как рост долгосрочного долга замедлился, что увеличило долговую нагрузку на компании.
График 22: Значительный рост объема выпуска корпоративных облигаций AI-компаний в США
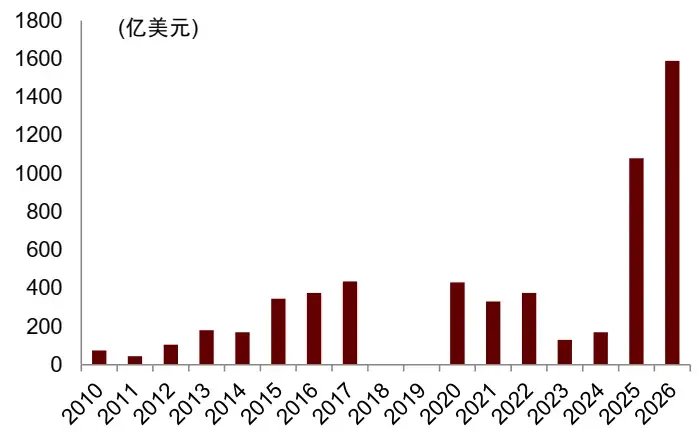
Примечание: Данные по выпуску корпоративных облигаций включают Google, Amazon, Meta, Microsoft, Oracle. Данные по выпуску корпоративных облигаций за 2026 год по состоянию на 5 июня 2026 года.
Источник: WSJ, Dealoggic, iFinD, Bloomberg, Исследовательский отдел China International Capital Corporation
График 23: Структура долговых обязательств AI-компаний в США
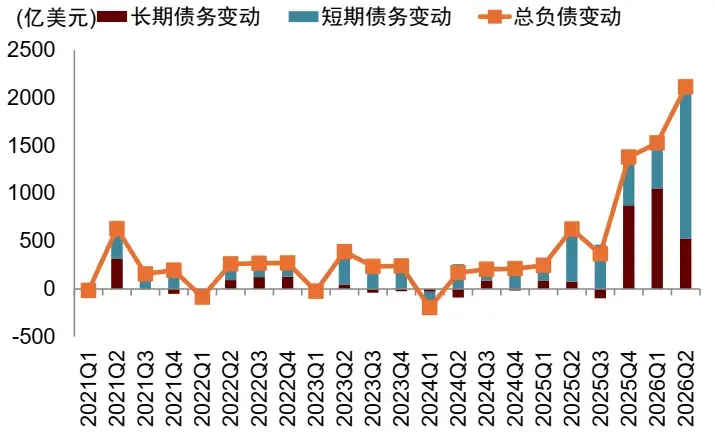
Примечание: AI-компании используют данные Google, Amazon, Meta, Microsoft, Oracle.
Источник: iFinD, Исследовательский отдел China International Capital Corporation
Частное кредитование стало важным источником финансирования вне баланса для AI-компаний в США. Частное кредитование постепенно заменяет традиционные банковские кредиты для поддержки долгосрочных инвестиций в инфраструктуру AI. Поскольку инвестиции в AI-проекты имеют огромный масштаб и длительный срок окупаемости, традиционная банковская система имеет ограниченную склонность к риску, поэтому крупные частные кредитные учреждения, такие как Apollo, Ares, Blackstone, Blue Owl, стали ключевыми поставщиками капитала. По оценкам BIS, кредиты частного кредитования компаниям, связанным с AI, уже выросли до более чем 200 миллиардов долларов, что составляет почти 8% от общего объема частного кредитования. В настоящее время около 20% частных фондов связаны с кредитами на AI. Кредиты частного кредитования в основном поступают через SPV центров обработки данных, операторов вычислительных мощностей, таких как CoreWeave, и платформы финансирования GPU, используя стабильный денежный поток от долгосрочных контрактов M7 в качестве поддержки для погашения долгов, что способствует перемещению источников финансирования из банковской системы в небанковскую финансовую систему, фактически выполняя функции, аналогичные банковским.
График 24: Быстрый рост прямых кредитов частного кредитования для AI-компаний в США
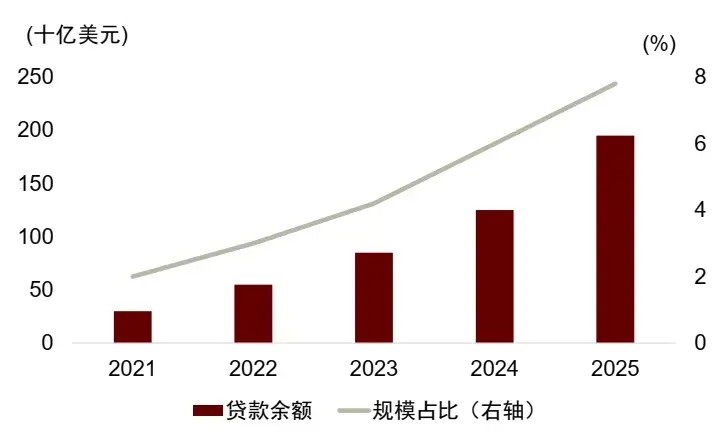
Источник: Aldasoro, Iñaki, Sebastian Doerr, и Daniel Rees. Финансирование бума AI: от денежных потоков к долгам. № 120. Банк международных расчетов, 2026. Исследовательский отдел China International Capital Corporation
График 25: Увеличение доли частного кредитования, связанного с AI
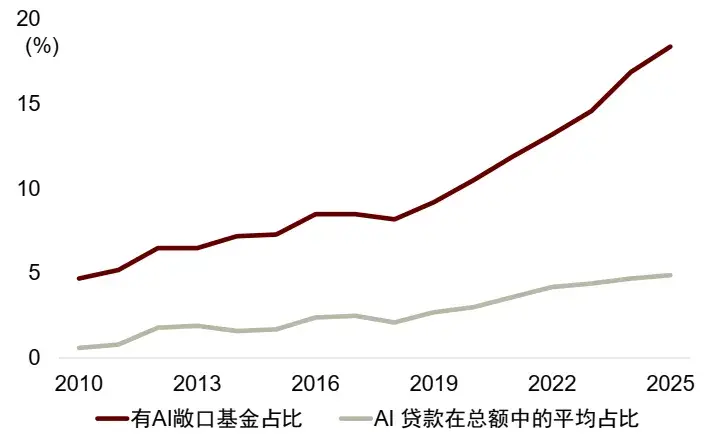 Источник: Aldasoro, Iñaki, Sebastian Doerr и Daniel Rees. Финансирование бума ИИ: от денежного потока до долга. № 120. Банк международных расчетов, 2026. Исследовательский отдел China International Capital Corporation
В настоящее время долговая нагрузка на компании ИИ незначительна, и долговое финансирование все еще имеет потенциал. Пять крупнейших облачных компаний США имеют достаточный операционный денежный поток и стабильную способность к погашению долгов. Коэффициенты покрытия процентов по денежным потокам превышают 1, минимальный у Oracle составляет около 7 раз, затем Amazon около 48 раз, а максимальный у Google около 82 раз. Коэффициенты погашения долга и процентов ниже 1, у Oracle около 48%, у Amazon около 12%, а у Google всего около 6%.
График 26: Коэффициенты погашения долга и процентов пяти крупнейших облачных компаний США (текущая стоимость долга / операционный денежный поток)
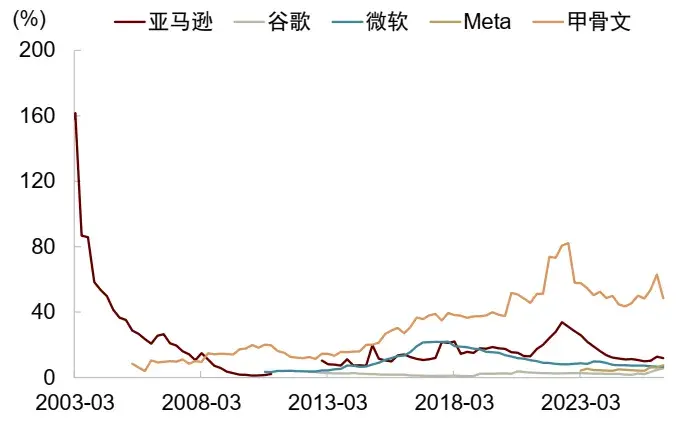 Примечание: рассчитано по формуле коэффициента погашения долга Базельского комитета
Источник: Bloomberg, Исследовательский отдел China International Capital Corporation
Эффективные процентные ставки пяти крупнейших облачных компаний США в настоящее время не высоки, а ситуация с чистыми денежными резервами различается. Во втором квартале 2026 года эффективная ставка пяти крупнейших облачных компаний составила 4,9%, что ниже доходности корпоративных облигаций уровня Baa. Финансовые затраты пяти крупнейших облачных компаний пока не высоки, что отчасти связано с "заблокированными" низкими процентными ставками в предыдущие годы и выпуском облигаций в валютах, отличных от доллара. В ситуации с чистыми денежными резервами Google, Microsoft и Meta относительно хороши, в то время как у Amazon и Oracle чистые денежные средства отрицательные, что указывает на более высокую зависимость от внешнего финансирования.
График 27: Эффективные процентные ставки пяти крупнейших облачных компаний США пока не высоки
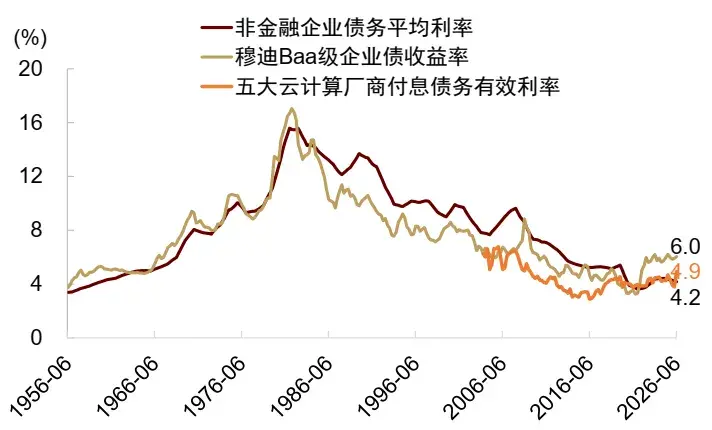 Примечание: эффективная процентная ставка по долгу = расходы на проценты за последние 12 месяцев / общий долг
Источник: Bloomberg, Исследовательский отдел China International Capital Corporation
Секьюритизация активов может стать следующим шагом в финансировании американских компаний ИИ. С накоплением долгосрочных арендных и контрактов на закупку мощностей стабильные денежные потоки от центров обработки данных и вычислительных активов начинают соответствовать условиям секьюритизации. В начале 2024 года CyrusOne выпустила обеспеченные активами ценные бумаги (ABS) на сумму 1,175 миллиарда долларов США; в марте 2025 года Sabey выпустила ABS на сумму 325 миллионов долларов США, обеспеченные семью центрами обработки данных в США; в мае 2025 года Stack выпустила ABS на сумму 345 миллионов долларов США, обеспеченные недвижимостью, арендой и связанными правами 11 центров обработки данных в США; в сентябре 2025 года QTS выпустила ABS на сумму 600 миллионов долларов США, обеспеченные центром обработки данных в Финиксе; в начале 2026 года Compass Datacenters выпустила ABS на сумму 830 миллионов долларов США, обеспеченные долгосрочными контрактами на аренду мощностей у облачных компаний. Кредиты для центров обработки данных ИИ упаковываются в ABS и распределяются среди институциональных инвесторов, таких как пенсионные фонды и страховые компании, аналогично процессу секьюритизации недвижимости.
Долгосрочные инвестиции в акции американских компаний ИИ в последнее время начали расти, но в целом их доля не велика. Долгосрочные инвестиции в акции компаний ИИ с 2025 года начали расти и к второму кварталу 2026 года составили около 5% от общего объема активов. По сравнению с интернет-компаниями доля долгосрочных инвестиций в акции компаний ИИ невелика, что показывает, что финансовые инструменты акций в компаниях ИИ все еще находятся на ранней стадии. Кроме того, выделение части крупных активов в форме акций для отделения активов и пассивов облачных компаний также является способом изоляции рисков. График 28: Доля долгосрочных акций американских компаний ИИ
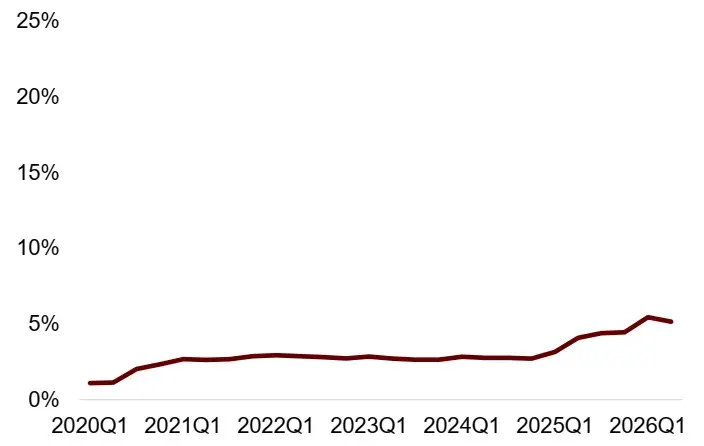 Примечание: каждая группа сначала рассчитывает коэффициенты для образцовых компаний, а затем берется простое среднее. Компании ИИ включают Microsoft, Alphabet, Amazon, Meta, Oracle
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation График 29: Доля долгосрочных акций американских интернет-компаний
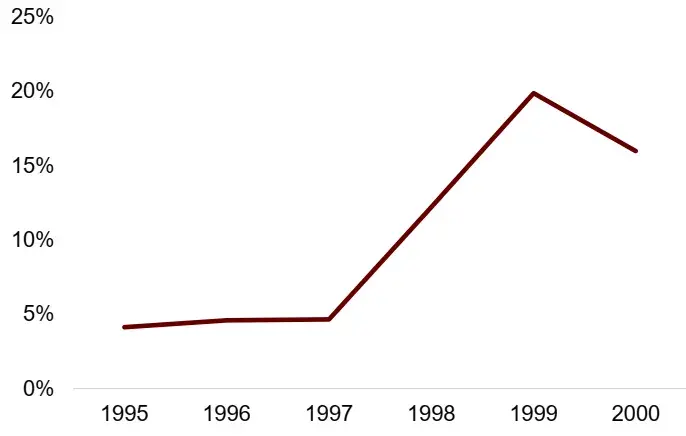 Примечание: каждая группа сначала рассчитывает коэффициенты для образцовых компаний, а затем берется простое среднее. Интернет-компании включают Microsoft, Cisco, Amazon, WorldCom, Lucent
Источник: Wind, Bloomberg, Исследовательский отдел China International Capital Corporation
Краткосрочные риски
Предыдущий анализ подразумевает, что на фоне финансовизации в США, а также с учетом того, что компании ИИ обладают более сильными технологическими характеристиками, чем интернет-компании, и имеют "недвижимую" природу, компании ИИ могут финансироваться как через акционерный капитал, так и через долговое финансирование. Однако в отличие от исторической интернет-революции и рынка недвижимости, текущая финансовизация американских компаний ИИ все еще находится на ранней стадии, и источники финансирования не вызывают чрезмерных опасений. Но это не означает, что мы можем игнорировать краткосрочные риски волатильности ликвидности, особенно в условиях высоких цен на нефть и неопределенности в отношении повышения ставок в США.
Оглядываясь на историю, перед крахом пузыря интернет-компаний и пузыря недвижимости в США наблюдались три явления: (1) высокий уровень заемного капитала. В период интернет-революции в США большое количество компаний Dotcom вышло на биржу, коэффициент Шиллера PE вырос с 17 раз (1990 год) до 44 раз (2000 год). Перед ипотечным кризисом макроуровень заемного капитала домохозяйств в США вырос с 70% (2000 год) до 98% (2007 год); (2) ослабление фундаментальных показателей. Около 2000 года уровень проникновения интернет-пользователей в США достиг пика, а с 2006 года начался рост уровня дефолтов по ипотечным кредитам в США; (3) систематическое ужесточение условий финансирования. Федеральная резервная система начала повышать ставки с 1998 года, и ставка федеральных фондов выросла с 4,75% (1998 год) до 6,5% (2000 год). Перед ипотечным кризисом ставка федеральных фондов выросла с 1,0% (2003 год) до 5,23% (2006 год).
В настоящее время для компаний ИИ эти три характеристики не являются заметными. В настоящее время уровень заемного капитала в корпоративном секторе США относительно низок, а оценка фондового рынка также не очень высока; экономика США в целом остается достаточно сильной, номинальный рост составляет около 5%, а доходы и прибыль крупных технологических компаний, таких как Mag 7, все еще растут; условия финансирования пока не показывают явного и устойчивого ужесточения.
Тем не менее, краткосрочные риски все еще требуют внимания, так как они могут повлиять на финансирование компаний ИИ. В настоящее время спрос на финансирование в США высок, но с ростом инфляции финансовые условия становятся более напряженными. В последнее время реальные финансовые давления (реальные ставки TIPs) возросли, и рынок начинает беспокоиться о долговой нагрузке в цепочке поставок ИИ.
В сентябре 2026 года Комитет по финансовой политике Банка Англии указал на рост долговых обязательств ИИ и их недостаточную прозрачность, что затрудняет оценку рисков, в то время как с ужесточением финансовых условий кредитный рынок (включая частное кредитование) становится относительно уязвимым. В мае 2026 года Федеральная резервная система в своем "Отчете о финансовой стабильности" указала, что ИИ и частное кредитование являются рисками, на которые следует обратить внимание. Федеральная резервная система считает, что с увеличением зависимости капитальных затрат от долгового финансирования возрастает системный эффект заемного капитала; частное кредитование сталкивается с нарастающим давлением, включая выкуп инвесторов, ухудшение настроений и влияние ИИ на качество кредитования. В сентябре 2026 года агентство S&P понизило рейтинг Oracle до BBB-, что всего на один уровень выше мусорного. С момента повышения ставок Федеральной резервной системой в сентябре 2026 года до конца сентября доходность некоторых высокодоходных облигаций Coreweave возросла более чем на 0,5 процентного пункта. В июле 2026 года Meta выпустила новые облигации на сумму 12 миллиардов долларов для финансирования центров обработки данных, доходность облигаций составила 7,5%, что на 0,4 процентного пункта выше, чем при выпуске облигаций на сумму 27 миллиардов долларов в октябре 2025 года. График 30: Пузырь обычно лопается после систематического ужесточения условий финансирования
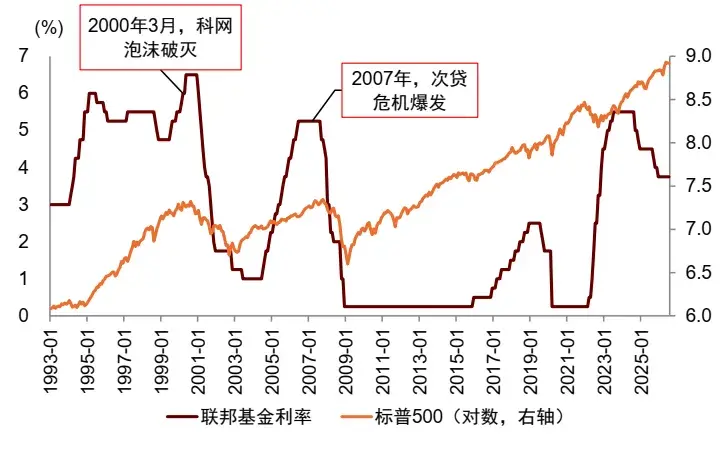 Источник: iFinD, Исследовательский отдел China International Capital Corporation
В частности, в краткосрочной перспективе необходимо обратить внимание на два типа рисков. Первый — это ужесточение условий финансирования, которое ослабляет частные инвестиционные возможности. Если Федеральная резервная система повысит ставки или банки ужесточат стандарты кредитования, стоимость финансирования для компаний и сложность получения средств могут возрасти, что в свою очередь замедлит расширение частных инвестиций. Второй — это усиление краткосрочного финансового давления, которое увеличивает риски ликвидности. Спреды на рынке обратного выкупа и обеспеченных коммерческих векселей все еще выше нормы, что указывает на то, что краткосрочное финансовое давление на некоторых участников рынка еще не ослабло. Если в это время денежно-кредитная политика будет дополнительно ужесточена, это может увеличить сложность рефинансирования долгов и усилить волатильность на краткосрочном денежном рынке.
 Предупреждение о рисках Предупреждение о рисках