








Западные ценные бумаги: зарубежный AI может замедлиться, внутренние капитальные расходы подхватывают эстафету, оптимистично настроены на интернет-акции Гонконга
 Ключевые тезисы

 Западные ценные бумаги считают, что победа Демократической партии на промежуточных выборах в США привела к ослаблению доходности американских облигаций и доллара, а проблемы с развитием центров данных AI в США и противоречия в распределении прибыли ставят под угрозу зарубежный AI, создавая ожидания замедления. В то же время, капитальные расходы крупных компаний в стране имеют низкую базу, а стоимость финансирования значительно лучше, что открывает окно повествования "восток восходит, запад заходит" для AI между Китаем и США. Поддерживаем стратегический оптимизм по поводу интернет-акций Гонконга.
Американские промежуточные выборы принесли победу Демократической партии, и ряд зарубежных "входящих рисков" стал реальностью, логика оценки глобальных активов тихо меняется.
Команда Цао Лиулуна из Западной Ценные бумаги считает, что после результатов выборов нарастает беспокойство о том, что темпы строительства центров обработки данных AI в США (AIDC) могут быть нарушены, в сочетании с ожиданиями улучшения отношений между США и Ираном, что приводит к ослаблению доходности американских облигаций и доллара. Темы победы Демократической партии — прекращение конфликта между США и Ираном, замедление строительства AIDC — указывают на среднесрочную тенденцию к слабому доллару, а истечение временного финансирования в конце года и борьба за потолок долга в начале следующего года еще больше укрепляют это окно.
За ожиданиями замедления AI за границей скрываются более глубокие противоречия в распределении интересов между технологическими компаниями, населением и правительством, и эта структурная проблема в краткосрочной перспективе вряд ли будет решена. В отличие от этого, в стране крупные компании имеют низкую базу капитальных затрат и значительно более низкие затраты на финансирование, что позволяет китайской и американской AI-индустрии тихо открыть окно нарратива "восток восходит, запад заходит". Западная Ценные бумаги в своем исследовательском отчете сохраняет стратегический оптимизм по отношению к интернет-сектору Гонконга.
Результаты выборов: "входящие риски" начинают реализовываться
После победы Демократической партии на промежуточных выборах ранее предостерегаемые рынком зарубежные входящие риски начали постепенно проявляться. Рынок США беспокоится о том, что темпы строительства AIDC могут быть нарушены, в то время как ожидания улучшения отношений между США и Ираном усиливаются, что приводит к одновременному давлению на доходность американских облигаций и доллар.
Результаты выборов не означают, что зарубежные колебания утихли. После победы Демократической партии акцент на тщательную проверку проектов центров обработки данных, в настоящее время весь процесс все еще находится на стадии эмоционального разжигания, и в дальнейшем возможны колебания. Учитывая, что мы все еще находимся в цикле повышения процентных ставок, колебания на зарубежных рынках не следует недооценивать.
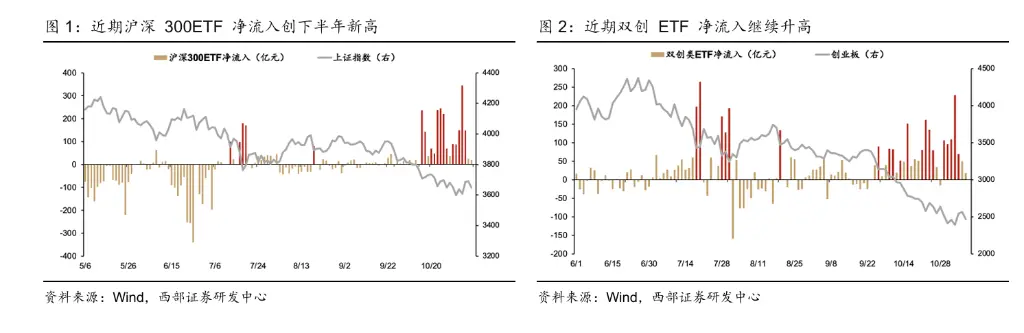
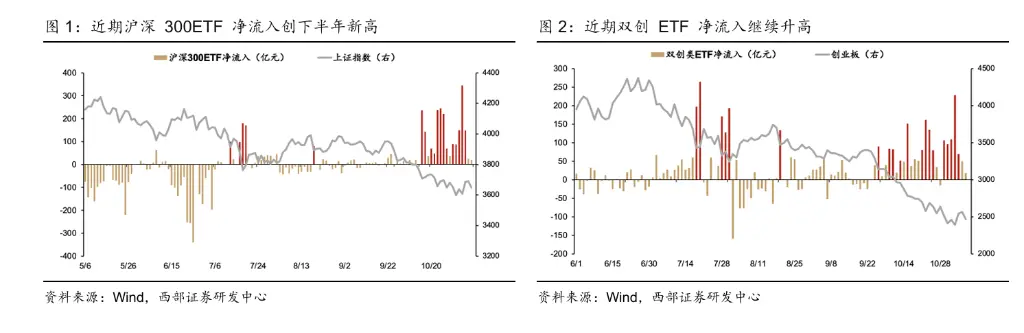
Для A-акций внешние входящие риски все еще существуют, но область дна постепенно становится более ясной. Политические меры явно усиливаются — 6 ноября премьер-министр Ли Цянь провел заседание Госсовета, на котором четко потребовал "совершенствования механизмов стабилизации фондового рынка, повышения внутренней стабильности фондового рынка и содействия стабильному и здоровому развитию капитального рынка"; 3 ноября был представлен отчет "Госсовета о состоянии финансовой работы" для рассмотрения Постоянным комитетом Всекитайского собрания народных представителей, который также снова четко обозначил соответствующие формулировки. В то же время широкие ETF продолжают получать высокие чистые притоки, создавая поддержку на дне — основные широкие ETF с 28 сентября по 6 ноября непрерывно получали чистые притоки в течение 25 торговых дней, с общим объемом более 4149 миллиардов юаней по индексам CSI 300 и ChiNext ETF, и средний чистый приток ETF CSI 300 недавно достиг полугодового рекорда.
Победа Демократической партии усиливает среднесрочную тенденцию к слабому доллару
Помимо краткосрочных колебаний на рынке, более важно обратить внимание на среднесрочную тенденцию. Исторический опыт показывает, что после победы Демократической партии на промежуточных выборах доллар, как правило, имеет тенденцию к относительному ослаблению; после победы Республиканской партии доллар, как правило, имеет тенденцию к укреплению. Результаты последних выборов, связанных с правлением или кандидатурой Трампа, также подтверждают эту закономерность.
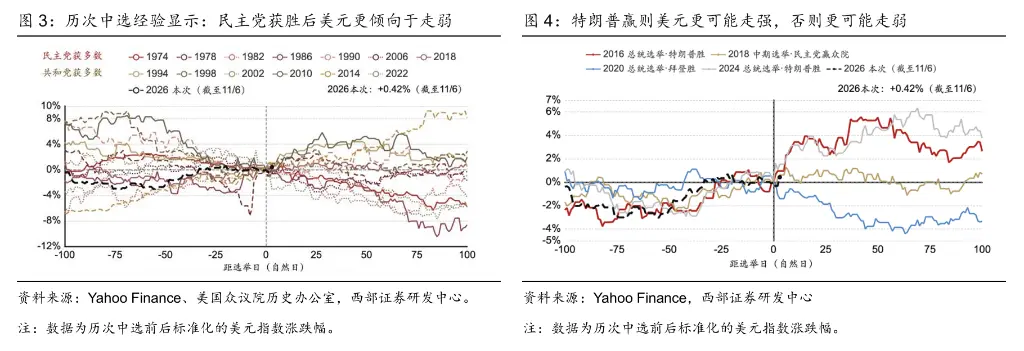
Логика также поддерживает это. Основные темы, поддерживающие победу Демократической партии — прекращение конфликта между США и Ираном, замедление строительства AIDC — все это является факторами, способствующими снижению доллара, и в последнее время цены на нефть уже начали отражать ожидания геополитического охлаждения. В то же время Демократическая партия более склонна увеличивать расходы в области здравоохранения, образования и других социальных благ, что дополнительно увеличит финансовое давление и вызовет беспокойство рынка о финансовой устойчивости США.
Временные точки, такие как срок временного финансирования 11 декабря и ожидаемая проблема потолка государственного долга в первом квартале 2027 года, заслуживают особого внимания. Проблема потолка долга, скорее всего, в конечном итоге будет решена, но процесс противостояния между двумя партиями может создать "слабый доллар" торговое окно.
Замедление строительства AIDC: на поверхности это выборы, в глубине — налоги
Ожидания замедления строительства центров обработки данных AI в этом раунде, недовольство населения — это лишь видимость, более глубокие противоречия заключаются в дисбалансе структуры распределения финансовых интересов.
Доля прибыли американских компаний до налогообложения в ВВП достигла исторического максимума, однако доходы от корпоративного налога быстро упали с предыдущего пика до примерно 380 миллиардов долларов, что значительно ниже прогнозируемого пути Бюро бюджета Конгресса (CBO) в начале года. Инвестиции в центры обработки данных могут воспользоваться политикой единовременного вычета до налогообложения, что является одной из важных причин этого разрыва — чем больше компании тратят в текущем периоде, тем меньше налогооблагаемая прибыль, и фактические налоговые поступления правительства оказываются под давлением. Иными словами, выгоды от строительства инфраструктуры AI получают крупные технологические компании, в то время как социальные затраты и налоговые потери несут население и правительство.
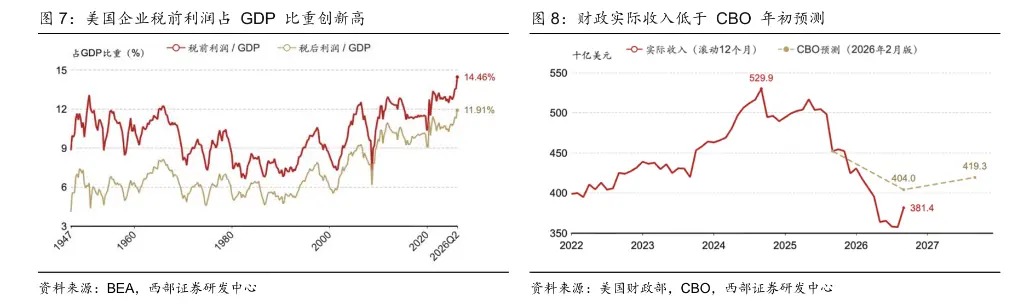
Демократическая партия использует промежуточные выборы как тему, чтобы завершить перераспределение интересов, а не прекратить само строительство AI. В краткосрочной перспективе это изменение, скорее всего, создаст ритмические нарушения в темпе строительства центров обработки данных. Эта тенденция уже начинает проявляться: доля ограничительных законопроектов, связанных с центрами обработки данных, в 2026 году значительно возросла. В дальнейшем есть три ключевых наблюдательных момента: отчет ERCOT, опубликованный 10 декабря 2026 года, законодательные тенденции после открытия сессии Государственного собрания 12 января 2027 года и административные меры нового губернатора, вступающего в должность 19 января.
Китай и США в AI открывают окно нарратива "восток восходит, запад заходит"
Сомнения в замедлении AI за границей объективно предоставляют возможность для отечественного AI пересказать нарратив "восток восходит, запад заходит", основное различие заключается в давлении капитальных затрат и затратах на финансирование.
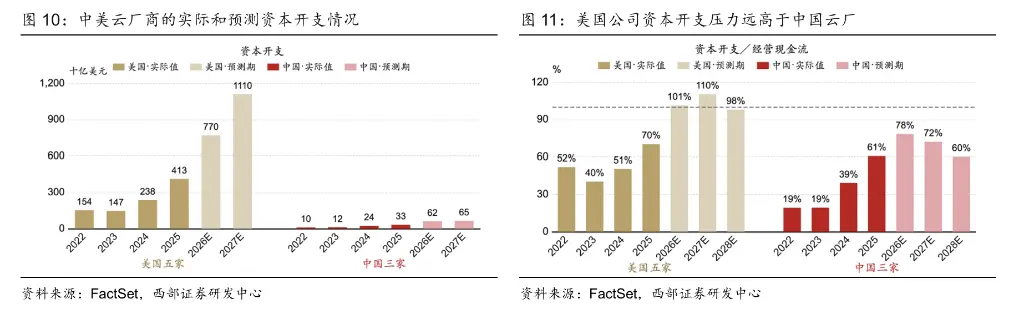
С точки зрения капитальных затрат абсолютная база крупных отечественных компаний значительно ниже, чем у зарубежных облачных компаний, давление на замедление относительно меньше. Данные показывают, что в 2026 году капитальные затраты американских облачных компаний в целом превышают операционный денежный поток, а в 2027 году ожидается дальнейшее ухудшение ситуации; в то время как в 2027 году ожидается улучшение ситуации у отечественных облачных компаний.
С точки зрения затрат на финансирование разрыв между китайскими и американскими облачными компаниями особенно велик. Ведущие облачные компании в стране в основном финансируются в юанях, что значительно снижает затраты — например, Alibaba на март 2026 года имеет средневзвешенные процентные ставки по краткосрочным и долгосрочным банковским займам в юанях всего 1,5% и 2,5% соответственно. В то же время за границей высокие процентные ставки по долларовым облигациям стали важным ограничением для расширения AIDC: новые облигации Oracle, выпущенные в ноябре 2026 года, имеют купонную ставку до 7% - 8,65%, а обычные облигации CoreWeave находятся в диапазоне 8,5% - 9,75%.
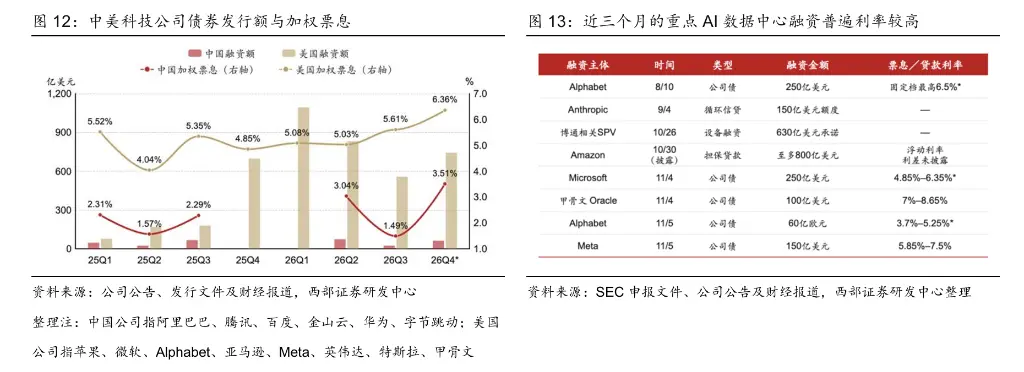
Эта структурная разница делает цепочку поставок AI в стране более устойчивой к рискам, а ожидания роста более стабильными.
Окно стратегической конфигурации: сохраняем оптимизм по отношению к интернет-сектору Гонконга
Западная Ценные бумаги в своем отчете считает, что зарубежные входящие риски, нарушая глобальные предпочтения к риску, также открывают окно нарратива для "обгона" отечественного производства, а временное ослабление доллара после выборов предоставляет стратегическую возможность для увеличения доли интернет-сектора Гонконга.
Отчет сосредоточен на трех основных направлениях:
Недвижимость и потребление: если зарубежная ликвидность достигнет точки поворота и внешняя среда улучшится, ряд внутренних финансовых политик может ускорить реализацию, поддерживая цены на жилье и восстанавливая баланс активов домохозяйств. Отчет считает, что в этом случае некоторые акции недвижимости могут иметь потенциал восстановления в два раза или более, а потребительский сектор может перейти к "бычьему рынку основных активов потребления".
Интернет-сектор Гонконга: если за границей произойдет ликвидный шок, акции Гонконга могут значительно скорректироваться; если зарубежная ликвидность достигнет точки поворота, акции Гонконга могут ожидать переоценки — после начала QE ФРС в марте 2020 года акции Гонконга выросли более чем на 170%. Поддерживаемая контролем, отечественная цепочка вычислительных мощностей также может одновременно восстановиться.
Золото и цветные металлы: если зарубежный ликвидный шок реализуется, золото и цветные металлы будут находиться под давлением; если появится точка поворота ликвидности, нарратив "суперцикла товаров" может вернуться.
Предупреждение о рисках и отказ от ответственности
Рынок несет риски, инвестиции требуют осторожности. Этот текст не является личной инвестиционной рекомендацией и не учитывает индивидуальные инвестиционные цели, финансовое состояние или потребности отдельных пользователей. Пользователи должны рассмотреть, соответствуют ли любые мнения, взгляды или выводы, изложенные в этом документе, их конкретным обстоятельствам. Инвестируя на основе этого, ответственность лежит на инвесторе.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





