








Q3 Криптофинансирование продолжает остывать, средства переходят к более поздним этапам и стратегическим раундам
 Ключевые тезисы


 Данные RootData показывают, что в третьем квартале 2026 года на первичном крипторынке было зафиксировано 199 сделок по финансированию на общую сумму 4,46 миллиарда долларов, количество сделок снизилось на протяжении четырех кварталов подряд, а сумма по сравнению с прошлым годом уменьшилась на 74%; средства явно переместились в стратегические раунды на поздних стадиях и в «финансовые каналы», которые могут взимать плату и иметь лицензии.
Обзор
В третьем квартале 2026 года биткойн вырос примерно на 43%, но первичный рынок криптовалют продолжает охлаждаться. RootData зафиксировала 199 сделок по финансированию, общая сумма раскрытых инвестиций составила 4,46 миллиарда долларов; количество сделок снижается уже четыре квартала подряд. Однако рынок не остановился, направления движения капитала и источники финансирования претерпели значительные изменения.
Активность венчурного капитала значительно снизилась. Количество сделок сократилось на 5% по сравнению с предыдущим кварталом, а раскрытая сумма уменьшилась на 24%.
Капитал в основном направляется на поздние и стратегические раунды. Стратегические раунды и раунды частного размещения составили около 1,75 миллиарда долларов, в то время как ранние раунды составили лишь около 730 миллионов долларов. Исключив дополнительные размещения акций публичных компаний, IPO / de-SPAC, слияния и поглощения, публичные продажи токенов, OTC и долговое финансирование, в этом квартале было 144 сделки по акционерному финансированию, общая сумма раскрытых инвестиций составила около 3,38 миллиарда долларов, что на 12% больше по сравнению с предыдущим кварталом и на 35% больше по сравнению с прошлым годом; количество сделок сократилось на 14% по сравнению с предыдущим кварталом и на 36% по сравнению с прошлым годом. Общая сумма по сравнению с прошлым годом снизилась на 74%, что в основном связано с высоким базовым уровнем дополнительных размещений акций и IPO в третьем квартале 2025 года.
Медиана выросла, но крупные сделки сократились. Медиана раскрытых сумм выросла с 6 миллионов долларов до 8 миллионов долларов; количество сделок свыше 100 миллионов долларов сократилось с 17 до 13, доля десяти крупнейших сделок уменьшилась с 62% до 57%. Наиболее заметно сократилось количество раскрытых мелких сделок на сумму менее 5 миллионов долларов.
Деньги в основном направляются в централизованные финансовые компании, такие как биржи и брокеры. CeFi зафиксировала 31 сделку, получив 32% раскрытой суммы; DeFi — 51 сделка, наибольшее количество, но получила лишь 8%.
Объем сделок, в которых участвует только крипто-родной капитал, сократился почти на 60%. Раскрытая сумма таких сделок снизилась с 2,57 миллиарда долларов до 1,05 миллиарда долларов; сделки с участием традиционного финансового или универсального капитала составили 39% и увеличились до 45%.
Следующий раунд финансирования выглядит пессимистично. В этом квартале только 3 новых крипто-рисковых фонда завершили сбор средств, общая сумма составила около 1,3 миллиарда долларов, что является наименьшим количеством новых фондов с третьего квартала 2019 года.
1. Цена на криптовалюту растет, но первичный рынок охлаждается
В этом квартале RootData зафиксировала 199 сделок по финансированию, из которых 116 раскрыли суммы, общая сумма составила 4,46 миллиарда долларов. Количество сделок на 5% меньше, чем во втором квартале, сумма на 24% меньше; по сравнению с годом ранее сумма уменьшилась на 74%.
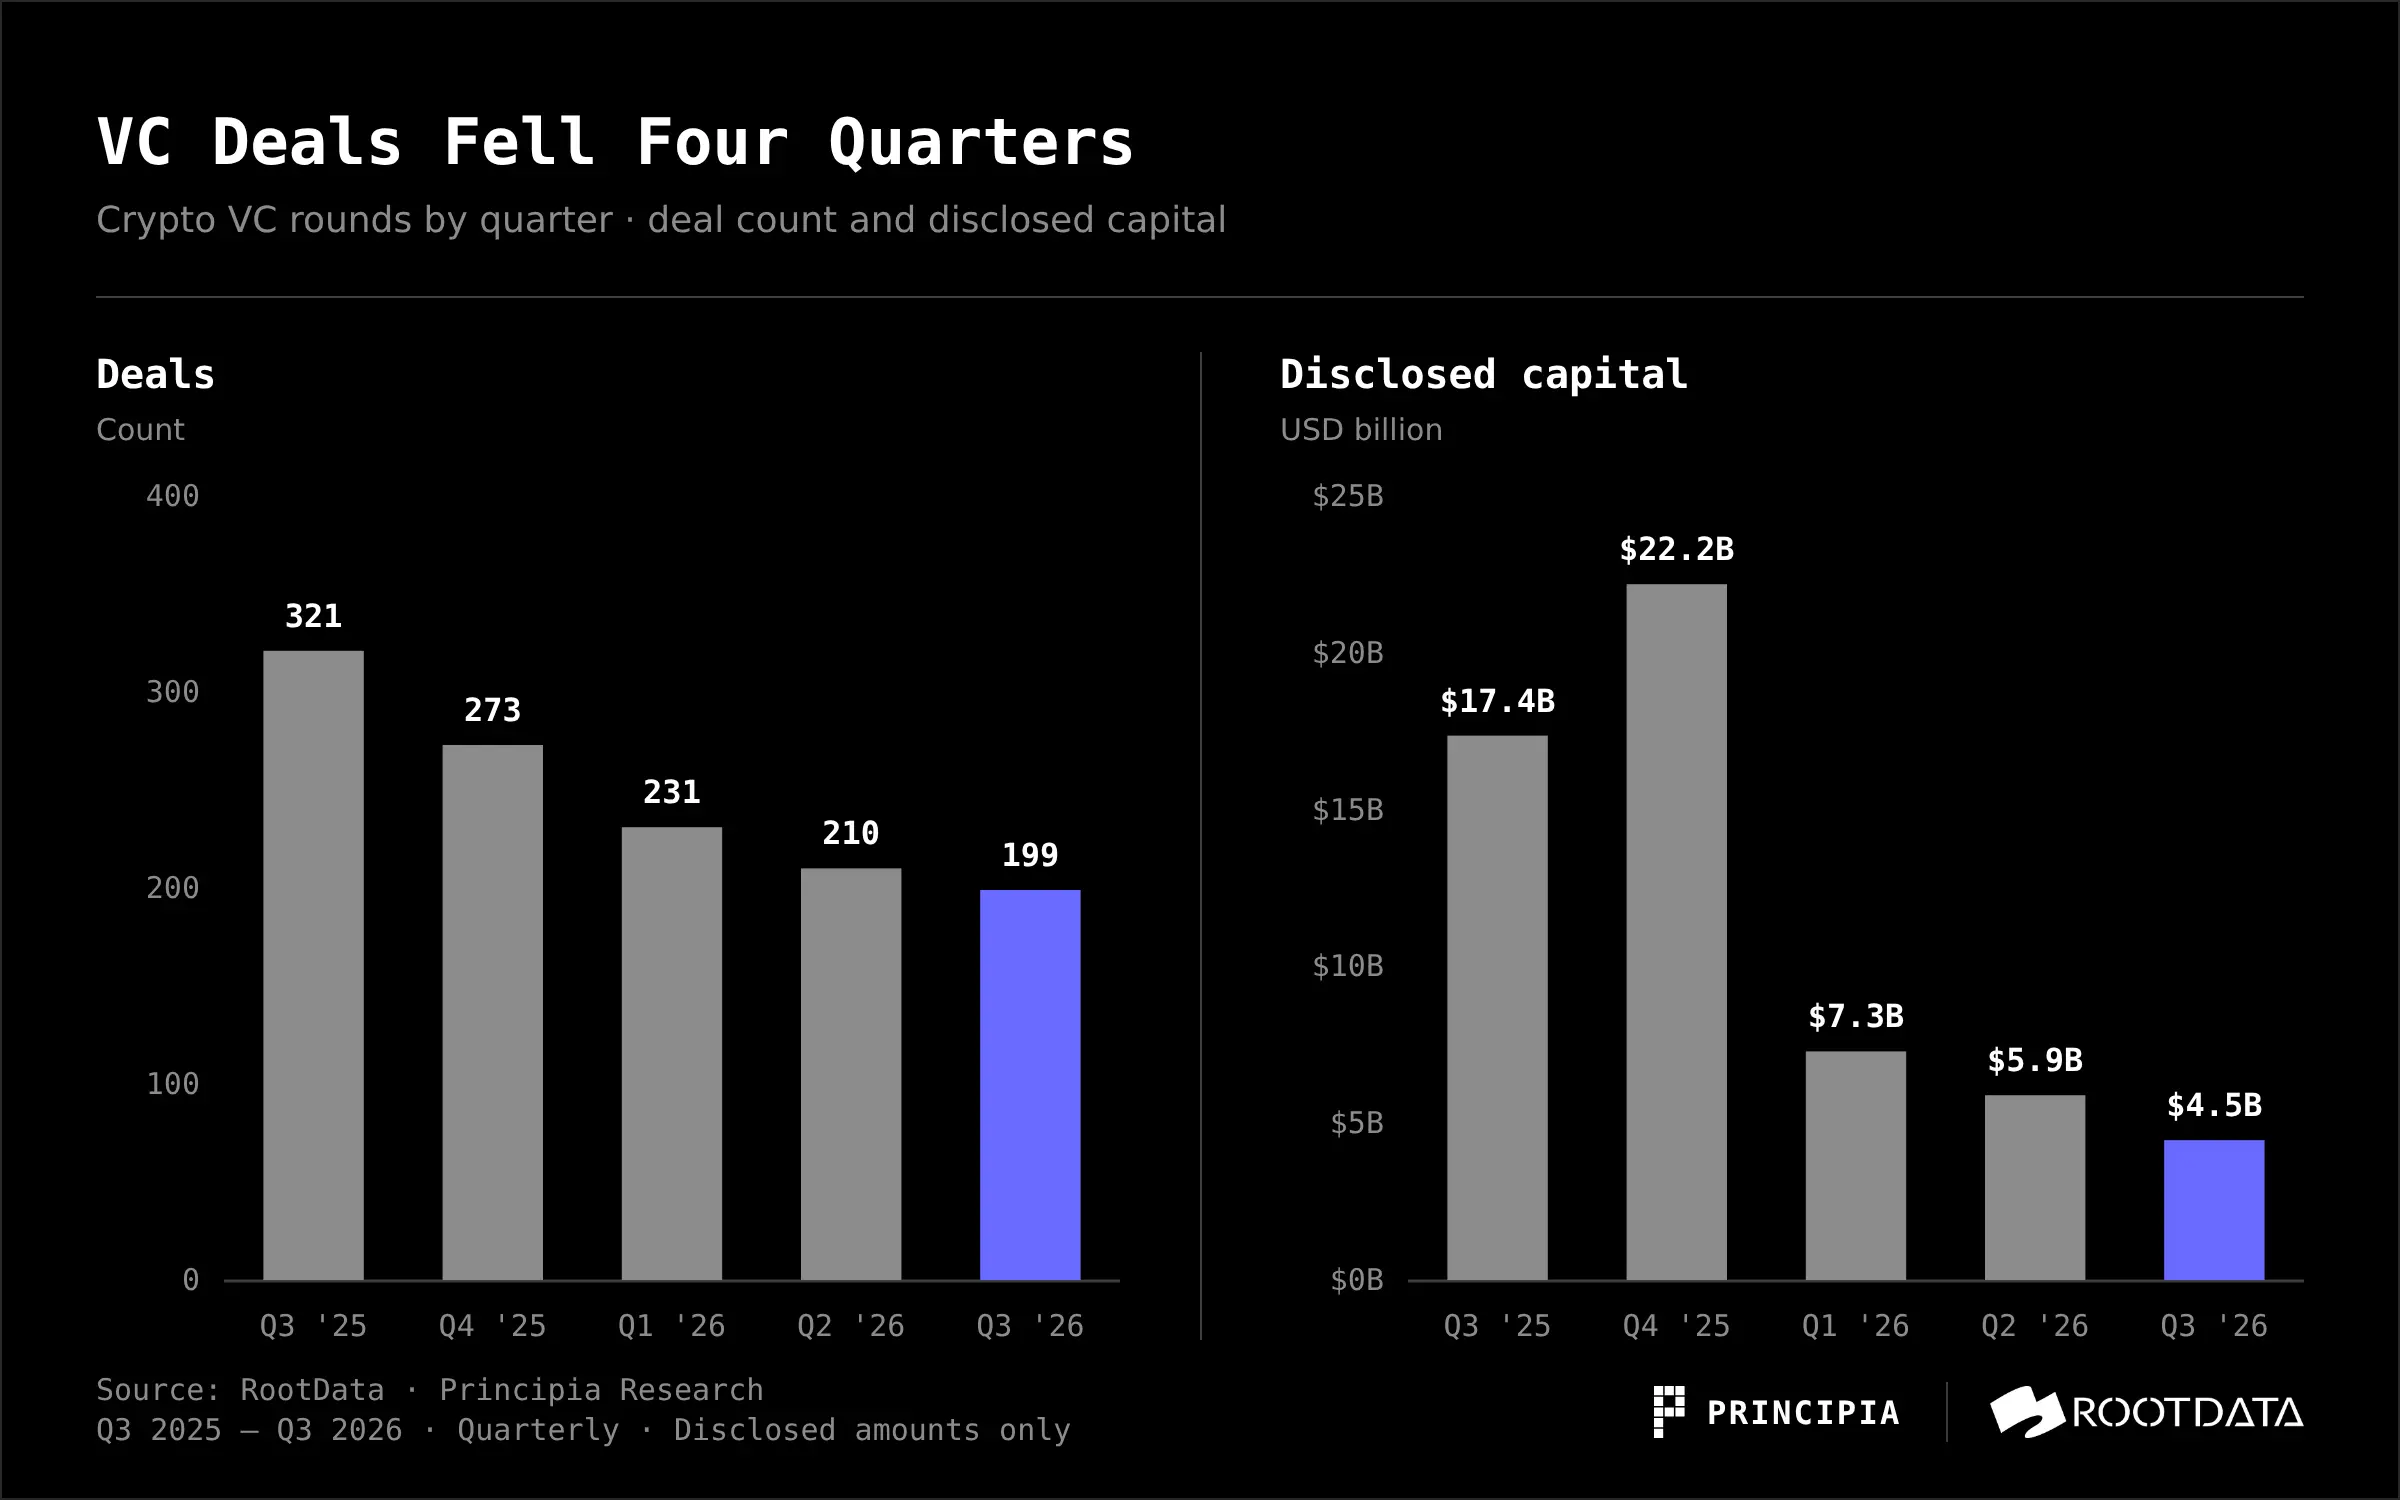
В базовом уровне третьего квартала 2025 года было много дополнительных размещений акций и IPO: Strategy около 2,52 миллиарда долларов, Forward Industries около 1,65 миллиарда долларов, Galaxy около 1,40 миллиарда долларов, Bullish IPO около 1,11 миллиарда долларов. После оттока финансирования "крипто-акций" произошло резкое снижение на 74% по сравнению с прошлым годом. Четвертый квартал с 22,19 миллиарда долларов также похож, почти половина из которых пришла от одной сделки Dunamu на 10,3 миллиарда долларов.
Если рассматривать только акционерное финансирование, выводы противоположны. Исключив дополнительные размещения акций (Post-IPO), IPO / de-SPAC, слияния и поглощения (M&A), публичные продажи токенов, OTC, долговое финансирование и сообщество, а также исключив сделки свыше 100 миллионов долларов, которые были проверены и относятся к передаче старых акций, предпродажам токенов, финансированию публичных компаний или долговым сделкам, в этом квартале было 144 сделки по акционерному финансированию, общая сумма раскрытых инвестиций составила около 3,38 миллиарда долларов, что выше примерно 3,02 миллиарда долларов (168 сделок) во втором квартале и около 2,50 миллиарда долларов (226 сделок) в третьем квартале 2025 года, то есть сумма увеличилась на 12% по сравнению с предыдущим кварталом и на 35% по сравнению с прошлым годом, количество сделок сократилось на 14% по сравнению с предыдущим кварталом и на 36% по сравнению с прошлым годом. Сделок меньше, но каждая из них больше.
Более важно отметить расхождение между ценой криптовалюты и финансированием. Биткойн вырос с примерно 58,6 тысячи долларов в начале июля до примерно 83,6 тысячи долларов в начале октября, увеличившись на 43%, но первичный рынок не отреагировал на это. Мы считаем, что одной из важных причин является поглощение капитала AI: потребность в финансировании вычислительных мощностей и моделей AI огромна, а ожидания роста на рынке также выше; при ограниченных лимитах распределения LP часть капитала, изначально направленного на крипто-стартапы, начинает переходить в AI. Действия ведущих крипто-родных учреждений также подтверждают это: 8 июля Paradigm объявила о завершении сбора средств на 1,2 миллиарда долларов для своего четвертого фонда, диапазон инвестиций расширился от криптовалют до AI, робототехники и других передовых технологий, при этом было заявлено, что инвестиции в криптовалюту продолжатся; основатель IOSG, Jocy Lin, создал IOSF Ventures, сосредоточенный на AI; 22 октября a16z Crypto была переименована в a16z Frontier, новый фонд расширил свои инвестиции до AI, автономных машин и других передовых технологий, продолжая инвестировать в криптовалюту.
Колебания в квартале в основном связаны с несколькими крупными сделками. В июле было наиболее активно, 2,37 миллиарда долларов, 72 сделки, Crypto.com, Ionic Digital, Securitize получили по 400 миллионов долларов. В августе было холоднее всего, 720 миллионов долларов, 63 сделки. В сентябре объем снова вырос до 1,37 миллиарда долларов, 64 сделки, в основном благодаря сделке Polymarket на 300 миллионов долларов и Félix на 200 миллионов долларов.
2. Направление капитала в поздние и стратегические раунды
В этом квартале почти 40% капитала было направлено на стратегические и частные раунды, около 1,75 миллиарда долларов. В ранних раундах было наибольшее количество сделок, но сумма составила лишь около одной шестой.
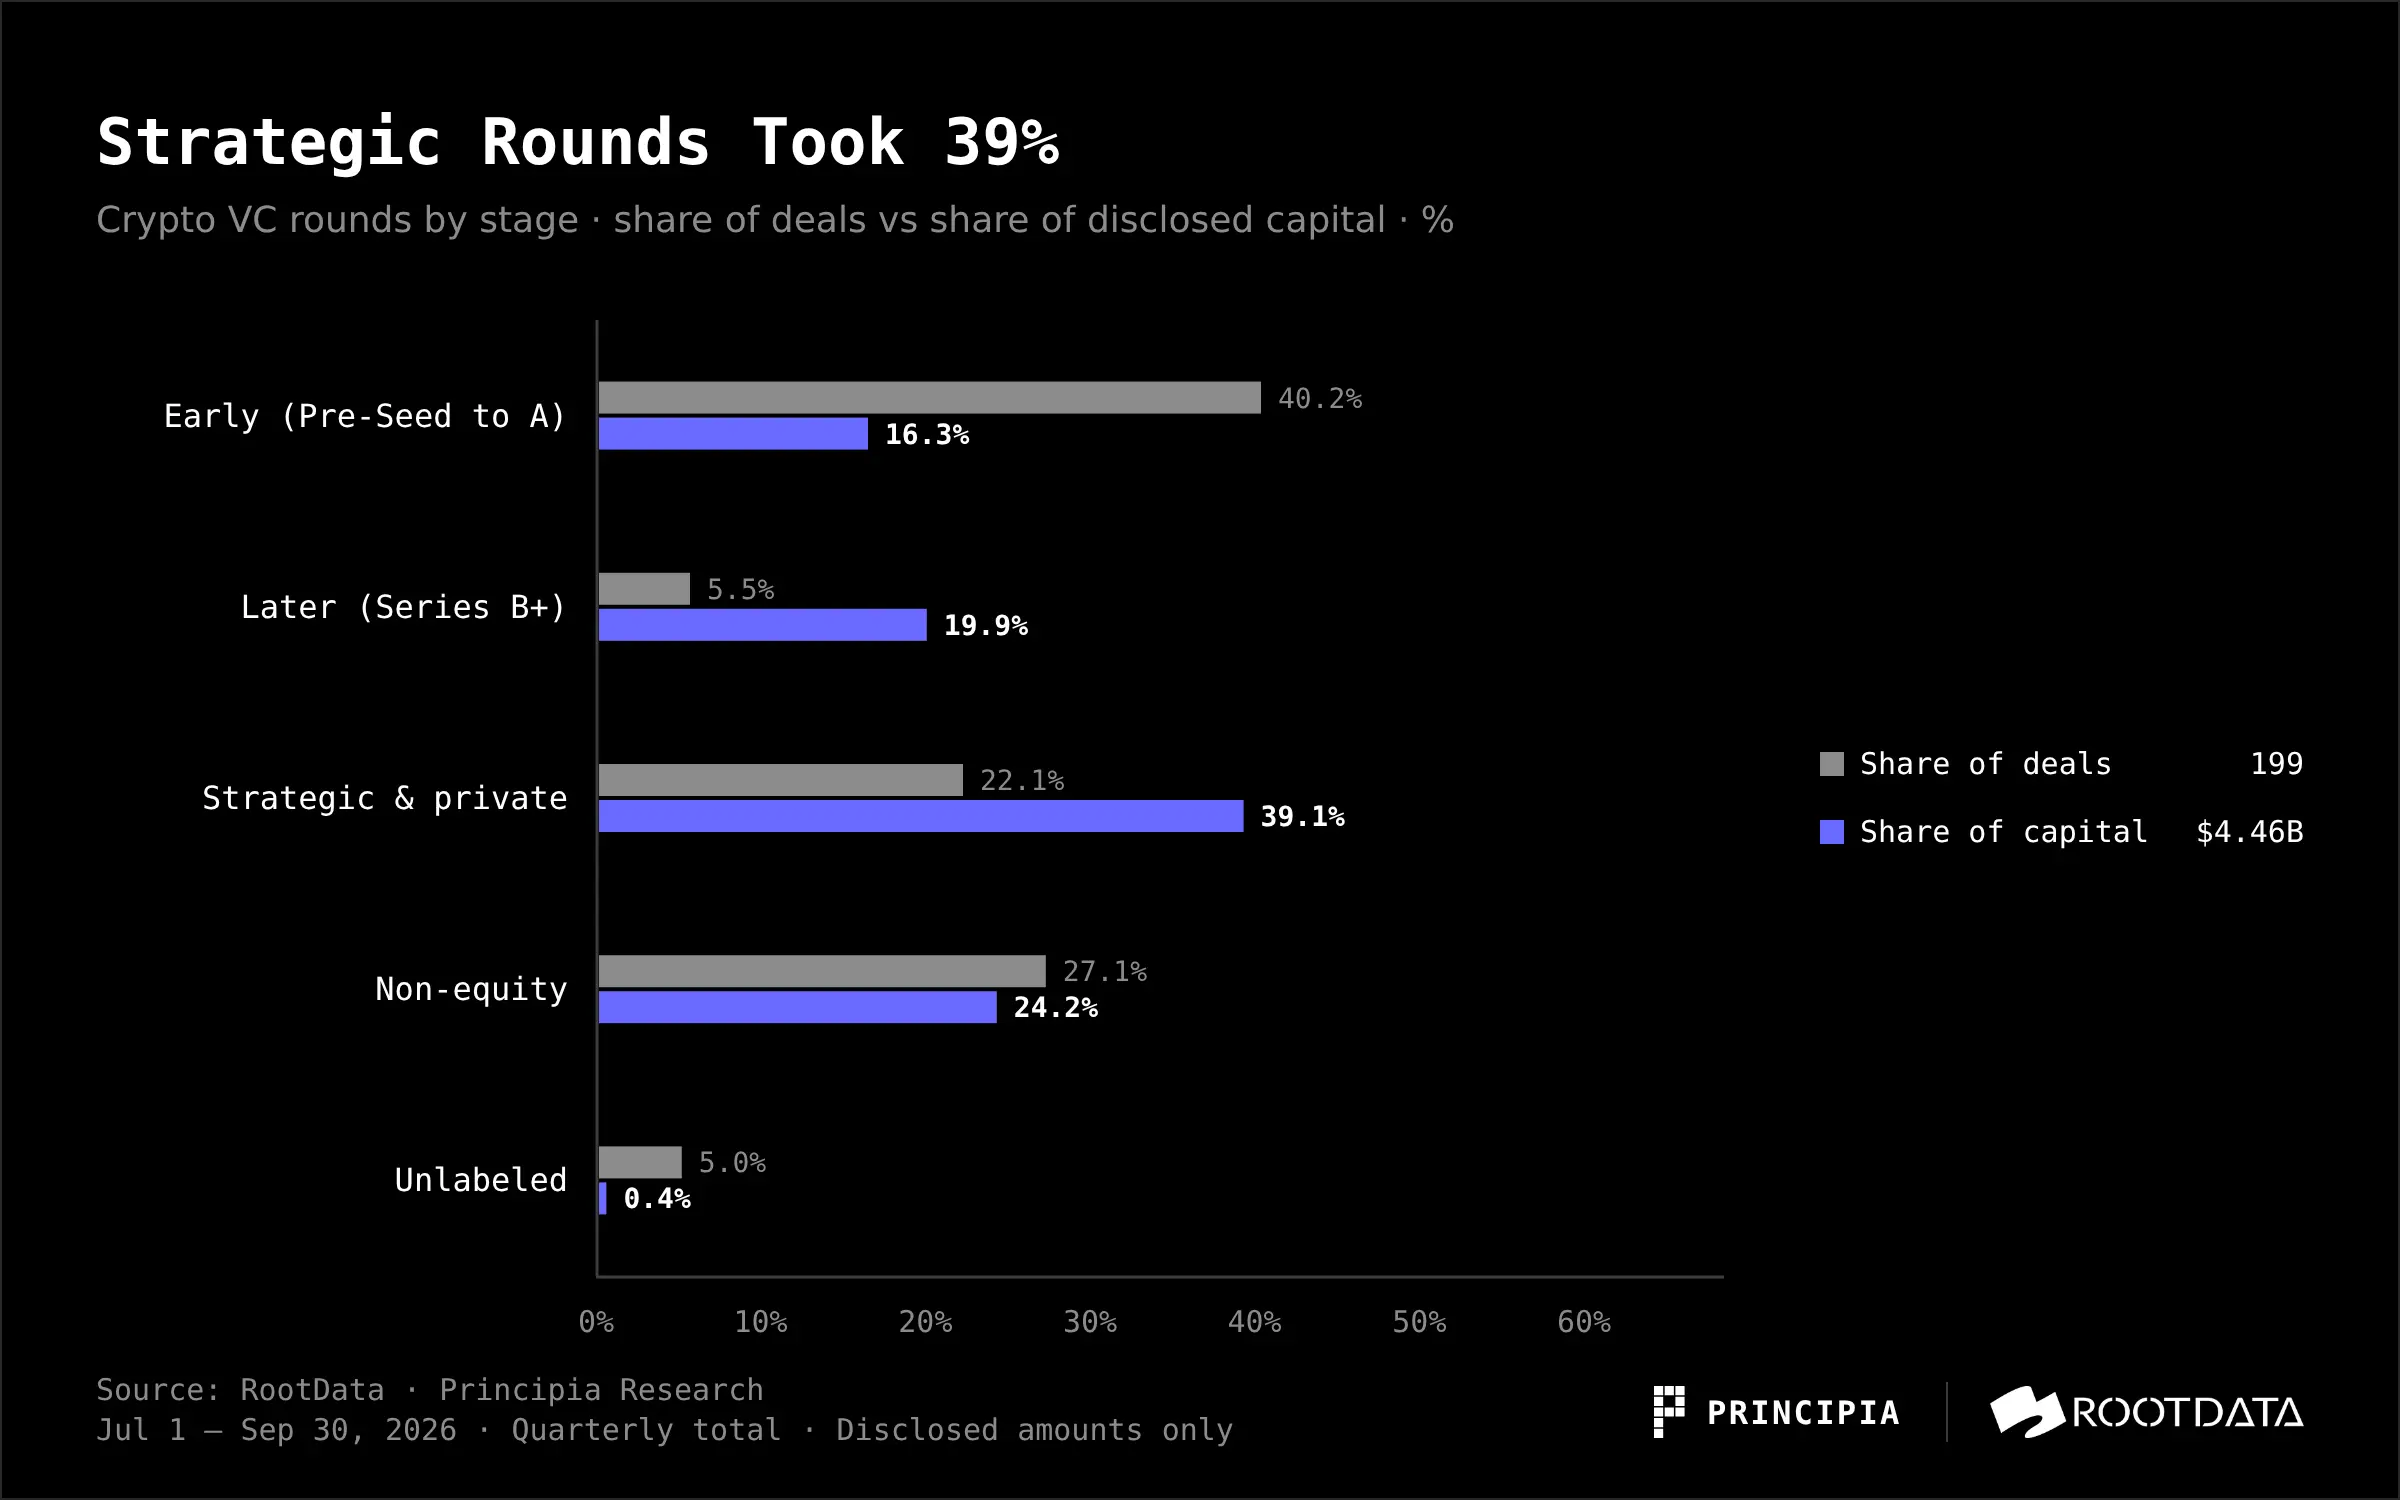
Ранние раунды по-прежнему наиболее активны, 80 сделок, что составляет 40% от всех сделок, но по сумме они лишь второстепенны: сделки вне ранних раундов получили около 84% раскрытой суммы.
По объему сделок, в диапазоне от 20 до 100 миллионов долларов (не включая 100 миллионов долларов) в этом квартале было 25 сделок, общая раскрытая сумма составила около 1,15 миллиарда долларов, что выше 19 сделок и около 0,77 миллиарда долларов во втором квартале. Однако в этом квартале в этом диапазоне было 7 сделок, относящихся к OTC, долговому финансированию, дополнительным размещениям акций или слияниям; если рассматривать только акционерное финансирование, в среднем было 18 сделок на сумму около 0,87 миллиарда долларов, количество сделок осталось на уровне второго квартала (18 сделок, около 0,73 миллиарда долларов), сумма увеличилась примерно на 19%, но все еще ниже, чем в третьем квартале 2025 года (31 сделка, около 1,03 миллиарда долларов).
Это не только отражает снижение склонности к риску, но и связано с изменением источников финансирования: некоторые крипто-родные инвестиционные учреждения прекратили новые инвестиции, ликвидировались или переключились на AI. В декабре 2025 года Shima Capital была подана в суд SEC, после чего, как сообщается, основатель объявил о своей отставке в внутреннем письме к проектам, в которые они инвестировали, и о порядке ликвидации фонда. В июне 2026 года инвестиционная программа AGV, принадлежащая Arbitrum DAO, предложила прекратить новые инвестиции и управлять только существующим портфелем, предложение было одобрено в начале июля, около 143,7 миллиона ARB будет возвращено в DAO в несколько этапов. В октябре Deus X Capital прекратила свою деятельность и будет официально ликвидирована 31 января 2027 года, CEO Тим Грант стал CEO AI-компании TensorX. В конце месяца Verda Ventures, сосредоточенная на инфраструктуре стабильных монет, прекратила инвестиции в новые проекты из-за того, что основатель присоединился к Tether, и теперь обслуживает только существующий портфель.
В то же время традиционные финансовые и стратегические капиталы занимают эту нишу. Citadel Securities инвестировала 400 миллионов долларов в Crypto.com с оценкой 20 миллиардов долларов; Nasdaq Ventures, принадлежащая Nasdaq, согласилась инвестировать 100 миллионов долларов в материнскую компанию Kraken Payward, согласно отчету Bloomberg, оценка составила около 21 миллиарда долларов. 1789 Capital возглавила раунд финансирования Polymarket на сумму около 1 миллиарда долларов, вложив около 300 миллионов долларов, оценка составила 21 миллиард долларов. Tiger Global возглавила раунд B Augustus на 180 миллионов долларов; SBI Holdings возглавила раунд C EDX Markets на 76 миллионов долларов и раунд C Gauntlet на 125 миллионов долларов. Эти средства направляются на лицензии, клиринг и торговые входы, что более определенно и соответствует требованиям, а не на новые нарративы.
3. Сектор: капитал направляется на "финансовые каналы"
Согласно основным меткам RootData, CeFi в этом квартале зафиксировала 31 сделку, получив 1,44 миллиарда долларов, что составляет 32% раскрытой суммы, занимая первое место. DeFi — 51 сделка, наибольшее количество, но получила лишь 0,37 миллиарда долларов, что составляет 8%.
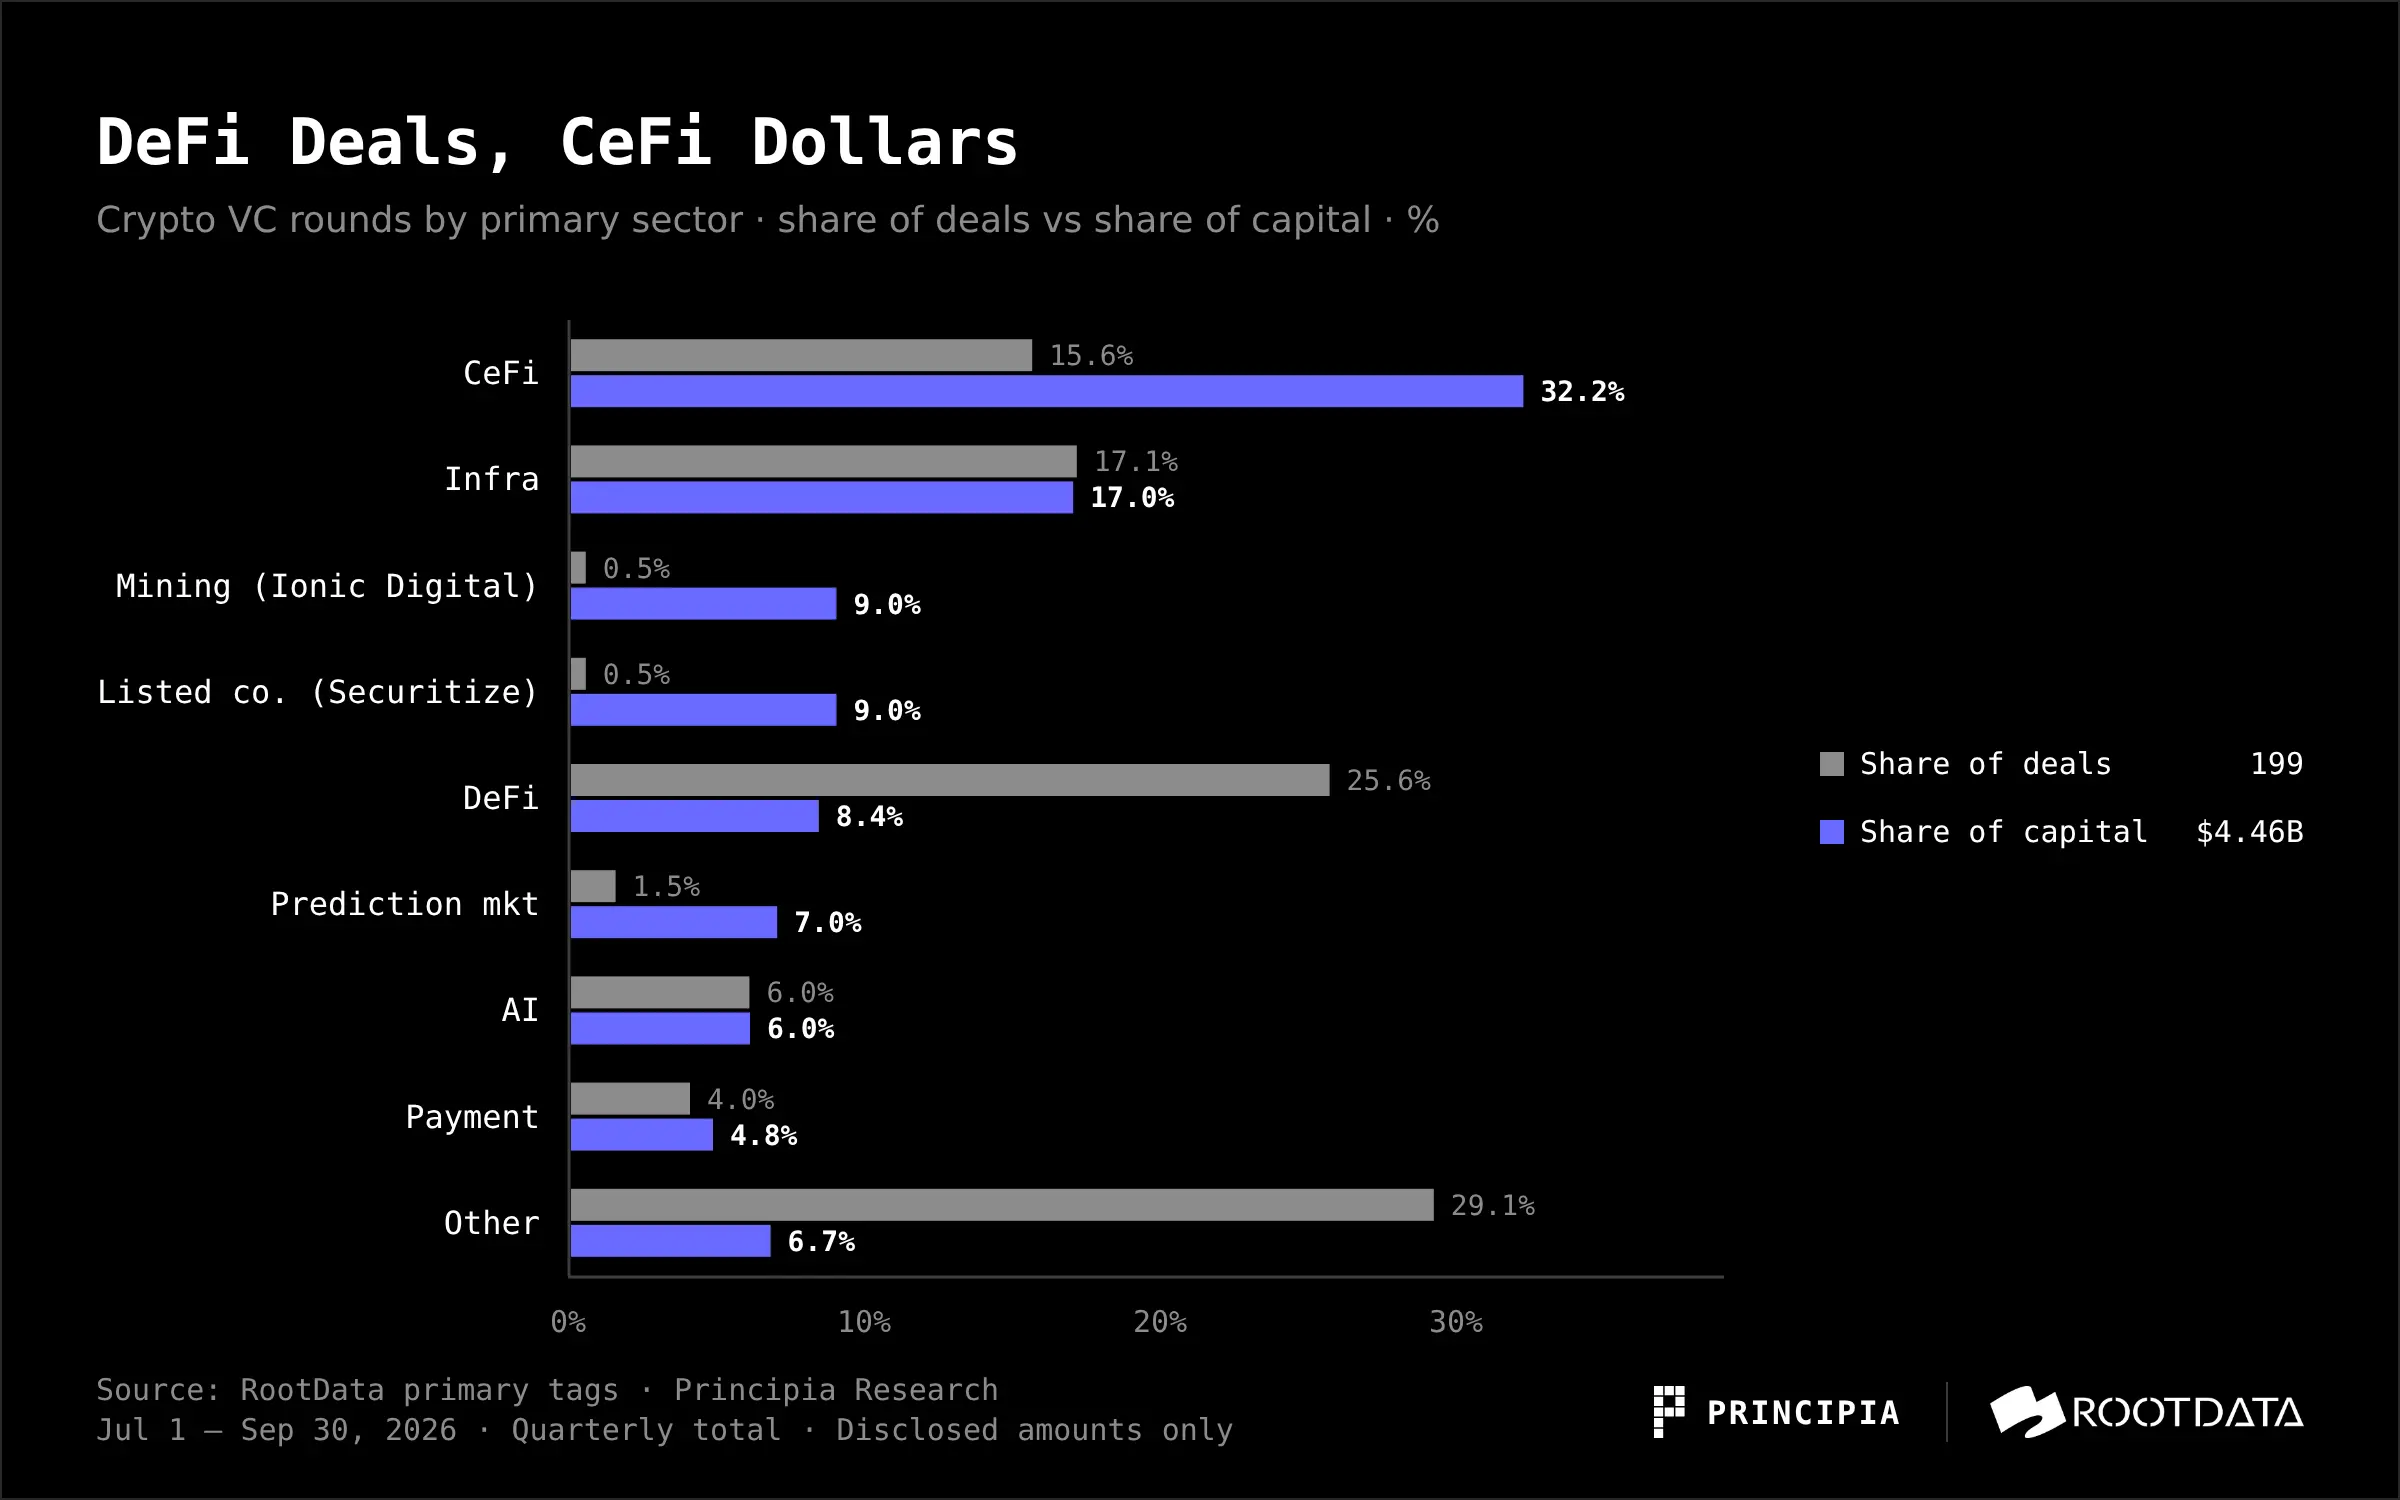
Крупные сделки CeFi в основном связаны с торговлей, брокерскими услугами и клирингом: Crypto.com, Kraken, Augustus, Alpaca, EDX Markets. Infra занимает второе место, 34 сделки, 0,76 миллиарда долларов, представляют Ripple (Ripple Prime 275 миллионов долларов необеспеченные облигации), Prime Intellect и Gauntlet. Также есть две сделки по 400 миллионов долларов, каждая из которых поддерживает одну метку: биткойн-майнинг Ionic Digital и Securitize, вышедшая на Нью-Йоркскую фондовую биржу через SPAC.
Суммы в DeFi низкие, отчасти из-за недостатка раскрытия: из 51 сделки только 25 раскрыли суммы. Но даже с учетом этого, DeFi явно ориентирована на мелкие, ранние и протокольные сделки. В потребительском сегменте почти пусто: в категории игр всего 3 сделки на сумму около 5,9 миллиона долларов.
4. Объем сделок, в которых участвует только крипто-родной капитал, сократился почти на 60%
Объем сделок, в которых участвует только крипто-родной капитал, в этом квартале составил раскрытую сумму с 2,57 миллиарда долларов до 1,05 миллиарда долларов, доля сократилась с 44% до 24%; сделки с участием традиционного финансового или универсального капитала составили 39% и увеличились до 45%.
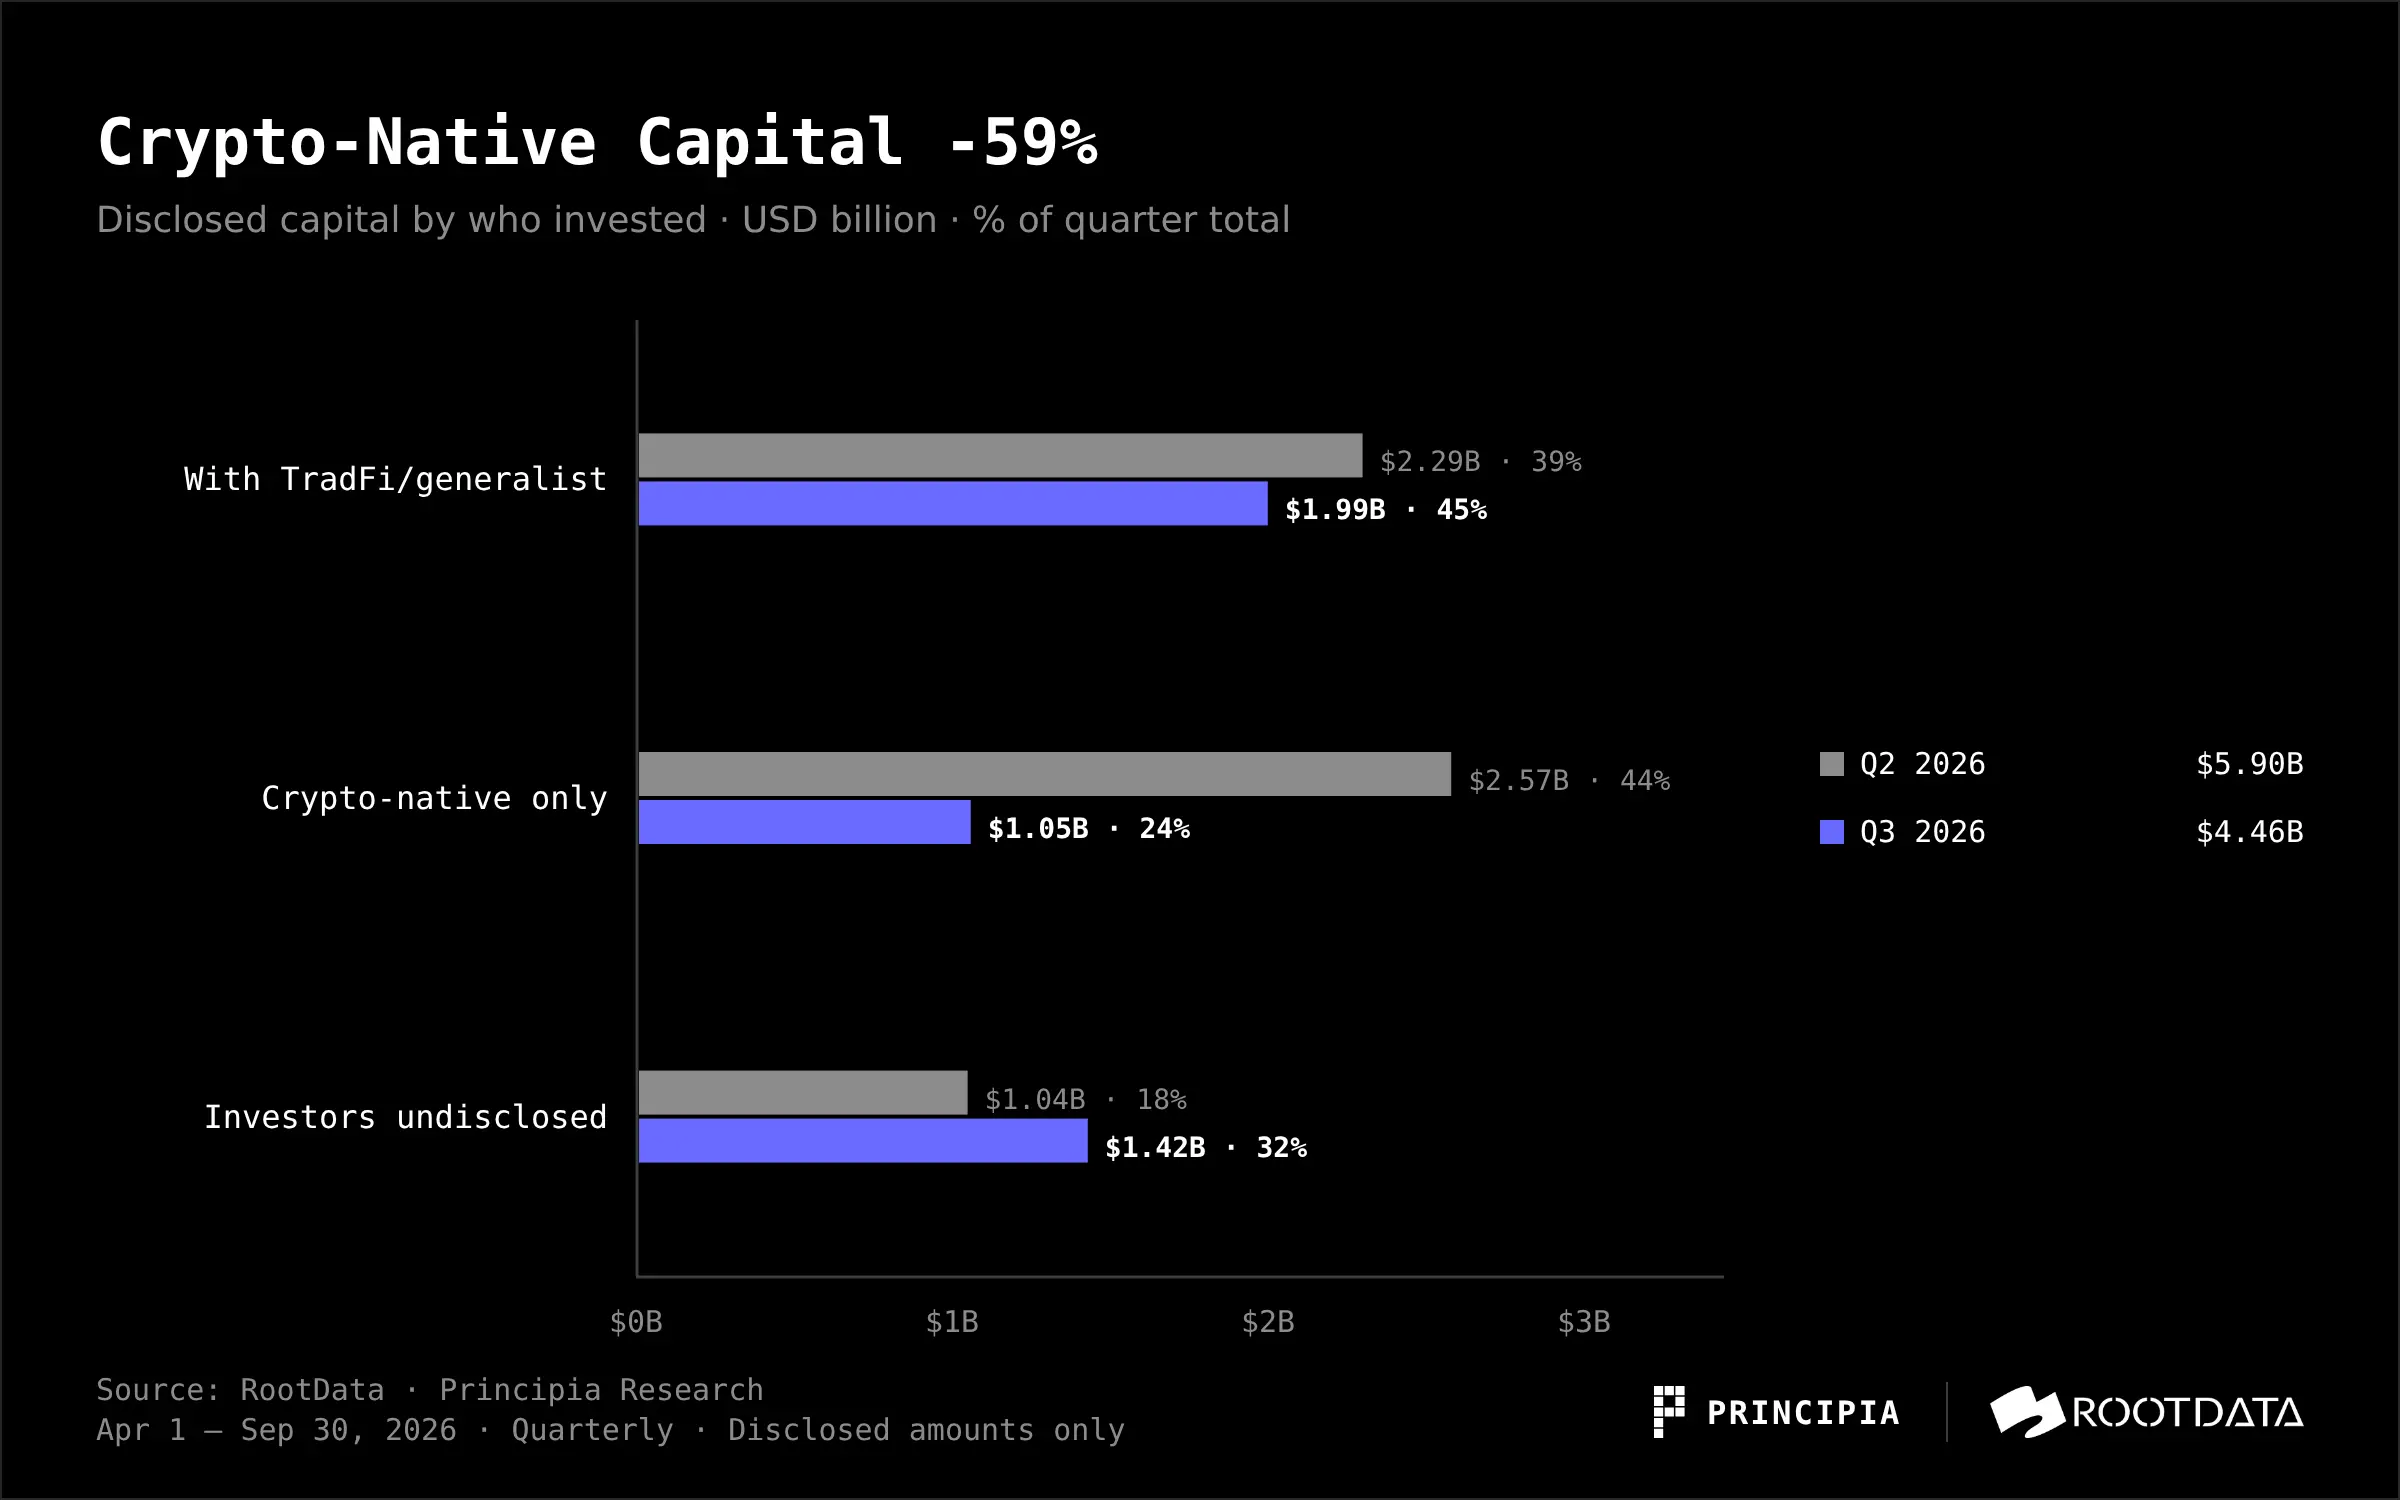
"Традиционные финансы или универсальный капитал" относятся к банкам, биржам и рыночной инфраструктуре, брокерам, управлению активами, технологическим гигантам, торговым компаниям, а также к универсальным и финтех VC. Крипто-капитал сокращается, а за крупнейшими сделками этого сезона стоят Citadel Securities, Nasdaq, 1789 Capital, Tiger Global, Peak XV, SBI, Intel Capital и ICONIQ.
По количеству появлений картина выглядит иначе. Наиболее активными являются YZi Labs и Coinbase Ventures, но обе компании в основном занимаются инкубацией и следованием за инвестициями, почти не ведут раунды.
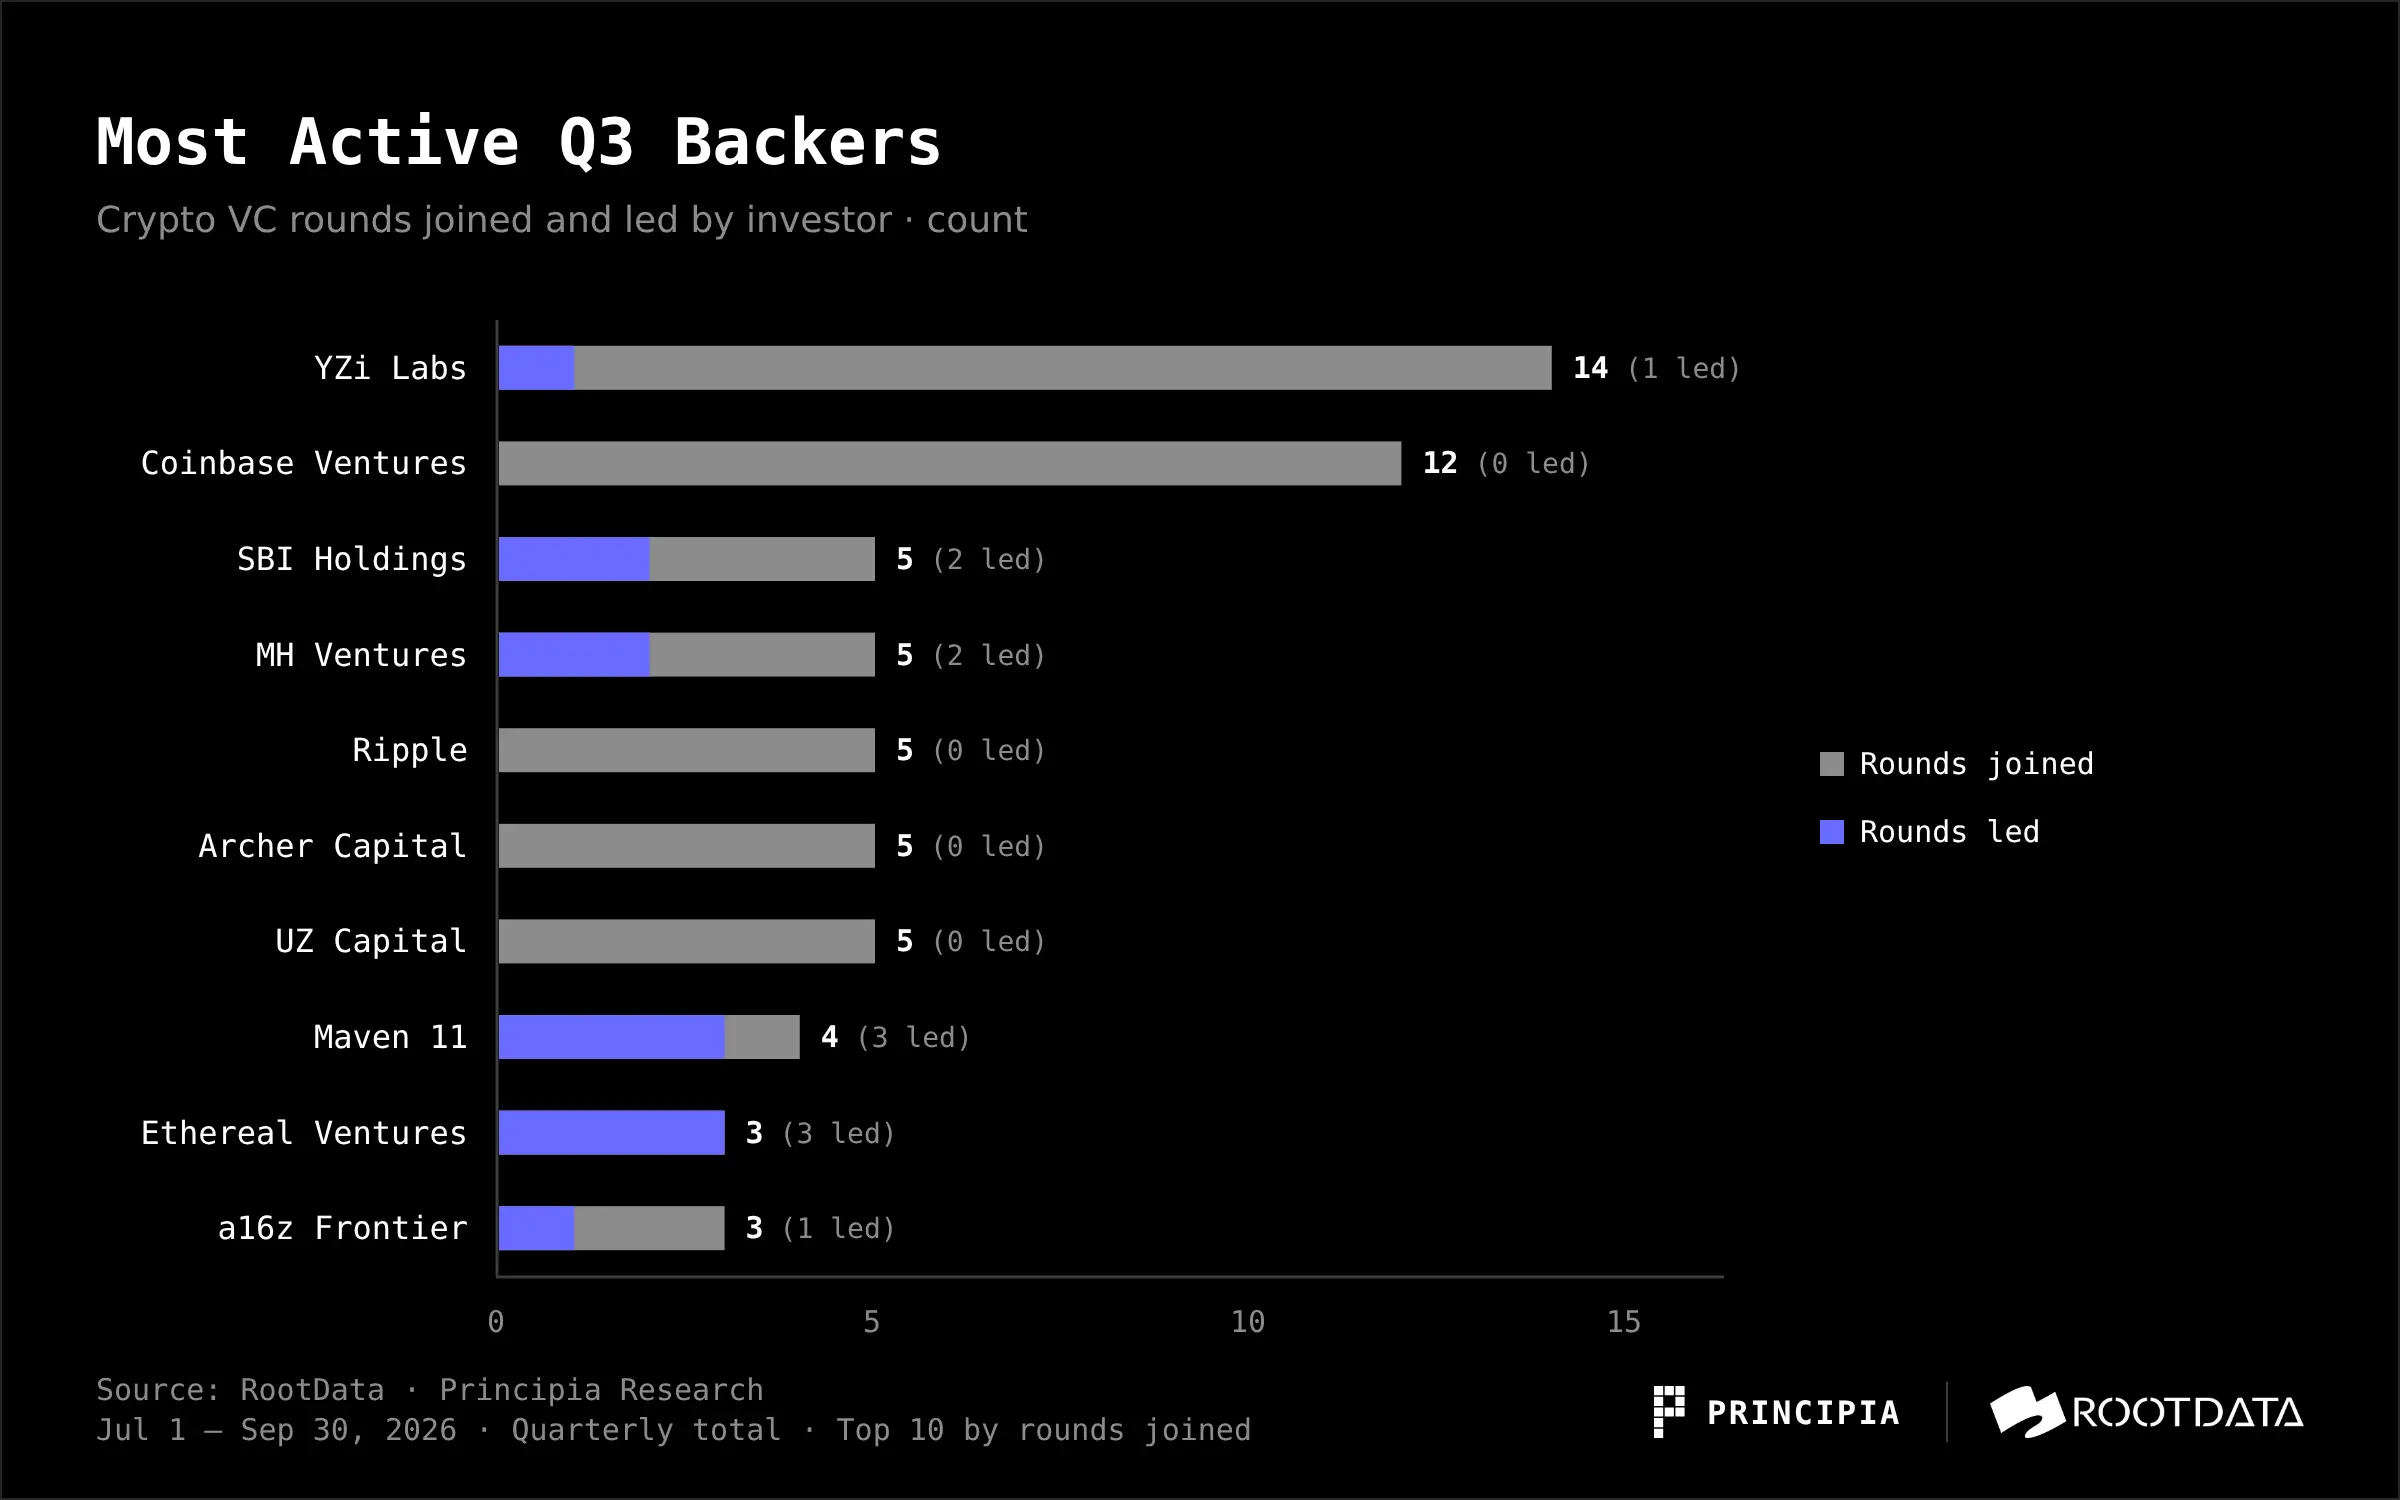
По сравнению со вторым кварталом, лидеры изменились. В втором квартале наиболее активными были Coinbase Ventures (13 раз), Animoca Brands (12 раз) и a16z Frontier (бывший a16z Crypto, 8 раз), Paradigm также возглавил 4 сделки. В этом сезоне больше прав на ценообразование передано вышеупомянутым традиционным финансовым учреждениям.
Пункт 5. Новые компании получают много сделок, старые компании получают большие деньги
Компании, основанные в 2021 году и ранее, в этом сезоне получили 51 сделку на сумму $2.30B, что составляет более половины раскрытой суммы. Новые компании, основанные после 2025 года, имеют наибольшее количество сделок — 67, но получили только $0.63B.
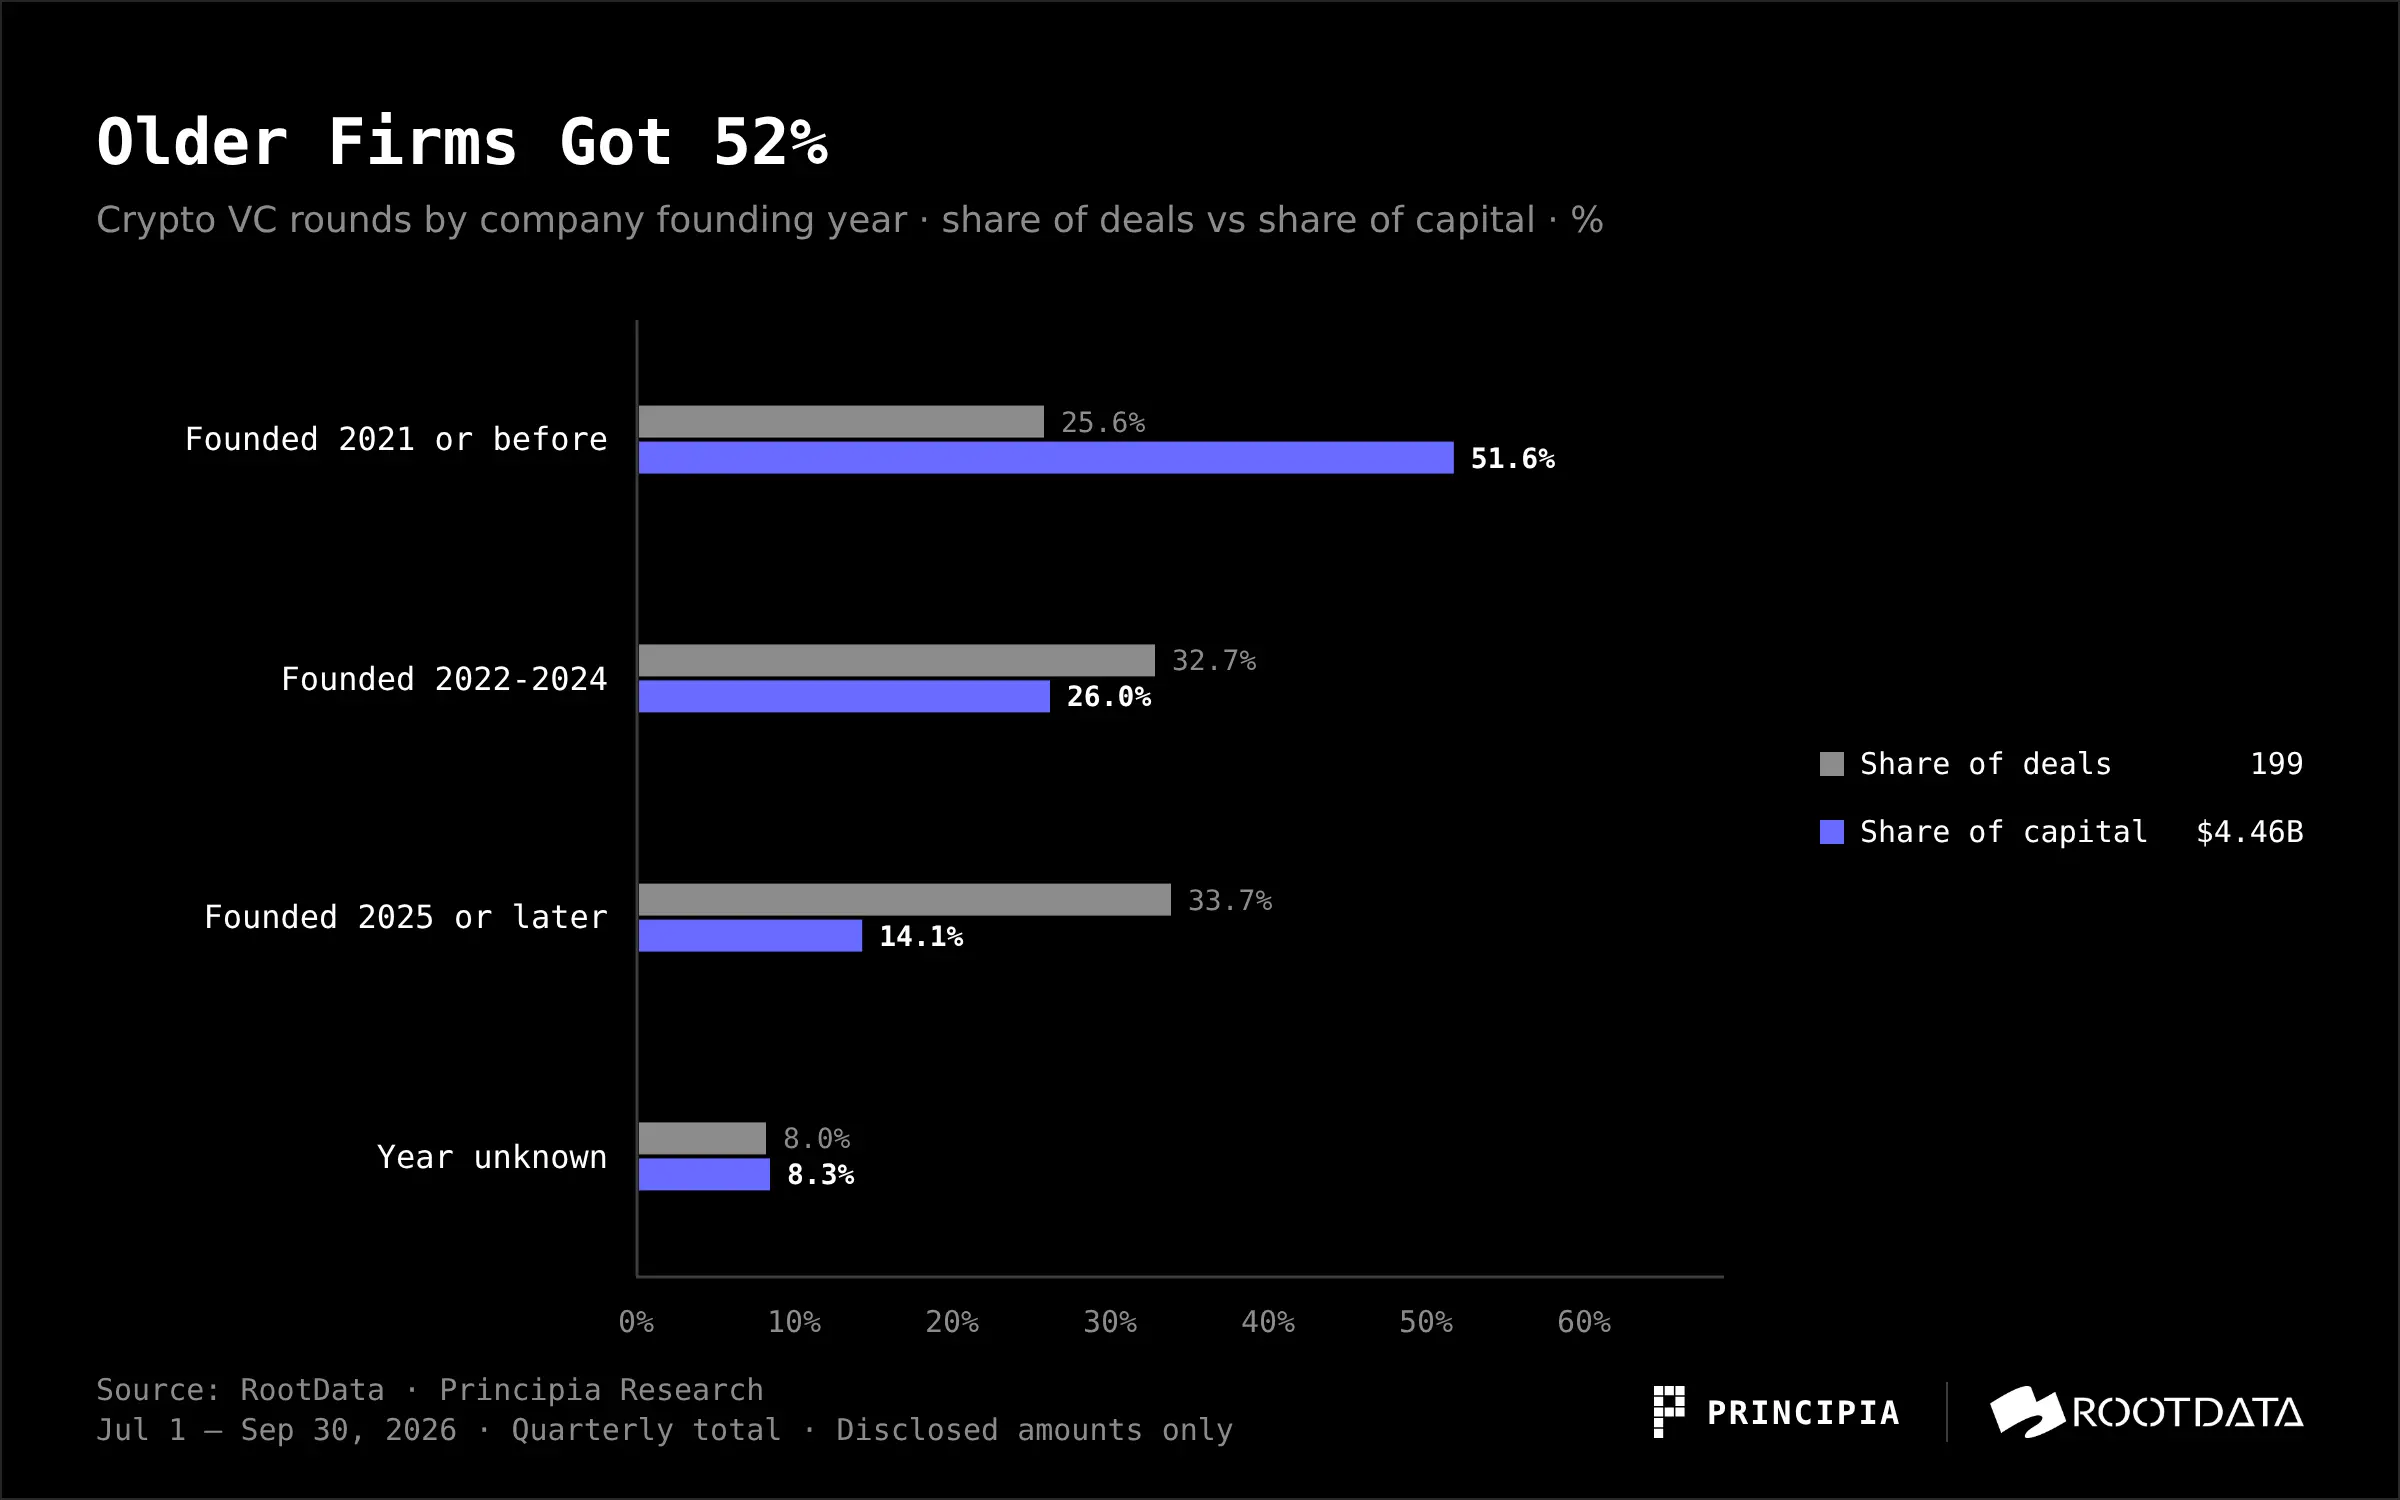
Список старых компаний, получивших крупное финансирование, хорошо известен: Crypto.com (основана в 2016 году), Kraken (2011), Ripple (2013), Securitize (2017). У них есть доходы, лицензии и оценочные бизнесы, что идеально соответствует предпочтениям капитала в этом сезоне.
Пункт 6. Географически по-прежнему доминируют США
Поле стран RootData охватывает только 53 из 192 проектов (28%), что соответствует 55 сделкам на сумму $2.19B, примерно половина раскрытой суммы за весь сезон. В этой части выборки США — 28 сделок на сумму $1.52B; Сингапур — 10 сделок на сумму $444M, из которых одна сделка Crypto.com составила $400M.
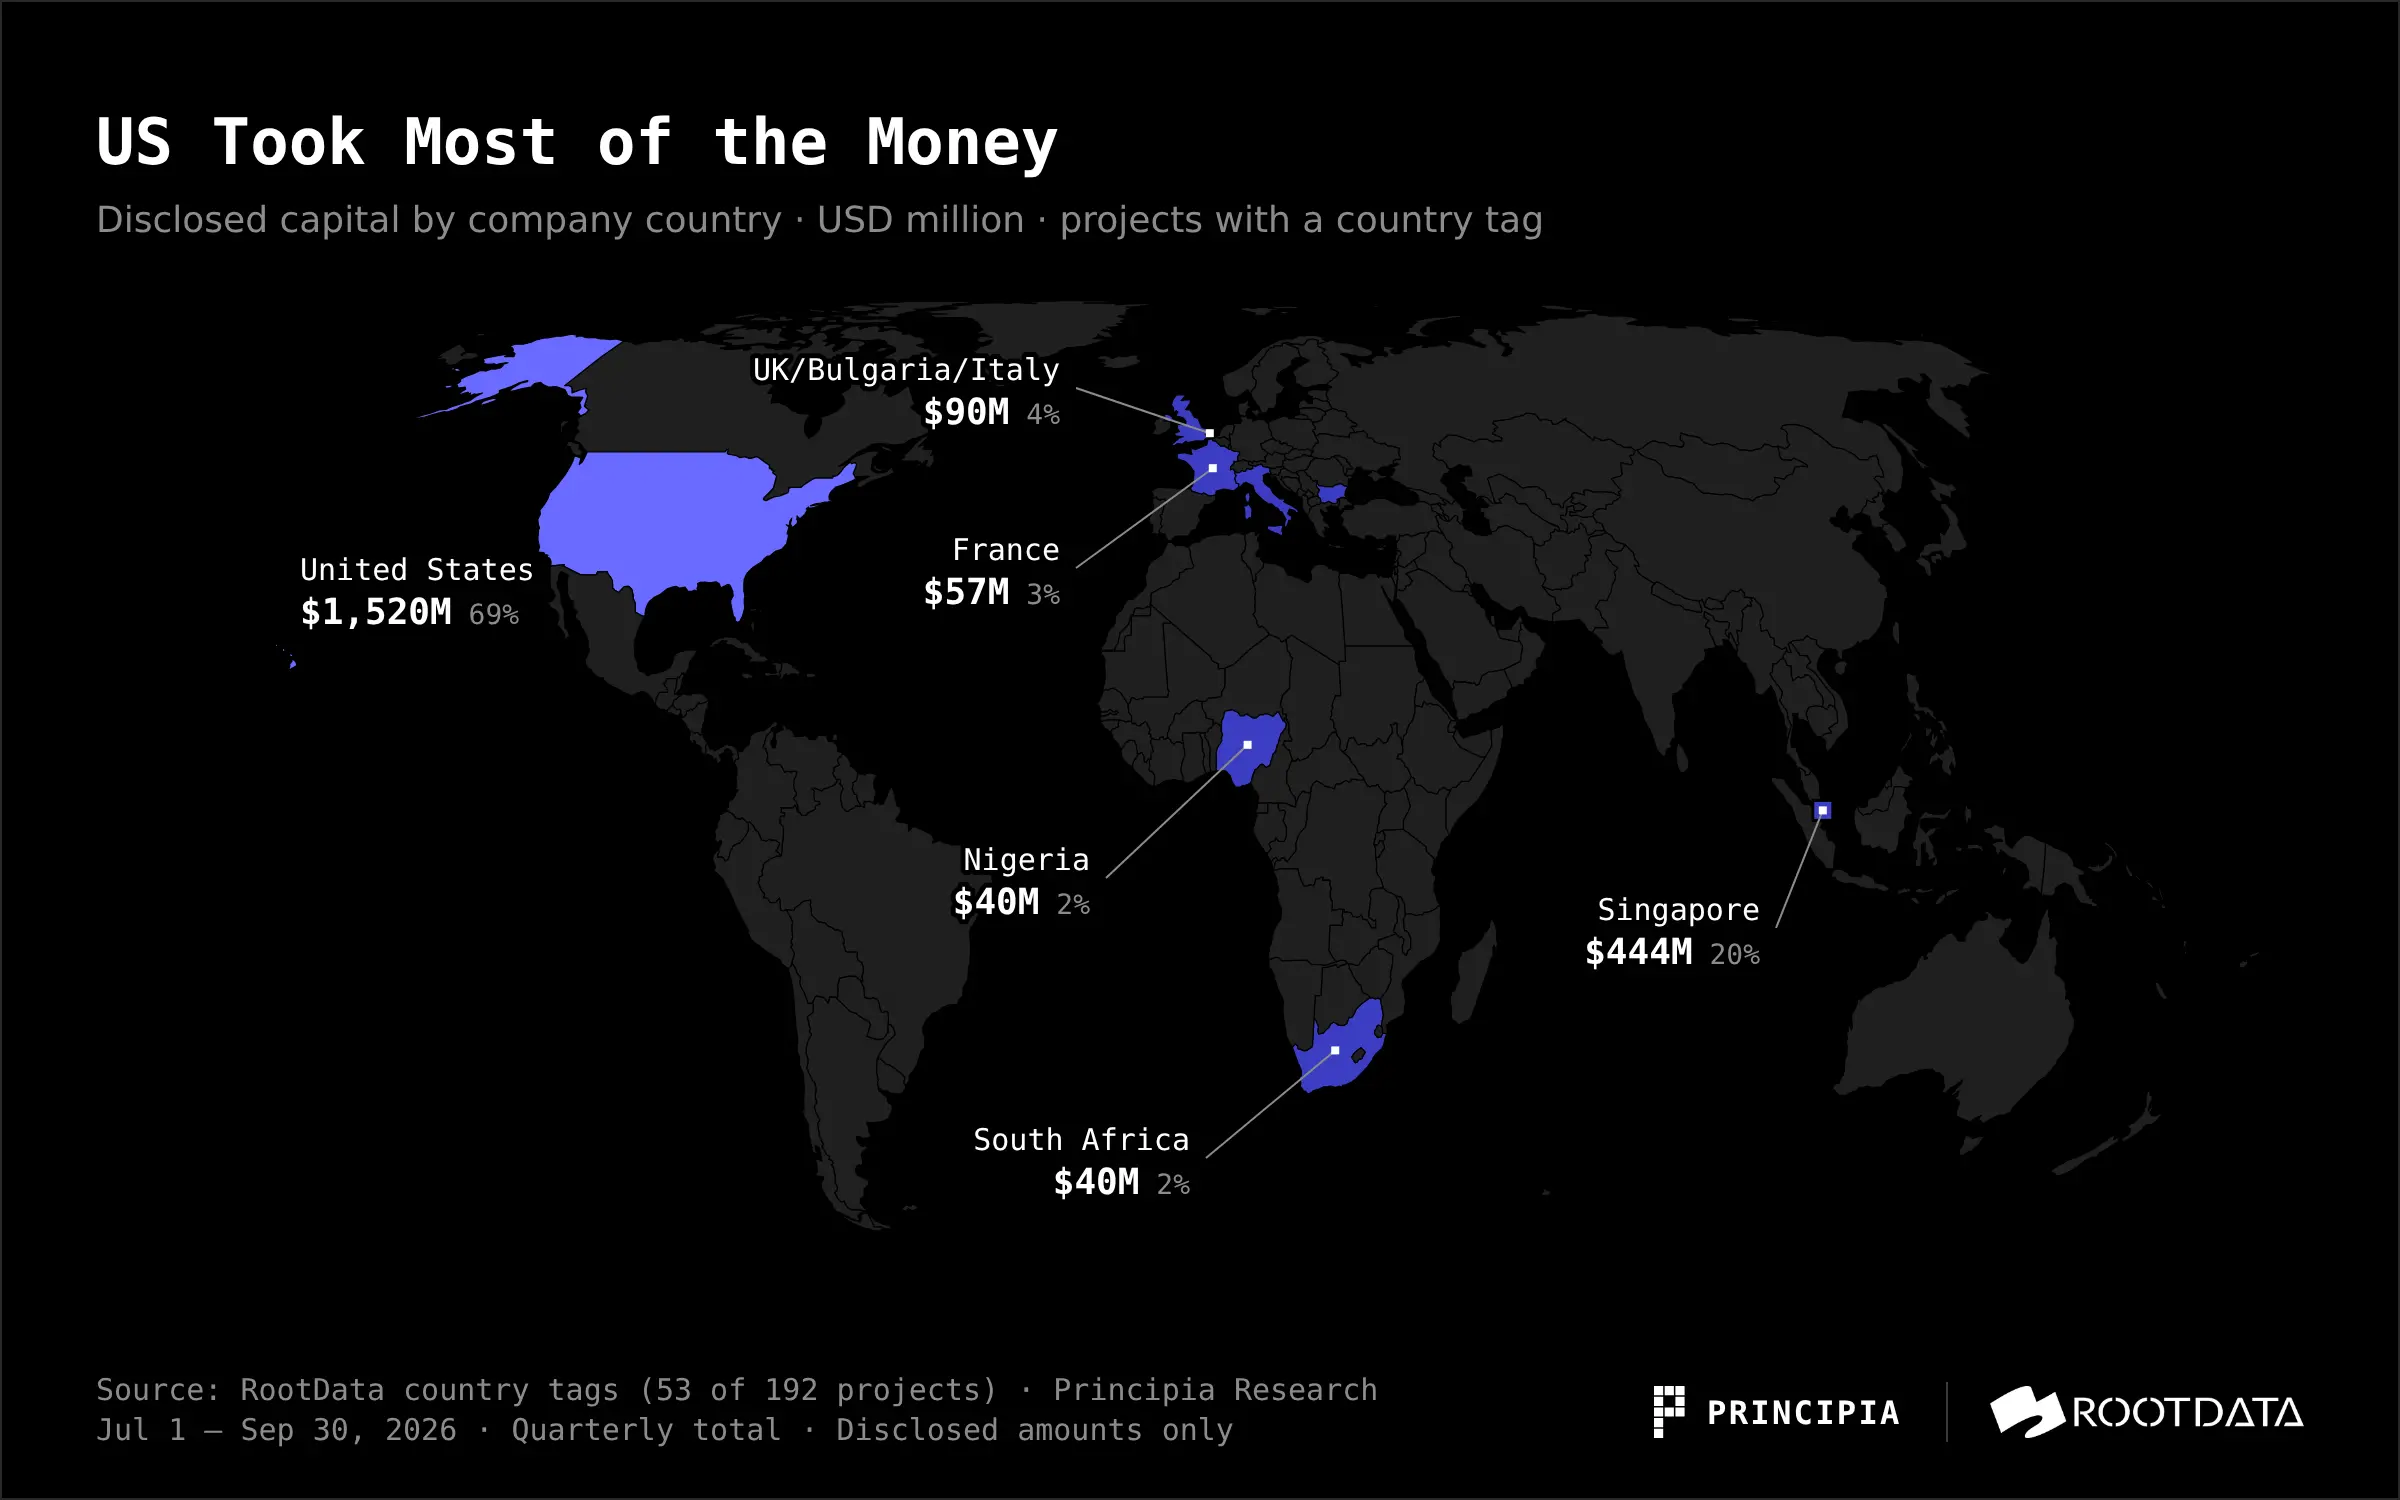
Остальные страны представлены очень разрозненно. Великобритания, Болгария и Италия по $90M, Франция — $57M, Нигерия и Южноафриканская Республика по $40M; Гонконг — 3 сделки, Япония — 2 сделки, суммы очень малы. Несмотря на такой низкий уровень охвата, это все же показывает, что капитал по-прежнему сильно сосредоточен в США, а крупные сделки в Азии в основном происходят на сингапурских биржах.
Пункт 7. Привлечение фондов: следующий раунд будет более напряженным
Сколько можно инвестировать на первичном рынке, в конечном итоге зависит от того, сколько фонд сможет привлечь. По данным Galaxy Research, в этом сезоне только 3 новых крипто-рисковых фонда завершили сбор средств, в общей сложности около $1.3B, что является наименьшим количеством новых фондов с третьего квартала 2019 года. В годовом исчислении в этом году привлечено около $8.2B, что немного ниже $8.75B в 2025 году. Средний размер фонда в этом году составляет около $386M, медиана — всего $71M: большинство новых фондов небольшие, а несколько крупных фондов повышают среднее значение.
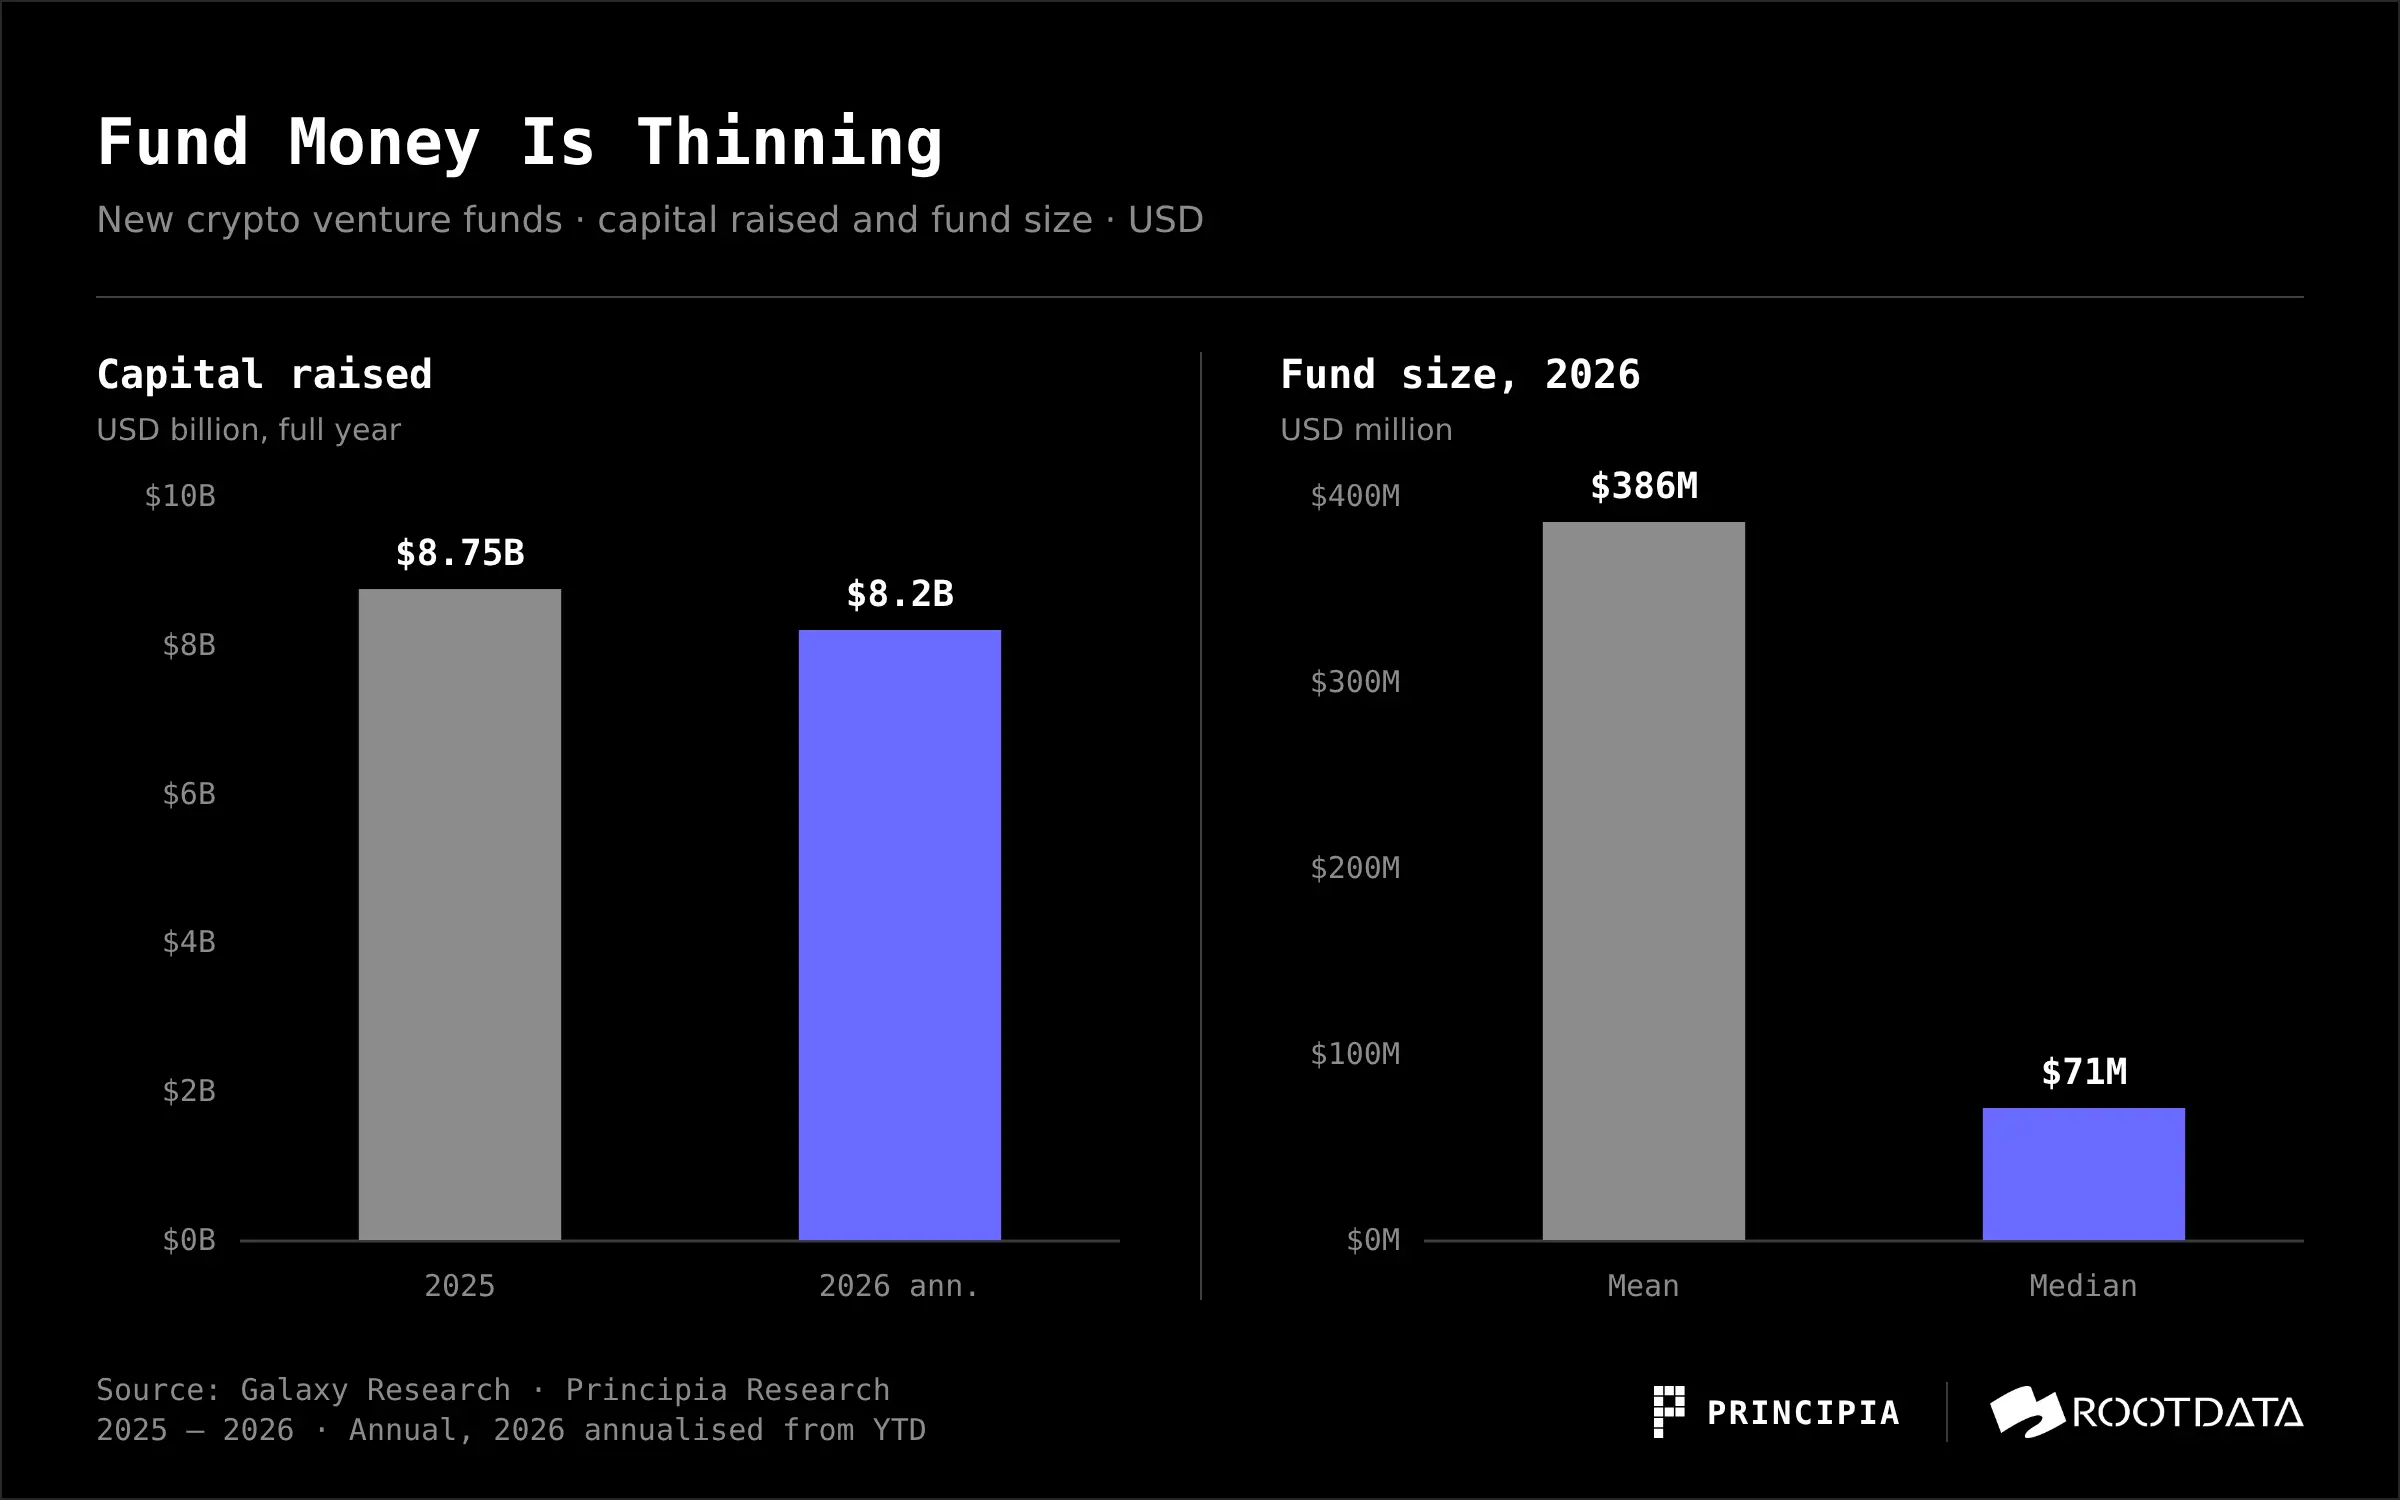
Трудности с привлечением средств и охлаждение на стороне инвестиций — это две стороны одной медали: спотовые ETF, компании по цифровым активам и AI конкурируют за доли LP. Наше мнение заключается в том, что напряженность в финансировании со стороны LP заставит GP быть более осторожными: приоритет будет отдан поддержке последующих раундов уже инвестированных проектов, больше ставок на компании с доходами и лицензиями. Это также отражает текущую ситуацию на стороне инвестиций.
Пункт 8. Заключение
В третьем квартале в целом активность VC-инвестиций снижается; капитал направляется в финансовые каналы, которые могут взимать плату, иметь лицензии и проводить расчеты, и права на ценообразование все больше передаются традиционным финансовым учреждениям; финансирование VC LP сталкивается с охлаждением, и ситуация с последующими раундами финансирования стартапов не внушает оптимизма.
Для предпринимателей время, когда можно привлечь крупные суммы, стало позже, а требования стали ближе к зрелым компаниям: доходы, лицензии и каналы распределения важнее, чем повествование, для получения оценки. Ранние раунды финансирования значительно сократились, рискованность VC снизилась, необходимо быть готовыми говорить на языке данных о продукте и принимать более мелкие первые раунды.
Для инвесторов и LP рост цен на криптовалюту не автоматически передался на первичный рынок. В этом сезоне биткойн вырос примерно на 43%, но финансирование продолжает снижаться, старый сценарий "рост цен на криптовалюту, активность венчурного капитала" временно перестал действовать. Объем сделок в диапазоне $20M–100M увеличился по сравнению с предыдущим периодом, но количество сделок с акциями осталось на уровне, требуется больше квартальных данных для подтверждения тренда.
Что смотреть в четвертом квартале:
Сможет ли традиционный финансовый сектор продолжать участвовать. В этом сезоне 45% раскрытой суммы было с их участием. Это структурное изменение или совпадение нескольких крупных сделок, четвертый квартал даст ответ.
Сможет ли рост цен на криптовалюту передаться на ранние раунды. Только если количество небольших ранних раундов увеличится, это будет означать, что стартапы действительно начинают восстанавливаться.
Политика и привлечение средств. Прогресс закона CLARITY и смогут ли новые фонды завершить сбор средств до конца года.
 Предупреждение о рисках Предупреждение о рисках
Популярные статьи





