








Pantera Записки о визите в Шэньчжэнь: Китай лидирует в аппаратном обеспечении, США лидируют в программном обеспечении, «фермы данных» не могут создать модельные возможности
 Ключевые тезисы

 Партнер Pantera Космо Цзян после полевого исследования цепочки поставок робототехники в Шэньчжэне считает: в аппаратном обеспечении и цепочке поставок Китай абсолютно лидирует, программные алгоритмы отстают от ведущих компаний США на 1–2 года; местные субсидии порождают «фермы данных», производящие большое количество однородных данных, настоящим барьером является способность извлекать высокоценные тренировочные сигналы из исходных данных.
Автор: Космо Цзян, Эрик Хопян (Pantera Capital)
Составлено: Shenchao TechFlow
Введение: В условиях ужесточения ликвидности на первичном рынке криптовалют, ведущие крипто венчурные капитальные компании явно начали обращать внимание на сектор ИИ и робототехники.
Pantera Capital является одной из первых и самых известных институциональных инвестиционных компаний в области криптовалют/блокчейна в США. Основанная в 2003 году, в 2013 году она запустила первый институциональный биткойн-фонд в США, долгое время сосредоточенная на цифровых активах и блокчейне, а затем постепенно расширила свои интересы до более широких передовых технологий, таких как ИИ и робототехника.
Недавно партнеры фонда Космо Цзян и инвестор Коді Пох специально полетели в Шэньчжэнь, чтобы провести исследование цепочки поставок китайской робототехники, наблюдая за всеми этапами, от заводов по производству гуманоидных роботов и команд по моделированию до поставщиков манипуляторов и оборудования для сбора данных, и опубликовали длинную статью с итогами.
Их основные выводы очень просты: Китай лидирует в производстве аппаратного обеспечения, США — в программном обеспечении, а в промежуточном этапе данных качество важнее количества.
Более интересно, что они, исходя из точки зрения венчурного капитала, сделали наблюдения и сравнения экосистем капитала в Китае и США:
Китайские венчурные капитальные компании обычно требуют, чтобы проекты начали получать доход в течение 2-3 лет или даже вышли на IPO, а также из-за относительно слабой защиты интеллектуальной собственности, это заставляет предпринимателей в первую очередь заниматься продажей аппаратного обеспечения и аутсорсингом данных, что является "быстрым" бизнесом, не позволяя им инвестировать в долгосрочные разработки программного обеспечения.
Кроме того, низкие затраты на рабочую силу в стране означают, что гуманоидные роботы в основном используются для приема гостей или выступлений (танцы, боевые искусства); в то время как высокие затраты на рабочую силу и нехватка рабочих рук в США создают реальный коммерческий спрос на автоматизацию в промышленности и логистике.
Мы составили полный перевод ниже.
В два часа ночи, после шести часов задержки в Сингапуре, наш рейс Cathay Pacific наконец приземлился в Гонконге. Спав менее трех часов, мы сели в машину, направляющуюся в Шэньчжэнь. Это город китайского производства, а также штаб-квартиры таких технологических гигантов, как Huawei, BYD и DJI.
"Сцена и предметы (Genchi Genbutsu)": увидеть своими глазами. Мы ранее посетили множество местных американских компаний в области робототехники и выбрали для инвестиций несколько из них. Основываясь на этом опыте, мы понимаем, что Китай является важным звеном в глобальной цепочке поставок робототехники; но если просто наблюдать со стороны, сможем ли мы действительно понять правду?
В последние два года робототехнический сектор был в центре нашего исследования. Прорывы в области воплощенного ИИ (Embodied AI) открыли новые горизонты для развития этой отрасли. Теперь модели могут осуществлять визуальное восприятие, логическое планирование и действия в физическом мире, а необходимое для этих моделей аппаратное обеспечение становится все более мощным и дешевым.
При самых оптимистичных прогнозах роботы могут изменить рынок физического труда по всему миру. В настоящее время в мире насчитывается 2,2 миллиарда работников физического труда, а общий фонд зарплат превышает 20 триллионов долларов в год. Даже если роботы проникнут в этот рынок всего на 1%, объем доходов, который они создадут, будет сопоставим с доходами самых крупных технологических компаний в мире.
Китай является незаменимым игроком в индустрии воплощенного интеллекта. Глобальные производители оборудования сильно зависят от китайской цепочки поставок, и к 2025 году китайские производители будут составлять более 90% мирового производства гуманоидных роботов. В то же время, недавно введенные ограничения Федеральной комиссией по связи США (FCC) на иностранные производимые продвинутые робототехнические устройства подчеркивают, что геополитика все больше и больше формирует индустрию робототехники.
Как инвесторы, сосредоточенные на фундаментальных факторах, мы должны понимать и управлять этой быстро меняющейся макроэкономической средой. Лучший способ достичь этой цели — это углубиться на передовую и увидеть реальное состояние отрасли своими глазами.
Таким образом, наше путешествие в Шэньчжэнь официально началось. Здесь мы получили возможность глубоко изучить быстро развивающуюся экосистему робототехники в Китае. Мы посетили множество компаний, охватывающих всю цепочку поставок робототехники, от вертикально интегрированных заводов по производству гуманоидных роботов и передовых разработчиков моделей до поставщиков оборудования для сбора данных и экспертов по разработке манипуляторов.
В этот период мы провели глубокие беседы с основателями стартапов, а также с руководителями по продажам, производству и научным исследованиям, и открыто общались с недавними выпускниками университетов. Наша цель была очень ясной: выяснить, какое реальное положение занимает Китай в глобальной гонке роботов, в чем заключаются его основные конкурентные преимущества и, что более важно, какие инвестиционные возможности и пробелы все еще существуют на текущем рынке.
Аппаратное обеспечение: Китай лидирует в производственной гонке
На протяжении всей нашей исследовательской поездки было совершенно очевидно: Китай занимает абсолютное лидирующее положение в производственной гонке в области робототехники, и за этим стоит непревзойденный масштаб производства и способность интеграции цепочки поставок. Это преимущество особенно ярко проявляется в Шэньчжэне, который можно считать сердцем китайской производственной индустрии.
Как глобальный производственный узел, накапливавший опыт на протяжении десятилетий, здесь сформировалась глубокая экосистема: доступные сырьевые материалы, эффективная логистическая сеть, зрелые линии массового производства и большая армия квалифицированных рабочих, владеющих точным производством. Это создает структурный барьер, который трудно воспроизвести в других новых производственных центрах.
Это преимущество в цепочке поставок не только напрямую превращается в исключительную ценовую конкурентоспособность, но и приводит к удивительной скорости инновационных итераций. В Шэньчжэне стартап в области гуманоидных роботов может утром придумать новую идею, сразу уведомить своих поставщиков, и к полудню новые заказанные детали могут быть доставлены прямо в офис.
Эта исключительная скорость реакции позволяет китайским производителям предлагать более качественное передовое аппаратное обеспечение по более низким ценам. Стереотип о том, что Китай может производить только низкокачественные подделки или массовые товары, давно устарел.
С расширением масштабов обучения в ведущих лабораториях моделей, их потребность в специализированном оборудовании для сбора данных резко возросла, и Китай обладает уникальным преимуществом в производстве таких устройств с низкими затратами и в больших масштабах.
Некоторые из ведущих американских компаний в области робототехники, с которыми мы общались, часто громко заявляют, что все ключевые компоненты разработаны и произведены самостоятельно; но общаясь с местными поставщиками в Шэньчжэне, они прямо указывают, к каким из семи крупнейших компаний на фондовом рынке (Mag 7) или к оцененным в миллиарды долларов кремниевым единорогам они стабильно поставляют продукцию. Это касается как манипуляторов, так и других ключевых компонентов, а также широкоугольных камер и устройств для сбора данных.
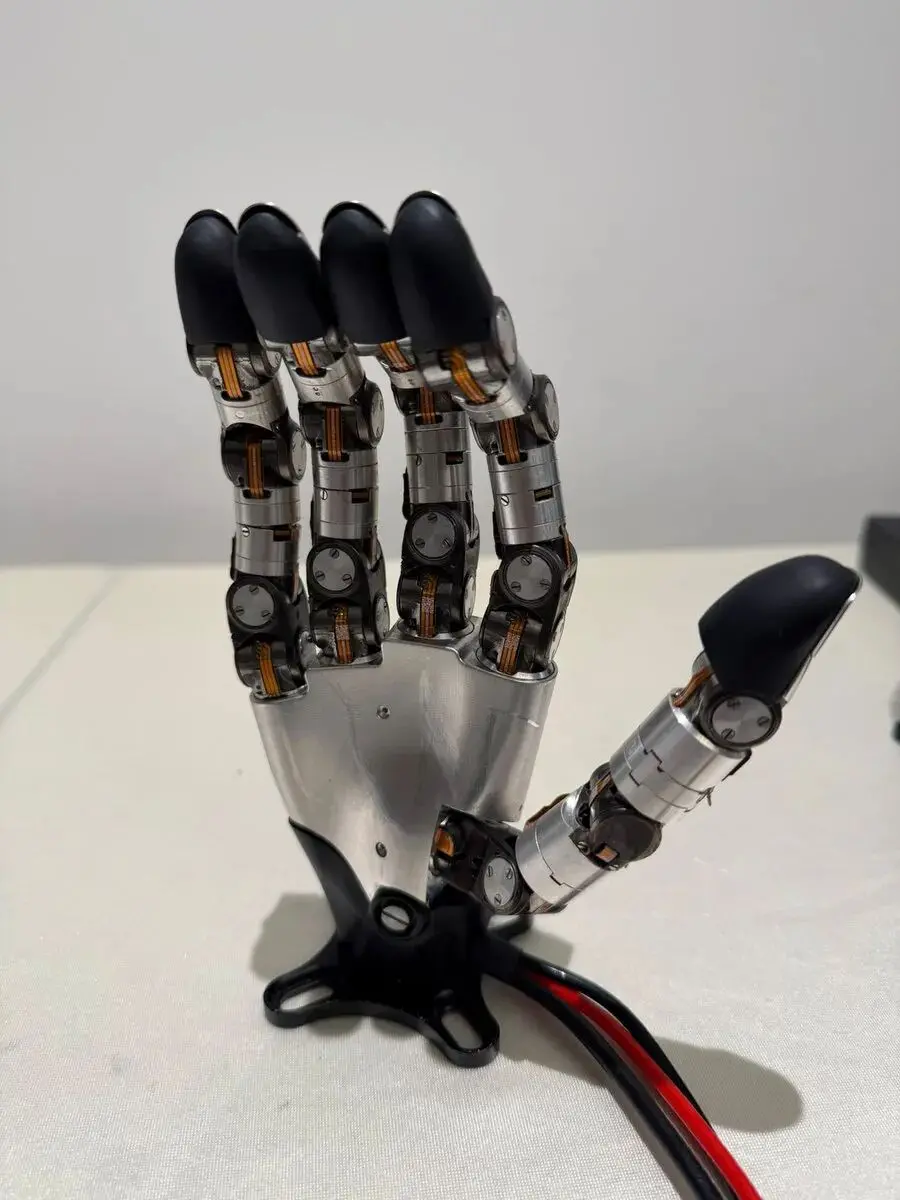
Например, манипулятор, произведенный компанией Уджи Текнолоджи (Wuji Tech), интегрирует более 1800 компонентов в компактный корпус, близкий по размеру к человеческой руке, и его характеристики превосходят любые механические руки, которые мы видели в США. Неудивительно, что они являются незаметными ключевыми поставщиками для многих американских технологических гигантов.
Каждый палец манипулятора поддерживает обратное сгибание, что значительно увеличивает его прочность (это сейчас является ключевым моментом в области механических рук) и способность противостоять ударам при случайных столкновениях. На месте мы наблюдали, как манипулятор (через удаленное управление) точно отделяет одну карту из целой колоды. Для человека это может показаться легким, но для роботизированной руки это огромное испытание, поскольку требуется микронный контроль силы и трения.
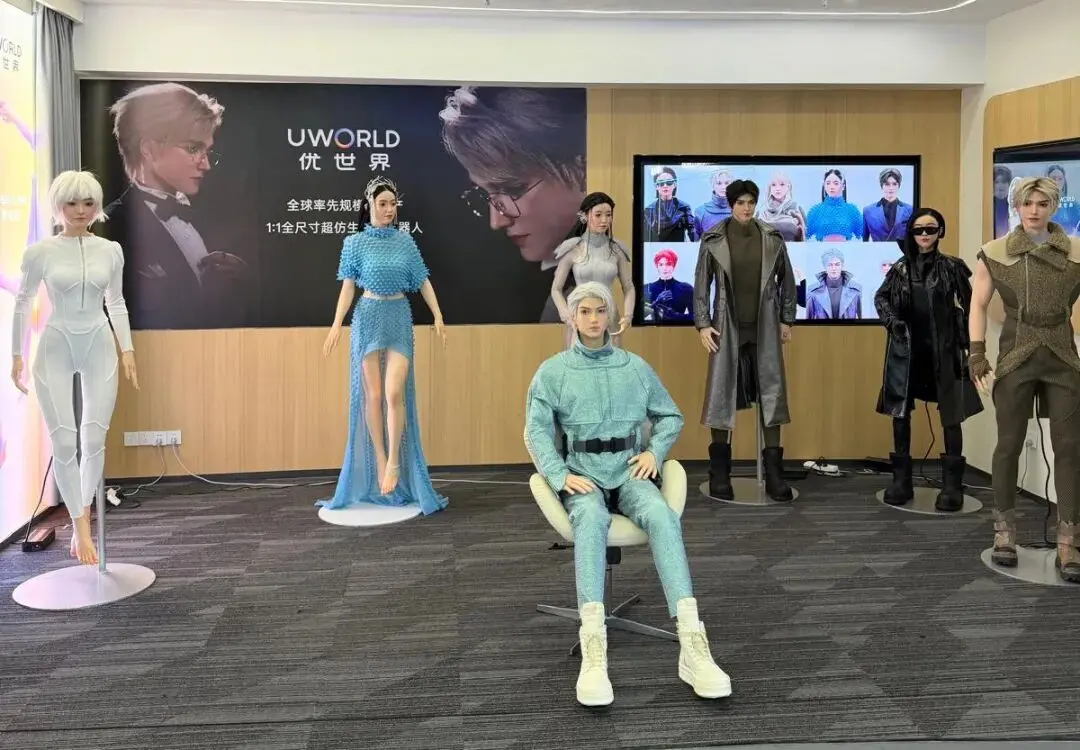
Другой впечатляющий, но немного странный момент — это увидеть гуманоидного робота от Юбисек (UBTECH) с искусственной человеческой кожей, что вызывает ассоциации с кибернетическими существами из "Звездного крейсера Галактика".
Еще одной заметной особенностью китайского рынка является крайне жесткая внутренняя конкуренция, которая постоянно снижает цены на продукцию и сжимает прибыльность отрасли до почти нуля.
Одна стартап-компания потратила целый час, чтобы рассказать нам о своих технологических прорывах в следующем поколении исполнительных механизмов. Однако, когда мы спросили, как они собираются выделиться на рынке, они без колебаний ответили: "Конечно, цена — это самое важное". Компании с таким мнением вовсе не единичны.
Во время обеда владелец сети розничных магазинов также заметил, что в стране трудно зарабатывать прибыль, потому что всегда найдется конкурент, готовый пожертвовать своей прибылью в этом году, чтобы захватить долю рынка, надеясь заработать в следующем году; в результате, на следующий год появляются новые игроки, которые начинают жесткую ценовую конкуренцию.
В китайской культуре глубоко укоренена "дух стойкости". Эта готовность долго терпеть трудности, безусловно, подавляет способность отдельных компаний получать сверхприбыли, делая выживание каждой компании крайне сложным, но с макроэкономической точки зрения это придает всей стране удивительную конкурентоспособность в цепочке поставок.
Помимо преимуществ в стоимости и масштабе, то, что Китай находится на самом верхнем уровне цепочки поставок в индустрии робототехники, также дает ему еще одно часто недооцененное природное преимущество: возможность близко следить за эволюцией передовых технологий по всему миру.
Ведущие лаборатории робототехники постоянно пытаются найти новые способы сбора данных, от тактильных и силовых обратных сенсорных перчаток до визуальных устройств с восемью высококачественными камерами для записи с более широким углом обзора.
Как единственный в мире поставщик, который может быстро и недорого поставлять такие передовые аппаратные средства, китайские производители могут очень рано улавливать тонкие изменения в технологических потребностях ведущих лабораторий по всему миру, даже предсказывая направление эволюции следующего поколения технологий на 3-6 месяцев раньше, чем весь рынок.
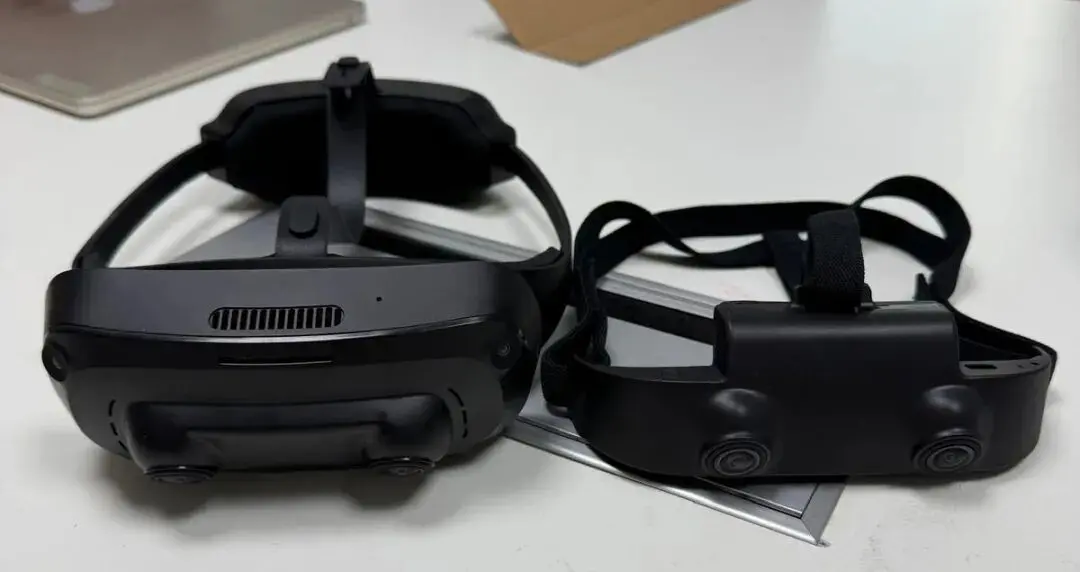
Тем не менее, смогут ли китайские компании действительно превратить это доминирование в производственной сфере и полученные заранее рыночные инсайты в собственные преимущества в области ключевых технологий? Это совершенно другой вопрос. По мере углубления нашего путешествия, наши сомнения становились все более глубокими.
Данные: сбор данных является узким местом отрасли, а не барьером для конкуренции
Почти каждая компания в области робототехники сообщила нам, что в Китае реализуется масштабный проект по сбору данных, и эти данные широко экспортируются клиентам по всему миру.
На первый взгляд это кажется разумным: компании заставляют рабочих надевать устройства для сбора данных, чтобы захватывать данные о восприятии в первом лице и зарабатывать дополнительный доход. Но по мере общения с большим количеством стартапов в китайской экосистеме, стало очевидно, что механизмы, стоящие за этим, гораздо более сложные, чем кажется на первый взгляд, и обычно сопровождаются четкими указаниями со стороны местной политики.
Несколько экспертов в отрасли сообщили нам, что местные правительства всех уровней на самом деле являются основными двигателями этой волны сбора данных. После того как центральное правительство внедрило стимулирующие меры для поддержки развития робототехнической индустрии и содействия занятости, местные власти быстро осознали, что предоставление финансовых субсидий на этап сбора данных является кратчайшим путем к созданию новых рабочих мест в области робототехники.
Под давлением количественных показателей оценки, местные чиновники часто стремятся к достижению легко поддающихся статистике краткосрочных результатов, что иногда может происходить за счет более высоких долгосрочных стратегий развития отрасли.
Миллионы долларов продолжают вкладываться в сомнительные тренировочные данные. По всей территории Китая возникло множество так называемых "ферм данных", где рабочие день за днем механически повторяют одни и те же действия, создавая тысячи часов "роботизированных тренировочных данных".
Тем не менее, такие высоко повторяющиеся и однородные наборы данных, после первых нескольких экземпляров, практически не приносят никакой существенной добавленной стоимости для повышения обобщающей способности моделей.
Несмотря на сомнительное качество данных, они все еще могут бесконечно продаваться зарубежным клиентам. Это подчеркивает более глубокую и суровую реальность отрасли: нехватка данных по-прежнему является крупнейшим узким местом, с которым сталкивается разработка роботизированных моделей. В отличие от больших языковых моделей, которые могут напрямую извлекать огромные объемы готовых текстовых данных из Интернета, в области робототехники вообще нет соответствующего готового пула данных.
Кроме того, действительно ценные данные для обучения роботов имеют различные формы, а типы данных, необходимые для разблокировки перехода производительности следующего поколения моделей, в настоящее время даже не достигли масштабов, которые можно эффективно использовать в реальном мире.
Таким образом, настоящим основным барьером никогда не было само сбор данных, а способность преобразовывать исходные данные в высокоценные тренировочные сигналы.
Обнадеживает то, что все больше передовых признаков указывает на то, что законы масштабирования также применимы к роботизированным моделям, то есть с увеличением объема тренировочных данных производительность модели будет демонстрировать определенное улучшение. Это означает, что рынок будет продолжать испытывать устойчивый спрос на высококачественные, разнообразные и гетерогенные данные для обучения роботов, которые должны точно соответствовать стандартным требованиям, постоянно развивающимся в условиях кросс-модальности, различных методов сбора и новых архитектур обучения.
В условиях динамически меняющейся отраслевой среды, где определение "высококачественных данных" постоянно изменяется, наиболее защищенной конкурентной преградой является способность стать незаменимым и доверенным научным партнером для ведущих мировых лабораторий.
Ключ к завоеванию такой репутации в отрасли заключается в наличии высокого профессионального вкуса в области аннотации данных, очистки и отбора, а также оценки моделей, а не в простой зависимости от накопления объемов сбора данных.
Будущие победители, вероятно, не будут командами, которые собирают наибольшее количество данных, а командами с глубоким научным опытом в области телесного интеллекта, которые могут быстро сотрудничать с передовыми роботизированными компаниями в области технологических изменений. Как Scale AI и Mercor глубоко связаны с ведущими лабораториями больших моделей благодаря своему высокому научному пониманию, эта логика также применима в области телесного интеллекта.
Программное обеспечение: Слон в комнате
Технология автоматизации роботов существует в промышленности уже десятки лет. Например, с момента приобретения Kiva компанией Amazon в 2012 году, автоматизированные роботы были массово внедрены в систему складской логистики, и к 2025 году было развернуто более миллиона единиц, при этом постоянно появляются новые формы и функции. Таким образом, создание все более продвинутого оборудования является естественным продолжением промышленной эволюции.
Настоящая парадигмальная революция в области робототехники заключается в телесном интеллекте. Она полностью разрушает ограничение, согласно которому роботы могут быть заранее запрограммированы только для выполнения конкретных задач, и в корне расширяет границы обобщающего восприятия и выполнения роботов.
Однако на всех наших визитах в Шэньчжэнь программное обеспечение AI всегда было "слоном в комнате", о котором никто не хотел открыто говорить. Большинство гуманоидных роботов и устройств, которые мы видели на месте, имеют крайне ограниченные возможности автономного принятия решений и обобщения, и в значительной степени зависят от ручного дистанционного управления или заранее заданных фиксированных программных действий.
Несколько руководителей компаний признали, что их роботы в настоящее время не обладают высокими AI-способностями, а базовые программные алгоритмы отстают от зарубежных конкурентов на 1-2 года. А среди молодых сотрудников на местах часто можно услышать менее официальные, более жесткие и реалистичные оценки. Они шутливо признают, что их программные системы в настоящее время не могут нормально функционировать в сложных сценариях, и многие предыдущие попытки не были полностью искренними.
Частично это связано с тем, что наша проверка сосредоточена на тяжелом оборудовании в Шэньчжэне, а не на более ориентированных на программные алгоритмы Ханчжоу или Шанхае. Но это действительно отражает более общую отраслевую реальность.
Доминирование Китая в двух ключевых элементах — производстве оборудования и сборе данных — не перешло в лидерство в области программных алгоритмов. Многие китайские производители гуманоидных роботов не разрабатывают свои базовые модели с нуля, а продолжают использовать открытые модели, выпущенные передовыми лабораториями США, как основу своих программных возможностей, особенно экосистемы OpenAI, Nvidia и Physical Intelligence.
Наши беседы с исследователями в отрасли показывают, что многие китайские компании в области робототехники, похоже, предпочитают не вкладывать огромные средства в разработку базовых моделей, а сосредотачивают свои усилия на дообучении существующих открытых моделей.
Для передовых лабораторий моделей в США это создает стратегическую возможность: открытые модели могут стать чрезвычайно мощной стратегией распределения на рынке, побуждая глобальных разработчиков использовать и строить экосистему вокруг своих моделей. Поскольку универсальные характеристики этих базовых моделей становятся все более сильными, мотивация китайских производителей разрабатывать альтернативные базовые модели может быть дополнительно ослаблена.
Дистилляция моделей в китайском бизнесе давно является открытым секретом, и, очевидно, некоторые команды ставят ставку на возможность воспроизвести этот путь в области робототехники. Однако, в отличие от больших языковых моделей, которые могут эффективно дистиллировать модели с помощью синтетического текста, модели роботов сталкиваются с более сложными инженерными вызовами.
Дистилляция моделей роботов требует не только базовых алгоритмов, но и огромного количества данных о реальных физических взаимодействиях, инфраструктуры для совместной работы оборудования и строгой верификации в реальном мире. Это делает даже предприятия с мощными производственными возможностями, полагающиеся исключительно на дистилляцию для воспроизведения передовых моделей за границей, сталкивающимися с геометрически возрастающими трудностями.
Глубокие различия в бизнес-правилах
В стране, где всего за жизнь современного руководителя удалось полностью избавиться от бедности, глубокие следы материальной памяти очевидны. В китайском обществе царит сильная культура борьбы и стремления к успеху, что очень распространено в регионах с быстро растущим богатством: люди стремятся как можно быстрее заработать определенную коммерческую прибыль, боясь вернуться к бедным временам, которые они помнят в зеркале заднего вида.
Это кажется разумным, но действительно шокирует, как это отношение формирует всю экосистему стартапов и венчурного капитала.
Во время визитов в китайские стартапы мы неоднократно слышали завистливое замечание: "Американским стартапам не нужно беспокоиться о краткосрочной прибыли." Это прямо указывает на жесткое коммерческое давление, которое испытывают китайские команды со стороны инвесторов.
Это различие возникает из-за распространенного в китайской экосистеме венчурного капитала ожидания короткого инвестиционного периода. Многие стартапы должны генерировать значительные доходы в течение 2-3 лет после основания; как только появляется хоть какой-то прогресс, инвесторы начинают настойчиво подталкивать их к выходу на биржу.
Мы предполагаем, что отсутствие терпения у китайских венчурных капиталистов к долгосрочным инвестиционным периодам связано с несколькими причинами: с одной стороны, это отсутствие альтернативных активов с высокой доходностью (за последние десять лет на узком колеблющемся фондовом рынке, арендная плата за жилье в крупных городах составляет всего около 1% доходности, плюс ограничения на капитал); с другой стороны, это отсутствие долгосрочных инвесторов (LP), подобных зарубежным университетским фондам пожертвований, которые могут выдерживать сверхдолгие циклы.
Это заставляет стартапы серьезно смещать фокус на аутсорсинг услуг по производству оборудования и сбору данных, поскольку такие бизнесы обеспечивают более быстрые возвраты и короткие циклы денежного потока; в то время как разработка базового программного обеспечения с долгими и неопределенными путями коммерциализации остается в стороне.
Кроме того, подходы к защите интеллектуальной собственности в двух регионах совершенно различны. Несмотря на то, что во время визитов мы видели, как многие компании гордятся своими патентами, фактическая защита интеллектуальной собственности относительно слаба, что является общепризнанным фактом в отрасли.
Это заставляет компании как можно быстрее монетизировать каждое небольшое новшество, иначе они быстро будут скопированы конкурентами по более низкой цене и первыми займут рынок.
В конечном итоге это приводит к структурному несоответствию в механизмах стимулирования: в Китае создана чрезвычайно мощная преграда на физическом уровне роботов, но существующая капитальная среда и ориентиры оценки объективно сдерживают долгосрочные инвестиции, необходимые для превращения этих физических преимуществ в лидерство в области программного обеспечения.
Основные выводы Pantera о робототехнической индустрии
Уезжая из Шэньчжэня, мы получили гораздо более четкое и многогранное понимание стадии развития глобальной робототехнической индустрии и ключевых различий и точек прорыва, содержащихся в ее будущем развитии.
1. Робототехническая индустрия все еще находится на очень ранней стадии, Китай играет незаменимую ключевую роль
Наши полевые исследования в Шэньчжэне и беседы с руководителями китайских компаний снова подтвердили наше мнение: индустрия телесного интеллекта все еще находится на начальной стадии. Производительность оборудования продолжает оптимизироваться, но, по крайней мере, в понимании китайских команд, алгоритмы программного обеспечения далеки от настоящей зрелости и коммерческой реализации.
Китай занимает более важное место в глобальной цепочке поставок робототехники, чем когда-либо прежде. Китайские производственные компании не только являются основными производителями оборудования для сбора данных, но и основными поставщиками ключевых компонентов для роботов.
Данные по-прежнему остаются основным узким местом для раскрытия обобщающей способности моделей; пока законы масштабирования продолжают действовать, сбор более разнообразных и качественных данных является обязательным путем к повышению производительности. Производственная экосистема Китая обладает уникальным положением в массовом производстве оборудования для сбора данных и стабильном поставке таких ключевых компонентов, как манипуляторы и исполнительные механизмы на глобальный рынок.
Как Китай будет глубоко участвовать в глобальной экосистеме робототехники в будущем, напрямую определит скорость итерации глобального развития отрасли. Вероятно, что доминирующее положение Китая на уровне оборудования будет сохраняться в долгосрочной перспективе и продолжит играть роль основного поставщика для глобальных компаний в области робототехники (даже если FCC введет потенциальный запрет на целые устройства, это ограничение не будет касаться компонентов).
Если в будущем китайские команды смогут догнать по алгоритмическим моделям, китайские компании, вероятно, смогут создать значительное давление на глобальную цепочку поставок, повысив цены на ключевые компоненты или ограничив поставки оборудования. Хотя в настоящее время это маловероятный сценарий, это также является ключевым потенциальным риском, который мы должны учитывать при оценке инвестиционных рисков в американских робототехнических компаниях.
2. Экономические требования к использованию роботов в Китае еще не полностью проявились
Хотя объем поставок гуманоидных роботов на китайском рынке выглядит впечатляюще, они почти не используются в каких-либо производственных сценариях с реальной экономической отдачей. В настоящее время гуманоидные роботы в Китае в основном развертываются в сценариях с низкой коммерческой добавленной стоимостью, таких как выставки и развлекательные мероприятия, где они просто направляют посетителей или демонстрируют танцы и боевые искусства. Большинство четырехногих и даже двуногих роботов по-прежнему продаются в исследовательские лаборатории университетов или энтузиастам.
Это резко контрастирует с рынком США. В США роботы быстро проникают в высокоценные сценарии промышленного производства и логистики, и некоторые компании уже заключили долгосрочные контракты на закупку на десятки миллионов долларов.
Ключевое различие заключается в огромной разнице в стоимости рабочей силы и структуре предложения между двумя регионами: высокие затраты на рабочую силу на Западе в сочетании с нежеланием молодого поколения заниматься физическим трудом создают мощный экономический стимул к автоматизации.
Тем не менее, технологический прогресс часто опережает массовую коммерциализацию. Один китайский предприниматель поделился с нами ярким примером: сегодня гуманоидные роботы похожи на ранние автомобили в эпоху повозок, когда люди широко сомневались в практической ценности автомобилей, поскольку повозки полностью удовлетворяли потребности в повседневных поездках; но тогда люди не могли предвидеть, что автомобили в конечном итоге полностью изменят транспортную инфраструктуру и создадут совершенно новую огромную индустрию.
Мы твердо верим, что этот разрушительный эволюционный закон также применим к гуманоидным роботам. Сегодняшние потребители и компании не понимают, зачем нужны универсальные гуманоидные роботы, просто потому что они еще не видели всего потенциала, который может быть высвобожден универсальным телесным интеллектом. Кроме того, из-за отсутствия настоятельных экономических требований к снижению затрат за счет замены труда, внутренние стимулы для исследования новых коммерческих приложений относительно слабы, что также в определенной степени делает местную экосистему стартапов более консервативной.
3. Универсальные гуманоидные роботы в конечном итоге станут самой экономически выгодной формой рабочей силы
В отрасли активно обсуждается один ключевой вопрос: если специализированные роботы более эффективны и стабильны при выполнении конкретных задач, зачем же миру нужны универсальные гуманоидные роботы?
Наши полевые исследования в Китае также подтвердили эту реальность: на текущем этапе фактические рабочие способности специализированных роботов действительно значительно превосходят универсальные роботы. Сосредоточившись на четко определенных и количественно измеримых подзадачах, специализированные роботы могут обеспечить более быстрый коммерческий замкнутый цикл.
Однако в плане горизонтального масштабирования специализированные роботы имеют естественные ограничения. Одна компания не может в повседневной деятельности закупать набор специализированных роботов для каждой отдельной операции; аналогично, обычная семья не может одновременно купить робота для мытья посуды, робота для протирания столов, робота для стирки и робота для складывания одежды.
Хотя специализированные роботы показывают лучшие результаты в отдельных задачах, как только требуется комбинация нескольких машин для выполнения ряда повседневных работ, их общая экономическая эффективность закупки и обслуживания значительно снижается.
Мы считаем, что универсальные гуманоидные роботы в конечном итоге станут самой дешевой формой рабочей силы. Их основное преимущество не в том, что они могут выполнять конкретную задачу с точностью 99.9%, а в том, что они могут с точностью 99% одновременно выполнять сотни совершенно различных повседневных работ.
Гуманоидным роботам не нужно быть первыми в каждой отдельной задаче, такой как мытье посуды, складывание одежды или стирка; им просто нужно выполнять эти три и многие другие домашние дела достаточно хорошо. С увеличением способности моделей к обобщению одна и та же универсальная аппаратная платформа может разблокировать бесконечный набор навыков, не требуя от компаний или семей дополнительных закупок специализированного оборудования.
В конечном итоге, конечный экономический барьер универсальных гуманоидных роботов заключается не в максимизации их способности выполнять отдельные задачи, а в максимизации количества типов задач, которые может охватить одно устройство. Эта универсальная способность к обобщению, наряду с повышением стабильности работы и снижением затрат на производство аппаратного обеспечения, в корне изменит экономическую модель физического труда.
4. Объем рынка сбора данных огромен, основная ценность сосредоточена на "интеллекте данных"
С успешным расширением закона в область физического мира AI, сбор данных роботами обязательно вырастет в чрезвычайно большой рынок. Модель Helix 2.5, недавно выпущенная Figure AI, предоставила обнадеживающие эмпирические доказательства: с увеличением объема обучающих данных способности моделей роботов демонстрируют высокую предсказуемость.
Как более крупные объемы данных и вычислительных мощностей способствовали скачку возможностей больших языковых моделей, так и в области робототехники наблюдается аналогичная эволюция. Это означает, что с ускорением гонки передовых лабораторий за универсальным телесным интеллектом, жесткий спрос на обучающие данные для роботов будет продолжать расти.
Однако простое увеличение объема данных не равно получению данных более высокого качества. Наши полевые исследования в Китае еще больше укрепили это понимание. Хотя крупные фермы данных могут массово генерировать тысячи часов практических видеозаписей, такая сильно однородная информация имеет незначительную предельную добавленную стоимость для повышения обобщающей способности модели.
С углублением отрасли, узкие места будут быстро смещаться от "сбора большего количества часов данных" к "точному отбору действительно ценных основных фрагментов данных".
Таким образом, настоящие возможности "голубого океана" заключаются не в грубом сборе данных, а в том, как преобразовать исходное время обучения в количественно измеримое повышение способности модели. Это требует более тонкой системы аннотирования, фильтрации, очистки и оценки данных, чтобы извлечь ценные эффективные обучающие сигналы из большого количества избыточных и низкокачественных данных.
С быстрым развитием моделей роботов и их постоянной переработкой стандартов данных, способность постоянно извлекать и предоставлять высококачественные наборы данных будет составлять гораздо более глубокий конкурентный барьер, чем простое массовое привлечение людей для сбора данных.
5. Уровень моделей постепенно станет однородным, но США продолжат сохранять алгоритмическое преимущество над Китаем
Мы считаем, что конкуренция на уровне базовых моделей роботов резко накаляется и в долгосрочной перспективе сталкивается с риском однородности (коммодитизации).
За последние несколько месяцев несколько ведущих американских команд, включая Physical Intelligence, Generalist, Dyna Robotics и Figure AI, независимо друг от друга объявили о значительных прорывах в способности моделей и обобщении. Факт, что несколько команд достигли существенных прорывов за очень короткий промежуток времени, указывает на то, что передовой телесный интеллект, вероятно, не будет так же монополизирован, как в области больших моделей, двумя гигантами OpenAI и Anthropic.
Большинство рабочих мест для синих воротничков не требуют супер IQ в 200; им просто нужно умеренное понимание окружающей среды в сочетании с отличной дообучающей настройкой. С постепенным совершенствованием методологии обучения и увеличением объема данных, фокус конкуренции в отрасли будет смещаться от разработки универсальных базовых моделей к полному развертыванию на местах и целевому дообучению. В такой ситуации любая компания, которая просто ставит на базовые модели, будет все труднее поддерживать дифференцированное конкурентное преимущество.
В обозримом будущем мы считаем, что США все еще будут сохранять лидерство над Китаем в области программных алгоритмов. Это во многом связано с тем, что китайские робототехнические компании больше склонны преследовать немедленный денежный поток от продаж оборудования и аутсорсинга данных, чем вкладываться в долгосрочные капитальные исследования и разработки. Постоянные прорывы передовых лабораторий в области базовых алгоритмов, вероятно, еще больше углубят зависимость китайских производителей от зарубежной экосистемы с открытым исходным кодом.
В отличие от больших языковых моделей, которые можно относительно легко воспроизвести с помощью текстовой дистилляции, порог для дистилляции моделей телесного интеллекта значительно выше. Когнитивные модели должны глубоко замыкаться на реальных данных взаимодействия в разнообразных физических средах и с различными механическими телами. Полагаться только на преимущества в производстве аппаратного обеспечения не получится легко преодолеть этот комплексный барьер. Мы предполагаем, что межпоколенческий разрыв между США и Китаем в области телесного программного обеспечения может быть более длительным, чем тот, который мы наблюдаем в области больших языковых моделей.
6. В области робототехники есть значительное "преимущество отставания"
В настоящее время в решение основных споров в области робототехники (например, архитектурные маршруты моделей, конструкции механизмов, вертикальная интеграция против горизонтального разделения и т. д.) вкладываются огромные средства, и многие ранние стартапы неизбежно столкнутся с тупиком в этом исследовании.
Сегодня новые команды стартапов могут полностью использовать опыт и уроки пионеров, избегая огромных капитальных затрат на ошибки, и непосредственно основываясь на последних парадигмах в отрасли (Meta), создавать самые современные новые архитектуры.
Заключение
В последний вечер нашего путешествия в восемь часов мы сели в одну и ту же машину и направились в международный аэропорт Гонконга, чтобы вернуться в Нью-Йорк. После всестороннего глубокого изучения ключевой робототехнической отрасли в Шэньчжэне, у нас появилось совершенно новое понимание развития глобальной робототехнической индустрии.
"На месте". Эта полевое исследование еще раз укрепило нашу веру: в эпоху избытка информации непосредственное присутствие и собственные наблюдения остаются самым надежным фундаментом для инвесторов, сосредоточенных на базовых принципах, чтобы строить независимое мышление и глубокую оценку.
Китай, безусловно, сыграет ключевую роль в перестройке глобальной карты будущего робототехники, и мы будем внимательно следить за эволюцией всех этапов аппаратного и программного обеспечения, а также их взаимодействия.
Десятилетия накопления в производственной сфере предоставили Китаю огромные, даже непреодолимые барьеры в производстве аппаратного обеспечения. Однако недостатки сбора данных, движимые краткосрочными количественными целями, начинают проявляться, а краткосрочное мышление капитала по поводу немедленной отдачи также ставит местные компании в более сложное положение по сравнению с американскими компаниями, когда речь идет о необходимости долгосрочных инноваций на базовом уровне.
Одно стало яснее, чем когда-либо: покидая Шэньчжэнь, мы были полны уверенности в будущем робототехнической отрасли и уверены, что сейчас — отличное время для значительных инвестиций в эту индустрию.
Пока базовое программное обеспечение не достигнет достаточной способности к обобщению, чтобы гуманоидные роботы обладали реальной производительностью, в отрасли по-прежнему существует огромный структурный разрыв в области сбора данных, высокоразмерной аннотации и интеллектуальных данных. Мы всегда ищем выдающихся предпринимателей, которые создают прорывные решения в области данных роботов и телесного интеллекта. Если вы работаете в этой области, наша инвестиционная команда с нетерпением ждет возможности пообщаться с вами.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





