








Фу Пэн: У меня нет веры в BTC, четырехлетний цикл биткойна уже завершен
 Ключевые тезисы

 Фу Пэн в интервью заявил: четырехлетний цикл Биткойна завершен, «нет веры в BTC, это просто актив»; ограниченное предложение, наоборот, ограничивает масштаб распределения, не считает, что он может удвоиться; ИИ сделает молодых людей «одиночными хедж-фондами», эпоха розничных инвесторов подходит к концу.
Интервью и статья: Чжоу Чжоу, Foresight News
«У меня нет веры в BTC.»
«Младший брат Маджи определенно разорится, активы постепенно обнулятся, эпоха розничных инвесторов закончилась.»
«Я не верю, что биткойн снова вырастет в 2 раза.»
«Четырехлетний цикл биткойна уже закончился.»
«Ваше так называемое "вера" для меня всего лишь актив.»
«На следующем этапе традиционные финансы и криптовалюты в исследовательских стратегиях не будут иметь никаких различий.»
«Золото само по себе уже высоко рыночное, совершенно не нужно проходить через RWA еще раз.»
«Я оптимистично настроен на то, что современные молодые люди создадут хедж-фонды.»
Спустя полгода, два интервью, в общей сложности шесть часов. В общении с Фу Пэном я услышал множество ярких и прямых суждений.
Как один из первых экономистов в Китае, открыто интересующихся криптоиндустрией, Фу Пэн имеет свое независимое понимание BTC, стейблкоинов, RWA и всего крипторынка.
От инвестиционного банка Lehman Brothers в Великобритании до международной инвестиционной группы Solomon в Лондоне, затем до главного экономиста Northeast Securities и главного экономиста New Fire Group, Фу Пэн прошел через различные финансовые рыночные циклы и постоянно менял свою профессиональную идентичность.
Но он говорит, что никогда не менялся.
В интервью он многократно подчеркивал, что не стоит слишком беспокоиться о тех изменчивых титлах. На протяжении тридцати лет он всегда занимался одной и той же вещью.
Что это за дело?
В интервью мы обсудили биткойн, стейблкоины, RWA, Polymarket, ИИ, текущее состояние криптоиндустрии в Гонконге и будущее розничных инвесторов. Ниже приведен текст интервью:
01|Криптомир больше не тот, что раньше
Джо Чжоу: Я позавчера посетил Финансовую технологическую неделю Гонконга 2026 года и заметил, что компании криптоиндустрии составляют менее одной десятой всей финансовой технологической отрасли. Как ты думаешь, изменится ли это состояние в будущем?
Фу Пэн: Доля криптовалют в общем портфеле активов, я думаю, в основном не изменится. Потому что его базовая технология уже начала интегрироваться с традиционной финансовой системой.
Джо Чжоу: Ты считаешь, что четырехлетний цикл биткойна еще существует?
Фу Пэн: Нет. Это продукт предыдущей эпохи. И в нашей аналитической рамке вообще нет так называемого четырехлетнего цикла.
Джо Чжоу: Но он все же должен оказывать определенное влияние, верно?
Фу Пэн: Ты должен понимать, что когда рынок еще очень мал, крупные игроки, продавая или покупая, конечно, оказывают влияние на цену.
Но когда он переходит в эпоху управления портфелем, эти факторы становятся другими. Нельзя сказать, что влияния нет вообще, но оно уже недостаточно, чтобы изменить рыночную цену.
Джо Чжоу: Волатильность будет уменьшаться.
Фу Пэн: Да, ты прав. Когда институциональные силы вмешиваются, волатильность, естественно, снижается.
Джо Чжоу: Ты ранее говорил, что нынешний криптомир и прежний криптомир уже не имеют одинакового значения.
Фу Пэн: Эта фраза, вероятно, заставит многих людей почувствовать дискомфорт. Кто-то будет ругать, кто-то будет размышлять. Но те, кто ругает, скажу без обид, возможно, через несколько лет будут постепенно забыты историей; а те, кто размышляет, мне кажется, очень хорошо, они будут серьезно думать и, возможно, найдут некоторые направления.
Джо Чжоу: Как ты думаешь, каким был прежний криптомир? Какой он станет в будущем?
Фу Пэн: Мне еще нужно представлять, каким был прежний криптомир?
Я только что привел тебе пример: в эпоху Фан Чжаньбо гонконгские акции, одетые в жилеты, кричали на месте, верно? Все абсолютно одинаково. Доля розничных инвесторов была крайне высока, спекулятивные сделки, азартные сделки, высокая волатильность — все это характеристики той эпохи.
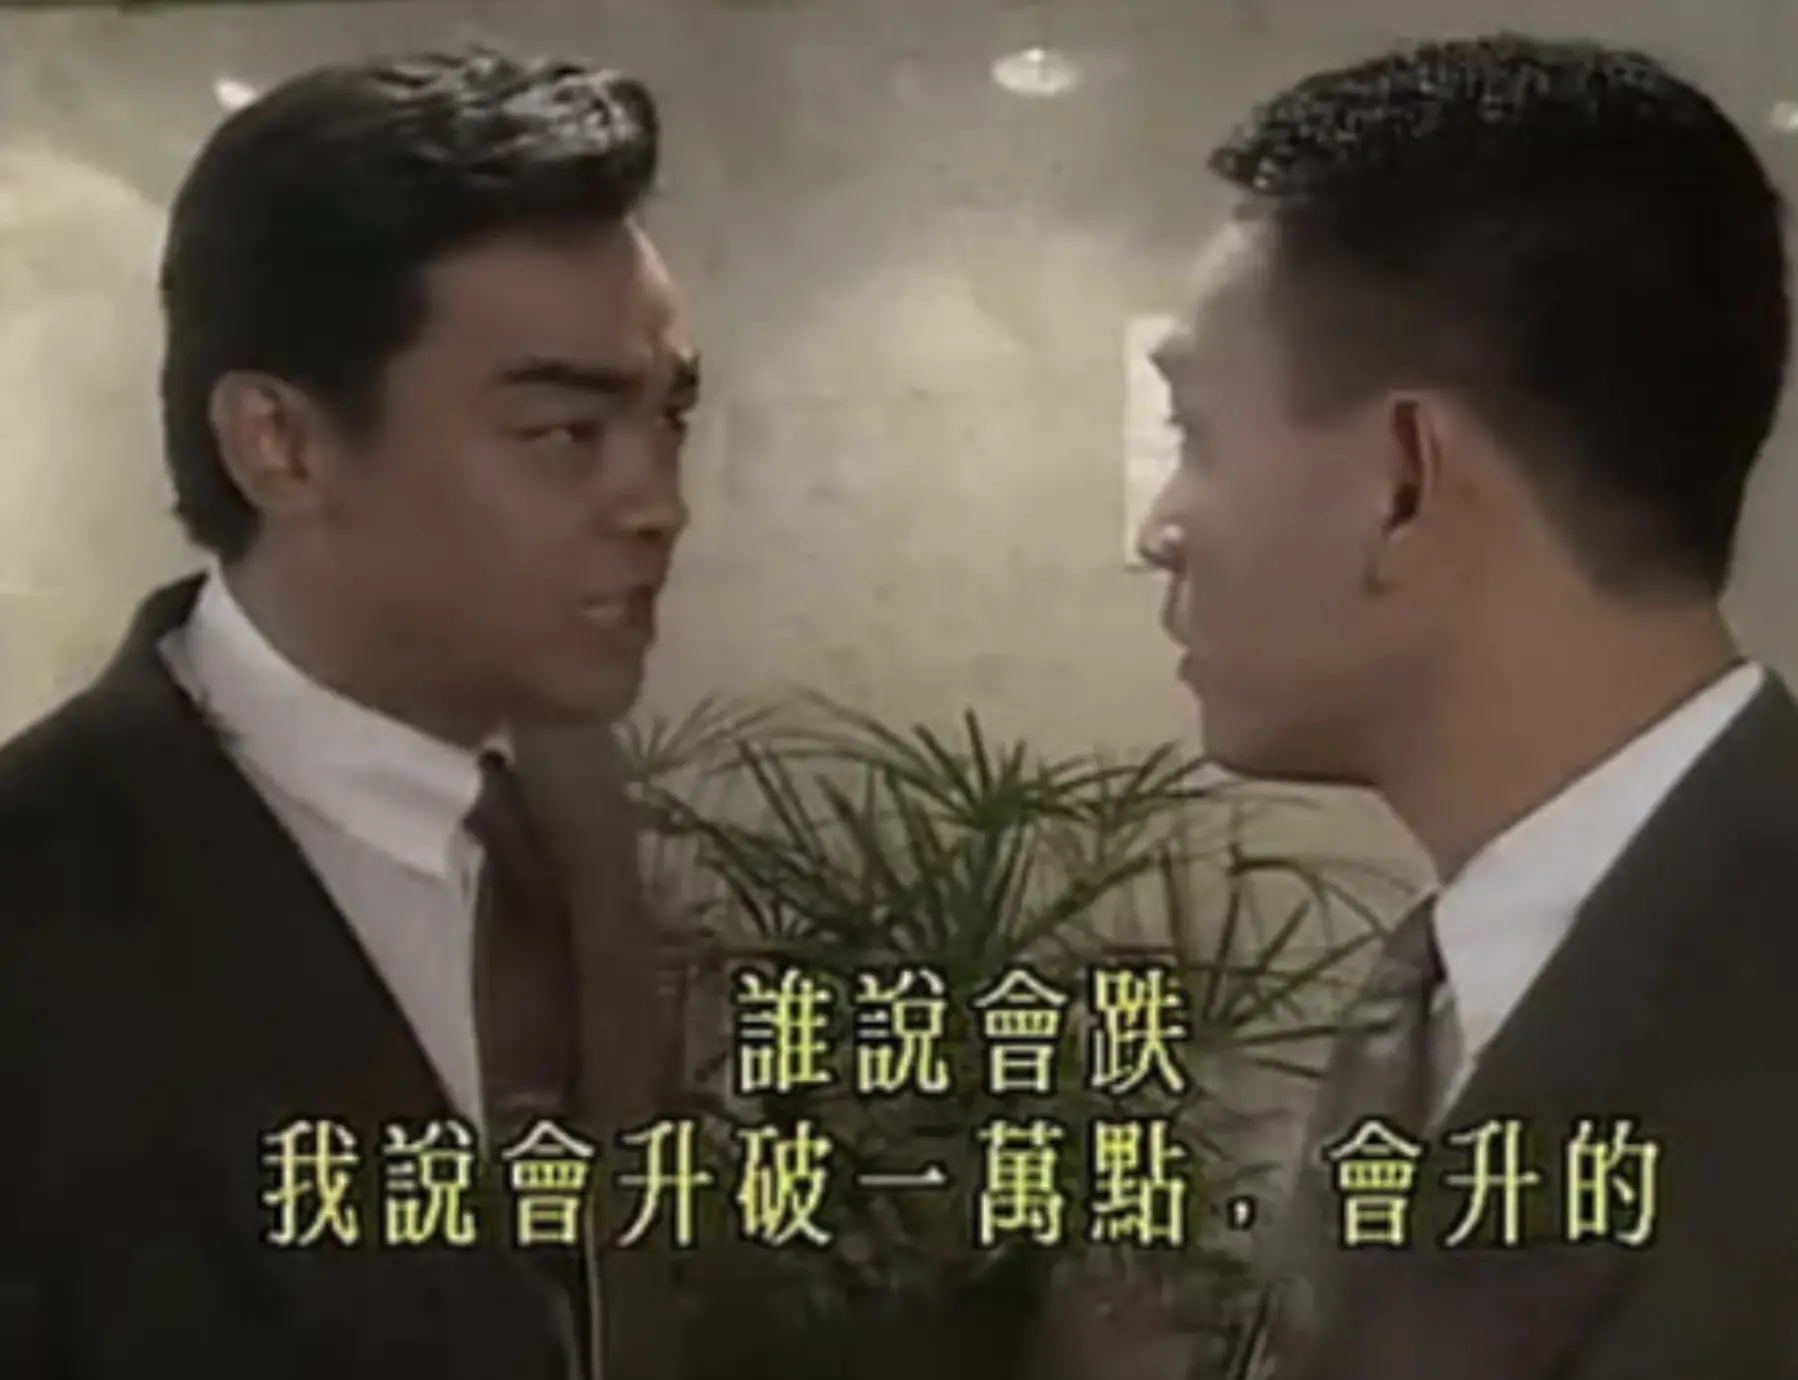
Фан Чжаньбо из «Великой эпохи» (слева), сыгранный Лю Циньюнем
Если говорить о Китае, что было тогда? Хайнаньская товарная биржа. Кофе, красная фасоль, зеленая фасоль, сахар, сорго… Не знаю, переживал ли ты это, но тогда у нас было множество бирж, в каждой провинции. У нас были внебиржевые торговые площадки для акций и различные товарные биржи. Разве это не похоже на последующий криптомир? Куча бирж, куча альткойнов, различные мелкие сорта, никаких отличий.
Поэтому, если мы, такие как мы, пережили все это, это не значит, что мы не понимаем этот круг, а значит, что мы очень хорошо его понимаем.
Просто важная причина, по которой мы не можем участвовать, заключается в том, что наша доля в традиционных активах уже велика. Пока вы не созреете, я очень хорошо понимаю, что вы делаете, но мы не можем выйти на рынок.
Это называется ранней стадией. Когда ранняя стадия пройдет, рынок созреет, и все смогут выйти на рынок.
Джо Чжоу: Как ты думаешь, есть ли общие черты в исследовательских стратегиях традиционных финансов и криптовалют?
Фу Пэн: Если мы перейдем ко второму этапу, все будет полностью интегрировано. Проще говоря, различий не будет.
Потому что цифровые активы по своей сути являются классом активов, а не чем-то, что существует отдельно от традиционной системы. В конечном итоге они будут интегрированы в традиционную систему.
Для традиционных финансов это будет означать добавление нового класса активов, поэтому методология исследования будет схожа. Например, если я занимаюсь FICC + Crypto, то прошлый опыт можно полностью применить к криптоактивам. (Примечание: FICC — это фиксированный доход, валютные операции и операции с сырьевыми товарами.)
Но если говорить о ранней стадии десять лет назад, опыт крупных торговых операций, накопленный за последние пятьдесят лет, в то время не имел никакого значения.
Подумай о Гонконгской фондовой бирже: если бы ее поместили в 70-е или 80-е годы для торговли акциями, тогда говорить о макроэкономике и распределении активов было бы абсурдно.
В ту эпоху играли по правилам «Фан Чжаньбо»: сколько у тебя фишек, столько у меня фишек, ты меня, я тебя. В ту эпоху, если бы ты пришел говорить о распределении крупных активов, это было бы смешно.
Так что это на самом деле выбор эпохи. Сейчас пришло время.
02|Потолок биткойна: ограниченное предложение также ограничивает масштаб распределения
Джо Чжоу: Если поместить биткойн в портфель активов, какие активы будут до и после него? Например, если упорядочить по волатильности.
Фу Пэн: Если хочешь увеличить волатильность, выбирай Эфириум. Далее выбирай активы с ценностью, такие как акции ИИ в США.
На самом деле это активы на одной цепочке: впереди — NVIDIA, позади — Эфириум, а посередине — биткойн. Если увеличить волатильность на нижнем уровне в несколько раз, это будет Эфириум. Наибольшая доля активов, вероятно, все еще будет находиться впереди, например, в NVIDIA.
Если ты занимаешься управлением активами, ты обязательно разместишь наибольшую долю в самых определенных и наименее волатильных активах. А биткойн в криптоактивах постепенно становится самым определенным из всех.
Джо Чжоу: Значит, в будущем доля биткойна в портфеле активов будет расти? Как NVIDIA?
Фу Пэн: Я задам тебе вопрос: товарные деривативы развиваются уже 50 лет. Независимо от того, через фьючерсы, опционы или ETF, какова их доля в общем инвестиционном портфеле Уолл-стрит?
Эта доля действительно растет, но какова ее общая доля? Проще говоря, это все еще вопрос масштаба.
Биткойн поддерживает свою ценность за счет ограниченного предложения. Но у всего есть две стороны.
С одной стороны, контроль количества может поддерживать ценность; с другой стороны, это также может привести к ограничениям. Рынок акций отличается, весь рынок акций может постоянно проводить IPO, теоретически общая рыночная капитализация может продолжать расти. Пока человечество продолжает создавать богатство, рынок акций может поглощать новые активы.
Биткойн не такой. Его количество ограничено, что означает, что в будущем его масштаб в общем распределении активов может быть ограничен.
Джо Чжоу: Так что я могу понять это так: сейчас рыночная капитализация биткойна составляет около 1 триллиона долларов, а у NVIDIA — 4 триллиона долларов. Сейчас ты распределяешь меньше, но если биткойн также вырастет до 4 триллионов долларов, ты не думаешь, что он сможет продолжать расти?
Фу Пэн: Все очень просто, ты так говоришь, и снова возвращаешься к концепции раннего десяти лет назад.
Как это возможно? 4 триллиона долларов — это всего лишь в два-три раза больше. Исходя из тогдашней рыночной капитализации, если биткойн вырастет с более чем 1 триллиона долларов до 4 триллионов долларов, это примерно в два-три раза, в пересчете это означает, что один биткойн будет стоить около 300-400 тысяч долларов.
Так что я могу сказать, что из-за ограниченного предложения биткойна теоретически вся ценность может сосредоточиться на нем, цена может взлететь до небес, даже до 1 миллиона долларов за монету? Такие слова можно говорить, но основная логика на самом деле ошибочна.
Ты можешь представить биткойн как акцию.
Может ли NVIDIA достичь рыночной капитализации в 50 триллионов долларов? Невозможно. Но может ли она достичь 8 триллионов долларов? Возможно.
Предположим, что NVIDIA достигнет 8 триллионов долларов, и в будущем ее показатели упадут, упадет ли цена акций? Конечно, упадет. В каких случаях, даже если показатели упадут, цена акций не обязательно упадет? Она может выкупить акции, сократив количество акций, чтобы повысить стоимость на акцию. Ты можешь понять это так: биткойн примерно такой же концепции.
Джо Чжоу: Но разве у биткойна не ограниченное предложение? Почему он не может продолжать расти в цене из-за постоянного притока средств и покупок?
Фу Пэн: Ответ очень прост: именно потому, что он ограничен, не будет ситуации, когда все постоянно покупают. Например, я как управляющий активами могу увеличить распределение на один процент, но добавить еще сложнее.
Джо Чжоу: Так что биткойн не может удвоиться?
Фу Пэн: Невозможно. Потому что его емкость ограничена. Как ты думаешь, какая крупная инвестиционная компания купит все свои десятки или сотни миллиардов долларов в медь? Если бы она действительно так сделала, она сама стала бы крупнейшим фактором, влияющим на цену меди.
Биткойн такой же. Его общее количество ограничено, и масштаб распределения, который он может выдержать, также имеет границы.
03|Нет веры, только распределение активов
Джо Чжоу: Ты владеешь криптоактивами?
Фу Пэн: Наша «владение» и ваше «владение» — это два разных понятия.
Джо Чжоу: Ты не используешь централизованные или децентрализованные биржи?
Фу Пэн: Мы изначально участвовали, в основном из-за вопросов соблюдения. Первым, с чем мы столкнулись, были фьючерсы на биткойн, потому что они соответствуют требованиям. То, что вы использовали на тех биржах, было некомплаентным. Продукты, такие как Southern Eastern Asia в Гонконге, можно попробовать. Есть и другой способ, например, я могу инвестировать в биткойн ETF.
Джо Чжоу: Здесь есть различие. Например, мы, розничные инвесторы, будем напрямую покупать монеты на бирже; но финансовые учреждения, возможно, больше склонны покупать ETF.
Фу Пэн: Я думаю, что истинное различие не в этом. Истинное различие в том, что ваша так называемая «вера» для меня всего лишь актив.
Например, я покупаю ETF, и это эквивалентно владению этим активом. Я не буду, как многие, настаивать на наличии адреса, кошелька, в котором обязательно должны быть монеты.
Для меня это очень просто. Предположим, я предполагаю, что биткойн вырастет до 80 тысяч долларов, должен ли я продавать? Я просто уменьшаю долю ETF, и все, корректирую портфель активов.
Я вовсе не буду одержим мыслью: «Я уменьшил долю, разве у меня в кошельке не осталось ничего?» Нет, этого не будет. Вот в чем разница.
Для нас это означает добавление нового класса активов в распределение активов. Это совершенно другое от старого криптомира с его верой в «владение».
Для профессионалов традиционных финансов биткойн не нужно наделять какой-то особой верой, и не обязательно напрямую владеть через кошелек на блокчейне. Он прежде всего является активом, который можно включить в инвестиционный портфель.
Если цена выросла, можно уменьшить долю; если мнение изменилось, можно скорректировать распределение; если появится лучшая инвестиционная возможность, можно перевести средства в другие активы.
Эта логика не сложна. Важно не то, верите ли вы в биткойн, а то, как вы оцениваете его место в общем портфеле активов.
Биткойн может быть верой, но для меня он прежде всего является активом.
04|Почему BTC все еще падает, несмотря на снижение процентной ставки ФРС?
Joe Zhou: С вашей точки зрения, какие факторы имеют наибольшее отношение к крипторынку? Это факторы прибыли?
Fu Peng: Все просто. Если криптоактивы становятся инвестиционными активами, интегрированными в финансовую систему, развивавшуюся последние 40 лет, как класс активов, то они обязательно будут «резонировать», то есть иметь взаимосвязь.
Вся логика торговли активами будет интегрирована с традиционными финансами.
Для криптоактивов наибольшее влияние уже не оказывает простое соотношение спроса и предложения, и не важно, сколько активов нужно продать в каком адресе или кошельке.
Вспомните ранние годы гонконгского фондового рынка «Большой эпохи». В то время не нужно было изучать макроэкономику, потому что макроэкономика не была ключевым переменным. Ключевым переменным было количество обращающихся акций, сколько вы держите, сколько держит Фан Чжанбо. Все сидели перед компьютерами, стучали по клавиатуре, целились в рынок, и соревновались в том, у кого больше фишек.
Ранний китайский фондовый рынок был таким же. Когда спекулянты играли, им не нужно было изучать макроэкономику, потому что в то время не было крупных финансовых институтов. Это было состояние криптосферы и криптоактивов в ранние годы.
Но сейчас все иначе. Посмотрите на сегодняшний гонконгский рынок, такие акции, как Alibaba и Tencent, все еще торгуются так, как в те годы? Конечно, есть акции-«фантомы», потому что они слишком малы. Но для крупных активов это уже не так.
В это время вы заметите, что макроэкономика и ликвидность начинают становиться важными. Потому что эти факторы влияют на крупные портфели активов, а эти портфели, в свою очередь, влияют на конкретные активы.
Теперь криптоактивы уже обладают такими характеристиками. Многие люди также начали замечать, что акции AI, Nvidia и другие активы, связанные с искусственным интеллектом, резонируют с криптоактивами. Ликвидность начинает сжимать оценки, традиционные аналитические пути уже начинают влиять на криптоактивы.
Вот и ответ.
Joe Zhou: Каково сейчас влияние макроэкономической среды на крипторынок? В каком состоянии находится рынок с макроэкономической точки зрения?
Fu Peng: С ноября прошлого года ликвидность начала сжиматься.
Примерно в ноябре прошлого года баланс ФРС сократился до определенного уровня. Обратите внимание, это «сократился до определенного уровня», это приведет к сжатию ликвидности на количественном (Q) уровне.
Обычные люди могут подумать, что снижение процентной ставки в США должно быть хорошей новостью для активов, но все забывают, что ликвидность — это не только вопрос цены процентной ставки, но и вопрос количества денег.
Когда объем сокращения баланса достигает определенного уровня, он может компенсировать ликвидность, обеспечиваемую снижением процентной ставки (P), и общая ликвидность на самом деле может сжаться. В это время все оценочные активы первыми подвергнутся сжатию.
Эта логика уже была проверена на традиционных активах. За последние шесть-семь лет это происходило дважды, и оба раза это повлияло на криптоактивы. Поэтому вы можете видеть, как рынок изменялся в последние несколько лет.
Joe Zhou: Когда, по вашему мнению, закончится этот цикл? Это довольно медвежий цикл.
Fu Peng: Я уже говорил вам в первой половине года, что это произойдет в конце этого года.
Подумайте, если ликвидность постепенно становится самым влиятельным фактором на рынке, то ваше «тайминг» должно быть выбрано в этот момент. Точка тайминга должна быть выбрана правильно.
С точки зрения Fu Peng, чтобы понять сегодняшний крипторынок, нельзя больше сосредотачиваться только на данных блокчейна, потоках средств на биржах и позициях крупных игроков.
Когда биткойн постепенно становится активом, который может быть включен в портфель крупных учреждений, он неизбежно будет подвержен влиянию традиционной финансовой системы.
Снижение процентной ставки не обязательно означает смягчение ликвидности, а снижение процентной ставки не означает, что все активы будут расти. Связь между количеством денег и ценой средств становится важным переменным, влияющим на оценку криптоактивов.
Криптосфера становится все более похожей на традиционный финансовый рынок. Эпоха, когда все зависело от спекуляций, еще не исчезла полностью, но для все большего числа крупных активов макроэкономика и ликвидность стали неизбежными переменными.
05|Эпоха AI, молодые люди могут стать хедж-фондом в одиночку
Joe Zhou: Как AI-трейдинг повлияет на рынок FICC + Crypto?
Fu Peng: На самом деле это процесс AI Trading Agent. Он изменит всю структуру инвесторов.
Проще говоря, розничные инвесторы будут быстрее вытесняться. И совершенно точно, что сейчас молодежь 00-х годов, если постарается, в будущем может быстро стать «одиночным хедж-фондом». Потому что инструмент AI снижает эффективность и затраты до минимума. Раньше розничным инвесторам было трудно стать профессиональными учреждениями, сейчас у молодежи есть надежда.
Но с другой стороны, другая группа людей, которые вообще не используют AI, также будет быстро вытесняться рынком. Так что это разделение с обеих сторон.
AI определенно приведет к одному результату: группа молодых людей станет одиночными хедж-фондами; одновременно финансовые учреждения станут сильнее.
Когда эти финансовые учреждения будут конкурировать в будущем, они не будут соревноваться в «оценках», а будут соревноваться в том, у кого больше данных, у кого данные более редкие, у кого мощнее вычислительные мощности. Если вы готовы потратить 10 миллиардов на серверы, обслуживание данных и вычислительные мощности, вы будете сильнее других хедж-фондов.
Вы думаете, что чудеса богатства, созданные фондом Grand Medal, были достигнуты благодаря «оценкам»? Это была эпоха компьютеров.
В эпоху программного трейдинга, когда вы еще не умели им пользоваться, я пришел и все было просто — я использовал компьютер для торговли, а вы использовали людей для заполнения заявок, я определенно смогу заработать на вас. Это была эпоха.
Joe Zhou: Вы считаете, что все больше крупных игроков будет монополизировать рынок?
Fu Peng: Да. В конечном итоге доля розничных инвесторов в прямом участии на рынке значительно снизится. То есть, вы должны стать супернизкочастотным активом. Если вы хоть немного хотите заниматься высокочастотной торговлей, вы обречены. Это историческая тенденция.
Joe Zhou: После появления AI, изменится ли ваша структура активов или бизнес-модель?
Fu Peng: Никаких изменений. У нас просто появился новый класс активов, и все останется без изменений.
Joe Zhou: А как насчет методов исследования?
Fu Peng: Это изменится. Исследователи на среднем уровне уже не имеют смысла, даже конечные торговые заявки тоже не имеют смысла. Ваш AI Trading Agent уже все сделал за вас.
Joe Zhou: А как это повлияет на вас лично?
Fu Peng: Это уже так. Не говоря уже обо мне, сейчас в Лондоне многие старые фонды сокращают сотрудников, средний уровень уже не имеет ценности. Мы каждый день занимаемся макроанализом отрасли, раньше это делали люди, теперь у нас 17 сотрудников AI.
Joe Zhou: Если сейчас дать молодым инвесторам совет по распределению активов, что бы вы сказали?
Fu Peng: Блин, какие активы нужны молодым людям? Это как если бы маленький Дэн пришел ко мне и спросил: «У меня есть 200 тысяч, как распределить активы?» Я сказал: «Так ты просто вложи все и все!»
Все просто, распределение активов должно основываться на том, что у вас есть определенный объем активов, а затем в зависимости от вашего риск-профиля, ожидаемой доходности и т.д.
Joe Zhou: Тогда я нарисую вам профиль пользователя: например, мы, работники в крупных городах, имеем немного активов, сколько, по вашему мнению, стоит вложить в криптоактивы?
Fu Peng: Сначала погасите долги, снизьте кредитное плечо, сохраните рабочий денежный поток, не дайте AI вас заменить. Остальные деньги, подумайте, во что инвестировать. Ни в коем случае не используйте кредитные карты или мелкие кредиты для игры с высоковолатильными активами — я могу сказать вам, что это абсолютно безнадежно. Ни в коем случае не делайте этого.
Joe Zhou: Но если так, рынок станет очень скучным. Это станет супервостребованным рынком.
Fu Peng: Но сам рынок тоже является волной Устранение. Вы должны понимать, что это тоже волна Устранение.
06|Где истинная ценность Crypto? Стабильные монеты, RWA и Polymarket в глазах Fu Peng
Joe Zhou: Я думаю, что определенно появится что-то новое, чтобы сделать рынок менее скучным.
Fu Peng: Сейчас тот Polymarket, разве вам не кажется интересным? То же самое (смеется).
Joe Zhou: Вы тоже будете играть?
Fu Peng: Черт возьми, это еще нужно играть? Раньше, когда мы были в Великобритании, мы тоже ставили на спорт, это то же самое. Но я вам скажу, «мы ставим» и «вы ставите» совершенно разные вещи.
В то время интернет не был таким быстрым, мы брали мобильные телефоны, покупали билеты и были на стадионе, а затем использовали временные разрывы — та торговая платформа имела задержку, после гола коэффициенты обновлялись примерно через полторы минуты. Это называлось арбитражем.
Joe Zhou: Как вы видите будущее рынка стабильных монет?
Fu Peng: В конечном итоге доля стабильных монет будет примерно такой же, как и у многообразных валютных резервов разных стран, которые вы сейчас видите — то есть валют, используемых в финансовой системе.
Стабильные монеты — это просто технический инструмент. Вы можете понять, что наш финансовый средний уровень, то есть уровень торговли, уровень транзакций, уровень платежей, не что иное, как переход от старой финансовой системы и старых валют к стабильным монетам, привязанным к валютам разных стран.
Joe Zhou: Что вы думаете о стабильных монетах и CBDC, что вам больше нравится?
Fu Peng: В конечном итоге это будет основано на стабильных монетах.
Joe Zhou: Как вы видите RWA?
Fu Peng: Это просто инструмент, не имеет значения. Вы можете добавить к нему что угодно. Как блокчейн, это инструмент, который в финансовой сфере является концепцией. Например, в прошлом в торговле было много документов, чтобы предотвратить подделки, технологии блокчейн также могут быть применены.
Технические инструменты в конечном итоге формируют «активы», RWA не является активом, это инструмент.
Joe Zhou: Как вы видите инновации RWA в Гонконге?
Fu Peng: На данный момент наиболее эффективными RWA на самом деле являются стабильные монеты.
Многие традиционные активы хотят войти, используя RWA для выпуска тех нестандартных, длиннохвостых активов. Но проблема в том: в чем преимущества покупки этих активов по сравнению с другими активами?
Joe Zhou: А что если использовать золото как высоколиквидный актив для создания RWA? Например, токенизировать золото?
Fu Peng: Это бессмысленно. Золото само по себе уже является высоко рыночным и высоко конкурентным активом, ликвидность достаточно хороша, не нужно создавать RWA.
Технология должна найти свои реальные сценарии применения, не думайте, что уже существующие, зрелые активные сценарии автоматически могут быть обернуты в оболочку RWA. То, что может быть реализовано, часто находится в тех местах, которые не охватываются существующей финансовой системой.
07|Почему стоит присоединиться к New Fire сейчас? Цифровые активы входят в эпоху FICC+C
Joe Zhou: Почему вы выбрали присоединиться к New Fire?
Fu Peng: Все просто. Все регламенты и технологические достижения 2025 года объявляют о моменте, подобном восходу FICC в 80-х. После Второй мировой войны первое большое слияние и изменение финансов и технологий произошло в 80-х. Второе должно произойти сейчас.
Эпоха FICC представляла собой переход от традиционного к новому миру. Она полностью разгорелась. Две стороны движутся к центру, на самом деле не хватает лишь одного слоя оконной бумаги, нужно, чтобы кто-то проткнул ее и разжег этот огонь.
Joe Zhou: Как вы считаете, какие преимущества имеет New Fire Group в переходный период?
Fu Peng: Я думаю, что это — правильный выбор.
Посмотрите, первая стадия — это черты розничных инвесторов. В начале мы шутили, что хотя это нельзя назвать «дикостью», но это действительно был грубый способ развития. Эта стадия грубого развития уже прошла. За последние десять лет, с продвижением глобального регулирования и соблюдения норм, эта стадия закончилась.
Второе — это биржи. По историческому опыту, путь бирж уже не так хорош, как то, что мы сейчас делаем в управлении активами.
Конечно, в конечном итоге биржи должны сначала расцвести, а затем произойдет большой процесс слияний. Я лично считаю, что признаки большого слияния уже начали проявляться. Посмотрите на традиционные Нью-Йоркскую фондовую биржу и Nasdaq, они уже на месте. Подключение и интеграция традиционных бирж на самом деле уже начались.
Joe Zhou: Как вы смотрите на будущее индустрии криптовалют?
Fu Peng: Посмотрите, традиционные биржи тоже быстро развиваются и входят в игру. В истории не было такого, чтобы множество бирж сливались в одну большую, и в итоге остались только несколько крупнейших в мире. В то же время плохие активы постепенно исчезают.
Совершенно одинаково. Не думайте, что в криптосфере есть что-то особенное, это не отличается от того, что было 50 лет назад.
Joe Zhou: Вы будете работать с номером 9 в Гонконге и управлять напрямую?
Fu Peng: Я стар, стар. Здесь же все есть? Вы просто поднимите молодежь, и все. Зачем самому в этом возрасте оставаться на передовой? Не боитесь инсульта? В этом возрасте, как и Далийо, вы должны передать свои знания и опыт молодым.
Joe Zhou: Присоединение к Xinhu сейчас означает, что в индустрии произошли какие-то значительные изменения?
Fu Peng: Финансовая сфера меняется вместе с изменениями в технологиях.
08|Будущее Китая, Гонконга и криптовалют: долгий переход от старого к новому
Joe Zhou: Как вы смотрите на тенденции развития экономики Китая за последние два года?
Fu Peng: Не только в Китае, в целом по миру мнение примерно одинаковое, одним словом: переход от старого к новому.
Традиционные производственные отношения и традиционные отрасли сталкиваются с различными проблемами, в то время как инновационные вещи сейчас очень популярны. В стране тоже самое — если вы занимаетесь ИИ, искусственным интеллектом, данными, вычислительной мощностью или роботами, вы определенно не будете считать, что сейчас все плохо. Но если вы занимаетесь недвижимостью или находитесь в традиционных производственных отношениях, возможно, вам будет казаться, что все очень сложно и плохо.
Что правильно, а что нет? Это не имеет значения. Эти два аспекта сосуществуют.
Поэтому сейчас мы находимся на этапе «новое существует, старое тоже существует». Если вы смотрите с новой точки зрения, вы скажете: «Мы уже завершили структурные реформы и движемся вперед»; если с точки зрения старого, вы спросите: «Кто меня спасет?» (смеется). Эта противоречие неизбежно.
На самом деле, в Америке было то же самое. В 2015-2016 годах она тоже находилась в таком состоянии. После кризиса субстандартных кредитов в 2008 году финансовая система должна была избавиться от рычагов, и те отрасли, которые занимались снижением рычагов, естественно, оказались в тяжелом положении. В то же время новые отрасли только начинали появляться. В 2015-2016 годах, когда «инновации разрушительного типа», о которых говорила Кэти Вуд, были еще на ранних стадиях, эта область была очень хороша.
Joe Zhou: Трудно ли преодолеть инновационную культуру криптовалют и финансовой отрасли в Китае?
Fu Peng: Финансовые инновации — это тоже вид инноваций, технологические инновации — это тоже вид инноваций.
На пути к инновациям на Западе, если закона нет, вы сначала делаете, а потом уже исправляете, смело идете вперед. В Азии я должен сначала убедиться, что с этим все в порядке, кто-то должен взять на себя ответственность, когда другие уже сделали почти все, тогда я могу взять это и скопировать.
Joe Zhou: Как в условиях такой культурной разницы можно лучше продвигать развитие криптоиндустрии?
Fu Peng: Кто будет продвигать?
Joe Zhou: Гонконг.
Fu Peng: Гонконг — это середина. Очень просто, без этого не обойтись. Если не следовать, эффективность упадет, и вас могут отстранить, я должен следовать. Но я не могу, как американцы, полностью открыться, чтобы либерализм сначала распространился, и не могу.
Поэтому Гонконг как раз находится посередине. Между восточной и западной цивилизацией, он не так консервативен, как внутри, и не так открыт, как снаружи. Его эффективность не такая высокая, как снаружи, и не такая низкая, как внутри, он как раз посередине.
Joe Zhou: Как вы думаете, в будущем в стране откроются ли границы?
Fu Peng: Нет. Я уже очень системно это объяснил. Ценности восточной и западной культур различны, и в практике инноваций пути совершенно разные. На Западе, если закона нет, вы сначала делаете, а потом уже исправляете; в Азии я должен сначала убедиться, что с этим все в порядке, когда другие уже сделали почти все, тогда я могу взять это и сделать.
Joe Zhou: Как вы думаете, будет ли в конечном итоге одобрено выпуск стабильной валюты юаня?
Fu Peng: Да, но это займет много времени. Это обязательно будет постоянным исследованием, смотря на то, как другие преодолевают ямы, а затем мы будем следовать за ними.
 Предупреждение о рисках Предупреждение о рисках

Популярные статьи





