Diễn văn của Tiêu Phong: Tài sản được mã hóa và giao dịch 24/7, Blockchain tái cấu trúc thị trường tài chính toàn cầu
 Quan điểm cốt lõi

 Tiêu Phong: Nếu Mỹ tiên phong trong việc hiện thực hóa việc token hóa tài sản và giao dịch 7×24 giờ, sẽ hút toàn bộ tính thanh khoản và quyền định giá toàn cầu, các trung tâm tài chính khác cần tham gia vào hệ thống tài chính trên chuỗi để tránh bị tách rời.
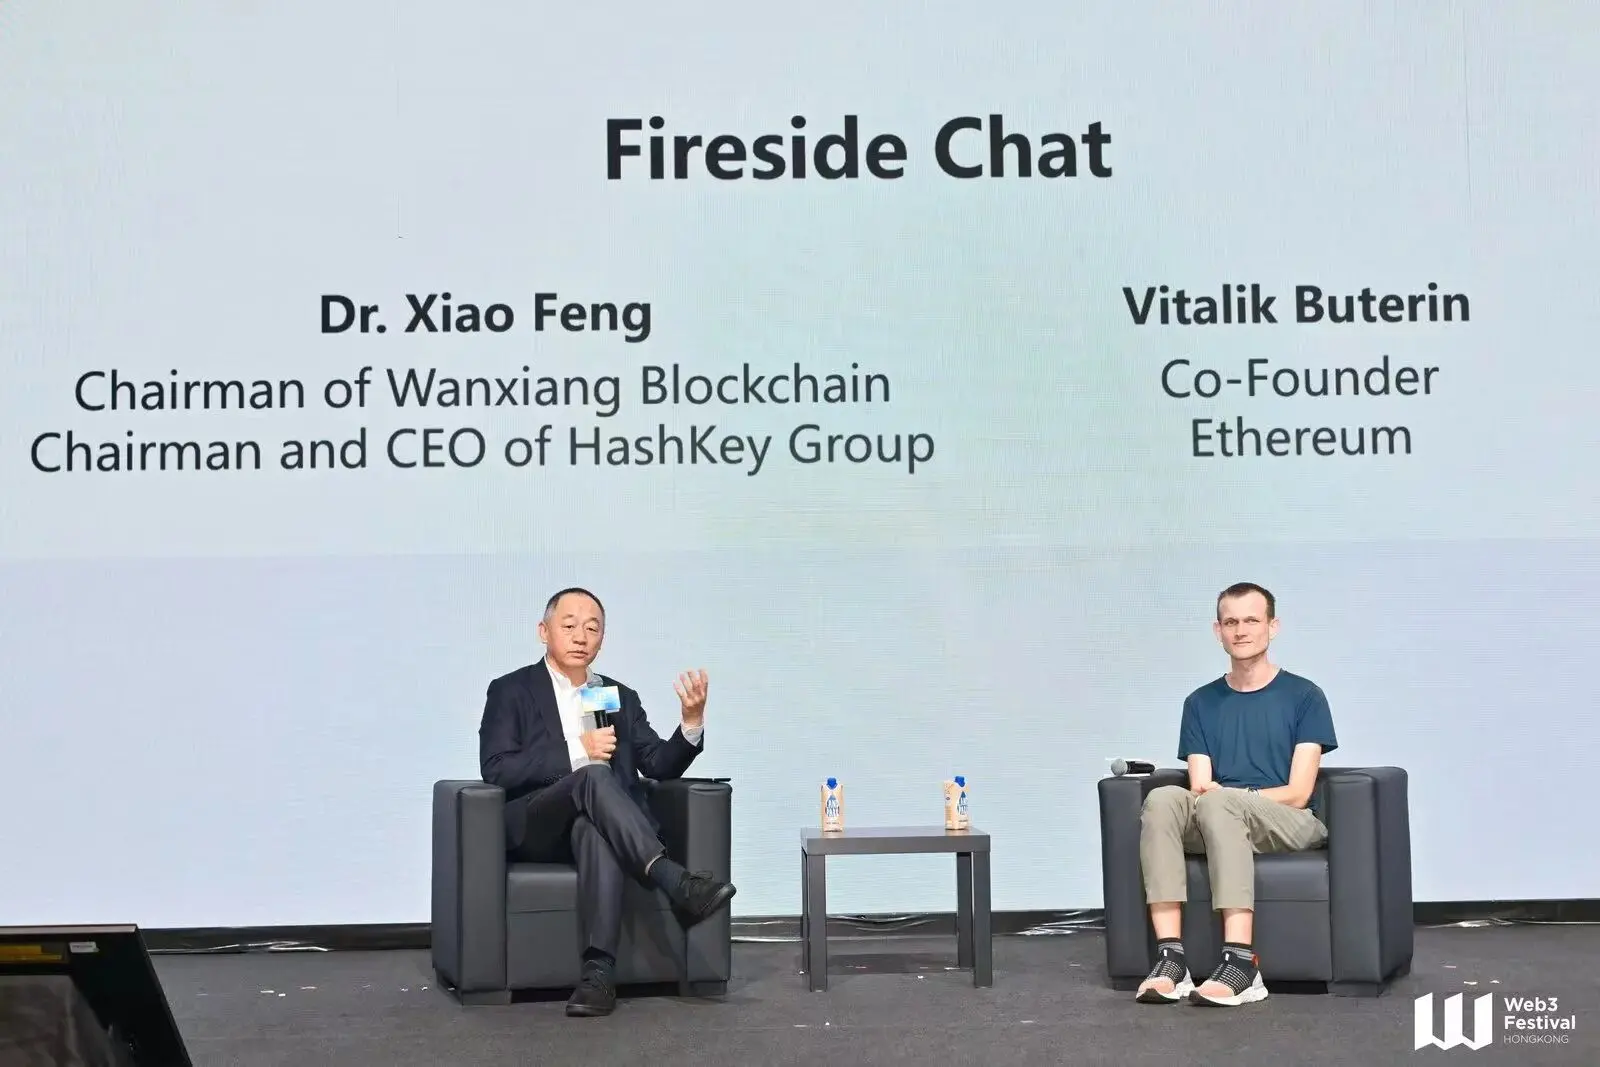
Ngày 23 tháng 9 năm 2026, Hội nghị Thượng đỉnh Blockchain Toàn cầu lần thứ 12 do Phòng thí nghiệm Blockchain Wanxiang tổ chức đã kết thúc tốt đẹp tại Khách sạn Grand Hyatt ở Bến Thượng Hải. Chủ đề của hội nghị lần này là "Kinh tế mới Blockchain · Sự cộng sinh của chuỗi thông minh", hợp tác với các nhà tài trợ kim cương Qtum, đối tác chiến lược Thành phố Đổi mới Wanxiang, nhà tài trợ vàng Viện Nghiên cứu Công nghệ Tiên phong (FTI), Công nghệ Yuan Coin (RD Technologies), Arkreen, Bianjie.AI, Blue Elephant Intelligent Link, cùng với các đối tác sinh thái khác như Sui Foundation, đã quy tụ các khách mời từ các lĩnh vực chính sách, tài chính, học thuật, công nghệ và công nghiệp, cùng nhau trình bày một sự kiện thường niên kết nối đổi mới tài chính và công nghệ tiên tiến, tập hợp trí tuệ và kết quả thực tiễn của ngành.
Tại hội nghị, Chủ tịch Wanxiang Blockchain, Tiến sĩ Xiao Feng, Chủ tịch và CEO của HashKey Group, đã có một bài phát biểu quan trọng với chủ đề "Tài sản được mã hóa và giao dịch 24/7 ------ Blockchain tái cấu trúc thị trường tài chính toàn cầu". Dưới đây là bản tóm tắt bài phát biểu, có một số chỉnh sửa không ảnh hưởng đến ý nghĩa gốc.
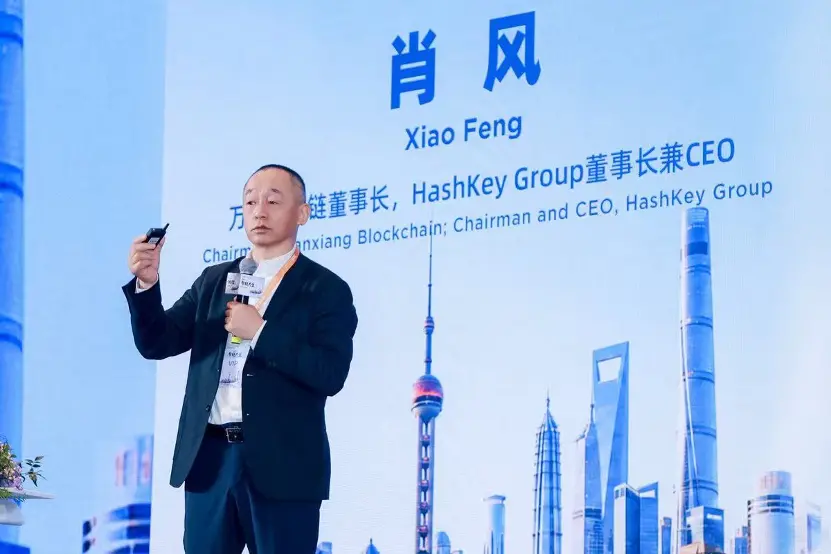
Kính thưa các vị khách quý, xin chào mọi người!
Sau một ngày chia sẻ, mọi người đều rất vất vả, tôi xin đại diện cho ban tổ chức gửi lời cảm ơn đến tất cả các khán giả tham dự.
Chia sẻ của tất cả các khách mời hôm nay chủ yếu xoay quanh hai chủ đề chính: (1) Tokenization (Mã hóa tài sản) + giao dịch 24/7, vào buổi sáng và buổi chiều có khách mời từ nhiều góc độ khác nhau đã đề cập đến những chủ đề này; (2) Mối quan hệ giữa AI và Blockchain. Tôi cho rằng việc thảo luận về chủ đề này là rất có giá trị, đặc biệt là trong thời điểm hiện tại.
Hôm nay tôi muốn chia sẻ một chủ đề liên quan đến mã hóa tài sản tài chính và giao dịch 24/7. Tôi muốn nói từ một góc độ: Khi một trung tâm tài chính quốc tế quyết tâm mã hóa tài sản tài chính và triển khai giao dịch 24/7, nó sẽ ảnh hưởng đến các trung tâm tài chính quốc tế khác như thế nào, và các trung tâm tài chính quốc tế khác nên ứng phó ra sao? Đến nay, công luận chưa có nhiều thảo luận về chủ đề này.
Vào tối qua theo giờ Bắc Kinh, tức là vào ban ngày theo giờ Mỹ ngày 22 tháng 9, "Hội nghị Thị trường Trái phiếu Chính phủ Mỹ lần thứ 12 năm 2026" đã diễn ra tại New York. Hội thảo này được đồng tổ chức bởi Bộ Tài chính Mỹ, Cục Dự trữ Liên bang, Ngân hàng Dự trữ Liên bang New York, Ủy ban Chứng khoán và Giao dịch Mỹ, và Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC). Chủ tịch CFTC đã có một bài phát biểu tại hội nghị này rất phù hợp với nội dung tôi muốn chia sẻ hôm nay, tôi sẽ tóm tắt lại cho mọi người.
Nội dung chính của bài phát biểu của ông như sau: "Dưới tác động của việc mã hóa quy mô lớn, tài chính trên chuỗi và giao dịch 24/7, sự thay đổi của hệ thống tài chính Mỹ trong mười năm tới sẽ vượt qua sự thay đổi của hệ thống tài chính Mỹ trong vài thập kỷ qua."
Trong vài thập kỷ qua, hệ thống tài chính Mỹ đã có những thay đổi gì? Sự thay đổi trong gần 20 năm qua chủ yếu là do công nghệ thông tin Internet mang lại. Sáng nay, Giáo sư Chen Long cũng đã đề cập đến điều này, tôi sẽ không nhắc lại. Nhìn xa hơn, từ những năm 70 đến năm 2000, hệ thống tài chính Mỹ và cơ sở hạ tầng tài chính, cái gọi là hệ thống giao dịch, thanh toán và quyết toán đã trải qua một lần lặp.
Hiện nay có nhiều chuyên gia đề cập đến "DTCC" (Công ty Lưu ký và Thanh toán Trung ương Mỹ), công ty này được thành lập vào năm 1999, không phải là một công ty mới được thành lập mà là sự hợp nhất của các công ty lưu ký, đăng ký và thanh toán phân tán của Mỹ trong suốt vài thập kỷ qua. Mỹ đã mất gần 25 năm để hợp nhất các công ty thanh toán và đăng ký phân tán, cuối cùng vào năm 1999 đã hợp nhất thành DTCC.
Vào những năm 60, do cơ sở hạ tầng tài chính không theo kịp sự phát triển của thị trường tài chính, Sở Giao dịch Chứng khoán New York đã ngừng giao dịch vào mỗi thứ Tư, chủ yếu là do không kịp thanh toán. Thời đó vẫn còn cổ phiếu giấy, khi khối lượng giao dịch lớn, phải chuyển cổ phiếu giấy từ tay khách hàng của Goldman Sachs sang tay khách hàng của Morgan Stanley, không kịp thanh toán.
Mọi người biết rằng, Nasdaq đã thông báo sẽ bắt đầu giao dịch "23×5" vào ngày 6 tháng 12 năm nay, giao dịch 5 ngày mỗi tuần, mỗi ngày 23 giờ. Điều này cho thấy, cơ sở hạ tầng tài chính, hệ thống đăng ký và thanh toán giao dịch chứng khoán đã có những thay đổi rất lớn.
Trong 50 năm qua, thị trường tài chính và hệ thống tài chính Mỹ đã trải qua những thay đổi to lớn. Nhưng Chủ tịch CFTC đã nói tối qua rằng, sự thay đổi của Mỹ trong mười năm tới thậm chí sẽ vượt qua sự thay đổi của vài thập kỷ qua.
Yếu tố nào dẫn đến sự thay đổi trong mười năm tới? Ông đã đề cập đến ba yếu tố ------ mã hóa (Tokenization), giao dịch 24/7, và tài chính trên chuỗi (On-chain Finance). Trong bài phát biểu của ông, thực ra còn đề cập đến yếu tố thứ tư, đó là Stablecoin (tiền ổn định). Bốn công nghệ này sẽ khiến sự thay đổi của thị trường tài chính Mỹ trong mười năm tới vượt qua hàng chục năm trước, tôi cũng sẽ từ góc độ này để nói về những thay đổi mà các công nghệ này có thể mang lại cho thị trường tài chính toàn cầu.
I. Hệ thống thị trường tài chính
Trước tiên, hãy xem lại cấu trúc lý thuyết của hệ thống thị trường tài chính là gì? Hệ thống thị trường tài chính lý thuyết bao gồm khoảng năm cấp độ:
(1) Ngân hàng trung ương.
Cấp cao nhất là ngân hàng trung ương. Ngân hàng trung ương là "van tổng" của tiền tệ, tất cả tiền đều do ngân hàng trung ương phát hành, và ngân hàng trung ương là người cho vay cuối cùng, bất kể là tổ chức nào gặp rắc rối hay nền kinh tế vĩ mô gặp vấn đề.
Vài năm trước, lãi suất ở Mỹ bất ngờ tăng cao. Lãi suất tăng có nghĩa là giá trái phiếu chính phủ Mỹ phát hành trong thời kỳ lãi suất thấp giảm xuống. Do đó, giá trái phiếu chính phủ Mỹ phát hành trong chu kỳ lãi suất thấp giảm xuống, gây ra thua lỗ trên sổ sách của các ngân hàng Mỹ. Có người đã thống kê rằng, vào vài năm trước khi lãi suất ở Mỹ bất ngờ tăng, vốn chủ sở hữu của các ngân hàng Mỹ đã mất gần 600 tỷ USD. Sau đó xuất hiện một công ty blockchain mà mọi người đều quen thuộc, công ty tiền ổn định Circle. Circle đã gửi hơn 3 tỷ USD dự trữ vào Ngân hàng Silicon Valley, ngân hàng này đã mất khả năng thanh toán do tổn thất từ trái phiếu chính phủ, dẫn đến tình trạng rút tiền ồ ạt, tương đương với việc hơn 3 tỷ USD dự trữ USDC gần như đã về 0. Theo hệ thống bảo hiểm tiền gửi của Mỹ, Circle chỉ có thể nhận được bồi thường rất ít, chỉ vài trăm ngàn USD mà thôi.
Đây không phải là do một ngân hàng nào đó quản lý kém gây ra tổn thất, mà là do sự gia tăng lãi suất toàn cầu của Mỹ. Cuối cùng, Cục Dự trữ Liên bang và Bộ Tài chính Mỹ đã phải ra tay cứu trợ. Bộ Tài chính và Cục Dự trữ Liên bang đã thông báo rằng trong thời gian này, tiền gửi của các ngân hàng Mỹ sẽ không được bồi thường theo hệ thống bảo hiểm tiền gửi, vì các ngân hàng bị phá sản do tỷ lệ vốn chủ sở hữu không đủ, tất cả tiền gửi của người gửi sẽ được bảo vệ 100% bởi liên bang, 100% bồi thường, điều này được gọi là "người cho vay cuối cùng".
Năm 2008, tại sao Morgan Stanley và Goldman Sachs lại xin trở thành "công ty mẹ ngân hàng"? Bởi vì sau "cuộc khủng hoảng tài chính", tính thanh khoản của Phố Wall đã gặp vấn đề, các tổ chức tài chính như Goldman Sachs và Morgan Stanley phải thực hiện hàng trăm tỷ USD giao dịch mỗi ngày để duy trì hoạt động. Nhưng vay tiền lại phải trả lãi suất 24%, thị trường vốn Mỹ sẽ gặp vấn đề. Không phải vì Goldman Sachs hay Morgan Stanley quản lý kém, mà là vì tính thanh khoản của thị trường tài chính hoàn toàn không còn, họ không thể vay được tiền. Các tổ chức tài chính cần hàng trăm tỷ USD để quay vòng thì phải làm sao? Cục Dự trữ Liên bang đã vào cuộc. Bạn là một ngân hàng đầu tư, tôi không thể trực tiếp cho bạn tiền, nhưng tôi có thể cung cấp thanh khoản trực tiếp cho ngân hàng. Vì vậy, hai công ty này đã xin trở thành công ty mẹ ngân hàng vào buổi sáng và được phê duyệt vào buổi chiều. Chỉ sau một giờ, Cục Dự trữ Liên bang đã cung cấp cho họ hàng trăm tỷ USD.
Gần đây tôi đã thảo luận với một người bạn, khi AI Silicon Valley đang rất hot, bạn tôi hỏi liệu trung tâm tài chính quốc tế của Mỹ có chuyển từ New York sang Silicon Valley không? Tôi nói rằng điều này khó có khả năng xảy ra. Những gì cần chuyển không phải là sàn giao dịch, sàn giao dịch chỉ là cấp độ trên cùng, rõ ràng nhất. Thực sự, thứ không thể di chuyển là chi nhánh New York của Cục Dự trữ Liên bang. Bởi vì các hoạt động thị trường mở của Cục Dự trữ Liên bang và việc lưu thông đồng đô la đều diễn ra tại chi nhánh New York. Trừ khi bạn di chuyển phòng giao dịch thị trường mở của chi nhánh New York, nếu không, bạn chỉ có tài sản mà không có tiền.
(2) Các tổ chức tài chính.
Các tổ chức tài chính khác với ngân hàng trung ương ở chỗ, ngân hàng trung ương phát hành tiền tệ cơ bản, các ngân hàng thông qua tỷ lệ vốn chủ sở hữu để tạo ra tiền tệ, biến 1 đô la nhận được từ ngân hàng trung ương thành 5 đô la, 8 đô la để chi tiêu, vì vậy các tổ chức tài chính là những người tạo ra hệ số nhân tiền tệ, đồng thời cũng là những người tạo ra tín dụng cho các loại tài sản khác nhau, thông qua việc phát hành các công cụ tài chính khác nhau, thiết kế các cấu trúc tín dụng khác nhau để nâng cao hiệu quả sử dụng vốn và hiệu quả vốn.
Tại sao trái phiếu chính phủ Mỹ lại được ưa chuộng nhất? Tại sao tài sản bảo thủ nhất của bất kỳ tổ chức tài chính nào lại là đầu tư vào trái phiếu chính phủ Mỹ? Bởi vì mua 100 đô la trái phiếu chính phủ Mỹ, ngay lập tức có thể thế chấp 100 đô la trái phiếu chính phủ Mỹ, ít nhất có thể thu hồi 95 đô la, đó là một quá trình tạo ra tín dụng. Các tổ chức tài chính đang tạo ra tiền và tài sản. Còn bao gồm cả thị trường tiền tệ, thị trường vốn và thị trường phái sinh, năm cấp độ này tạo thành hệ thống thị trường tài chính. Những gì chúng ta đang nói chính là năm cấp độ này có thể sẽ xảy ra những thay đổi to lớn trong mười năm tới. Lời nói của Chủ tịch CFTC chính là chỉ vào hệ thống thị trường tài chính này.
II. Cấu trúc thị trường tài chính
Cấu trúc thị trường tài chính trưởng thành và hiệu quả sẽ như thế nào? Cơ bản có thể chia thành bốn phương diện/khía cạnh:
Đầu tiên, hệ thống giao dịch nhanh chóng. Việc khớp lệnh giao dịch phải hoàn thành một cách hiệu quả và nhanh chóng. Giao dịch được hoàn thành nhanh chóng rõ ràng cần dựa vào một quỹ tiền tệ rất lớn và tính thanh khoản rất sâu, nếu không sẽ không thể nhanh chóng đạt được giao dịch theo ý muốn của nhà giao dịch.
Thứ hai, mạng lưới thanh toán hiệu quả. Để đánh giá một thị trường tài chính có hiệu quả hay không, hiệu quả hay kém, điểm thứ hai chính là tốc độ thanh toán. Việc thanh toán tài sản số dựa trên blockchain là "giao dịch tức thì", giao dịch và thanh toán đồng bộ, vì vậy tất cả các sàn giao dịch tài sản số tự nhiên có thể giao dịch 24/7. Hệ thống thanh toán và quyết toán hiện tại của Nasdaq không thể thực hiện giao dịch 24/7, vì vậy trước tiên họ thực hiện giao dịch "5×23 giờ" bắt đầu từ ngày 6 tháng 12 năm nay. Để thực hiện giao dịch 24/7, trước tiên tiền tệ phải được mã hóa. Ngân hàng đóng cửa vào lúc 5 giờ chiều, và không mở cửa vào Chủ nhật. Bạn muốn giao dịch 24/7, nhưng vào buổi tối, Chủ nhật, ngày lễ công cộng, ngân hàng không cung cấp dịch vụ chuyển tiền cho các tổ chức. Vì vậy, một mạng lưới thanh toán hiệu quả rõ ràng cần blockchain và cần mã hóa tiền tệ.
Thứ ba, tạo ra tín dụng hợp lý. Hoặc là tăng đòn bẩy cho tiền tệ, hoặc là tăng đòn bẩy cho tài sản, hoặc nói cách khác là cung cấp hiệu quả sử dụng cao hơn cho tiền tệ và tài sản. Ví dụ, bạn chấp nhận một loại tiền tệ/tài sản nào đó làm ký quỹ, làm tài sản thế chấp, đó đều là tạo ra tín dụng. Bất kỳ ai mua tài sản tài chính đều hy vọng có thể thanh lý bất cứ lúc nào, cũng hy vọng có thể làm tài sản thế chấp, ký quỹ, tiền đặt cọc để tiếp tục vay vốn và tăng đòn bẩy, đó là một hệ thống tạo ra tín dụng hợp lý, là một phần rất quan trọng trong thị trường tài chính.
Thứ tư, bể thanh khoản sâu, phải có đủ độ rộng và độ sâu của thị trường. Khi bạn muốn bán một thứ gì đó, những gì bạn thấy chính là những gì bạn nhận được, giá mà bạn thấy trên sàn giao dịch chính là giá bạn có thể giao dịch, đó là thanh khoản tốt nhất. Nếu một tài sản nhìn trên sổ sách là 100 đô la, nhưng khi giao dịch lại mất 3%, thì thực tế nó chỉ trị giá 97 đô la, chứ không phải 100 đô la. Nhưng nếu thanh khoản rất tốt, thị trường rất sâu, có thể giao dịch với giá 100 đô la, hoặc với giá 99,99 đô la.
Bốn khía cạnh này là bốn tiêu chuẩn chính để đánh giá một thị trường tài chính có phải là thị trường tốt, thị trường trưởng thành hay không.
III. Blockchain và kế toán phân tán
Hãy xem lại blockchain, hiện tại sự tái cấu trúc và đổi mới mà hệ thống thị trường tài chính và cấu trúc thị trường tài chính đang phải đối mặt đều dựa trên phương pháp kế toán mới của blockchain. Tất cả việc mã hóa cho đến nay chỉ có thể thực hiện trên công nghệ blockchain, giao dịch 24/7 cũng chỉ có sổ cái phân tán của blockchain mới có thể thực hiện thanh toán theo thời gian thực, giao dịch tức thì.
Blockchain là lần đổi mới thứ ba của phương pháp kế toán mà xã hội loài người phát minh ra, lịch sử văn minh của loài người hàng nghìn năm, phương pháp kế toán cho đến nay đã trải qua tổng cộng ba lần đổi mới:
Phương pháp ghi chép sớm nhất xuất hiện vào khoảng năm 3500 trước Công nguyên, tại vùng đất hiện nay là Iraq, khu vực Sumer cổ đại, nơi khai sinh ra nền văn minh nhân loại. Tại đây, một bảng đất 3500 năm trước đã được khai quật và cuối cùng được phát hiện là một cuốn sổ ghi chép, thực hiện việc ghi chép rất đơn giản về thu nhập và chi tiêu.
Vào khoảng năm 1300 sau Công nguyên, ở khu vực Địa Trung Hải của Ý, phương pháp ghi chép kép mà mọi người đều quen thuộc ngày nay đã xuất hiện, không chỉ ghi lại thu nhập và chi tiêu mà còn ghi lại tài sản và nợ.
Hơn 730 năm sau, vào năm 2009, sự lặp lại của phương pháp ghi chép thứ ba đã xuất hiện, đó là sự ra đời của blockchain Bitcoin, ghi chép phân tán bắt đầu xuất hiện. Từ góc độ phương pháp ghi chép, bạn có thể thấy rằng thứ này thay đổi hàng nghìn năm, ảnh hưởng đến hệ thống thị trường tài chính và cấu trúc thị trường tài chính thực sự sẽ như Chủ tịch CFTC của Mỹ đã nói, sự thay đổi trong mười năm tới sẽ vượt qua năm mươi năm qua.
Bốn, Kỹ thuật số sinh đôi và Đô la hóa
Dưới sự hỗ trợ của công nghệ blockchain, từ năm 2024, việc đô la hóa quỹ đã bắt đầu, hệ thống thị trường tài chính đã bắt đầu đổi mới và tái cấu trúc từ phía vốn và tài sản.
Đầu tiên, phía vốn.
Ở phía vốn, mọi người đã thảo luận về tiền tệ kỹ thuật số của ngân hàng trung ương (CBDC), hôm nay các khách mời cũng đã thảo luận về stablecoin và việc đô la hóa tiền gửi ngân hàng.
Dù là tiền tệ kỹ thuật số do ngân hàng trung ương phát hành (CBDC), tiền gửi đô la hóa do ngân hàng phát hành hay stablecoin do các tổ chức tư nhân phát hành, thực chất đều đang làm cùng một việc, đó là đô la hóa tiền tệ. Vì vậy, chúng ta có thể gọi chung chúng là "đô la hóa phía vốn".
Và đô la hóa phía vốn thực ra đã xuất hiện từ năm 2014, usdt chính là xuất hiện vào năm đó. Ở đây, tôi muốn giải thích đặc biệt về stablecoin. Về mặt chức năng, stablecoin giống hệt như tiền mặt kỹ thuật số tư nhân. Nếu bạn có 100 nhân dân tệ trong túi, khi bạn rút 100 nhân dân tệ tiền mặt từ ngân hàng, thì 100 nhân dân tệ đó thực sự đã rời khỏi hệ thống tài khoản ngân hàng. Stablecoin cũng vậy, khi bạn đúc 1 nhân dân tệ stablecoin, thì 1 nhân dân tệ stablecoin đó sẽ nằm trong ví điện thoại của bạn, giống như để trong túi quần của bạn, nó đã rời khỏi hệ thống tài khoản ngân hàng. Đây là đặc điểm đầu tiên.
Đặc điểm thứ hai, việc nắm giữ tiền mặt thường không có lãi suất, việc nắm giữ stablecoin cũng thường không có lãi suất.
Đặc điểm thứ ba, tiền mặt có thể thực hiện thanh toán điểm đến điểm. Bạn cầm tiền mặt đến cửa hàng mua một chai xì dầu, đưa tiền cho cửa hàng, cửa hàng đưa hàng cho bạn, đó chính là thanh toán điểm đến điểm, cũng là giao dịch ngay lập tức. Không có vấn đề là bạn quẹt thẻ xong, ngày hôm sau người bán mới nhận được tiền. Bạn hiện tại trả tiền cho tôi, tiền hiện tại đã đến tay tôi.
Đó không phải là Bitcoin sao? Đó không phải là stablecoin sao? Stablecoin về mặt chức năng chính là tiền mặt kỹ thuật số, có giá trị độc đáo của nó, giống như chúng ta hiện tại vẫn cần có một chút tiền mặt, tiền xu, stablecoin chính là tiền mặt. Tiền gửi ngân hàng không phải là tiền mặt mà là tiền ngân hàng, tiền ngân hàng trung ương là tiền ngân hàng trung ương, tiền ngân hàng là tiền ngân hàng.
Thứ hai, phía tài sản.
Dưới sự hỗ trợ của công nghệ blockchain, phía tài sản cũng đang thúc đẩy đô la hóa. Trước đó, một thành viên hội đồng lập pháp Hồng Kông đã đề cập rằng Hồng Kông đã hoàn thành việc đô la hóa trái phiếu với tổng số tiền vượt quá 70 tỷ đô la Hồng Kông.
Việc đô la hóa trái phiếu, đô la hóa quỹ, và đô la hóa sản phẩm phái sinh đã có. Việc đô la hóa sản phẩm phái sinh đã thu hút sự chú ý lớn từ các cơ quan quản lý tài chính trong nước, điều quan trọng nhất là việc Longxin Storage niêm yết trên thị trường chứng khoán A, trước khi niêm yết, sàn giao dịch phi tập trung Hyperliquid ở nước ngoài đã bắt đầu giao dịch. Khi Longxin Storage niêm yết trên thị trường chứng khoán A, giá mở cửa của nó lại chính là giá giao dịch của Hyperliquid ở nước ngoài. Vì vậy, khi thị trường chứng khoán A mở cửa, mọi người phát hiện hai mức giá rất gần nhau, nhiều người đã kêu lên "xong rồi, quyền định giá tài sản Trung Quốc đã dễ dàng chuyển sang nước ngoài", điều này đã mang lại cho chúng ta áp lực - bạn có theo kịp không? Bạn có thực hiện đô la hóa không? Nếu bạn không làm, Hyperliquid đang làm; nếu bạn không quan tâm, bên kia càng làm càng lớn, quyền định giá tài sản tài chính sẽ đến đó trước, rồi lại ảnh hưởng đến định giá tài sản trong nước. Điều này đã mang lại cho chúng ta áp lực lớn, đồng thời, tôi ước tính đây cũng là một động lực.
Vì vậy, việc đô la hóa phía tài sản dưới sự hỗ trợ của công nghệ blockchain, đô la hóa phía vốn, tài sản cũng sẽ được đô la hóa, cuối cùng sẽ hình thành Tài chính trên chuỗi, tức là hệ thống thị trường tài chính trên chuỗi, và có thể đạt được vòng khép kín tự thân.
Đó cũng là lý do tại sao Chủ tịch CFTC trong bài phát biểu tối qua đã nói rằng, dưới sự thúc đẩy của Đô la hóa, Tài chính trên chuỗi và giao dịch 24/7, sự thay đổi của hệ thống thị trường tài chính Mỹ trong mười năm tới sẽ vượt qua năm mươi năm qua.
Năm, Đô la hóa và giao dịch 24/7
Khi một trung tâm tài chính quốc tế tiên phong trong việc thực hiện đô la hóa tài sản tài chính, đô la hóa quy mô lớn và triển khai giao dịch 24/7, điều đó có nghĩa là gì đối với các trung tâm tài chính quốc tế khác trên toàn cầu?
Đầu tiên, tính thanh khoản.
Điều này có nghĩa là các trung tâm tài chính quốc tế khác sẽ phải đối mặt với việc mất thanh khoản. Dù thanh khoản của bạn bị giảm 10% hay 20%, thì thanh khoản của bạn sẽ bị thu hút về trung tâm tài chính giao dịch 24/7. Chúng ta biết rằng, thanh khoản chủ yếu có hai chỉ số: một là khối lượng giao dịch lớn hay nhỏ, hai là độ sâu giao dịch đủ hay không. Chi phí tác động thị trường trong quá trình giao dịch, chênh lệch giá mua bán có mượt mà hay rất lớn? Tất cả đều là yêu cầu đối với thanh khoản.
Lấy thị trường Mỹ làm ví dụ, Sở giao dịch chứng khoán New York và Nasdaq hiện tại chỉ mở cửa 5 tiếng rưỡi, nhưng cổ phiếu Mỹ không chỉ giao dịch trong 5 tiếng rưỡi đó. Trước khi mở cửa và sau khi đóng cửa, thị trường vốn Mỹ vẫn đang giao dịch nhiều cổ phiếu, những giao dịch này được thực hiện qua ATS và các hồ bơi tối. Hãy tưởng tượng, nếu Sở giao dịch chứng khoán New York và Nasdaq tự mở cửa giao dịch 24/7, thì những giao dịch trong các hồ bơi tối và ATS sẽ quay trở lại hai sàn giao dịch này. Trước đây, thanh khoản bị phân mảnh trong hàng chục hồ bơi tối và ATS; bây giờ, tương đương với việc hai sàn giao dịch tự mở cửa giao dịch suốt ngày đêm, thanh khoản này sẽ tự nhiên quay trở lại. Sau khi quay trở lại, tôi tin rằng, khối lượng giao dịch của họ ngay cả trong thời gian đêm ở Mỹ cũng sẽ lớn hơn các trung tâm tài chính và sàn giao dịch của các quốc gia khác.
Ngoài ra, một khi triển khai giao dịch 24/7, tự nhiên cũng sẽ thu hút các nhà đầu tư toàn cầu khác. Những nhà đầu tư trước đây không tiện mua bán, những nhà đầu tư trước đây phải chờ đến nửa đêm mới có thể mua bán cổ phiếu Mỹ, giờ đây có thể mua bán vào ban ngày tại địa phương. Vì vậy, thanh khoản sẽ bị hút, điều này là điều mọi người đều đồng ý. Chỉ là tỷ lệ hút bao nhiêu, các thị trường khác nhau sẽ có tỷ lệ khác nhau. Nhưng tôi tin rằng, đối với các trung tâm tài chính khác trên toàn cầu, điều này sẽ gây ra mất thanh khoản.
Thứ hai, phía vốn.
Vốn bị hút. Ai cũng muốn giao dịch tại thị trường có thanh khoản rất tốt và ngày càng tốt hơn, đó là ý chí giao dịch đơn giản nhất.
Không có một nhà giao dịch nào muốn giao dịch tại thị trường có độ trượt giá đạt 2%, trong khi một thị trường khác chỉ có độ trượt giá 0.1%. Bên kia là 0.1%, bên này là 2%, tại sao tôi phải giao dịch tại thị trường 2%? Vì vậy, vốn cũng sẽ bị hút.
Tại sao Mỹ có thể dễ dàng tạo ra các công ty niêm yết có giá trị 5 nghìn tỷ đô la? Một OpenAI hay Anthropic chưa niêm yết, dễ dàng được định giá 1 nghìn tỷ đô la và còn có thể huy động tiền. Điều này khiến tôi nhớ đến một câu nói của Trung Quốc: "Nước lớn cá lớn". Cùng một công ty, nếu niêm yết trên các thị trường vốn khác, dù kiếm được tiền như nhau, xin lỗi, định giá của công ty cũng sẽ thấp hơn ở Mỹ. Bởi vì bể vốn rất lớn, mới có thể nuôi được cá lớn, trong bể nước thì không thể nuôi được cá lớn.
Vì vậy, lý do Mỹ muốn thực hiện đô la hóa, giao dịch 24/7, một mục tiêu rất rõ ràng là để chuẩn bị vốn cho việc xây dựng cơ sở hạ tầng AI trị giá 10 nghìn tỷ đô la trong tương lai. Mỹ đã nhiều thập kỷ không thực hiện xây dựng cơ sở hạ tầng quốc gia nào đáng kể, nhưng bây giờ họ đang đối mặt với một chu kỳ xây dựng cơ sở hạ tầng mới, đó là xây dựng cơ sở hạ tầng AI. Từ điện lực đến trung tâm dữ liệu, đều cần được xây dựng. Quy mô vốn cần thiết cho những dự án xây dựng cơ sở hạ tầng này trong năm đến mười năm tới có thể đạt đến mức 10 nghìn tỷ đô la, do đó cần huy động vốn.
Nếu tôi mở một thị trường vốn, thị trường tài chính 24/7, rõ ràng sẽ thuận tiện hơn cho tôi trong việc huy động vốn cho việc xây dựng cơ sở hạ tầng AI trị giá 10 nghìn tỷ đô la. Đồng thời, chỉ có thị trường giao dịch toàn cầu 24/7 mới có thể nuôi sống được các công ty AI có giá trị đạt 10 nghìn tỷ đô la trong tương lai. Ngoài ra, tôi vẫn chưa thấy thị trường vốn toàn cầu thứ hai nào có nền tảng vốn như vậy để nuôi sống một công ty AI trị giá 10 nghìn tỷ đô la, chỉ có nó.
Tất nhiên, nó cũng phải cải cách, một trong những bước cải cách của nó chính là giao dịch toàn cầu 24/7. Các bạn đều đến, hoan nghênh các bạn đến.
Thứ ba, phía tài sản.
Nếu thanh khoản bị hút, vốn cũng bị hút, thì tất cả các bên phát hành tài sản tự nhiên cũng sẽ lựa chọn một cách hợp lý để phát hành tài sản tại thị trường có độ sâu rất lớn. Vì vậy, phía tài sản cũng sẽ bị hút. Thị trường vốn tiên phong trong việc thực hiện đô la hóa và giao dịch 24/7 sẽ dần trở thành trung tâm phát hành, giao dịch và thanh toán tài sản toàn cầu, đây là một quá trình tương hỗ.
Thứ tư, quyền định giá.
Trong mô hình này, quyền định giá sẽ tập trung hơn. Tôi đã đề cập đến trường hợp của Longxin Storage, sự việc này khiến mọi người lần đầu tiên kêu lên: một tài sản Trung Quốc niêm yết trên thị trường chứng khoán A, quyền định giá của nó lại không phải do Trung Quốc quyết định, mà là do Hyperliquid ở nước ngoài quyết định - một sàn giao dịch phi tập trung không biết thuộc về ai, không có khu vực tư pháp, không có cấu trúc pháp lý. Vì vậy, việc tập trung quyền định giá hơn nữa cũng có nghĩa là quyền phát ngôn của thị trường tài chính toàn cầu sẽ được củng cố hơn nữa, đây cũng là một thách thức cần phải đối mặt.
Thứ năm, nhà đầu tư.
Nếu tài sản tài chính được đô la hóa và có thể thực hiện giao dịch 24/7, điều đó có nghĩa là các nhà đầu tư từ các quốc gia khác trên toàn cầu có thể dễ dàng đầu tư vào tài sản trên thị trường này hơn trước, vì bạn không cần phải mở tài khoản tại ngân hàng địa phương. Hiện tại, để đầu tư vào cổ phiếu Mỹ, bạn có thể cần phải có tài khoản ngân hàng Mỹ và còn phải đổi sang đô la Mỹ. Nhưng bây giờ, bạn có thể sử dụng stablecoin, có thể đầu tư từ bất kỳ nơi nào trên thế giới, vào ban ngày ở Hồng Kông cũng có thể đầu tư, sử dụng stablecoin để đầu tư. Bởi vì trong kế hoạch giao dịch 24/7 của Sở giao dịch chứng khoán New York, đã đề xuất sử dụng stablecoin làm phương tiện giao dịch và công cụ thanh toán. Vì vậy, mức độ thuận tiện của các nhà đầu tư toàn cầu trong việc đầu tư vào thị trường chứng khoán Mỹ sẽ tăng lên đáng kể, thời gian giao dịch cũng sẽ kéo dài đáng kể.
Nếu Mỹ xây dựng thành công một "siêu thị tài chính" hoạt động suốt ngày đêm, các nhà đầu tư toàn cầu tự nhiên sẽ muốn đến. Bởi vì hàng hóa trong siêu thị tài chính này rất phong phú, cần gì cũng có thể mua được, giá cả hợp lý, muốn mua bao nhiêu cũng có thể mua được. Tất cả những thứ đổi mới, những nơi khác chưa có, ở đó đã có sẵn. Nếu có một siêu thị như vậy, bạn có không đến không? Từ góc độ của nhà đầu tư, lựa chọn hợp lý chắc chắn là đến siêu thị tài chính hoạt động suốt ngày đêm với hàng hóa phong phú nhất.
Thứ sáu, tầng thanh toán.
Còn có DTCC mà mọi người đã đề cập đến, tức là thanh toán. Trước đó, thực sự đã có nhiều người cố gắng xây dựng một hệ thống thị trường giao dịch toàn cầu có thể giao dịch 24/7, nhưng đều không thành công. Tại sao không thành công? Ngay cả khi bạn mua lại một sàn giao dịch ở châu Á, một sàn ở châu Âu và một sàn ở Mỹ, sản phẩm giao dịch của ba sàn này đều khác nhau, tiền tệ thanh toán cũng khác nhau. Bạn mua cổ phiếu Hồng Kông bằng đô la Hồng Kông, ở châu Âu bằng euro, ở Mỹ bằng đô la Mỹ, hệ thống ngân hàng phía sau cũng khác nhau. Nhưng bây giờ đã khác, vì có stablecoin, tiền gửi ngân hàng đô la hóa, và tiền tệ kỹ thuật số của ngân hàng trung ương, vấn đề thanh toán 24/7 có thể được giải quyết.
Thị trường tài chính đã được mã hóa, vấn đề lưu thông tài sản tài chính trên toàn cầu cũng đã được giải quyết. Giống như Bitcoin, hàng trăm sàn giao dịch trên toàn thế giới đang giao dịch cùng một sản phẩm tài chính - Bitcoin. Họ sử dụng stablecoin để thanh toán, sử dụng USDT, USDC để thanh toán, vì vậy về mặt công nghệ thanh toán, việc thiết lập một thị trường tài chính toàn cầu đã không còn những vấn đề mà tài chính và công nghệ phải đối mặt. Đồng thời, việc giao dịch tài sản mã hóa 24/7 chủ yếu đang chuẩn bị cho giao dịch máy trong tương lai. Liệu giao dịch AI Agent có cần nghỉ ngơi không? Thị trường tài chính thông minh AtoA, MtoM trong tương lai chắc chắn sẽ là một thị trường tài chính giao dịch 24/7.
Nếu chúng ta cho rằng trong tương lai AI Agent có thể hỗ trợ con người trong việc giao dịch, thậm chí độc lập đưa ra quyết định giao dịch, thì thị trường vốn không nên được chuyển đổi thành một thị trường giao dịch 24/7 sao? Nếu bạn muốn để AI giao dịch, AI không nhận biết đô la Mỹ và nhân dân tệ, nó nhận biết là tiền mã hóa. Vậy, bạn không nên mã hóa tiền tệ sao? Nếu không biến tiền tệ thành tiền mã hóa, không cho phép tiền tệ có thể lập trình, máy móc sẽ không thể sử dụng. Vì vậy, việc mã hóa vốn, tài sản mã hóa và giao dịch 24/7 trong tương lai đều là để chuẩn bị cho AI. Thời gian không chờ đợi, sự chuẩn bị như vậy nên bắt đầu ngay hôm nay.
Thứ bảy, thông tin tài chính.
Từ góc độ thông tin tài chính, Ủy ban Chứng khoán Mỹ từng yêu cầu rằng đối với các công ty Trung Quốc niêm yết tại Mỹ, phía Mỹ phải có quyền xem xét các tài liệu kiểm toán của những công ty này. Nhưng tài liệu kiểm toán liên quan đến chủ quyền, Trung Quốc không muốn cung cấp, trong khi Mỹ kiên quyết yêu cầu. Chúng ta tất nhiên không thể từ bỏ một quỹ vốn lớn như thị trường vốn đô la Mỹ, vì sự phát triển của đất nước chúng ta vẫn cần sự hỗ trợ từ thị trường vốn đô la Mỹ. Kết quả cuối cùng của sự thỏa hiệp giữa hai bên là các cơ quan quản lý Mỹ có quyền xem xét tài liệu kiểm toán của các công ty Trung Quốc niêm yết tại Mỹ, nhưng tài liệu không thể đưa vào Mỹ, có thể kiểm tra tại Hồng Kông, đó là kết quả thỏa hiệp giữa hai bên cho đến nay.
Điều này liên quan đến vấn đề thông tin tài chính. Nếu bạn đến một thị trường giao dịch mã hóa và nói rằng bạn muốn phát hành cổ phiếu, bên kia sẽ nói với bạn rằng chúng tôi hiện không phát hành cổ phiếu truyền thống, tất cả đều là mã hóa. Công ty của bạn muốn đến Mỹ, hoặc đến thị trường vốn mã hóa 24/7, bạn có chấp nhận mã hóa không? Nếu bạn không chấp nhận, xin hãy rời đi. Việc công bố thông tin cổ phiếu mã hóa có những quy tắc mới riêng, bạn có tuân thủ không? Thậm chí thị trường vốn mã hóa có thể đưa ra yêu cầu mới về chuẩn mực kế toán, bạn có tuân thủ không? Điều này liên quan đến nhiều mâu thuẫn và va chạm giữa các tiêu chuẩn thị trường tài chính.
Cuối cùng, bên cầu phải nhượng bộ, bên cầu phải có quyền lực. Giống như vấn đề kiểm tra tài liệu kiểm toán mà tôi đã đề cập trước đó, chúng ta cần thị trường vốn Mỹ để huy động vốn, vì vậy chúng ta có thể nhượng bộ để được kiểm tra tại Hồng Kông, nếu cần thì kiểm tra tại Hồng Kông.
Thứ tám, trung tâm tài chính.
Tôi hình dung rằng dưới sự va chạm, xung đột và tái cấu trúc như vậy, các trung tâm tài chính toàn cầu chắc chắn sẽ phân hóa. Dự đoán lạc quan nhất là không có ảnh hưởng gì, mỗi bên đều ổn, mỗi bên đi con đường riêng, nhưng khả năng này rất nhỏ, ảnh hưởng chắc chắn sẽ có, xung đột cũng chắc chắn sẽ xảy ra, chỉ là mức độ ảnh hưởng và xung đột đến đâu mà thôi.
Phán đoán trung lập, thừa nhận kết quả của ảnh hưởng và xung đột này là "một siêu cường và nhiều cường quốc", có thể toàn cầu chỉ còn một trung tâm tài chính siêu cường, hoặc vị trí của trung tâm tài chính siêu cường hiện tại sẽ được củng cố thêm.
Dự đoán bi quan là trở thành độc tôn, các trung tâm tài chính khác trở nên không quan trọng, vị trí, vai trò, ảnh hưởng sẽ giảm xuống so với hiện tại.
Thứ chín, mô hình thị trường tài chính.
Vì vậy, đối với các trung tâm tài chính quốc tế khác, bạn có thể đối mặt với rủi ro thực sự là tách rời, đứt gãy, đi theo con đường riêng. Nếu bạn không chấp nhận mã hóa, không chấp nhận blockchain, không chấp nhận giao dịch 24/7, thì bạn sẽ ở lại trong hệ thống thị trường tài chính cũ.
Hệ thống thị trường tài chính lớn nhất và cốt lõi nhất toàn cầu đã được cập nhật. Tôi tin rằng sự "đứt gãy" này là điều mà các trung tâm tài chính quốc tế khác không thể chịu đựng nổi, hầu như không có trung tâm tài chính quốc tế nào có thể chịu đựng được một cuộc tách rời và đứt gãy như vậy.
Mọi người đều biết, đô la Hồng Kông được gắn với đô la Mỹ. Thường có người đề xuất rằng, thị trường Hồng Kông và nền kinh tế đại lục liên kết chặt chẽ như vậy, đô la Hồng Kông nên gắn với nhân dân tệ. Quy mô thị trường nhân dân tệ ngoài khơi là bao nhiêu? 15000 tỷ nhân dân tệ. Thị trường đô la Mỹ là bao nhiêu? 50 ngàn tỷ đô la. Bạn nói bạn gắn với cái nào? Bạn kết nối với quỹ nào? Bạn kết nối với quỹ 15000 tỷ, hay kết nối với quỹ 50 ngàn tỷ, trị giá hàng triệu tỷ nhân dân tệ? Lý do rất rõ ràng.
Chúng ta không nên tách rời, vì vậy chúng ta phải xây dựng một hệ thống mới kết hợp giữa hệ thống thị trường tài chính ngoài chuỗi và hệ thống thị trường tài chính trong chuỗi, tham gia và xây dựng một hệ thống thị trường tài chính mới như vậy, chứ không nên đứng ngoài cuộc.
Sáu, mã hóa Mỹ và giao dịch 24/7
(1) Thị trường tiền tệ.
Nói nhiều như vậy, vẫn là giả định rằng có một trung tâm tài chính quốc tế muốn làm những điều này và phân tích ảnh hưởng có thể gây ra cho các trung tâm tài chính khác. Hiện tại, ai gần gũi nhất với "một trung tâm" đó? Cho đến nay chỉ có Mỹ, chỉ có Mỹ đang làm những điều này, châu Âu vẫn chỉ đang thảo luận. Sáng nay, giáo sư Lý Quốc Quyền đã giới thiệu về chính sách châu Á. Châu Á như một đống cát rời rạc, mỗi bên đều làm việc của riêng mình, không ai giúp xây dựng một bộ quy tắc, một bộ tiêu chuẩn để cạnh tranh với một hệ thống thị trường khác.
Dự luật stablecoin, Stripe, SWIFT đã lần lượt khởi xướng Liên minh stablecoin toàn cầu; bốn ngân hàng lớn của Mỹ như JP Morgan, Citibank, Wells Fargo, Bank of America đã khởi xướng Liên minh mã hóa tiền gửi, 30 ngân hàng nhỏ và vừa của Mỹ cũng đang làm Liên minh mã hóa tiền gửi. Trong thị trường tiền tệ, các tổ chức tài chính Mỹ đã hoạt động rất sôi nổi.
(2) Thị trường vốn.
Về thị trường vốn, Mỹ cũng đang hoạt động rất sôi nổi. Tôi có một người bạn, từ Silicon Valley đến New York một vòng rồi trở về. Tôi hỏi anh ấy năm nay đi có cảm nhận gì? Anh ấy nói với tôi, ở Silicon Valley mọi người đều nói về AI, ở New York, độ nóng về Web3, blockchain, tiền điện tử, tài sản số vẫn giống như một năm trước, từ bên ngoài nhìn vào có vẻ như Mỹ chỉ nói về AI, nhưng thực tế ở New York, tất cả các tổ chức gặp nhau vẫn nói về Web3, blockchain, tài sản số, tiền điện tử, chỉ là chủ đề đã chuyển từ Bitcoin sang mã hóa, chuyển sang Tokenization, thời gian biểu này chúng ta cũng sẽ chờ xem. Chiều nay có hai khách mời từ ngành Web3 là Ondo và Canton, họ đã làm rất nhiều việc về mã hóa tài sản.
Đó có lẽ là phần chia sẻ của tôi hôm nay, cảm ơn mọi người!
 Cảnh báo rủi ro