Khởi hành từ Hàn Quốc, đi qua Hồng Kông, tiếp cận toàn cầu: RWA của Hồng Kông đã hoạt động như thế nào?
 Quan điểm cốt lõi

 Vấn đề thực sự là: sản phẩm token hóa được phát hành, bán và hoàn tất thanh toán như thế nào trong thực tiễn.
Tiêu đề gốc: Tài sản thực tế được mã hóa như thế nào ở Hồng Kông?
Tác giả gốc: Tiger Research
Biên dịch gốc: Thần Triều TechFlow
Đọc trước của Thần Triều: Thị trường mã hóa tài sản thực tế đã tăng vọt 26 lần trong một năm, nhưng thử thách thực sự nằm ở việc phát hành, bán và thanh toán có thể khép kín hay không. Bài viết này phân tích một con đường hoàn chỉnh mà tài sản Hàn Quốc tiếp cận các nhà đầu tư chuyên nghiệp nước ngoài qua kênh Hồng Kông, điều này là một phân tích thực tiễn hiếm có cho những ai quan tâm đến cấu trúc tuân thủ và phân phối xuyên biên giới.
Quan điểm chính
Thị trường mã hóa tài sản thực tế đang tăng trưởng nhanh chóng. Vấn đề thực sự là: sản phẩm mã hóa được phát hành, bán và hoàn thành thanh toán như thế nào trong thực tế.
Trong mô hình mà bài viết phân tích, các chủ thể offshore phát hành sản phẩm dựa trên tài sản cơ sở, và các trung gian có giấy phép ở Hồng Kông bán cho các nhà đầu tư chuyên nghiệp nước ngoài. Các nhà đầu tư mua sản phẩm của bên phát hành, chứ không phải tài sản cơ sở.
Bán được không có nghĩa là có thể trả tiền. Bên phát hành phải có quyền thực thi đối với dòng tiền tài sản, và tiền phải được chuyển kịp thời để có thể đáp ứng nghĩa vụ của mình đối với các nhà đầu tư.
Thử thách thực sự nằm ở giai đoạn phát hành đầu tiên: liệu cùng một cấu trúc có thể hỗ trợ sản phẩm tiếp theo không? Một thị trường bền vững cần có nguồn cung tài sản ổn định và các nhà đầu tư sẵn sàng mua lại.
1. Thị trường mã hóa tài sản thực tế đã lớn, điều quan trọng tiếp theo mới bắt đầu
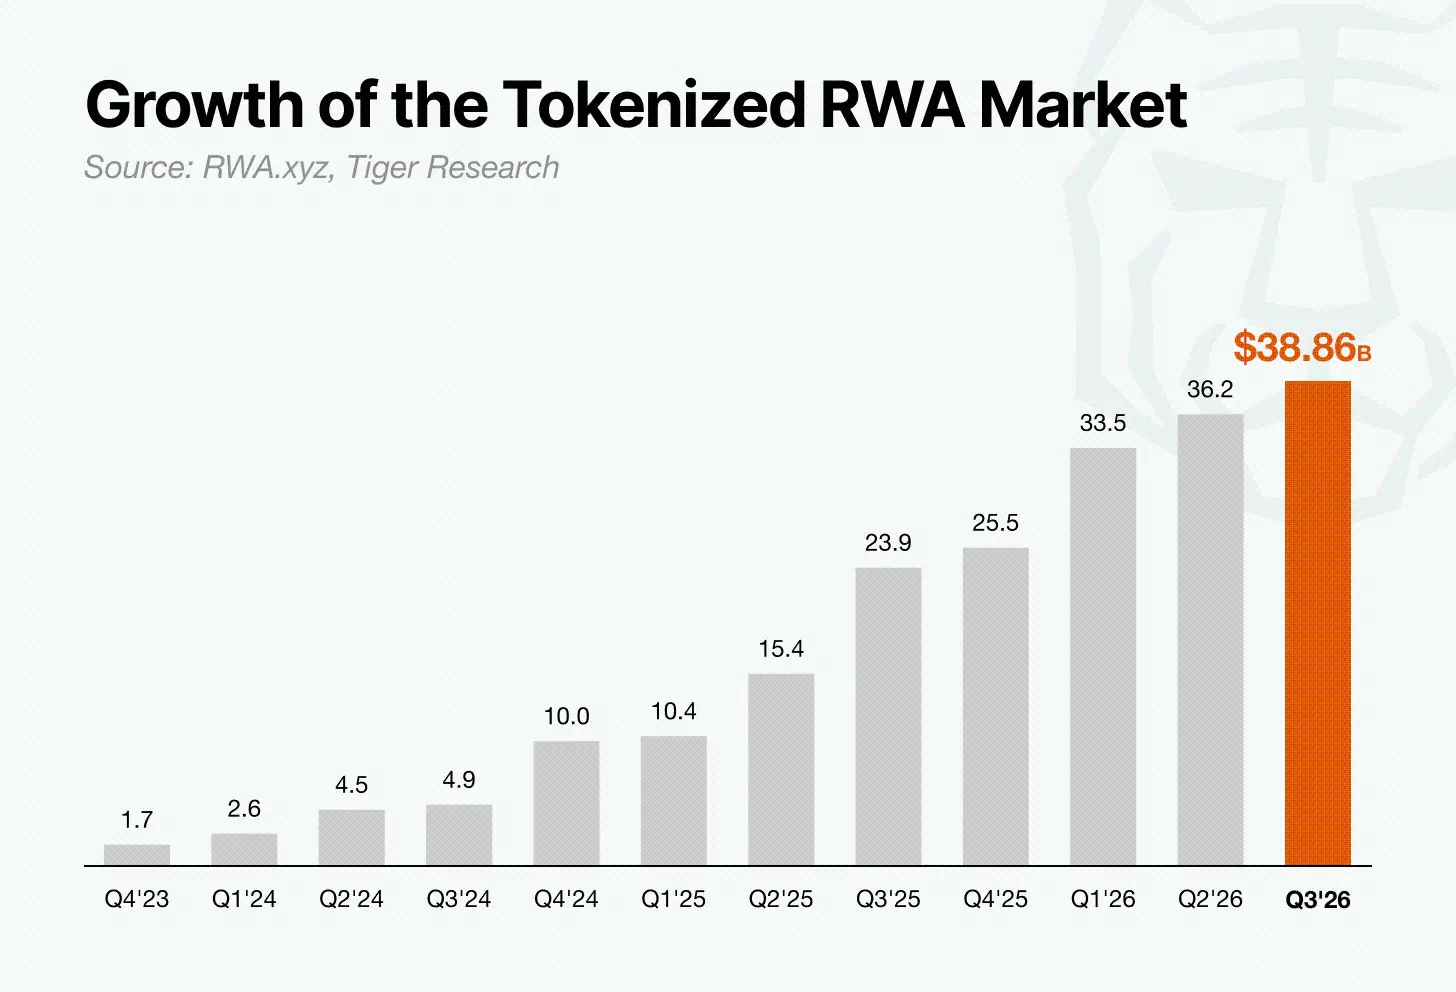
Theo dữ liệu từ RWA.xyz, quy mô thị trường mã hóa tài sản thực tế đã tăng từ khoảng 1,5 tỷ USD vào tháng 8 năm 2023 lên khoảng 38,86 tỷ USD vào ngày 13 tháng 9 năm 2026, tăng khoảng 26 lần. Ngày càng nhiều loại tài sản đang được mã hóa, và các chính phủ trên khắp nơi cũng đang thiết lập quy tắc cho việc phát hành và bán.
Sự tăng trưởng đã trở nên rõ ràng. Vấn đề thực sự hiện nay là: làm thế nào để biến một tài sản thành sản phẩm mà nhà đầu tư thực sự có thể mua và cuối cùng có thể lấy lại tiền.
2. Mã hóa ở đâu?
Các khu vực pháp lý đang ban hành quy tắc cho tài sản mã hóa, nhưng yêu cầu và nhịp độ khác nhau. Do đó, sản phẩm được phát hành ở đâu sẽ ảnh hưởng trực tiếp đến tốc độ mà nó có thể vào thị trường.
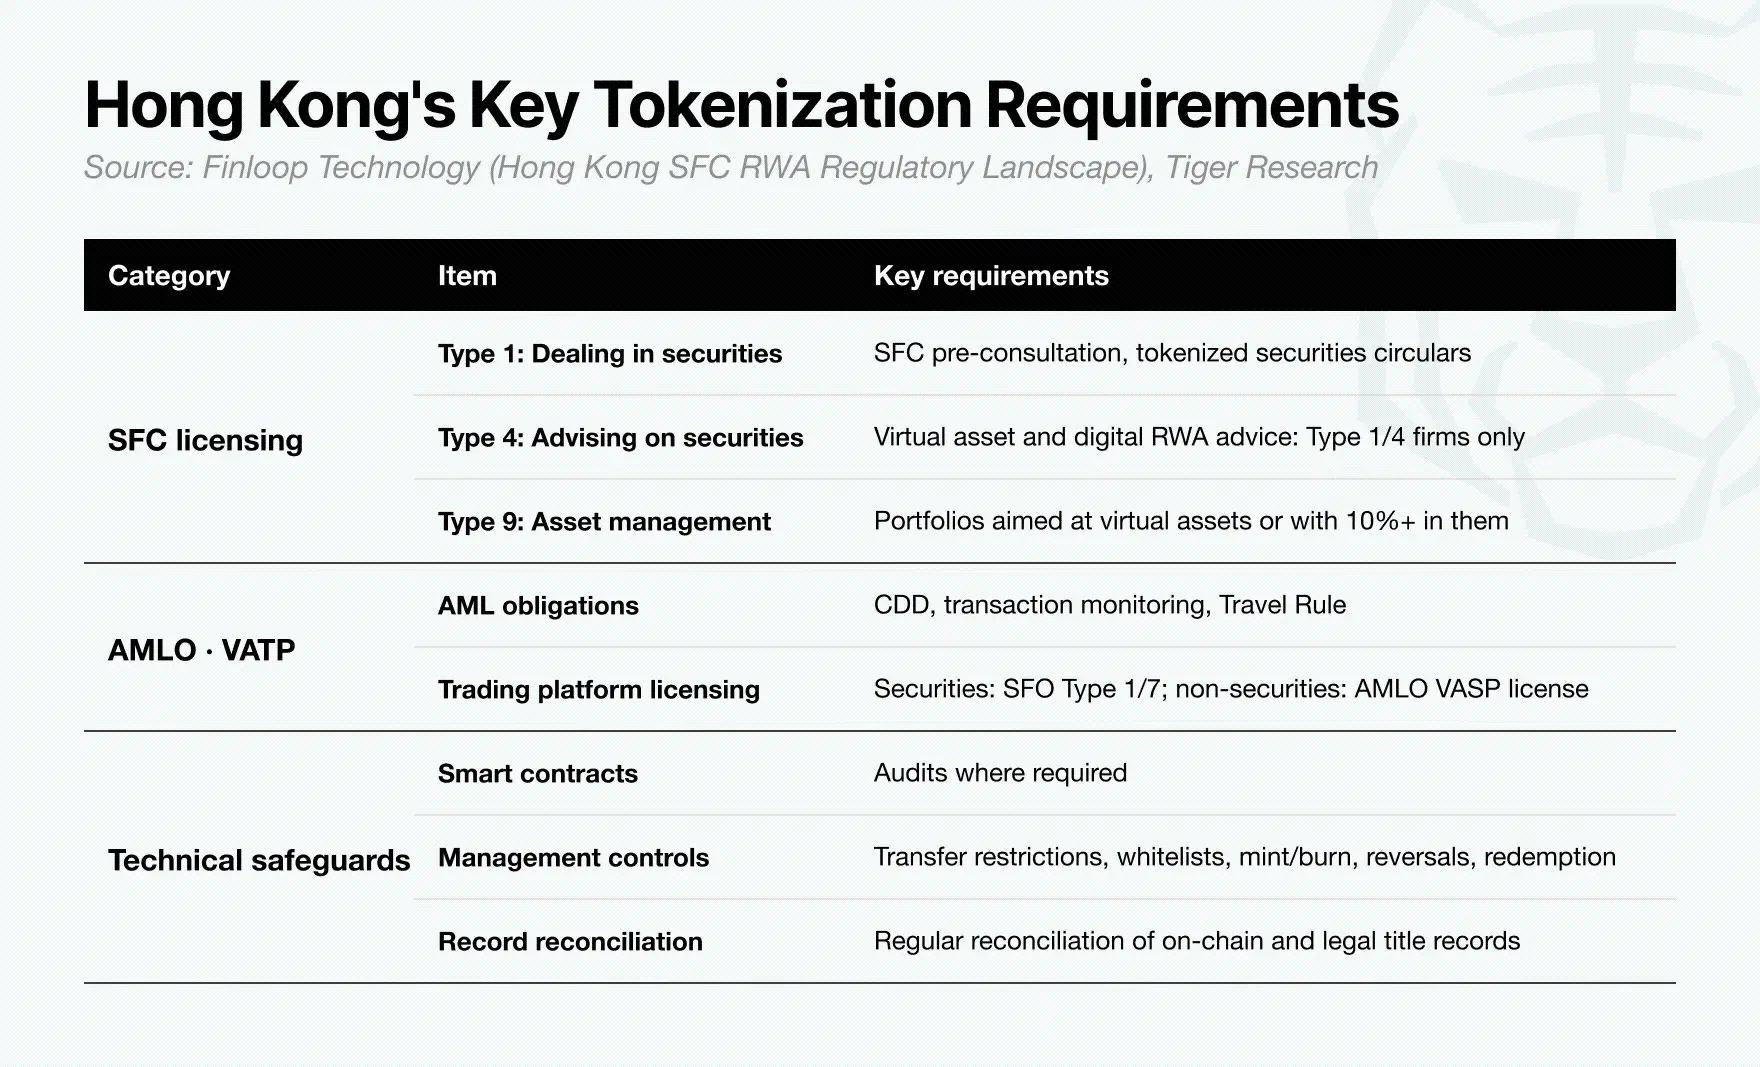
Hồng Kông có khung quản lý chứng khoán trưởng thành, kênh nhà đầu tư quốc tế, và kinh nghiệm phát hành trái phiếu mã hóa (bao gồm trái phiếu chính phủ). Hệ thống giấy phép và yêu cầu bảo vệ nhà đầu tư của nó cung cấp cho bên phát hành và các tổ chức trung gian một khuôn khổ để đưa sản phẩm ra thị trường.
Hồng Kông đã thiết lập quy tắc cho các khía cạnh quan trọng của mã hóa, từ giấy phép Ủy ban Chứng khoán, quản lý nhà cung cấp dịch vụ tài sản ảo, đến các biện pháp bảo đảm công nghệ. Sự rõ ràng này giúp các tổ chức lập kế hoạch phát hành và cũng giúp các nhà đầu tư tổ chức có cơ sở để đánh giá mức độ bảo vệ của mình. Đây cũng là một trong những lý do khiến Hồng Kông được chú ý như một trung tâm phát hành và phân phối tài sản thực tế mã hóa.
Vậy, tài sản của một quốc gia khác làm thế nào để tiếp cận các nhà đầu tư nước ngoài qua Hồng Kông? Chúng ta sẽ lấy tài sản Hàn Quốc làm ví dụ, phân tích toàn bộ quá trình.
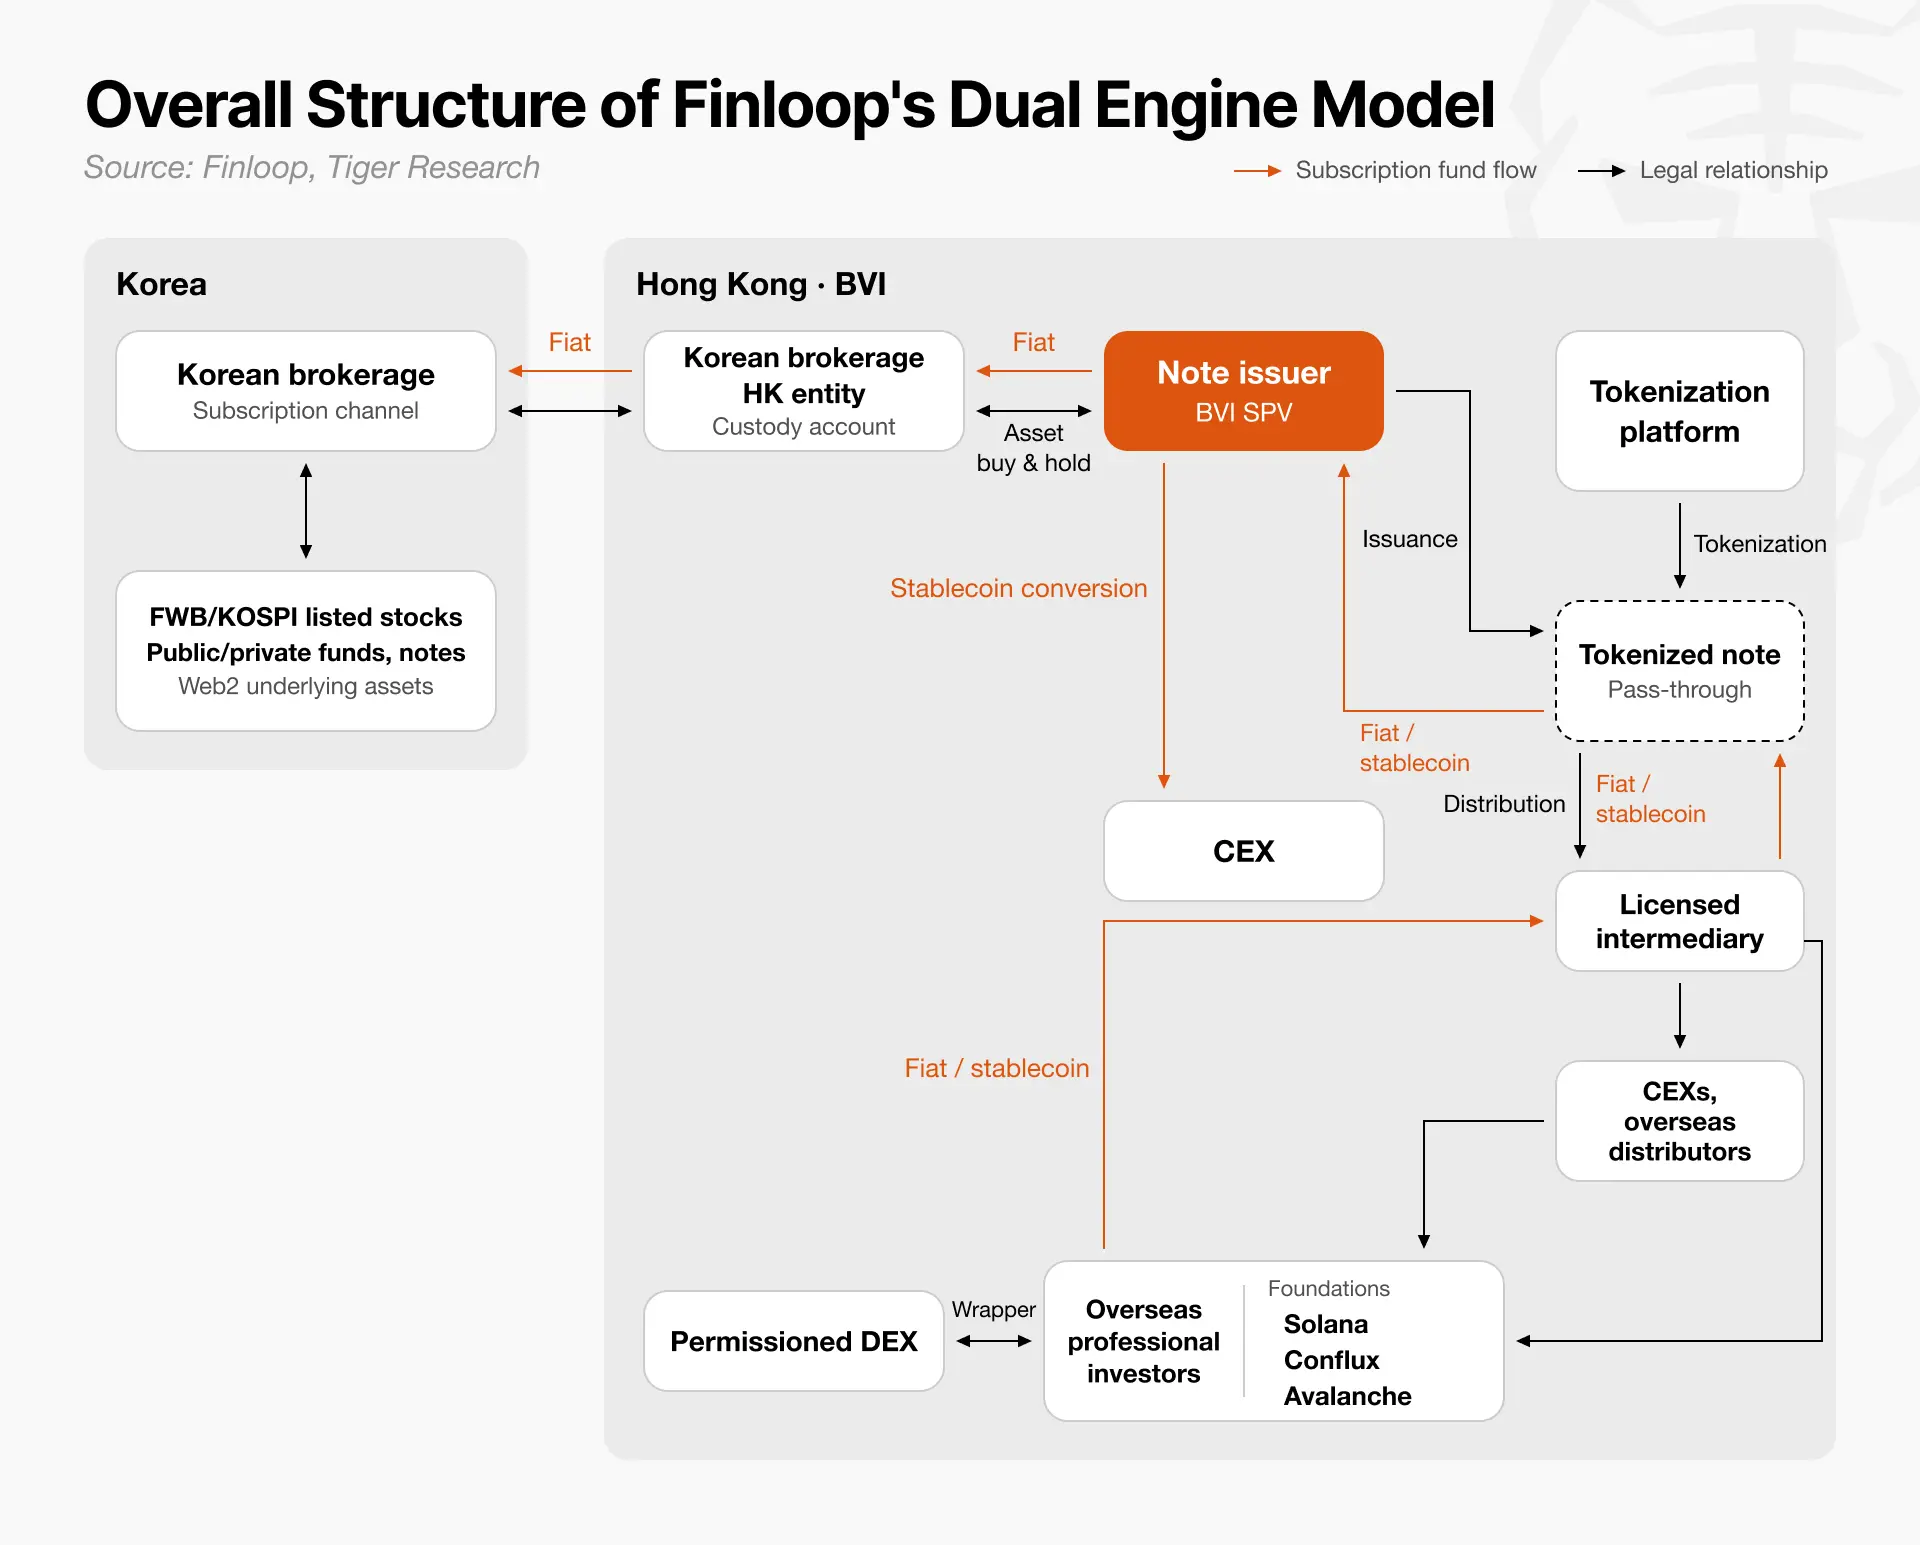
3. Cấu trúc Hàn Quốc - Hồng Kông hoạt động như thế nào
Sơ đồ cấu trúc chia thành hai bên trái và phải. Bên trái là Hàn Quốc, nơi có nguồn tài sản cơ sở. Bên phải là Hồng Kông và Quần đảo Virgin thuộc Anh, nơi sản phẩm được phát hành và bán.
Mũi tên màu đen đại diện cho cấu trúc sản phẩm.
Công ty chứng khoán Hàn Quốc: Cung cấp kênh mua tài sản cơ sở, chẳng hạn như cổ phiếu niêm yết, phần vốn quỹ và trái phiếu.
Công ty mục đích đặc biệt tại Quần đảo Virgin thuộc Anh: Mua và nắm giữ các tài sản này thông qua tài khoản của công ty chứng khoán Hồng Kông, sau đó phát hành trái phiếu dựa trên tài sản.
Nền tảng mã hóa: Tạo ra token đại diện cho trái phiếu do công ty mục đích đặc biệt phát hành và ghi lại tình trạng phát hành và quyền sở hữu.
Bên phân phối: Bán sản phẩm cho các nhà đầu tư chuyên nghiệp nước ngoài thông qua các trung gian có giấy phép và các địa điểm giao dịch tuân thủ.
Mũi tên màu cam đại diện cho dòng tiền đăng ký.
Các nhà đầu tư chuyên nghiệp nước ngoài sử dụng tiền tệ pháp định hoặc stablecoin để đăng ký. Tiền sẽ được chuyển qua trung gian đến công ty mục đích đặc biệt. Nếu đăng ký bằng stablecoin, công ty mục đích đặc biệt sẽ đổi nó thành tiền tệ pháp định thông qua sàn giao dịch tập trung. Sau đó, khoản tiền sẽ được chuyển từ chủ thể Hồng Kông đến công ty chứng khoán Hàn Quốc, nơi sẽ hoàn tất việc mua tài sản cơ sở.
Công ty công nghệ tài chính Hồng Kông Finloop gọi mô hình này là "mô hình động cơ kép". Một bên chịu trách nhiệm cung cấp tài sản, bên kia chịu trách nhiệm phát hành và phân phối. Có ba điểm quan trọng nhất.
Nguồn tài sản có thể thay thế. Các công ty chứng khoán của các quốc gia khác và các chủ thể Hồng Kông có thể thay thế vị trí của các tổ chức Hàn Quốc. Hồng Kông do đó có thể trở thành kênh phân phối cho các sản phẩm được hỗ trợ bởi tài sản từ nhiều thị trường khác nhau.
Công ty mục đích đặc biệt nằm ở vị trí trung tâm. Nó nhận tiền đăng ký, mua hoặc nắm giữ tài sản và phát hành trái phiếu. Các nhà đầu tư dựa vào các điều khoản sản phẩm để yêu cầu quyền lợi từ công ty mục đích đặc biệt, do đó quyền của công ty mục đích đặc biệt đối với tài sản và khả năng chuyển giao lợi nhuận của nó là rất quan trọng.
Công ty mục đích đặc biệt kết nối thanh toán trên chuỗi với tài chính truyền thống. Các nhà đầu tư có thể sử dụng stablecoin để đăng ký và nắm giữ trái phiếu mã hóa, trong khi tài sản cơ sở được mua và nắm giữ thông qua các công ty chứng khoán và các sắp xếp lưu ký.
Cấu trúc này chỉ có thể hoạt động khi tất cả các khía cạnh đều được thành lập. Điều này cần có tài sản cơ sở phù hợp, cấu trúc phát hành vững chắc, và một con đường tuân thủ dẫn đến các nhà đầu tư.
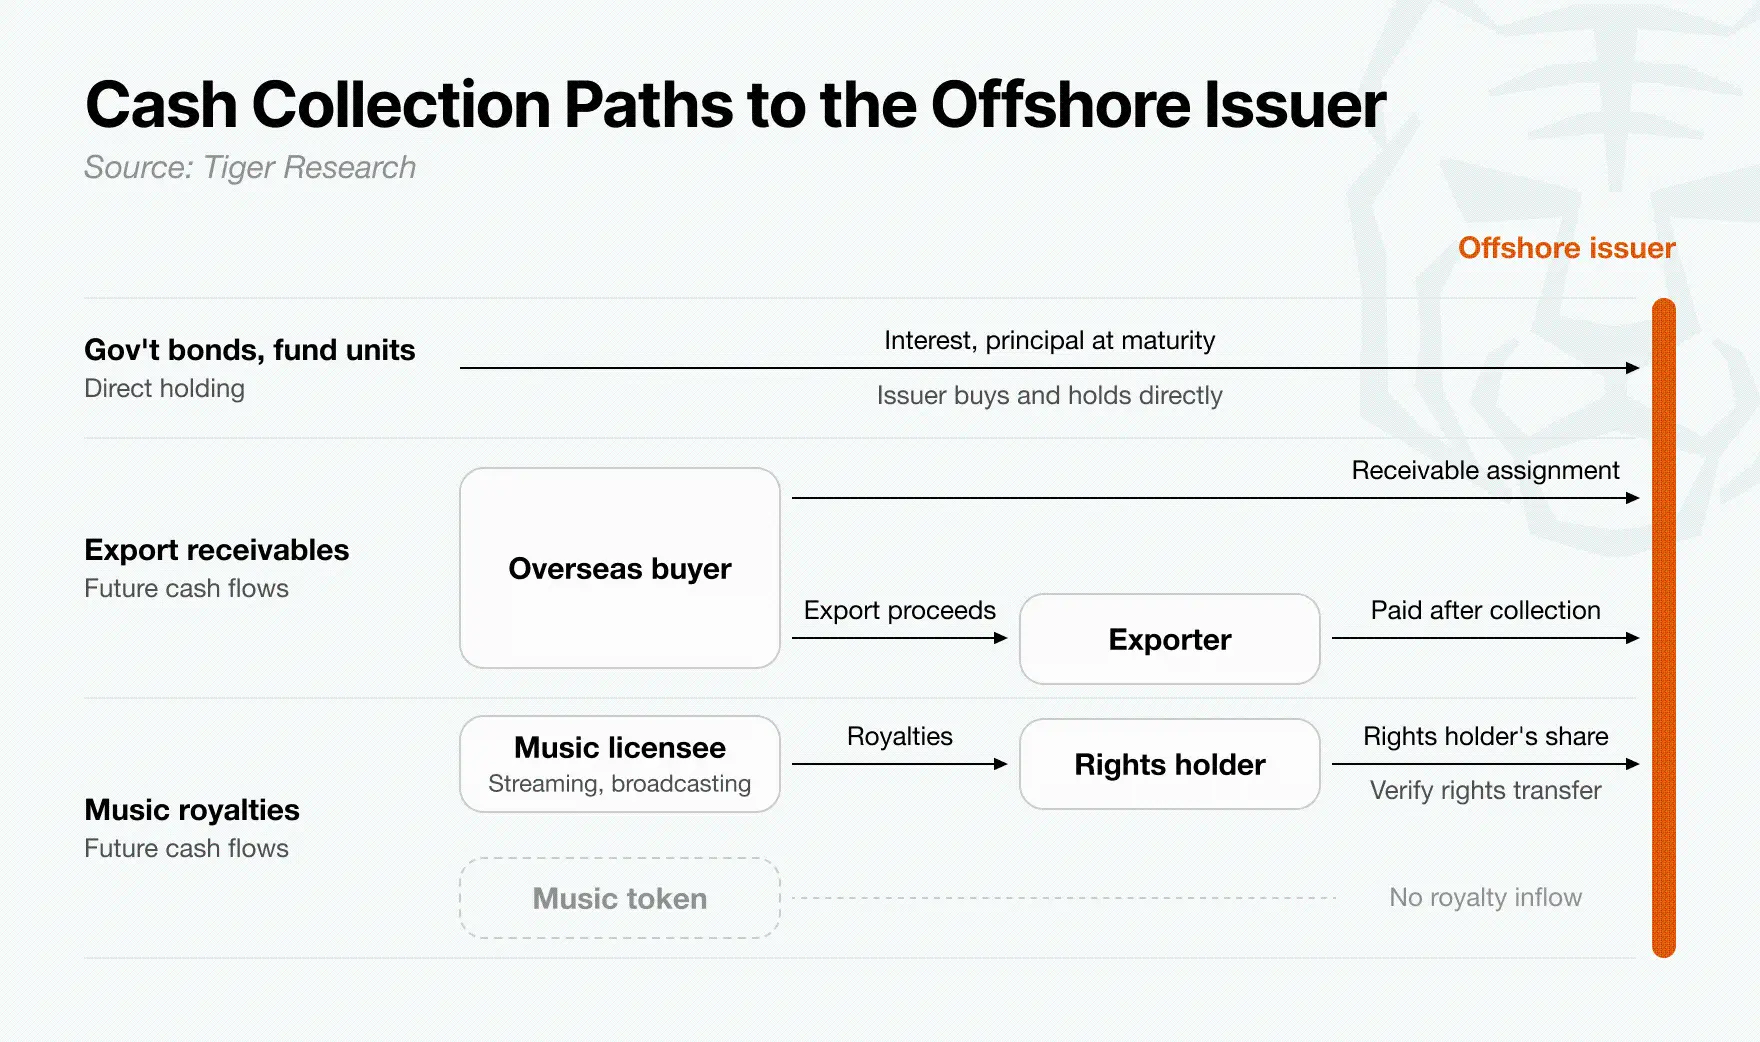
3.1. Làm thế nào để chọn tài sản cơ sở
Trước khi phát hành sản phẩm, công ty mục đích đặc biệt phải có quyền pháp lý rõ ràng đối với dòng tiền phát sinh từ tài sản cơ sở.
Đối với trái phiếu chính phủ hoặc phần vốn quỹ, vấn đề có thể là liệu công ty mục đích đặc biệt có thể mua và nắm giữ trực tiếp hay không. Đối với các khoản phải thu xuất khẩu hoặc bản quyền âm nhạc, tình hình sẽ phức tạp hơn. Quyền thu tiền trong tương lai có thể cần được chuyển nhượng cho công ty mục đích đặc biệt, hoặc người nắm giữ tài sản phải có nghĩa vụ ràng buộc, chịu trách nhiệm thu tiền và chuyển cho công ty mục đích đặc biệt.
Dù là trường hợp nào, hợp đồng cũng phải rõ ràng ai có quyền nhận tiền mặt, ai chịu trách nhiệm thu tiền, và tiền sẽ đến công ty mục đích đặc biệt như thế nào. Nếu không có con đường hoàn tiền rõ ràng, tài sản sẽ không thể ổn định hỗ trợ việc thanh toán cho các nhà đầu tư.
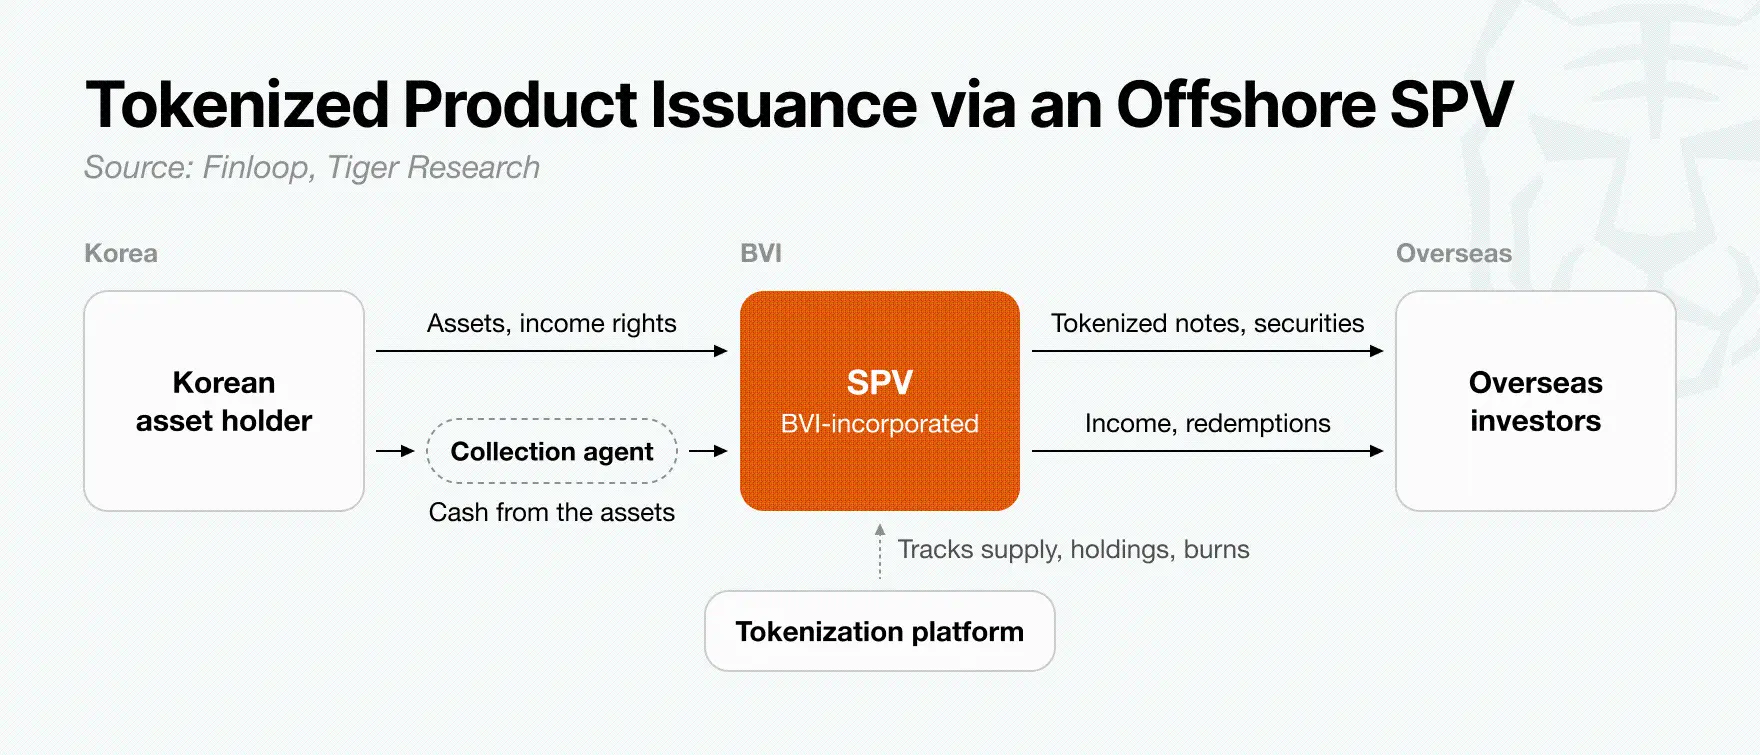
3.2. Bên phát hành offshore thực sự tạo ra điều gì
Trong mô hình này, cốt lõi của mã hóa nằm ở công ty mục đích đặc biệt. Ngay cả khi đã chọn tài sản cơ sở Hàn Quốc, vẫn cần một chủ thể độc lập để phát hành token và phân phối lợi nhuận cho các nhà đầu tư nước ngoài.
Mô hình động cơ kép của Finloop giao vai trò này cho công ty mục đích đặc biệt đăng ký tại Quần đảo Virgin thuộc Anh. Công ty này chính là điểm kết nối giữa người nắm giữ tài sản Hàn Quốc và các nhà đầu tư nước ngoài.
Công ty mục đích đặc biệt phát hành trái phiếu hoặc chứng khoán mã hóa dựa trên quyền lợi từ tài sản Hàn Quốc. Do đó, các nhà đầu tư nước ngoài mua sản phẩm tài chính do công ty mục đích đặc biệt phát hành, chứ không phải trái phiếu chính phủ Hàn Quốc hay các khoản phải thu xuất khẩu. Theo các điều khoản sản phẩm, công ty mục đích đặc biệt sẽ trả lợi nhuận cho các nhà đầu tư và hoàn trả vốn gốc khi đến hạn.
Để cấu trúc này hoạt động đáng tin cậy, thời điểm dòng tiền vào của công ty mục đích đặc biệt phải phù hợp với nghĩa vụ thanh toán của nó đối với các nhà đầu tư. Bên phát hành trước tiên cần xác nhận thời gian hoàn tiền của từng tài sản cơ sở: lãi suất và vốn gốc của trái phiếu chính phủ, cổ tức và tiền hoàn lại của quỹ, hay các khoản thanh toán từ các khoản phải thu xuất khẩu và bản quyền.
Nếu các nhà đầu tư cần nhận thanh toán trước khi SPV nhận được tiền, sản phẩm có thể đối mặt với tình trạng thiếu thanh khoản hoặc chậm thanh toán.
Việc thành lập SPV offshore không tự động mang lại cho nó dòng tiền phát sinh từ tài sản Hàn Quốc. Hợp đồng phải rõ ràng quyền pháp lý của SPV đối với tài sản cơ sở, ai sẽ thu tiền, và ai chịu trách nhiệm chuyển tiền đến SPV. Trong khi đó, nền tảng mã hóa sẽ ghi lại một cách minh bạch số lượng phát hành, tình trạng nắm giữ token và số lượng bị tiêu hủy.
Nhiệm vụ chính trong giai đoạn phát hành offshore là đảm bảo rằng SPV thực sự có đủ tiền mặt để nhận được và có thể đến kịp thời để thực hiện các điều khoản thanh toán đã cam kết với các nhà đầu tư.
3.3. Phạm vi lưu thông của sản phẩm sau khi bán ở Hồng Kông có thể lớn đến mức nào?
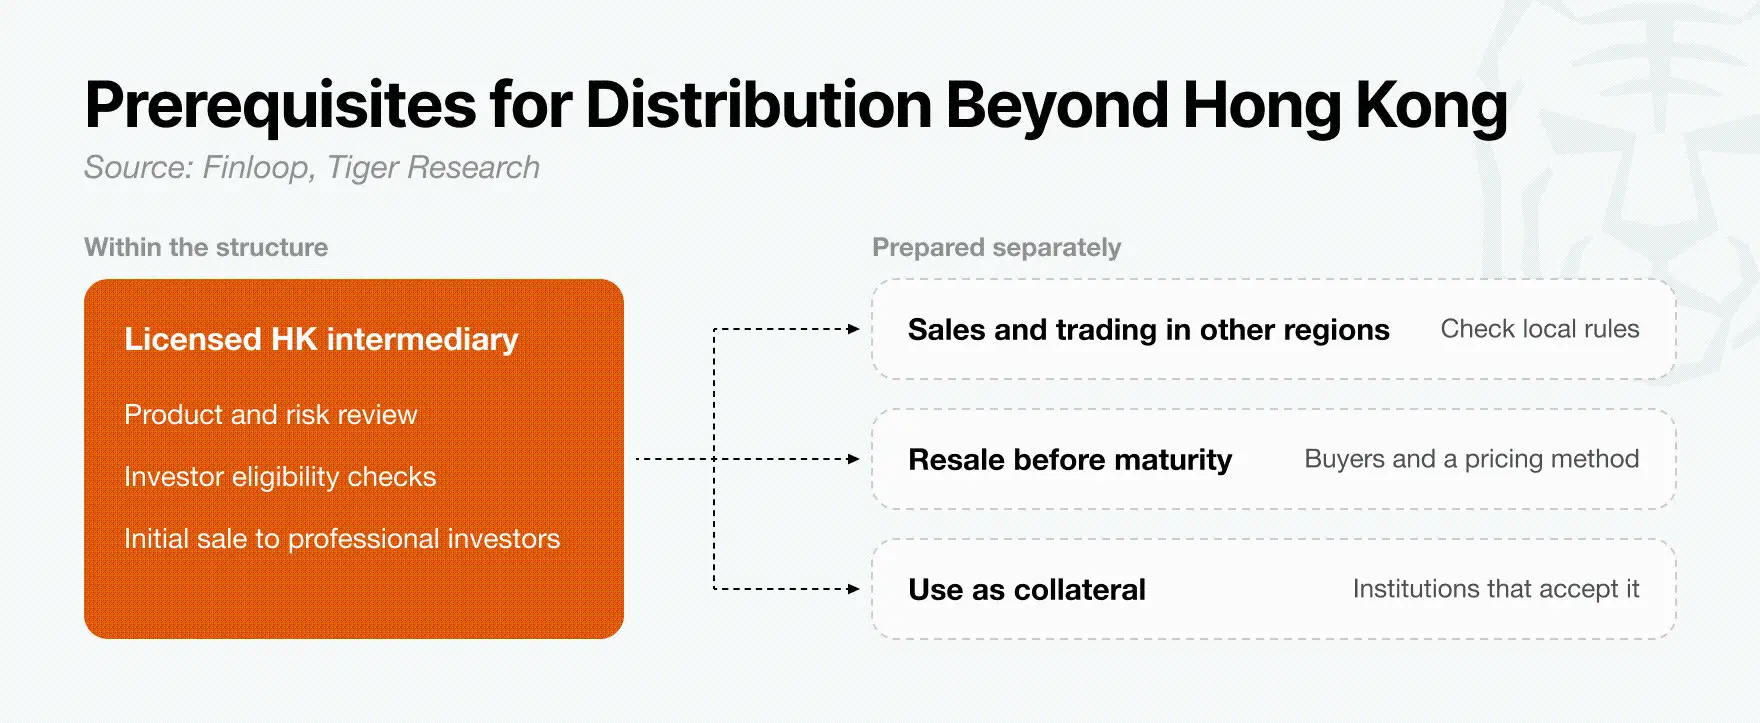
Việc tạo ra sản phẩm thông qua SPV offshore chỉ là bước đầu tiên. Để bán cho các nhà đầu tư nước ngoài, bên phát hành còn cần một tổ chức tài chính chịu trách nhiệm phân phối. Finloop đề xuất sử dụng các tổ chức trung gian có giấy phép ở Hồng Kông, tổ chức này có thể xem xét sản phẩm theo quy tắc chứng khoán Hồng Kông, phát hành cho các nhà đầu tư chuyên nghiệp và tiếp cận các nhà đầu tư ngoài Hồng Kông.
Các tổ chức trung gian sẽ xem xét các điều khoản và rủi ro của sản phẩm SPV, và xác nhận rằng mỗi nhà đầu tư đều đủ điều kiện để mua. Nếu phát hành chỉ giới hạn cho các nhà đầu tư chuyên nghiệp, việc chuyển nhượng token cũng phải giữ nguyên hạn chế sau khi phát hành. Do đó, các điều khoản sản phẩm sẽ hạn chế việc chuyển nhượng giữa các người mua đã được xác minh đủ điều kiện. Đây là ý tưởng của Finloop về cấu trúc sản phẩm tư nhân của mình; hạn chế này không áp dụng cho mọi loại chứng khoán mã hóa ở Hồng Kông.
Finloop cũng đề xuất rằng sản phẩm được bán lần đầu ở Hồng Kông sẽ được phát hành thông qua các tổ chức trung gian và địa điểm giao dịch ở các khu vực khác. Tuy nhiên, việc bán lần đầu ở Hồng Kông không tự động cho phép bán hoặc giao dịch ở nơi khác. Quy tắc của mỗi thị trường cần được đánh giá riêng. Các nhà đầu tư muốn bán trước khi đến hạn cũng cần có người mua sẵn sàng tiếp nhận và một cách xác định giá. Việc sử dụng sản phẩm làm tài sản thế chấp cũng cần có tổ chức sẵn sàng chấp nhận.
Trong cấu trúc này, Hồng Kông cung cấp kênh cho việc bán lần đầu và xác minh đủ điều kiện của nhà đầu tư. Việc bán và giao dịch ở các khu vực khác, cũng như việc sử dụng làm tài sản thế chấp, cần phải được sắp xếp riêng.
4. Ba rủi ro có thể làm gián đoạn việc thanh toán tài sản Hàn Quốc cho các nhà đầu tư
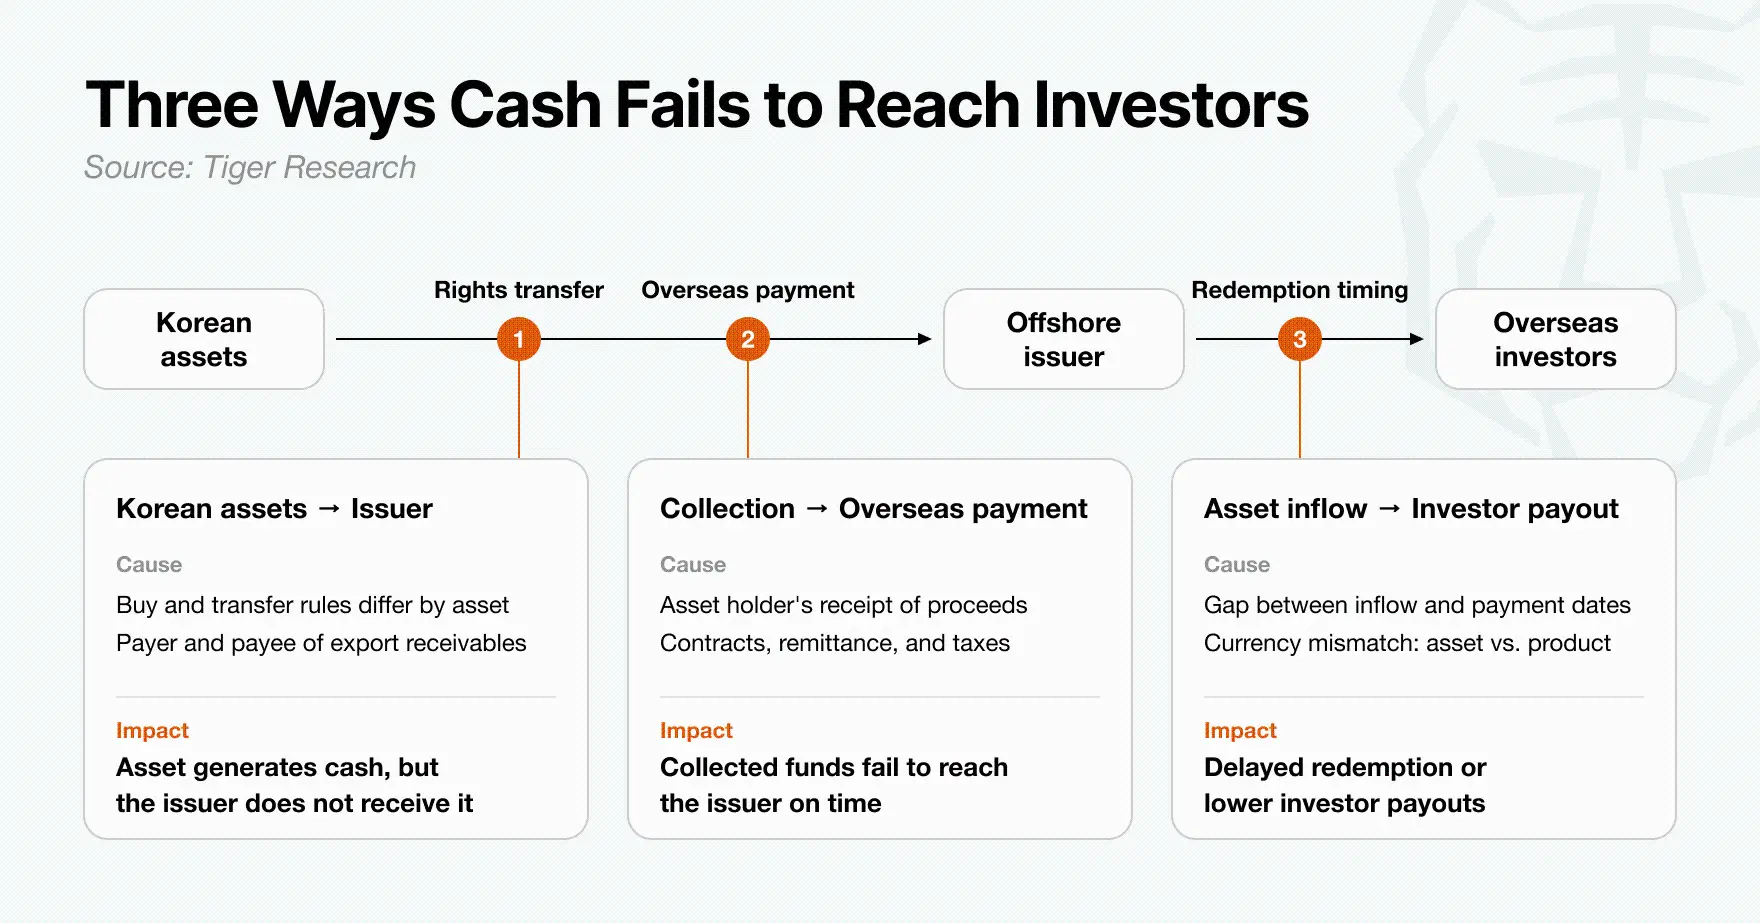
Các sản phẩm mã hóa có thể được bán thành công ở Hồng Kông, nhưng vẫn không thể thanh toán cho các nhà đầu tư như đã hứa. Dòng tiền phát sinh từ tài sản cơ sở phải đến tay các nhà đầu tư thông qua công cụ phát hành offshore (SPV). Dưới đây là ba rủi ro lớn có thể làm gián đoạn dòng tiền này.
Quyền lợi và sắp xếp thu tiền không rõ ràng: Đối với tài sản như các khoản phải thu xuất khẩu, hợp đồng phải rõ ràng nơi nào bên mua sẽ thanh toán và ai có quyền thu tiền. Trừ khi nghĩa vụ thu tiền và quy trình thanh toán có tính ràng buộc pháp lý, khoản tiền phát sinh từ tài sản có thể không bao giờ đến được SPV.
Có sự chênh lệch thời gian giữa việc thu tiền và thanh toán: Nếu các nhà đầu tư phải nhận thanh toán trước khi tài sản cơ sở được thanh toán, SPV có thể đối mặt với tình trạng thiếu thanh khoản và chậm thanh toán. Khi tài sản Hàn Quốc hỗ trợ các sản phẩm định giá bằng đô la Mỹ, sự biến động tỷ giá và chi phí chuyển đổi cũng có thể làm giảm lợi nhuận.
Chuyển nhượng xuyên biên giới và nút thắt thuế: Các tổ chức trung gian tại Hồng Kông được phép bán sản phẩm này, nhưng không giải quyết được cách thức chuyển tiền từ người sở hữu tài sản Hàn Quốc đến SPV offshore, cũng như không giải quyết được cách thức thanh toán cho các nhà đầu tư nước ngoài. Những quy trình chuyển nhượng và thuế này phải thực sự khả thi.
Mô hình này cuối cùng phụ thuộc vào việc liệu tiền mặt phát sinh từ tài sản Hàn Quốc có thể được chuyển đến tay các nhà đầu tư nước ngoài một cách đầy đủ và kịp thời thông qua SPV theo cam kết trong hợp đồng hay không.
5. Lần phát hành thứ hai quan trọng hơn lần đầu tiên
Việc bán sản phẩm được hỗ trợ bởi tài sản Hàn Quốc tại Hồng Kông chỉ là điểm khởi đầu. Lần phát hành đầu tiên mất nhiều thời gian hơn: các bên cần xem xét tài sản, hoàn thiện hợp đồng và quyết định cách thức bán sản phẩm.
Nếu mỗi lần ra mắt sản phẩm mới đều phải bắt đầu từ đầu để lặp lại những công việc này, thì việc mở rộng quy mô kinh doanh sẽ rất khó khăn. Từ lần phát hành thứ hai trở đi, họ cần có khả năng tái sử dụng cấu trúc đã được thiết lập cho giao dịch đầu tiên.
Các khoản phải thu xuất khẩu được thanh toán bằng đô la Mỹ cung cấp một cách để kiểm tra xem mô hình này có khả thi hay không. Các nhà phát hành và tổ chức trung gian có thể áp dụng tiêu chí đánh giá người nợ và phương pháp công bố sản phẩm đã được thiết lập cho giao dịch đầu tiên vào các khoản phải thu tiếp theo, từ đó giảm bớt khối lượng công việc thiết kế cho mỗi sản phẩm. Tuy nhiên, việc áp dụng cùng một tiêu chí không có nghĩa là rủi ro của mỗi khoản phải thu đều giống nhau.
Để xác định xem mô hình này có thể hỗ trợ một thị trường bền vững hay không, cần chú ý đến tiến trình của ba khía cạnh:
Thời gian cần thiết để xem xét tài sản có giảm xuống theo từng lần phát hành không?
Các nhà đầu tư hiện tại có quay lại mua sản phẩm mới không?
Người sở hữu tài sản có lý do để tiếp tục cung cấp tài sản không?
Khi tích lũy kinh nghiệm từ các khoản phải thu xuất khẩu, mô hình này có thể mở rộng sang các tài sản Hàn Quốc khác. Sự thành công của nó không chỉ phụ thuộc vào một lần phát hành hoàn tất. Người sở hữu tài sản phải liên tục cung cấp tài sản phù hợp, các nhà đầu tư phải sẵn sàng tái đầu tư, và các tổ chức trung gian cũng phải thấy được giá trị của việc đưa sản phẩm mới ra thị trường.
 Cảnh báo rủi ro