CPI và năm ngân hàng đầu tư lớn công bố báo cáo tài chính tuần này, xác suất tăng lãi suất vào tháng 10 giảm xuống còn 20%, tháng 12 gần 90%

 Thứ Hai tuần này là Ngày Columbus, thị trường trái phiếu Mỹ nghỉ giao dịch. Trước khi dữ liệu dày đặc được công bố, thị trường đưa ra hai câu trả lời có vẻ mâu thuẫn về cùng một Cục Dự trữ Liên bang, giữ nguyên vào tháng 10 và thắt chặt như thường lệ vào tháng 12. Bài viết này sẽ phân tích sự mâu thuẫn này.
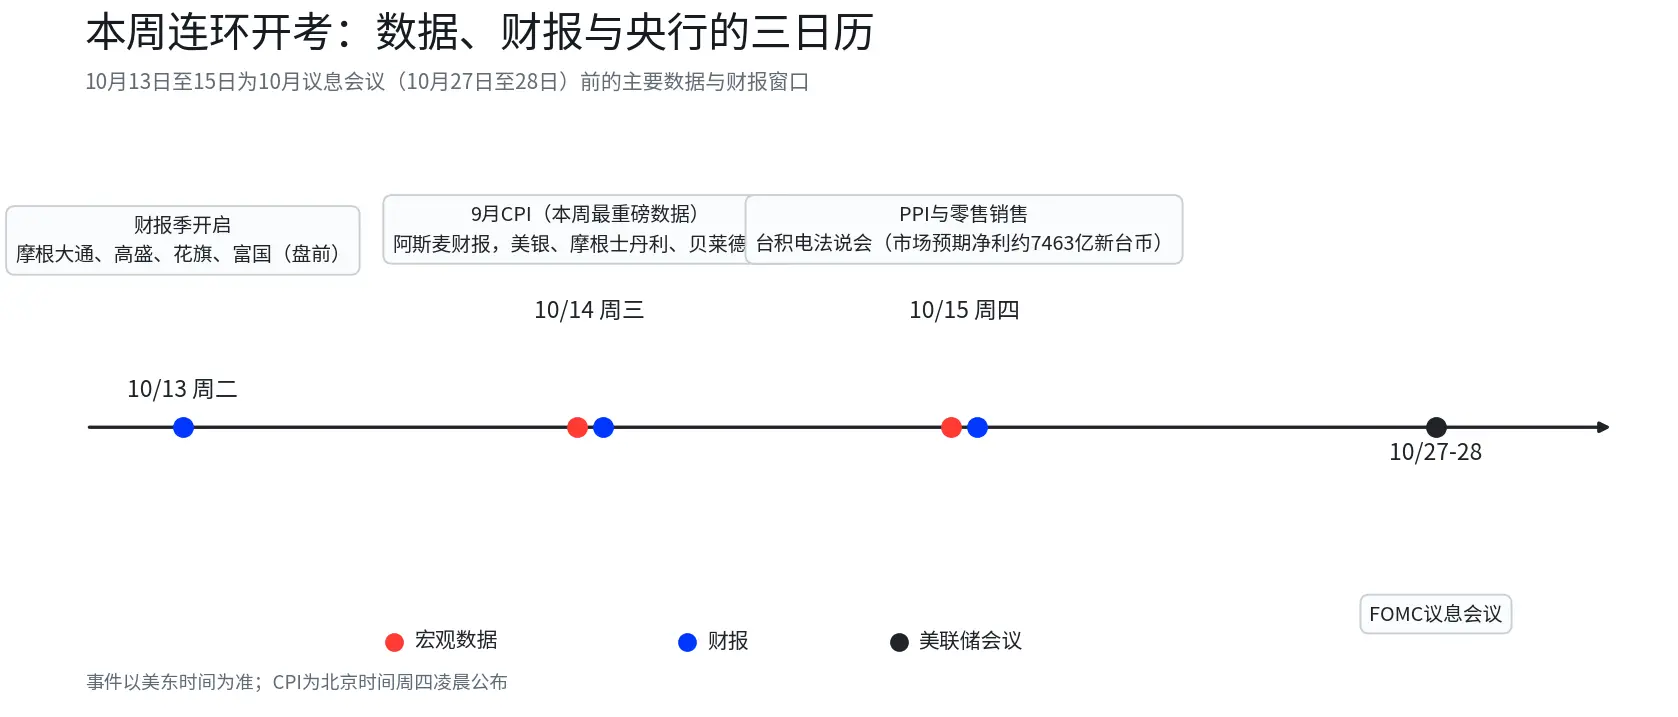
Lời mở đầu: Tuần này là khoảng thời gian quan trọng nhất cho dữ liệu và báo cáo tài chính trước cuộc họp chính sách tiền tệ của Cục Dự trữ Liên bang từ ngày 27 đến 28 tháng 10. Vào thứ Tư (14 tháng 10), chỉ số CPI tháng 9 của Mỹ sẽ được công bố, cùng ngày công ty ASML sẽ công bố báo cáo quý 3, JPMorgan, Goldman Sachs, Citigroup và Wells Fargo đã công bố báo cáo trước thị trường vào thứ Ba, Bank of America, Morgan Stanley và BlackRock sẽ tiếp tục vào thứ Tư, TSMC sẽ tổ chức hội nghị báo cáo vào thứ Năm, và vào thứ Năm cũng có chỉ số PPI và doanh số bán lẻ. Trong vòng một tuần, cả hai yếu tố lãi suất và tăng trưởng lợi nhuận sẽ cùng được kiểm tra. Về mặt thị trường, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã đóng cửa vào thứ Sáu tuần trước ở mức khoảng 5.33%, trong ngày công bố dữ liệu phi nông nghiệp đã giảm nhẹ trước khi phục hồi hơn 10 điểm cơ bản, vào ngày 8 tháng 10, đã đạt mức cao nhất 5.357%; vào thứ Hai tuần này là Ngày Columbus, thị trường trái phiếu Mỹ đã nghỉ giao dịch. Trước khi dữ liệu dày đặc được công bố, thị trường đã đưa ra hai câu trả lời có vẻ mâu thuẫn cho cùng một Cục Dự trữ Liên bang, giữ nguyên trong tháng 10 và thắt chặt như thường lệ vào tháng 12. Bài viết này sẽ phân tích sự mâu thuẫn này.
Một, đường cong xác suất như tàu lượn siêu tốc, đã đi hai vòng trong một tháng
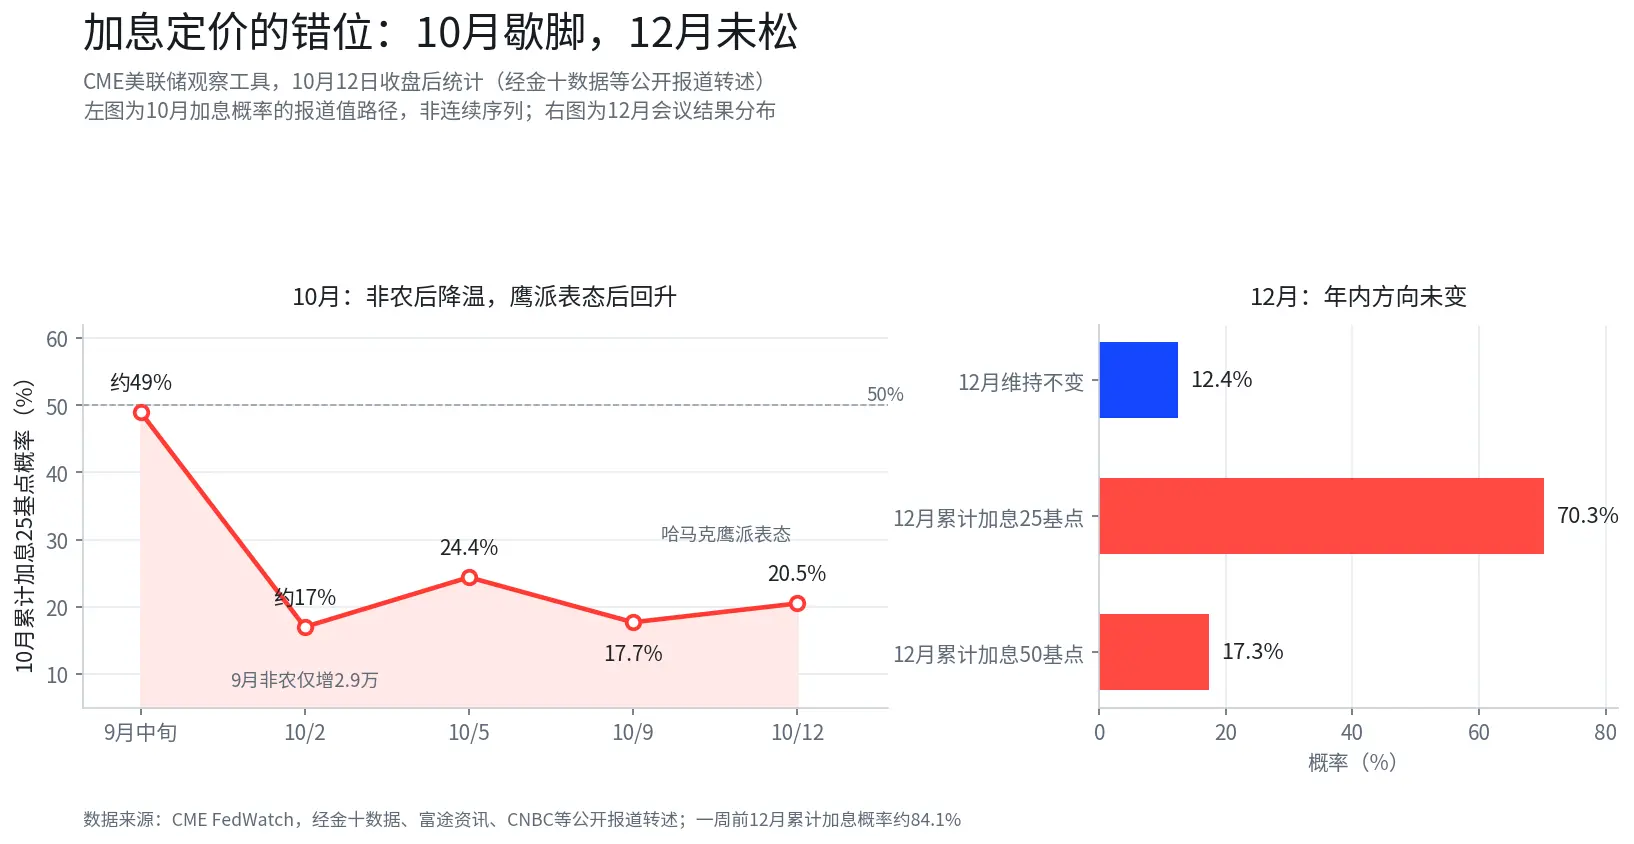
Đưa ra dòng thời gian xác suất tăng lãi suất tháng 10 là trực quan hơn bất kỳ từ ngữ nào. Một tháng trước, thị trường chỉ định giá xác suất giữ nguyên trong tháng 10 khoảng 51%, xác suất tăng lãi suất gần như là 50-50. Vào ngày 2 tháng 10 (thứ Sáu), dữ liệu phi nông nghiệp tháng 9 được công bố, số việc làm mới chỉ tăng 29,000, chưa đến một phần ba so với dự đoán 90,000, dữ liệu tháng 8 đã được điều chỉnh từ 162,000 xuống 133,000, tháng 7 đã điều chỉnh xuống -10,000, tổng cộng hai tháng đã điều chỉnh giảm 60,000, tỷ lệ thất nghiệp tăng lên 4.2%. Vào ngày đó, xác suất tăng lãi suất tháng 10 đã giảm từ khoảng 22% xuống 17%. Trong tuần tiếp theo, xác suất dao động giữa 17.7% và 24.4%, vào thứ Hai sau phát biểu của Harker đã phục hồi lên 20.5%, có lúc gần 22%.
 Chi tiết về phi nông nghiệp yếu hơn tiêu đề. Trong ba tháng qua, việc làm chỉ tăng trung bình 51,000 mỗi tháng, phạm vi ngành nghề tăng trưởng việc làm đã giảm từ 57.6% trong tháng 8 xuống 49.0%, đạt mức thấp nhất trong 11 tháng, số lượng việc làm trong khu vực chính phủ giảm 17,000. Theo ước tính của các nhà kinh tế, do việc nghỉ hưu và nhập cư bị thắt chặt đã làm giảm cung lao động, Mỹ cần khoảng 50,000 việc làm mới mỗi tháng để duy trì sự cân bằng, 29,000 tuy yếu nhưng không xa khỏi đường cân bằng. Điều này giải thích tại sao việc làm giảm mạnh chỉ làm giảm lãi suất ngắn hạn.
Lãi suất dài hạn là một câu chuyện khác. Vào ngày công bố phi nông nghiệp, lợi suất trái phiếu kỳ hạn hai năm đã giảm 10 điểm cơ bản xuống 4.69%, trong khi lợi suất kỳ hạn 10 năm đã phục hồi hơn 10 điểm cơ bản lên 5.30% sau khi giảm nhẹ. Thị trường trái phiếu chỉ dành cho báo cáo việc làm nửa ngày. Từ các số liệu trên, thị trường thực sự lo lắng không phải là việc tăng lãi suất trong cuộc họp tiếp theo, mà là xu hướng bù đắp lạm phát dài hạn dưới tác động của giá năng lượng, điều này sẽ được kiểm tra trực tiếp trong chỉ số CPI vào thứ Tư.
Hai, điểm mâu thuẫn giữa các quan chức là nhịp độ, không phải hướng đi
Âm thanh bên trong Cục Dự trữ Liên bang đã được khuếch đại trong tuần này. Chủ tịch Cục Dự trữ Liên bang Cleveland, Harker, vào thứ Hai tại hội nghị thường niên của Hiệp hội Kinh tế Thương mại Quốc gia đã cho biết, lập trường chính sách tiền tệ hạn chế là phù hợp, thà điều chỉnh nhẹ và tương đối nhanh chóng, còn hơn là chờ đợi rủi ro tích lũy rồi phải trả giá cao hơn để điều chỉnh. Trong một cuộc phỏng vấn, bà bổ sung rằng việc xây dựng trung tâm dữ liệu AI đã bắt đầu ảnh hưởng đến nhu cầu về điện và linh kiện trong các ngành rộng hơn, một số doanh nghiệp dự định tăng giá vượt quá mức tăng chi phí đầu vào, rủi ro tâm lý lạm phát đang gia tăng. Cần lưu ý rằng bà không rõ ràng ủng hộ việc tăng lãi suất vào tháng 10, chỉ nói rằng sẽ tham gia cuộc họp từ ngày 27 đến 28 tháng 10 với tâm thế cởi mở.
Phát biểu của thành viên Hội đồng Thống đốc Cục Dự trữ Liên bang, Waller, vào ngày 8 tháng 10 đã tạo ra sự đối lập. Ông cho rằng nếu dữ liệu phù hợp với dự đoán thì vẫn cần tăng lãi suất thêm, nhưng không cần phải thực hiện trong các cuộc họp liên tiếp, để dành nhiều hành động hơn cho cuộc họp từ ngày 8 đến 9 tháng 12. Biên bản cuộc họp tháng 9 (công bố vào ngày 7 tháng 10) cho thấy, đa số các quan chức dự đoán sẽ tăng lãi suất thêm một lần trong năm nay, cuộc họp này đã điều chỉnh lãi suất chính sách tăng 25 điểm cơ bản lên 3.75% đến 4.00%, là lần tăng lãi suất đầu tiên kể từ tháng 7 năm 2023. Theo báo cáo, Goldman Sachs sau phát biểu của Waller vẫn giữ dự đoán tăng thêm 25 điểm cơ bản vào tháng 12.
Ba tiếng nói này được đặt trên một bàn, sự khác biệt tập trung vào một từ, nhanh hay chậm. Harker lo ngại về chi phí chờ đợi, Waller và biên bản đã tạo ra không gian cho việc chờ đợi, trong khi thị trường đã định giá cho cuộc tranh luận này với xác suất tăng lãi suất khoảng 87.6% vào tháng 12. Từ tổng thể thị trường và lời nói của các quan chức, cách giải thích có khả năng hơn là việc giữ nguyên trong tháng 10 thuộc về điều chỉnh nhịp độ, chứ không phải là sự chuyển hướng của chu kỳ tăng lãi suất. Nếu vào thứ Tư, chỉ số CPI cốt lõi rõ ràng thấp hơn dự đoán, hoặc dữ liệu việc làm tiếp tục xấu đi, cách giải thích này cần được điều chỉnh.
Ba, dự báo CPI: Tổng thể gần như chắc chắn tăng tốc, cốt lõi mới là bài kiểm tra
Chỉ số CPI vào thứ Tư là dữ liệu quan trọng nhất trong tuần. Đồng thuận của thị trường dự đoán chỉ số CPI tổng thể tháng 9 có thể tăng từ 3.4% lên 3.7% so với cùng kỳ năm trước, mức tăng so với tháng trước có thể đạt 0.5% đến 0.6%, chủ yếu phản ánh sự tăng giá của xăng và năng lượng. Số liệu tổng thể cao hơn đã nằm trong dự đoán của thị trường, sự phân tách thực sự nằm ở cốt lõi. Dự đoán cốt lõi CPI so với tháng trước khoảng 0.2%, theo báo cáo, dự đoán của Barclays và Morgan Stanley khoảng 0.24%, lý do là giá dịch vụ viễn thông không dây đã giảm một phần; dự đoán cốt lõi so với cùng kỳ năm trước nằm trong khoảng 2.4% đến 2.5%.
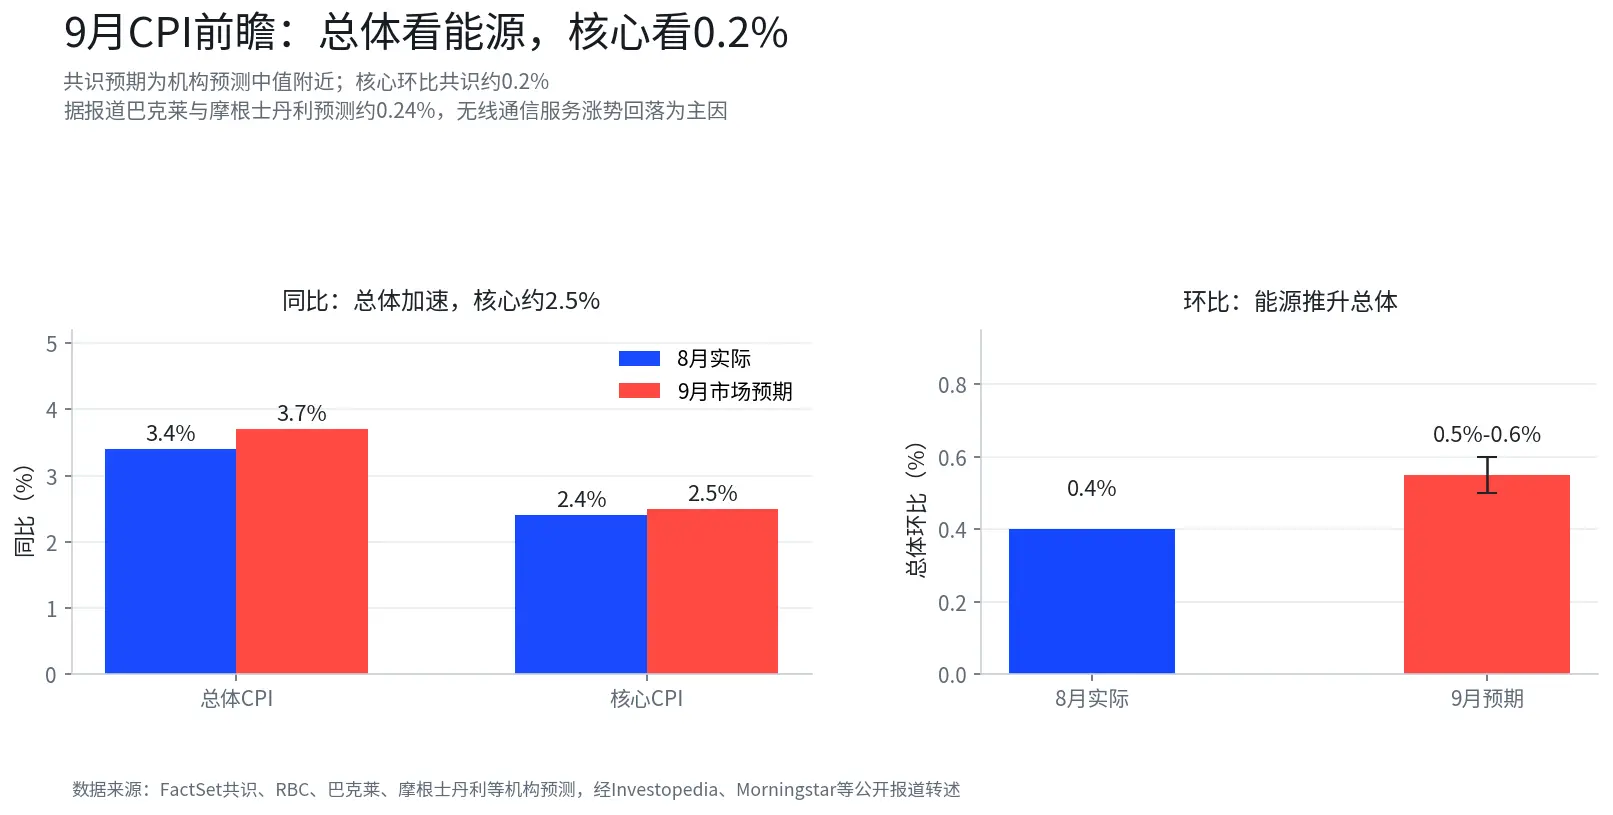
Hai hướng đi tương ứng với hai loại thị trường. Nếu cốt lõi phù hợp hoặc thấp hơn dự đoán, xác suất tăng lãi suất tháng 10 có thể tiếp tục giảm, lợi suất dài hạn và đồng đô la có thể đồng thời giảm, tài sản rủi ro sẽ có cơ hội thở phào. Nếu cốt lõi bất ngờ phục hồi, sự truyền dẫn từ năng lượng sang cốt lõi sẽ được xác nhận, xác suất tăng lãi suất khoảng 87.6% vào tháng 12 có thể tiếp tục tăng, lợi suất dài hạn có thể lại gần mức cao 5.357%, áp lực lên các tài sản định giá cao sẽ lớn hơn. Phân tích trước đó của Bloomberg đáng để tham khảo, đợt lạm phát tăng tốc này chủ yếu xuất phát từ các yếu tố cục bộ như năng lượng, khác với sự tăng giá chung vào năm 2022, đây cũng là điều kiện để Cục Dự trữ Liên bang giữ được sự kiên nhẫn. Tuy nhiên, điều kiện này có điểm yếu, nếu giá dầu tiếp tục mất kiểm soát, các điểm nóng cục bộ có thể biến thành áp lực toàn diện, lúc đó cách nói về điều chỉnh nhịp độ sẽ phải đối mặt với việc kiểm tra lại.
Bốn, hai bài kiểm tra trong mùa báo cáo tài chính
Bài kiểm tra của các ngân hàng là độ sâu truyền dẫn của lãi suất cao. JPMorgan, Goldman Sachs, Citigroup và Wells Fargo đã công bố kết quả vào thứ Ba trước thị trường, Bank of America, Morgan Stanley và BlackRock sẽ tiếp tục vào thứ Tư. Trong môi trường lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm ở mức khoảng 5.3%, lãi suất chính sách ở mức 3.75% đến 4.00%, điểm chú ý của thị trường đã chuyển từ tăng trưởng lợi nhuận sang nhu cầu tín dụng, chi phí gửi tiền, hoạt động thị trường vốn và chất lượng tài sản. Diễn đạt chi phí tín dụng của năm ngân hàng đầu tư lớn có thể trở thành cửa sổ đầu tiên để đánh giá liệu lãi suất cao có bắt đầu ảnh hưởng thực chất đến doanh nghiệp và người tiêu dùng hay không.
Bài kiểm tra của ngành chip là tính bền vững của đơn hàng AI. ASML sẽ công bố báo cáo quý 3 vào thứ Tư, công ty trước đó đã đưa ra dự báo doanh thu từ 11 đến 12 tỷ euro. Hội nghị báo cáo của TSMC vào thứ Năm sẽ được chú ý hơn, theo báo cáo từ Reuters, 16 nhà phân tích của LSEG SmartEstimate dự đoán lợi nhuận ròng quý 3 khoảng 746.3 tỷ Đài tệ (khoảng 23.4 tỷ USD), tăng khoảng 65% so với cùng kỳ năm trước, có khả năng phá vỡ kỷ lục quý liên tiếp lần thứ sáu. TSMC trước đó đã công bố doanh thu quý 3 khoảng 1.49 triệu tỷ Đài tệ (khoảng 46.7 tỷ USD), tăng khoảng 50.9% so với cùng kỳ năm trước, doanh thu tháng 9 tăng 54.6% so với cùng kỳ năm trước. Điểm nhấn của hội nghị báo cáo có thể tập trung vào việc mở rộng sản xuất gói CoWoS tiên tiến, nhịp độ quy trình N2 và các tuyên bố về chi tiêu vốn năm 2027.
Cần lưu ý rằng trước khi báo cáo tài chính của ngành chip được công bố, thị trường thứ cấp đã đưa ra một vòng định giá. Vào thứ Hai tuần này, chỉ số bán dẫn Philadelphia đã giảm 2.67%, trong đó lĩnh vực truyền thông quang học và lưu trữ dẫn đầu sự giảm giá, các cuộc thảo luận về sự truyền dẫn và dòng vốn liên quan đã được đề cập trong bài viết về phần cứng AI cùng ngày, không mở rộng ở đây.
Bước tiếp theo
Chỉ số CPI cốt lõi vào thứ Tư là điểm kiểm tra đầu tiên trong tuần, số liệu lệch khỏi hướng 0.2% có thể quyết định xác suất tháng 10 là tiếp tục giảm hay phục hồi. Báo cáo tài chính của các ngân hàng vào tối thứ Tư và hội nghị báo cáo của TSMC vào thứ Năm sẽ cung cấp nhóm tín hiệu thứ hai, cái trước xem xét chi phí tín dụng và cạnh tranh gửi tiền, cái sau xem xét mở rộng sản xuất CoWoS và các tuyên bố về chi tiêu vốn. Tiếp theo, sự thay đổi tương đối của xác suất tháng 10 và tháng 12 trong công cụ FedWatch đáng để theo dõi liên tục, nếu xác suất tháng 10 vượt qua 30% một lần nữa, cách giải thích về điều chỉnh nhịp độ có thể cần được đánh giá lại. Trước khi dữ liệu được công bố, bất kỳ hướng nào của vị thế đều có thể đồng thời chịu rủi ro từ lạm phát vượt dự đoán và việc làm xấu đi, mức độ định giá lại đã được thị trường tính toán đến đâu vẫn cần được quan sát.
Dữ liệu giải thích
Xác suất tăng lãi suất: "Cục Dự trữ Liên bang quan sát" của CME, thống kê sau khi đóng cửa vào ngày 12 tháng 10, được trích dẫn từ dữ liệu Jinshi và các nguồn khác.
Phi nông nghiệp và trái phiếu Mỹ: Dữ liệu phi nông nghiệp tháng 9 được trích dẫn từ các báo cáo công khai; lợi suất trái phiếu chính phủ kỳ hạn 10 năm 5.33% là mức đóng cửa vào ngày 9 tháng 10 (giao dịch), vào thứ Hai thị trường trái phiếu Mỹ đã nghỉ giao dịch.
Dự đoán CPI: FactSet, RB là đồng thuận của hai cá nhân; dự đoán của Barclays và Morgan Stanley khoảng 0.24%, được trích dẫn từ báo cáo.
Phát biểu của quan chức và biên bản cuộc họp tháng 9: được trích dẫn từ các báo cáo công khai.
Báo cáo tài chính: Lịch đã được xác minh bởi Futu, Morningstar; dự đoán của TSMC được trích dẫn từ Reuters LSEG SmartEstimate.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai được biên soạn tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, dự đoán và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, đề nghị, mời gọi hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất lịch sử và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của mình và tìm kiếm ý kiến chuyên môn khi cần thiết. Dịch vụ giao dịch cổ phiếu Hong Kong của BIT không cung cấp cho cư dân Hong Kong hoặc người dùng ở các khu vực pháp lý bị hạn chế khác.
 Cảnh báo rủi ro