Báo cáo Galaxy: Thị trường gấu Bitcoin đã chạm đáy vào tháng 6, tiền nhanh đã rút hết, áp lực bán từ các đồng coin cũ giảm một nửa, bây giờ là thời điểm để gia tăng và nắm giữ
 Quan điểm cốt lõi

 Trong bối cảnh tâm lý thị trường lần thứ ba chuyển sang "cần blockchain không cần Bitcoin" ở mức thấp lạnh lẽo, Bitcoin đang bước vào giai đoạn tích lũy chiến lược với chi phí hiệu quả cao.
Tác giả: Alex Thorn (Giám đốc Nghiên cứu Toàn cầu của Galaxy)
Biên soạn: Shenchao TechFlow
Đọc trước của Shenchao: Khi thị trường xoay vòng giữa sự ồn ào và tĩnh lặng, điểm chuyển chiến lược vĩ mô thực sự thường được thiết lập một cách lặng lẽ trong những thung lũng ít ai chú ý. Giám đốc Nghiên cứu Toàn cầu của Galaxy, Alex Thorn, trong báo cáo nghiên cứu sâu sắc này, đã chứng minh bằng dữ liệu đa chiều tại sao hiện tại là thời điểm tốt nhất để mua vào và nắm giữ Bitcoin lâu dài.
Về mặt kỹ thuật, đường trung bình 200 tuần đã trải qua một lần kiểm tra, sau 44 tuần im lặng, nó đã lấy lại đường trung bình 50 tuần, tạo ra sự cộng hưởng mạnh mẽ với khoảng thời gian đáy của chu kỳ giảm một nửa bốn năm;
Về cấu trúc vốn và nguồn vốn, dữ liệu từ hợp đồng tương lai CME và báo cáo 13F cho thấy, phần lớn tiền nhanh do chênh lệch giá và đầu cơ vĩ mô đã rời khỏi thị trường, trong khi quỹ chủ quyền và các nhà đầu tư dài hạn vẫn tiếp tục tích lũy, cấu trúc nắm giữ sau khi rửa trôi bọt biển ngày càng vững chắc hơn;
Về mặt cơ bản vĩ mô, nợ liên bang của Mỹ đã vượt qua ngưỡng 40.44 nghìn tỷ đô la, chi phí lãi suất hàng năm đạt 1.28 nghìn tỷ đô la, sự mở rộng nợ chủ quyền và sự tín dụng vượt mức của cơ sở hạ tầng AI đang không thể đảo ngược thúc đẩy sự giảm giá cấu trúc của tiền pháp định;
Về chu kỳ cảm xúc, Phố Wall lần thứ ba rơi vào nhận thức sai lầm "cần blockchain, không cần Bitcoin", trong cơn cuồng nhiệt của stablecoin và tài sản hóa, lại bỏ qua giá trị cốt lõi của tài sản cứng nguyên thủy phi chủ quyền và kháng kiểm duyệt.
Lịch sử đã chứng minh rằng mỗi lần sự cuồng nhiệt công nghệ và sự lạnh nhạt tài sản tách biệt đều mang đến vòng siêu tăng trưởng tiếp theo của Bitcoin.
Cảnh báo nghiên cứu này ban đầu được gửi trực tiếp cho khách hàng của Galaxy Trading và Galaxy Asset Management vào ngày 22 tháng 10 năm 2026. Xin lưu ý rằng dữ liệu và giá được trích dẫn trong bài viết này đều dựa trên ngày 22 tháng 10 năm 2026. Giao dịch hoặc đầu tư với Galaxy để nhận được kết quả nghiên cứu kịp thời nhất trong hộp thư đến của bạn.
Tóm tắt chính
Bitcoin đã giao dịch vào ngày hôm qua (22 tháng 10, thứ Năm) ở mức 81,391 đô la, giảm 3% so với giá đóng cửa 84,176 đô la vào thứ Tư. Tính theo giá thứ Năm, Bitcoin đã giảm 35% so với mức cao lịch sử vào tháng 10 năm 2025, và tăng 39% so với mức thấp đạt được vào ngày 30 tháng 6 năm 2026. Chúng tôi tin rằng, thị trường gấu này đã chính thức kết thúc vào tháng 6, và Bitcoin hiện đang trong giai đoạn tích lũy vốn trước khi bắt đầu đợt tăng giá chính.
Về mặt kỹ thuật, đường trung bình động 200 tuần đã giữ vững hỗ trợ hiệu quả, và đường trung bình động 50 tuần đã thành công lấy lại trong năm tuần liên tiếp. Vào ngày thứ 916 của chu kỳ giảm một nửa, Bitcoin đã vượt qua một cách ổn định khoảng thời gian điển hình để xác định đáy của mỗi chu kỳ trước đó.
Cấu trúc nắm giữ cho thấy áp lực bán đã gần như được giải tỏa: những nhà đầu tư chênh lệch giá và đầu cơ vĩ mô đã mua vào ở mức cao vào tháng 10 năm 2025, đã giảm hơn một nửa vị thế ETF và hợp đồng tương lai của họ, trong khi những nhà đầu tư dài hạn còn lại chủ yếu chọn giữ vững vị thế. So với đó, thị trường chứng khoán toàn cầu hiện đang ở gần mức cao lịch sử, trong khi Bitcoin chỉ cần tăng 53% để lấy lại đỉnh cao lịch sử.
Logic cơ bản ngày càng mạnh mẽ: một quốc gia chủ quyền với lợi suất trái phiếu 5% và duy trì thâm hụt ngân sách 2 nghìn tỷ đô la mỗi năm, xác suất thúc đẩy sự giảm giá của tiền pháp định trong thời gian này đang tiếp tục gia tăng. Việc bán khống cổ phiếu và tài sản cứng hiện tại về bản chất chính là cược vào tiền pháp định, và đây chính là vị thế duy nhất không có logic trong bối cảnh vĩ mô hiện tại. Hơn nữa, tâm lý thị trường đã lần thứ ba nghiêng về lập luận "cần blockchain, không cần Bitcoin", và mỗi lần xảy ra sự chuyển hướng tương tự trước đó đều đánh dấu đáy lịch sử của chu kỳ.
Kết luận của chúng tôi rất rõ ràng: Chúng tôi tin chắc rằng hiện tại là thời điểm chiến lược cực kỳ hấp dẫn để mua vào và nắm giữ Bitcoin lâu dài.
Cuối tháng trước, tôi đã tham gia Tuần lễ Blockchain Hàn Quốc (Korea Blockchain Week), sự kiện ngành nghề tuyệt vời này đã thể hiện rõ sự quan tâm khổng lồ và đang gia tăng của thị trường Hàn Quốc đối với tài sản kỹ thuật số. Mặc dù không khí tại sự kiện rất sôi động, nhưng chủ đề chính của toàn bộ hội nghị lại tập trung cao độ vào một chủ đề: sự hòa nhập sâu sắc giữa tài sản kỹ thuật số và thị trường vốn truyền thống.
Hội nghị đã sắp xếp hàng chục buổi thảo luận bàn tròn về tài sản hóa, tài sản thế giới thực (RWA), stablecoin và nâng cấp cơ sở hạ tầng thanh toán. Tôi đã tham gia một trong số ít các bảng thảo luận tập trung vào Bitcoin và thị trường tài sản kỹ thuật số. Điều này khiến tôi nhớ lại Hội nghị Consensus được tổ chức tại New York vào năm 2018, khi đó khắp nơi trong hội trường đều có những người chuyên nghiệp từ ba công ty tư vấn lớn, thảo luận sôi nổi về các "blockchain doanh nghiệp" như R3 Corda và IBM Hyperledger.
Sau cú sụt giảm vào năm 2017, tâm lý lúc đó cũng đã chuyển từ Bitcoin và tiền điện tử sang khái niệm "công nghệ blockchain" có vẻ "trưởng thành" hơn và ít đe dọa hơn. Trước đó, từ năm 2015 đến 2016 (một đáy sâu khác của chu kỳ gấu), từ góc nhìn của tôi tại Fidelity Investments, thị trường cũng tràn ngập cùng một tâm lý: không ai muốn nhắc đến Bitcoin, nhưng các ngân hàng lại rất hào hứng với "blockchain".
Sự phản ứng xã hội từ sự kiện Silk Road ("Bitcoin là công cụ của tội phạm") và sự kỳ thị từ sự vỡ bong bóng ICO ("tiền điện tử là một trò lừa đảo"), cùng với lợi thế hiệu suất rõ ràng của công nghệ nền tảng, đã khiến các tổ chức tài chính tránh xa tài sản không có tên, đặc tính kháng kiểm duyệt và tài chính không có giấy phép, và thay vào đó đầu tư vào những cải cách tuân thủ có "danh tiếng xã hội" hơn. Khi đó, Bitcoin và tiền điện tử rõ ràng không biến mất, nhưng giống như ngày nay, sự chú ý của công chúng và vốn đã kịch tính rời xa tinh thần cốt lõi phi tập trung, và tập trung vào một khái niệm ít mang tính đột phá hơn: công nghệ nền tảng nâng cấp hệ thống tài chính truyền thống.
Mặc dù nỗ lực của Phố Wall trong việc chấp nhận blockchain vào năm 2016 và từ 2018 đến 2019 cuối cùng không mang lại nhiều kết quả, nhưng lần này có thể sẽ khác. Việc các tổ chức hiện tại chấp nhận tài sản kỹ thuật số và công nghệ blockchain một cách toàn diện là điều không thể phủ nhận, và rất có thể sẽ mang lại sự nâng cao hiệu quả cho hệ thống tài chính. Dù vậy, logic của tiền tệ cứng phi chủ quyền và kháng kiểm duyệt không nên bị lãng quên, vì nó sẽ không bao giờ tự biến mất.
Phân tích kỹ thuật: Đáy đã được xác lập, quá trình tích lũy vốn đang diễn ra
Các thị trường gấu của Bitcoin đều tuân theo một bản đồ hàng hải rõ ràng và đáng tin cậy: đường trung bình động 200 tuần là sàn vững chắc, trong khi đường trung bình động 50 tuần là trần áp lực.
Trong tuần kết thúc vào ngày 16 tháng 11 năm 2025, giá tiền điện tử đã giảm xuống dưới đường trung bình 50 tuần và đã ở dưới đó trong suốt 44 tuần. Mức thấp vào tháng 6 năm nay đã kiểm tra hỗ trợ sàn và thành công giữ vững: giá đóng cửa tuần tồi tệ nhất chỉ thấp hơn 200 tuần 4.7% (so với 1.4% vào năm 2015, 2.8% vào năm 2018 và 32% vào năm 2022). Trong tuần kết thúc vào ngày 20 tháng 9 năm 2026, giá tiền điện tử đã lấy lại trên đường trung bình 50 tuần; tính đến tuần 18 tháng 10, đã có năm tuần liên tiếp đóng cửa trên đó. Kể từ năm 2011, mỗi lần thị trường gấu hoàn chỉnh, lần đầu tiên đứng vững trên trần đều xảy ra sau khi xác định đáy chu kỳ (Hình 1). Giá giao ngay vào thứ Năm là 81,391 đô la, cao hơn 6% so với đường trung bình này, và sự điều chỉnh từ giá đóng cửa thứ Tư không tạo ra mối đe dọa thực sự đối với kết quả bứt phá.
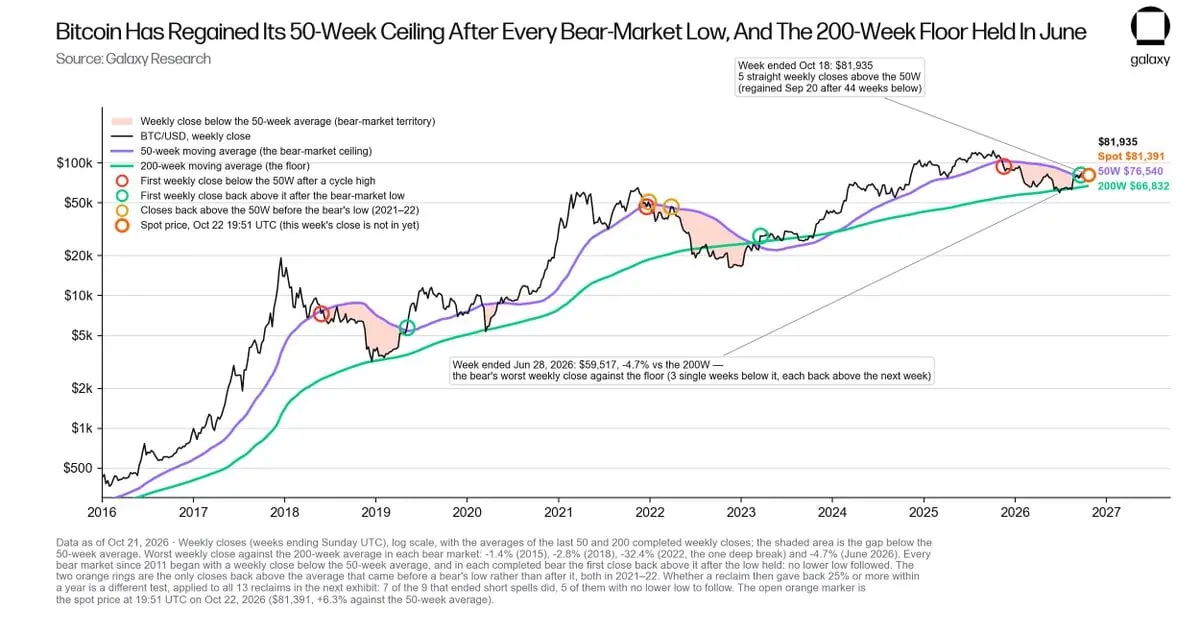
Hình 1: Diễn biến giá đóng cửa hàng tuần của Bitcoin từ năm 2016 so với đường trung bình 50 tuần và 200 tuần. Bitcoin đã mất đường trung bình 50 tuần trong tuần kết thúc vào ngày 16 tháng 11 năm 2025, đã kiểm tra sàn 200 tuần vào tháng 6 (giá đóng cửa tuần tồi tệ nhất thấp hơn 4.7%), và đã lấy lại đường trung bình 50 tuần trong tuần kết thúc vào ngày 20 tháng 9; đến tuần kết thúc vào ngày 18 tháng 10 đã liên tiếp năm tuần đứng vững trên đó. Dấu chấm rỗng đại diện cho giá giao ngay vào lúc 19:51 UTC ngày 22 tháng 10, cao hơn 6.3% so với đường trung bình 50 tuần.
Sau khi thành công lấy lại đường trung bình, xác suất xuất hiện một đợt giảm mạnh mới là bao nhiêu? Nhìn lại 13 trường hợp lấy lại từ năm 2011, diễn biến tiếp theo của chúng phụ thuộc vào thời gian giá tiền điện tử trước đó đã giảm xuống dưới đường trung bình. Trong số đó, 4 lần kết thúc chu kỳ giảm kéo dài trên 20 tuần đã thể hiện quy luật rất mạnh mẽ:
Thứ nhất, trong năm tiếp theo, giá đóng cửa hàng tuần chưa bao giờ thấp hơn mức bứt phá quá 8.4%;
Thứ hai, giá tiền điện tử một năm sau đó đã tăng lần lượt là +1497%, +128%, +55% và +142%;
Thứ ba, tất cả đều đã thiết lập mức cao lịch sử mới trong khoảng từ 33 đến 83 tuần.
Trong 9 lần lấy lại khác kết thúc chu kỳ điều chỉnh 14 tuần hoặc ngắn hơn, có 7 lần trong một năm sau đó lại giảm hơn 25%. Việc lấy lại vào tháng 9 năm nay đã kết thúc chu kỳ 44 tuần ảm đạm (Hình 2), quy luật lịch sử này rất có giá trị tham khảo.
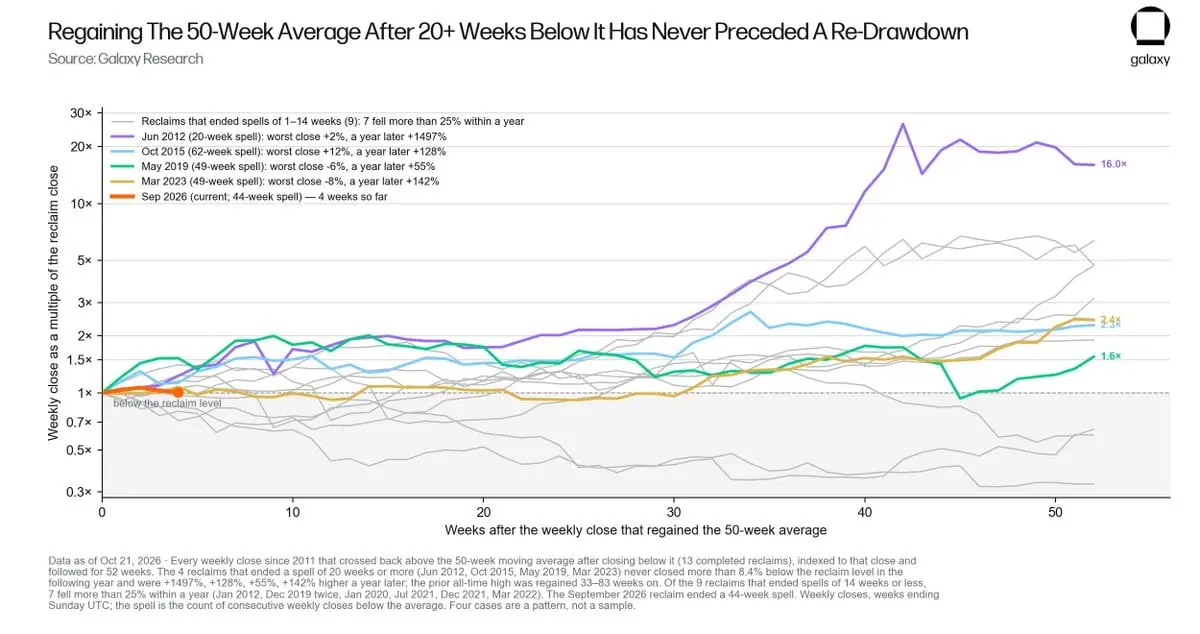
Hình 2: Theo dõi diễn biến sau mỗi lần lấy lại đường trung bình 50 tuần từ năm 2011 (lấy giá đóng cửa tuần của tuần lấy lại làm cơ sở 100, theo dõi trong một năm). Trong 4 lần kết thúc chu kỳ giảm kéo dài trên 20 tuần, giá đóng cửa hàng tuần tiếp theo chưa bao giờ giảm quá 8.4% so với mức bứt phá; trong khi trong 9 lần lấy lại trải qua chu kỳ phá vỡ ngắn hơn, có 7 lần trong một năm sau đó lại giảm hơn 25%. Việc lấy lại vào tháng 9 năm nay đã kết thúc chu kỳ 44 tuần dưới đường trung bình.
Chu kỳ giảm một nửa bốn năm cũng xác nhận nhận định này. Trong ba chu kỳ hoàn chỉnh trước đó, đáy chu kỳ lần lượt xuất hiện vào ngày thứ 777, thứ 889 và thứ 912 sau khi giảm một nửa; trong khi đáy thấp nhất của chu kỳ này cho đến nay xuất hiện vào ngày thứ 802 sau khi giảm một nửa, và ngày hôm qua là ngày thứ 916 sau khi giảm một nửa. Nếu tính từ thời điểm này, mức tăng từ các chu kỳ trước đến đỉnh cao tiếp theo lần lượt đạt 87 lần, 19 lần và 7.6 lần (chúng tôi không đưa ra dự đoán cụ thể về mối quan hệ tỷ lệ giảm dần này), nhưng hướng đi của chu kỳ chưa bao giờ bị mất hiệu lực (Hình 3).
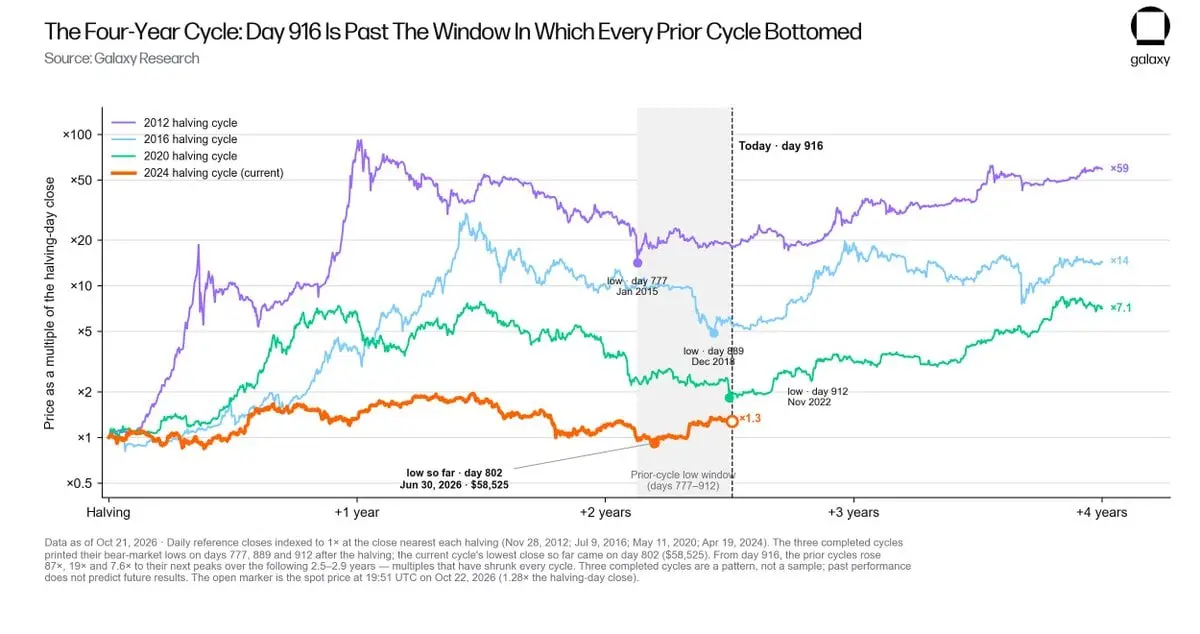
Hình 3: Diễn biến tương đối của các chu kỳ giảm một nửa dựa trên giá đóng cửa vào ngày giảm một nửa. Đáy của ba chu kỳ hoàn chỉnh trước đó lần lượt xuất hiện vào ngày thứ 777, thứ 889 và thứ 912 sau khi giảm một nửa; ngày hôm qua là ngày thứ 916 của chu kỳ này, mức giá đóng cửa thấp nhất cho đến nay xuất hiện vào ngày thứ 802. Dấu chấm rỗng đại diện cho giá giao ngay hôm qua.
Chu kỳ gấu này là lần giảm ít nhất được ghi nhận từ trước đến nay (giảm 53%, trong khi các chu kỳ trước giảm lần lượt là -93%, -85%, -84% và -77%), và đây là lần đầu tiên trong lịch sử giá tiền điện tử chưa bao giờ giảm xuống dưới mức chi phí toàn mạng: tỷ lệ giá trị thị trường so với giá trị thực hiện (MVRV) đã chạm đáy ở mức 1.10, trong khi trong ba đáy lớn trước đó tỷ lệ này lần lượt thấp đến 0.56, 0.69 và 0.75.
Giá ổn định và phục hồi từ $58,525 với chi phí trung bình nắm giữ của các nhà đầu tư là $74,811; vào ngày 19 tháng 8, giá tiền điện tử lần đầu tiên đóng cửa trên mức chi phí này (Hình 4), khi đó mức chi phí là $69,268. Tính theo giá hôm qua, nhóm nắm giữ này có lãi khoảng 9%, trong khi tỷ lệ lợi nhuận chi phí đầu ra (SOPR) chỉ là 1.009, không có làn sóng chốt lời quy mô lớn, điều này chính là đặc điểm của giai đoạn tích lũy.
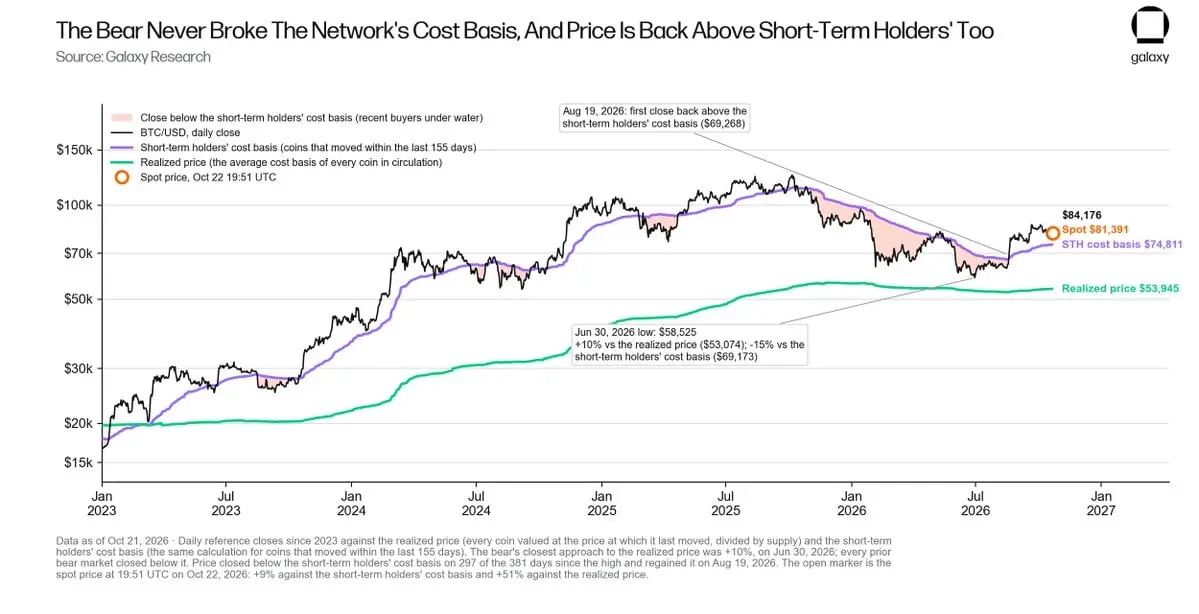
Hình 4: Diễn biến giá đóng cửa hàng ngày từ năm 2023 so với giá đã thực hiện và mức chi phí của nhà đầu tư ngắn hạn. Trong đợt thị trường gấu này, giá tiền điện tử vẫn cao hơn giá đã thực hiện 10%; giá tiền điện tử đã phục hồi mức chi phí của nhà đầu tư ngắn hạn vào ngày 19 tháng 8, giá giao ngay vào thứ Năm cao hơn mức này khoảng 9%.
Trong khi đó, áp lực bán cản trở đỉnh thị trường bò năm 2025 đang nhanh chóng suy yếu. Các đồng tiền đã ngủ yên từ 5 năm trở lên đang được rút ra với tốc độ 67,000 BTC mỗi tháng vào năm 2024, và 47,000 BTC mỗi tháng vào năm 2025. Tổng số chuyển nhượng tích lũy từ tháng 10 năm 2024 đạt 1.11 triệu BTC, đây là một trong những đợt phân phối cổ phiếu cổ xưa lớn nhất trong lịch sử, phần lớn được hấp thụ bởi các quỹ ETF giao ngay và các công ty niêm yết tài sản số Bitcoin (DAT). Đến năm 2026, nhịp độ bán tháo này đã giảm xuống còn 34,000 BTC mỗi tháng, chỉ bằng 50% mức đỉnh của năm 2024 (Hình 5).
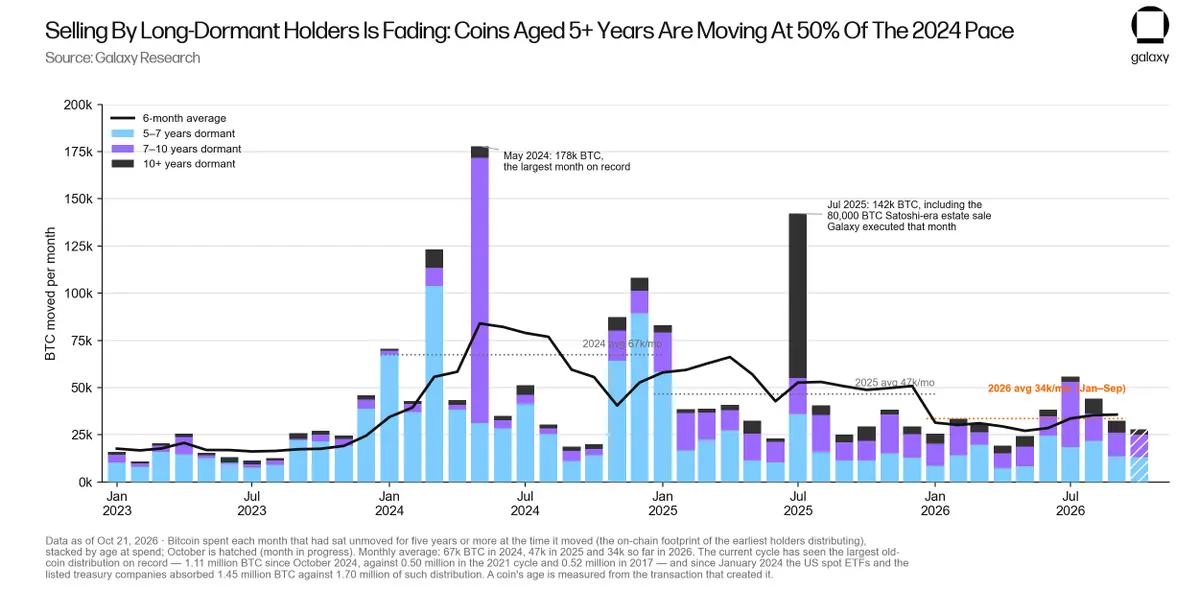
Hình 5: Số lượng Bitcoin đã ngủ yên trên 5 năm và được chi tiêu trong các tháng (phân theo tuổi của đồng tiền khi chuyển nhượng). Quy mô rút ra trung bình hàng tháng đã giảm từ 67,000 BTC vào năm 2024 và 47,000 BTC vào năm 2025, xuống còn 34,000 BTC tính đến năm 2026.
Cấu trúc vốn và nắm giữ: Tiền đầu cơ rời khỏi thị trường, nền tảng lâu dài được giữ lại, giá các tài sản khác đã gần hoàn hảo
Cấu trúc của thị trường tương lai rõ ràng cho thấy tỷ lệ nắm giữ Bitcoin của dòng tiền nóng vĩ mô hiện tại thấp đến mức nào.
Theo dữ liệu nắm giữ của các nhà giao dịch hợp đồng tương lai tài chính (TFF) do Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) công bố, trong tuần đạt đỉnh lịch sử, các tổ chức quản lý tài sản đã có vị thế mua ròng trên hợp đồng tương lai Bitcoin CME lên tới 43,300 BTC, trong khi hiện tại chỉ còn 18,400 BTC (giảm 57%); vị thế bán ròng của quỹ đòn bẩy (tức là các vị thế bán trên thị trường tương lai để thực hiện giao dịch chênh lệch giá với ETF giao ngay) cũng đã giảm mạnh từ 71,400 BTC xuống còn 30,600 BTC; quy mô hợp đồng chưa thanh toán trên toàn thị trường tính bằng đô la đã giảm 51% (Hình 6).
Chênh lệch lợi nhuận từ các vị thế bán ròng đã gần như cạn kiệt: trong 30 ngày trước khi đạt đỉnh, lợi suất hàng năm của chênh lệch hợp đồng gần hạn trung bình đạt 7.9%, cao hơn 3.9 điểm phần trăm so với lợi suất trái phiếu chính phủ Mỹ kỳ hạn 3 tháng; trong 30 ngày tính đến ngày 21 tháng 10, chênh lệch này đã thu hẹp xuống còn 4.8% hàng năm, chỉ cao hơn trái phiếu chính phủ 0.6 điểm phần trăm (Hình 7).
Mặc dù đường cong kỳ hạn vẫn có một chút không gian lợi nhuận (tính đến ngày 21 tháng 10, tỷ lệ chênh lệch hàng năm giữa hợp đồng tháng 11 và tháng 12 khoảng 6.3% đến 6.5%, cao hơn trái phiếu chính phủ khoảng 2 điểm phần trăm trước khi trừ đi chi phí ma sát), nhưng các nhà giao dịch chênh lệch giá chắc chắn không thể thu được toàn bộ lợi nhuận gộp. Phí quản lý ETF, chi phí gia hạn hàng tháng và chi phí ký quỹ phải lưu giữ tại sàn thanh toán sẽ tiêu tốn đi một nửa điểm phần trăm, cuối cùng chỉ có thể đạt được lợi nhuận ròng cao hơn tiền mặt khoảng 1.5 điểm phần trăm; ngược lại, vào tháng đạt đỉnh lịch sử, mô hình toán học tương tự có thể để lại khoảng 3 điểm phần trăm lợi nhuận ròng vượt trội, với lợi suất thậm chí còn cao hơn khi hợp đồng gần hạn đạt 9.8%.
Một khi phía mua giao ngay sử dụng tỷ lệ tài trợ qua đêm bảo đảm (SOFR) để vay đòn bẩy, lợi nhuận bổ sung mà đòn bẩy mang lại là rất nhỏ, chênh lệch lợi nhuận mỏng manh không thể bù đắp cho rủi ro đuôi tiềm ẩn: ví dụ, vào tháng 12 năm 2022, chênh lệch CME đã đảo ngược sâu đến -31% hàng năm (Hình 7). Chính sự đảo ngược giữa lợi nhuận và rủi ro này đã khiến các quỹ đầu tư đa chiến lược rời khỏi thị trường, chứ không phải là sự biến động của giá tiền điện tử.
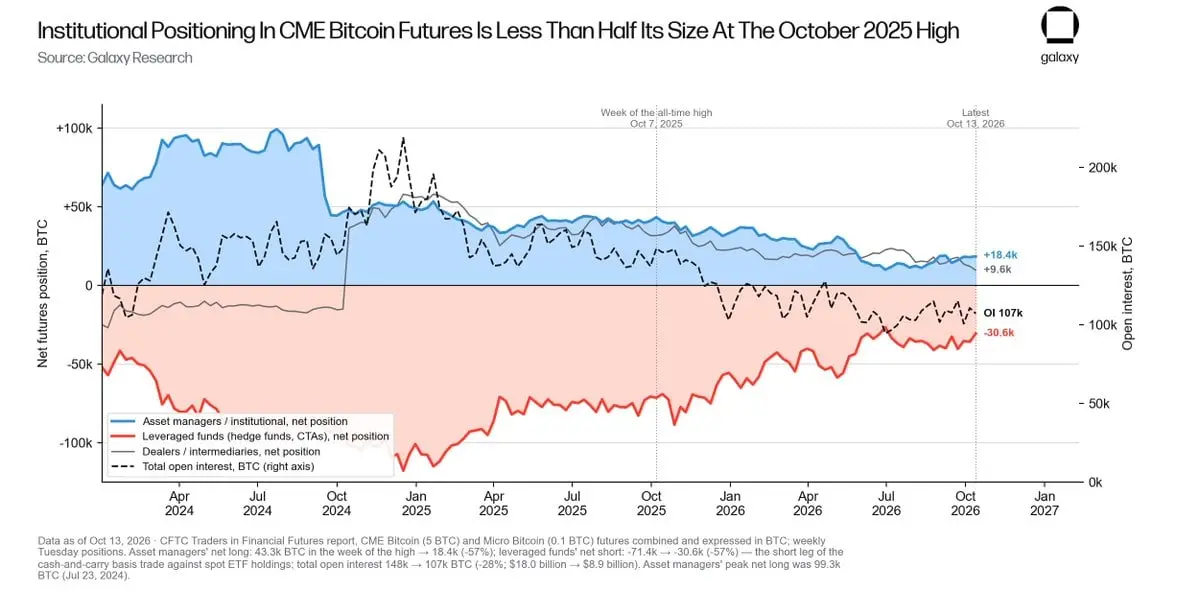
Hình 6: Nắm giữ ròng hợp đồng tương lai Bitcoin CME phân theo nhóm nhà giao dịch (đơn vị: BTC). Quy mô nắm giữ mua ròng của các tổ chức quản lý tài sản đã giảm 57% so với tuần đạt đỉnh lịch sử, quy mô nắm giữ bán ròng của quỹ đòn bẩy cũng giảm 57%; hợp đồng chưa thanh toán tính bằng BTC giảm 28%, tính bằng đô la giảm 51%.
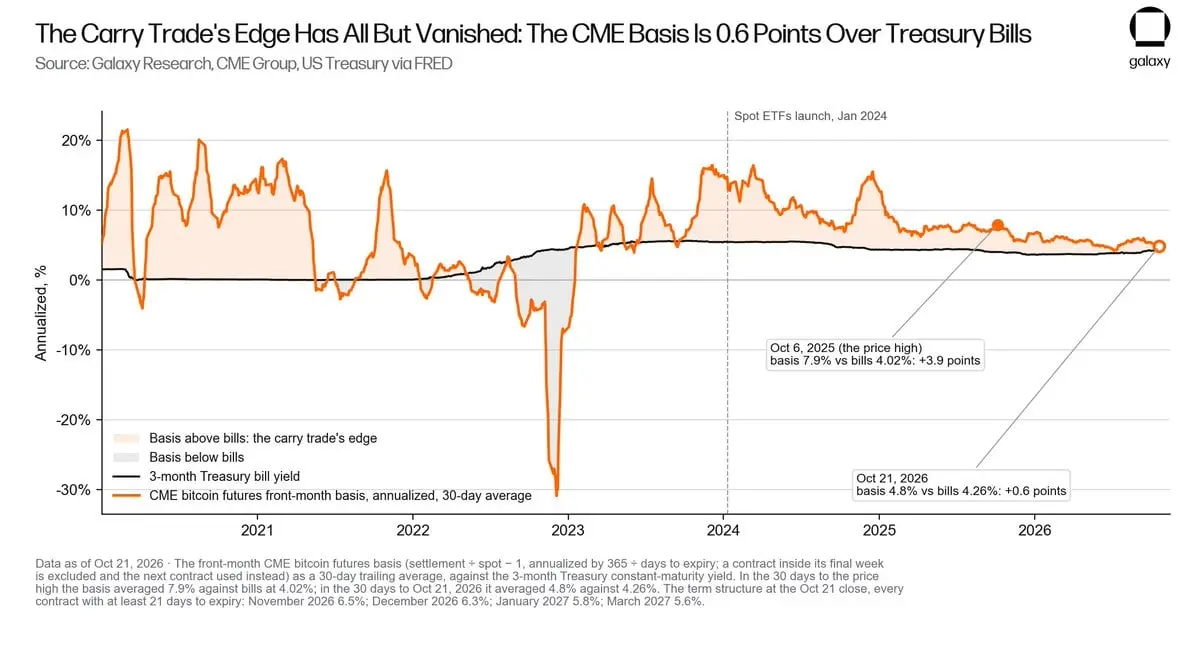
Hình 7: Diễn biến chênh lệch hợp đồng gần hạn CME (trung bình hàng năm 30 ngày) so với lợi suất trái phiếu chính phủ kỳ hạn 3 tháng từ năm 2020; khu vực bóng tối đại diện cho không gian lợi nhuận vượt trội của giao dịch chênh lệch giá so với trái phiếu chính phủ. Trong 30 ngày trước khi đạt đỉnh, chênh lệch cao hơn trái phiếu chính phủ 3.9 điểm phần trăm; trong 30 ngày tính đến ngày 21 tháng 10, chỉ cao hơn 0.6 điểm phần trăm.
Dữ liệu báo cáo quý 13F của các tổ chức đầu tư tiết lộ bức tranh thực sự về những người bán ra, phần lớn trong số họ là những nhà đầu cơ chênh lệch giá và dòng tiền vĩ mô tạm thời. Tính đến ngày 30 tháng 9 năm 2025 (quý cuối cùng trước khi đạt đỉnh lịch sử), các tổ chức báo cáo đã nắm giữ tổng cộng tương đương 355,000 BTC trong các quỹ ETF giao ngay, trong khi đến tháng 6 năm 2026 con số này giảm xuống còn 307,000 BTC (giảm 14%). Sự giảm nắm giữ chủ yếu đến từ các quỹ đa chiến lược sử dụng ETF cho giao dịch chênh lệch giá và động lượng, các quỹ phòng hộ vĩ mô, các bàn giao dịch tự doanh chênh lệch giá và tài khoản giao dịch của ngân hàng đầu tư. Sự giảm nắm giữ của 9 tổ chức như Millennium Management, Brevan Howard, Goldman Sachs Group, Capula Management, Farallon Capital, D. E. Shaw, Schonfeld Strategic Advisors, Symmetry Investments và Tudor Investment Corp dao động từ 29% đến 100%, tổng cộng giảm 68,000 BTC.
Con số này thậm chí còn vượt quá mức giảm ròng 48,000 BTC của tổng cộng 2,200 tổ chức báo cáo trên toàn nước Mỹ, điều này có nghĩa là tất cả các tổ chức báo cáo còn lại đều đang trong trạng thái nắm giữ ròng (Bảng 8). Các nền tảng quản lý tài sản và quỹ tài sản quốc gia đã tiếp nhận các đồng tiền bán ra từ những nhà đầu cơ tạm thời (Morgan Stanley Wealth Management, Mubadala Investment Company của Các Tiểu vương quốc Ả Rập Thống nhất và Abu Dhabi Investment Authority đều đã tăng cường nắm giữ; Horizon Kinetics chọn giữ vững vị thế); trong bối cảnh giá tiền điện tử giảm 49%, nắm giữ của các tổ chức tư vấn, văn phòng gia đình và cá nhân có giá trị tài sản ròng cao không báo cáo chỉ giảm nhẹ 6.6% (Hình 9).
Từ đỉnh đến đáy, tổng nắm giữ ETF giao ngay trên toàn thị trường chỉ giảm 11%, trong khi giá tiền điện tử giảm 53%; kể từ đáy tháng 6, ETF đã tăng nắm giữ ròng 87,000 BTC, trong khi đó vị thế bán của quỹ đòn bẩy vẫn tiếp tục giảm. Dòng tiền này rõ ràng cho thấy đặc điểm của một đợt mua vào dài hạn, chứ không phải là dòng tiền chênh lệch giá (Hình 10).
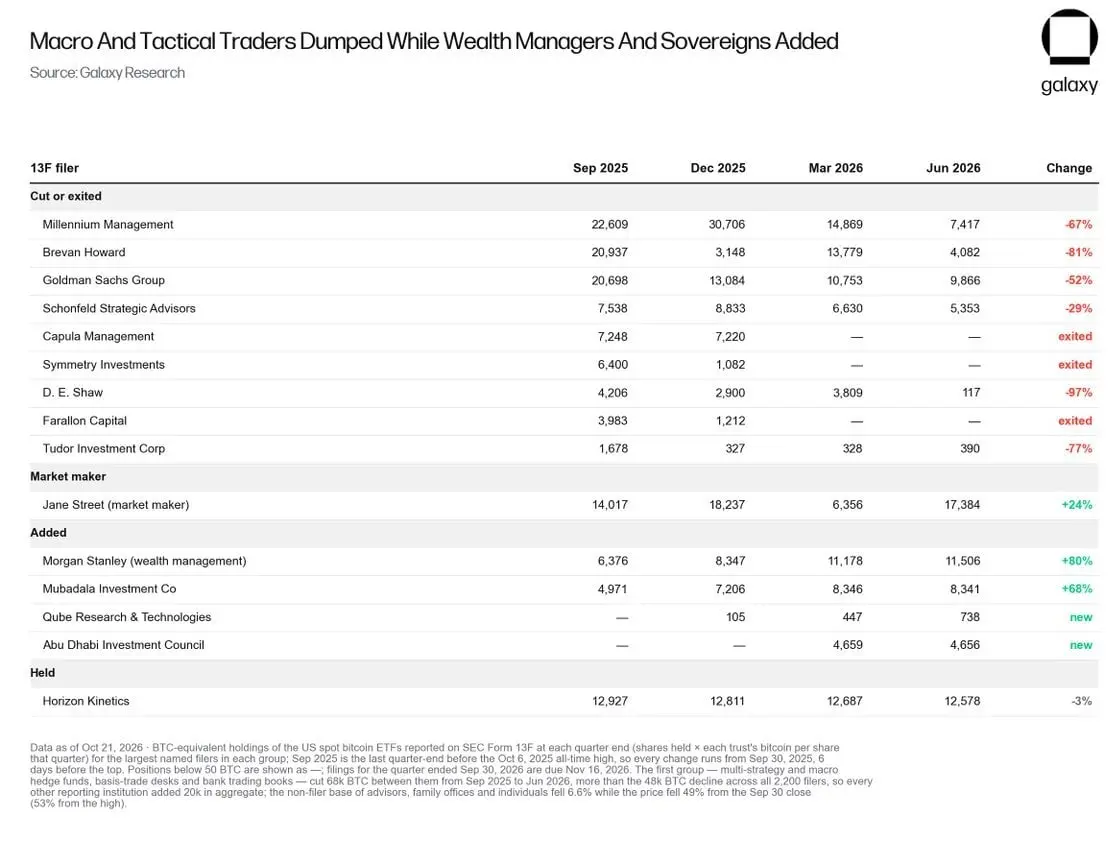
Bảng 8: Biến động vị thế của các tổ chức báo cáo 13F nổi tiếng từ cuối quý 9 năm 2025 đến tháng 6 năm 2026. Nhóm 9 quỹ phòng hộ lớn đã giảm tổng cộng 68,000 BTC, vượt quá tổng mức giảm 48,000 BTC của tất cả các tổ chức báo cáo, cho thấy tất cả các tổ chức báo cáo còn lại đều đã nắm giữ ròng 20,000 BTC.
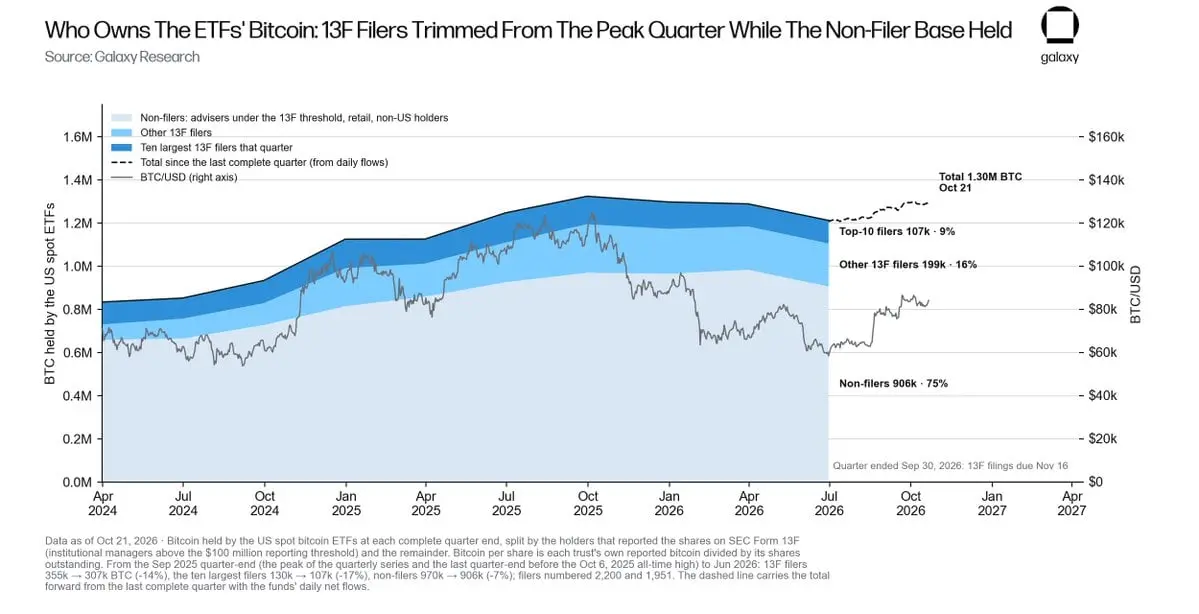
Hình 9: Tổng số Bitcoin mà các quỹ ETF giao ngay của Mỹ nắm giữ vào cuối mỗi quý (phân biệt giữa các tổ chức báo cáo 13F và các nhà nắm giữ khác). Từ cuối quý 9 năm 2025 đến tháng 6 năm 2026, nắm giữ của các tổ chức báo cáo 13F giảm 14%, trong khi 10 tổ chức báo cáo lớn nhất giảm 17%; trong khi giá tiền điện tử giảm 49%, nắm giữ của các tổ chức không báo cáo chỉ giảm 6.6%.
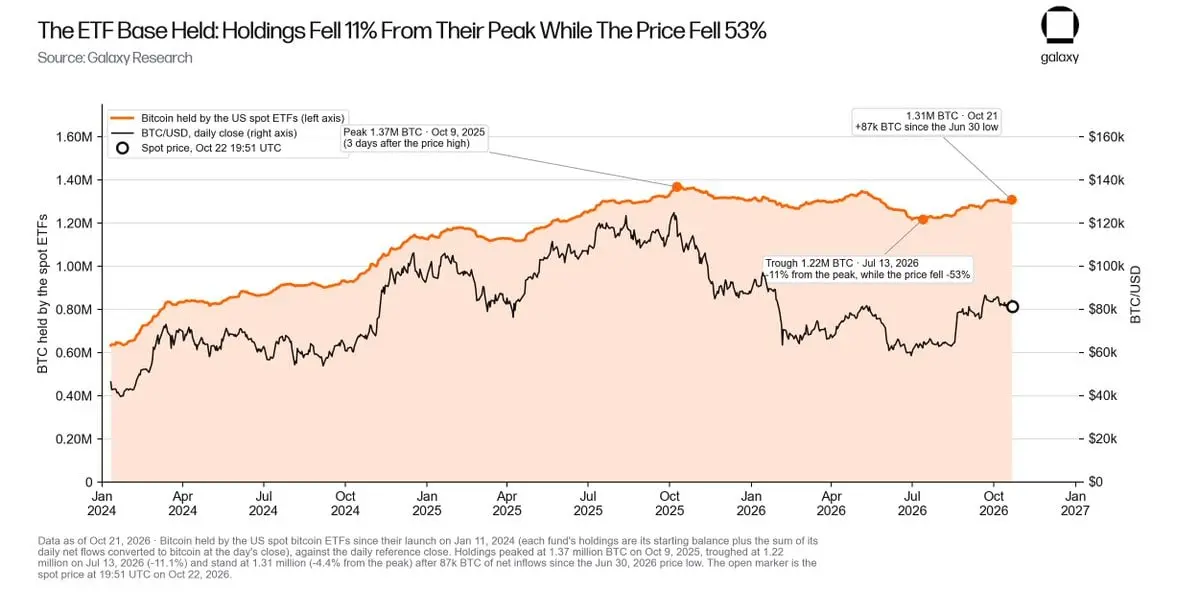
Hình 10: So sánh giữa số lượng Bitcoin nắm giữ và diễn biến giá từ khi quỹ ETF giao ngay ra mắt tại Mỹ. Từ đỉnh 9 tháng 10 năm 2025 đến đáy 13 tháng 7, số lượng nắm giữ ETF chỉ giảm 11%, trong khi giá tiền điện tử giảm mạnh 53%; kể từ đáy tháng 6, nắm giữ ETF đã tăng thêm 87,000 BTC.
Điều này giải thích tại sao hầu hết các sự kiện hoảng loạn trong năm nay không gây ra làn sóng bán tháo lớn Bitcoin, đồng thời cũng tạo ra logic giá trị tương đối rất hấp dẫn. Hiện tại, chỉ số S&P 500 chỉ còn thiếu 0.8% so với đỉnh lịch sử đạt được vào ngày 6 tháng 10, chỉ số Nasdaq 100 chỉ còn thiếu 4.5% so với đỉnh của nó, trong khi vàng đã giảm 22% so với mức cao vào tháng 1. Tính theo giá đóng cửa vào thứ Năm, Bitcoin thấp hơn mức cao lịch sử của chính nó 35%, điều này có nghĩa là chỉ cần tăng 53% để trở lại khoảng giá giao dịch của một năm trước (Hình 11).
Tất cả các tài sản rủi ro này chỉ có một sự thay thế duy nhất là tiền mặt. Trong bối cảnh hiện tại, việc chọn bán khống cổ phiếu và tài sản cứng không khác gì đặt cược vào tiền tệ pháp định; tuy nhiên, chủ thể phát hành tiền pháp định đã tuyên bố với thế giới rằng tiền pháp định sẽ không thể tránh khỏi việc bị pha loãng liên tục thông qua thâm hụt ngân sách hàng năm 2 nghìn tỷ đô la và lợi suất trái phiếu chính phủ kỳ hạn 10 năm lên tới 5%. Đây chính là lập trường đầu tư duy nhất không có chỗ đứng trong bối cảnh vĩ mô toàn cầu hiện tại.
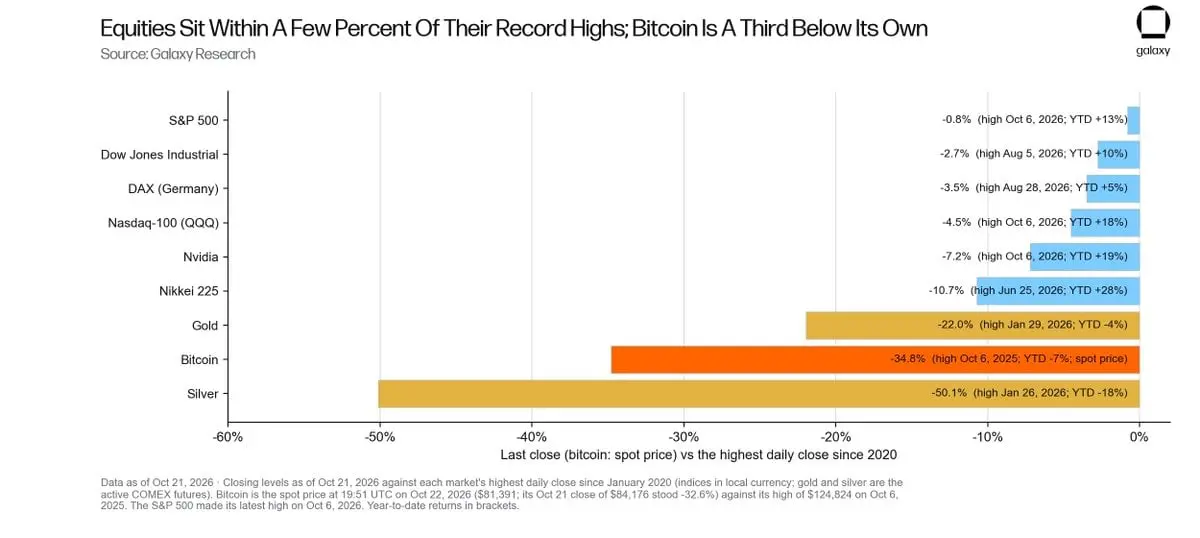
Hình 11: So sánh hiệu suất giá đóng cửa mới nhất của các thị trường lớn so với mức giá đóng cửa cao nhất kể từ năm 2020 (giá giao ngay của Bitcoin vào lúc 19:51 UTC ngày 22 tháng 10 là $81,391). Chỉ số S&P 500 chỉ còn thiếu 0.8% so với mức cao kỷ lục được thiết lập vào ngày 6 tháng 10; Bitcoin vẫn thấp hơn 35% so với mức cao nhất lịch sử của chính nó, có không gian phục hồi 53%.
Logic cơ bản: Logic giảm giá tiền pháp định mạnh mẽ hơn so với thời điểm cao nhất lịch sử
Tính đến ngày 20 tháng 10 năm 2026, quy mô nợ của chính phủ liên bang Mỹ đã tăng lên $40.44 nghìn tỷ, mở rộng đáng kể so với $23.2 nghìn tỷ vào đầu năm 2020; năm tài chính 2026 kết thúc với mức thâm hụt khổng lồ $1.99 nghìn tỷ, chiếm tới 6.2% GDP, chi phí lãi suất hàng năm của chính phủ đã lên tới $1.28 nghìn tỷ (Hình 12).
Thị trường trái phiếu đã bắt đầu yêu cầu bồi thường rủi ro: vào ngày 5 tháng 10 năm 2026, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã chạm mức 5.31%, mức cao nhất kể từ năm 2007. Đối mặt với tỷ lệ lạm phát CPI 3.7% và tốc độ tăng trưởng M2 5.7%, Cục Dự trữ Liên bang đã buộc phải nâng lãi suất cơ bản lên 3.75% đến 4.00% vào ngày 16 tháng 9 năm 2026. Một chính phủ chủ quyền duy trì thâm hụt tương đương 6% GDP, với chi phí 5% để tái tài trợ cho khoản nợ $40 nghìn tỷ, đang phải đối mặt với áp lực ngày càng lớn từ việc làm loãng nợ thông qua lạm phát, và lịch sử đã nhiều lần chỉ ra kết cục này. Mỗi lần thanh khoản hệ thống bị áp lực, cuối cùng đều buộc ngân hàng trung ương phải đóng vai trò người mua cuối cùng, như đã xảy ra trong cuộc khủng hoảng dịch bệnh năm 2020 và cuộc khủng hoảng ngân hàng tháng 3 năm 2023.
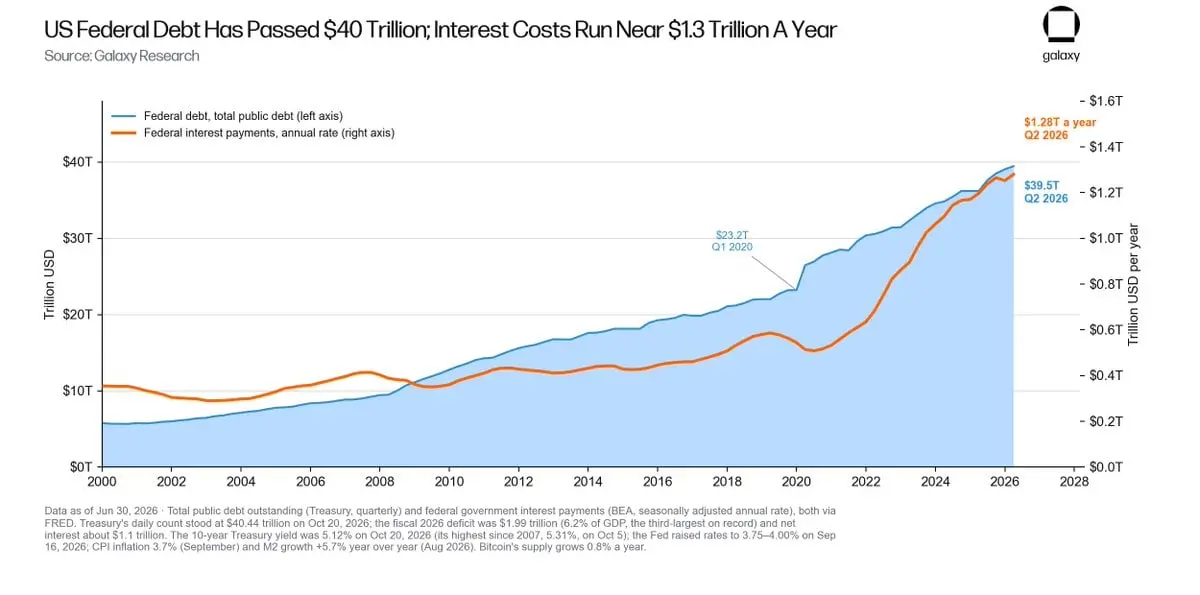
Hình 12: Xu hướng quy mô nợ liên bang tổng hợp và chi phí lãi suất liên bang hàng năm kể từ năm 2000. Kể từ đầu năm 2020, chi phí lãi suất liên bang đã tăng vọt lên 2.4 lần.
Thường được coi là cuộc đua vũ trang cơ sở hạ tầng trí tuệ nhân tạo (AI) toàn cầu cạnh tranh với Bitcoin về vốn, bản chất của nó thực sự là một cỗ máy giảm giá tiền tệ mạnh mẽ: Morgan Stanley dự đoán rằng vào năm 2026, quy mô phát hành nợ liên quan đến AI sẽ đạt $570 tỷ, và khoảng $1.5 nghìn tỷ trong xây dựng cơ sở hạ tầng đến năm 2028 sẽ phải phụ thuộc vào hỗ trợ tài chính bên ngoài. Nếu những khoản đầu tư khổng lồ này đạt được lợi nhuận như mong đợi, điều kiện tiên quyết cũng là trải qua sự mở rộng tín dụng quy mô lớn; nếu đầu tư cuối cùng không thu hồi được chi phí, tổn thất nợ sẽ phải được xã hội hóa thông qua hệ thống. Dù trong bất kỳ tình huống nào, tương lai về cung cấp chứng từ tín dụng cho quyền yêu cầu tài sản đang gia tăng mạnh mẽ, và điều này sẽ chỉ đẩy giá trị nội tại của tài sản tiền tệ cứng không chủ quyền có lượng phát hành ổn định lên cao hơn.
Logic cơ bản thứ hai kéo dài hơn bất kỳ chu kỳ lãi suất nào: khi khả năng giám sát, đóng băng hoặc viết lại dòng tiền ngày càng tăng, nhu cầu của con người đối với tiền tệ không thể bị đóng băng, giám sát hoặc thay đổi sẽ đồng thời tăng lên, trong khi công nghệ AI làm cho việc thực hiện giám sát toàn diện trở nên cực kỳ rẻ. Dù là tiền gửi được mã hóa hay stablecoin tập trung, từ khi thiết kế hệ thống đã có thuộc tính có thể bị đóng băng bất cứ lúc nào; Bitcoin là tài sản vô danh duy nhất trên toàn cầu hiện nay có quy mô lớn và không có bất kỳ thực thể phát hành tập trung nào. Khi hệ thống tài chính toàn cầu nhanh chóng tiến tới tiền tệ có thể lập trình và thời đại giám sát toàn diện, nhu cầu về tài sản an toàn cuối cùng chỉ tăng lên.
Chu kỳ tâm lý thị trường: Con lắc cảm xúc lần thứ ba nghiêng về "Cần blockchain, không cần Bitcoin"
Trong các chu kỳ trước, tài chính truyền thống đã hai lần nhiệt tình ôm ấp công nghệ nền tảng, nhưng lại khinh thường chính Bitcoin.
Trong khoảng thời gian từ 2015 đến 2016, liên minh R3 được thành lập bởi các ngân hàng quốc tế và bài viết nổi tiếng "Máy tin cậy" (Trust Machine) của The Economist đã khiến "Cần blockchain, không cần Bitcoin" trở thành quan điểm đồng thuận đáng kính trong giới tinh hoa tài chính. Lúc đó, giá đóng cửa thấp nhất trong một tuần của Bitcoin chỉ là $231, trong khi mức cao điểm của chu kỳ thị trường sau đó đã cao gấp 83 lần.
Trong khoảng thời gian từ 2018 đến 2019, quan điểm thị trường đã chuyển sang "Cần blockchain, không cần tiền điện tử". JPM Coin của JPMorgan và dự án Libra của Facebook đã được công bố rầm rộ, trong khi Bitcoin bị coi là sắp chết khi giảm xuống mức đáy tuyệt vọng $3,195. Tuy nhiên, mức cao điểm của chu kỳ thị trường sau đó lại cao hơn mức đáy này tới 20 lần.
Phiên bản mới của năm 2026 đã trở thành "Cần stablecoin và mã hóa, không cần Bitcoin": các ngân hàng chính thống đang tích cực thử nghiệm tiền gửi mã hóa, dự luật CLARITY đã bị cản trở trong cuộc tranh luận kết thúc vào ngày 15 tháng 9, trong khi AI sinh tạo gần như đã độc quyền câu chuyện tăng trưởng trên toàn thị trường. Quy luật lịch sử cho thấy, mỗi khi con lắc cảm xúc xảy ra sự chuyển biến cực đoan như vậy, Bitcoin thường ở trong khoảng một năm từ đáy chu kỳ (Hình 13).
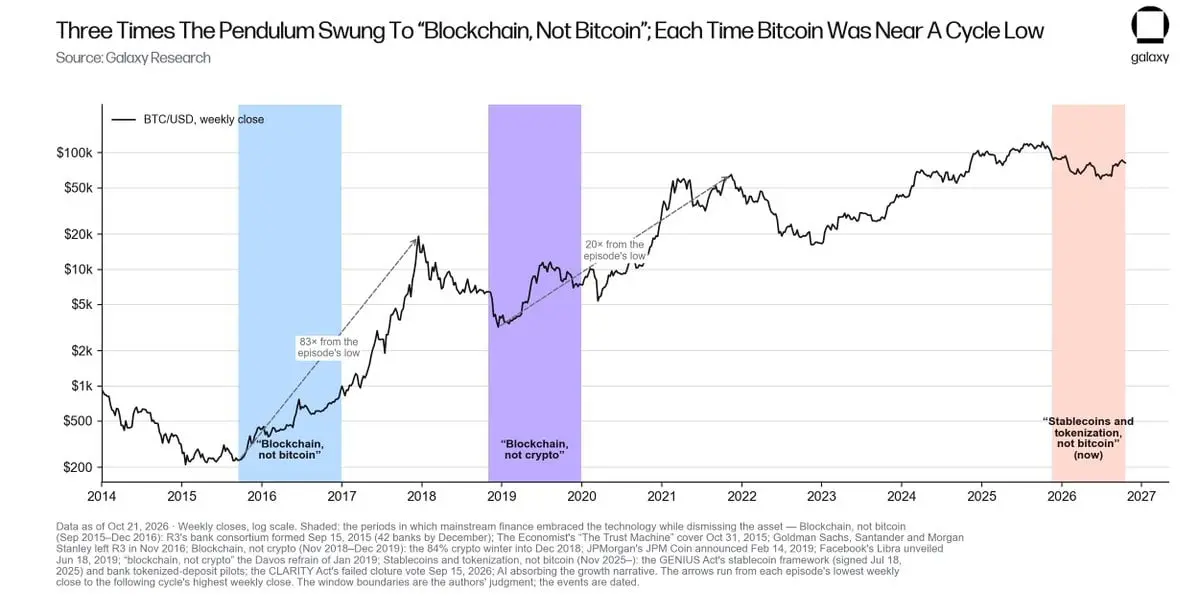
Hình 13: Biểu hiện giá tuần của các giai đoạn lịch sử khi các tổ chức tài chính chính thống ba lần ôm ấp công nghệ nhưng bỏ rơi tài sản gốc. Trong hai lần trước đó, Bitcoin lần lượt ghi nhận mức cao hơn đáy 83 lần và 20 lần.
Sự chuyển biến của năm 2026 được thể hiện rõ ràng trong dữ liệu chuỗi khối. Tính thanh khoản đô la đã được đưa lên chuỗi một cách quy mô lớn: kể từ đầu năm 2024, quy mô stablecoin lưu thông trên toàn mạng đã tăng vọt 129%, đạt quy mô khổng lồ $304 tỷ. Trong khi đó, giá của Bitcoin, tài sản cốt lõi mà những chuỗi khối này ban đầu được thiết kế để chứa và thanh toán, vẫn thấp hơn một phần ba so với mức cao lịch sử (Hình 14). Điều này cho thấy một lượng lớn tiền mặt (vốn chờ đợi) chỉ đang ở lại trong hệ sinh thái tiền điện tử chờ thời cơ, chứ không phải rút lui vĩnh viễn khỏi thị trường.
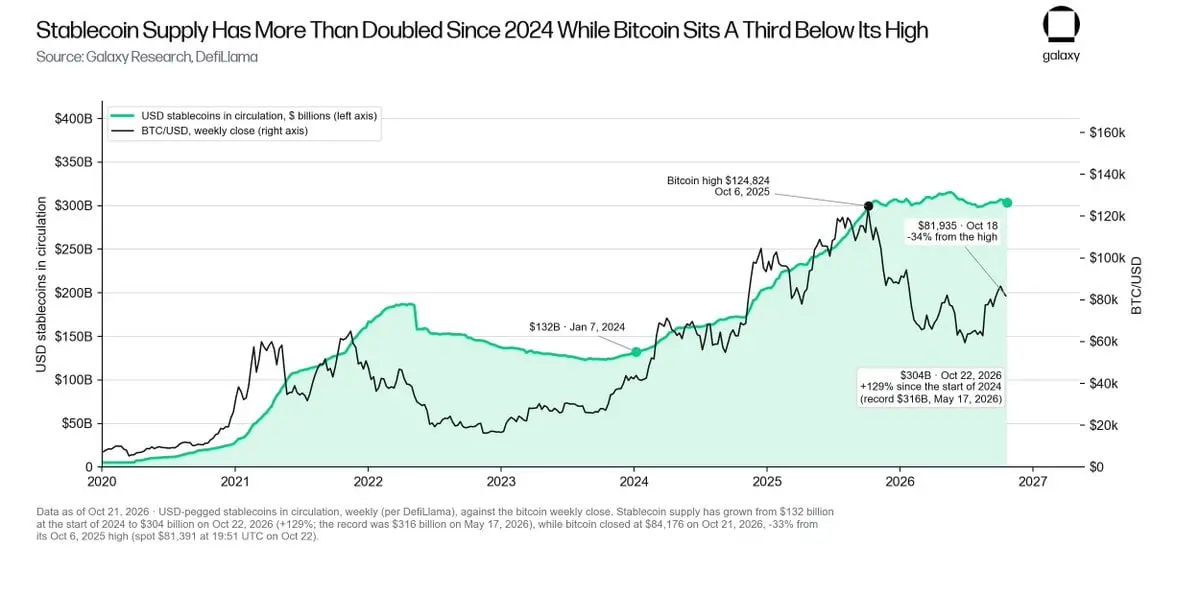
Hình 14: Lưu lượng stablecoin đô la (nguồn dữ liệu: DefiLlama) so với xu hướng giá đóng cửa hàng tuần của Bitcoin. Kể từ đầu năm 2024, lượng cung stablecoin đã tăng mạnh 129% lên $304 tỷ, trong khi giá Bitcoin vẫn thấp hơn 35% so với mức đỉnh lịch sử.
Dữ liệu về độ nóng của mạng càng chứng minh sự lạnh nhạt cao độ của thị trường: vào ngày 13 tháng 10 năm 2026, chỉ số độ nóng tìm kiếm "Bitcoin" trên Google đã giảm xuống mức thấp nhất trong nhiều năm; chỉ số sợ hãi và tham lam (dữ liệu Alternative.me) đạt mức cao 71 vào tháng 10 năm 2025, nhưng đã giảm xuống mức cực thấp 5 vào tháng 2 năm 2026, và chỉ đạt 15 vào đáy tháng 6; dòng tiền ròng của ETF giao ngay trong tháng này gần như ở trạng thái tĩnh. Tuy nhiên, trong môi trường lạnh lẽo mà toàn thị trường gần như không chú ý, Bitcoin đã âm thầm phục hồi 39% từ đáy. Đây chính là một thị trường bò điển hình trước đêm, bị bỏ qua rộng rãi, thiếu sự phân bổ của các tổ chức nhưng đang dần dần tích lũy sức mạnh.
Rủi ro tiềm ẩn và cơ chế giảm thiểu
Rủi ro giảm giá: Bitcoin có thể tiếp tục giảm xuống bất cứ lúc nào. Nếu thị trường tài chính truyền thống toàn cầu gặp phải sự sụt giảm mạnh (ví dụ do lo ngại về sự vỡ bong bóng AI hoặc sự kiện xung đột địa chính trị bất ngờ), Bitcoin cũng có thể phải đối mặt với sự thắt chặt thanh khoản và lực cản giảm giá.
Cơ chế giảm thiểu: Trong bốn trường hợp đã trải qua việc phục hồi lại đường trung bình 50 tuần sau khi bị phá vỡ trong thời gian dài, mức giá đóng cửa tuần tồi tệ nhất sau đó chưa bao giờ giảm quá -8.4% so với mức phá vỡ (Hình 2), và mỗi chu kỳ thị trường gấu trong lịch sử đều có mức giảm thấp hơn rõ rệt so với chu kỳ trước đó (Hình 15).
Đường cảnh báo rủi ro của chúng tôi là: nếu giá đóng cửa tuần lại giảm xuống dưới đường trung bình 50 tuần ($76,540, thấp hơn 6% so với giá giao ngay hôm qua) và không thể phục hồi trong một tháng, điều đó có nghĩa là hình thái phục hồi đường trung bình đã thất bại. Hơn nữa, việc nắm giữ cực thấp của các quỹ đầu cơ vĩ mô trên BTC sẽ giảm thiểu đáng kể tác động liên đới đến Bitcoin khi các tài sản rủi ro truyền thống điều chỉnh.
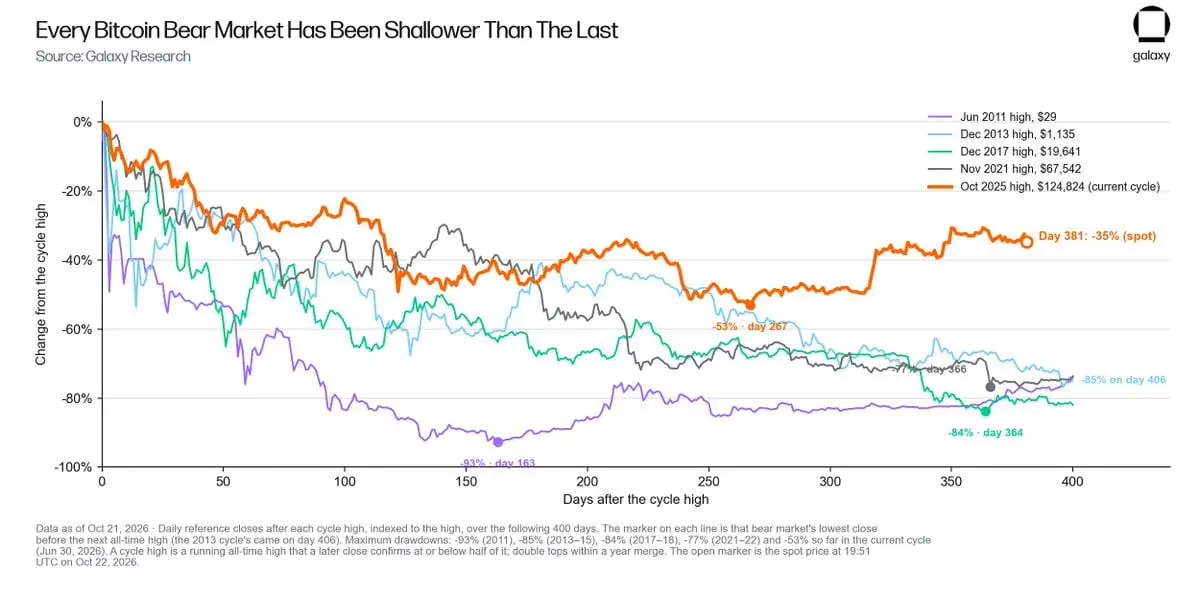
Hình 15: Mức giảm giá từ các đỉnh lịch sử trong các chu kỳ khác nhau (trong 400 ngày). Mức giảm tối đa 53% trong chu kỳ này là mức nông nhất được ghi nhận; vào ngày thứ 381, giá giao ngay đã giảm xuống -35% so với mức cao lịch sử.
Rủi ro từ trí tuệ nhân tạo: Tôi cho rằng AI tạo ra ba con đường rủi ro tiềm ẩn đối với ngành:
Thứ nhất, cạnh tranh hút vốn (chỉ số Nasdaq 100 tăng 18% trong năm, trong khi Bitcoin giảm 7% trong cùng thời gian);
Thứ hai, các cuộc tấn công hacker tự động hóa được AI hỗ trợ và lừa đảo kỹ thuật xã hội tinh vi (số tiền bị đánh cắp từ tài sản tiền điện tử toàn mạng vào năm 2025 đạt $3.4 tỷ, chỉ riêng trong quý 3 năm 2026, số tiền bị đánh cắp ước tính từ $1.1 tỷ đến $1.3 tỷ, trong đó bao gồm cuộc tấn công trị giá $387.5 triệu nhằm vào Bitget, việc đánh cắp khoảng $91 triệu qua kênh phân phối ví phần cứng Ledger đã được cài đặt sẵn cửa hậu, và việc đánh cắp 1,837 BTC từ 9,218 địa chỉ thông qua lỗ hổng entropy của cụm từ ghi nhớ Coldcard);
Thứ ba, sự vỡ bong bóng AI có thể gây ra sự bán tháo thanh khoản tài sản rủi ro vĩ mô.
Cơ chế giảm thiểu: Tất cả các sự kiện an toàn nêu trên đều không ảnh hưởng đến an toàn giao thức cơ bản của Bitcoin, chỉ bị ảnh hưởng giới hạn ở các sàn giao dịch tập trung, nhà cung cấp chuỗi cung ứng bên thứ ba, thiết bị đầu cuối phần cứng hoặc chính người dùng cuối;
Xây dựng cơ sở hạ tầng AI phụ thuộc nhiều vào tài chính nợ và trợ cấp thuế của chính phủ (năm nay đã phát hành khoảng $570 tỷ trái phiếu liên quan đến AI, và chính sách thuế được thực hiện từ tháng 7 năm 2025 cho phép tính toàn bộ chi phí vào năm mua máy chủ và chip, điều này sẽ tạo ra khoảng thiếu hụt tài chính ước tính $363 tỷ trong vòng mười năm), điều này càng làm gia tăng thâm hụt liên bang, khiến tài sản có tổng lượng cố định trở nên quý giá hơn;
Hơn nữa, AI không làm suy yếu nền tảng toán học của thuật toán băm SHA-256 hoặc thuật toán chữ ký số đường elip. Ngay cả khi bong bóng đầu tư AI vỡ khiến thị trường chịu áp lực, cuối cùng cũng sẽ buộc Cục Dự trữ Liên bang phải mở cửa lại để giải phóng thanh khoản, điều này chính xác xác nhận và củng cố logic cơ bản của Bitcoin, chứ không phải phủ nhận nó.
Rủi ro từ máy tính lượng tử: Hiện có 7.1 triệu BTC (chiếm 35% tổng cung) được lưu trữ trong các đầu ra UTXO mà khóa công khai đã bị lộ trực tiếp trên chuỗi (Hình 16).
Tuy nhiên, hiện tại chưa có máy tính lượng tử nào có khả năng đe dọa mật mã thực sự (CRQC): hiện tại, khóa elip lớn nhất được phá vỡ thành công trên phần cứng lượng tử chỉ có 15 bit, trong khi Bitcoin sử dụng độ mạnh mã hóa 256 bit; chip lượng tử tiên tiến nhất của Google chỉ có 105 qubit vật lý, còn xa so với ít nhất 500,000 qubit vật lý cần thiết để phá vỡ như đã chỉ ra trong bài báo học thuật của họ vào tháng 3 năm 2026.
Galaxy Research đã phát hành báo cáo chuyên đề "Bitcoin đang đối phó với thách thức sẵn sàng cho lượng tử" vào tháng 3 năm 2026, trong đó nêu rõ: "Rủi ro lượng tử là có thật và đã được ngành công nghiệp nhận thức đầy đủ, các chuyên gia hàng đầu trong việc giải quyết vấn đề này đang nỗ lực hết mình để thúc đẩy công việc ứng phó." Các phát triển phòng thủ liên quan đã nhận được sự hỗ trợ tài chính đầy đủ:
Tiêu chuẩn loại đầu ra có đặc tính chống lượng tử BIP-360 đã chính thức được hợp nhất vào tháng 2 năm 2026; Quỹ sáng kiến Bitcoin sẵn sàng cho lượng tử do Galaxy thành lập cam kết đầu tư lên tới 5 triệu đô la; Liên minh an ninh Bitcoin, bao gồm 9 tổ chức trong ngành (bao gồm cả Galaxy), cam kết cung cấp 15 triệu đô la hỗ trợ tài chính trong vòng ba năm. Hệ thống mật mã cơ bản của mỗi ngân hàng và tổ chức tài chính truyền thống trên toàn cầu đều đang đối mặt với thời gian đếm ngược nâng cấp lượng tử tương tự, và kế hoạch di chuyển chống lượng tử của Bitcoin rất có thể sẽ trở thành mô hình tiên tiến nhất và được tài trợ đầy đủ nhất trên toàn cầu.
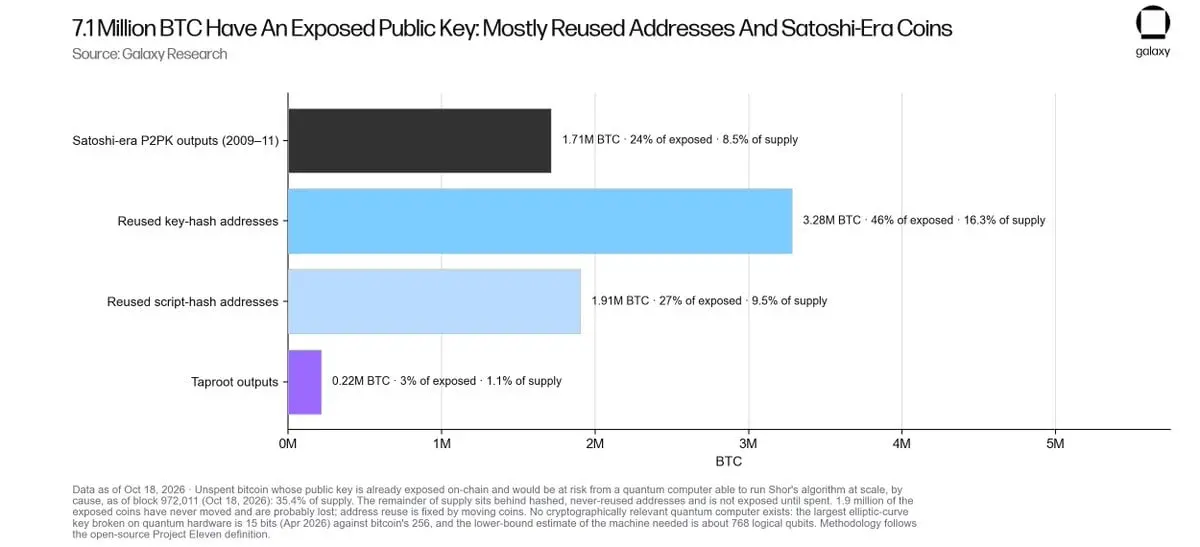
Hình 16: Bitcoin chưa chi tiêu với khóa công khai đã được công khai trên chuỗi (phân loại theo nguồn). Tổng cộng có 7,1 triệu BTC (chiếm 35,4% tổng cung trên toàn mạng) khóa công khai bị lộ, trong đó 1,7 triệu thuộc về đầu ra Pay-to-Public-Key (P2PK) của Satoshi Nakamoto từ sớm.
Những tín hiệu nào có thể lật ngược quan điểm lạc quan của chúng tôi
Các tín hiệu tiềm năng có thể lật ngược lập trường lạc quan của chúng tôi bao gồm: giá đóng cửa hàng tuần giảm xuống dưới đường trung bình động 50 tuần (76,540 đô la) và không thể phục hồi trong một tháng; tổng lượng nắm giữ ETF giao ngay toàn quốc giảm xuống dưới mức thấp 1,22 triệu BTC được thiết lập vào ngày 13 tháng 7; xuất hiện lộ trình tính toán lượng tử thực tiễn có khả năng giải mã mật mã với thời gian biểu rõ ràng và đáng tin cậy; hoặc tài chính liên bang Hoa Kỳ đột ngột thực hiện cải cách tài chính thực chất và giảm thâm hụt. Tuy nhiên, trong thực tế hiện tại, không có dấu hiệu nào cho thấy bất kỳ giả thuyết nào ở trên đã xuất hiện.
Chúng tôi tin tưởng rằng, đáy chu kỳ thị trường đã được xác lập, áp lực bán từ nhiều phía đã giảm mạnh, logic cơ bản của việc giảm giá tiền tệ vĩ mô hiện nay vững chắc hơn so với trước đây, và các nhà đầu cơ mù quáng đã gần như rời khỏi thị trường, tất cả những điều này chính là lý do chúng tôi kiên định giữ quan điểm lạc quan về tương lai của Bitcoin.
Bitcoin đã chứng minh khả năng của mình để đạt ít nhất 125,000 đô la, chúng tôi không có lý do gì để nghi ngờ rằng nó không thể lấy lại đỉnh giá này, thực tế là, tình hình kỹ thuật và vĩ mô hiện tại đều rất thuận lợi.
Alex Thorn, Giám đốc Nghiên cứu Toàn cầu của Galaxy
New York
Ngày 22 tháng 10 năm 2026
 Cảnh báo rủi ro Cảnh báo rủi ro