Microsoft hội nghị điện thoại: Dự kiến doanh thu Azure trong quý tài chính này sẽ tăng lên tới 50%, chi tiêu vốn bị hạn chế bởi "sự chậm trễ của bên thứ ba"
 Quan điểm cốt lõi


 Microsoft doanh thu quý 1 năm tài chính 2027 tăng 19% so với cùng kỳ năm trước, đạt 92.28 tỷ USD, tốc độ tăng trưởng của Azure là 48%, hướng dẫn cho quý tiếp theo là 49%–50%; CFO cho biết việc giao hàng từ bên thứ ba bị trì hoãn đã ảnh hưởng đến chi tiêu vốn, chi tiêu vốn quý 2 dự kiến vượt 50 tỷ USD, cả năm khoảng 170 tỷ USD.
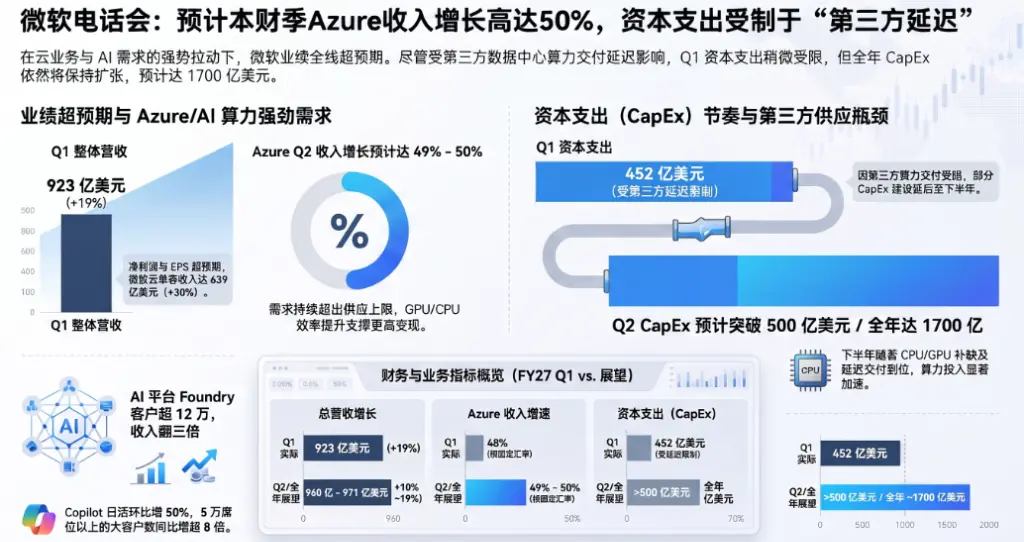
Theo thông tin từ Wall Street, vào chiều ngày 28 tháng 10 theo giờ Mỹ, Microsoft đã công bố báo cáo kết quả tài chính quý đầu tiên của năm tài chính 2027, với doanh thu tăng 19% so với cùng kỳ năm trước, đạt 92,28 tỷ USD, cao hơn 1,8% so với dự đoán của các nhà phân tích.
Doanh thu của dịch vụ đám mây Azure của Microsoft trong quý này tăng trưởng đạt 48%, vượt qua kỳ vọng của thị trường, và dự báo cho quý tiếp theo đã được nâng lên trong khoảng từ 49% đến 50% về tỷ lệ tăng trưởng theo tỷ giá cố định.
Trong cuộc gọi hội nghị, ban lãnh đạo công ty chỉ ra rằng hiệu suất mạnh mẽ của Azure trong quý này là nhờ vào việc cải thiện hiệu quả. Giám đốc tài chính Amy Hood giải thích rằng đội ngũ kỹ sư đã liên tục khai thác không gian hiệu quả ở cấp độ GPU và CPU, giúp Microsoft có thể phân bổ nhiều hơn sức mạnh tính toán vốn bị hạn chế do nguồn cung cho nền tảng Foundry.
Ngoài ra, Amy Hood thừa nhận rằng giá token trong quý này cao hơn dự kiến, các mô hình chất lượng cao đã mang lại lợi nhuận mỗi token cao hơn, góp phần vào kết quả quý.
Giám đốc điều hành Microsoft Satya Nadella nhấn mạnh rằng nền tảng Foundry đã trở thành trung tâm thương mại hóa trong chiến lược AI của Microsoft. Satya Nadella chỉ ra rằng việc triển khai AI của khách hàng doanh nghiệp đang chuyển từ giai đoạn thử nghiệm sang triển khai sản xuất, và sự chú ý đã chuyển từ "điểm nhấn công nghệ tiếp theo" sang "có thể xây dựng hệ thống ổn định, kiểm soát trọng số mô hình, quản lý chi phí và đảm bảo an toàn hay không".
Ông so sánh nhịp độ triển khai khối lượng công việc AI doanh nghiệp hiện tại với quá trình lịch sử triển khai ứng dụng cơ sở dữ liệu quy mô lớn của các doanh nghiệp trong quá khứ, Satya Nadella cho biết:
Đây là một vấn đề kéo dài trong một thập kỷ, chứ không phải là hiện tượng của vài quý.
Chi tiêu vốn trong quý này đạt 45,2 tỷ USD, thấp hơn dự đoán trước đó, lý do là một số giao hàng sức mạnh tính toán của bên thứ ba đã bị trì hoãn đến nửa năm sau. Amy Hood dự đoán rằng chi tiêu vốn trong quý hai sẽ vượt quá 50 tỷ USD, tổng cộng cho cả năm khoảng 170 tỷ USD, và nửa năm sau sẽ tăng tốc hơn nữa, tập trung vào CPU (bao gồm cả bộ nhớ và lưu trữ cao cấp hơn) và GPU, cũng như giao hàng sức mạnh tính toán của bên thứ ba bị trì hoãn.
Amy Hood cho biết công ty tự tin vào lợi nhuận trên mỗi đô la chi tiêu vốn và dự đoán sẽ duy trì dòng tiền tự do dương trong cả năm tài chính 2027. Các giám đốc cũng đặc biệt đề cập rằng trong số các nhà cung cấp dịch vụ đám mây quy mô lớn, Microsoft hiện được coi là "nơi trú ẩn an toàn".
Về chiến lược tài chính, Amy Hood cho biết công ty sẽ linh hoạt sử dụng nhiều công cụ tài chính khác nhau khi có cơ hội, bao gồm cho thuê tài chính và thị trường trái phiếu, nhưng hiện tại không có nhu cầu cấp bách. "Chúng tôi có nhiều lựa chọn."
Tăng trưởng Azure tăng vọt lên 48%, dự báo quý tiếp theo "mạnh mẽ hơn"
Trong quý này, doanh thu của nền tảng đám mây cốt lõi Azure của Microsoft đã tăng trưởng lên tới 48% so với cùng kỳ năm trước, vượt qua kỳ vọng trước đó của thị trường.
Giám đốc tài chính Microsoft Amy Hood trong cuộc gọi hội nghị đã chỉ ra rằng hiệu suất vượt trội này chủ yếu nhờ vào hoạt động kinh doanh Foundry và khả năng hiện thực hóa CPU.
Đối mặt với mối quan tâm của Wall Street về tỷ lệ tăng trưởng trong quý tiếp theo, Amy Hood đã đưa ra dự báo đầy tự tin:
Về Azure, chúng tôi dự đoán tỷ lệ tăng trưởng doanh thu theo tỷ giá cố định sẽ đạt từ 49% đến 50%.
Cô nhấn mạnh rằng mặc dù đã gặp phải sự trì hoãn trong hợp đồng dịch vụ GPU của bên thứ ba, nhưng Microsoft đã bù đắp khoảng trống này bằng cách nâng cao hiệu quả trên toàn bộ nền tảng.
Lý do để đưa ra dự báo mạnh mẽ như vậy là do sự thiếu hụt nghiêm trọng về sức mạnh tính toán AI và lợi ích từ việc tối ưu hóa phần cứng cơ sở. Amy Hood thẳng thắn nói về tình hình thị trường hiện tại:
Nhu cầu của khách hàng tiếp tục vượt quá nguồn cung mà chúng tôi có sẵn.
Cô giải thích thêm:
Đội ngũ kỹ sư đã làm rất tốt trong việc nâng cao hiệu quả ở cấp độ nền tảng… Chúng tôi đã xác định và hiện thực hóa công suất CPU chưa được sử dụng trong quý này, giúp chúng tôi đáp ứng nhiều hơn nhu cầu ngày càng tăng trong điều kiện công suất hiện có.
Tham vọng AI của Satya Nadella: "Copilot là hệ điều hành mới cho công việc"
Nếu cơ sở hạ tầng là động cơ, thì Copilot và hệ sinh thái Agentic mà nó mang lại chính là vũ khí tối thượng của Microsoft.
Giám đốc điều hành Microsoft Satya Nadella đã đưa ra một tuyên bố đầy tham vọng trong cuộc họp:
Chúng tôi coi Copilot là hệ điều hành mới cho công việc.
Xung quanh "hệ điều hành mới" này, Microsoft đã trình bày những dữ liệu thương mại cực kỳ ấn tượng. Satya Nadella tiết lộ:
Kể từ tháng 7, số lượng nhiệm vụ tự động đã gần như gấp đôi. Số lượng người dùng hoạt động hàng ngày tăng gần 50% so với quý trước, và tăng hơn 5 lần so với cùng kỳ năm trước.
Ngoài ra, số lượng khách hàng sở hữu hơn 50.000 vị trí Copilot đã tăng hơn 8 lần so với cùng kỳ năm trước.
Khi được hỏi về nhịp độ phát triển của ứng dụng AI doanh nghiệp, Satya Nadella đã truyền tải một tín hiệu về "chủ nghĩa dài hạn" đến Wall Street. Ông cho biết, AI doanh nghiệp không chỉ là hiện tượng ngắn hạn khi một số khách hàng lớn mua một số lượng lớn sức mạnh tính toán trong vài quý:
Kinh doanh doanh nghiệp không phải là thứ mà bạn chỉ nhìn một lần mỗi quý. Đây là một quá trình kéo dài mười năm, điều mà tôi luôn mong đợi, chứ không phải chỉ có bốn khách hàng mua một lượng lớn sức mạnh tính toán từ bạn, bạn cho thấy một vài quý tăng trưởng, trong mắt tôi, điều đó hoàn toàn không phải là một doanh nghiệp thực sự.
Phản hồi mạnh mẽ của các giám đốc về bí quyết lợi nhuận cao: "Giải pháp tốt nhất là tăng trưởng doanh thu"
Trong khi duy trì tăng trưởng doanh thu nhanh chóng, tỷ lệ lợi nhuận hoạt động của Microsoft trong quý này vẫn tăng nhẹ lên 50%.
Đối mặt với câu hỏi của các nhà phân tích về "làm thế nào để duy trì đồng thời doanh thu và lợi nhuận ở mức cao 50%", Giám đốc tài chính Amy Hood đã trả lời một cách mạnh mẽ:
Giải pháp tốt nhất là tăng trưởng doanh thu.
Amy Hood đã chỉ ra:
Mặc dù nhiều người dường như nghĩ rằng tôi luôn bắt đầu từ dưới cùng của bảng báo cáo tài chính và tính toán lên, nhưng câu trả lời đúng là bạn luôn phải bắt đầu từ đỉnh của bảng báo cáo tài chính và sau đó suy diễn xuống.
Cô chỉ ra rằng bản chất của lợi nhuận cao không chỉ nằm ở quy mô doanh thu mà còn ở việc nâng cao hiệu quả thực sự, và hiệu quả này không chỉ là cắt giảm chi phí, mà còn là "ổn định, an toàn, đáng tin cậy, với chi phí thấp nhất có thể để cung cấp sản phẩm chất lượng cao nhất".
Chi tiêu vốn bị hạn chế bởi "sự trì hoãn của bên thứ ba"
Là chỉ số cốt lõi để đo lường cuộc đua vũ trang AI của các gã khổng lồ công nghệ, chi tiêu vốn của Microsoft trong quý này đạt 45,2 tỷ USD, ban lãnh đạo cho biết do các yếu tố bên ngoài, tốc độ đầu tư thực tế đã bị buộc phải chậm lại.
Amy Hood đã giải thích lý do trong cuộc gọi hội nghị:
Bởi vì một số công suất của bên thứ ba mà chúng tôi dự kiến sẽ giao hàng trong quý đầu tiên đã bị trì hoãn.
Nhưng điều này không có nghĩa là quyết tâm đầu tư của Microsoft đã giảm sút. Microsoft dự đoán chi tiêu vốn trong năm dương lịch này sẽ đạt khoảng 170 tỷ USD. Amy Hood nhấn mạnh:
Trong nửa năm tài chính, chúng tôi hiện dự đoán chi tiêu vốn sẽ tăng tốc, chủ yếu đến từ CPU (bao gồm cả chi phí bộ nhớ và lưu trữ cao hơn) và GPU, cũng như việc chuyển giao sức mạnh tính toán của bên thứ ba bị trì hoãn sang nửa năm sau.
Microsoft đã rõ ràng tuyên bố rằng do hiệu suất mạnh mẽ của các hoạt động cốt lõi, công ty sẽ tiếp tục duy trì dòng tiền tự do dương, và nếu cần, sẵn sàng bổ sung đạn dược thông qua các kênh tài chính.
Toàn văn cuộc gọi hội nghị tài chính quý 2 của Microsoft (hỗ trợ AI dịch):
Người điều hành: Chào mừng các bạn đến với cuộc gọi hội nghị về kết quả tài chính quý đầu tiên của Microsoft năm tài chính 2027. Cuộc họp này hiện đang ở chế độ chỉ nghe, phần phát biểu chính thức sẽ kết thúc sau đó sẽ có phần hỏi đáp. Xin lưu ý, cuộc họp này đang được ghi âm. Bây giờ, tôi rất vinh dự được giới thiệu Phó Chủ tịch Quan hệ Nhà đầu tư Jonathan Neilson.
Jonathan Neilson, Phó Chủ tịch Quan hệ Nhà đầu tư: Chào buổi chiều, cảm ơn các bạn đã tham gia hôm nay.
Hôm nay, cùng tham gia cuộc gọi hội nghị với tôi có: Chủ tịch kiêm Giám đốc điều hành Satya Nadella, Giám đốc tài chính Amy Hood, Giám đốc Kế toán Alice Jolla, và Phó Tổng cố vấn kiêm Thư ký công ty Brian DeFoe.
Trên trang web Quan hệ Nhà đầu tư của Microsoft, các bạn có thể tìm thấy thông cáo báo chí về kết quả tài chính và các slide tóm tắt tài chính. Những slide này nhằm bổ sung cho nội dung phát biểu chính thức của chúng tôi hôm nay và cung cấp giải thích về sự khác biệt giữa các chỉ số tài chính GAAP và không GAAP. Trong phần dự báo kết quả của cuộc gọi hội nghị hôm nay, các slide dự báo chi tiết hơn cũng sẽ được phát hành đồng thời trên trang web Quan hệ Nhà đầu tư của Microsoft.
Cuộc gọi hội nghị này sẽ thảo luận về một số mục không GAAP. Các chỉ số tài chính không GAAP được cung cấp không nên được coi là thay thế hoặc ưu việt hơn các chỉ số tài chính được lập theo GAAP, mà chỉ là các thông tin bổ sung giúp nhà đầu tư hiểu rõ hơn về hiệu suất của công ty trong quý đầu tiên, cũng như ảnh hưởng của các mục và sự kiện liên quan đến kết quả tài chính. Trừ khi có thông báo khác, tất cả các so sánh theo năm mà chúng tôi thực hiện trong cuộc gọi hội nghị hôm nay đều tương ứng với cùng kỳ năm tài chính trước. Trong trường hợp có dữ liệu tỷ giá cố định, chúng tôi cũng sẽ cung cấp tỷ lệ tăng trưởng theo tỷ giá cố định, như một khung để đánh giá hiệu suất kinh doanh cơ bản của công ty, nhằm loại bỏ ảnh hưởng của biến động tỷ giá hối đoái. Nếu tỷ lệ tăng trưởng theo tỷ giá cố định giống với tỷ lệ tăng trưởng báo cáo, chỉ trích dẫn tỷ lệ tăng trưởng báo cáo.
Sau khi cuộc gọi hội nghị kết thúc, trước khi phát hành biên bản đầy đủ, chúng tôi sẽ ngay lập tức công bố nội dung phát biểu chính thức trên trang web. Cuộc gọi hội nghị hôm nay được phát trực tuyến trên mạng và được ghi âm đồng thời. Nếu bạn có câu hỏi, câu hỏi của bạn sẽ được đưa vào phát trực tiếp, biên bản và ghi âm để sử dụng sau này. Bạn có thể phát lại cuộc gọi hội nghị này và xem biên bản trên trang web Quan hệ Nhà đầu tư của Microsoft.
Cuộc gọi hội nghị này sẽ bao gồm các tuyên bố dự báo, tức là dự đoán, triển vọng hoặc các tuyên bố khác về các sự kiện trong tương lai. Những tuyên bố này dựa trên kỳ vọng và giả định hiện tại, có rủi ro và sự không chắc chắn. Kết quả thực tế có thể khác biệt đáng kể do các yếu tố được thảo luận trong thông cáo báo chí về kết quả hôm nay, các bình luận trong cuộc gọi hội nghị này, cũng như các yếu tố trong phần "Rủi ro" trong các báo cáo và tài liệu mà chúng tôi đã nộp cho Ủy ban Chứng khoán và Giao dịch, bao gồm các mẫu 10-K, 10-Q và các báo cáo khác. Chúng tôi không có nghĩa vụ cập nhật bất kỳ tuyên bố dự báo nào.
Bây giờ, tôi sẽ chuyển quyền phát biểu cho Satya.
Satya Nadella, Chủ tịch kiêm Giám đốc điều hành: Cảm ơn rất nhiều, Jonathan. Khởi đầu năm tài chính này rất mạnh mẽ. Doanh thu từ dịch vụ đám mây của Microsoft đã vượt qua 63 tỷ USD, với tỷ lệ tăng trưởng so với cùng kỳ năm trước tăng lên 30%. Chúng tôi hiện đang tập trung vào ba điều: thiết kế AI như một công cụ hỗ trợ, đảm bảo mỗi tổ chức có quyền sở hữu dữ liệu học tập của chính mình, và xây dựng các cơ chế kiểm soát để đảm bảo an toàn cho các tác nhân thông minh và bảo vệ an ninh nhằm xây dựng lòng tin.
Tiếp theo, tôi sẽ giới thiệu về tiến trình của chúng tôi trong các mục tiêu trên, cũng như cách chúng tôi xây dựng một công nghệ mới - bắt đầu từ Copilot.
Trong quý này, chúng tôi đã phát hành bản cập nhật lớn nhất cho Copilot cho đến nay, tích hợp trò chuyện, hợp tác, tự động hóa và mã hóa thành một trải nghiệm thống nhất. Đây là một trải nghiệm sản phẩm thống nhất giữa doanh nghiệp và người tiêu dùng, và được tích hợp đầy đủ các ứng dụng Office. Chúng tôi định vị Copilot như một hệ điều hành mới cho công việc thế hệ tiếp theo.
Khách hàng ngày càng sử dụng Copilot để hoàn thành công việc thực tế. Kể từ tháng 7, số lượng nhiệm vụ tự động đã gần như gấp đôi. Số lượng người dùng hoạt động hàng ngày tăng gần 50% so với quý trước, và tăng hơn 5 lần so với cùng kỳ năm trước. Mức độ hài lòng của người dùng đã tăng gần 20% so với quý trước, đạt mức cao kỷ lục. 90% các truy vấn Copilot được thực hiện ở chế độ tự động, chế độ này có thể định tuyến nhiệm vụ một cách động giữa các mô hình, đạt được sự cân bằng tối ưu giữa chất lượng, tốc độ và chi phí.
Những cải tiến này đang chuyển thành các đơn đặt hàng lớn hơn. Số lượng khách hàng sở hữu hơn 50.000 vị trí Copilot đã tăng hơn 8 lần so với cùng kỳ năm trước, bao gồm Capgemini, HCL Tech, Hitachi, Truist Financial và Cơ quan Thuế và Hải quan Vương quốc Anh. Chỉ trong tuần trước, Volkswagen đã công bố kế hoạch triển khai Copilot cho hơn 330.000 nhân viên, đây là một trong những triển khai lớn nhất ở châu Âu cho đến nay.
Chúng tôi cũng đang thể hiện sức mạnh mạnh mẽ trên bộ sản phẩm E7. Bộ sản phẩm này tích hợp Copilot E5, Entra và Agent 365. Đến nay, hàng nghìn khách hàng từ nhiều ngành đã mua bộ sản phẩm này, bao gồm Amadeus, BlackRock, Fiserv và Bộ Y tế New South Wales.
Mô hình kinh doanh của chúng tôi đang mở rộng từ việc đăng ký theo chỗ ngồi sang bao gồm tính phí theo mức sử dụng, từ đó mở rộng thị trường tiềm năng tổng thể (TAM) và doanh thu trung bình trên mỗi người dùng (ARPU). Mô hình đăng ký sẽ mang lại các chức năng thông minh hàng ngày ngày càng mạnh mẽ cho từng người dùng, thường được tài trợ bởi bộ phận CNTT, nhằm phổ biến những tiến bộ tiên tiến đến toàn bộ nhân viên trong tổ chức. Khi các trí tuệ nhân tạo đảm nhận những công việc có giá trị cao hơn, mô hình tính phí theo mức sử dụng đã mở ra nhu cầu do các bộ phận kinh doanh thúc đẩy, chi tiêu được liên kết trực tiếp với giá trị mà trí tuệ nhân tạo tạo ra.
Số lượng khách hàng Copilot tích cực tiêu thụ điểm theo mô hình tính phí theo mức sử dụng đã tăng hơn 75% trong quý này.
Trong lĩnh vực phát triển phần mềm, tất cả các trí tuệ nhân tạo lập trình chính đều đã có mặt trên GitHub. Trong sáu tháng qua, số lượng PR (yêu cầu kéo) do trí tuệ nhân tạo tạo ra đã tăng gấp 6 lần, số lượng PR do trí tuệ nhân tạo khởi xướng hiện chiếm hơn một phần ba tổng số PR trên nền tảng. Khi hoạt động của trí tuệ nhân tạo trên GitHub tiếp tục tăng trưởng, chúng tôi đang đầu tư liên tục vào độ tin cậy.
Sáng nay tại hội nghị GitHub Universe, chúng tôi đã chia sẻ cách mở rộng dung lượng và tái cấu trúc kiến trúc Git cốt lõi cho thời đại trí tuệ nhân tạo. Đồng thời, chúng tôi cũng đã công bố Copilot Fusion chính thức có sẵn rộng rãi------đây là một bước tiến lớn trong việc đưa việc phối hợp nhiều mô hình vào phát triển phần mềm. Nó có khả năng nâng cao tốc độ lên tới 40% và giảm chi phí lên tới 77%, đạt được chất lượng ở mức tiên tiến. Kể từ khi mô hình tính phí theo mức sử dụng ra mắt, lượng tiêu thụ điểm của các chức năng trí tuệ nhân tạo trên GitHub đã tăng gấp đôi. Chúng tôi cũng đang giúp các nhà phát triển bảo vệ an toàn mã nguồn và chuyển đổi mã do AI tạo ra thành phần mềm chất lượng cao. Doanh thu bảo mật cao cấp của GitHub đã tăng hơn 50% so với cùng kỳ năm trước, khách hàng sử dụng khả năng AI của mình để quét toàn bộ kho mã và sửa lỗi theo thời gian thực.
Trong lĩnh vực ứng dụng doanh nghiệp, chúng tôi đang mở rộng tầm nhìn "Copilot như một hệ điều hành công việc mới", tích hợp trực tiếp logic và khả năng kinh doanh của Dynamics 365 vào Copilot, giúp mỗi tổ chức xây dựng nhà máy SaaS vô hạn của riêng mình. Trong quý này, chúng tôi đã ra mắt 30 kỹ năng Copilot hoàn toàn mới trong Dynamics 365, cho phép khách hàng gọi trực tiếp khả năng CRM và ERP trong quy trình làm việc.
Trong lĩnh vực tuyển dụng, mỗi ngày có hơn 10 triệu thành viên LinkedIn sử dụng tính năng tìm kiếm việc làm do AI điều khiển của chúng tôi, 25.000 khách hàng đang sử dụng giải pháp tuyển dụng thông minh của chúng tôi. Các nhà tuyển dụng sử dụng trợ lý tuyển dụng có thể tìm thấy ứng viên chất lượng phỏng vấn nhanh hơn 33%, đồng thời giảm 83% khối lượng sàng lọc hồ sơ.
Trong lĩnh vực y tế, trong quý này chúng tôi đã tự động hóa xử lý 30 triệu hồ sơ khám bệnh, tăng 70% so với năm trước, giúp các bác sĩ lâm sàng giảm bớt công việc hành chính và dành nhiều thời gian hơn cho việc điều trị bệnh nhân. Bao gồm Advocate Health, Mass General Brigham, Mercy, Intermountain Health, 10 cơ sở y tế đã ghi nhận hơn 1 triệu lần khám thông qua giải pháp của chúng tôi kể từ đầu năm nay.
Trong lĩnh vực khoa học, đội ngũ FDE của chúng tôi đang hợp tác với khách hàng, sử dụng Discovery để tăng tốc tiến bộ khoa học. Tập đoàn Saint-Gobain là một ví dụ điển hình------công ty này đã sử dụng Discovery để tăng tốc phát triển vật liệu xây dựng carbon thấp.
Ở phía chúng tôi, trải nghiệm trí tuệ nhân tạo nằm trên một nền tảng chung. Cốt lõi của nó là Foundry, đang trở thành động cơ ngày càng quan trọng thúc đẩy sự tăng trưởng của chúng tôi. Foundry giúp các tổ chức xây dựng vòng lặp học tập dựa trên bối cảnh kinh doanh và triển khai trí tuệ nhân tạo một cách an toàn và quy mô lớn. Hiện tại, số lượng khách hàng Foundry đã vượt quá 120.000, doanh thu tăng hơn 3 lần so với năm trước. Khả năng lựa chọn mô hình và bộ chức năng của Foundry, cùng với sự tích hợp sâu sắc với toàn bộ công nghệ của chúng tôi, đang tạo ra lợi thế cạnh tranh khác biệt.
Azure OpenAI đã trực tiếp hưởng lợi từ những tiến bộ lớn trong mô hình OpenAI trong quý trước. Kết hợp với khả năng lựa chọn mô hình tích hợp sẵn của Foundry, khách hàng có thể tối ưu hóa giữa chất lượng, chi phí và hiệu suất. Thực tế, số lượng khách hàng sử dụng giải pháp trí tuệ nhân tạo đa mô hình đã tăng gấp 5 lần so với năm trước, doanh thu từ các mô hình mã nguồn mở trên Foundry đã tăng gấp 10 lần.
Chúng tôi cũng đang tiến bộ nhanh chóng trong việc phát triển các mô hình tự nghiên cứu. Mục tiêu của chúng tôi là thúc đẩy ranh giới tối ưu giữa chi phí và hiệu quả------tức là cung cấp khả năng tương đương với các mô hình tiên tiến trong vòng ba đến sáu tháng sau khi phát hành, với chi phí đào tạo cực thấp, từ đó chuyển giao tiết kiệm chi phí cho khách hàng. Mục tiêu này đã được thể hiện trong các sản phẩm của chúng tôi hôm nay:
· MAI-Cyber hiện hỗ trợ hơn 40% quét trong máy quét mã MDASH của chúng tôi, giảm 18% chi phí mỗi lần quét;
· MAI-Transcribe là mô hình chuyển đổi giọng nói với độ chính xác cao nhất và chi phí thấp nhất trên toàn cầu, hỗ trợ quy trình làm việc đa ngôn ngữ của Dragon Copilot;
· MAI-Code-Flash trong tháng trước đã có 3 triệu người dùng hoạt động trên GitHub, giúp các nhà phát triển tận dụng điểm AI một cách tốt hơn;
· Microsoft-Decision-1 là mô hình mới của chúng tôi cho quyết định có cấu trúc, vượt trội về độ trễ và chất lượng so với LLM và các mô hình quyết định khác. Trong tháng đầu tiên ra mắt, đã có hơn 4.000 khách hàng sử dụng, bao gồm Tập đoàn Atos, Equinor và Tập đoàn Ngân hàng Tiết kiệm Áo (RBI);
· MAI-Base-2 chúng tôi đã hoàn thành việc tiền huấn luyện gần đây, so với các mô hình trọng số mở khác mà chúng tôi đã thử nghiệm, hiệu suất tính toán trong đào tạo cao hơn từ 4 đến 12 lần. Mô hình cơ bản này sẽ được sử dụng cho các mô hình MAI sắp ra mắt bao gồm lĩnh vực suy luận, mã và an ninh mạng.
Ngoài mô hình, chúng tôi đang mở cho khách hàng khả năng khung hỗ trợ trải nghiệm Copilot của chính chúng tôi trong Foundry. Điều này cung cấp cho khách hàng một cách thức do Microsoft quản lý để xây dựng các trí tuệ nhân tạo có khả năng suy luận, sử dụng công cụ và hoàn thành các nhiệm vụ phức tạp dài hạn, đồng thời giữ quyền tự chủ trong việc lựa chọn mô hình của họ.
Một lớp quan trọng khác là lớp dữ liệu. Hiện tại, số lượng khách hàng Fabric trả phí đã đạt 44.000, tăng hơn 50% so với năm trước. Chúng tôi đang thúc đẩy sự tích hợp sâu sắc giữa Foundry và Fabric, cho phép khách hàng xây dựng trí tuệ nhân tạo của riêng họ ngay bên cạnh dữ liệu. Hiện có hơn 19.000 khách hàng đang sử dụng đồng thời Foundry và Fabric, cho phép doanh nghiệp kết nối và vận hành trí tuệ nhân tạo trên dữ liệu hoạt động thời gian thực, dữ liệu phân tích và dữ liệu phi cấu trúc. Khách hàng cũng đang nhanh chóng triển khai cơ sở dữ liệu tối ưu hóa AI của chúng tôi, bao gồm PostgreSQL, SQL DB, Hyperscale và Cosmos DB, cung cấp khả năng truy cập dữ liệu nhanh chóng và an toàn cho trí tuệ nhân tạo cùng với ngữ cảnh cần thiết.
Sự tăng trưởng của PostgreSQL đã tăng tốc trong quý thứ tư liên tiếp, trong khi số lượng khách hàng sử dụng PostgreSQL và Foundry đã tăng 90% so với năm trước.
Chúng tôi cũng sở hữu một trong những cơ sở dữ liệu quan trọng đối với bất kỳ doanh nghiệp nào, đó là kho kiến thức nền tảng của Microsoft 365, bao gồm nhân sự, mối quan hệ, tài liệu, email, cuộc họp, trò chuyện, dự án và các sản phẩm công việc khác. Work IQ mở ra ngữ cảnh này cho mỗi tải trọng trí tuệ nhân tạo. Thông qua Microsoft IQ, chúng tôi đã tích hợp Work IQ, Fabric IQ và Foundry IQ thành một ngữ cảnh thống nhất cho hệ thống trí tuệ nhân tạo. Hiện tại, gần 60.000 khách hàng đang truy cập ngữ cảnh qua Microsoft IQ, tăng 25% so với tháng trước.
Khi số lượng trí tuệ nhân tạo được triển khai trong doanh nghiệp tăng lên, nhu cầu về quản lý quy mô lớn cũng ngày càng cấp bách. Thông qua Agent 365, chúng tôi cung cấp nền tảng quan sát AI, cho phép khách hàng quản lý, bảo vệ và tối ưu hóa hiệu suất và chi phí của trí tuệ nhân tạo. Hiện tại, đã có hơn 50 triệu trí tuệ nhân tạo trong danh sách đăng ký, tăng hơn 30% so với tháng trước.
Cuối cùng, khi trí tuệ nhân tạo có quyền truy cập rộng rãi hơn vào dữ liệu và hệ thống doanh nghiệp, an ninh trở nên ngày càng quan trọng. Phương pháp của chúng tôi là tách biệt trí tuệ và quyền hạn, thực thi xác thực, quản lý quyền hạn, giám sát và biện pháp cách ly bên ngoài mô hình. Tuần trước, chúng tôi đã mở rộng khả năng của Purview, ra mắt các tính năng mới giúp khách hàng bảo vệ và cách ly các mối đe dọa nội bộ của trí tuệ nhân tạo, bao gồm: phát hiện trí tuệ nhân tạo mở rộng qua các môi trường địa phương và đám mây, quản lý quyền hạn động thực thi quyền truy cập tối thiểu cho mỗi nhiệm vụ, và đánh giá rủi ro liên tục. Chúng tôi cũng đã ra mắt đội ngũ trí tuệ nhân tạo Guardian, theo dõi liên tục hoạt động của trí tuệ nhân tạo, giúp ngăn chặn các hành vi không an toàn trước khi chúng xảy ra. Các khách hàng thử nghiệm bao gồm KPMG, Nationwide Building Society, Northern Trust, Salentis đã có phản hồi tích cực về Purview.
Ở cấp độ rộng hơn, chúng tôi đang giúp khách hàng bảo vệ và quản lý việc sử dụng AI trong toàn doanh nghiệp. Đến nay, khách hàng đã sử dụng Microsoft Purview để kiểm toán hơn 7,6 tỷ hoạt động của trí tuệ nhân tạo, tăng gấp 5 lần so với tháng trước.
Hỗ trợ cho tất cả những điều này là cơ sở hạ tầng của chúng tôi. Chúng tôi đang xây dựng dựa trên các đơn hàng kinh doanh ngày càng mở rộng, với một nguồn lực thống nhất có thể linh hoạt phân bổ, phân phối dung lượng một cách động giữa tính toán, dữ liệu, Foundry và Copilot, nắm bắt các cơ hội có giá trị cao nhất.
Nhu cầu tăng trưởng liên tục đã thúc đẩy chúng tôi mở thêm 24 trung tâm dữ liệu trên năm châu lục trong quý này, chúng tôi cũng đang tăng tốc độ ra mắt dung lượng------trong khu vực lớn nhất của chúng tôi (chiếm phần lớn việc triển khai GPU), chu kỳ khởi động của GB300 mới đã giảm khoảng 20% so với tháng trước. Đồng thời, chúng tôi tiếp tục nâng cao hiệu suất của cơ sở hạ tầng hiện có thông qua việc tối ưu hóa toàn diện ở cấp độ thiết kế trung tâm dữ liệu, hệ thống chip, phần mềm và mô hình. Ví dụ, chúng tôi đã cải thiện thông lượng của tải trọng Copilot hơn 50% so với tháng trước.
Chúng tôi tiếp tục mở rộng đội ngũ máy chủ với những đổi mới mới nhất từ NVIDIA, AMD và hệ thống Maia tự nghiên cứu của chúng tôi. Chúng tôi đã nhận được lô GPU NVIDIA Vera Rubin đầu tiên và rất hào hứng với điều này. Maia 200 đã đạt được mức tăng hiệu suất lên tới 1,7 lần cho mỗi watt trong trải nghiệm AI của Copilot và Teams, trong khi Maia 300 sẽ mang lại sự cải thiện hơn nữa, với mức tăng 40% cho mỗi watt so với các hệ thống GPU hàng đầu.
Sự tăng trưởng của chúng tôi không chỉ giới hạn ở GPU. CPU Cobalt gốc đám mây của chúng tôi đang được áp dụng rộng rãi, cung cấp hiệu suất chi phí tốt hơn cho các tải trọng đám mây chung. Tăng trưởng tổng thể của Azure đang diễn ra mạnh mẽ trong cả phân khúc doanh nghiệp và doanh nghiệp vừa và nhỏ, trải dài qua các dịch vụ đám mây cốt lõi và cơ sở hạ tầng AI.
Cuối cùng, hãy nói về thiết bị và kinh doanh tiêu dùng. Trong lĩnh vực Windows, chúng tôi đang thúc đẩy tầm nhìn mang trí tuệ nhân tạo hỗn hợp đến mỗi bàn làm việc và mỗi gia đình, biến mỗi PC thành một thiết bị thông minh an toàn. Khi các mô hình mạnh mẽ hơn hoạt động tại chỗ, chúng tôi thấy cơ hội để trang bị cho PC nhiều khả năng thông minh hơn------về hiệu quả gần như vô hạn. Chúng tôi đang hợp tác với một hệ sinh thái phần cứng rộng lớn hơn để mang những khả năng này vào các PC thế hệ tiếp theo, bao gồm dòng AMD Ryzen AI 400, dòng Intel Core Ultra Series 3, dòng Qualcomm Snapdragon X2. Vào đầu tháng này, chúng tôi cũng đã phát hành PC mới với NVIDIA RTX Spark và trạm làm việc DGX cho Windows. Với những thiết bị mới này, bạn có thể chạy các mô hình tiên tiến của năm ngoái trên laptop và các mô hình của quý trước trên máy tính để bàn.
Chúng tôi đang tích hợp Windows với Agent 365, cho phép các tác nhân hoạt động trong ranh giới an toàn trên thiết bị. Chúng tôi đã ra mắt Microsoft Execution Container (MXC) ------ một lớp thực thi dựa trên chính sách, được sử dụng để quản lý và cách ly các tác nhân trên Windows và các nền tảng khác, đồng thời tích hợp với Agent 365 để đạt được quản lý và khả năng quan sát. Các tác nhân như OpenAI Codex, Anthropic Claude Code, Meta Muse đang áp dụng MXC, và các khách hàng như Meta cũng đã bắt đầu triển khai quy mô lớn trong môi trường doanh nghiệp của họ.
Trong lĩnh vực tìm kiếm và quảng cáo, Bing và Edge lại một lần nữa đạt được tăng trưởng thị phần. Tại LinkedIn, sự tương tác của hơn 1,4 tỷ thành viên của chúng tôi tiếp tục sâu sắc hơn, thời gian duyệt nội dung trong dòng động tăng 15% so với cùng kỳ năm trước.
Trong lĩnh vực trò chơi, chúng tôi tiếp tục tập trung vào việc phát triển các trò chơi chất lượng cao và bao phủ các loại hình trò chơi của người chơi trên console, PC, di động và đám mây. "Minecraft" đã lập kỷ lục trong quý này, đạt mức cao nhất lịch sử về tương tác và doanh thu, trong khi "World of Warcraft" đã trải qua thử nghiệm Beta lớn nhất trong lịch sử của series. Chúng tôi bước vào mùa mua sắm lễ hội với đội hình trò chơi mạnh mẽ nhất từ trước đến nay, bao gồm "Call of Duty: Modern Warfare IV" vừa ra mắt tuần trước ------ trò chơi này nhận được đánh giá tốt nhất trong hơn một thập kỷ của series, cùng với "Grand Theft Auto VI" sẽ ra mắt trên Xbox vào tháng tới.
Tóm lại, dựa trên nhu cầu mà chúng tôi quan sát thấy, sức mạnh sản phẩm và sự cải thiện hiệu quả mà chúng tôi đang thúc đẩy trên toàn bộ công nghệ, tôi chưa bao giờ tự tin về lợi nhuận dài hạn từ khoản đầu tư của chúng tôi như bây giờ.
Tiếp theo, tôi sẽ chuyển quyền phát biểu cho Amy.
Amy E. Hood, Phó Chủ tịch Điều hành kiêm Giám đốc Tài chính: Cảm ơn Satya, chào buổi chiều mọi người.
Trong quý này, hiệu suất của chúng tôi vượt qua mong đợi về doanh thu, lợi nhuận hoạt động và lợi nhuận trên mỗi cổ phiếu, nhờ vào nhu cầu mạnh mẽ từ Microsoft Cloud.
Doanh thu trong quý này đạt 92,3 tỷ USD, tăng 19%. Lợi nhuận gộp tăng 17%, tỷ lệ lợi nhuận gộp đạt 68%. Lợi nhuận hoạt động tăng 21%, tăng 22% theo tỷ giá cố định. Lợi nhuận trên mỗi cổ phiếu đạt 4,89 USD, tăng 18% sau khi loại trừ ảnh hưởng từ khoản đầu tư của chúng tôi vào OpenAI, tăng 19% theo tỷ giá cố định. Ảnh hưởng từ tỷ giá ngoại tệ tương đối nhất quán với hướng dẫn.
Chi phí hoạt động tăng 6%, chủ yếu do đầu tư liên tục vào năng lực nghiên cứu và phát triển và nhân tài. Tỷ lệ lợi nhuận hoạt động tăng nhẹ lên 50% so với cùng kỳ năm trước, nhờ vào tăng trưởng doanh thu mạnh mẽ, cải thiện hiệu quả nền tảng và đầu tư có mục tiêu, nhưng một phần bị ảnh hưởng bởi sự chuyển dịch cấu trúc bán hàng sang Azure.
Sau khi loại trừ ảnh hưởng từ khoản đầu tư của chúng tôi vào OpenAI, thu nhập và chi phí khác là -234 triệu USD, thấp hơn một chút so với mong đợi.
Chi phí vốn đạt 45,2 tỷ USD, do một số năng lực bên thứ ba dự kiến giao hàng trong quý đầu tiên bị trì hoãn. Khoảng ba phần tư chi phí vốn được sử dụng cho tài sản ngắn hạn, chủ yếu là CPU và GPU, bao gồm chi phí bộ nhớ và lưu trữ cao hơn để hỗ trợ khách hàng xây dựng và mở rộng cơ sở hạ tầng cho ứng dụng AI. Phần còn lại được sử dụng cho tài sản dài hạn. Chi phí thuê tài chính trong quý này là 7,4 tỷ USD. Xin lưu ý rằng chúng tôi ghi nhận toàn bộ giá trị gốc của thuê tài chính ngay khi hợp đồng bắt đầu, tính vào chi phí vốn. Chi phí thực tế cho bất động sản, nhà máy và thiết bị là 39,4 tỷ USD.
Dòng tiền từ hoạt động kinh doanh đạt 58 tỷ USD, tăng 29%, nhờ vào hóa đơn và thu hồi tiền từ dịch vụ đám mây mạnh mẽ. Dòng tiền tự do đạt 18,6 tỷ USD, phản ánh chi phí vốn cao hơn.
Cuối cùng, chúng tôi đã hoàn trả 10,2 tỷ USD cho cổ đông thông qua cổ tức và mua lại cổ phiếu.
Hiện tại, chúng tôi sẽ báo cáo hiệu suất của từng bộ phận theo cấu trúc phân bổ đã cập nhật vào tháng 9.
Doanh thu của bộ phận Tác nhân và Hạ tầng đạt 76,8 tỷ USD, tăng 25%, phản ánh sức mạnh tổng thể của các lớp kết nối trên nền tảng của chúng tôi. Khối lượng đặt hàng thương mại giảm 12%, giảm 11% theo tỷ giá cố định, chủ yếu do ảnh hưởng từ cơ sở lớn của các cam kết Azure quy mô lớn trong cùng kỳ năm trước, một phần được bù đắp bởi sự tăng trưởng bán hàng thương mại khỏe mạnh trong quý này (bao gồm một cam kết Azure quy mô lớn trong quý này).
Nghĩa vụ thực hiện hợp đồng thương mại còn lại tăng 73%, đạt 677 tỷ USD, do cam kết Azure quy mô lớn trong quý này, mức giảm theo quý nhỏ hơn so với quy luật mùa vụ lịch sử. Thời gian trung bình còn lại của nghĩa vụ thực hiện hợp đồng của chúng tôi là 2,3 năm, khoảng 30% sẽ được ghi nhận là doanh thu trong 12 tháng tới, tăng 29% so với cùng kỳ năm trước. Phần được ghi nhận sau 12 tháng tới đã tăng 98%.
Tiếp theo là về hoạt động kinh doanh đám mây của Microsoft.
Doanh thu đạt 63,9 tỷ USD, tốc độ tăng trưởng tăng lên 30%, tăng 31% theo tỷ giá cố định, với số tiền mới thêm vào gần gấp đôi so với cùng kỳ năm trước, phản ánh nhu cầu mạnh mẽ từ Azure và M365 Commercial Cloud.
Doanh thu Azure vượt qua mong đợi, tăng 48%, mặc dù sự trì hoãn của năng lực bên thứ ba đã ảnh hưởng đến hiệu suất, tăng trưởng chủ yếu được thúc đẩy bởi Foundry và cải thiện việc kiếm tiền từ CPU. Doanh thu từ Foundry tăng hơn 3 lần so với cùng kỳ năm trước, động lực vượt qua mong đợi đến từ việc cải thiện hiệu suất của cụm GPU của chúng tôi ------ điều này cho phép chúng tôi phân bổ thêm năng lực cho khách hàng, cùng với việc chúng tôi hưởng lợi từ doanh thu mỗi token cao hơn trong quý này.
Về cụm CPU, công việc kỹ thuật đã giúp chúng tôi xác định và tận dụng năng lực chưa được sử dụng trong quý này, giúp chúng tôi đáp ứng nhu cầu tăng trưởng nhiều hơn với năng lực hiện có. Thời điểm hiệu quả kỹ thuật như vậy, cùng với việc giao hàng hợp đồng GPU bên thứ ba, xây dựng năng lực của chính chúng tôi và điều chỉnh ARPU do sự thay đổi trong danh mục mô hình, có thể gây ra sự biến động theo quý trong tốc độ tăng trưởng so với cùng kỳ năm trước.
Doanh thu M365 Commercial Cloud tăng 18%, tăng 19% theo tỷ giá cố định (sau khi loại trừ ảnh hưởng từ việc ghi nhận doanh thu trong cùng kỳ năm trước). Theo báo cáo, doanh thu tăng 17%, tăng 18% theo tỷ giá cố định. Kết quả tốt hơn mong đợi, chủ yếu do tỷ lệ áp dụng và sử dụng GitHub Copilot mạnh mẽ hơn, một phần bị ảnh hưởng bởi hiệu suất bán hàng yếu của M365 E3 và SKU độc lập.
Chúng tôi đang tiếp tục tối ưu hóa chiến lược bán hàng để cân bằng giữa nhịp độ SKU theo vị trí truyền thống và các sản phẩm cao cấp mới như E7, M365 Copilot và các sản phẩm năng suất dựa trên mức sử dụng.
Tăng trưởng so với cùng kỳ năm trước được thúc đẩy bởi cả ARPU và số lượng vị trí. Tăng trưởng ARPU chủ yếu đến từ các sản phẩm vị trí cao cấp, bao gồm M365 Copilot, E5 và E7 (đã đạt hàng triệu vị trí trả phí), cũng như đóng góp bổ sung từ các sản phẩm tính phí theo mức sử dụng chủ yếu là GitHub Copilot. Tốc độ tăng trưởng doanh thu của Copilot đã tăng tốc theo quý, tiếp tục phổ biến trong M365, GitHub và các sản phẩm bảo mật.
Số lượng vị trí M365 Commercial trả phí tăng 5%, bị ảnh hưởng một phần bởi hiệu suất bán hàng yếu. Tăng trưởng được thúc đẩy bởi sự mở rộng cơ sở lắp đặt của các phân khúc khách hàng, chủ yếu tập trung vào các sản phẩm cho doanh nghiệp vừa và nhỏ và nhân viên tuyến đầu của chúng tôi.
Doanh thu M365 Consumer Cloud tăng 17%, tăng 16% theo tỷ giá cố định, giảm nhẹ theo quý, vì chúng tôi bắt đầu bước vào giai đoạn cơ sở cao do tăng giá so với năm trước.
Doanh thu giấy phép năng suất và máy chủ giảm 3%, giảm 2% theo tỷ giá cố định, chủ yếu do sự đỉnh điểm của việc mua sắm một lần do phát hành sản phẩm năm trước, giảm giao dịch mua sắm, một phần được bù đắp bởi tỷ lệ ghi nhận doanh thu cao hơn trong cấu trúc hợp đồng.
Doanh thu Industry Solutions Cloud tăng 10%, Dynamics 365 và giải pháp nhân tài LinkedIn đều đạt được tăng trưởng, nhưng xu hướng đặt hàng tiếp tục chậm lại. Doanh thu Frontline và dịch vụ hỗ trợ tăng 4%, tăng 5% theo tỷ giá cố định, được thúc đẩy bởi dịch vụ hỗ trợ.
Tỷ lệ lợi nhuận gộp của Microsoft Cloud giảm xuống 66% so với cùng kỳ năm trước, chủ yếu do sự chuyển dịch cấu trúc bán hàng sang Azure, một phần được bù đắp bởi sự cải thiện tỷ lệ lợi nhuận gộp của các sản phẩm chủ yếu là Azure. Lợi nhuận gộp của bộ phận này tăng 20%, tăng 21% theo tỷ giá cố định. Chi phí hoạt động tăng 10%, được thúc đẩy bởi đầu tư nghiên cứu và phát triển đã đề cập. Lợi nhuận hoạt động tăng 24%, tăng 25% theo tỷ giá cố định. Tỷ lệ lợi nhuận hoạt động giảm nhẹ xuống 53% so với cùng kỳ năm trước, tăng trưởng doanh thu mạnh mẽ, cải thiện hiệu quả nền tảng và đầu tư có mục tiêu bị ảnh hưởng nhiều hơn bởi sự chuyển dịch cấu trúc bán hàng sang Azure.
Tiếp theo là về thiết bị và hoạt động kinh doanh tiêu dùng.
Doanh thu đạt 15,5 tỷ USD, giảm 3%. Doanh thu từ tìm kiếm và quảng cáo (loại trừ chi phí thu hút lưu lượng) tăng 12%, vượt qua mong đợi, được thúc đẩy bởi sự tăng trưởng về số lượng và giá cả từ LinkedIn, Edge và Bing. Doanh thu Xbox giảm 2%, doanh thu nội dung và dịch vụ Xbox giảm 2%, giảm 1% theo tỷ giá cố định, do sự suy giảm của nội dung bên thứ ba và Xbox Game Pass, một phần được bù đắp bởi sự tăng trưởng của nội dung bên thứ nhất. Doanh thu OEM Windows và thiết bị giảm 22%, thấp hơn mong đợi, giảm 27%, giảm 28% theo tỷ giá cố định, chủ yếu do nhu cầu kéo theo từ việc ngừng hỗ trợ Windows 10 trong cùng kỳ năm trước, giảm tồn kho của các đối tác OEM và kênh, cũng như nhu cầu thị trường PC yếu, hiện tại mức tồn kho vẫn ở mức cao.
Lợi nhuận gộp của bộ phận này gần như không thay đổi so với năm trước, chi phí hoạt động giảm 3%, chủ yếu do Xbox, một phần bị ảnh hưởng bởi đầu tư nghiên cứu và phát triển liên tục đã đề cập. Lợi nhuận hoạt động tăng 2%, tăng 3% theo tỷ giá cố định. Tỷ lệ lợi nhuận hoạt động tăng lên 35% so với cùng kỳ năm trước, nhờ vào việc giảm khấu hao tài sản vô hình từ việc mua lại Activision, một phần bị ảnh hưởng bởi tỷ lệ doanh thu OEM Windows giảm.
Tiếp theo là dự báo cho quý hai, trừ khi có thông báo đặc biệt, tất cả đều dựa trên USD.
Dựa trên tỷ giá hiện tại, chúng tôi dự đoán rằng tỷ giá ngoại tệ sẽ không có ảnh hưởng đáng kể đến tốc độ tăng trưởng tổng doanh thu, chi phí hoạt động và chi phí, cũng như tốc độ tăng trưởng doanh thu của hai bộ phận.
Dưới đây là hướng dẫn:
Doanh thu của bộ phận Tác nhân và Hạ tầng dự kiến sẽ nằm trong khoảng từ 80,1 tỷ đến 80,7 tỷ USD, tăng từ 24% đến 25%. Về khối lượng đặt hàng thương mại, chúng tôi dự đoán rằng doanh số thương mại sẽ có sự tăng trưởng khỏe mạnh, nhưng kết quả sẽ bị ảnh hưởng bởi các cam kết Azure quy mô lớn được ký kết trong cùng kỳ năm trước. Sự biến động đặt hàng do các cam kết Azure quy mô lớn này sẽ làm giảm ý nghĩa chỉ dẫn của tốc độ tăng trưởng theo quý đối với hiệu suất bán hàng cơ bản.
Doanh thu Azure dự kiến sẽ tăng 49% đến 50% theo tỷ giá cố định, sự cải thiện hiệu suất liên tục của cụm CPU và GPU sẽ phần nào bù đắp cho ảnh hưởng của việc trì hoãn hợp đồng GPU bên thứ ba đến nửa sau của năm. Nhu cầu của khách hàng tiếp tục vượt quá nguồn cung có sẵn. Nhìn về phía trước sau quý hai, tốc độ tăng trưởng so với cùng kỳ năm trước sẽ tiếp tục phản ánh thời điểm và quy mô của việc cải thiện hiệu suất kỹ thuật trong quý, năng lực mới bổ sung, cũng như cơ sở so sánh mạnh mẽ từ năm trước bao gồm tăng trưởng tăng tốc trong nửa sau của năm.
Doanh thu M365 Commercial Cloud dự kiến sẽ tăng khoảng 19% theo tỷ giá cố định, tỷ giá ngoại tệ dự kiến sẽ làm giảm tốc độ tăng trưởng báo cáo dưới 1 điểm phần trăm. Chúng tôi dự đoán rằng động lực của các sản phẩm cao cấp theo vị trí và các sản phẩm tính phí theo mức sử dụng sẽ tiếp tục, và hiệu suất bán hàng của E3 và SKU độc lập cũng đã cải thiện. Tăng trưởng sẽ chủ yếu được thúc đẩy bởi ARPU, số lượng vị trí cũng sẽ đóng góp, chúng tôi tiếp tục dự đoán rằng tốc độ tăng trưởng doanh thu cả năm sẽ dần tăng tốc.
Doanh thu M365 Consumer Cloud dự kiến sẽ đạt tăng trưởng hai chữ số thấp, giảm nhẹ theo quý, do bước vào giai đoạn so sánh với điều chỉnh giá đã đề cập.
Doanh thu giấy phép năng suất và máy chủ dự kiến sẽ giảm từ trung đến cao một chữ số, giảm theo quý, do tỷ lệ ghi nhận doanh thu cao trong cấu trúc hợp đồng dự kiến sẽ giảm. Tốc độ tăng trưởng theo quý có thể biến động lớn do cấu trúc hợp đồng, thời gian phát hành sản phẩm và các xu hướng mua sắm giao dịch khác.
Doanh thu Industry Solutions Cloud dự kiến sẽ tăng từ trung đến cao một chữ số, ảnh hưởng từ xu hướng đặt hàng đã đề cập sẽ tiếp tục hiện rõ.
Doanh thu Frontline và dịch vụ hỗ trợ dự kiến sẽ tăng từ thấp đến trung một chữ số.
Tỷ lệ lợi nhuận gộp của Microsoft Cloud dự kiến sẽ khoảng 65%, giảm so với cùng kỳ năm trước, sự cải thiện liên tục của tỷ lệ lợi nhuận gộp sản phẩm sẽ bị ảnh hưởng nhiều hơn bởi sự chuyển dịch cấu trúc bán hàng sang Azure.
Doanh thu của bộ phận thiết bị và tiêu dùng dự kiến sẽ nằm trong khoảng từ 15,9 tỷ đến 16,4 tỷ USD. Doanh thu từ tìm kiếm và quảng cáo (loại trừ chi phí thu hút lưu lượng) dự kiến sẽ đạt tăng trưởng hai chữ số thấp, được thúc đẩy bởi xu hướng ổn định về tỷ lệ và số lượng, tổng doanh thu từ tìm kiếm và quảng cáo dự kiến sẽ đạt tốc độ tăng trưởng tương tự.
Nội dung và dịch vụ Xbox dự kiến sẽ tăng trưởng doanh thu ở mức trung bình cao, tăng theo quý, được thúc đẩy bởi thời gian phát hành nội dung của bên thứ ba và bên thứ nhất. Khi nhịp độ phát hành nội dung trong cả năm được triển khai, dự kiến tốc độ tăng trưởng sẽ mạnh nhất trong quý hai, giảm tốc trong quý ba và tiếp tục chậm lại trong quý bốn.
Doanh thu phần cứng dự kiến sẽ giảm so với cùng kỳ trong quý hai.
Doanh thu từ Windows OEM và thiết bị dự kiến sẽ giảm khoảng 30% so với cùng kỳ. Tốc độ tăng trưởng sẽ tiếp tục bị ảnh hưởng bởi mức tồn kho cao, nhu cầu thị trường PC và mức cơ sở cao từ năm trước do Windows 10 ngừng hỗ trợ. Giống như các quý trước, khoảng dao động của kết quả tiềm năng vẫn rộng hơn so với bình thường. Chúng tôi dự kiến những xu hướng này sẽ tiếp tục trong phần còn lại của năm tài chính này.
Trên toàn công ty, doanh thu dự kiến sẽ nằm trong khoảng từ 96 tỷ đến 97,1 tỷ USD, tăng từ 18% đến 19%. Dự kiến chi phí hoạt động sẽ từ 32,7 tỷ đến 32,9 tỷ USD, tăng từ 26% đến 27%; chi phí vận hành sẽ từ 18,5 tỷ đến 18,6 tỷ USD, tăng 9%, được thúc đẩy bởi đầu tư liên tục vào khả năng tính toán R&D và nhân tài. Hướng dẫn chi phí cho chi phí hoạt động và chi phí vận hành đều bao gồm ước tính chi phí cho chương trình nghỉ việc tự nguyện cho nhân viên đã được công bố gần đây. Tỷ suất lợi nhuận hoạt động dự kiến sẽ giảm nhẹ so với cùng kỳ.
Sau khi loại trừ ảnh hưởng từ khoản đầu tư của chúng tôi vào OpenAI, thu nhập và chi phí khác dự kiến khoảng âm 300 triệu USD, trong đó thu nhập lãi sẽ bị chi phí lãi (bao gồm cả các khoản thanh toán lãi liên quan đến cho thuê tài chính trung tâm dữ liệu) vượt qua.
Tỷ lệ thuế hiệu quả trong quý hai dự kiến khoảng 20%.
Về chi tiêu vốn, quý hai dự kiến sẽ vượt quá 50 tỷ USD. Do đó, với ba khoản chi phí đã đề cập trước đó bị trì hoãn, chi tiêu cho cả năm dự kiến khoảng 170 tỷ USD. Trong nửa cuối năm tài chính, chúng tôi hiện dự kiến chi tiêu vốn sẽ chủ yếu được thúc đẩy bởi CPU (bao gồm chi phí bộ nhớ và lưu trữ cao hơn), GPU và việc giao hàng công suất bên thứ ba bị trì hoãn đến nửa sau của năm, đạt được sự tăng tốc. Khi chúng tôi tiếp tục nâng cao hiệu quả cơ sở hạ tầng, mỗi đô la chi tiêu vốn có khả năng hỗ trợ doanh thu nhiều hơn và lợi nhuận cao hơn trong dài hạn.
Dựa trên hiệu suất kinh doanh mạnh mẽ, chúng tôi dự kiến sẽ duy trì dòng tiền tự do dương trong toàn bộ năm tài chính 2027. Để bổ sung cho tiền mặt tạo ra từ hoạt động kinh doanh và duy trì tính linh hoạt tài chính, chúng tôi sẽ tìm kiếm các nguồn tài trợ bổ sung vào những thời điểm mà chúng tôi cho là hấp dẫn.
Tóm lại, chúng tôi đã khởi đầu năm tài chính 2027 với động lực mạnh mẽ, tăng trưởng của Microsoft Cloud đang gia tăng. Cải tiến sản phẩm cũng như nâng cao hiệu quả của cơ sở hạ tầng trung tâm dữ liệu và ứng dụng một bên cùng với các tác nhân thông minh đang liên tục nâng cao giá trị mà chúng tôi tạo ra cho khách hàng và kết quả mà chúng tôi cung cấp. Việc liên tục cung cấp giá trị cho khách hàng sẽ giúp chúng tôi đạt được tăng trưởng bền vững lâu dài.
Bây giờ chúng ta sẽ chuyển sang phần hỏi đáp, xin mời Jonathan.
Phần hỏi đáp
Jonathan Neilson, Phó Chủ tịch Quan hệ Nhà đầu tư: Cảm ơn Amy. Bây giờ chúng ta sẽ vào phần hỏi đáp. Để tôn trọng các người tham gia khác, mỗi người tham gia chỉ nên đặt một câu hỏi. Nhân viên, xin vui lòng lặp lại hướng dẫn.
Nhân viên: Câu hỏi đầu tiên đến từ Adam Wood của Morgan Stanley, xin mời đặt câu hỏi.
Adam Wood, nhà phân tích (Morgan Stanley): Chi tiêu vốn thấp hơn dự kiến và tỷ suất lợi nhuận gộp của đám mây cải thiện theo quý, tôi muốn hỏi: Với việc nhiều công suất AI hơn được đưa vào hoạt động, yếu tố quan trọng hơn trong những năm tới để thúc đẩy lợi nhuận là gì - là nâng cao tỷ lệ sử dụng và giảm chi phí đơn vị, hay là thực hiện nhiều hơn việc kiếm tiền từ khối lượng công việc ở các cấp độ Fabric, Foundry và Copilot?
Satya Nadella, Chủ tịch và Giám đốc điều hành: Cảm ơn câu hỏi của bạn, Adam. Cả hai đều quan trọng. Nhưng tôi nghĩ rằng, suy nghĩ của chúng tôi là duy trì một nguồn lực thống nhất và nâng cao hiệu quả và khả năng điều phối của nó càng nhiều càng tốt. Nói cách khác, từ khía cạnh xây dựng vật lý của trung tâm dữ liệu, đến mức độ quản lý vận hành, và cách thức chạy các khối lượng công việc tối ưu trên cơ sở hạ tầng, đó là điểm khởi đầu của chúng tôi.
Sau khi làm được điều đó, thì là cách phân bổ tài nguyên bằng cách quan sát tín hiệu nhu cầu. Ngay cả từ cấu trúc phân bộ mới của chúng tôi cũng có thể thấy điều này: cơ sở dữ liệu trạng thái dưới Copilot là Work IQ, Work IQ được gọi trong Foundry - nơi khách hàng xây dựng hệ thống chuỗi cung ứng đa tác nhân, loại hệ thống này trải qua cả dữ liệu phi cấu trúc và cấu trúc, tất nhiên cũng sẽ sử dụng cơ sở dữ liệu PostgreSQL trong Azure. Tất cả công việc của các tác nhân đều được đăng ký trong Agent 365, Purview chịu trách nhiệm quản lý an ninh của nó. Chúng tôi xem tất cả điều này như một cơ sở hạ tầng thống nhất. Tất nhiên, chúng tôi sẽ báo cáo cho bạn dưới nhiều hình thức sản phẩm khác nhau.
Nhưng quay lại câu hỏi cốt lõi của bạn - lợi nhuận đến từ đâu, đòn bẩy đến từ đâu? Nó sẽ không đến từ một điểm đơn lẻ, mà đến từ mọi cấp độ, và khi chúng tôi hợp tác qua các cấp độ, lợi ích sẽ tạo ra hiệu ứng lãi kép.
Amy E. Hood, Phó Chủ tịch điều hành và Giám đốc tài chính: Adam, xin lỗi vì có thể chúng tôi đã không nghe thấy phần đầu của câu hỏi của bạn, nhưng chúng tôi đã nhận được phần sau.
Adam Wood, nhà phân tích (Morgan Stanley): Rất hữu ích, cảm ơn.
Nhân viên: Câu hỏi tiếp theo đến từ Karl Keirstead của UBS, xin mời đặt câu hỏi.
Karl Keirstead, nhà phân tích (UBS): Cảm ơn. Amy và Satya, tôi muốn các bạn giải thích thêm về một trong những chỉ số chính mà tôi nghĩ là một trong những chỉ số chính của cuộc gọi này - hướng dẫn tăng trưởng tỷ giá cố định Azure tháng 12 từ 49% đến 50%. Tôi có thể nghĩ đến nhiều biến số liên quan: công suất đưa vào hoạt động, phân bổ cho khách hàng bên thứ ba, có thể còn có nhu cầu mạnh mẽ từ OpenAI. Có thể giải thích thêm về các yếu tố chính thúc đẩy điều này không? Cảm ơn.
Amy E. Hood, Phó Chủ tịch điều hành và Giám đốc tài chính: Cảm ơn câu hỏi của bạn, Karl. Có thể tôi sẽ bắt đầu từ quý đầu tiên, điều này sẽ giúp hiểu rõ hơn về quý hai và thậm chí là dài hạn, điều này cũng liên quan đến câu hỏi của Adam.
Trong quý đầu tiên, đội ngũ kỹ sư thực sự đã làm rất tốt trong việc nâng cao hiệu quả ở cấp độ nền tảng. Đây không chỉ là vấn đề nâng cao hiệu quả GPU, mà là nâng cao hiệu quả ở mọi cấp độ - cách ứng dụng sử dụng nền tảng, cách Foundry sử dụng nền tảng, và hiệu quả của nền tảng Azure bản thân. Những cải tiến hiệu quả này đang tiếp tục được thúc đẩy hàng tuần, có nhiều ý tưởng hay, nhiều thực hành, một số thành công, một số không, nhưng chúng tôi sẽ kiên trì. Do đó, ảnh hưởng của chúng có thể không dễ dàng dự đoán. Trong quý đầu tiên, đội ngũ đã thể hiện rất xuất sắc, điều này cũng thể hiện ở việc chúng tôi có thể phân bổ nhiều công suất hơn cho Foundry trong quý này.
Đây là điều tốt, vì như tôi đã nói trong cuộc gọi, nhu cầu của chúng tôi vẫn vượt quá cung. Vì vậy, mỗi khi đội ngũ kỹ sư có thể đạt được hiệu quả, chúng tôi sẽ cố gắng ưu tiên đưa nó vào Foundry, vì như Satya đã mô tả, Foundry rất quan trọng đối với khách hàng trong việc xây dựng công nghệ mới.
Thứ hai, bạn đề cập đến giá mỗi token cũng sẽ mang lại một số biến động. Trong quý này, giá token của chúng tôi cao hơn dự kiến. Việc có thể sử dụng mô hình chất lượng cao và thu được lợi nhuận tốt từ đó thực sự đã có đóng góp tích cực cho quý này, điều này cũng đúng trong quý đầu tiên. Hơn nữa, con số trong quý đầu tiên cũng phản ánh rằng không chỉ áp dụng cho GPU, mà cũng áp dụng cho hiệu quả lưu trữ bộ nhớ CPU - đây là một khối lượng công việc bao gồm tất cả các thành phần, cần tất cả các phần phối hợp.
Do đó, khả năng tạo ra công suất bổ sung trong đội ngũ hiện tại cũng cho phép chúng tôi chuyển đổi nhu cầu khá nhanh chóng trong quý đầu tiên. Đối với quý hai, những cải tiến hiệu quả này sẽ tiếp tục, điều này là tốt. Chúng tôi cũng cần khai thác thêm không gian hiệu quả, điều này cũng là điều mà chúng tôi dựa vào để đạt được hướng dẫn đã đưa ra - tôi vẫn tự tin vào công việc của đội ngũ trong quý đầu tiên sẽ tiếp tục trong quý hai, nhưng chúng tôi cũng cần những công việc này giúp chúng tôi bù đắp một số thiếu hụt cung, vì một số cung dự kiến sẽ có trong quý hai đã bị trì hoãn đến nửa sau của năm.
Ngoài ra, giá token trong quý cũng có một số không chắc chắn, những yếu tố này có thể thay đổi bất cứ lúc nào. Nhìn chung, dựa trên những cải tiến hiệu quả mà chúng tôi đã quan sát được, cũng như hướng dẫn mà tôi đã đưa ra khi tôi có thể dự đoán những cải tiến này, tôi cảm thấy lạc quan. Nhưng tính khả thi của các yếu tố khác thì thấp hơn, hy vọng điều này sẽ giúp bạn hiểu rõ hơn về các yếu tố thúc đẩy, Karl.
Karl Keirstead, nhà phân tích (UBS): Rất hữu ích, cảm ơn Amy.
Nhân viên: Câu hỏi tiếp theo đến từ Mark Moerdler của Bernstein Research, xin mời đặt câu hỏi.
Mark Moerdler, nhà phân tích (Bernstein Research): Cảm ơn rất nhiều. Chúc mừng công ty đã đạt được kết quả quý sáng sủa và hướng dẫn. Tôi muốn hiểu rõ hơn về các yếu tố thúc đẩy sự tăng trưởng mạnh mẽ của Azure AI - đến từ khách hàng doanh nghiệp truyền thống hay khách hàng sinh ra từ kỹ thuật số hoặc AI? Khi nhu cầu suy luận bắt đầu tăng lên, và Microsoft là nền tảng ưu tiên của doanh nghiệp, Amy, tỷ lệ khối lượng công việc của khách hàng doanh nghiệp trong tổng khối lượng công việc hiện tại nên được hiểu như thế nào? Satya, sự tăng trưởng mạnh mẽ của nền tảng Azure AI được thúc đẩy bởi điều gì - là doanh nghiệp hay khách hàng sinh ra từ kỹ thuật số? Rõ ràng cả hai đều có, nhưng bất kỳ thông tin chi tiết nào có thể phản ánh sự gia tăng nhu cầu của doanh nghiệp đều rất có giá trị.
Satya Nadella, Chủ tịch và Giám đốc điều hành: Cảm ơn câu hỏi của bạn, Mark. Tuần trước tôi vừa trở về từ châu Âu, thật phấn khởi khi thấy rất nhiều hệ thống tác nhân thông minh chất lượng cao đang được triển khai rộng rãi.
Deutsche Bank đã triển khai một hệ thống hoàn toàn tự động không có sự can thiệp của con người để xử lý giao dịch tự động và quản lý tranh chấp phiếu giảm giá. Rolls-Royce đã triển khai một hệ thống để quản lý toàn bộ công việc bảo trì cho động cơ phản lực của họ - mỗi động cơ có ba mươi nghìn linh kiện, chuỗi cung ứng rất phức tạp, bao gồm lập kế hoạch, thực hiện, quản lý tồn kho, tất cả đều được xây dựng trên hệ thống tác nhân Foundry.
Ngân hàng Tiết kiệm Áo (RBI) đã cho tôi thấy hơn 20 quy trình kinh doanh đầu cuối, dù là tín dụng hay các lĩnh vực khác, họ có thể xử lý theo cách tối ưu hơn. Độ rộng của khối lượng công việc thật ấn tượng, và đặc tính đa mô hình cũng rất nổi bật - họ bắt đầu từ các mô hình tiên tiến, và Unilever thậm chí đã sử dụng dữ liệu theo dõi của chúng tôi để đào tạo một mô hình MAI, độ phức tạp của việc tối ưu hóa mô hình, tối ưu hóa khối lượng công việc và tối ưu hóa token thật đáng kinh ngạc.
Nhìn chung, khối lượng công việc của doanh nghiệp đang thực sự mở rộng. Điều này khiến tôi nhớ đến thời kỳ mà các doanh nghiệp xây dựng ứng dụng cơ sở dữ liệu, bây giờ, mọi thứ đang tái diễn trong lĩnh vực AI. Trong khi đó, một số nhu cầu tìm kiếm "sự mới mẻ" đang giảm dần - doanh nghiệp ngày càng quan tâm: Tôi có thể xây dựng một hệ thống vững chắc không? Tôi có thể kiểm soát trọng số mô hình không? Tôi có thể quản lý chi phí và độ tin cậy không? An ninh thì sao? Theo nghĩa này, sự mở rộng rộng rãi của khối lượng công việc doanh nghiệp đang bắt đầu.
Nhưng giống như tất cả các doanh nghiệp, đây không phải là điều có thể hoàn thành trong một quý, mà là một hành trình kéo dài mười năm. Đây chính là điều mà tôi luôn mong đợi - thay vì dựa vào một vài khách hàng mua một lượng lớn công suất để duy trì tăng trưởng trong vài quý, điều đó không phải là một doanh nghiệp thực sự bền vững.
Tôi muốn thấy sự rộng rãi. Chúng tôi có vị trí tốt về độ rộng, và có những khách hàng lớn sẵn sàng mua hàng từ chúng tôi, chúng tôi hoan nghênh những hợp tác này. Chỉ cần giá cả hợp lý, chúng tôi sẽ giành được họ; nếu không hợp lý, chúng tôi cũng sẽ kiên nhẫn xây dựng doanh nghiệp rộng rãi.
Nhân viên: Câu hỏi tiếp theo đến từ Gabriela Borges của Goldman Sachs, xin mời đặt câu hỏi.
Gabriela Borges, nhà phân tích (Goldman Sachs): Chào buổi tối, cảm ơn. Satya, tôi muốn tiếp tục thảo luận về chủ đề độ rộng. Bạn đã đề cập rằng MAI hiện có thể đạt được hiệu suất tương đương với các mô hình tiên tiến trong vòng ba đến sáu tháng sau khi phát hành, trong khi đó, OpenAI chiếm 11% doanh thu trong quý này. Có thể từ góc độ vĩ mô hơn, bạn có thể nói về cách mà sự kết hợp token và giá trị token đang tiến triển giữa các mô hình tiên tiến, MAI và các chiến lược AI tự chủ phức tạp của khách hàng doanh nghiệp không? Cảm ơn.
Satya Nadella, Chủ tịch và Giám đốc điều hành: Tôi nghĩ rằng, đối với bất kỳ khối lượng công việc nào, bạn có thể xem ba điểm sau như một bộ công cụ:
Đầu tiên, khi một mô hình mới được phát hành và nó thể hiện xuất sắc trên một chỉ số quan trọng đối với bạn, bạn nên sử dụng nó. Một số mô hình của OpenAI trong quý trước chính là như vậy, chúng là những mô hình xuất sắc. Chúng tôi rất phấn khởi về những tiến bộ mà OpenAI đã đạt được trên Astra cũng như những đột phá trong tương lai, và chúng tôi cũng đã thấy nhu cầu tốt.
Thứ hai, mọi người bắt đầu suy nghĩ: Liệu tôi có thể sử dụng nhiều mô hình tiên tiến cùng một lúc không? Những mô hình này có sự chênh lệch giá cả rất lớn. Thực tế, sáng nay "phân tích bằng tay" đã công bố một bài kiểm tra chuẩn mà tôi cho là thực sự có giá trị ------ sử dụng tác nhân lập trình Fusion của chúng tôi, chúng tôi đứng thứ hai hoặc thứ ba, điều này rất đáng phấn khởi. Điều này có nghĩa là bạn hiện có thể đạt được hiệu suất cấp độ tiên tiến với tốc độ nhanh hơn 45% và chi phí thấp hơn 75%. Ai không muốn có giải pháp này? Là người dùng tác nhân lập trình, bạn muốn Anthropic và OpenAI cạnh tranh cho khối lượng công việc của bạn, không phải mỗi quý một lần, mà là cho từng nhiệm vụ. Đây chính là giá trị mà bộ định tuyến và việc tự động phối hợp Fusion của chúng tôi mang lại, và chúng tôi rất mong chờ điều này.
Thứ ba, còn một cách quan trọng khác. Nhiều khách hàng đang nói: Lấy Unilever làm ví dụ, đó là hệ thống của riêng họ, và cuối cùng họ thậm chí sẽ sử dụng dữ liệu tích lũy từ các mô hình tiên tiến để đào tạo mô hình của riêng họ, có thể là mô hình trọng số mở hoặc mô hình MAI.
Cả ba cách này đều nên được mở như là các tùy chọn. Dựa trên giá cả và nhu cầu của khách hàng, họ sẽ linh hoạt lựa chọn. Hơn nữa, điều này có tính thời điểm ------ không phải là một khi đã chọn thì sẽ cố định ở đó. Có thể bắt đầu từ mô hình tiên tiến, sau đó chuyển sang trọng số mở, rồi chuyển sang mô hình MAI, và sau đó khi mô hình tiên tiến tiếp theo được phát hành, lại quay trở lại sử dụng trong vài tháng, cứ như vậy lặp đi lặp lại. Đây là đặc tính động của các khối lượng công việc này mà tôi nghĩ. Chính vì vậy, dù là trong Foundry, Fabric hay trong việc xây dựng Copilot và GitHub Copilot, điều mà chúng tôi thực sự muốn xây dựng là một hệ thống mô hình có thể liên tục tạo ra giá trị cho khách hàng, chứ không phải để họ bị khóa trong một lựa chọn nào đó.
Người điều hành: Câu hỏi tiếp theo đến từ Brent Thill của Jefferies, xin mời đặt câu hỏi.
Brent Thill, nhà phân tích (Jefferies): Cảm ơn, Amy. Rất vui khi thấy Azure gần đạt tốc độ tăng trưởng 50%, và còn một chỉ số khác cũng gần 50% ------ tỷ suất lợi nhuận hoạt động của các bạn. Nhiều người sẽ hỏi, các bạn làm thế nào để duy trì mức khoảng 50% cho cả doanh thu và lợi nhuận. Có thể nói về những cải tiến hoạt động mà các bạn đang thực hiện để duy trì mức lợi nhuận cao không?
Amy E. Hood, Phó Chủ tịch điều hành kiêm Giám đốc tài chính: Cảm ơn, Brent. Đầu tiên, tôi muốn nói rằng giải pháp tốt nhất luôn là tăng trưởng doanh thu. Nhiều người dường như nghĩ rằng tôi bắt đầu từ dưới lên trên trong báo cáo lợi nhuận, nhưng cách đúng là bắt đầu từ trên xuống dưới.
Điểm tập trung của chúng tôi, có thể nói là gần như xuyên suốt trong tất cả các bình luận: Chúng tôi đã điều chỉnh cấu trúc phân khúc, vì chúng tôi đang thay đổi cách thức cung cấp sản phẩm và dịch vụ cho khách hàng ------ chúng tôi cung cấp những sản phẩm hoàn toàn mới, khác biệt và có giá trị hơn, và mức độ tích hợp giữa các sản phẩm này cao hơn nhiều so với trước đây. Khi doanh thu tăng trưởng nhanh chóng, không còn nghi ngờ gì nữa, sẽ đóng góp tích cực cho lợi nhuận một cách khá lành mạnh, và tôi nghĩ mọi người cũng nên chú ý đến số tiền lợi nhuận tuyệt đối.
Điểm thứ hai là, việc nâng cao hiệu quả là trọng tâm thực sự của chúng tôi. Khi chúng tôi nói về hiệu quả, nhiều người sẽ nghĩ rằng đây là liên quan đến chi phí. Kết quả thực sự phản ánh ở chi phí, nhưng giá trị thực sự của hiệu quả nằm ở sự ổn định, an toàn và độ tin cậy ------ nó cung cấp sản lượng đơn vị chất lượng cao nhất với chi phí thấp nhất có thể, đó chính là bản chất của sự xuất sắc trong hoạt động.
Về sự xuất sắc trong sản phẩm, tôi nghĩ rằng các đội ngũ đã làm việc rất xuất sắc trong quý trước. Trên cơ sở đó là sự tập trung liên tục vào cải tiến hoạt động, cũng như đảm bảo rằng chi phí hoạt động thực sự được sử dụng để xây dựng những điều mới hoặc đảm bảo an toàn và chất lượng. Tôi nghĩ rằng chúng tôi đã rất chủ động giữ vững hai hướng này trong môi trường này, điều đó rất quan trọng. Khi bạn làm được những điều này, và lại đúng lúc ở trong một thị trường tốt với độ rộng khách hàng và hoạt động toàn cầu đang phát triển, bạn sẽ thấy kết quả tốt. Quý này đặc biệt như vậy ------ chúng tôi đã đạt được nhiều cải tiến hiệu quả trong quý mà không tăng thêm chi phí, tự nhiên hưởng lợi từ điều đó. Nhưng điều làm tôi cảm thấy yên tâm là những gì đứng sau con số này ------ tôi nghĩ đó là sự tập trung vào đòn bẩy đúng.
Người điều hành: Câu hỏi tiếp theo đến từ Brad Reback của Stifel, xin mời đặt câu hỏi.
Brad Reback, nhà phân tích (Stifel): Xin lỗi, tôi vừa không nghe thấy tên mình được gọi. Về việc tính phí theo mức sử dụng M365: Khi các bạn chuyển GitHub từ mô hình theo vị trí sang mô hình tính phí theo mức sử dụng, điều đó đã giải phóng cho các bạn một lượng lớn tăng trưởng doanh thu. Bây giờ, ở phía tính phí theo mức sử dụng của nhóm khách hàng cốt lõi M365, khi các công cụ đã sẵn sàng, các bạn nghĩ rằng sự giải phóng này sẽ đến nhanh như GitHub mà không cần nhiều nỗ lực bán hàng, hay cần một nỗ lực đáng kể để làm cho các chỉ số này thực sự chuyển động? Cảm ơn.
Satya Nadella, Chủ tịch kiêm Giám đốc điều hành: Cảm ơn câu hỏi của bạn. Tôi nghĩ rằng trong lĩnh vực lập trình, sự giải phóng sẽ đến nhanh hơn, vì thị trường đã quen với cách thanh toán này. Hơn nữa, hy vọng rằng những nội dung liên quan đến Fusion mà chúng tôi công bố hôm nay tại GitHub Universe cũng cung cấp một giải pháp hấp dẫn hơn ------ bạn mua một gói điểm và sau đó muốn sử dụng những điểm này một cách hiệu quả nhất, đó chính là giá trị của GitHub Copilot Fusion. Chúng tôi rất lạc quan về tiến triển trong lĩnh vực này.
Về Copilot bản thân, chúng tôi cam kết liên tục cung cấp thêm giá trị cho các đăng ký với mỗi lần cập nhật mô hình, tích hợp những tiến bộ tiên tiến cho tất cả mọi người, và thúc đẩy việc triển khai rộng rãi trong toàn tổ chức. Trong nhiều trường hợp, như tôi đã nói, phần này được tài trợ bởi bộ phận CNTT ------ đây là những thứ mà bạn muốn toàn bộ tổ chức đều có. Đồng thời, bạn cũng có thể mở chế độ thanh toán theo nhu cầu hoặc tính phí theo mức sử dụng cho các tình huống cần thiết. Cả hai tùy chọn này đều được giữ mở.
Do đó, thách thức là giúp khách hàng hiểu hai tùy chọn này và tận dụng chúng theo cách tối ưu nhất. Chúng tôi không muốn họ mua quá nhiều theo một cách nào đó, rồi cảm thấy điểm của họ đã hết ------ điều này không có lợi cho bất kỳ ai. Chúng tôi muốn họ hiểu giá trị của việc đăng ký ------ nó là một quá trình liên tục nâng cao, không phải tĩnh; đồng thời, họ cũng có thể linh hoạt sử dụng tính phí theo mức sử dụng. Sự trưởng thành của sự hiểu biết kép này đang dần hình thành trong chiến lược bán hàng và nhận thức của khách hàng của chúng tôi, chúng tôi cảm thấy lạc quan về tiến triển, nhưng vẫn còn nhiều việc phải làm.
Amy E. Hood, Phó Chủ tịch điều hành kiêm Giám đốc tài chính: Tôi bổ sung một điểm ------ đây cũng là lý do mà chúng tôi liên tục đầu tư và điều chỉnh chiến lược bán hàng trong các công ty hợp tác tiên tiến. Chúng tôi cần cả hai mặt này cùng nhau hoạt động để đảm bảo khách hàng tận dụng tối đa giấy phép Copilot và chọn chế độ tính phí theo mức sử dụng vào thời điểm thích hợp. Dù là đầu tư vào tổ chức FDE (hợp tác làm việc tiên tiến), hay chiến lược bán hàng mới trong đội ngũ bán hàng văn phòng hiện đại và Microsoft 365, đều hướng tới mục tiêu này.
Như Satya đã nói, ngoài lĩnh vực lập trình, đây sẽ là một quá trình tương đối chậm, nhưng chúng tôi vẫn thấy những tín hiệu đáng khích lệ, và tôi vẫn giữ sự lạc quan về điều này.
Người điều hành: Câu hỏi cuối cùng đến từ Tal Liani của Bank of America, xin mời đặt câu hỏi.
Tal Liani, nhà phân tích (Bank of America): Tôi muốn xác nhận những gì các bạn vừa nói ------ trong quý này, các bạn đã công bố dữ liệu liên quan đến Copilot chưa? Ngoài ra, câu hỏi của tôi nhiều hơn về cam kết vốn hoặc chiến lược vốn. Bạn đã đề cập trong phát biểu của mình rằng nếu cần, sẽ tìm kiếm tài trợ trong tương lai. Có thể nói về chiến lược giữa nợ và vốn cổ phần cũng như các phương thức tài trợ khác, và nếu cần, các bạn dự định tài trợ như thế nào? Cảm ơn.
Amy E. Hood, Phó Chủ tịch điều hành kiêm Giám đốc tài chính: Tôi sẽ trả lời câu hỏi này. Ý tôi là, nếu có điều gì hấp dẫn và hợp lý, chúng tôi có đủ linh hoạt tài chính. Tôi đã đề cập đến vấn đề này trước đây: tài trợ thuê là một phương thức tài trợ mà chúng tôi đã sử dụng; ngoài ra, chúng tôi rất may mắn có thể tham gia vào thị trường trái phiếu, với xếp hạng tín dụng của chúng tôi, đây là một lựa chọn mà chúng tôi chưa hoàn toàn khai thác; tất nhiên, cũng có những lựa chọn khác.
Tổng thể mà nói, chúng tôi cảm thấy lạc quan về việc duy trì dòng tiền tự do dương, và chúng tôi tự tin về lợi tức trên mỗi đô la chi tiêu vốn. Do đó, chúng tôi tin rằng, vào thời điểm thích hợp và hấp dẫn, chúng tôi có đủ lựa chọn để tham gia vào thị trường tài trợ.
Về câu hỏi trực tiếp của bạn ------ trong quý này, chúng tôi không công bố cập nhật số liệu cụ thể về Copilot, chỉ đề cập đến đà tăng trưởng doanh thu và sử dụng.
Jonathan Neilson, Phó Chủ tịch quan hệ nhà đầu tư: Cảm ơn Tal. Phần hỏi đáp của cuộc gọi hội nghị về kết quả hôm nay đến đây là kết thúc. Cảm ơn tất cả các bạn đã tham gia, mong sớm được gặp lại mọi người.
Satya Nadella: Cảm ơn mọi người.
Amy E. Hood: Cảm ơn.
Người điều hành: Cảm ơn sự tham gia, cuộc họp hôm nay đến đây là kết thúc, xin các bên ngắt kết nối, cảm ơn sự tham gia của bạn.
Cảnh báo rủi ro và điều khoản miễn trừ trách nhiệm
Thị trường có rủi ro, đầu tư cần thận trọng. Bài viết này không cấu thành lời khuyên đầu tư cá nhân và cũng không xem xét các mục tiêu đầu tư, tình hình tài chính hoặc nhu cầu đặc biệt của từng người dùng. Người dùng nên xem xét bất kỳ ý kiến, quan điểm hoặc kết luận nào trong bài viết này có phù hợp với tình trạng cụ thể của họ hay không. Đầu tư dựa trên đó, trách nhiệm tự chịu.
 Cảnh báo rủi ro Cảnh báo rủi ro