Intel, một đêm bốc hơi 140 tỷ USD
 Quan điểm cốt lõi

 AI đã thúc đẩy nhu cầu về chip trung tâm dữ liệu, nhưng cũng thông qua chi phí chuỗi cung ứng, đã mang lại áp lực mới cho các hoạt động truyền thống của Intel.
Tác giả: Châu Tiểu Yến, Công nghệ Tencent
Biên tập: Từ Thanh Dương, Công nghệ Tencent
Ngành bán dẫn của Mỹ đã trải qua một đợt bán tháo tập thể mới, Intel trở thành khu vực bị ảnh hưởng nặng nề.
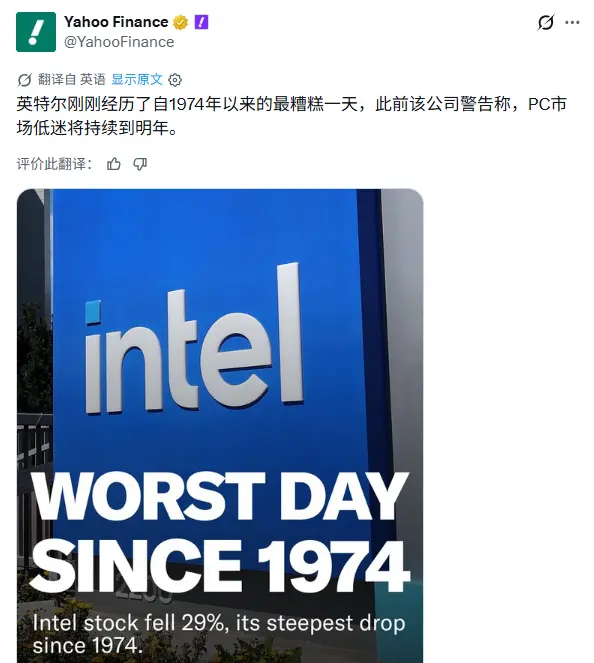
Vào lúc 10 giờ tối theo giờ địa phương ngày 30 tháng 10, giá cổ phiếu của Intel đã giảm 28,58%, ghi nhận mức giảm trong một ngày tồi tệ nhất kể từ năm 1974, giá trị vốn hóa thị trường đã bốc hơi hơn 140 tỷ USD chỉ trong một đêm. Trong giao dịch sau giờ, cổ phiếu này tiếp tục dao động quanh mức 65 USD.
Các cổ phiếu chip khác cũng không thoát khỏi tình trạng này. SanDisk giảm 13,47%, Qualcomm giảm 11,12%, AMD và ARM đều giảm hơn 10%. Broadcom, TSMC và Micron Technology giảm khoảng 5%, NVIDIA giảm 4,22%.
Từ thiết kế chip đến lưu trữ, sản xuất wafer, chuỗi cung ứng ngành bán dẫn đều giảm, nhưng mức giảm của Intel đặc biệt nổi bật.
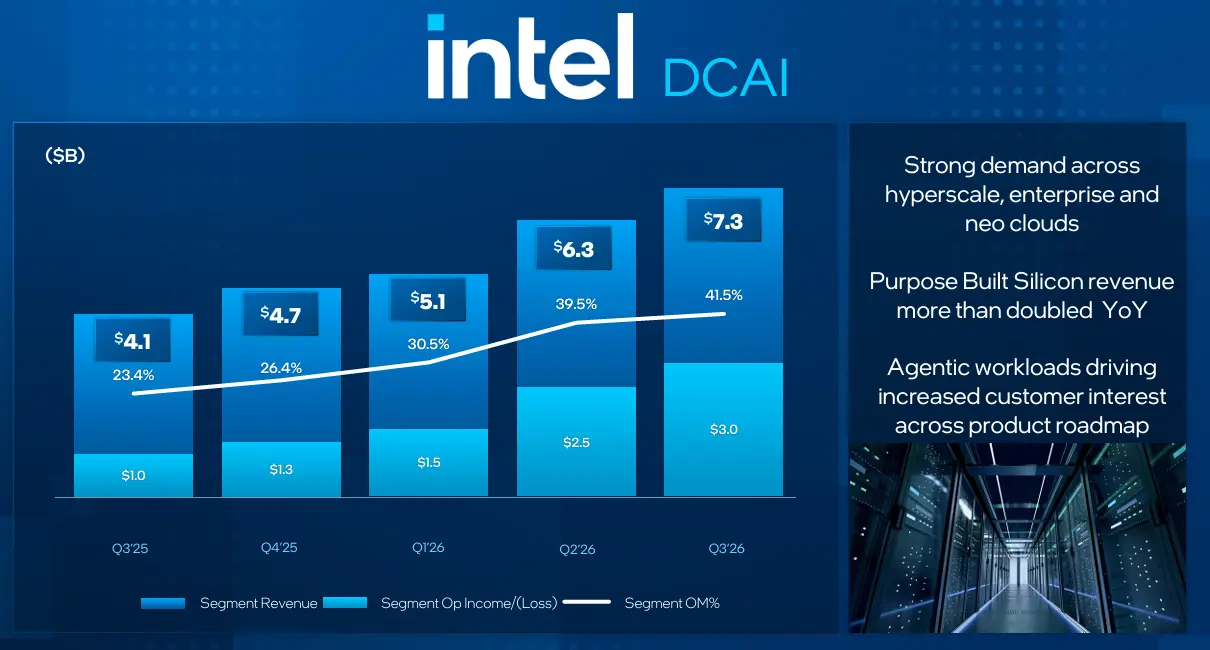
Điều đáng chú ý là đợt sụt giảm này diễn ra trong bối cảnh đầu tư vào AI đang gia tăng. Báo cáo tài chính quý ba mà Intel vừa công bố cho thấy doanh thu từ trung tâm dữ liệu và kinh doanh AI tăng 78% so với cùng kỳ năm trước, nhưng hướng dẫn doanh thu cho quý bốn rõ ràng thấp hơn kỳ vọng của Phố Wall.
Nhu cầu AI đang bùng nổ, tại sao Intel lại gặp phải cú sốc lớn?
Phía sau có cả hạn chế về năng lực sản xuất và chuỗi cung ứng, cũng như áp lực từ cơn sốt đầu tư AI đối với kinh doanh PC truyền thống. Trong khi đó, việc chuyển đổi sang quy trình sản xuất tiên tiến và gia công wafer vẫn cần đầu tư khổng lồ, dưới nhiều áp lực, thị trường bắt đầu đánh giá lại triển vọng tăng trưởng của Intel.
01 Đơn hàng AI kéo dài đến năm sau, Intel lại không thể giao hàng
Nhu cầu máy chủ AI tiếp tục tăng, nhưng Intel lại đối mặt với một tình huống khó xử: đơn hàng của khách hàng ngày càng tăng, nhưng năng lực sản xuất không theo kịp.
Từ báo cáo tài chính, doanh thu quý ba của Intel đạt 16,5 tỷ USD, tăng 21% so với cùng kỳ năm trước. Trong đó, doanh thu từ trung tâm dữ liệu và kinh doanh AI (DCAI) đạt 7,3 tỷ USD, tăng 78%.
Doanh thu từ tính toán khách hàng và kinh doanh AI vật lý (CCPG) đạt 8,1 tỷ USD, giảm 5% so với cùng kỳ. Tổng doanh thu từ các sản phẩm của Intel đạt 15,4 tỷ USD, tăng 22% so với cùng kỳ.
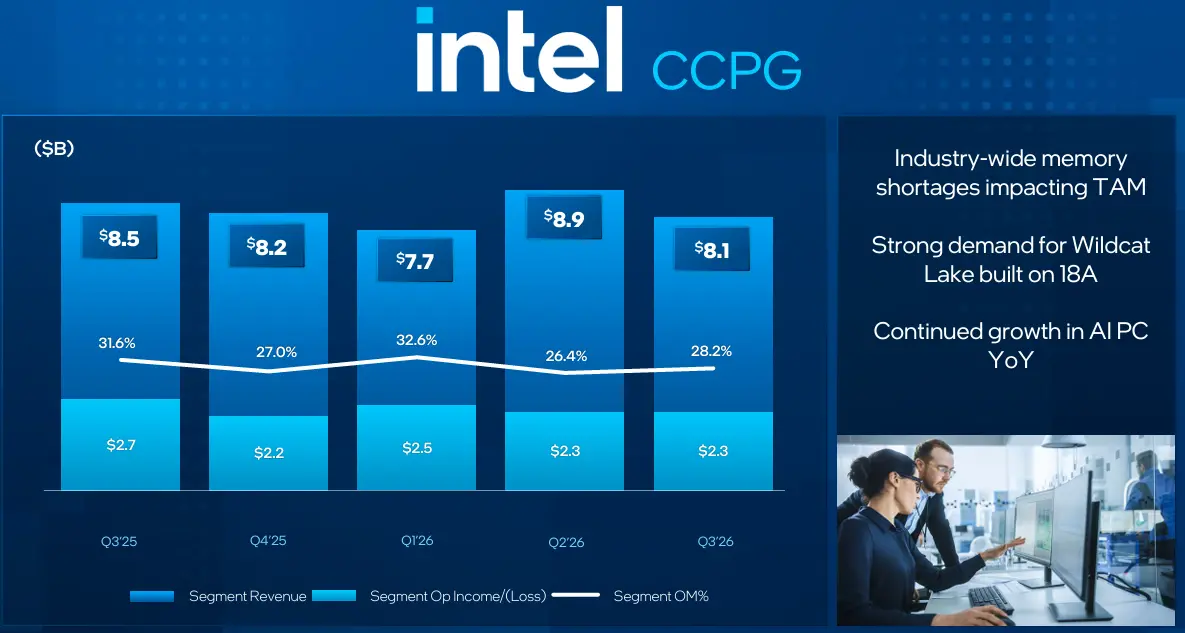
So sánh hai số liệu, doanh thu từ trung tâm dữ liệu đã trở thành nguồn tăng trưởng chính của Intel.
Giám đốc điều hành Intel, Chen Lihua, trong cuộc gọi báo cáo tài chính cho biết, khi ứng dụng AI chuyển từ đào tạo mô hình sang suy diễn và phát triển trí tuệ nhân tạo, vai trò của CPU trong việc sắp xếp nhiệm vụ, suy diễn nhiều bước và thực hiện liên tục ngày càng quan trọng.
Intel dự đoán, vào năm 2026 và 2027, lượng CPU máy chủ toàn cầu sẽ tăng trưởng hơn 30%. Nếu điều kiện cung cấp cho phép, thị trường có thể tăng trưởng nhanh hơn nữa.
Nhưng năng lực sản xuất của Intel vẫn chưa theo kịp đợt nhu cầu này.
Công ty đã thừa nhận trong cuộc gọi báo cáo tài chính rằng nhu cầu của khách hàng đối với sản phẩm trung tâm dữ liệu liên tục vượt quá năng lực cung cấp hiện tại, chủ yếu do hạn chế về năng lực sản xuất wafer và nguồn cung vật liệu đóng gói tiên tiến.
Một mặt, Intel đang tăng sản lượng wafer của quy trình Intel 3, nhưng việc giải phóng năng lực vẫn cần thời gian; mặt khác, các bảng mạch hữu cơ cao cấp cần cho việc đóng gói tiên tiến đang thiếu hụt. Ngay cả khi wafer hoàn thành sản xuất, giai đoạn đóng gói không theo kịp, bộ xử lý cũng không thể được giao kịp thời.
Hiện tại, Intel đang tăng sản lượng wafer, cải thiện tỷ lệ thành phẩm và chu kỳ sản xuất, đồng thời phối hợp với các nhà cung cấp để tăng nguồn cung bảng mạch. Tuy nhiên, ban lãnh đạo dự đoán, hạn chế cung cấp có thể kéo dài đến năm 2027, trong vài quý tới vẫn khó có thể đáp ứng hoàn toàn nhu cầu của khách hàng.
Đối với Intel, nhu cầu máy chủ do AI mang lại đang tăng, nhưng năng lực sản xuất không đủ có nghĩa là một phần nhu cầu không thể chuyển đổi kịp thời thành doanh thu. Trong bối cảnh cạnh tranh khốc liệt trên thị trường chip máy chủ, khả năng giao hàng cũng sẽ ảnh hưởng đến cơ hội giành khách hàng và thị phần.
Thêm vào đó, vào giữa tháng 10, nhà máy wafer của Intel tại Kiryat Gat, Israel đã xảy ra sự cố, ngừng sản xuất khoảng hai tuần, càng ảnh hưởng đến nguồn cung bộ xử lý máy chủ.
Giám đốc tài chính Intel, David Zinsner, dự đoán, sự cố này sẽ dẫn đến doanh thu quý bốn giảm khoảng 300 triệu USD, tỷ suất lợi nhuận gộp giảm khoảng 200 điểm cơ bản, doanh thu quý một năm 2027 cũng có thể bị ảnh hưởng tương tự. Nhà máy dự kiến sẽ dần phục hồi sản xuất vào cuối tháng 10, nhưng ảnh hưởng có thể kéo dài đến nửa đầu năm 2027.
02 AI giành lấy bộ nhớ, thị trường PC không thể chịu nổi
Kinh doanh máy chủ đối mặt với tình trạng thiếu năng lực, trong khi đó, kinh doanh PC truyền thống của Intel lại chịu áp lực khác: các trung tâm dữ liệu AI lớn mua sắm bộ nhớ chip số lượng lớn, làm tăng chi phí sản xuất PC, càng gây áp lực lên nhu cầu thị trường.
Các trung tâm dữ liệu AI lớn cần một lượng lớn bộ nhớ băng thông cao (HBM) và DRAM máy chủ. Do các sản phẩm liên quan đến AI có biên lợi nhuận cao hơn, các nhà sản xuất bộ nhớ đã chuyển nhiều năng lực và nguồn lực hơn sang thị trường trung tâm dữ liệu, do đó nguồn cung bộ nhớ cần cho PC truyền thống bị ảnh hưởng.
Giá bộ nhớ tăng, trước tiên ảnh hưởng đến các nhà sản xuất máy tính. Chi phí vật liệu cho toàn bộ máy tăng lên, giá bán máy tính cũng phải đối mặt với áp lực tăng, trong khi ngân sách thay máy của doanh nghiệp và người tiêu dùng không tăng đồng bộ.
Giám đốc điều hành Intel, Chen Lihua, trong cuộc gọi báo cáo tài chính cho biết, khách hàng đã bắt đầu điều chỉnh kế hoạch mua PC dựa trên giá bộ nhớ và tình hình cung cấp. Đối mặt với giá cuối cùng tăng, các nhà sản xuất OEM đang tăng tốc điều chỉnh tồn kho, giảm mua bộ xử lý.
Intel dự đoán, vào năm 2026, lượng máy tính cá nhân toàn cầu sẽ giảm khoảng 12%, trong đó nửa cuối năm giảm hơn 20%; vào năm 2027, còn giảm khoảng 10%. Nếu nguồn cung và giá bộ nhớ tiếp tục chịu áp lực, sự phục hồi của thị trường PC cũng sẽ bị ảnh hưởng.
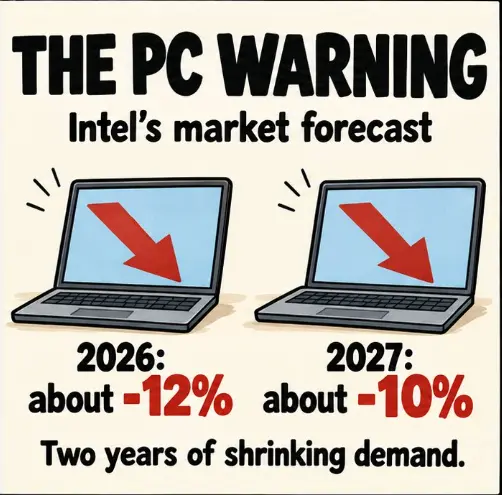
Áp lực này đã phản ánh trong báo cáo tài chính của Intel.
Trong quý ba, doanh thu từ tính toán khách hàng và kinh doanh AI vật lý (CCPG) đạt 8,1 tỷ USD, giảm 5% so với cùng kỳ, giảm khoảng 9% so với quý trước. Intel dự đoán, doanh thu của mảng này trong quý bốn sẽ còn giảm hơn 20% so với quý trước.
Giám đốc tài chính Intel, David Zinsner, giải thích, ngoài việc nhu cầu thị trường PC yếu, các khách hàng OEM cũng đang chủ động cắt giảm tồn kho để phù hợp với nhu cầu mua sắm năm 2027. Từ quý bốn đến quý một năm 2027, việc điều chỉnh tồn kho vẫn sẽ tạo áp lực lên doanh nghiệp.
Điều này khiến Intel rơi vào tình thế khó khăn: một bên là nhu cầu máy chủ AI mạnh mẽ, nhưng bị hạn chế bởi năng lực, không thể giao hàng đầy đủ; bên kia là thị trường PC truyền thống bị ảnh hưởng bởi giá bộ nhớ tăng, khách hàng trở nên thận trọng trong việc mua sắm.
Mặc dù doanh thu từ trung tâm dữ liệu tăng trưởng nhanh chóng, nhưng kinh doanh PC vẫn là nguồn thu quan trọng của Intel. Vấn đề phức tạp hơn là giá và nguồn cung bộ nhớ không phải là vấn đề mà Intel có thể tự giải quyết. Ngay cả khi năng lực sản xuất bộ xử lý của mình được cải thiện, chi phí toàn bộ máy vẫn cao, nhu cầu PC vẫn có thể bị kìm hãm.
AI đã thúc đẩy nhu cầu chip trung tâm dữ liệu, nhưng cũng thông qua việc truyền tải chi phí chuỗi cung ứng, mang lại áp lực mới cho các hoạt động truyền thống của Intel.
03 18A đã vào sản xuất hàng loạt, nhưng mảng gia công còn thiếu một khách hàng lớn
Một thách thức khác của Intel là quy trình sản xuất tiên tiến đã vào giai đoạn sản xuất hàng loạt, nhưng khách hàng gia công bên ngoài vẫn chưa hình thành quy mô.
Trong vài năm qua, Intel đã liên tục thúc đẩy chiến lược IDM 2.0, hy vọng thông qua quy trình sản xuất tiên tiến và mảng gia công wafer để tái thiết sức cạnh tranh trong sản xuất. Trong đó, Intel 18A là một bước quan trọng.
Vào đầu năm 2026, Intel bắt đầu sản xuất hàng loạt sản phẩm quy trình 18A, sử dụng transistor RibbonFET toàn diện và công nghệ cung cấp điện PowerVia từ mặt sau.
Từ sản phẩm nội bộ, tiến độ 18A diễn ra suôn sẻ. Ban lãnh đạo Intel cho biết, tỷ lệ doanh thu CPU khách hàng sử dụng quy trình 18A đã tăng từ dưới 5% trong quý một lên gần một phần ba, các sản phẩm máy chủ liên quan cũng đã bắt đầu được giao hàng.
Nhưng việc sản xuất hàng loạt sản phẩm của chính mình không có nghĩa là mảng gia công bên ngoài đã mở ra thị trường.
Hiện tại, 18A vẫn chủ yếu phục vụ cho các sản phẩm nội bộ của Intel, chưa công bố khách hàng bên ngoài nào đã vào giai đoạn sản xuất hàng loạt quy mô lớn. Chen Lihua cho biết, công ty đang thúc đẩy phiên bản cải tiến 18A-P với các khách hàng tiềm năng, có thể trong hai quý tới sẽ có khách hàng công bố thông tin liên quan.
Thế hệ tiếp theo Intel 14A cũng đang được thúc đẩy để đưa vào khách hàng. Vào tháng 10 năm nay, Intel đã phát hành bộ thiết kế quy trình 0.9 của 14A (PDK), dự kiến sẽ ra mắt phiên bản 1.0 vào quý một năm 2027, nhưng vẫn còn một khoảng cách trước khi sản phẩm của khách hàng được sản xuất hàng loạt.
Hiệu suất tài chính của mảng gia công có thể nói lên vấn đề.
Trong quý ba, doanh thu từ mảng gia công wafer của Intel đạt 6,7 tỷ USD, tăng 58% so với cùng kỳ, nhưng phần lớn đến từ giao dịch nội bộ. Sau khi trừ giao dịch nội bộ, doanh thu gia công bên ngoài chỉ đạt 411 triệu USD, trong khi lỗ hoạt động cùng kỳ vẫn đạt 1,9 tỷ USD.
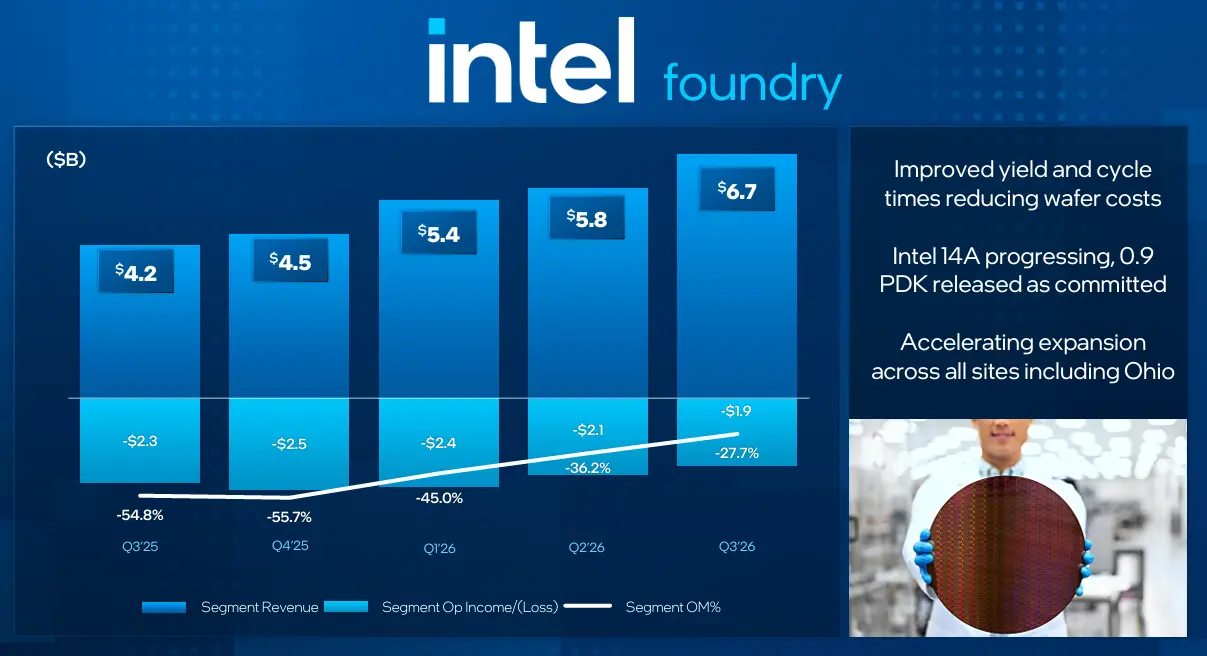
Doanh thu mảng gia công của Intel trong quý ba đạt 6,7 tỷ USD, nhưng vẫn trong tình trạng thua lỗ. Dữ liệu từ báo cáo tài chính của Intel
Đối với Intel, quy trình sản xuất tiên tiến đã có câu trả lời giai đoạn, nhưng việc có thu hút đủ nhiều khách hàng bên ngoài và đạt được lợi nhuận cho mảng gia công vẫn cần được xác minh.
04 Tiếp tục đầu tư, Intel còn phải chờ bao lâu?
Quy trình sản xuất tiên tiến và mảng gia công vẫn chưa mang lại đủ lợi nhuận, nhưng Intel vẫn cần đầu tư thêm nhiều vốn.
Mở rộng nhà máy, mua sắm thiết bị và nâng cao năng lực đóng gói tiên tiến đều cần đầu tư liên tục. Intel dự đoán, tổng chi tiêu vốn cho năm 2026 khoảng 20 tỷ USD, và sẽ tăng mạnh vào năm 2027. Chen Lihua trong cuộc gọi báo cáo tài chính cho biết, công ty đang tăng tốc mua sắm thiết bị, số lượng đơn đặt hàng chính thức đã tăng gần 40% so với quý trước.
Nhưng trong ngắn hạn, doanh thu và lợi nhuận vẫn khó theo kịp với đầu tư.
Intel dự đoán, doanh thu quý bốn sẽ đạt từ 15 đến 16 tỷ USD, thấp hơn kỳ vọng trước đó của Phố Wall khoảng 17 tỷ USD; tỷ suất lợi nhuận gộp Non-GAAP dự kiến là 38%, giảm 5 điểm phần trăm so với quý ba; lợi nhuận trên mỗi cổ phiếu Non-GAAP dự kiến là 0,25 USD, thấp hơn kỳ vọng của các nhà phân tích là 0,43 USD.
Dòng tiền cũng chịu áp lực. Intel dự đoán, dòng tiền tự do trong năm 2026 vẫn sẽ là giá trị âm. Tính đến cuối quý ba, công ty nắm giữ tiền mặt và các khoản tương đương tiền khoảng 21,84 tỷ USD, nợ dài hạn khoảng 46,32 tỷ USD. Mặc dù trước đó đã bổ sung vốn thông qua phát hành cổ phiếu, nhưng chi tiêu vốn trong tương lai vẫn cần hỗ trợ tài chính liên tục.
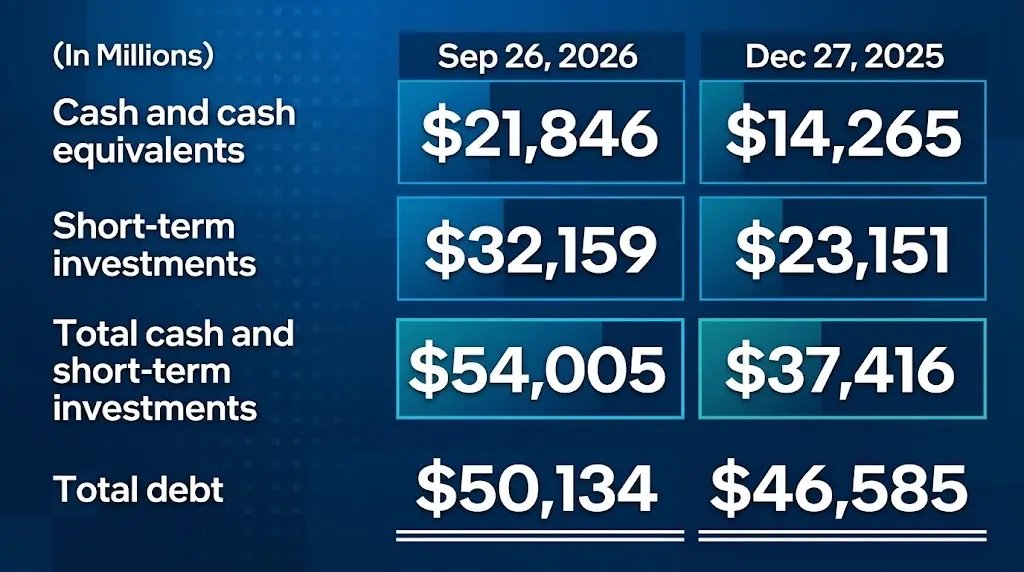
Dòng tiền và tình hình nợ của Intel, dữ liệu từ tài liệu 10-Q của Intel
Đây cũng là điều khó khăn nhất mà Intel đang phải đối mặt: để đáp ứng nhu cầu máy chủ, cần mở rộng năng lực; để thu hút khách hàng gia công bên ngoài, cần tiếp tục đầu tư vào quy trình sản xuất tiên tiến; nhưng kinh doanh PC truyền thống đang chịu áp lực, mảng gia công vẫn chưa đạt được lợi nhuận, trong ngắn hạn khó có thể dựa vào doanh thu hoạt động để bù đắp toàn bộ đầu tư.
Trong năm qua, thị trường đã từng đặt cược lại vào sự chuyển mình trong sản xuất của Intel. Nhưng khi chi tiêu vốn tiếp tục tăng, các nhà đầu tư bắt đầu quan tâm hơn đến việc những khoản đầu tư này khi nào có thể chuyển đổi thành doanh thu, lợi nhuận và dòng tiền.
AI mang đến cơ hội tăng trưởng mới, nhưng Intel vẫn cần thời gian để thực sự hưởng lợi từ điều này. Sự kiên nhẫn của thị trường đối với cuộc chuyển mình này đang bị thử thách.
 Cảnh báo rủi ro
 Cảnh báo rủi ro