134 tỷ USD doanh thu thiết lập kỷ lục, AMD bước vào "thời gian trung tâm dữ liệu", Su Ma ra tay "cứu thị trường"?
 Quan điểm cốt lõi

 Doanh thu quý 3 của AMD đạt 13.377 tỷ USD, tăng 45% so với cùng kỳ năm trước, doanh thu từ mảng trung tâm dữ liệu đạt 8.546 tỷ USD, tăng 97% so với cùng kỳ; dự báo quý 4 khoảng 17 tỷ USD, tăng khoảng 66% so với cùng kỳ. Su Zifeng cho biết nhu cầu AI vẫn chưa giảm, tỷ suất lợi nhuận gộp giảm nhẹ do chi phí chuỗi cung ứng trong giai đoạn sản xuất hàng loạt sản phẩm tủ máy.
Giám đốc điều hành AMD, Lisa Su. Hình ảnh được tạo ra bởi AI
Tác giả|Su Yang
Biên tập|Xu Qingyang
Vào lúc 11 giờ sáng theo giờ địa phương tại Mỹ ngày 3 tháng 11, AMD đã công bố báo cáo tài chính quý 3 của công ty tính đến ngày 26 tháng 9 năm 2026. Nhờ vào nhu cầu xây dựng cơ sở hạ tầng trí tuệ nhân tạo tiếp tục tăng trưởng, kết quả quý 3 của AMD đã lập kỷ lục mới, doanh thu và lợi nhuận ròng đều vượt qua kỳ vọng của Phố Wall.
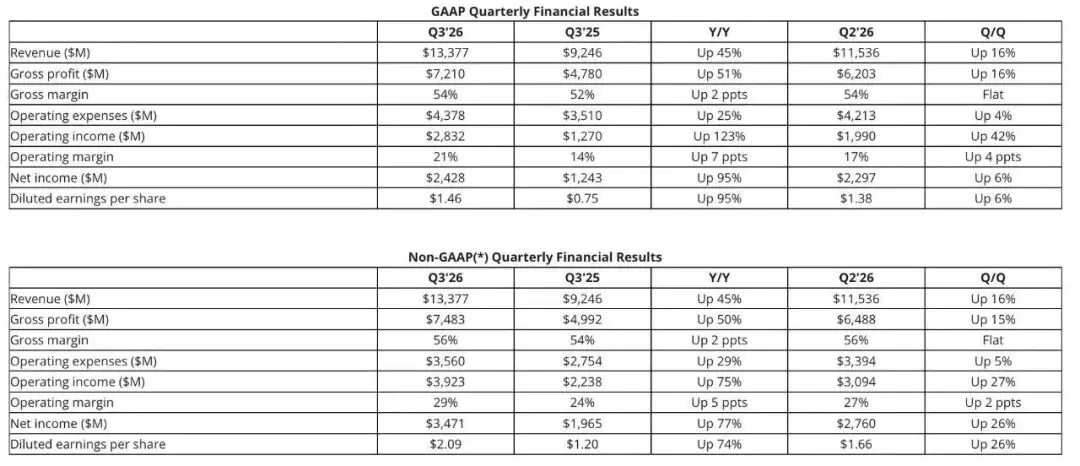
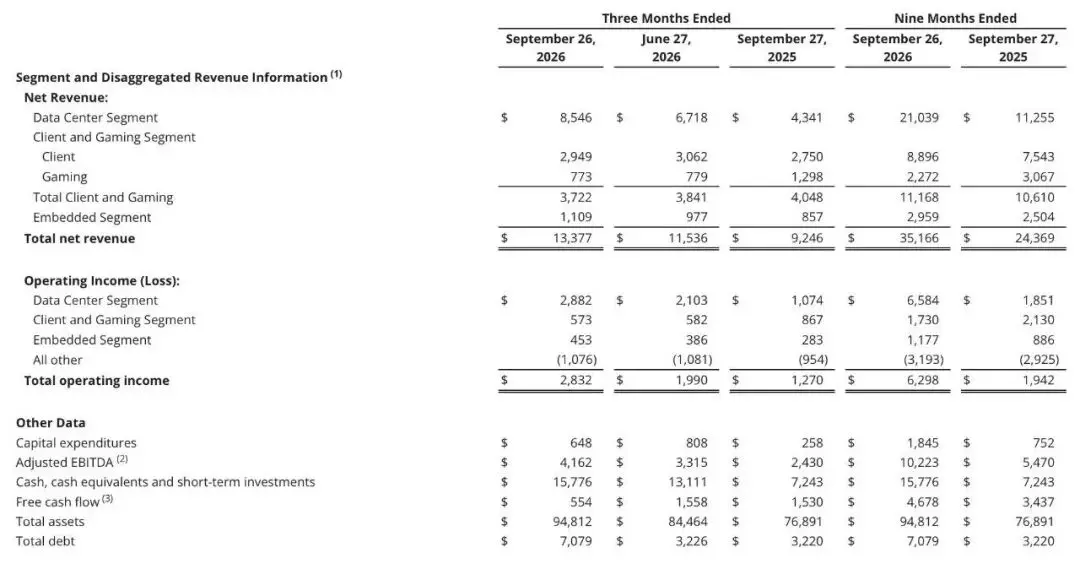
Doanh thu hoạt động của công ty trong quý này đạt 13.377 tỷ USD, tăng 45% so với cùng kỳ năm trước và tăng 16% so với quý trước, vượt qua kỳ vọng của Phố Wall là 10.9 tỷ USD. Doanh thu từ mảng trung tâm dữ liệu trở thành động lực chính cho sự tăng trưởng trong quý này, đạt 8.546 tỷ USD, tăng 97% so với cùng kỳ năm trước, chiếm 64% tổng doanh thu của công ty.
Theo GAAP (Nguyên tắc kế toán chung), lợi nhuận ròng của công ty đạt 2.428 tỷ USD, tăng 95% so với cùng kỳ năm trước; lợi nhuận ròng không theo GAAP đạt 3.471 tỷ USD, tăng 77%. Lợi nhuận trên mỗi cổ phiếu pha loãng không theo GAAP đạt 2.09 USD, cao hơn 1.20 USD của cùng kỳ năm trước, vượt qua kỳ vọng của Phố Wall là 1.95 USD.
Nhờ vào kết quả vượt kỳ vọng của Phố Wall, AMD đã tăng mạnh 8% trong giao dịch sau giờ.
AMD dự đoán doanh thu quý 4 sẽ đạt khoảng 17 tỷ USD, theo mức hướng dẫn trung bình, tăng khoảng 66% so với cùng kỳ năm trước và tăng khoảng 27% so với quý trước.
Chủ tịch kiêm Giám đốc điều hành AMD, Lisa Su, cho biết trong tuyên bố về kết quả rằng doanh thu từ mảng trung tâm dữ liệu gần như đã tăng gấp đôi so với cùng kỳ năm trước, và kết quả quý 3 của công ty đã thiết lập kỷ lục mới. Nhu cầu đối với dòng GPU AMD Instinct và bộ xử lý máy chủ AMD EPYC vẫn duy trì mạnh mẽ. Khi hệ thống tủ Helios và các sản phẩm kiến trúc "Venice" dần được mở rộng sản xuất, công ty dự đoán sự tăng trưởng trong quý 4 sẽ tiếp tục tăng tốc.
01 Tỷ lệ lợi nhuận gộp và lợi nhuận hoạt động đồng thời tăng
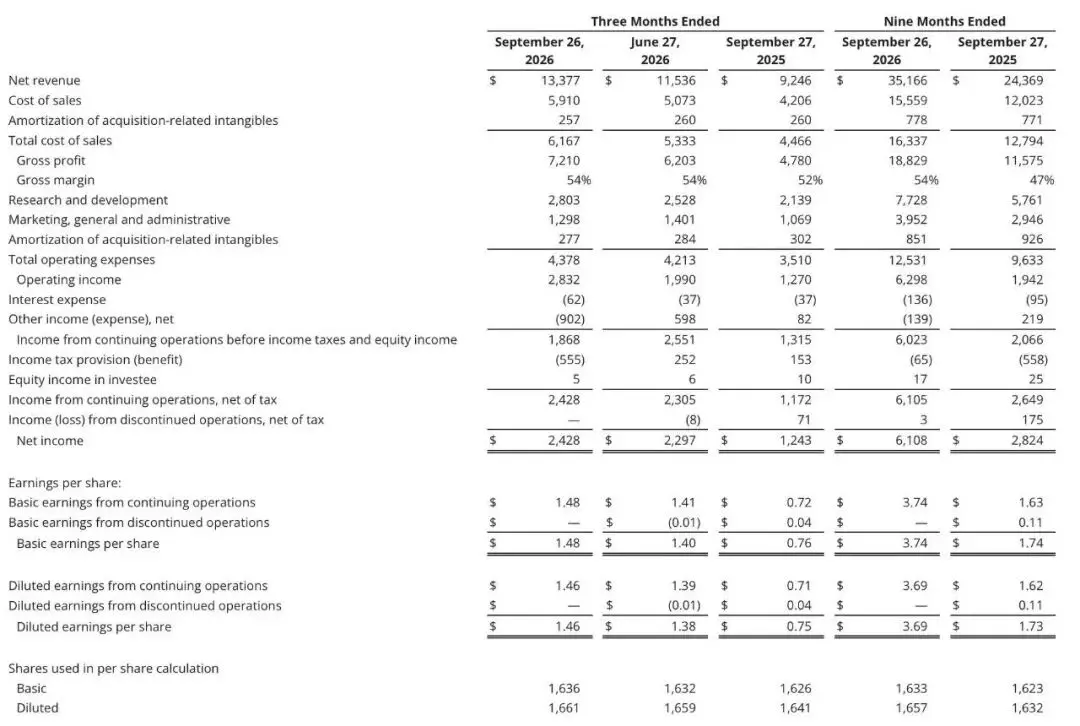
Lợi nhuận gộp theo GAAP của AMD trong quý này đạt 7.210 tỷ USD, tỷ lệ lợi nhuận gộp là 54%, tăng 2 điểm phần trăm so với cùng kỳ năm trước và giữ nguyên so với quý trước. Theo tính toán không theo GAAP, lợi nhuận gộp đạt 7.483 tỷ USD, tỷ lệ lợi nhuận gộp là 56%, cũng tăng 2 điểm phần trăm so với cùng kỳ năm trước.
Cả hai tỷ lệ lợi nhuận gộp đều cải thiện so với cùng kỳ năm trước, cho thấy trong khi quy mô doanh thu mở rộng, mức lợi nhuận tổng thể của danh mục sản phẩm của công ty cũng đã được cải thiện. Tỷ lệ doanh thu từ mảng trung tâm dữ liệu tiếp tục tăng là bối cảnh quan trọng để quan sát sự thay đổi này.
Về chi phí hoạt động, chi phí hoạt động theo GAAP trong quý này là 4.378 tỷ USD, tăng 25% so với cùng kỳ năm trước; chi phí hoạt động không theo GAAP là 3.560 tỷ USD, tăng 29%. Trong đó, chi phí R&D theo GAAP là 2.803 tỷ USD, cao hơn 2.139 tỷ USD của cùng kỳ năm trước.
Sự gia tăng chi phí R&D phản ánh rằng AMD vẫn đang tăng cường đầu tư vào công nghệ và sản phẩm cốt lõi. Khi thẻ tăng tốc AI, bộ xử lý máy chủ hiệu suất cao và các sản phẩm phần mềm đi kèm liên tục được cải tiến, công ty cần liên tục đầu tư vào nguồn lực R&D để duy trì tính cạnh tranh của sản phẩm và đáp ứng nhu cầu ngày càng tăng của thị trường trung tâm dữ liệu.
Về lợi nhuận hoạt động, lợi nhuận hoạt động theo GAAP trong quý này đạt 2.832 tỷ USD, tăng 123%, tỷ lệ lợi nhuận hoạt động từ 14% của cùng kỳ năm trước tăng lên 21%. Lợi nhuận hoạt động không theo GAAP đạt 3.923 tỷ USD, tăng 75%, tỷ lệ lợi nhuận hoạt động đạt 29%, cao hơn 24% của cùng kỳ năm trước.
Tốc độ tăng trưởng lợi nhuận hoạt động theo GAAP cao hơn tốc độ tăng trưởng doanh thu, tỷ lệ lợi nhuận hoạt động cũng tăng 7 điểm phần trăm. Điều này cho thấy sự tăng trưởng doanh thu trong quý này không chỉ thúc đẩy quy mô lợi nhuận mở rộng mà còn giúp công ty đạt được lợi nhuận hoạt động cao hơn. Kết hợp với hiệu suất tỷ lệ lợi nhuận gộp, sự tăng trưởng của mảng trung tâm dữ liệu và cải thiện cấu trúc lợi nhuận tổng thể đã hỗ trợ cho sự tăng trưởng lợi nhuận của AMD trong quý này.
02 Trung tâm dữ liệu trở thành cốt lõi tăng trưởng
Cơn sốt xây dựng trung tâm dữ liệu trí tuệ nhân tạo đang ảnh hưởng đến thị trường PC truyền thống. Nhu cầu về máy chủ AI đối với chip bộ nhớ tiếp tục tăng, gây áp lực lên nguồn cung chip cần thiết cho máy tính xách tay và máy tính để bàn, đồng thời đẩy giá lên cao, các nhà sản xuất chip PC như AMD cũng bị ảnh hưởng.
Trong khi đó, AMD đang mở rộng hoạt động kinh doanh trong thị trường cơ sở hạ tầng AI thông qua việc ra mắt thế hệ CPU và sản phẩm tăng tốc AI mới, cũng như giải pháp máy chủ tủ Helios.
Hoạt động kinh doanh của AMD chủ yếu được chia thành ba lĩnh vực: trung tâm dữ liệu, khách hàng và trò chơi, nhúng. Trong quý 3, mảng trung tâm dữ liệu tiếp tục mở rộng lợi thế dẫn đầu, mảng khách hàng và trò chơi bị ảnh hưởng bởi sự suy giảm trong kinh doanh trò chơi, trong khi mảng nhúng tiếp tục phục hồi.
Doanh thu từ mảng trung tâm dữ liệu trong quý này đạt 8.546 tỷ USD, tăng 97% so với cùng kỳ năm trước và tăng 27% so với quý trước; lợi nhuận hoạt động đạt 2.882 tỷ USD, tăng 168%. Mảng này chiếm khoảng 64% tổng doanh thu của công ty, tăng rõ rệt từ 47% của cùng kỳ năm trước, đã trở thành nguồn thu nhập và lợi nhuận lớn nhất của AMD.
Sự tăng trưởng doanh thu chủ yếu đến từ dòng thẻ tăng tốc AI Instinct và bộ xử lý máy chủ EPYC. AMD đã tiết lộ trong tài liệu chính thức rằng giải pháp tủ Helios được điều khiển bởi dòng GPU AMD Instinct MI450 và bộ xử lý AMD EPYC thế hệ thứ 6, đã được đưa vào hoạt động trong cơ sở hạ tầng AI của các khách hàng như Anthropic, Meta, Microsoft, OpenAI và Oracle Cloud Infrastructure.
Khi các ứng dụng AI sinh sinh hướng tới AI tác nhân (Agentic AI), yêu cầu về khả năng tính toán của trung tâm dữ liệu đối với suy diễn mô hình, lập lịch nhiệm vụ và tính toán phức tạp ngày càng cao. GPU đảm nhận nhiệm vụ đào tạo và suy diễn AI, trong khi CPU máy chủ chịu trách nhiệm lập lịch hệ thống và tính toán chung, nhu cầu của hai loại sản phẩm này cùng nhau thúc đẩy sự tăng trưởng của mảng trung tâm dữ liệu của AMD.
Doanh thu từ mảng khách hàng và trò chơi trong quý này đạt tổng cộng 3.722 tỷ USD, giảm 8% so với cùng kỳ năm trước. Trong đó, doanh thu từ mảng khách hàng đạt 2.949 tỷ USD, tăng 7% so với cùng kỳ năm trước; doanh thu từ mảng trò chơi đạt 773 triệu USD, giảm 40% so với cùng kỳ năm trước.
Mảng khách hàng duy trì tăng trưởng, chủ yếu nhờ vào nhu cầu máy tính xách tay trang bị bộ xử lý di động AMD Ryzen, cũng như sự phân bổ sản phẩm của công ty trong thị trường thương mại và trạm làm việc cao cấp. AMD cũng đã ra mắt bộ xử lý Ryzen AI Max PRO 400 series dành cho tính toán AI tại chỗ và thúc đẩy các kế hoạch liên quan đến nền tảng Ryzen AI Halo.
Mảng trò chơi bị ảnh hưởng bởi sự thay đổi nhu cầu đối với chip bán tùy chỉnh cho máy chơi game, dẫn đến doanh thu giảm 40% so với cùng kỳ năm trước. Sự tăng trưởng của mảng khách hàng không thể bù đắp cho sự suy giảm của mảng trò chơi, dẫn đến tổng doanh thu của mảng khách hàng và trò chơi thấp hơn so với cùng kỳ năm trước.
Doanh thu từ mảng nhúng trong quý này đạt 1.109 tỷ USD, tăng 29% so với cùng kỳ năm trước và tăng 14% so với quý trước; lợi nhuận hoạt động đạt 453 triệu USD, tăng 60%.
Khi nhu cầu trong các lĩnh vực hàng không vũ trụ, quốc phòng, ô tô, viễn thông và công nghiệp dần cải thiện, mảng nhúng tiếp tục phục hồi sau khi trải qua điều chỉnh tồn kho trước đó. AMD trong quý này cũng đã tiết lộ công cụ AI thông minh AMD Ross dành cho phát triển hệ thống nhúng và bắt đầu cung cấp mẫu Versal AI Core cho các nhiệm vụ không gian dài hạn, tiếp tục mở rộng danh mục sản phẩm trong lĩnh vực nhúng và tính toán biên.
03 Tăng cường đầu tư đảm bảo năng lực sản xuất
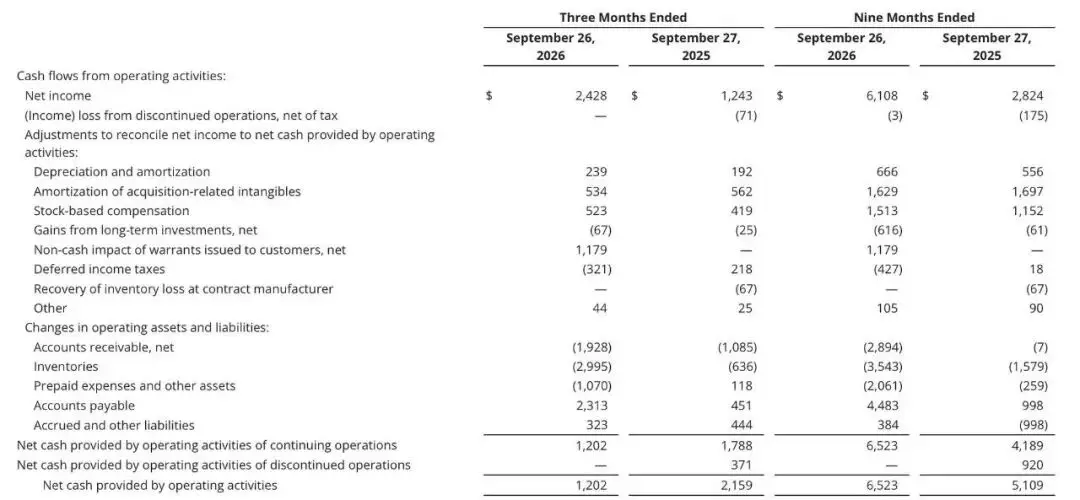
Tính đến ngày 26 tháng 9 năm 2026, AMD có tổng số tiền mặt, tiền mặt tương đương và đầu tư ngắn hạn là 15.776 tỷ USD, tổng tài sản đạt 94.812 tỷ USD, vốn chủ sở hữu là 68.389 tỷ USD. Trong quý này, dòng tiền từ hoạt động kinh doanh của công ty đạt 1.202 tỷ USD, dòng tiền tự do đạt 554 triệu USD; dòng tiền tự do tích lũy trong ba quý đầu năm 2026 đạt 4.678 tỷ USD.
Chi phí vốn (CapEx) của AMD trong quý này là 648 triệu USD, cao hơn 258 triệu USD của cùng kỳ năm trước; tổng chi phí vốn tích lũy trong ba quý đầu năm 2026 đạt 1.845 tỷ USD, trong khi cùng kỳ năm trước là 752 triệu USD. Khi nhu cầu về chip AI và bộ xử lý máy chủ tăng trưởng, công ty tiếp tục tăng cường đầu tư vốn để hỗ trợ mở rộng kinh doanh và giao hàng sản phẩm.
Quy trình sản xuất chip tiên tiến, bộ nhớ băng thông cao (HBM) và đóng gói tiên tiến là những khâu quan trọng trong chuỗi cung ứng của thẻ tăng tốc AI và bộ xử lý máy chủ.
AMD trong tài liệu kết quả đã cho biết công ty đang tiếp tục tăng cường hợp tác với các khách hàng và đối tác chuỗi cung ứng quan trọng để hỗ trợ cung cấp sản phẩm GPU Instinct và bộ xử lý EPYC. Khi quy mô mảng trung tâm dữ liệu mở rộng, việc đảm bảo năng lực sản xuất và phối hợp chuỗi cung ứng sẽ ảnh hưởng đến nhịp độ giao hàng của các sản phẩm mới.
Ngoài việc mở rộng hoạt động kinh doanh hiện tại, AMD còn bổ sung khả năng công nghệ thông qua việc mua lại. Công ty trong quý này đã công bố đã đạt được thỏa thuận mua lại World Labs, nhằm mở rộng nghiên cứu mô hình và cơ sở hạ tầng AI; đồng thời đạt được thỏa thuận mua lại với Taalas để đưa vào công nghệ chip suy diễn tùy chỉnh, mở rộng khả năng công nghệ của mình trong lĩnh vực suy diễn AI. Hai giao dịch này hiện đang ở giai đoạn công bố thỏa thuận và chưa hoàn tất.
04 Doanh thu quý 4 dự kiến tăng 66% so với cùng kỳ
AMD dự đoán doanh thu quý 4 năm tài chính 2026 sẽ khoảng 17 tỷ USD, dao động 3%. Theo mức hướng dẫn trung bình, doanh thu quý 4 sẽ tăng khoảng 66% so với cùng kỳ năm trước và tăng khoảng 27% so với quý trước.
Dữ liệu này cao hơn nhiều so với kỳ vọng trung bình khoảng 16.2 đến 16.3 tỷ USD của thị trường trước đó, phản ánh rằng công ty dự đoán mảng trung tâm dữ liệu vẫn sẽ duy trì đà tăng trưởng mạnh mẽ.
Về tỷ lệ lợi nhuận gộp, AMD dự đoán tỷ lệ lợi nhuận gộp không theo GAAP trong quý 4 sẽ khoảng 55%, giảm nhẹ 1 điểm phần trăm so với 56% của quý 3. Hiệu suất lợi nhuận gộp thực tế vẫn sẽ bị ảnh hưởng bởi cấu trúc giao hàng sản phẩm, danh mục kinh doanh và chi phí chuỗi cung ứng.
Về vấn đề này, The Wall Street Journal đã bình luận rằng sự thu hẹp nhẹ trong tỷ lệ lợi nhuận gộp ngắn hạn chủ yếu xuất phát từ chi phí chuỗi cung ứng cao trong giai đoạn đầu sản xuất hàng loạt của các sản phẩm tủ mới, nhưng điều này phù hợp với đường cong lợi nhuận bình thường trong giai đoạn giao hàng quy mô lớn của sản phẩm phần cứng, không làm lung lay niềm tin của thị trường vào khả năng sinh lời của nó.
CNBC cũng chỉ ra rằng, hướng dẫn mạnh mẽ của AMD cho quý 4 đã tiêm một liều thuốc mạnh vào thị trường vốn gần đây đã xuất hiện biến động do lo ngại về "bong bóng đầu tư cơ sở hạ tầng AI". Phân tích báo cáo cho rằng, mặc dù trong lĩnh vực thẻ tăng tốc AI, AMD vẫn tụt lại phía sau NVIDIA, nhưng thông qua thiết kế tủ Helios và rào cản công nghệ trong bộ xử lý máy chủ (dòng EPYC), công ty đang tiếp tục mở rộng thị phần và thành công trong việc định hình mình như một "nguồn thứ hai" không thể thiếu trong chuỗi cung ứng sức mạnh tính toán AI của các công ty công nghệ lớn.
Nhìn về quý IV, điểm chú ý của thị trường sẽ tập trung vào tiến độ giao hàng và sự phối hợp công suất của hệ thống tủ máy Helios, dòng GPU Instinct MI450 và bộ xử lý EPYC thế hệ mới.
Liệu AMD có thể chuyển đổi nhu cầu tính toán AI đang tăng trưởng ổn định thành hàng hóa và doanh thu ổn định trong bối cảnh phải đối mặt với các hạn chế về quy trình sản xuất tiên tiến và công suất chip nhớ hay không, sẽ là yếu tố quyết định hướng đi của hiệu suất trong vài quý tới.
 Cảnh báo rủi ro Cảnh báo rủi ro