Zhongjin: Ý nghĩa tài sản của việc Đảng Dân chủ "quét sạch"
 Quan điểm cốt lõi


 Đảng Dân chủ "quét sạch" cả hai viện, nhưng ảnh hưởng tài sản chủ yếu phụ thuộc vào việc Quốc hội mới là "cân bằng điều chỉnh" hay "can thiệp gây rối": trong ngắn hạn, nếu chủ yếu là trước đó, thị trường chứng khoán Mỹ vẫn có sự hỗ trợ; sự mở rộng tài chính bị hạn chế, tình trạng chính phủ đóng cửa và sự gia tăng rối loạn từ trần nợ, việc quản lý địa phương về AI có thể thắt chặt.
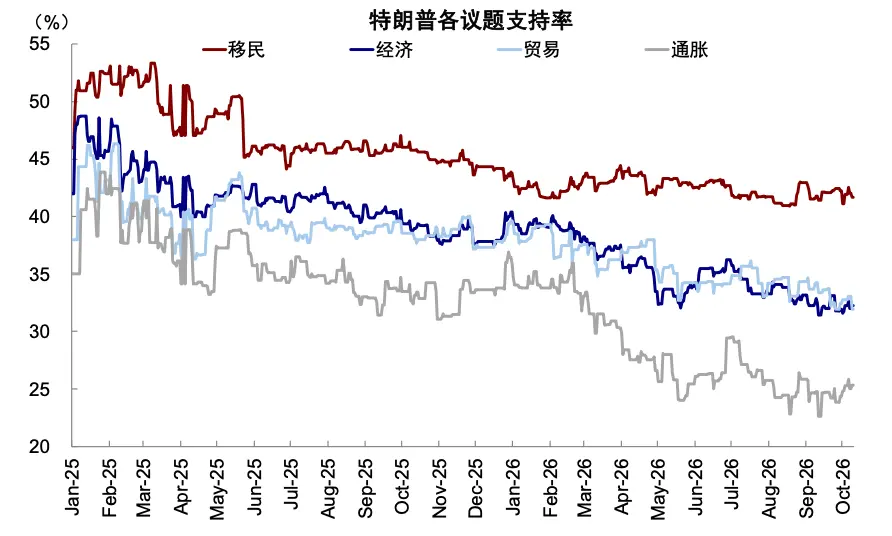
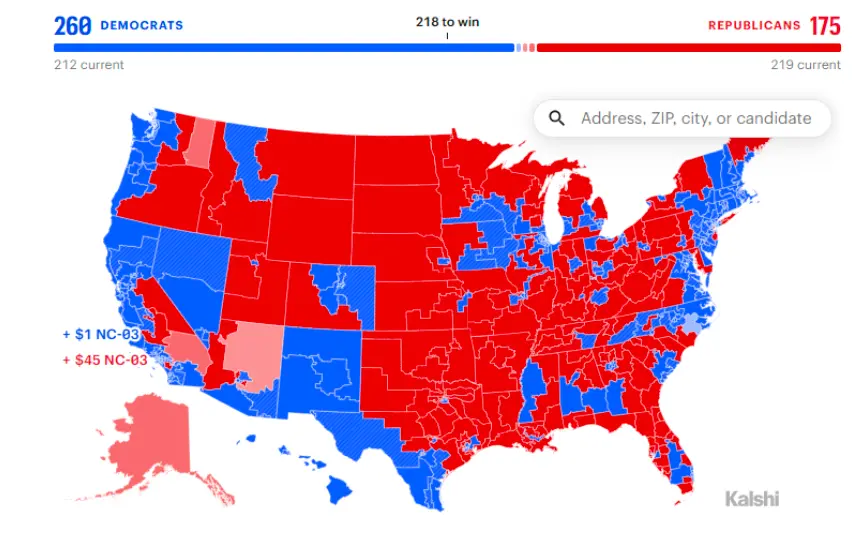
Ngày 3 tháng 11, cuộc bầu cử giữa nhiệm kỳ ở Mỹ chính thức bỏ phiếu, kết quả sơ bộ cho thấy, Đảng Dân chủ đã "quét sạch" (Democrats sweep) một cách cơ bản. Theo dữ liệu từ Polymarket, Kalshi và các nguồn khác, dự kiến Đảng Dân chủ cuối cùng sẽ giành được 260 ghế tại Hạ viện (218 là đa số) và 56 ghế tại Thượng viện (51 là đa số) (Biểu đồ 2). Tình hình Iran kéo dài không quyết định và lạm phát gia tăng đã khiến nhiều cử tri mất kiên nhẫn, trước cuộc bầu cử giữa nhiệm kỳ, tỷ lệ ủng hộ Trump đã giảm mạnh, đặc biệt là lạm phát là vấn đề có tỷ lệ ủng hộ thấp nhất (Biểu đồ 1).
Biểu đồ 1: Tình hình Iran kéo dài không quyết định và lạm phát gia tăng đã khiến nhiều cử tri mất kiên nhẫn
Nguồn: Silver Bullet, Bộ nghiên cứu của Công ty Trung Kim
Biểu đồ 2: Thị trường dự đoán Đảng Dân chủ "quét sạch" cả hai viện, giành được 260 ghế tại Hạ viện và 56 ghế tại Thượng viện
Nguồn: Kalshi, Bộ nghiên cứu của Công ty Trung Kim
Lợi thế mà Đảng Dân chủ đạt được rõ ràng vượt xa mong đợi, đặc biệt là một số bang đỏ đậm như Texas đã chuyển sang xanh, khiến nhiều người bất ngờ. Kết quả này đã một thời gian gây ra lo ngại trên thị trường về việc các chính sách của Trump bị cản trở, sự gia tăng của các cuộc đấu tranh chính trị, và sự tăng cường quản lý AI và tiền điện tử. Do ảnh hưởng này, chỉ số Nasdaq tương lai đã giảm 2%, tiền điện tử và đồng đô la cũng yếu đi. Nhưng sau đó, tâm lý đã rõ ràng hồi phục, thị trường chuyển sang giao dịch về việc Đảng Dân chủ sẽ hạn chế Trump trong một số chính sách "sai lầm".
Trong bối cảnh có rất nhiều sự không chắc chắn về hướng đi và tiến trình của chính sách, có vẻ như cả hai khía cạnh của thị trường đều có lý do để tồn tại. Thực tế, ảnh hưởng của các vấn đề khác nhau trong cuộc bầu cử giữa nhiệm kỳ đối với cùng một tài sản có thể hoàn toàn ngược lại.
Theo quan điểm của chúng tôi, bản chất của ảnh hưởng đối với tài sản là phải xem liệu đó là sự cân bằng nhằm sửa chữa các sai lầm hiện có (lạm phát, tình hình Iran, Cục Dự trữ Liên bang, thuế quan), hay chủ yếu là "gây rối" để phản đối (AI, tài chính). Vậy cuộc bầu cử giữa nhiệm kỳ này đã thay đổi điều gì? Hướng nào có khả năng thúc đẩy chính sách hơn? Điều này có ý nghĩa gì đối với tài sản?
Cuộc bầu cử giữa nhiệm kỳ ảnh hưởng đến chính sách như thế nào? Sự gia tăng đấu tranh chính trị, sự gia tăng ràng buộc tài chính, AI đối mặt với sự quản lý
Để hiểu rõ tác động thực tế của cuộc bầu cử giữa nhiệm kỳ, trước tiên cần hiểu rõ ranh giới và cơ chế hoạt động của quyền lực Quốc hội và Tổng thống Mỹ. Nói ngắn gọn, việc kiểm soát cả hai viện Quốc hội không có nghĩa là "muốn làm gì thì làm", vẫn còn rất nhiều yếu tố cân bằng và quy trình hạn chế, điều này dẫn đến kết quả cuối cùng chủ yếu tập trung vào một số khía cạnh.
Quyền lực của Hạ viện và Thượng viện có những trọng tâm khác nhau, đơn giản mà nói, Hạ viện "quản lý tiền" (ngân sách, thuế, v.v.), Thượng viện "quản lý người" (xác nhận đề cử của Tổng thống). Trong lĩnh vực ngoại giao và thương mại, quyền phát ngôn của Quốc hội không nhiều. Nhưng Thượng viện còn có một "quyền đặc biệt", gọi là "phát biểu kéo dài" (filibuster), bên thiểu số có thể thông qua hình thức phát biểu kéo dài này để làm cho quy trình lập pháp trở nên kéo dài vô tận, đạt được hiệu quả thực tế là cản trở việc thông qua dự luật. Vì vậy, nếu một đảng chỉ kiểm soát một đa số đơn giản tại Thượng viện, như 51 ghế, thì vẫn sẽ gặp khó khăn trong nhiều dự luật quan trọng. Nếu không, tại sao Đảng Cộng hòa hiện đang nắm giữ cả hai viện Quốc hội mà ngân sách cho tài khóa 2027 (bắt đầu từ tháng 10) đến giờ vẫn chưa thể thông qua? Nhưng khi kiểm soát 60 ghế thì khác, đa số tương đối 60 ghế có thể bỏ phiếu kết thúc "phát biểu kéo dài". Vì vậy, 60 phiếu là một "điểm phân chia" quan trọng, ngoài các dự luật liên quan đến ngân sách có thể thông qua bằng quy trình điều chỉnh ngân sách (reconciliation) với đa số đơn giản, các dự luật thông thường đều cần 60 phiếu để thông qua. Ngoài ra, Tổng thống còn có một quyền gọi là "quyền phủ quyết", cũng sẽ khiến chương trình nghị sự của Đảng Dân chủ khó thực hiện.
Kết hợp kết quả cuộc bầu cử giữa nhiệm kỳ và cơ chế hoạt động của quyền lực Quốc hội, có một số điểm tương đối rõ ràng: 1) Trump và những người ủng hộ ông có thể đối mặt với áp lực điều tra. Sau cuộc bầu cử giữa nhiệm kỳ năm 2019, Đảng Dân chủ đã thúc đẩy việc luận tội Trump, mặc dù chỉ mang tính biểu tượng (cần có 2/3 đa số tuyệt đối tại Thượng viện). 2) Cuộc đấu tranh tài chính gia tăng. Việc thực hiện ngân sách tài khóa 2027 theo hướng mà Trump mong muốn sẽ rất khó khăn, như các hành động quân sự sẽ bị ảnh hưởng; nhưng những nơi mà Đảng Dân chủ muốn chi tiền, Trump cũng có thể phủ quyết. Trong quá trình đấu tranh, việc chính phủ đóng cửa sẽ gia tăng (nhưng cơ bản không có ảnh hưởng thực chất), rủi ro về trần nợ sẽ gia tăng (hiện ước tính sẽ chạm đến vào quý 2 năm 2027), nhưng trần nợ quan trọng đến mức không ai có thể chịu trách nhiệm về việc vỡ nợ, vì vậy xác suất cao vẫn là "có bất ngờ nhưng không nguy hiểm". 3) Quản lý AI chủ yếu nhìn vào cấp địa phương, việc lập pháp ở cấp liên bang rất khó khăn. Mặc dù hướng đi tổng thể là như vậy, nhưng thực tế phụ thuộc vào kết quả đấu tranh giữa hai đảng và tốc độ thực hiện, vẫn có sự không chắc chắn.
Tài chính: Cuộc đấu tranh gia tăng, tài chính khó mở rộng; tăng cường rối loạn do chính phủ đóng cửa và trần nợ
Quốc hội nắm giữ "túi tiền" của tài chính Mỹ, là chìa khóa để chính sách tài chính được thực hiện, cũng là lĩnh vực cốt lõi của cuộc đấu tranh giữa hai đảng. Hiện tại, hai đảng có sự khác biệt lớn về các vấn đề tài chính như quốc phòng, y tế. Mặc dù Đảng Dân chủ lý thuyết có thể thông qua quy trình điều chỉnh ngân sách (reconciliation) để vượt qua quy trình phát biểu kéo dài cần 60 phiếu, nhưng do Trump có quyền phủ quyết, vẫn có thể gây ra sự kiềm chế lớn đối với chương trình nghị sự của Đảng Dân chủ, cuối cùng dẫn đến cuộc đấu tranh tài chính gia tăng, việc thực hiện cuối cùng sẽ rất khó khăn.
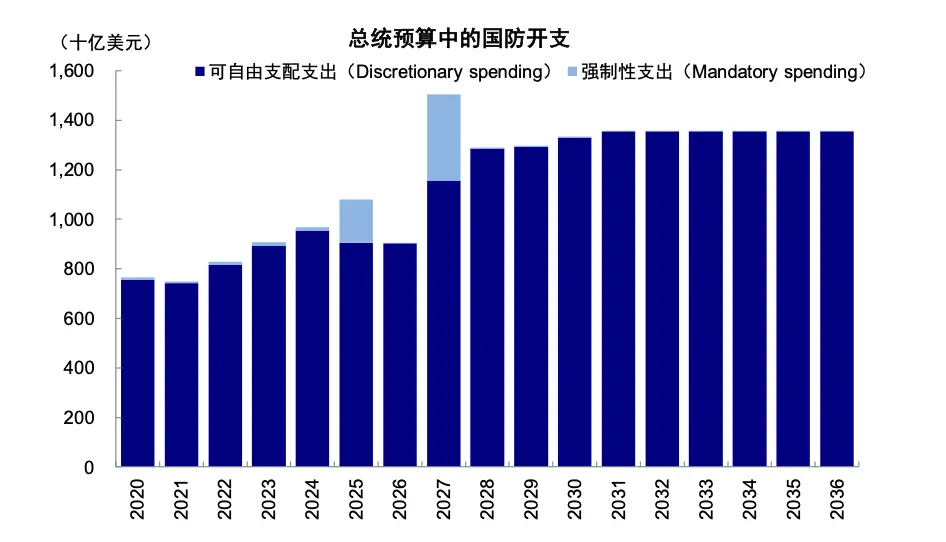
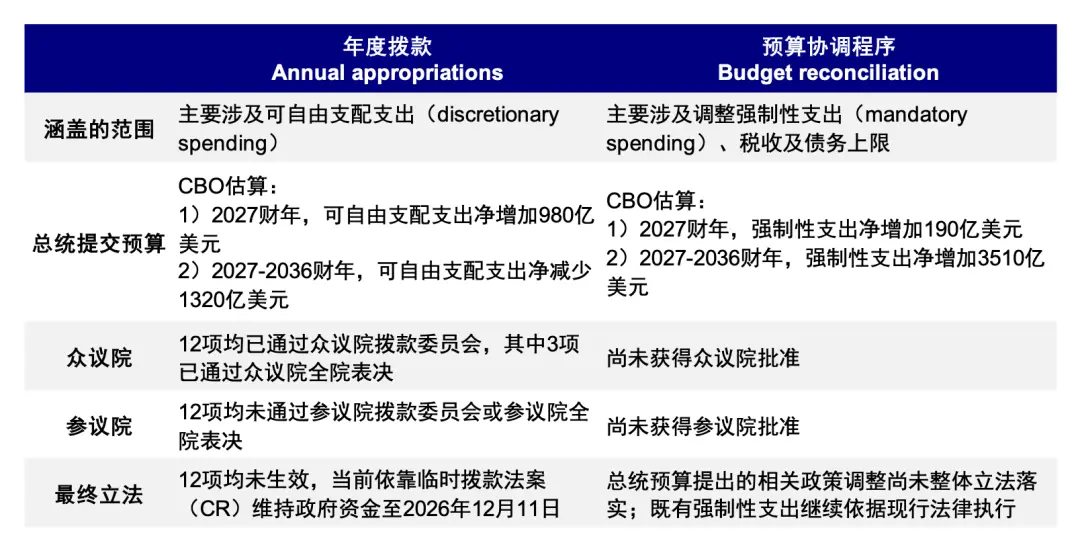
► Đảng Cộng hòa: Tài nguyên tài chính nghiêng về quốc phòng. Trump đã nộp ngân sách tổng thống cho tài khóa 2027 vào tháng 4 năm 2026, chủ yếu thông qua cấp phát hàng năm (annual appropriations) và quy trình điều chỉnh ngân sách (budget reconciliation) để thực hiện đề xuất. Theo ước tính của CBO, Trump dự định tăng chi tiêu 117 tỷ USD vào năm 2027, trong đó 98 tỷ USD dành cho lĩnh vực quốc phòng (Biểu đồ 3).
Biểu đồ 3: Chi tiêu quốc phòng là một trong những yêu cầu lớn của Trump
Nguồn: CBO, Bộ nghiên cứu của Công ty Trung Kim
► Đảng Dân chủ: Kết thúc xung đột địa chính trị, tăng cường bảo đảm đời sống. Từ chương trình nghị sự chính sách của Đảng Dân chủ, họ chủ trương khôi phục bảo hiểm y tế (như ACA và Medicaid), chấm dứt các hành động quân sự đối với Iran, bãi bỏ chính sách thuế quan, giảm chi phí sinh hoạt, tăng cường giám sát Trump, điều này rõ ràng khác biệt với xu hướng chính sách mà Trump thể hiện trong ngân sách tổng thống và "Đạo luật Vẻ đẹp Lớn".
Liệu Quốc hội mới do Đảng Dân chủ lãnh đạo có ảnh hưởng đến tài chính năm 2027 không? Từ khi cuộc bầu cử giữa nhiệm kỳ kết thúc (ngày 3 tháng 11 năm 2026) đến khi Quốc hội mới nhậm chức (ngày 3 tháng 1 năm 2027), được gọi là "kỳ họp vịt què", trong thời gian này, cả hai viện vẫn do Đảng Cộng hòa kiểm soát. Nếu Đảng Cộng hòa có thể trong thời gian này thúc đẩy hoàn thành lập pháp cho các cấp phát hàng năm và kế hoạch chi tiêu mới cho tài khóa 2027 (tức là được cả hai viện thông qua và được Tổng thống ký), thì ngay cả khi Đảng Dân chủ thắng lớn trong cuộc bầu cử giữa nhiệm kỳ, ảnh hưởng đến tài chính năm 2027 cũng sẽ hạn chế. Nhưng tiến độ lập pháp của Quốc hội hiện tại đang chậm lại, một số tranh cãi tài chính có thể cần phải được Quốc hội mới giải quyết (Biểu đồ 4).
Biểu đồ 4: Tiến độ lập pháp cho các cấp phát hàng năm và quy trình điều chỉnh ngân sách của Trump chậm lại
Nguồn: CBO, CRS, Bộ nghiên cứu của Công ty Trung Kim
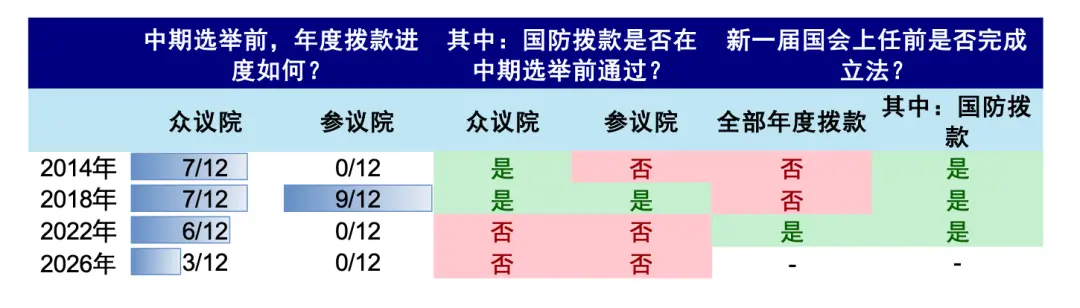
► Cấp phát hàng năm: Tính đến trước cuộc bầu cử giữa nhiệm kỳ, chỉ có 3 trong số 12 dự luật cấp phát hàng năm được thông qua bởi toàn thể Hạ viện, không có dự luật nào được thông qua bởi toàn thể Thượng viện, tiến độ rõ ràng chậm hơn so với ba năm bầu cử giữa nhiệm kỳ trước (Biểu đồ 5).
Biểu đồ 5: Tiến độ cấp phát hàng năm của Trump chậm hơn so với ba năm bầu cử giữa nhiệm kỳ trước
Nguồn: Government Shutdown Tracker, CRS, Bộ nghiên cứu của Công ty Trung Kim
► Quy trình điều chỉnh ngân sách: Trump hy vọng thúc đẩy lập pháp điều chỉnh ngân sách vòng ba (Reconciliation 3.0) để thực hiện yêu cầu tài chính của mình. Nhưng nhìn lại hai quy trình điều chỉnh ngân sách trước, từ khi hai viện thông qua nghị quyết ngân sách đến khi ký thành luật, "Đạo luật Vẻ đẹp Lớn" (OBBBA) mất 85 ngày, "Đạo luật An toàn Mỹ" (Secure America Act) mất 42 ngày (Biểu đồ 6). Hiện tại, nghị quyết ngân sách, bước trước của Reconciliation 3.0, vẫn chưa được hai viện thông qua.
Biểu đồ 6: Tiến trình lập pháp Reconciliation 3.0 chậm lại rõ rệt
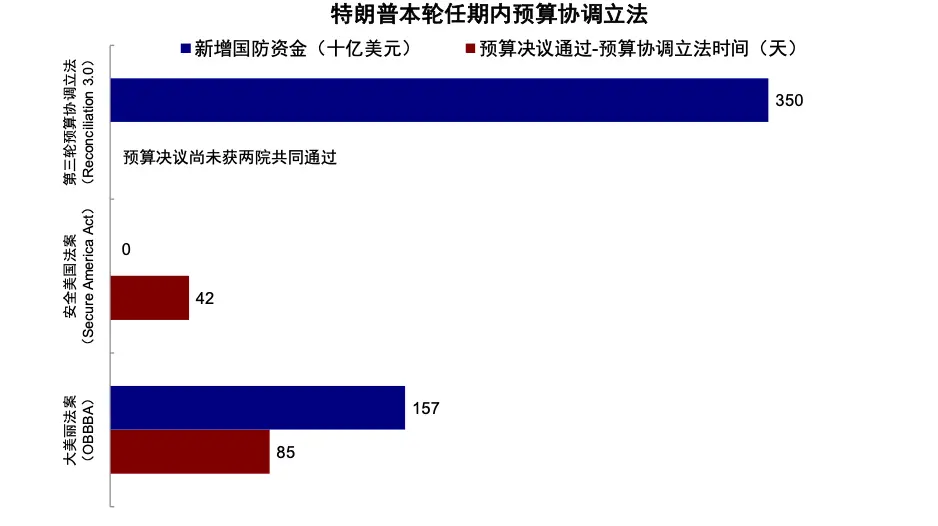
Chú thích: Quy mô tài chính quốc phòng mới của Reconciliation 3.0 là quy mô đề xuất của Nhà Trắng
Do cuộc đấu tranh giữa hai đảng xung quanh lập pháp tài chính sẽ gia tăng rõ rệt, chúng tôi cảnh báo rằng xác suất "chính phủ đóng cửa" và "trần nợ" sẽ tăng lên.
► Chính phủ đóng cửa: Việc gia hạn CR vào tháng 12 có khả năng lớn, nhưng rủi ro chính phủ đóng cửa trong nửa đầu năm sau sẽ gia tăng. Quốc hội hiện tại không thể thông qua dự luật cấp phát hàng năm trước khi tài khóa 2027 bắt đầu, Trump đã ký một dự luật cấp phát tạm thời (continuing resolution, CR) vào ngày 2 tháng 9, kéo dài các sắp xếp cấp phát hiện tại đến ngày 11 tháng 12. Đến lúc đó, Quốc hội mới vẫn chưa nhậm chức, Đảng Cộng hòa vẫn kiểm soát cả hai viện, vì vậy khả năng thông qua CR mới sẽ cao. Nhưng nếu CR mới kéo dài thời hạn cấp phát đến khi Quốc hội mới nhậm chức (thời gian trung bình của CR là 118 ngày), thì khi Đảng Dân chủ lãnh đạo Quốc hội, sự khác biệt tài chính giữa hai đảng có thể gia tăng hơn nữa, rủi ro chính phủ đóng cửa có thể bùng phát vào nửa đầu năm sau.
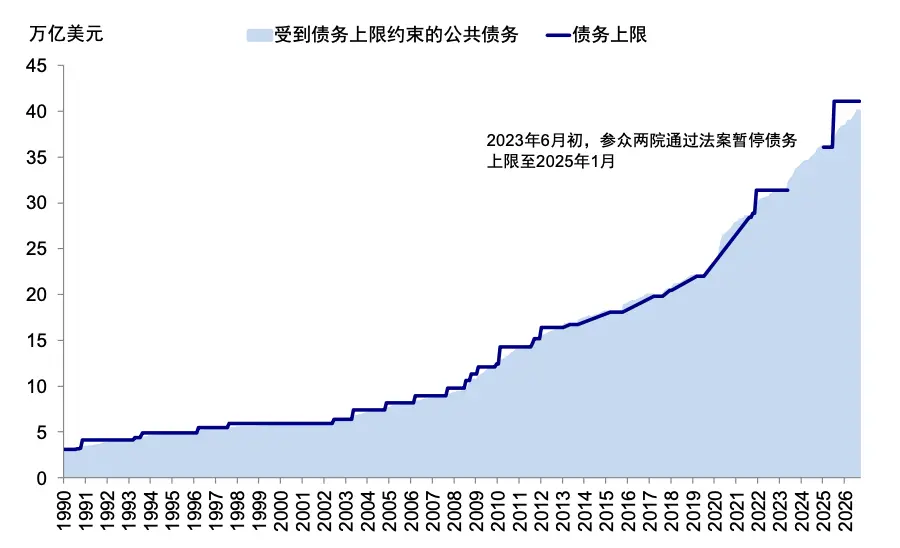
► Trần nợ: Chúng tôi ước tính rằng Mỹ sẽ chạm đến trần nợ vào quý 2 năm 2027, tương ứng với việc đến X-date (ngày cạn tiền) vào quý 4 năm 2027. Vào tháng 7 năm 2025, "Đạo luật Vẻ đẹp Lớn" đã nâng trần nợ lên 5 nghìn tỷ USD lên 41,1 nghìn tỷ USD. Tính đến ngày 28 tháng 10, nợ công bị ràng buộc đã đạt 40,4 nghìn tỷ USD, gần chạm trần (Biểu đồ 7). Nếu giả định tỷ lệ thâm hụt tài khóa 2027 giữ ổn định, và khi chạm đến trần, số dư TGA giảm 25% so với cuối năm 2026, thì Mỹ sẽ chạm đến trần vào quý 2 năm 2027. Theo ước tính của BPC, sau khi chạm đến trần, khoảng 6-9 tháng sau sẽ cạn tiền, tức là X-date vào khoảng quý 4 năm 2027.
Biểu đồ 7: Đến cuối tháng 9, nợ công của Mỹ bị ràng buộc bởi trần nợ đã đạt 39,98 nghìn tỷ USD, gần chạm 41,10 nghìn tỷ USD.
Nguồn tài liệu: Haver, Bộ Nghiên cứu Công ty Trung Kim
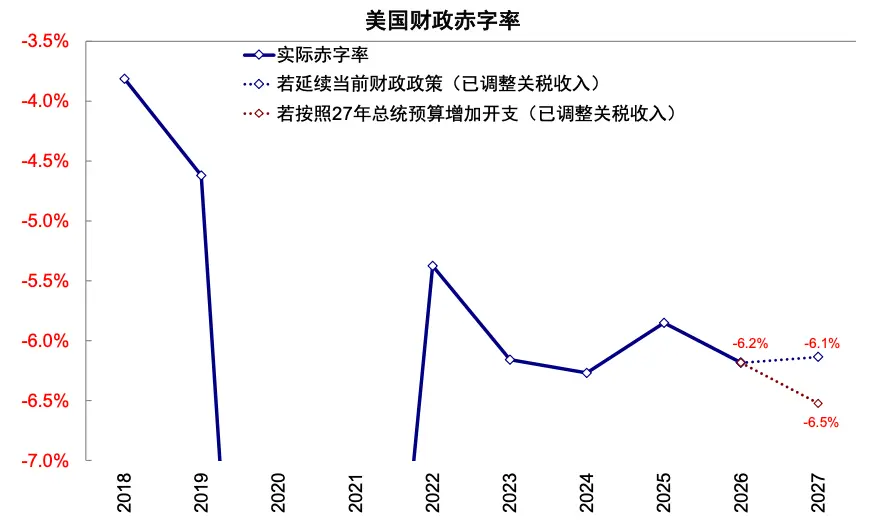
Hai đảng kìm hãm lẫn nhau, áp lực tài chính gia tăng, chúng tôi dự đoán tỷ lệ thâm hụt có thể giữ nguyên hoặc mở rộng nhẹ vào năm 2027. Trong bối cảnh chính sách hiện hành được duy trì, chúng tôi dự đoán tỷ lệ thâm hụt của Mỹ sẽ giảm nhẹ từ 6.18% trong năm tài chính 2026 xuống 6.14% trong năm tài chính 2027; nếu tất cả các khoản chi mới trong ngân sách tổng thống được thực hiện, tỷ lệ này có thể tăng lên 6.52% (Biểu đồ 8). Xét thấy tỷ lệ chi tiêu quốc phòng trong ngân sách tổng thống rất lớn (CBO dự đoán tỷ lệ nghiêng trong ngân sách năm 2027 đạt 84%[7]), rõ ràng đi ngược lại với tư tưởng của đảng Dân chủ, chúng tôi cho rằng tài chính rất khó có thể thực hiện theo như mong muốn của Trump. Nhưng đảng Dân chủ cũng bị kìm hãm, cuối cùng dẫn đến tài chính năm 2027 có thể hội tụ về chính sách hiện hành.
Biểu đồ 8: Năm 2027, nếu tiếp tục chính sách hiện tại, tỷ lệ thâm hụt của Mỹ giảm xuống 6.1%, nếu tính đến ngân sách tổng thống, thì tăng lên 6.5%
Nguồn tài liệu: Haver, Bộ Nghiên cứu Công ty Trung Kim
Quân sự: Quốc hội mới thông qua việc hạn chế chi tiêu quân sự mới và điều tra tạo ra ràng buộc
Quốc hội có sự ràng buộc trực tiếp hạn chế đối với tổng thống trong lĩnh vực ngoại giao và quân sự. Tổng thống, với tư cách là Tổng tư lệnh quân đội Mỹ, có quyền tự chủ lớn trong việc chỉ huy và thực hiện các hành động quân sự, Quốc hội chủ yếu tạo ra sự ràng buộc thông qua ủy quyền chiến tranh, hạn chế lập pháp, v.v. Nhưng trong thực tế, tổng thống có thể thiết lập quy định để tránh một số hạn chế của Quốc hội. Trong cuộc xung đột với Iran, chính quyền Trump đã tuyên bố rằng lệnh ngừng bắn vào tháng 4 có nghĩa là các hành động thù địch đã chấm dứt, cho rằng thời hạn 60 ngày theo quy định của "Nghị quyết quyền lực chiến tranh" không còn áp dụng[8], và sau khi khôi phục hành động quân sự vào tháng 7, đã tính lại thời hạn[9], từ đó tránh được sự phản đối của Quốc hội.
Quốc hội mới có thể hạn chế chi tiêu quân sự mới để kiềm chế Trump. Chi tiêu quốc phòng là một yêu cầu lớn trong ngân sách tổng thống năm tài chính 2027, Trump hy vọng thông qua việc cấp phát hàng năm sẽ tăng ngân sách quốc phòng lên 251 tỷ USD, và thông qua quy trình điều phối ngân sách sẽ bổ sung thêm 350 tỷ USD cho quốc phòng (Biểu đồ 3). Hiện tại, cả hai quy trình lập pháp này đều tiến triển chậm, chậm hơn so với các năm bầu cử giữa kỳ trước đó (Biểu đồ 5, Biểu đồ 6), rất có thể sẽ phải giao cho Quốc hội mới do đảng Dân chủ dẫn dắt xem xét.
AI: Đảng Dân chủ cũng ủng hộ AI, sự khác biệt nằm ở mức độ quản lý; lập pháp ở cấp liên bang gặp khó khăn, nhưng chính quyền địa phương có thể siết chặt quản lý
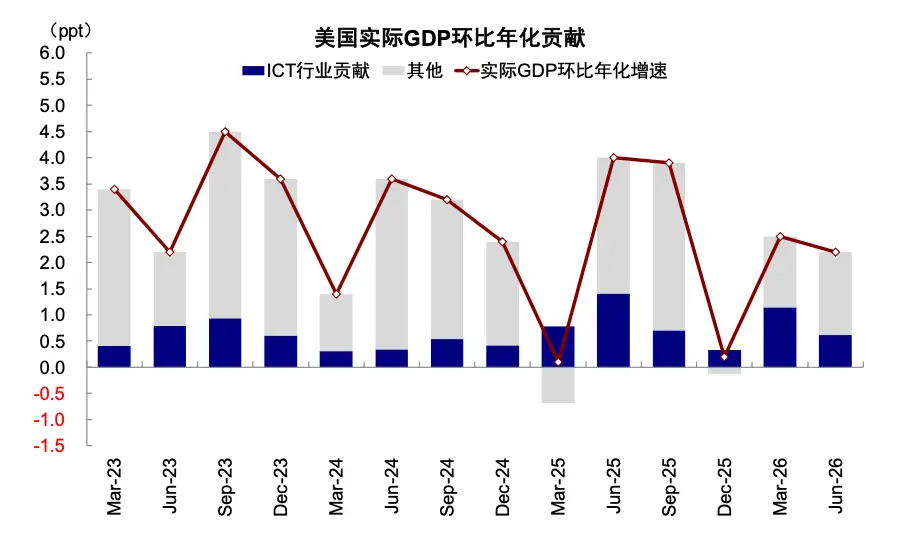
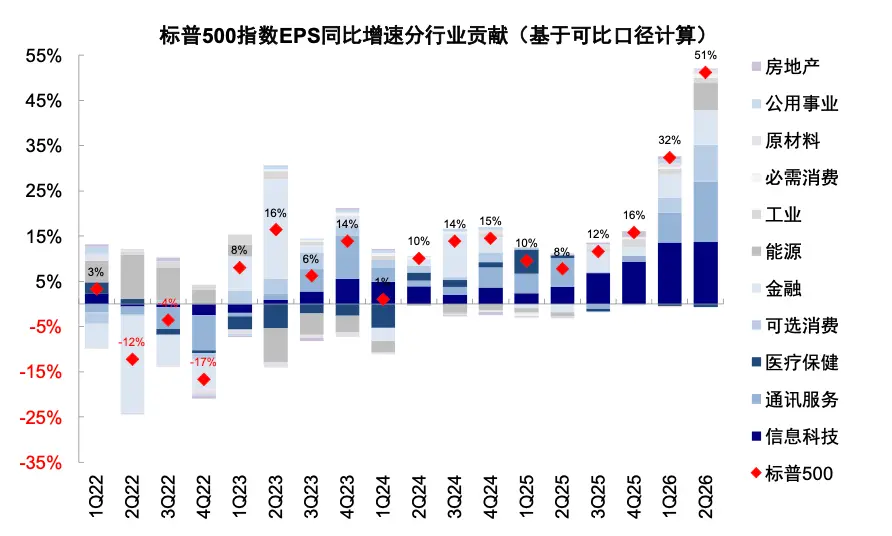
AI đóng góp lớn vào tăng trưởng và lợi nhuận doanh nghiệp của Mỹ, đảng Dân chủ cũng ủng hộ sự phát triển của AI. Trong quý II, GDP thực tế của Mỹ tăng trưởng 2.2% theo quý, nhu cầu tổng quát liên quan đến AI (đầu tư sản xuất AI và cơ sở hạ tầng) đóng góp 28% vào tăng trưởng của Mỹ, kéo theo khoảng 0.6 điểm phần trăm (Biểu đồ 9); ngoài ra, các lĩnh vực liên quan đến AI cũng đóng góp 53% vào tăng trưởng của thị trường chứng khoán Mỹ (Biểu đồ 10). Do đó, cả hai đảng đều có ý muốn thúc đẩy đổi mới AI. Vào tháng 12 năm 2025, lãnh đạo đảng Dân chủ tại Hạ viện Jeffries cho biết, các doanh nghiệp AI của Mỹ nên tiếp tục phát triển và thành lập "Ủy ban Kinh tế AI và Đổi mới" để nghiên cứu chính sách[10]. Vào tháng 2 năm 2026, các nghị sĩ đảng Dân chủ tại Thượng viện và các nghị sĩ đảng Cộng hòa đã cùng nhau đề xuất "Dự luật Đổi mới AI Tương lai", ủng hộ nghiên cứu và phát triển AI cũng như vị thế công nghệ dẫn đầu của Mỹ[11].
Biểu đồ 9: Trong quý II, GDP thực tế của Mỹ tăng trưởng 2.2% theo quý, nhu cầu liên quan đến AI đóng góp 28% vào tăng trưởng
Nguồn tài liệu: Haver, Bộ Nghiên cứu Công ty Trung Kim
Biểu đồ 10: Trong quý II năm 2026, AI đã đóng góp 53% vào tốc độ tăng trưởng lợi nhuận tổng thể
Nguồn tài liệu: Bloomberg, Bộ Nghiên cứu Công ty Trung Kim
Sự khác biệt chính giữa hai đảng nằm ở mức độ quản lý AI, việc đảng Dân chủ thông qua các dự luật ở cấp liên bang nhằm tăng cường quản lý gặp nhiều khó khăn. Trong khung pháp lý về AI của chính quyền Trump, chủ trương dựa vào các cơ quan quản lý hiện có và tiêu chuẩn ngành để thực hiện giám sát, đồng thời phản đối việc thành lập cơ quan quản lý AI liên bang mới[12]. Ngược lại, đảng Dân chủ chú trọng hơn vào việc tăng cường quản lý, thành viên chủ chốt của đảng Dân chủ tại Thượng viện Cantwell đã đề xuất xây dựng các tiêu chuẩn an toàn cho các mô hình tiên tiến có thể thực thi, và yêu cầu các mô hình được bao phủ phải trải qua kiểm toán độc lập trước khi phát hành[13]. Nhưng ngay cả khi đảng Dân chủ chiếm ưu thế ở cả hai viện, việc thúc đẩy các dự luật quản lý vẫn gặp khó khăn, vì các dự luật sau khi được thông qua ở cả hai viện vẫn có thể bị tổng thống phủ quyết, và việc lật ngược quyết định phủ quyết của tổng thống cần có sự ủng hộ của hai phần ba số phiếu từ các nghị sĩ ở cả hai viện[14].
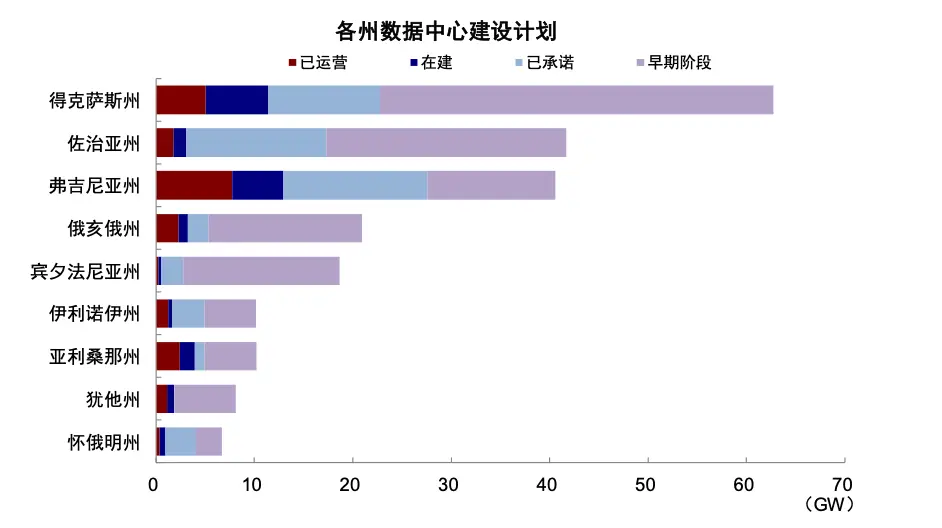
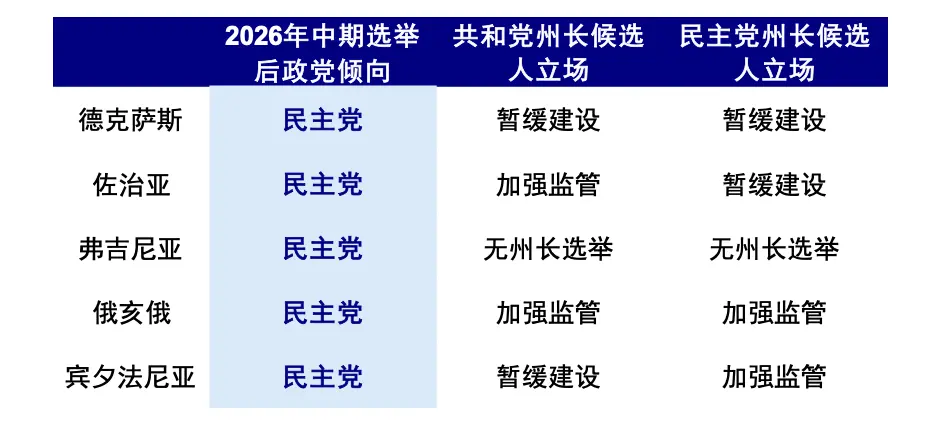
Nhưng ở cấp chính quyền địa phương, các ứng cử viên thống đốc của hai đảng đều có xu hướng siết chặt quản lý các trung tâm dữ liệu AI. Theo dữ liệu từ DC Byte, năm bang có trung tâm dữ liệu AI tập trung nhất ở Mỹ lần lượt là Texas, Georgia, Virginia, Ohio và Pennsylvania (Biểu đồ 11). Trong đó, bang Virginia năm nay không có cuộc bầu cử thống đốc, bốn bang còn lại đều có xu hướng tăng cường quản lý các trung tâm dữ liệu AI, thậm chí hoãn xây dựng (Biểu đồ 12). Từ các biện pháp hiện có, chính quyền địa phương có thể hạn chế việc xây dựng các trung tâm dữ liệu AI trong các lĩnh vực như chi phí điện[15], ưu đãi thuế[16], sử dụng đất[17].
Biểu đồ 11: Năm bang có trung tâm dữ liệu tập trung nhất là Texas, Georgia, Virginia, Ohio và Pennsylvania
Nguồn tài liệu: BloombergNEF, DC Byte, Bộ Nghiên cứu Công ty Trung Kim
Biểu đồ 12: Các ứng cử viên của hai đảng đều ủng hộ việc siết chặt quản lý các trung tâm dữ liệu AI, quan điểm không khác biệt nhiều
Nguồn tài liệu: Multistate, Bộ Nghiên cứu Công ty Trung Kim
Đảng Dân chủ chiếm ưu thế sẽ ảnh hưởng đến tài sản như thế nào? Chú ý đến bốn kênh ảnh hưởng: chính phủ đóng cửa, trần nợ, tài chính, quản lý AI
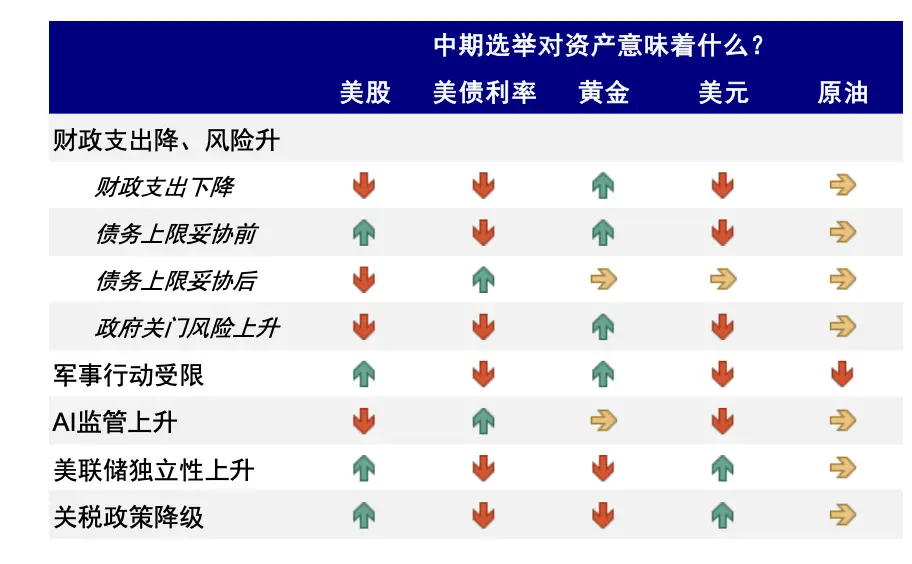
Một chính sách có thể ảnh hưởng khác nhau đến các loại tài sản khác nhau, và hiệu ứng ngắn hạn và dài hạn cũng có thể trái ngược nhau. Ví dụ, sự gia tăng cạnh tranh chính trị sẽ thúc đẩy nhu cầu phòng ngừa rủi ro; sự mở rộng tài chính bị hạn chế sẽ có lợi cho trái phiếu Mỹ, nhưng tính cứng nhắc trong chi tiêu và rủi ro vỡ nợ lại có thể gây áp lực lên trái phiếu Mỹ và đồng đô la; việc bổ nhiệm nhân sự bị cản trở lại có lợi cho việc duy trì tính độc lập của Cục Dự trữ Liên bang; mặc dù hướng quản lý đối với AI và tiền điện tử đã rõ ràng, nhưng nhịp độ thực hiện vẫn chưa rõ ràng; việc kết thúc các hành động quân sự sớm có lợi cho giá dầu, lạm phát và lãi suất (Biểu đồ 13).
Biểu đồ 13: Cuộc bầu cử giữa kỳ ảnh hưởng đến hiệu suất tài sản qua các kênh khác nhau
Nguồn tài liệu: Bộ Nghiên cứu Công ty Trung Kim
Cuối cùng, ảnh hưởng đến định giá tài sản chủ yếu phụ thuộc vào: lực lượng chủ đạo trên thị trường thực sự nhằm mục tiêu "điều chỉnh" (lạm phát, tình hình Iran, Cục Dự trữ Liên bang, thuế quan), hay là sự can thiệp "phản đối vì phản đối" (AI, tài chính).
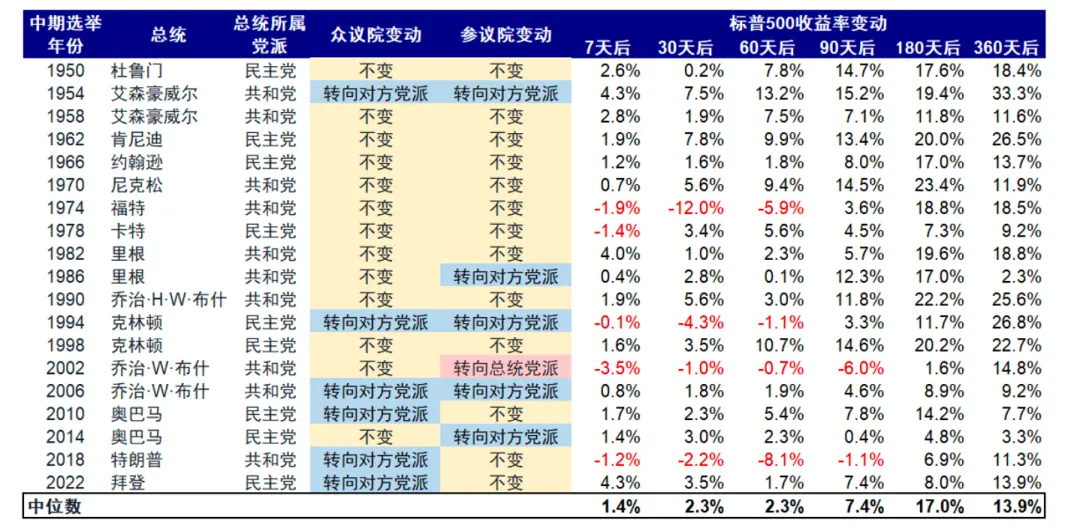
Chúng tôi nghiêng về việc cho rằng, trong ngắn hạn, yếu tố trước là chủ yếu, đây cũng là lý do khiến thị trường chứng khoán Mỹ tăng phần lớn sau cuộc bầu cử giữa kỳ (Biểu đồ 14), vào thời điểm này thị trường chứng khoán Mỹ vẫn có sự hỗ trợ, trong khi lãi suất trái phiếu Mỹ và đồng đô la giảm nhẹ. Nhưng rủi ro do yếu tố sau mang lại cũng có thể gia tăng theo thời gian, vì càng gần đến cuộc bầu cử năm 2028, cuộc cạnh tranh chính trị càng trở nên gay gắt, đặc biệt là khi AI không có đột phá và Cục Dự trữ Liên bang không thể hạ lãi suất, nếu đúng như vậy, thị trường chứng khoán Mỹ, trái phiếu Mỹ và đồng đô la đều sẽ phải đối mặt với áp lực.
Biểu đồ 14: Trong 50 năm qua, sau cuộc bầu cử giữa kỳ, thị trường chứng khoán Mỹ chủ yếu tăng
Nguồn tài liệu: Bloomberg, Bộ Nghiên cứu Công ty Trung Kim
Cụ thể:
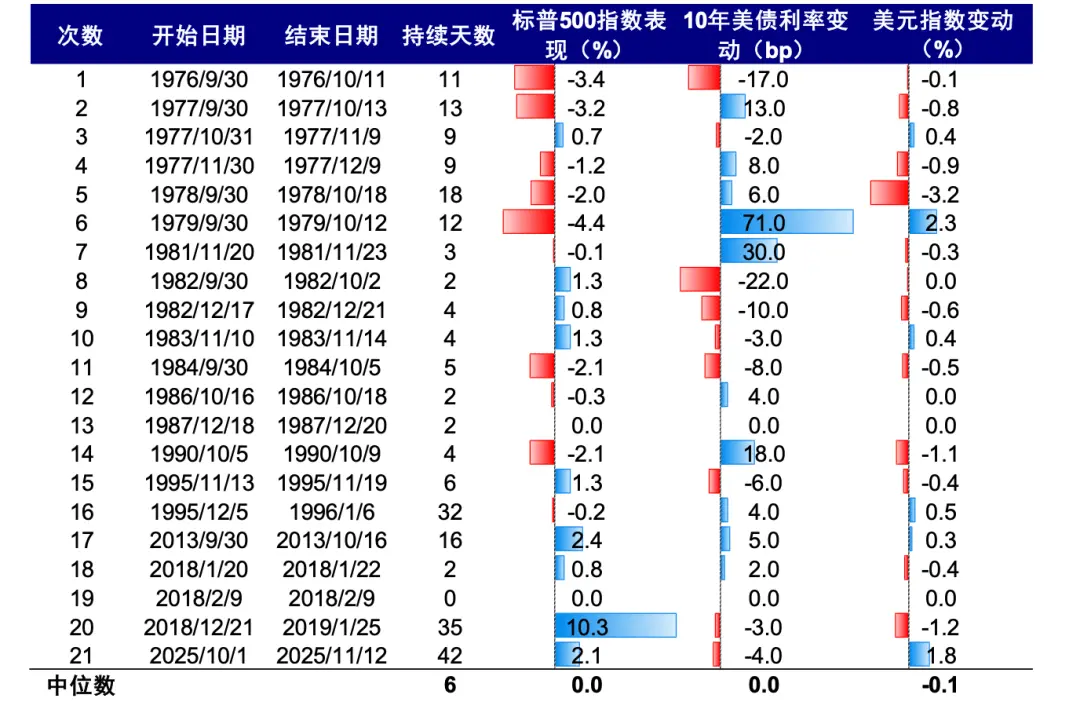
► Chính phủ đóng cửa: Tác động đến thị trường hạn chế, có thể tạm thời thúc đẩy tâm lý phòng ngừa rủi ro. Theo kinh nghiệm lịch sử, trong 21 lần chính phủ đóng cửa trước đây, độ biến động trung vị của S&P 500, lãi suất trái phiếu Mỹ 10 năm, chỉ số đô la đều ở gần 0 (Biểu đồ 15). Chúng tôi cho rằng tác động của việc chính phủ đóng cửa chỉ giới hạn ở mức độ cảm xúc, có thể có lợi cho tài sản phòng ngừa rủi ro trong ngắn hạn, nhưng không có ảnh hưởng lâu dài.
Biểu đồ 15: Tác động của việc chính phủ đóng cửa đến tài sản không lớn
Nguồn tài liệu: Wind, Bộ Nghiên cứu Công ty Trung Kim
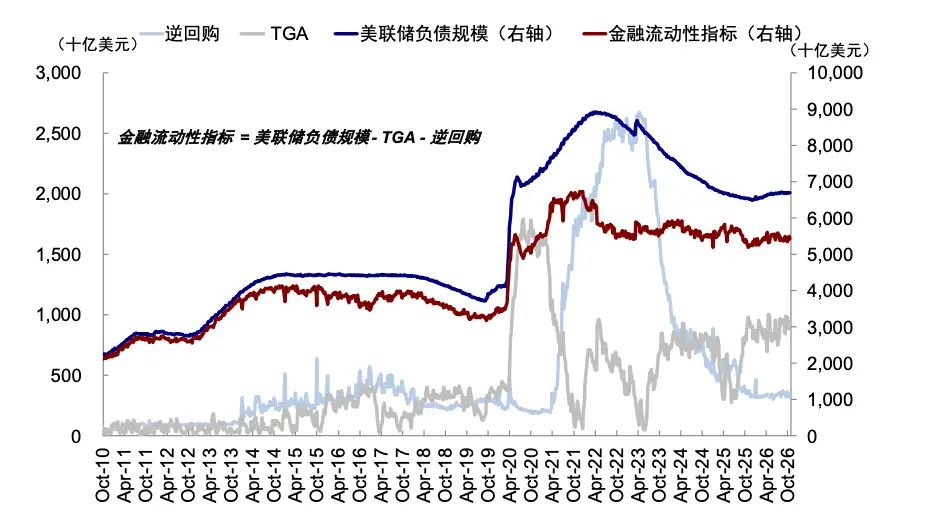
► Trần nợ: Khi vừa đạt đến trần (quý II năm 2027), lại cải thiện tính thanh khoản, có lợi cho trái phiếu và thị trường chứng khoán Mỹ. Lúc này, Bộ Tài chính không chỉ sẽ ngừng phát hành trái phiếu để giảm cung trái phiếu, mà còn sẽ sử dụng tiền mặt trong tài khoản TGA để trang trải chi tiêu, đạt được hiệu quả "bơm thanh khoản" (Biểu đồ 16), có thể cung cấp hỗ trợ biên cho trái phiếu và thị trường chứng khoán Mỹ ( "Trần nợ có thể cải thiện tính thanh khoản của thị trường như thế nào").
Biểu đồ 16: Giai đoạn tiêu thụ TGA có khả năng cung cấp hỗ trợ cho tính thanh khoản
Nguồn tài liệu: Bloomberg, Bộ Nghiên cứu Công ty Trung Kim
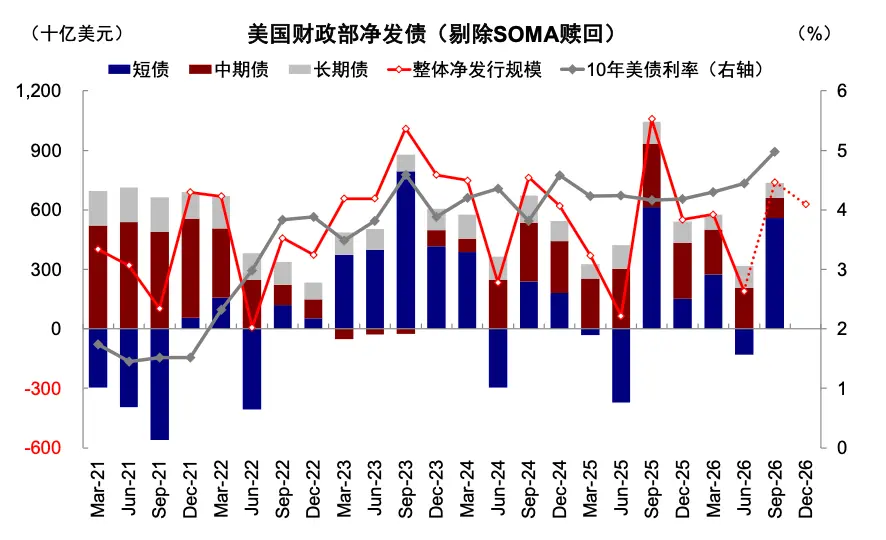
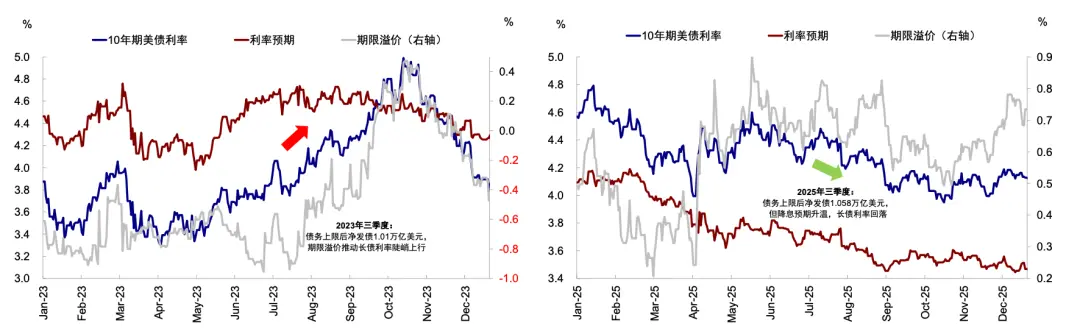
Nhưng sau khi giải quyết giới hạn nợ (quý 4 năm 2027), nguồn cung trái phiếu và tính thanh khoản sẽ đối mặt với áp lực tạm thời, không có lợi cho mức chênh lệch kỳ hạn và hiệu suất của thị trường chứng khoán Mỹ. Sau khi hai đảng đạt được thỏa thuận, Bộ Tài chính cần phát hành trái phiếu trở lại để bổ sung tài khoản TGA, dẫn đến việc tăng nguồn cung trái phiếu tạm thời và rút bớt một phần tính thanh khoản (《Nghịch lý của giới hạn nợ: Sự thu hẹp thanh khoản không thể tránh khỏi》). Nhìn lại năm 2023 và 2025: 1) Về nguồn cung trái phiếu, quy mô phát hành ròng trái phiếu chính phủ trong quý 3 năm hai năm đạt 1,01 nghìn tỷ USD và 1,06 nghìn tỷ USD, áp lực cung tập trung vào đầu ngắn hạn, quy mô phát hành trái phiếu ngắn hạn lần lượt đạt 794 tỷ USD và 613 tỷ USD (biểu đồ 18). Trong cùng thời gian, mức chênh lệch kỳ hạn trái phiếu Mỹ nhanh chóng tăng lên hoặc duy trì ở mức cao, áp lực tạm thời duy trì khoảng một quý (biểu đồ 19). 2) Về tính thanh khoản, trong vòng ba tháng sau khi giới hạn nợ được gỡ bỏ, số dư TGA lần lượt phục hồi 404,1 tỷ USD và 447,1 tỷ USD, tương đương với 7-9% quy mô thanh khoản của Mỹ vào thời điểm đó (biểu đồ 16), gây áp lực lên các tài sản rủi ro như thị trường chứng khoán Mỹ.
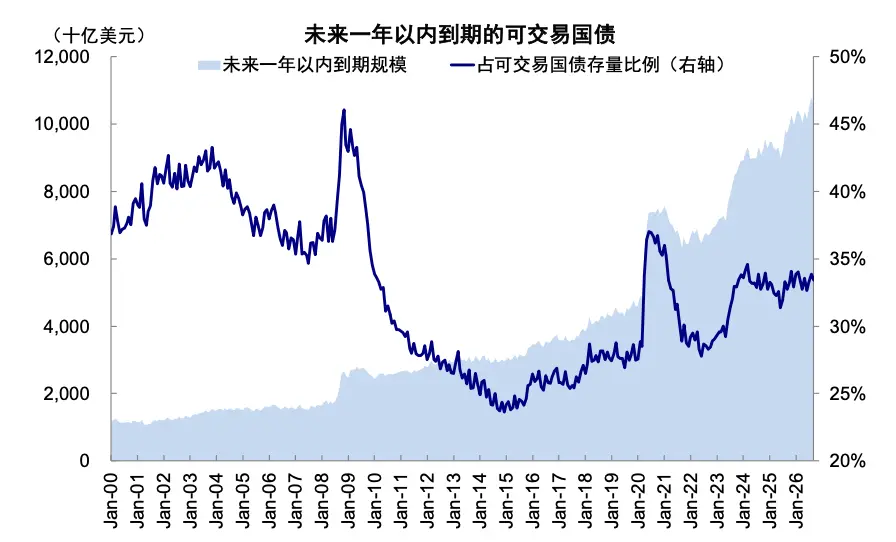
Biểu đồ 17: Tháng 9 năm 2026, trái phiếu chính phủ có thể giao dịch đến hạn trong vòng một năm chiếm khoảng 33,4%, áp lực gia hạn ổn định
Nguồn tài liệu: TBAC, Bộ phận Nghiên cứu của Công ty Trung Quốc
Biểu đồ 18: Để bổ sung tài khoản TGA, quy mô phát hành nợ trong quý 3 năm 2023 và quý 3 năm 2025 vượt quá 1 nghìn tỷ USD
Nguồn tài liệu: Haver, Bộ phận Nghiên cứu của Công ty Trung Quốc
Biểu đồ 19: Do ảnh hưởng của việc Bộ Tài chính bổ sung tài khoản TGA, sau khi giải quyết giới hạn nợ vào năm 2023 và 2025, mức chênh lệch kỳ hạn trái phiếu Mỹ nhanh chóng tăng lên hoặc duy trì ở mức cao, áp lực tạm thời duy trì khoảng một quý
Nguồn tài liệu: Bloomberg, Bộ phận Nghiên cứu của Công ty Trung Quốc
► Tài chính: Áp lực phát hành trái phiếu giảm dần, nhưng không có lợi cho nhu cầu truyền thống và phục hồi lợi nhuận của các ngành chu kỳ. Sau cuộc bầu cử giữa kỳ, cuộc đấu tranh giữa hai đảng gia tăng có thể hạn chế không gian mở rộng tài chính. Thêm vào đó, tỷ lệ trái phiếu chính phủ có thể giao dịch đến hạn trong năm tới duy trì ổn định (biểu đồ 17), áp lực gia hạn có thể kiểm soát, chúng tôi cho rằng áp lực cung trái phiếu Mỹ có thể giảm. Nhưng đồng thời, sự hỗ trợ của tài chính cho tăng trưởng cũng sẽ giảm, đặc biệt là đối với nhu cầu truyền thống nhạy cảm hơn với đầu tư của chính phủ và sức mua của người dân, có thể hạn chế phục hồi lợi nhuận của các ngành chu kỳ.
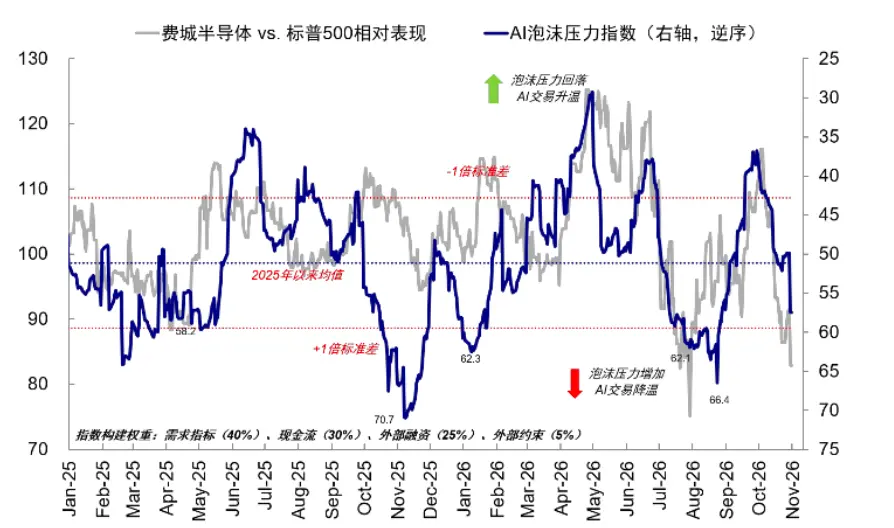
► AI: Chìa khóa vẫn là xem tiến triển của AI, nhưng sự quản lý địa phương có thể gia tăng sự xáo trộn. Do các mô hình và ứng dụng AI hiện tại thiếu tiến triển rõ ràng, kỳ vọng của thị trường đang ở giai đoạn "chưa chín muồi", cộng với việc chi tiêu vốn cao liên tục gây áp lực lên dòng tiền tự do của các nhà cung cấp dịch vụ đám mây, dẫn đến lo ngại về tốc độ thu hồi doanh thu AI và tỷ suất lợi nhuận đầu tư ngày càng gia tăng. Chỉ số áp lực AI mà chúng tôi xây dựng cũng đã xấu đi liên tục kể từ cuối tháng 9 (biểu đồ 20). Nếu chính quyền địa phương tiếp tục thắt chặt quản lý, làm tăng chi phí đầu tư AI, có thể gia tăng nghi ngờ của thị trường, gây ra sự xáo trộn tạm thời.
Biểu đồ 20: Chỉ số áp lực AI mà chúng tôi xây dựng đã xấu đi liên tục kể từ cuối tháng 9
Nguồn tài liệu: Bloomberg, FactSet, Bộ phận Nghiên cứu của Công ty Trung Quốc
[1]https://apnews.com/article/c9a0ffa1ec3cd599f9bc304ae26268a2
[2]https://www.reuters.com/article/world/us-senate-acquits-trump-in-historic-vote-as-re-election-campaign-looms-idUSKBN1ZZ1AR/
[3]https://apnews.com/article/midterm-elections-democrats-affordability-corruption-018019529b14a6b3bc4a343a4e17c44f
[4]https://www.everycrsreport.com/reports/R46595.html
[5]Vào tháng 1 năm 2023 và tháng 1 năm 2025, khi chạm đến giới hạn nợ, số dư TGA giảm khoảng 25% so với 3-4 tháng trước; số dư TGA vào cuối năm 2026 lấy theo dự báo của TBAC
[6]https://bipartisanpolicy.org/article/when-will-we-reach-the-debt-limit-again/
[7]https://www.cbo.gov/publication/62546
[8]https://www.reuters.com/world/middle-east/war-powers-resolution-purposes-us-hostilities-with-iran-that-began-february-have-2026-05-01/
[9]https://www.reuters.com/world/us/trump-sends-congress-formal-notice-that-iran-conflict-has-resumed-2026-07-13/
[10]https://democrats-science.house.gov/news/press-releases/leader-jeffries-announces-new-house-democratic-commission-on-ai-and-the-innovation-economy
[11]https://www.commerce.senate.gov/press/dem/release/cantwell-young-hickenlooper-and-blackburn-reintroduce-bill-to-ensure-u-s-leads-global-ai-innovation/
[12]https://www.whitehouse.gov/wp-content/uploads/2026/03/03.20.26-National-Policy-Framework-for-Artificial-Intelligence-Legislative-Recommendations.pdf
[13]https://www.commerce.senate.gov/press/dem/release/cantwell-outlines-comprehensive-governance-framework-for-safe-and-secure-frontier-ai/
[14]https://www.congress.gov/crsexternalproducts/RS/PDF/RS22654/RS22654.8.pdf
[15]https://gov.texas.gov/news/post/governor-abbott-directs-puc-and-ercot-to-shield-texans-from-data-center-infrastructure-costs
[16]https://law.lis.virginia.gov/vacodeupdates/title15.2/section15.2-2209.5/
[17]https://www.azleg.gov/legtext/57leg/2R/laws/0140.pdf
Nguồn tài liệu
Bài viết này trích từ: "Ý nghĩa tài sản của đảng Dân chủ 'quét sạch'" đã được phát hành vào ngày 5 tháng 11 năm 2026
Lưu Cương, CFA, nhà phân tích, số chứng nhận SAC: S0080512030003, SFC CE Ref: AVH867
Hạo Việt Ninh, người liên hệ, số chứng nhận SAC: S0080125070024
 Cảnh báo rủi ro Cảnh báo rủi ro