








Dưới sự biến động cao của AI, APP tăng vọt 50% sau một tuần, liệu định giá dòng tiền đã ổn định chưa?
 Cổ phiếu AI đồng loạt giảm, tại sao APP lại tăng 50% trong ba ngày?
Ngày 4 tháng 11, AppLovin công bố báo cáo quý 3. Ngày 5 tháng 11, thị trường chứng khoán Mỹ ghi nhận mức giảm điểm lớn nhất trong một ngày kể từ tháng 4 năm 2025, chỉ số Nasdaq giảm 5.52%, chỉ số bán dẫn Philadelphia giảm khoảng 12%, Nvidia giảm 9.26%, AMD giảm 17.26%.
Cùng ngày, AppLovin tăng 31.04%, đóng cửa ở mức 356.10 USD, sau đó tiếp tục tăng trong hai ngày giao dịch tiếp theo, đến ngày 9 tháng 11 đóng cửa ở mức 410 USD, tổng cộng tăng 50.87% trong ba ngày giao dịch.
Cổ phiếu AI đều giảm, tại sao nó lại tăng năm mươi phần trăm? Nếu thị trường vẫn chỉ định giá dựa trên tốc độ tăng trưởng, tài sản gắn nhãn AI không nên có sự phân hóa lớn như vậy. Dự báo báo cáo tài chính, vị thế, và việc bù đắp vị thế bán khống có thể khuếch đại biến động trong một ngày, nhưng nếu nhìn vào báo cáo tài chính này, khoảng cách về chất lượng dòng tiền với các đối thủ đã đủ lớn, xứng đáng được xem xét nghiêm túc.
Báo cáo tài chính của AppLovin đưa ra một mô hình: có thể chuyển đổi tăng trưởng liên tục thành dòng tiền tự do, và có thể sử dụng dòng tiền tự do của chính mình để hỗ trợ vòng tăng trưởng tiếp theo. Bài viết này trả lời ba câu hỏi: dòng tiền tại sao quan trọng, thương mại điện tử có thể tiếp quản không, sau khi tăng 50% còn xem gì nữa. Khoảng cách về chất lượng dòng tiền giữa AppLovin và các đối thủ cuối cùng sẽ trở thành chênh lệch định giá, vấn đề là chênh lệch này có thể duy trì bao lâu.
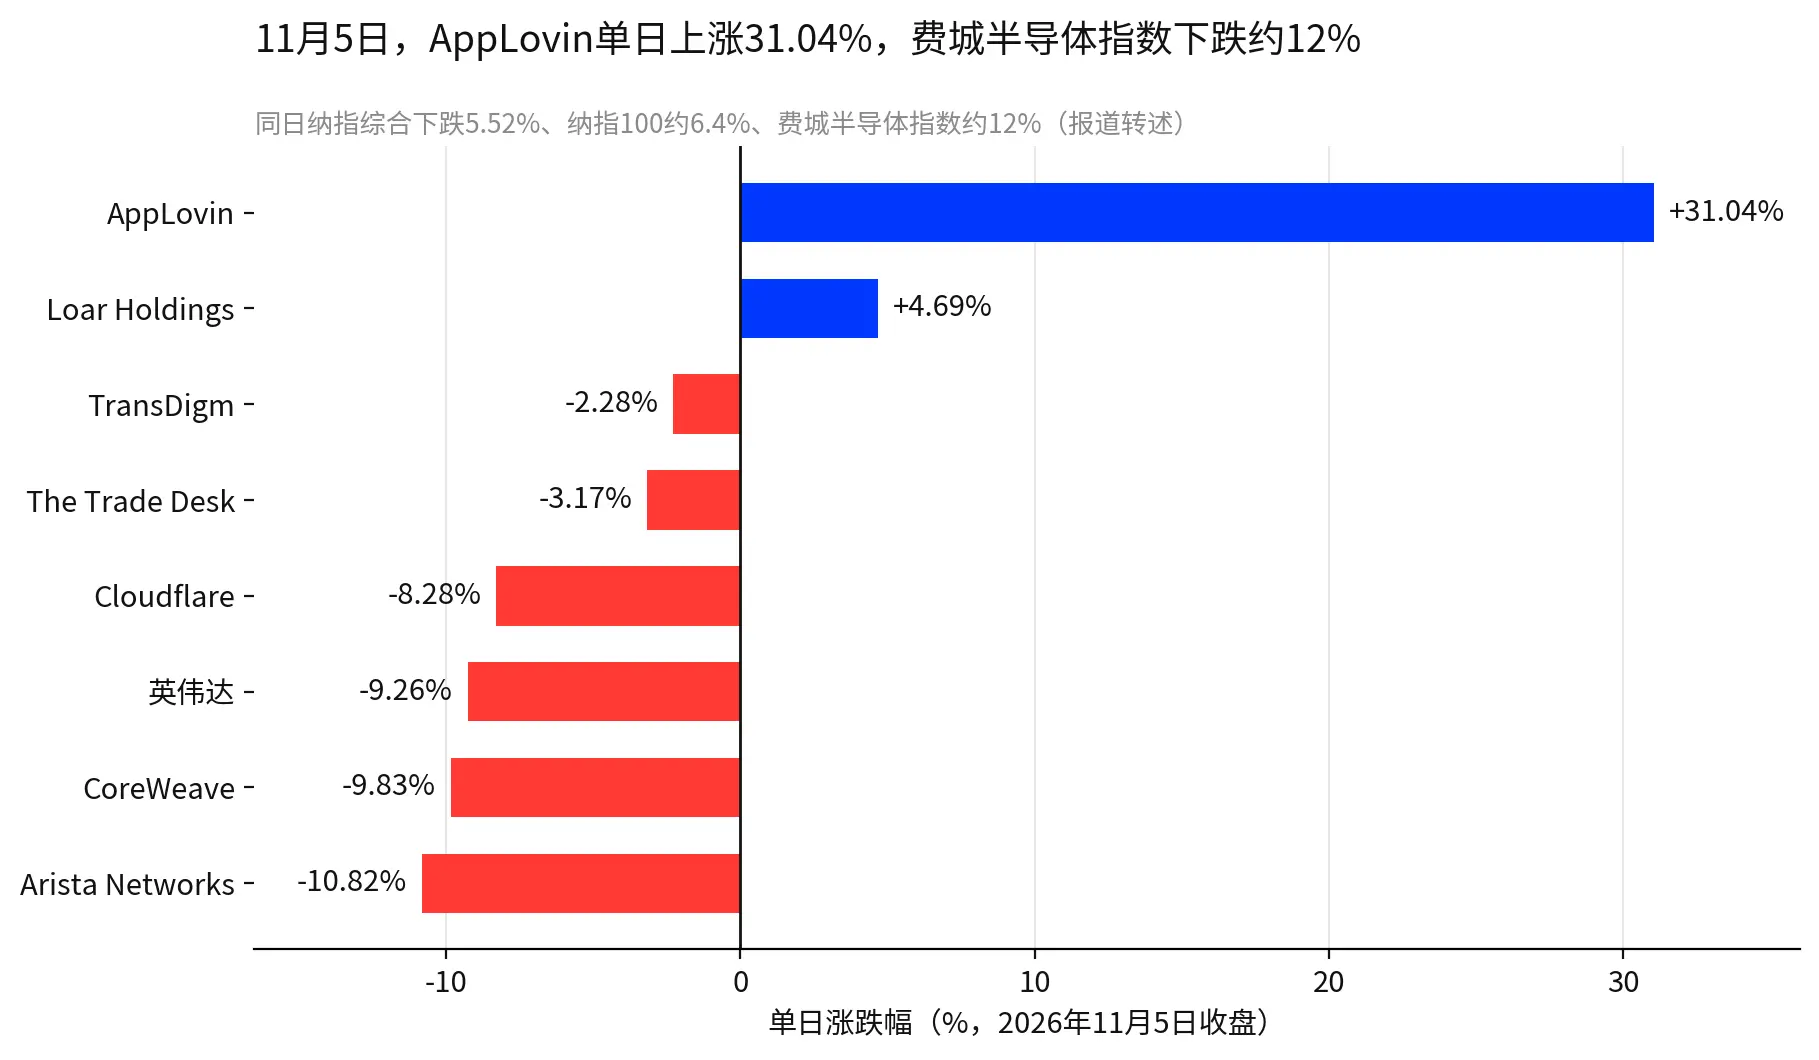
Hình 1: Hình này dùng để xem sự phân hóa trong cùng một ngày. Sự tăng trưởng của AppLovin diễn ra cùng thời điểm với sự giảm của chỉ số bán dẫn Philadelphia.
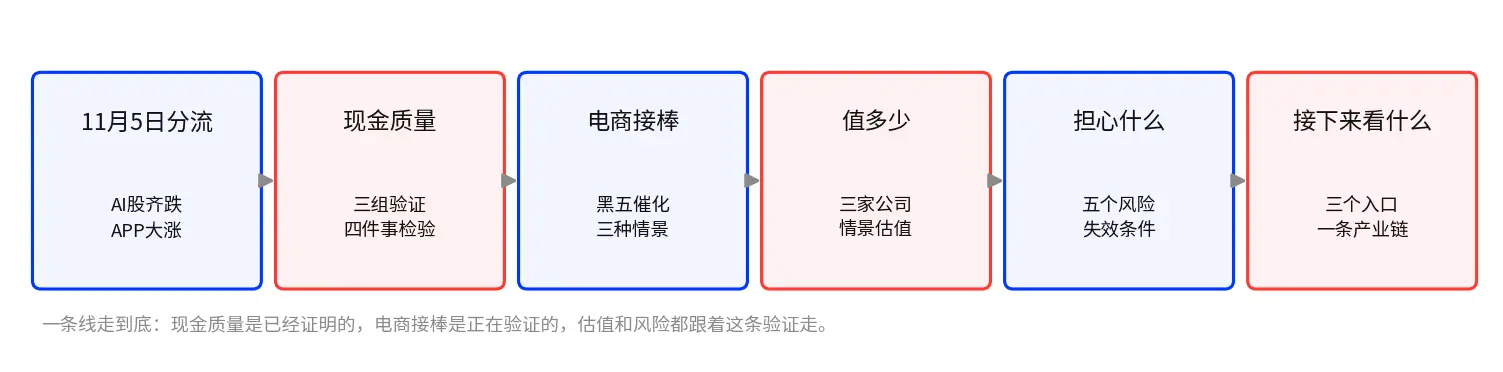
Hình 2: Hình này là mạch lạc của toàn bộ bài viết: chất lượng dòng tiền đã được chứng minh, thương mại điện tử vẫn đang trong quá trình xác minh, định giá và rủi ro đều đi theo bước này.
Một, 65.9% tỷ suất lợi nhuận ròng đến từ đâu: APP làm thế nào để biến tăng trưởng quảng cáo thành tiền mặt thật?
Tài sản nhẹ: phục vụ thêm một hiển thị, chi phí biên gần như bằng không
Trước tiên hãy xem tỷ suất lợi nhuận đến từ đâu. AppLovin bắt đầu từ trò chơi di động, sau đó chuyển trọng tâm sang nền tảng quảng cáo, mô hình quảng cáo tự phát triển của họ quyết định giá mỗi hiển thị và ai sẽ xem quảng cáo. Nền tảng không tự sản xuất nội dung, không giữ hàng, cũng không xây dựng trung tâm dữ liệu, mô hình và nền tảng là chi phí cố định, chi phí biên cho một hiển thị thêm gần như bằng không, mỗi khi doanh thu tăng lên một bậc, phần lớn tăng trưởng trực tiếp rơi vào lợi nhuận. Doanh thu quý 3 đạt 2.185 triệu USD, chi phí hoạt động tổng cộng 567 triệu USD, chiếm 26% doanh thu, thấp hơn 27.4% của quý 2. Chỉ cần doanh thu tiếp tục tăng, tỷ suất lợi nhuận có điều kiện tiếp tục duy trì ở mức cao, đây là cơ sở để theo dõi xu hướng tỷ suất lợi nhuận trong tương lai.
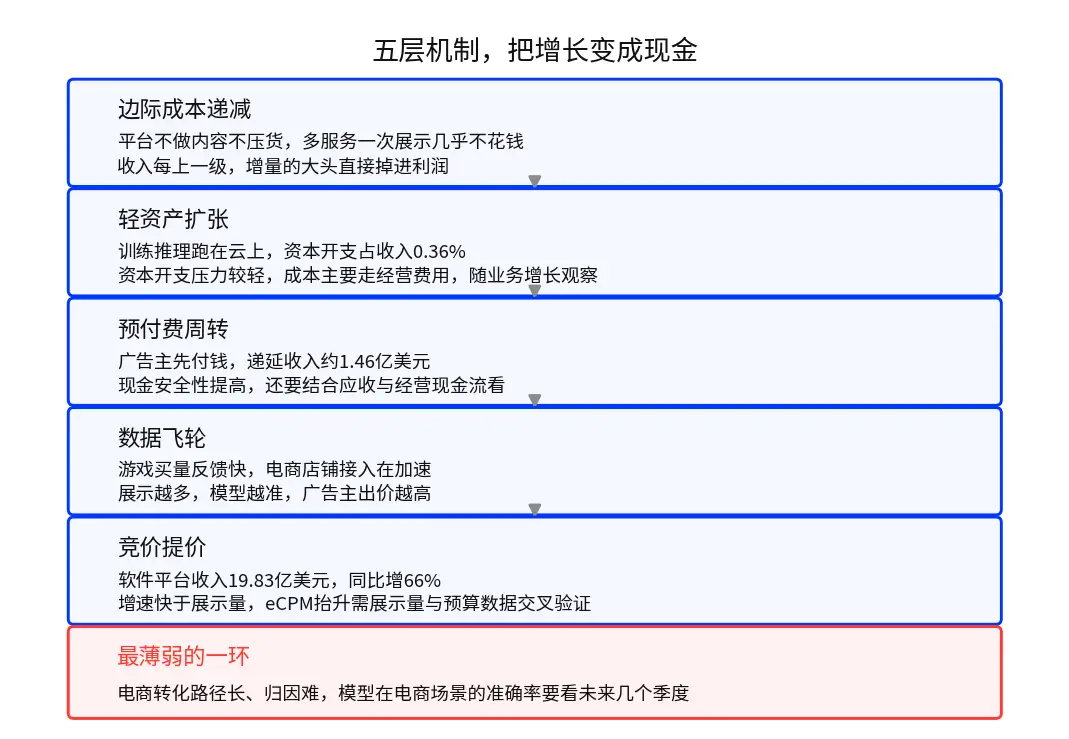
Hình 3: Hình này kết nối năm cơ chế của mô hình kinh doanh từ trên xuống dưới, tầng dưới cùng, chính là mắt xích yếu nhất trong mô hình này.
1.421 triệu USD dòng tiền tự do và 1.439 triệu USD lợi nhuận ròng, gần như đi đôi với nhau
Lợi nhuận phải chuyển thành tiền mặt mới có giá trị. Các nhà quảng cáo thường trả trước phí quảng cáo, công ty nhận tiền trước rồi mới phát sóng, doanh thu hoãn lại trong quý 3 khoảng 146 triệu USD, tăng 13 triệu USD so với quý 2. Khoản tiền thu trước đã nâng cao tính an toàn của dòng tiền, nhưng chỉ nhìn vào chỉ số này không thể chứng minh vòng quay tiền mặt là khỏe mạnh, còn phải xem các khoản phải thu và dòng tiền hoạt động: khoản phải thu trong quý 3 là 528 triệu USD, theo công thức khoản phải thu cuối kỳ ÷ doanh thu theo quý × 91 ngày, số ngày quay vòng khoảng 22 ngày, đây là giá trị gần đúng (tính theo khoản phải thu cuối kỳ, không phải số ngày quay vòng trung bình chuẩn), rõ ràng ngắn hơn 60-90 ngày thường thấy ở các công ty SaaS. Dòng tiền hoạt động trong quý là 1.429 triệu USD, trừ đi chưa đến 8 triệu USD chi phí vốn, dòng tiền tự do là 1.421 triệu USD, gần như tương đương với lợi nhuận ròng trong quý là 1.439 triệu USD.
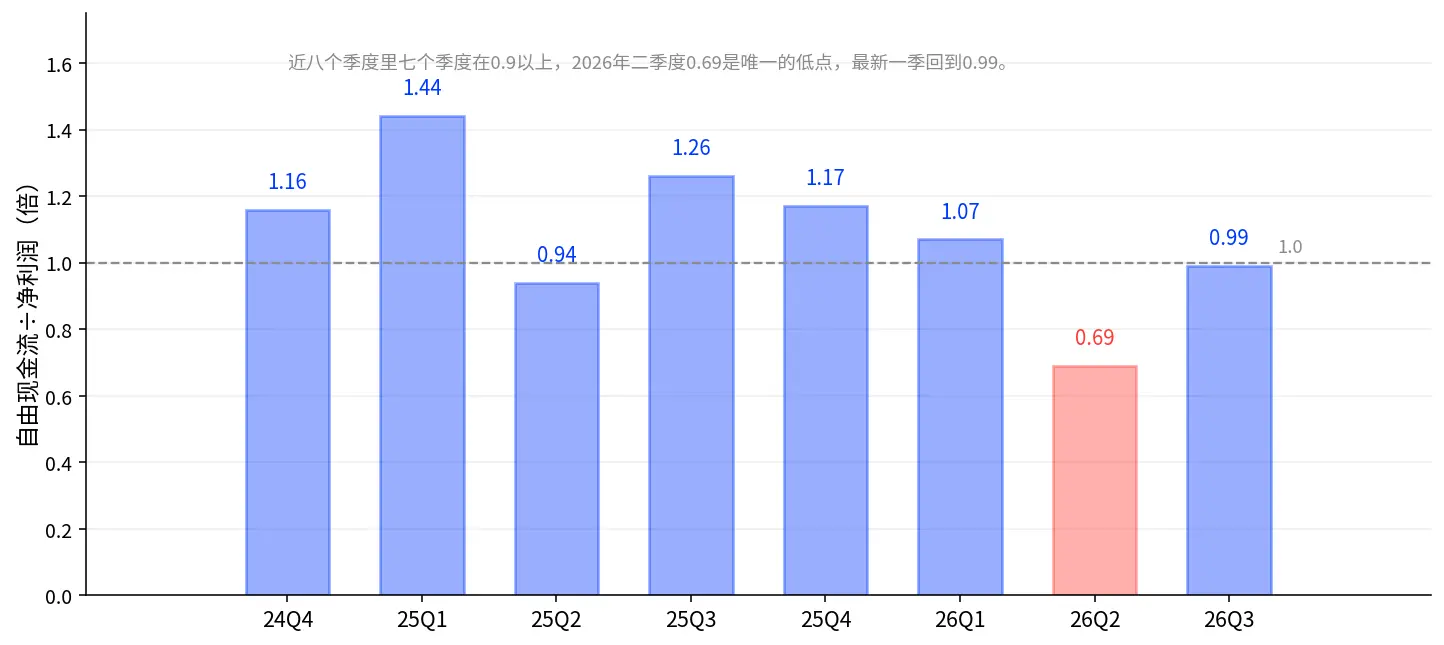
Hình 4: Hình này dùng để xem hàm lượng tiền mặt. Trong tám quý gần đây, bảy quý có dòng tiền tự do ÷ lợi nhuận ròng trên 0.9, quý 2 năm 2026 là 0.69 là điểm thấp duy nhất, quý gần nhất trở lại 0.99.
0.99 đáng mừng, nhưng quan trọng hơn là theo dõi nó. Tỷ lệ này chỉ là 0.69 trong quý 2 năm 2026, dòng tiền tự do trong quý là 869 triệu USD, rõ ràng thấp hơn lợi nhuận ròng trong quý là 1.267 triệu USD. Tiếp theo cần theo dõi bốn vấn đề: sự tăng trưởng của dòng tiền hoạt động có đồng bộ với lợi nhuận ròng không, tốc độ tăng trưởng khoản phải thu có liên tục thấp hơn tốc độ tăng trưởng doanh thu không, chi phí dịch vụ đám mây và mô hình có bắt đầu xâm lấn dòng tiền không, việc mua lại có phụ thuộc vào dòng tiền tự do liên tục phát sinh không.
Bốn vấn đề: Lợi nhuận có phải là tiền mặt thật không, tăng trưởng dựa vào ai, lợi nhuận có ổn định không, vòng tiếp theo ai sẽ trả tiền
Khi xem bất kỳ công ty nào, chủ yếu xem bốn vấn đề. Lợi nhuận có phải là tiền mặt thật không, tăng trưởng dựa vào ai, lợi nhuận có ổn định không, vòng tiếp theo ai sẽ trả tiền.
|----------|------------|------------------------|--------------------| | Xem gì | Tính toán như thế nào | Bảng trả lời của AppLovin | Tiêu chuẩn tốt | | Lợi nhuận có phải là tiền mặt thật không | Dòng tiền tự do ÷ lợi nhuận ròng | 0.99 (quý gần nhất), gần tám quý có bảy quý trên 0.9 | Gần hoặc vượt 1 | | Tăng trưởng dựa vào ai | Chi phí vốn ÷ dòng tiền hoạt động | 0.06% (quý gần nhất) | Áp lực chi phí vốn nhẹ, đồng thời theo dõi chi phí dịch vụ đám mây | | Lợi nhuận có ổn định không | Tỷ suất lợi nhuận ròng trong tám quý | Khoảng 44%-67%, dao động ở mức cao | Ổn định ở mức cao trong nhiều quý liên tiếp | | Vòng tiếp theo ai sẽ trả tiền | Ủy quyền mua lại ÷ dòng tiền tự do luân chuyển | 3.6 tỷ USD còn lại ÷ 4.866 tỷ USD | Mua lại có thể duy trì, không tái tài trợ |
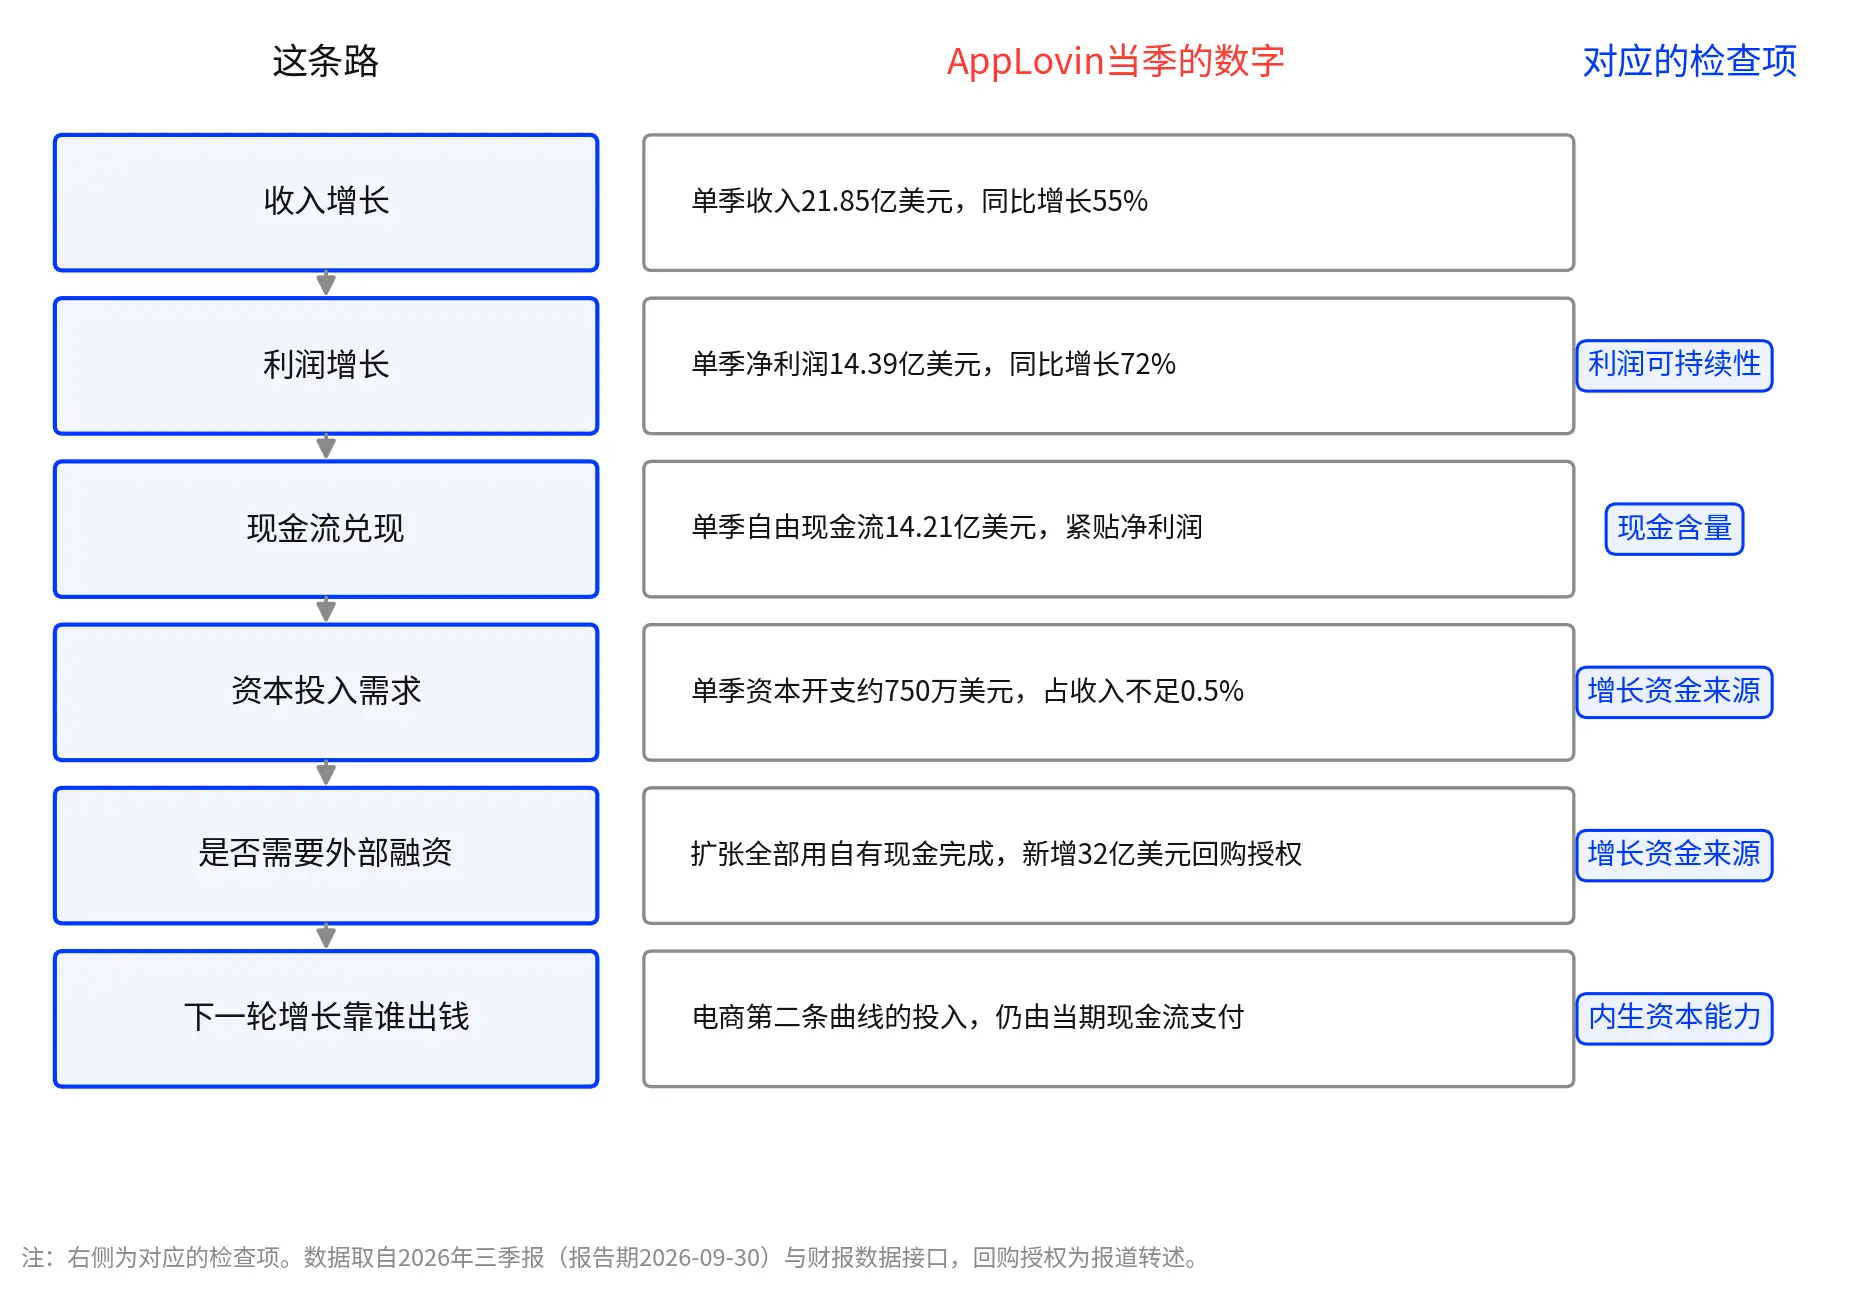
Hình 5: Hình này dùng để xem mối liên hệ giữa chuỗi và bốn vấn đề. Bên trái là chuỗi từ tăng trưởng đến tiền mặt, bên phải là các mục kiểm tra tương ứng với từng mắt xích.
Hai số liệu này làm rõ ràng. Chi phí vốn thấp không có nghĩa là mở rộng không có chi phí: khác với các nhà cung cấp dịch vụ đám mây cần tự xây dựng trung tâm dữ liệu, việc mở rộng của AppLovin không cần đồng bộ đầu tư khổng lồ vào tài sản cố định, nhưng việc đào tạo và suy diễn mô hình đều chạy trên dịch vụ đám mây, chi phí dịch vụ đám mây được thể hiện trong chi phí hoạt động, sẽ tăng theo sự mở rộng của doanh nghiệp, đây là lý do để theo dõi tỷ lệ chi phí hoạt động trong tương lai. Dòng mua lại, 3.6 tỷ USD là hạn mức ủy quyền còn lại, không phải số tiền đã mua lại, đối chiếu với dòng tiền tự do luân chuyển 4.866 tỷ USD, hạn mức này có thể được bao phủ bởi dòng tiền trong hơn một năm, nhịp thực hiện thực tế sẽ theo thông tin công ty công bố.
TTD được 120 lần, APP chỉ được 27.5 lần, thị trường đang cược vào những điều khác nhau
Chỉ nhìn vào một báo cáo tài chính, không thể thấy tỷ suất lợi nhuận ròng 65.9% là cao hay thấp, cần so sánh với các đối thủ. Điều đáng phân tích sâu là nhóm so sánh phi lý này với The Trade Desk: tỷ suất lợi nhuận ròng của TTD trong quý 3 chỉ là 5.2%, thị trường định giá khoảng 120 lần. Tỷ suất lợi nhuận ròng của AppLovin là 65.9%, nhưng thị trường chỉ định giá khoảng 27.5 lần.
Khi phân tích, 5% của TTD đến từ chi phí bán hàng chiếm khoảng 35% doanh thu, lý do là quảng cáo tự động hóa cần nhiều đội ngũ bán hàng phục vụ cho các nhà quảng cáo. AppLovin là nền tảng tự phục vụ, chi phí bán hàng chỉ chiếm khoảng 8% doanh thu. Một giải thích có thể là, 120 lần của TTD mua "quyền chọn cải thiện tỷ suất lợi nhuận trong tương lai", trong khi 27.5 lần của AppLovin mua "sự chắc chắn về tỷ suất lợi nhuận hiện tại có thể duy trì bao lâu", đây chỉ là một giải thích, chưa được thị trường xác nhận.
Thị trường không phải không thấy tỷ suất lợi nhuận của AppLovin cao hơn, mà nghi ngờ liệu tỷ suất lợi nhuận này có thể duy trì qua chu kỳ cạnh tranh tiếp theo không. 120 lần của TTD không phải là lợi nhuận hiện tại, mà là không gian tưởng tượng trong tương lai. 27.5 lần của AppLovin không phải là tưởng tượng trong tương lai, mà là dòng tiền hiện tại có thể duy trì bao lâu. Hai thị trường đang cược vào những điều khác nhau.
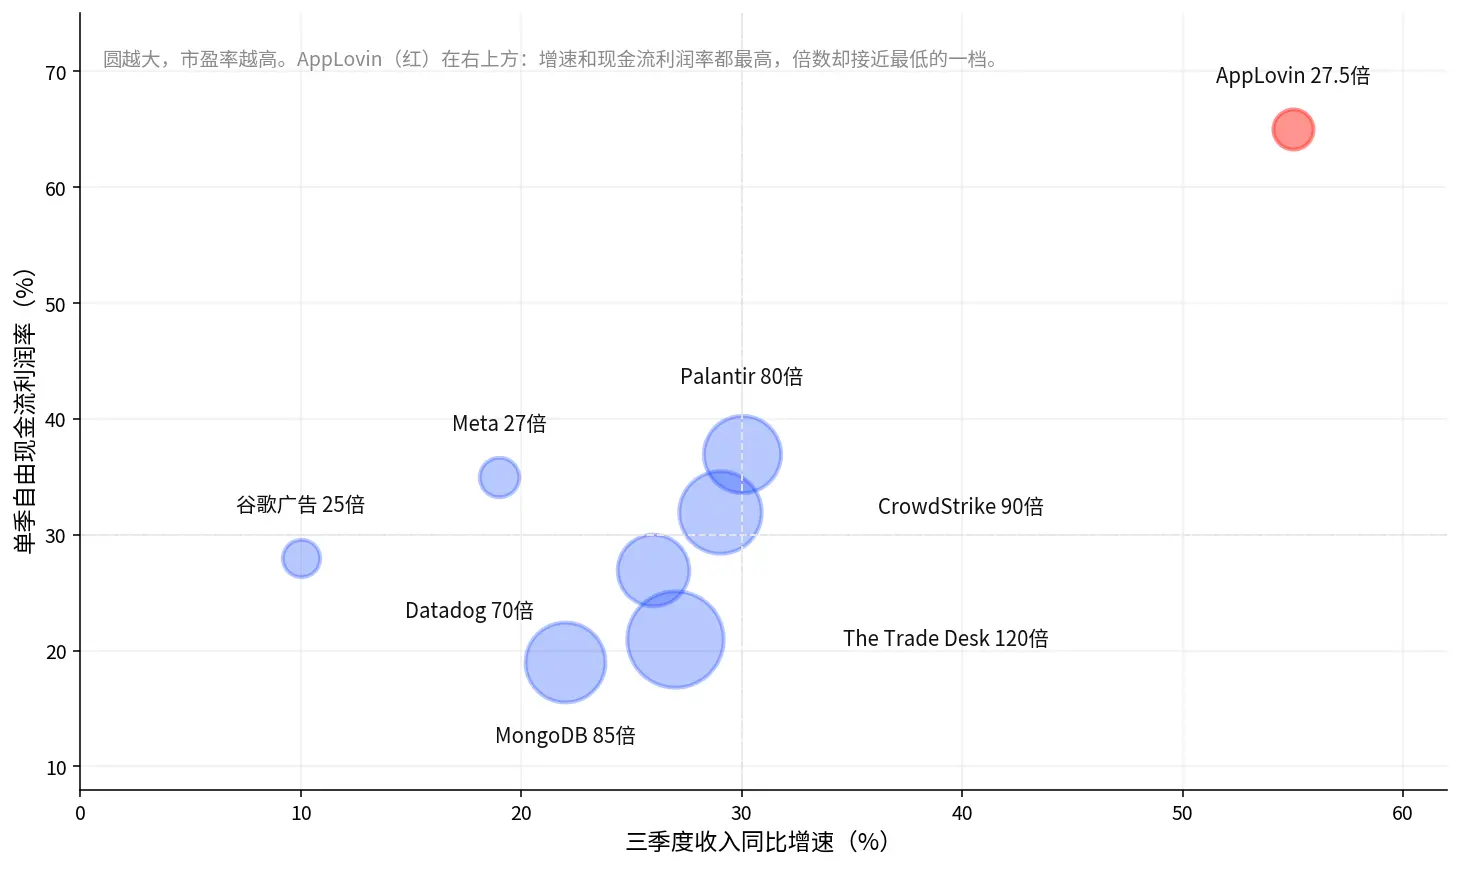
Hình 6: Hình này là tham khảo toàn cảnh của các đối thủ. Trục hoành là tốc độ tăng trưởng doanh thu quý 3, trục tung là tỷ suất lợi nhuận dòng tiền tự do trong quý, kích thước của hình tròn là tỷ lệ giá trên lợi nhuận. Thời gian báo cáo của các công ty và tiêu chuẩn kế toán có sự khác biệt, chỉ dùng để so sánh quy mô, Meta và Palantir là hai công ty có thể so sánh chính trong quý 3.
Hai, ngoài quảng cáo trò chơi, thương mại điện tử có thể nâng đỡ đường tăng trưởng thứ hai của APP không?
Quảng cáo trò chơi đã đóng góp lợi nhuận hiện tại, thương mại điện tử quyết định không gian tăng trưởng trong tương lai, đây là câu hỏi quan trọng nhất của toàn bộ bài viết.
Kết nối cửa hàng tăng tốc: số lượng khách hàng đang tăng, ngân sách quảng cáo có theo kịp không?
Theo dõi vấn đề này có một thang đo công khai hàng tuần. Citi dẫn dữ liệu Store Leads, tính đến ngày 6 tháng 11, số lượng cửa hàng thương mại điện tử toàn cầu sử dụng nền tảng quảng cáo của họ đạt 21,011 cửa hàng, tăng 3.1% trong một tuần, số cửa hàng Mỹ kết nối với Shopify là 7,018, tăng 205 cửa hàng trong một tuần, tốc độ kết nối đã tăng tốc từ tháng 8 (báo cáo trích dẫn, 11-10).
Số lượng cửa hàng tăng lên chỉ có thể cho thấy "có nhiều thương nhân hơn tham gia", không có nghĩa là họ đã chuyển ngân sách quảng cáo, càng không có nghĩa là doanh thu đã được xác nhận. Doanh thu từ nền tảng phần mềm trong quý 3 đạt 1.983 triệu USD, tăng 66% so với cùng kỳ năm trước, tốc độ tăng này còn nhanh hơn tốc độ tăng trưởng số lượng hiển thị quảng cáo, cho thấy mỗi lần hiển thị trên nền tảng có thể có giá trị hơn, tức là eCPM đang tăng lên. Nhưng "giá trị hơn" không chỉ nhìn vào doanh thu, còn phải đối chiếu ba yếu tố: số lượng hiển thị quảng cáo có thay đổi đồng bộ không, các nhà quảng cáo có thực sự tăng ngân sách không, hiệu quả chuyển đổi của quảng cáo có tốt không. Ba yếu tố này phải khớp nhau mới có thể xác nhận eCPM thực sự đang tăng lên.
Điều quan trọng là phân biệt ba bước: kết nối cửa hàng → ngân sách quảng cáo → xác nhận doanh thu. Đây là ba vấn đề, giữa chúng có độ trễ về thời gian. Thương nhân mở cửa hàng hôm nay, không có nghĩa là ngày mai họ sẽ chi tiền, càng không có nghĩa là trong quý này sẽ xác nhận được doanh thu.
Vậy tại sao thị trường vẫn sẵn sàng trả giá cao hơn? Bởi vì ngân sách của các nhà quảng cáo thương mại điện tử lớn hơn nhiều so với trò chơi, và quảng cáo thương mại điện tử là hoạt động hàng ngày, chi tiêu diễn ra suốt cả năm, không giống như quảng cáo trò chơi theo sau các trò chơi và phiên bản mới. Vì vậy, thương mại điện tử được xem như đường tăng trưởng thứ hai: không gian tưởng tượng lớn, nhưng hiện tại vẫn đang ở giai đoạn "xem kết nối, chờ ngân sách, xác nhận doanh thu", không thể trực tiếp coi sự tăng trưởng của cửa hàng là doanh thu đã được xác nhận.
Ngày Black Friday thúc đẩy: Mùa cao điểm thương mại điện tử có thể mang lại bao nhiêu tăng trưởng cho nền tảng?
Lễ Tạ ơn năm 2026 rơi vào ngày 26 tháng 11, Ngày Thứ Sáu Đen rơi vào ngày 27 tháng 11, Ngày Thứ Hai Mạng rơi vào ngày 30 tháng 11, và khoảng thời gian khuyến mãi kéo dài từ cuối tháng 10 đến đầu tháng 12.
Ngày Thứ Sáu Đen có ảnh hưởng khác nhau đến các nhà quảng cáo khác nhau. Việc mua game theo dõi sự phát hành game mới và cập nhật phiên bản, thời gian sử dụng của người dùng trong kỳ nghỉ tăng lên và sự chú ý bị phân tán bởi các chương trình khuyến mãi phần nào bù đắp cho nhau, ảnh hưởng ròng tương đối trung tính. Các nhà quảng cáo thương mại điện tử là bên hưởng lợi, có ba con đường ảnh hưởng: ngân sách tăng, nhiều nhà quảng cáo cạnh tranh vị trí quảng cáo hạn chế làm tăng eCPM, và việc phát quảng cáo tần suất cao tạo ra nhiều dữ liệu chuyển đổi để tăng tốc độ đào tạo mô hình.
Doanh thu ngày Thứ Sáu Đen tăng không đồng nghĩa với việc doanh thu của AppLovin tăng, điều thực sự cần theo dõi là mối quan hệ giữa ngân sách quảng cáo, hiệu quả quảng cáo và doanh thu của nền tảng. Các phép tính chỉ có thể đưa ra các kịch bản:
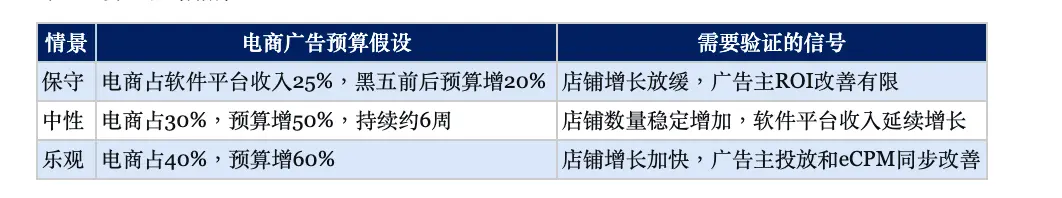 Tỷ lệ thương mại điện tử và mức tăng ngân sách trong ba kịch bản đều là quan sát thị trường, không phải công ty công bố, cũng không phải dự đoán. Tăng ngân sách cũng không nhất thiết chuyển đổi tỷ lệ thành doanh thu của nền tảng, còn có thể có sự chuyển ngân sách giữa các nhà quảng cáo.
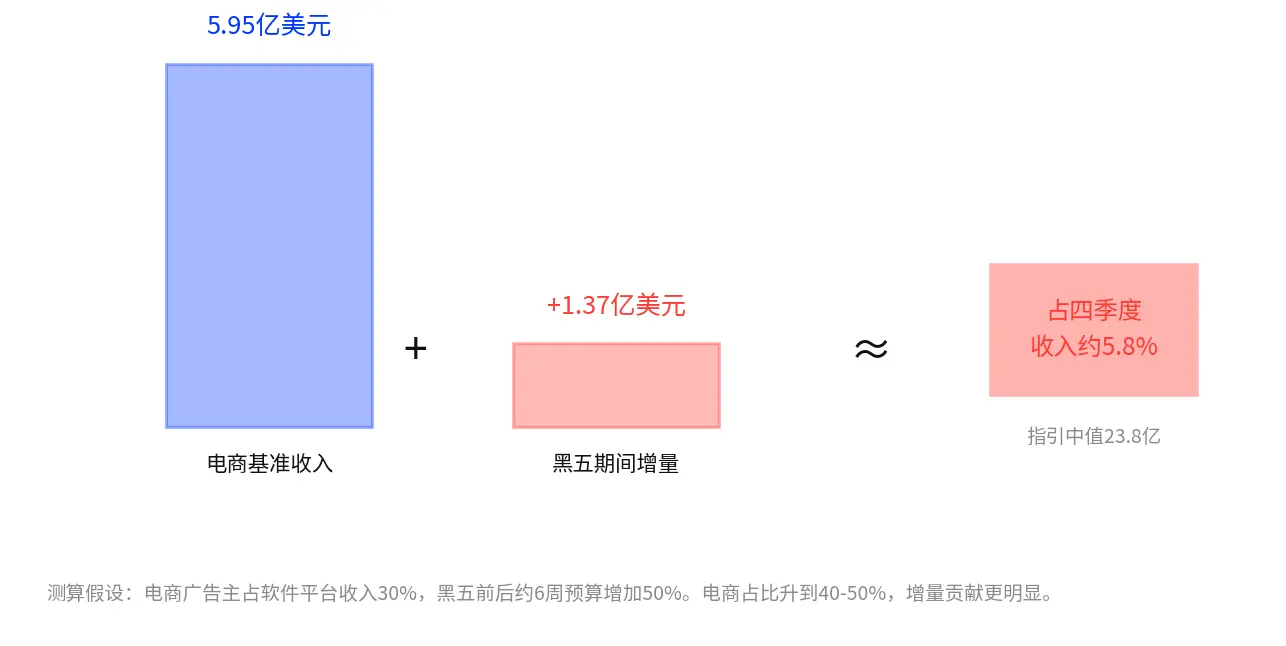
Hình 7: Hình này xếp hạng đóng góp gia tăng của ba kịch bản lại với nhau. Kịch bản trung tính ước tính khoảng 5.8%, nó đưa ra cảm giác về quy mô.
Tính toán của kịch bản trung tính chỉ để tham khảo: Doanh thu cơ bản của thương mại điện tử là 1.983 tỷ USD × 30% ≈ 595 triệu USD, gia tăng 595 triệu USD × 50% × (6 tuần ÷ 13 tuần) ≈ 137 triệu USD, chiếm khoảng 5.8% trong mức hướng dẫn quý 4 là 2.38 tỷ USD.
Hướng dẫn quý 4: Tại sao thị trường cần chú ý đến tăng trưởng theo quý?
Dữ liệu báo cáo tài chính cho thấy, doanh thu quý 4 năm 2025 là 1.658 tỷ USD, tăng trưởng theo quý 18.0%, quý 1 năm 2026 là 1.842 tỷ USD, tăng trưởng theo quý thêm 11.1%. Mức hướng dẫn quý 4 năm 2026 là 2.380 tỷ USD, tăng trưởng theo quý 8.9%, thấp hơn mức mùa vụ quý 4 lịch sử.
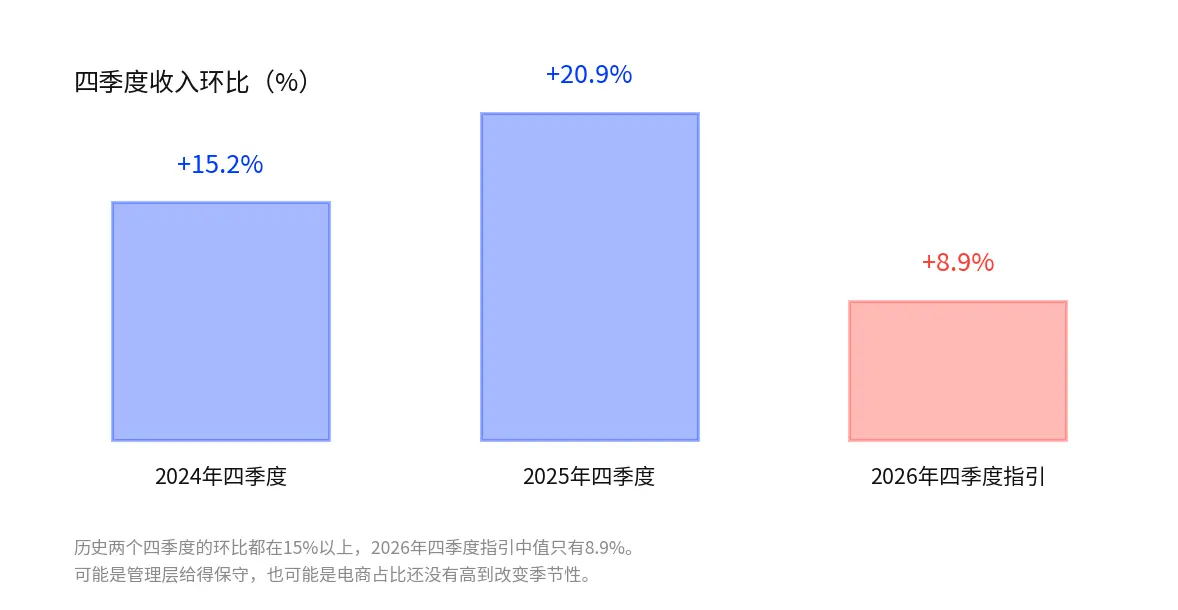
Hình 8: Hình này dùng để xem mùa vụ. Tăng trưởng theo quý lịch sử của quý 4 rõ ràng cao hơn mức hướng dẫn 8.9%, có thể là do ban quản lý đưa ra mức bảo thủ, cũng có thể là tỷ lệ thương mại điện tử chưa đủ cao để thay đổi mùa vụ.
So sánh này có hai cách giải thích, đều trung tính: Ban quản lý thường đưa ra hướng dẫn bảo thủ, việc báo cáo quý vượt kỳ vọng là điều bình thường. Hoặc tỷ lệ thương mại điện tử chưa đủ cao để thay đổi mùa vụ. Giải thích nào đúng, dữ liệu ngày Thứ Sáu Đen và báo cáo quý sẽ cho câu trả lời.
Thương mại điện tử có thể tiếp nối hay không, bản chất là đang hỏi: Dòng tiền cao của AppLovin là một khoản lợi nhuận một lần từ quảng cáo game, hay là khả năng có thể sao chép sang các bối cảnh mới. Câu trả lời cho câu hỏi này quyết định tỷ lệ giá trên lợi nhuận 27.5 lần là "bị đánh giá thấp" hay "hợp lý".
Thương mại điện tử có thể tiếp nối hay không, là vấn đề "không gian tăng trưởng". Nhưng không gian tăng trưởng không đồng nghĩa với không gian định giá, tỷ lệ giá trên lợi nhuận 27.5 lần đã tính đến những giả định gì, còn cần điều kiện gì để điều chỉnh lên, là những gì sẽ được tính toán trong phần tiếp theo.
### Ba ngày tăng giá: Sự tăng giá của APP chủ yếu đến từ lợi nhuận hay mở rộng định giá?
So sánh với các đối thủ cho thấy tỷ lệ định giá của AppLovin thấp, thấp không đồng nghĩa với việc sẽ phục hồi, chất xúc tác cho sự phục hồi là ngày Thứ Sáu Đen và báo cáo quý. Hãy tính toán.
Phân tích mức tăng 50%: Lợi nhuận tăng đóng góp bao nhiêu?
Trong năm qua, lợi nhuận trên mỗi cổ phiếu đã tăng từ 8.24 USD lên 14.91 USD (dữ liệu báo cáo tài chính theo tiêu chuẩn TTM), tăng 80%. Giá đóng cửa trước khi công bố báo cáo khoảng 272 USD, tương ứng với lợi nhuận trên mỗi cổ phiếu lúc đó là 10.56 USD, khoảng 25.7 lần, thị trường đã đẩy nó xuống vị trí rẻ nhất trong tám kỳ báo cáo vừa qua.
Sau khi báo cáo, giá đã tăng 50%, 410 USD tương ứng với 14.91 USD sau khi công bố, khoảng 27.5 lần. Tính sơ bộ, khoảng 80% trong mức tăng 50% đến từ việc tăng lợi nhuận, tỷ lệ chỉ từ 25.7 lần tăng lên 27.5 lần. Tỷ lệ mà thị trường dành cho AppLovin, từ "không tin rằng tăng trưởng có thể duy trì" trước báo cáo, đã điều chỉnh thành "tin rằng tăng trưởng có thể duy trì một thời gian", mức điều chỉnh không tính là quá mạnh. Khoảng cách để có được mức tăng trưởng cao hơn vẫn cần xác thực từ kết quả tiếp theo.
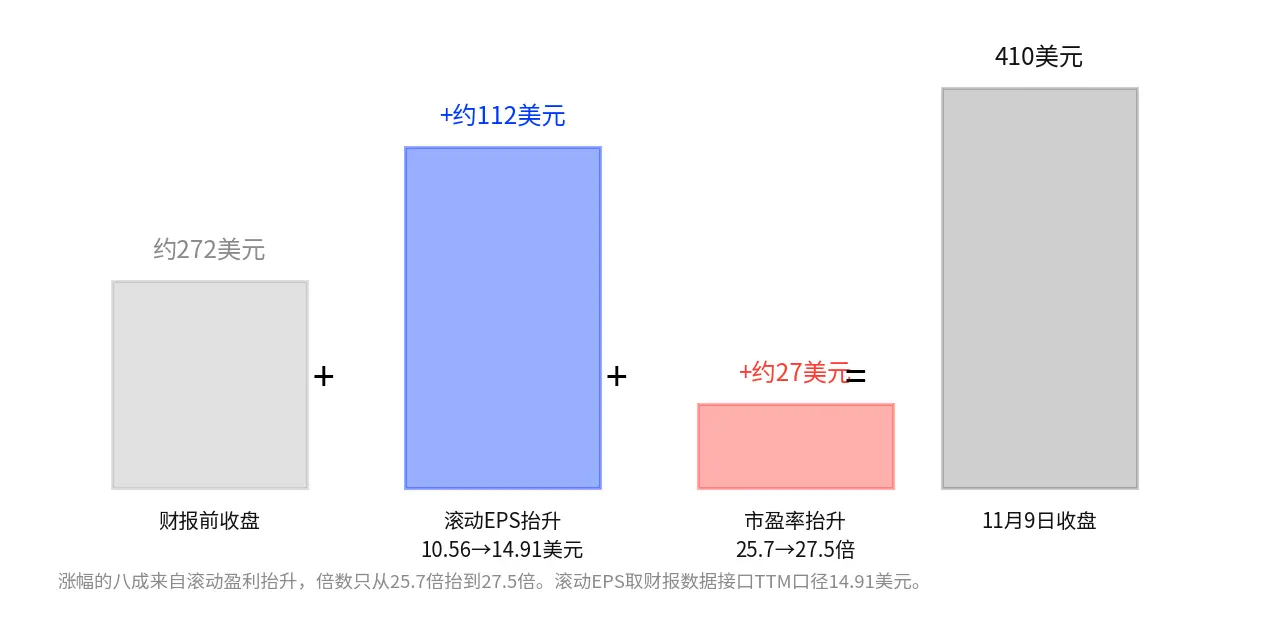
Hình 9: Hình này dùng để xem cấu thành của mức tăng 50%. Lợi nhuận trên mỗi cổ phiếu tăng đóng góp khoảng 112 USD, tỷ lệ tăng đóng góp khoảng 27 USD, đơn vị là USD.
Ba công ty so sánh: Sự khác biệt trong định giá giữa nền tảng quảng cáo, nhà quảng cáo trưởng thành và công ty phần mềm AI
Có nhiều công ty so sánh, nội dung chỉ giữ lại ba công ty, mỗi công ty trả lời một câu hỏi khác nhau, số liệu theo báo cáo gần nhất của từng công ty, tỷ lệ giá trên lợi nhuận là theo tiêu chuẩn thời điểm tương ứng, chỉ để so sánh quy mô.
The Trade Desk: So sánh mô hình kinh doanh của nền tảng công nghệ quảng cáo. Xem tăng trưởng doanh thu, tỷ suất lợi nhuận, tăng trưởng ngân sách quảng cáo. Tỷ suất lợi nhuận ròng thấp của nó là do mô hình bán hàng quyết định, 120 lần nên hiểu như thế nào, đã phân tích trong phần đầu, đó chỉ là một cách giải thích khả thi.
Meta: So sánh khả năng sinh lợi của nền tảng quảng cáo trưởng thành. Xem tỷ suất lợi nhuận ròng, tăng trưởng doanh thu quảng cáo, dòng tiền. Tỷ suất lợi nhuận ròng của Meta trong quý 3 khoảng 38%, AppLovin 65.9%, khoảng cách đến từ việc AppLovin không có chi phí nội dung, là nền tảng thuần túy.
Palantir: So sánh định giá thương mại hóa công nghệ AI. Xem tăng trưởng doanh thu, tỷ suất lợi nhuận dòng tiền, tỷ lệ định giá. Doanh thu của Palantir trong quý 3 tăng 30% so với cùng kỳ, tỷ suất lợi nhuận dòng tiền tự do khoảng 37%, tỷ lệ giá trên lợi nhuận khoảng 80 lần. Tăng trưởng doanh thu và hiệu quả dòng tiền của AppLovin đều cao hơn, nhưng tỷ lệ chỉ khoảng 27.5 lần. Cần làm rõ rằng, khả năng so sánh của Palantir yếu hơn hai công ty trước: Nó trả lời câu hỏi "nhãn AI có thể mang lại bao nhiêu mức tăng giá", không phải "tỷ lệ hợp lý của nền tảng quảng cáo", chỉ được đưa vào đây như một chứng cứ phụ.
Ba kịch bản định giá: Sau khi thương mại điện tử thực hiện, thị trường định giá ngụ ý giả định gì?
Khung thống nhất là "tăng trưởng lợi nhuận × tỷ lệ định giá hợp lý". Tỷ lệ giá trên lợi nhuận TTM hiện tại khoảng 27.5 lần, thị trường có thể đang tính đến các rủi ro sau: Tăng trưởng trong 12-18 tháng tới sẽ rõ ràng chậm lại, hoạt động thương mại điện tử làm loãng tỷ suất lợi nhuận, cạnh tranh làm giảm không gian tăng giá của eCPM.
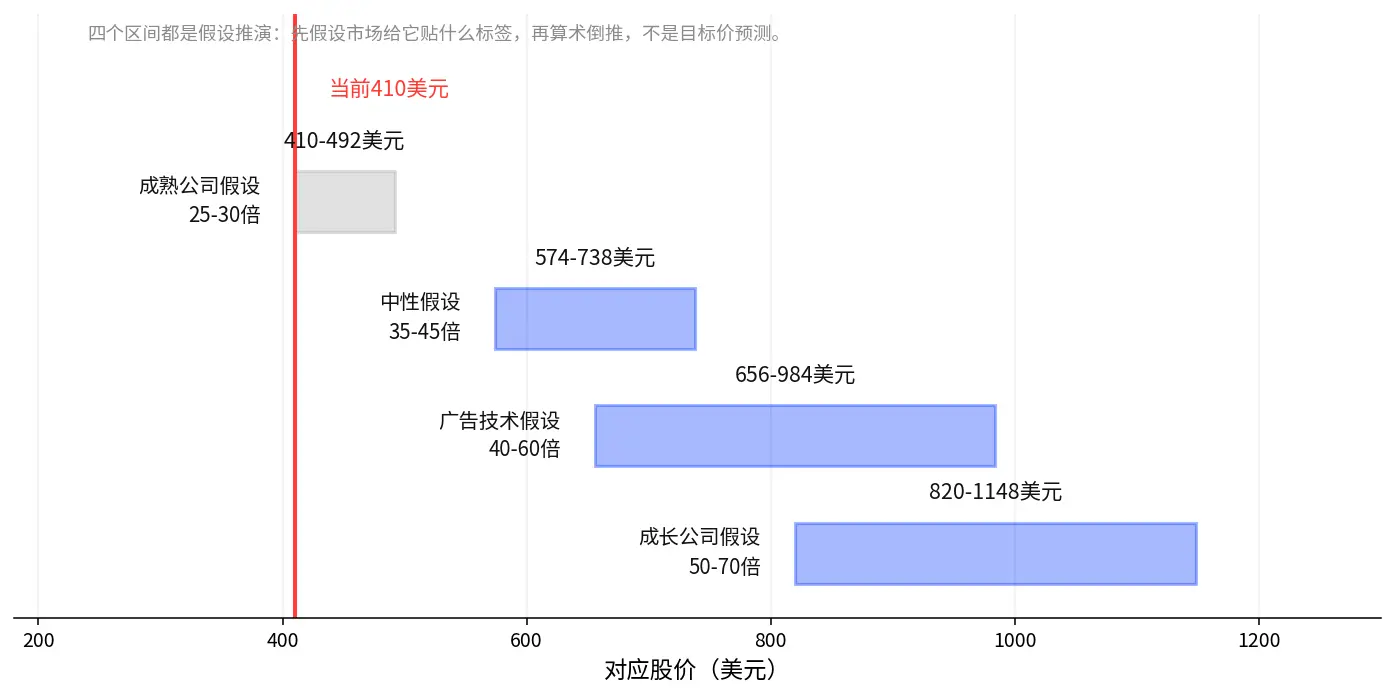
Hình 10: Hình này xếp hạng các giả định tỷ lệ giá trên lợi nhuận của ba kịch bản lại với nhau, đường chấm là vị trí khoảng 27.5 lần hiện tại. Bài viết này không đưa ra khoảng giá cụ thể, độc giả có thể dùng giả định EPS của riêng mình nhân với khoảng này, suy diễn mỗi kịch bản cần mức lợi nhuận thực hiện ở mức nào.
Kịch bản trung tính: Quảng cáo game ổn định, thương mại điện tử dần đóng góp, tốc độ tăng trưởng dần bình thường hóa về 25-30%, tỷ suất lợi nhuận giữ ở mức cao, tham khảo 28-35 lần, hiện tại khoảng 27.5 lần.
Kịch bản lạc quan: Thương mại điện tử được xác thực là đường tăng trưởng thứ hai, tốc độ tăng trưởng lợi nhuận duy trì khoảng 40%, dòng tiền tự do và lợi nhuận ròng tiếp tục tương thích, thị trường có thể dành mức tăng trưởng, tham khảo 38-48 lần. Điều kiện để có mức tăng là xác thực qua nhiều quý.
Kịch bản thận trọng: Mở rộng thương mại điện tử không đạt kỳ vọng, tốc độ tăng trưởng lợi nhuận giảm xuống dưới 10%, tham khảo 20-25 lần. Nếu tăng trưởng không đạt kỳ vọng, việc định giá bị nén có thể làm tăng biến động giá cổ phiếu.
Dưới điều kiện tăng trưởng liên tục, hiện tại có khả năng định giá sẽ được đánh giá lại. Điều kiện để quan sát này có hiệu lực là dữ liệu thương mại điện tử trong báo cáo quý đưa ra xác thực tích cực.
### Sau khi tăng 50%, APP còn đối mặt với những rủi ro định giá nào?
Trước tiên phân loại rõ ràng hai loại. Bốn rủi ro đầu tiên là rủi ro kinh doanh, phát sinh từ chính AppLovin. Rủi ro thứ năm là rủi ro thị trường, phát sinh từ phía định giá.
Tổng quan rủi ro:
Mở rộng thương mại điện tử không đạt kỳ vọng. Đường tăng trưởng thứ hai có thể không thể tiếp nối, là điểm quan sát chính trong toàn bài, sẽ được mở rộng riêng.
Cạnh tranh trong thuật toán quảng cáo gia tăng. Lợi thế dữ liệu chưa chắc có thể duy trì lâu dài, cần theo dõi eCPM, ROI của nhà quảng cáo và thị phần.
Thay đổi chính sách nền tảng và quyền riêng tư. Việc quy kết quảng cáo và thu thập dữ liệu có thể bị ảnh hưởng, cần theo dõi iOS, Android và các chính sách quản lý liên quan.
Tăng chi phí. Chi phí dịch vụ đám mây và chi phí mô hình có thể làm xói mòn tỷ suất lợi nhuận, cần theo dõi tỷ lệ chi phí hoạt động, chi phí dịch vụ đám mây và dòng tiền tự do.
Rút lui định giá (rủi ro thị trường). Sau khi giá cổ phiếu tăng, thị trường yêu cầu cao hơn về việc thực hiện tăng trưởng, cần theo dõi kỳ vọng EPS, tỷ lệ giá trên lợi nhuận, khối lượng giao dịch và biến động.
Mở rộng thương mại điện tử không đạt kỳ vọng: Đường tăng trưởng thứ hai có thể không thể tiếp nối
Thương mại điện tử là mắt xích yếu nhất trong tất cả các quan sát, cũng là điểm quan sát chính trong toàn bài. Đường chuyển đổi của việc mua game ngắn, từ tải xuống đến thanh toán thường hoàn thành trong vòng 7 ngày, việc quy kết là khép kín. Quảng cáo thương mại điện tử phải trải qua nhiều bước như nhấp chuột, duyệt, thêm vào giỏ hàng, thanh toán, độ khó quy kết lớn, độ chính xác của mô hình trong bối cảnh thương mại điện tử quyết định xem nhà quảng cáo có sẵn sàng tiếp tục tăng ngân sách hay không. Tăng trưởng hàng tuần của số lượng cửa hàng chỉ là chỉ số dẫn đầu cho việc tiếp nhận khách hàng, tiếp nhận không đồng nghĩa với việc phát quảng cáo, phát quảng cáo không đồng nghĩa với doanh thu, giữa chúng có khoảng thời gian chênh lệch trong việc thực hiện ngân sách. Nếu độ chính xác của mô hình trong bối cảnh thương mại điện tử không theo kịp, vòng quay dữ liệu sẽ chậm lại, tăng trưởng hàng tuần của số lượng cửa hàng là chuông báo động đầu tiên. Nếu điều này không thành công, đường tăng trưởng thứ hai sẽ không thể tiếp nối, giả định tỷ lệ trong kịch bản lạc quan trước đó sẽ mất đi điểm tựa.
Ba rủi ro kinh doanh còn lại: Tính chất khác nhau, nhưng đều cần theo dõi
Ba rủi ro này có tính chất khác nhau, hai rủi ro đầu tiên là sự thay đổi môi trường bên ngoài, rủi ro thứ ba là sự thay đổi cấu trúc chi phí nội bộ, không giống như thương mại điện tử là điểm tựa quan sát chính trong toàn bài, nhưng đều cần theo dõi.
Rủi ro cạnh tranh trong thuật toán, có ba rào cản dữ liệu: Dữ liệu quảng cáo toàn chuỗi hơn 10 năm, quy mô mạng hai chiều, chi phí chuyển đổi của nhà quảng cáo. Nhưng ba rào cản này có một điều kiện chung, dữ liệu của nhà quảng cáo thương mại điện tử có thể duy trì vòng quay của nhà quảng cáo game. Tỷ suất lợi nhuận ròng trong tám quý vừa qua chủ yếu ở mức 44%-67%, quý 3 năm 2025 đã giảm xuống 59.5%, mẫu bảy quý không đủ để chứng minh tỷ suất lợi nhuận đã vào khu vực ổn định lâu dài, tương lai vẫn cần theo dõi sự thay đổi của cạnh tranh, ngân sách quảng cáo và chi phí công nghệ.
Rủi ro chính sách quyền riêng tư, hoạt động của nền tảng quảng cáo của AppLovin không hoạt động trong môi trường hoàn toàn độc lập, khung ATT (App Tracking Transparency) của iOS và các hạn chế quyền riêng tư có thể xảy ra trong tương lai sẽ ảnh hưởng trực tiếp đến việc quy kết quảng cáo và thu thập dữ liệu, từ đó ảnh hưởng đến hiệu quả mô hình và lợi nhuận của nhà quảng cáo. Sự thay đổi quy tắc của hệ sinh thái di động không nằm trong tay AppLovin.
Rủi ro chi phí, chi phí dịch vụ đám mây và chi phí mô hình tăng theo sự mở rộng của hoạt động, sự gia tăng sẽ đồng thời làm giảm tỷ suất lợi nhuận và dòng tiền tự do, đây chính là nơi cần phải giảm nhẹ trong phần đầu "áp lực chi tiêu vốn nhẹ". Ở phía định giá, nếu tăng trưởng không đạt kỳ vọng, việc định giá bị nén có thể làm tăng biến động giá cổ phiếu, quá trình tỷ lệ giá trên lợi nhuận từ 27.5 lần quay trở lại khu vực thận trọng sẽ đau hơn so với quá trình tăng lên.
Lấy một vài "nhóm đối chứng" để soi gương, so sánh đại khái:
Chip lưu trữ: Các công ty như Micron, SanDisk có lợi nhuận theo chu kỳ, giá cả giảm thì lợi nhuận cũng giảm theo, và giảm nhanh. Vào ngày 5 tháng 11, chúng đã giảm mạnh, chính là ví dụ cho việc "giá sản phẩm giảm trước lợi nhuận". AppLovin thì khác, tỷ suất lợi nhuận ròng của nó dao động ở mức cao, không phải là loại hình kinh doanh mà giá cả hàng hóa giảm thì theo đó cũng giảm.
CoreWeave: Cũng là nhãn AI, tốc độ tăng trưởng doanh thu nhanh hơn, nhưng mở rộng dựa vào vay nợ. Tính đến cuối quý 2 năm 2026, nợ có lãi là 51.6 tỷ USD, chi phí lãi suất trong một quý khoảng 640 triệu USD, trong khi lợi nhuận hoạt động điều chỉnh cùng kỳ chỉ có 128 triệu USD ------ chi phí lãi suất còn cao hơn nhiều so với lợi nhuận hoạt động. Vào ngày 5 tháng 11, nó đã giảm 9.83%. Đây là "gương phản chiếu của tài sản tính toán có đòn bẩy cao".
AppLovin: Tính đến cuối quý 3 năm 2026, tổng nợ khoảng 3.52 tỷ USD, trong khi dòng tiền hoạt động luân chuyển khoảng 4.9 tỷ USD, dòng tiền hoạt động trong chưa đầy một năm có thể bao phủ tổng nợ. Cấu trúc bảng cân đối kế toán hoàn toàn khác với CoreWeave.
Vì vậy, khi quan sát rủi ro đòn bẩy, đừng chỉ nhìn vào con số nợ lớn hay nhỏ, mà cần chú ý đến một tỷ lệ: chi phí lãi suất ÷ lợi nhuận hoạt động. Gánh nặng lãi suất thực sự nặng nề đến mức nào, dựa vào số liệu chi phí lãi suất trong báo cáo tài chính.
V. Ngày Đen và báo cáo quý: Trong ba tháng tới, tín hiệu nào sẽ thay đổi quan sát thị trường?
Sau khi hoàn thành quan sát, câu hỏi còn lại là trong ba tháng tới cần chú ý điều gì, khi nào cần thay đổi quan điểm. Quan sát được chia thành ba phần.
Ngắn hạn: Liệu vốn có tiếp tục công nhận logic dòng tiền của APP không?
Sau khi báo cáo tài chính tăng vọt 50%, điều cần quan sát ngắn hạn là liệu việc định giá lại có tính bền vững hay không. Xem bốn điều: Tăng giá có đi kèm với khối lượng giao dịch tăng không. Sau khi tăng mạnh, trong quá trình điều chỉnh có thể duy trì sức mạnh tương đối không. Thị trường có cải thiện khẩu vị rủi ro đối với quảng cáo AI, nền tảng phần mềm không. Hiệu suất tương đối của APP so với các cổ phiếu quảng cáo như Meta, TTD.
Khối lượng giao dịch tăng không phải là tín hiệu mua vào, cần phải kết hợp với hướng giá, biên độ dao động và môi trường thị trường để quan sát.
Trung hạn: Sau Ngày Đen, ngân sách quảng cáo thương mại điện tử có thực sự được thực hiện không?
Cuối tháng 11 đến đầu tháng 12, dữ liệu bán hàng của Ngày Đen và Thứ Hai Mạng là tín hiệu đầu tiên. Từ tháng 12 đến tháng 1, tốc độ tăng trưởng số cửa hàng của Store Leads có tăng nhanh không là tín hiệu thứ hai. Ngân sách của nhà quảng cáo có tăng không, eCPM và hiệu quả chuyển đổi có cải thiện không là tín hiệu thứ ba. Cả ba tín hiệu đều đi lên, thương mại điện tử mới được coi là hoàn thành nửa chặng đường.
Dài hạn: Kết quả quý và hướng dẫn quý 1 năm 2027 có thể hỗ trợ định giá không?
Điều thực sự quyết định định giá không bao giờ là dữ liệu bán hàng trong một ngày của Ngày Đen, mà là việc thực hiện kết quả quý và hướng dẫn quý 1 năm 2027.
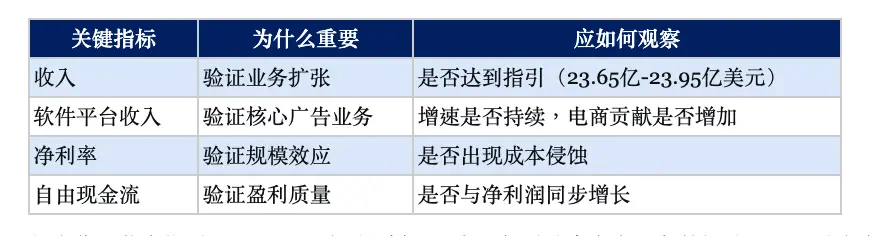
Trong đó, doanh thu nằm trên mức tối đa của hướng dẫn sẽ củng cố quan sát tăng trưởng, vẫn cần kết hợp với dữ liệu kinh doanh thương mại điện tử để xác minh. Tỷ suất lợi nhuận ròng quý giảm xuống 62%-63% (ngưỡng quan sát nghiên cứu, tác giả thiết lập, không phải hướng dẫn của công ty), có thể có nghĩa là kinh doanh thương mại điện tử đang làm loãng tỷ suất lợi nhuận. Hướng dẫn quý 1 giữ nguyên hoặc tăng, cho thấy thương mại điện tử đã thay đổi tính mùa vụ. Giảm hơn 10% so với quý trước (ngưỡng quan sát nghiên cứu, tác giả thiết lập) thì cho thấy sự tăng tốc trong quý có thể chỉ là một lần.
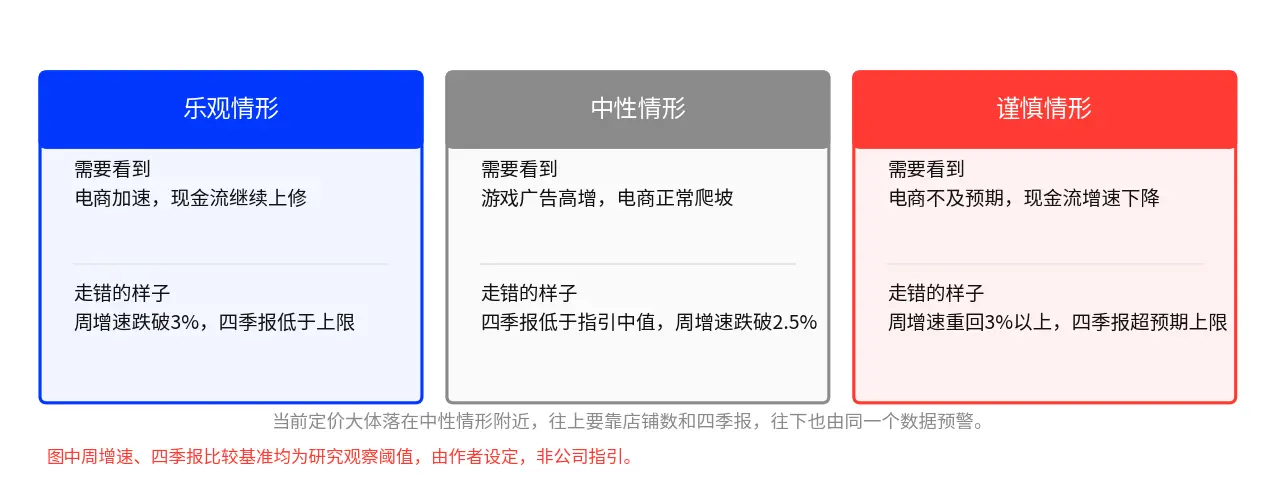
Hình 11: Hình này đã sắp xếp các điều kiện kích hoạt và tín hiệu cảnh báo của ba cách đi, trong hình đã ghi chú giá trị là ngưỡng quan sát nghiên cứu. Giá hiện tại chủ yếu nằm gần tình huống trung tính.
Sự khác biệt kỳ vọng: Kết quả tốt, tại sao giá cổ phiếu vẫn có thể giảm?
Giao dịch cổ phiếu không chỉ phụ thuộc vào việc công ty có kết quả tốt hay không, mà còn phụ thuộc vào kết quả thực tế so với kỳ vọng của thị trường. Tăng trưởng doanh thu 55% rất nổi bật, nhưng thị trường có đã kỳ vọng cao hơn không? Số cửa hàng tăng 3.1% trong một tuần, có phản ánh trong giá cổ phiếu không? Doanh thu Ngày Đen vượt kỳ vọng, có nhất thiết có nghĩa là doanh thu của AppLovin vượt kỳ vọng không? Báo cáo tài chính đạt mức tối đa của hướng dẫn, liệu thị trường có thất vọng vì thiếu điều chỉnh tiếp theo không? Những câu hỏi này quyết định hướng đi của giá cổ phiếu sau cùng một báo cáo tài chính.
Sự mất hiệu lực logic: Xuất hiện tín hiệu nào, cần đánh giá lại quan sát?
Nếu tốc độ tăng trưởng dòng tiền tự do của AppLovin liên tục chậm hơn rõ rệt so với tốc độ tăng trưởng lợi nhuận trong hai quý, hoặc thị trường lại cho tài sản tính toán thua lỗ mở rộng một bội số cao hơn trong khi nền tảng có tiền mặt dồi dào lại bị giảm giá, điều này cho thấy sự phân hóa vào ngày 5 tháng 11 chỉ là biến động trong một ngày, quan sát từ đầu đến cuối trong bài viết này cần phải bị lật lại.
VI. Từ APP đến META, TTD: Còn những đối tượng quan sát nào trong chuỗi ngành quảng cáo AI?
AppLovin không phải là trường hợp đơn lẻ. Trong chuỗi ngành quảng cáo, trước tiên xem ba công ty cốt lõi, sau đó mở rộng ra một vòng để quan sát, bao phủ nhiều khía cạnh hơn trong cùng một chu kỳ ngân sách.
Ba công ty cốt lõi: Ba vị trí trong cùng một chu kỳ ngân sách
AppLovin: Tối ưu hóa đấu thầu quảng cáo do AI điều khiển. Xem tăng trưởng quảng cáo thương mại điện tử, tỷ suất lợi nhuận, dòng tiền.
Meta: Ngân sách quảng cáo và hiệu quả gợi ý AI. Xem doanh thu quảng cáo, giá quảng cáo, lợi tức đầu tư AI.
The Trade Desk: Thị trường quảng cáo chương trình. Xem ngân sách quảng cáo, giữ chân khách hàng, tốc độ tăng trưởng doanh thu.
Sự liên kết của ba công ty này có hướng đi: Kinh doanh thương mại điện tử của AppLovin tiếp tục vượt kỳ vọng, thị trường có thể nâng cao sự chú ý đối với nền tảng công nghệ quảng cáo AI. Doanh thu quảng cáo và giá quảng cáo của Meta đồng thời cải thiện, cho thấy ngân sách của nhà quảng cáo và nhu cầu ngành vẫn khỏe mạnh. Tốc độ tăng trưởng doanh thu của TTD phục hồi, có thể phản ánh nhu cầu quảng cáo chương trình được cải thiện.
Mở rộng quan sát: Ba câu hỏi "dòng ngân sách", mỗi câu đều có một phương pháp kiểm tra khả thi
Dưới đây là giá trị vốn hóa thị trường tính đến phiên đóng cửa của thị trường chứng khoán Mỹ vào ngày 12 tháng 11 năm 2026. Các đối tượng mở rộng không được phân tích từng công ty, mà được nén thành ba câu hỏi theo dòng ngân sách, mỗi câu hỏi đưa ra xem gì, đi đâu kiểm tra, tình huống nào được coi là kích hoạt.
Tổng ngân sách có đủ lớn không? Quảng cáo tìm kiếm của Google và quảng cáo truyền thông bán lẻ của Amazon là mức nước thượng nguồn cho sự mở rộng thương mại điện tử của AppLovin. Nếu tốc độ tăng trưởng quảng cáo tìm kiếm của Google chậm lại, doanh thu truyền thông bán lẻ của Amazon tăng tốc, điều này cho thấy ngân sách thương mại điện tử đang tập trung vào truyền thông bán lẻ, quỹ ngân sách mà AppLovin cần giành giật có thể nhỏ hơn dự kiến. Phương pháp kiểm tra: Doanh thu phân khúc quảng cáo trong báo cáo tài chính của hai công ty, cập nhật theo mùa báo cáo tài chính, xem hướng tăng trưởng so với cùng kỳ.
Ngân sách có đang chuyển sang nền tảng mới không? Criteo và PubMatic là đại diện cho công nghệ quảng cáo thương mại điện tử thế hệ cũ và cung cấp chương trình. Nếu tỷ lệ giữ chân khách hàng của Criteo giảm, khối lượng giao dịch của PubMatic ngừng lại, trong khi số cửa hàng của AppLovin tăng, điều này cho thấy ngân sách đang chuyển từ nền tảng cũ sang nền tảng đấu thầu AI, tốc độ chuyển đổi này có thể cho thấy vấn đề hơn là tốc độ tăng trưởng của chính AppLovin. Phương pháp kiểm tra: Tỷ lệ giữ chân khách hàng và hướng dẫn của Criteo, chỉ số khối lượng giao dịch của PubMatic, mỗi quý một lần, đối chiếu với dữ liệu cập nhật hàng tuần của Store Leads.
Ngân sách của các cảnh cũ có đang quay trở lại không? Unity và Pinquzhi là nhóm đối chứng giữa mua lượng game và quảng cáo thương mại điện tử. Nếu hoạt động quảng cáo của Unity phục hồi, điều này cho thấy ngân sách mua lượng game đang quay trở lại, áp lực cạnh tranh của AppLovin trong lĩnh vực game tăng lên. Nếu chức năng thương mại điện tử của Pinquzhi tiến triển chậm, điều này cho thấy sự phụ thuộc của ngân sách thương mại điện tử vào nền tảng đấu thầu AI đang gia tăng. Phương pháp kiểm tra: Doanh thu hoạt động quảng cáo được công bố của Unity, tốc độ tăng trưởng doanh thu quảng cáo của Pinquzhi và thông báo tiến triển chức năng thương mại điện tử, mỗi quý một lần.
Chín đối tượng thuộc năm khía cạnh: nhu cầu quảng cáo, công nghệ quảng cáo, nền tảng chương trình, truyền thông bán lẻ và động cơ sáng tạo. Nhìn chung, điều này thiết lập khung quan sát: Tổng ngân sách xem Google và Amazon, phân bổ ngân sách xem APP, TTD, Criteo, PubMatic và Unity, hiệu quả chuyển đổi ngân sách xem Meta và Pinquzhi. Cách chọn cổ phiếu cụ thể phụ thuộc vào tình hình của từng công ty.
Kết luận: Thị trường AI chưa kết thúc, thị trường bắt đầu yêu cầu tăng trưởng phải chứng minh dòng tiền
Thị trường AI chưa kết thúc. Từ "luân chuyển" không chính xác, điều đáng xem hơn là thị trường đang thay đổi thước đo: từ "câu chuyện tăng trưởng của ai lớn hơn" chuyển sang "ai có thể biến tăng trưởng thành tiền mặt". Trước đây, thị trường sẵn sàng trả tiền cho sự tăng trưởng có thể xảy ra trong tương lai, giờ đây yêu cầu sự tăng trưởng này phải chứng minh bằng dòng tiền.
AppLovin đã chứng minh chất lượng lợi nhuận của doanh nghiệp hiện tại bằng dòng tiền, nhưng không gian định giá trong tương lai vẫn chưa được chứng minh hoàn toàn, quảng cáo thương mại điện tử và báo cáo quý vào tháng 2 năm 2027 mới là điểm xác minh quan trọng. Những gì cần trả lời vào tối báo cáo tài chính là bốn điều: Lợi nhuận đã biến thành tiền mặt chưa, tăng trưởng dựa vào ai, lợi nhuận có ổn định không, vòng tiếp theo có tự nuôi sống được không. Bốn câu trả lời đều nằm trong báo cáo tài chính, chất lượng của báo cáo tài chính này sẽ rõ ràng.
Sự phán đoán có thể được điều chỉnh. Trong ba ngày tăng 50%, thị trường đã kéo giãn khoảng cách giữa "dòng tiền thực" và "tăng trưởng nhãn", nhưng liệu khoảng cách này có thể duy trì không, không phụ thuộc vào ngày 5 tháng 11, mà phụ thuộc vào bốn câu trả lời trong ba tháng tới. Nếu ba trong bốn câu trả lời là khẳng định, thì khoảng cách này là thật. Nếu hai câu trả lời trở lên là phủ định, thì nó chỉ là một cảm xúc nhất thời sau báo cáo tài chính.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết chỉ nhằm mục đích thông tin chung và bình luận thị trường, dựa trên tài liệu công khai tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại thời điểm cụ thể. Bài viết không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, lời mời, mời gọi hoặc khuyến nghị đối với bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá các rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro Cảnh báo rủi ro
Bài viết nổi bật





