








Alibaba dự định tách riêng Ping Tou Ge để niêm yết IPO trên sàn chứng khoán Hồng Kông: Doanh thu hàng trăm triệu, 560.000 sản phẩm xuất xưởng, định giá chênh lệch 66 tỷ USD?
Lời mở đầu:Doanh nghiệp chip của Alibaba đang ở cửa ngõ thị trường chứng khoán Hong Kong, bước tiếp theo là xem ai sẵn sàng định giá cho nó
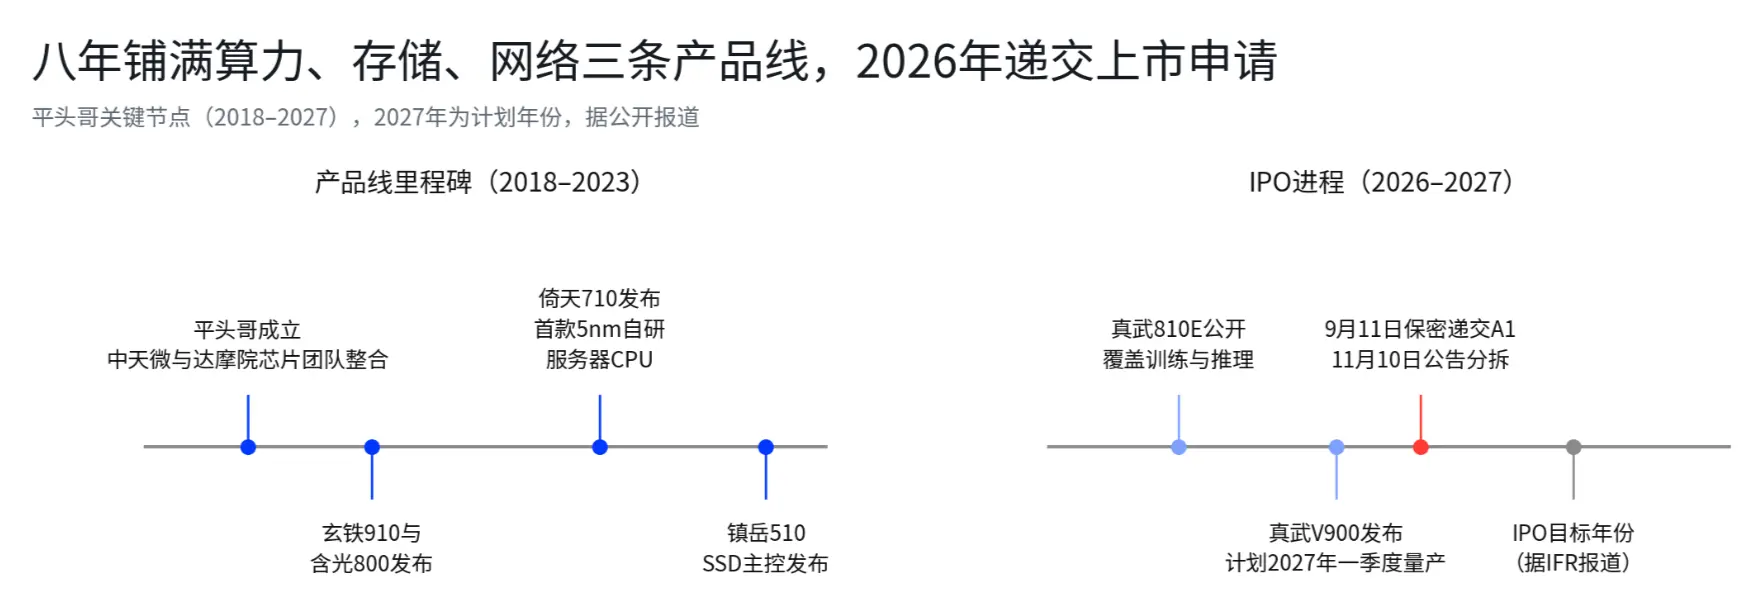
Vào tối ngày 10 tháng 11, Alibaba-W (09988.HK) thông báo rằng, dự kiến sẽ tách ra công ty con hoàn toàn thuộc sở hữu là PingTouGe (Thượng Hải) Technology Co., Ltd. để niêm yết độc lập trên sàn giao dịch chính của Hong Kong, sàn giao dịch đã xác nhận có thể tiến hành tách ra; PingTouGe trước đó đã nộp đơn xin niêm yết A1 theo hình thức bảo mật vào ngày 11 tháng 9. Từ khi thành lập đến khi chuẩn bị niêm yết, PingTouGe đã mất khoảng 8 năm.
Công ty này được đặt tên theo loài thú mỏ vịt, ban đầu định vị là thiết kế chip, hiện nay sản phẩm đã bao phủ tính toán AI, CPU máy chủ, điều khiển SSD, thẻ mạng thông minh, chip kết nối và IP bộ xử lý RISC-V. Doanh thu hàng năm của công ty vượt quá 10 tỷ nhân dân tệ, dòng chip AI Zhenwu cũng đã từ giai đoạn xác thực sản phẩm chuyển sang giai đoạn thương mại hóa quy mô. Điểm nhấn của IPO PingTouGe hiện đã rơi vào "sản phẩm có thể bán được bao nhiêu, khách hàng có độc lập đến đâu, lợi nhuận có thể giữ lại bao nhiêu, và thị trường vốn sẵn sàng định giá bao nhiêu".
Đối với thị trường chứng khoán Hong Kong, đây cũng là một sự kiện đáng để đưa vào danh sách quan sát trước: Nếu cuối cùng niêm yết, thị trường chứng khoán Hong Kong sẽ có thêm một công ty chip bao phủ tính toán, lưu trữ và mạng, thị trường cũng sẽ có một tham chiếu định giá chip AI nội địa trực tiếp hơn.
Một, Sàn giao dịch xác nhận tách ra, IPO PingTouGe bước vào giai đoạn thúc đẩy thực chất
Hiện tại, thông tin đã rõ ràng hơn. Alibaba đã nộp đề xuất tách ra theo hướng dẫn ứng dụng số 15 của quy tắc niêm yết sàn giao dịch Hong Kong, sàn giao dịch đã xác nhận có thể tiến hành tách ra. PingTouGe đã nộp đơn A1 theo hình thức bảo mật vào ngày 11 tháng 9 năm 2026, dự kiến sẽ xin niêm yết và giao dịch H cổ phiếu trên sàn giao dịch chính của Hong Kong, và dự kiến sẽ phát hành H cổ phiếu toàn cầu, bao gồm phát hành công khai tại Hong Kong và phân phối cho các nhà đầu tư tổ chức và chuyên nghiệp.
Lần tách ra này không liên quan đến việc "bán" PingTouGe, sau khi niêm yết độc lập, Alibaba vẫn giữ mối quan hệ kiểm soát, PingTouGe vẫn sẽ là công ty con của Alibaba. Điều này có hai ý nghĩa trực tiếp đối với công ty: Một mặt, sau khi niêm yết độc lập, doanh thu, khách hàng, đầu tư R&D và khả năng sinh lợi của mảng chip sẽ có định giá rõ ràng hơn trên thị trường vốn; Mặt khác, Alibaba Cloud, Qianwen và các hệ sinh thái nội bộ khác vẫn có thể cung cấp các tình huống ứng dụng và nhu cầu tính toán, PingTouGe không hoàn toàn tách rời khỏi hệ sinh thái ban đầu để bắt đầu lại.
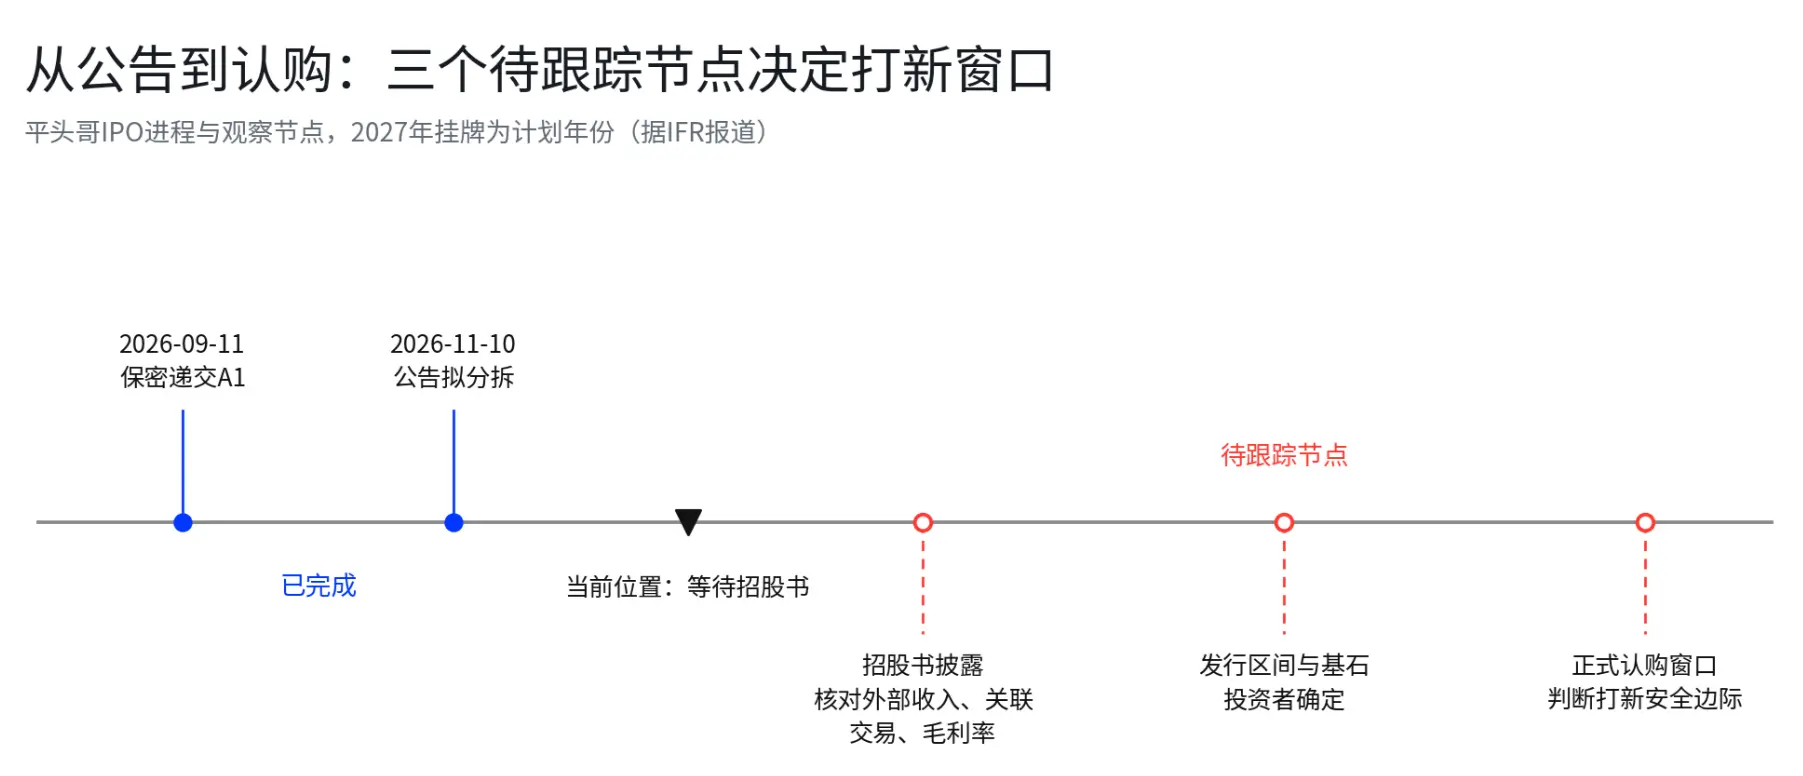
Về quy mô huy động vốn và thời gian niêm yết, hiện tại thông tin thị trường vẫn thuộc giai đoạn kỳ vọng. Theo IFR báo cáo, lần phát hành này dự kiến huy động 2 đến 3 tỷ USD, mục tiêu niêm yết vào năm 2027. Hiện tại có thể xác nhận rằng "quá trình IPO đã khởi động", quy mô phát hành, giá phát hành và định giá niêm yết vẫn chưa phải là kết quả cuối cùng, tài liệu tiếp theo thực sự quyết định giá trị IPO vẫn là bản cáo bạch.
Hai, Doanh thu hàng tỷ không chỉ là câu chuyện: Chip Zhenwu đã bước vào thương mại hóa quy mô
Thay đổi có giá trị nhất của PingTouGe hiện tại là doanh nghiệp đã từ "nghiên cứu chip" chuyển sang "bán chip". Theo báo cáo tài chính của công ty, doanh thu hàng năm của PingTouGe đã vượt quá 10 tỷ nhân dân tệ, dòng chip AI Zhenwu đã xuất xưởng hơn 470.000 chiếc; theo thống kê của truyền thông, tính đến tháng 4 năm 2026, tổng số xuất xưởng của dòng Zhenwu khoảng 560.000 chiếc, tính đến tháng 6 năm 2026 đã phục vụ hơn 650 khách hàng doanh nghiệp, tỷ lệ khách hàng thương mại bên ngoài chiếm hơn 60%.
Nếu xu hướng thương mại hóa này có thể được xác thực thêm trong bản cáo bạch, thì PingTouGe sẽ có sự khác biệt rõ rệt với các công ty chip giai đoạn đầu chỉ dựa vào câu chuyện công nghệ để hỗ trợ định giá: Nó đã có doanh thu, có xuất xưởng, có khách hàng, và đã bước vào chu trình mua sắm thực tế.
Phía sản phẩm cũng đang tiếp tục phát triển. Tài liệu công khai cho thấy, Zhenwu 810E được trang bị bộ nhớ HBM2e 96GB, băng thông kết nối giữa các chip đạt 700GB/s, đã được sử dụng trong một số cụm máy chủ của Alibaba Cloud để đào tạo và suy diễn mô hình lớn Qianwen. Thế hệ tiếp theo của Zhenwu V900 sẽ được phát hành vào tháng 9 năm 2026, bộ nhớ nâng lên 216GB, băng thông kết nối giữa các chip đạt 1200GB/s, chính thức cho biết khả năng tính toán đạt gấp ba lần thế hệ trước, dự kiến sẽ sản xuất hàng loạt vào quý 1 năm 2027.
Đối với định giá IPO, ý nghĩa của V900 nằm ở logic tăng trưởng: Nếu V900 có thể sản xuất hàng loạt theo kế hoạch và tạo ra doanh thu, PingTouGe có cơ hội chứng minh rằng sự tăng trưởng của mình không hoàn toàn phụ thuộc vào sản phẩm hiện có, mà có thể liên tục nâng cao trần doanh thu thông qua chip thế hệ mới. Điều này sẽ ảnh hưởng trực tiếp đến trung tâm định giá mà thị trường dành cho nó.
Ba, Từ chip AI đến RISC-V, PingTouGe bán một hệ thống sản phẩm
Một lợi thế khác của PingTouGe là doanh nghiệp không chỉ giới hạn ở chip tăng tốc AI. Hiện tại, sản phẩm trung tâm dữ liệu của công ty bao gồm dòng chip AI Zhenwu, CPU máy chủ Yitian 710, điều khiển SSD doanh nghiệp Zhenyue 510, thẻ mạng thông minh Panmai và chip kết nối ICN; phía đầu cuối còn có dòng bộ xử lý RISC-V XuanTie, tổng số xuất xưởng đã vượt quá 6 tỷ chiếc, đối tác hệ sinh thái đã vượt quá 400.
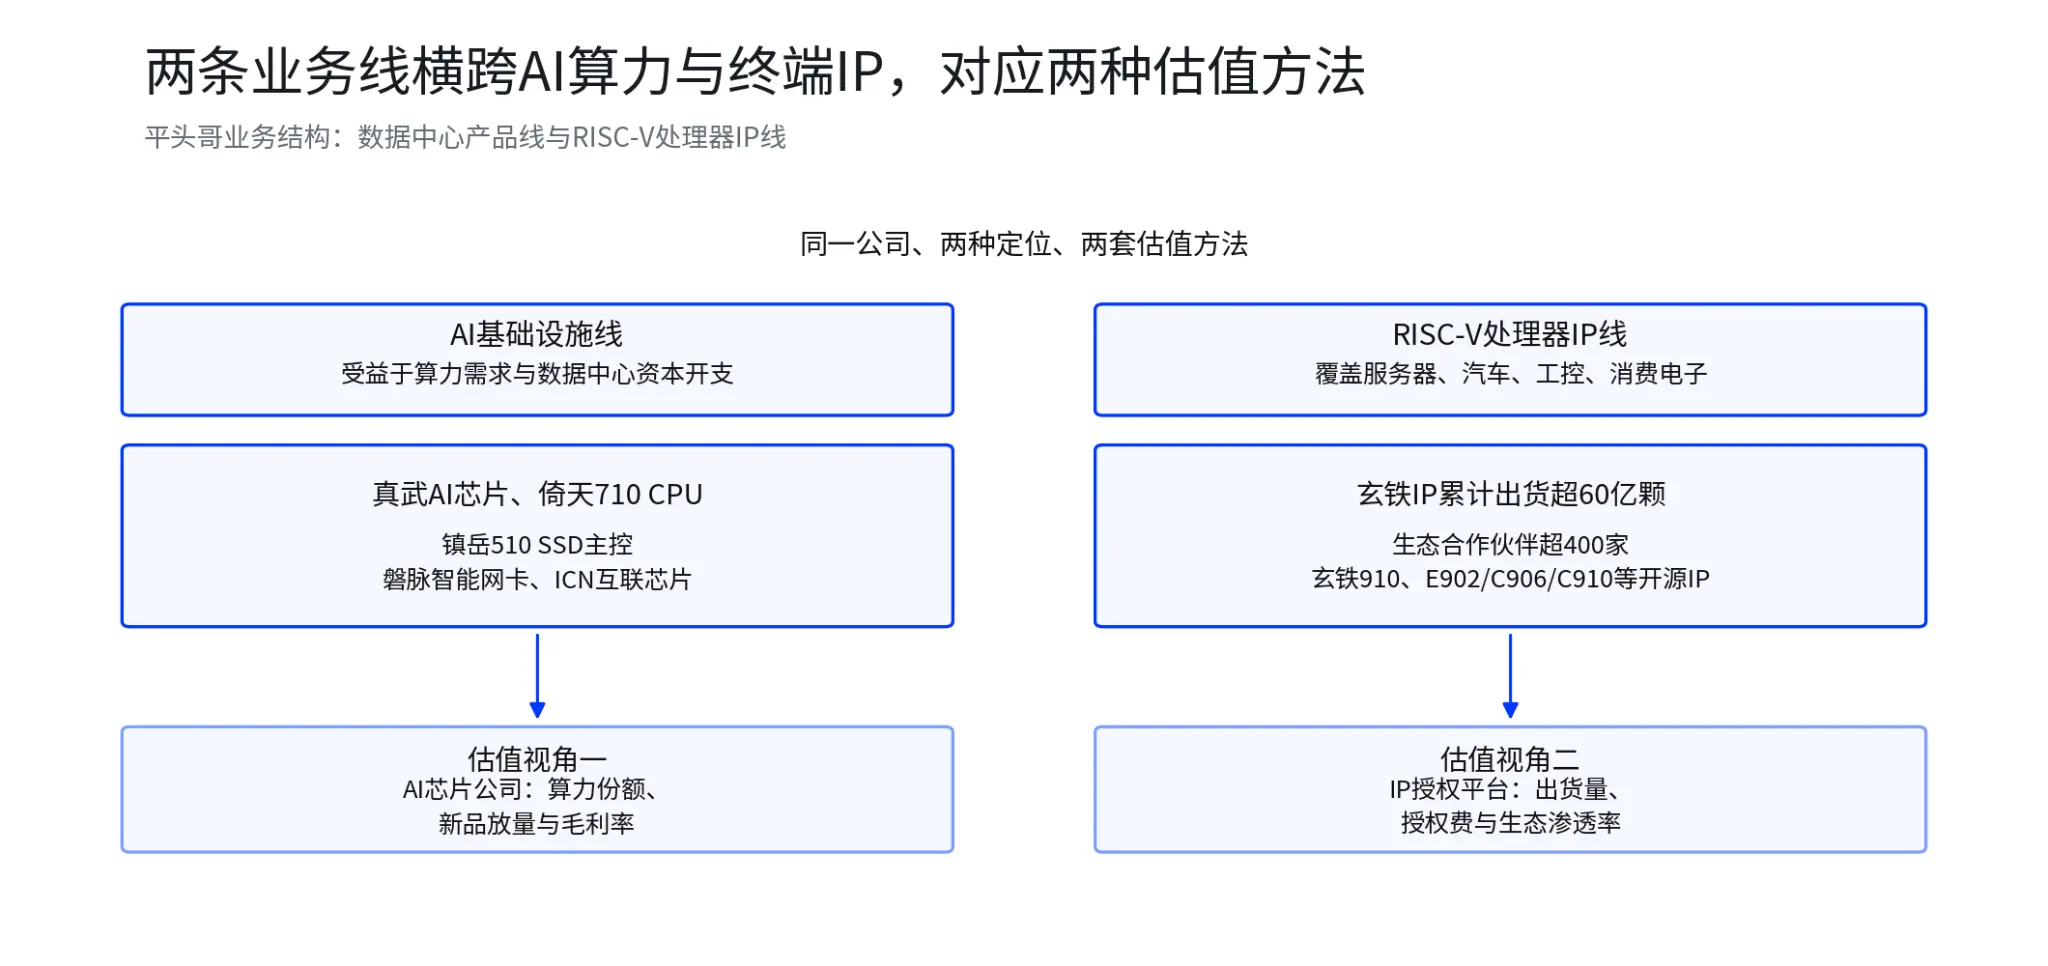
Điều này có nghĩa là mô hình kinh doanh của PingTouGe thực sự trải dài trên hai dòng: Một dòng là cơ sở hạ tầng AI, trực tiếp hưởng lợi từ nhu cầu tính toán và chi tiêu vốn của trung tâm dữ liệu; Dòng còn lại là IP bộ xử lý RISC-V, bao phủ thị trường đầu cuối rộng hơn như máy chủ, điện tử ô tô, điều khiển công nghiệp và điện tử tiêu dùng.
Đối với nhà đầu tư thị trường chứng khoán Hong Kong, cấu trúc kinh doanh này đáng được chú ý, vì nó quyết định PingTouGe cuối cùng sẽ được thị trường coi là một công ty chip AI, nền tảng chip tổng hợp, hay là tài sản cơ sở hạ tầng tính toán trong hệ sinh thái Alibaba. Định vị khác nhau sẽ tương ứng với phương pháp định giá khác nhau.
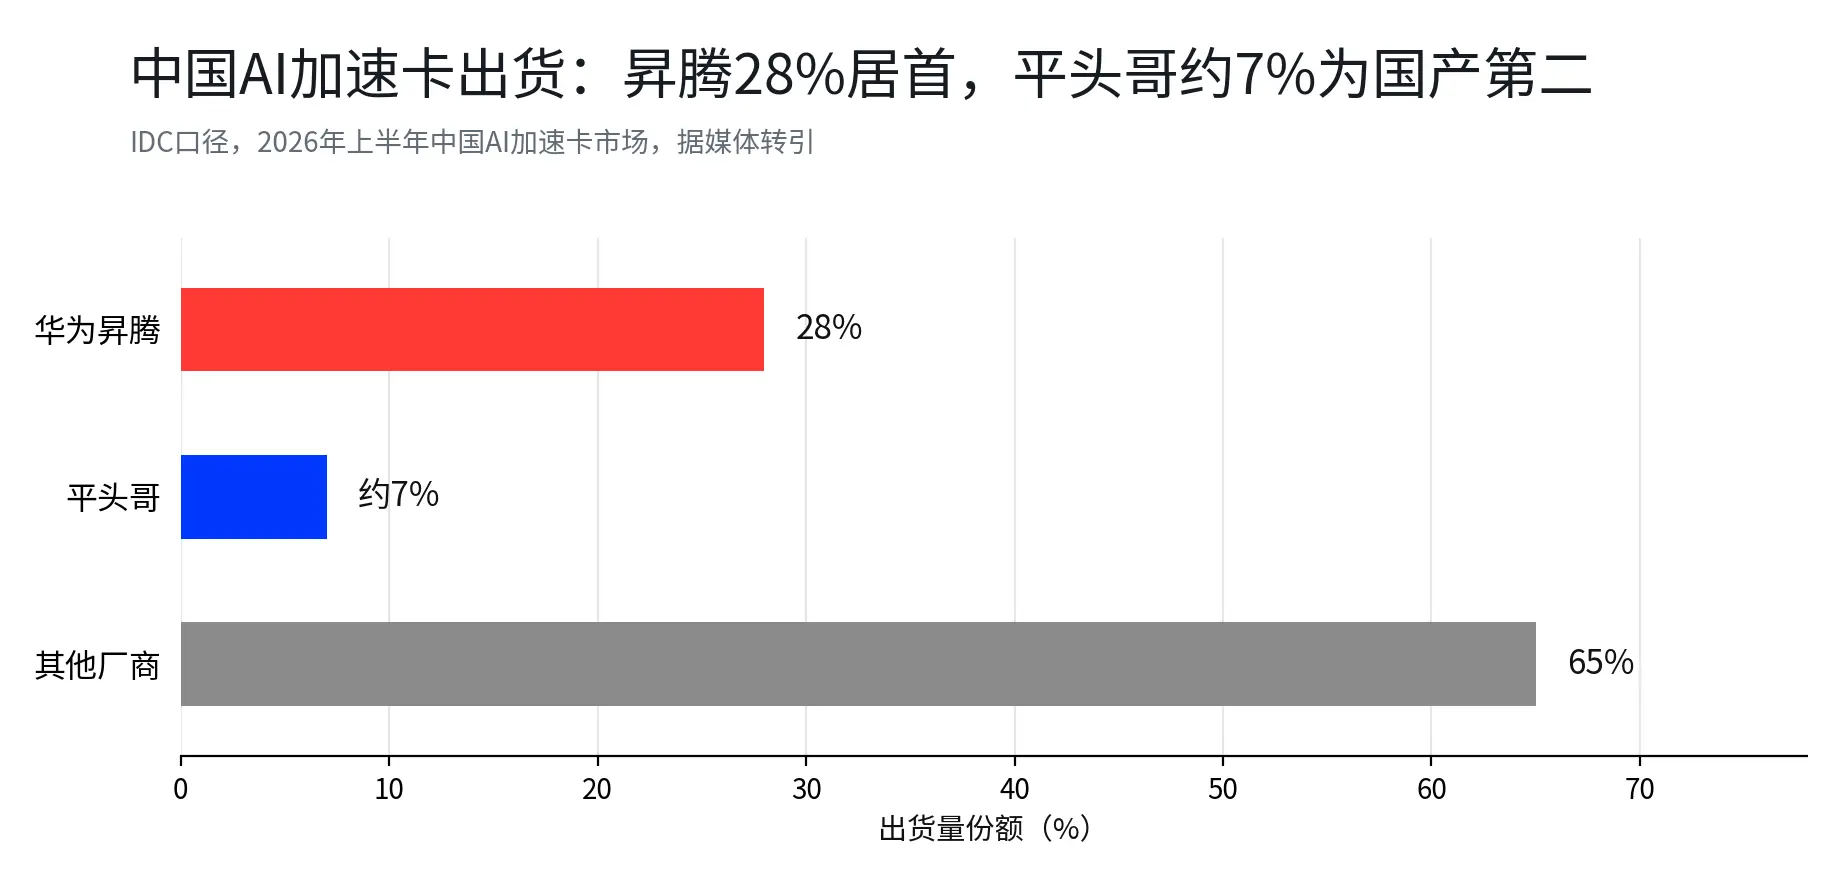
Trong dòng cơ sở hạ tầng AI, thị trường đã có dữ liệu bên thứ ba để tham khảo. Theo dữ liệu IDC (được truyền thông trích dẫn), trong nửa đầu năm 2026, thị trường thẻ tăng tốc AI của Trung Quốc, PingTouGe chiếm khoảng 7% thị phần xuất xưởng, đứng thứ hai trong nhóm nội địa, chỉ sau Huawei Ascend với 28%.
Bốn, Nghi vấn định giá thực sự: 20 tỷ đến 86 tỷ USD, tại sao lại chênh lệch 66 tỷ USD?
Hiện tại, kỳ vọng định giá của thị trường đối với PingTouGe có sự chênh lệch rất lớn. Theo báo cáo của 21st Century Business Herald, khoảng cách định giá mà các chuyên gia đưa ra là khoảng 20 tỷ đến 30 tỷ USD; khoảng đo của JPMorgan vào tháng 1 năm nay là từ 25 tỷ đến 62 tỷ USD; một số báo cáo truyền thông khác cho biết khoảng định giá của Morgan Stanley là khoảng 28 tỷ đến 86 tỷ USD. Sự chênh lệch giữa cao nhất và thấp nhất lên đến 66 tỷ USD.
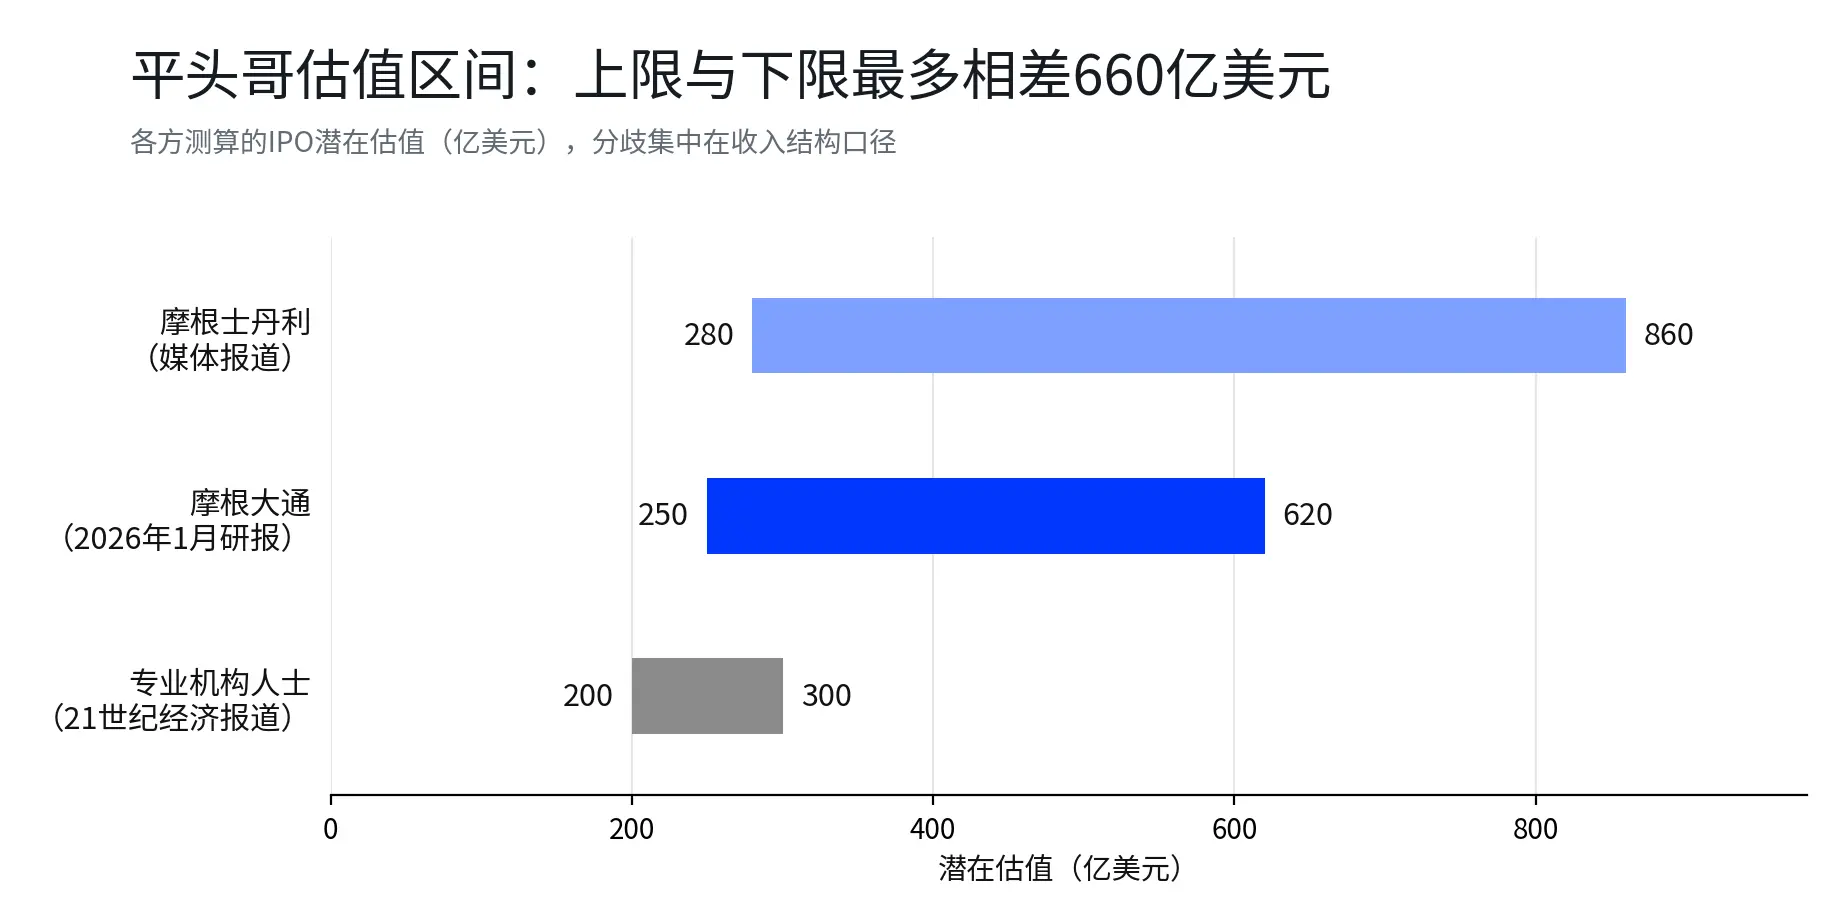
Đối với một công ty, điều này đã vượt quá sai số tính toán vài triệu USD bình thường, thuộc về sự khác biệt rõ rệt trong hiểu biết của thị trường về mô hình kinh doanh. Sự khác biệt này không có nghĩa là thị trường không biết PingTouGe đáng giá bao nhiêu, vấn đề thực sự là hiện tại còn thiếu một vài con số quan trọng.
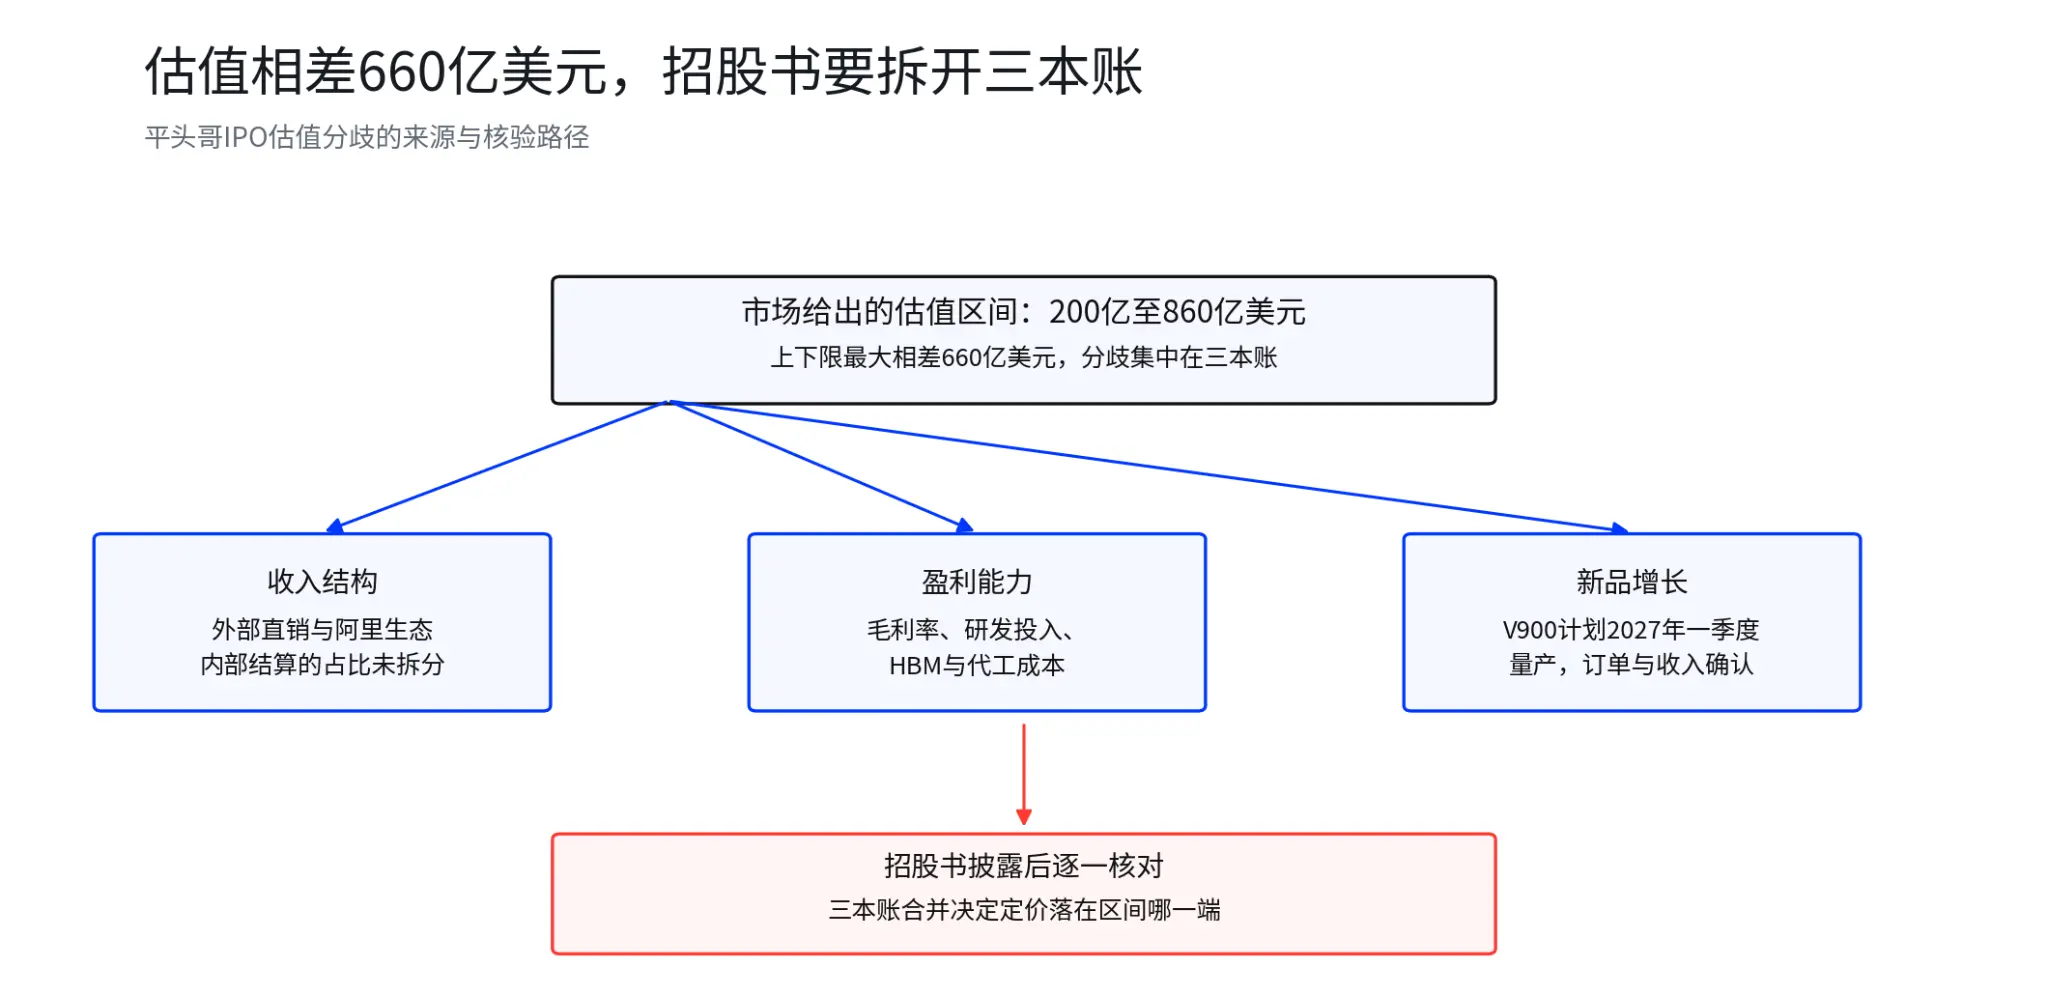
Đầu tiên là cấu trúc doanh thu. Doanh thu hàng năm của PingTouGe đã vượt quá 10 tỷ nhân dân tệ, nhưng trong số đó có bao nhiêu đến từ khách hàng bên ngoài thực sự, có bao nhiêu đến từ nội bộ hệ sinh thái Alibaba, hiện vẫn thiếu dữ liệu công khai đầy đủ.
Thứ hai là khả năng sinh lợi. Doanh thu tăng trưởng của các công ty chip không tự động đồng nghĩa với lợi nhuận cao, đầu tư R&D, sản xuất wafer, đóng gói tiên tiến, HBM và các chi phí chuỗi cung ứng khác sẽ ảnh hưởng đến tỷ lệ lợi nhuận gộp và lợi nhuận ròng cuối cùng. Thị trường sẵn sàng định giá cao, điều kiện tiên quyết là doanh thu cao có thể dần chuyển đổi thành lợi nhuận bền vững.
Thứ ba là tăng trưởng sản phẩm mới. Nếu V900 sản xuất hàng loạt thành công vào quý 1 năm 2027 và nhanh chóng tạo ra đơn hàng và doanh thu, những gì thị trường thấy sẽ là một đường cong sản phẩm vẫn đang mở rộng, khối lượng doanh thu có thể vượt quá doanh thu hàng tỷ hiện tại.
Vì vậy, điều thực sự đáng xem trong bản cáo bạch là những con số tài chính và cấu trúc khách hàng có thể đẩy định giá từ 20 tỷ USD lên 86 tỷ USD.
Năm, Trước khi công bố bản cáo bạch, hãy xem 5 con số này: Chúng có thể quyết định PingTouGe đáng giá bao nhiêu
Khi bản cáo bạch chính thức được công bố, nhà đầu tư có thể tập trung kiểm tra năm mục sau.
Tỷ lệ doanh thu từ khách hàng bên ngoài. Hiện tại, thông tin công khai cho thấy, tỷ lệ khách hàng thương mại bên ngoài chiếm hơn 60%. Nếu con số này tiếp tục tăng, có nghĩa là PingTouGe giảm sự phụ thuộc vào đơn hàng nội bộ của hệ sinh thái Alibaba, khả năng thương mại hóa độc lập được tăng cường; nếu duy trì ở mức thấp trong thời gian dài, thì cần chú ý nhiều hơn đến giao dịch liên kết và chất lượng doanh thu.
Tốc độ tăng trưởng doanh thu bên ngoài. Tăng trưởng tổng doanh thu rất quan trọng, nhưng tăng trưởng doanh thu bên ngoài còn quan trọng hơn. Nếu tốc độ tăng trưởng doanh thu từ khách hàng bên ngoài liên tục nhanh hơn toàn bộ doanh nghiệp, điều này cho thấy PingTouGe đang từ một công ty chip trong hệ sinh thái Alibaba chuyển sang nhà cung cấp chip hướng tới thị trường.
Tiến độ sản xuất hàng loạt của Zhenwu V900. Hiện tại, kế hoạch chính thức là sản xuất hàng loạt vào quý 1 năm 2027. Đối với định giá IPO, V900 không chỉ là sự kiện phát hành sản phẩm, mà còn là điểm xác thực quan trọng cho việc liệu vòng tăng trưởng doanh thu tiếp theo có thể được thực hiện hay không. Sản xuất hàng loạt, xuất xưởng, khách hàng đưa vào và xác nhận doanh thu mới là chuỗi hoàn chỉnh thực sự đáng theo dõi.
Tỷ lệ lợi nhuận gộp và đầu tư R&D. Ngành chip không thể chỉ nhìn vào doanh thu. Nếu doanh thu tăng trưởng nhanh chóng, trong khi tỷ lệ lợi nhuận gộp cải thiện và tỷ lệ đầu tư R&D dần giảm, tính linh hoạt lợi nhuận sẽ rõ rệt tăng lên; ngược lại, nếu tăng trưởng doanh thu chủ yếu dựa vào đầu tư R&D cao và chi phí chuỗi cung ứng cao, thì thị trường sẽ gặp khó khăn trong việc định giá cao.
Định giá phát hành và giá phát hành. Đây là câu hỏi trực tiếp nhất trong việc IPO trên thị trường chứng khoán Hong Kong. Công ty dù tốt đến đâu, giá phát hành quá cao cũng sẽ làm giảm biên độ an toàn trong việc IPO; nếu cơ bản tiếp tục cải thiện, trong khi định giá phát hành tương đối kiềm chế, thì sẽ dễ dàng hình thành kỳ vọng tích cực hơn.
Do đó, cần xem xét đồng thời giá trị phát hành, quy mô huy động vốn, tỷ lệ phát hành, định giá đồng nghiệp và dự báo lợi nhuận của công ty, chỉ nhìn vào con số định giá được thị trường đồn đoán là không đủ.
Sáu, Nhà đầu tư thị trường chứng khoán Hong Kong hiện đang xem gì?
PingTouGe hiện vẫn đang trong giai đoạn thúc đẩy IPO, điều kiện phát hành chính thức và cuối cùng vẫn cần chờ tài liệu tiếp theo. Vì vậy, hành động phù hợp hơn hiện tại là thiết lập danh sách quan sát trước; giá phát hành vẫn chưa được xác định, không thể nói đến việc giao dịch trước.
Hướng quan sát trực tiếp nhất là lĩnh vực tính toán nội địa trên thị trường chứng khoán Hong Kong. Nếu thị trường bắt đầu giao dịch trước kỳ vọng IPO của PingTouGe, các lĩnh vực liên quan như chip AI nội địa, máy chủ, sản xuất bán dẫn, đóng gói thử nghiệm, lưu trữ và cơ sở hạ tầng trung tâm dữ liệu có thể xuất hiện sự liên kết cảm xúc.
Nhưng sự liên kết này cần phân biệt hai loại tín hiệu: Nếu là khối lượng giao dịch tăng, các công ty đầu ngành đồng thời mạnh lên, và cơ bản chuỗi công nghiệp cũng có đơn hàng hoặc thay đổi giá cả phối hợp, thường thuộc về xu hướng thị trường có chất lượng hơn; nếu chỉ là xung lực trong một ngày do tin tức IPO kích thích, thì nên quan sát hơn là đơn giản theo đuổi giá cao.
Đối với người dùng đầu tư cổ phiếu mới trên thị trường Hồng Kông, điều thực sự đáng chờ đợi là ba giai đoạn tiếp theo: công bố bản cáo bạch, xác định khoảng giá phát hành và định giá, và chính thức đăng ký mua. Đến giai đoạn chính thức phát hành cổ phiếu, kết hợp với định giá phát hành, nhà đầu tư chiến lược, tỷ lệ phát hành công khai, lợi nhuận của công ty và định giá của các đối thủ để đánh giá xem có đáng tham gia hay không sẽ có ý nghĩa hơn so với việc đoán giá phát hành ngay bây giờ.
Bảy, tại sao IPO lần này đáng để theo dõi liên tục?
Ý nghĩa của Bình Đầu Ca không chỉ là một công ty con khác của Alibaba niêm yết. Nếu cuối cùng thành công lên sàn Hồng Kông, thị trường sẽ có được một công ty nền tảng chip nội địa bao phủ đồng thời AI tính toán, CPU máy chủ, điều khiển lưu trữ, kết nối mạng và IP RISC-V.
Quan trọng hơn, khi doanh thu, khách hàng, hàng hóa và đầu tư nghiên cứu phát triển dần được công khai, thị trường có thể bắt đầu so sánh khả năng thương mại giữa các công ty tính toán nội địa bằng cùng một ngôn ngữ thị trường vốn. Đối với nhà đầu tư, tính khả so sánh này chính là giá trị.
Trong quá khứ, thị trường chủ yếu giao dịch theo xu hướng ngành và kỳ vọng chủ đề của tính toán nội địa; sau khi niêm yết, nhà đầu tư có thể so sánh ai có tốc độ tăng trưởng doanh thu nhanh hơn, ai có nhiều khách hàng bên ngoài hơn, ai có tỷ suất lợi nhuận gộp cao hơn, ai có thể chuyển đổi đầu tư nghiên cứu phát triển thành đơn hàng liên tục. Đây cũng là điểm đáng chú ý nhất của IPO Bình Đầu Ca: nó có thể đưa tính toán nội địa từ giao dịch theo chủ đề, tiến xa hơn đến định giá dựa trên cơ bản.
Viết ở cuối: trước tiên xem chất lượng công ty, sau đó xem giá phát hành
Bình Đầu Ca từ khi thành lập vào năm 2018, đến nay doanh thu hàng năm đã vượt qua 10 tỷ nhân dân tệ, số lượng chip AI đã xuất xưởng hàng trăm ngàn chiếc, và giờ đây đã đến cửa ngõ IPO trên thị trường Hồng Kông, đã hoàn thành một bước quan trọng từ nghiên cứu phát triển công nghệ đến xác thực thương mại. Nhưng lý do thực sự đáng để đầu tư vào IPO không nên chỉ là những nhãn mác như "thuộc Alibaba", "tính toán nội địa" hay "chip AI".
Điều quan trọng tiếp theo là sau khi bản cáo bạch được công bố, doanh thu bên ngoài, cấu trúc khách hàng, tỷ suất lợi nhuận gộp, đầu tư nghiên cứu phát triển và khả năng sản xuất V900 có thể cùng nhau hỗ trợ định giá cao hơn hay không. Hiện tại, khoảng định giá từ 20 tỷ đến 86 tỷ USD mà thị trường đưa ra chính là một lời nhắc nhở tốt: hướng đi được công nhận không có nghĩa là bất kỳ mức giá nào cũng đáng để mua.
Đối với nhà đầu tư trên thị trường Hồng Kông, giai đoạn này có thể tạm thời đưa Bình Đầu Ca vào danh sách theo dõi đầu tư mới, tập trung theo dõi bản cáo bạch, định giá phát hành và tình hình nhà đầu tư chiến lược. Khi giá thực sự được xác định, hãy đánh giá xem "công ty tốt" và "giá tốt" có xuất hiện cùng lúc hay không.
Tuyên bố miễn trừ trách nhiệm: Nội dung bài viết này chỉ nhằm mục đích cung cấp thông tin chung và bình luận thị trường, dựa trên tài liệu công khai được biên soạn tính đến thời điểm được đề cập trong bài viết, dữ liệu thị trường liên quan, kỳ vọng và xác suất có thể thay đổi theo tình hình thị trường. Quan điểm và chiến lược đầu tư của các tổ chức, nhà phân tích hoặc cá nhân bên thứ ba được trích dẫn trong bài viết chỉ đại diện cho quan điểm của bên thứ ba liên quan tại một thời điểm cụ thể, không đại diện cho quan điểm hoặc khuyến nghị của BIT. Bài viết này không cấu thành lời khuyên đầu tư, nghiên cứu đầu tư, mời gọi, thu hút hoặc khuyến nghị về bất kỳ chứng khoán, sản phẩm đầu tư hoặc chiến lược giao dịch nào, cũng không nên được coi là cơ sở cho bất kỳ quyết định đầu tư nào. Thị trường tài chính có rủi ro, giá chứng khoán và hiệu suất thị trường có thể biến động, hiệu suất trong quá khứ và xu hướng thị trường trước đó không đại diện hoặc đảm bảo kết quả trong tương lai. Nhà đầu tư nên tự đánh giá rủi ro liên quan dựa trên tình hình của bản thân và tìm kiếm ý kiến chuyên môn khi cần thiết.
 Cảnh báo rủi ro Cảnh báo rủi ro
Bài viết nổi bật





