GSR:低流通、高 FDV 代币為何難逃下跌?
 核心觀點


 上市 FDV 超過 10 億美元的代幣,一年後回報中位數為負 81%。
作者:Josh Riezman,GSR 首席法務與戰略官;Slater Santer,GSR 研究分析師
編譯:佳歡,ChainCatcher
核心要點
GSR 研究團隊與諮詢團隊合作,系統梳理了自 2013 年以來主要交易所的代幣上市記錄,覆蓋 2300 多次代幣發行,並記錄每次發行的表現、初始流通比例、完全稀釋估值(FDV)、所屬賽道等信息。
自代幣公開發行時代以來,代幣上市時的初始流通比例已經減半。上市時初始流通比例中位數從 2017 年的 38% 降至 2020 年的 13%,此後僅部分恢復。
發行估值越高,上市時初始流通比例中位數越低:上市 FDV 低於 1000 萬美元的代幣,初始流通比例中位數為 97%;上市 FDV 高於 10 億美元的代幣,這一比例為 14%。
上市 FDV 超過 10 億美元的代幣表現最差,一年後的回報中位數為 -81%。初始流通比例低於 20% 的代幣,一年後跌幅約為 75%;初始流通比例在 30% 至 50% 之間的代幣,跌幅約為 45%。
這已經不再是加密行業特有的問題。股票市場也逐漸走向類似模式:企業保持私有狀態的時間更長,內部人士在公眾能夠買入之前不斷積累持倉,而自 2019 年以來,IPO 在持有三年的維度上一直跑輸市場。
GSR 積極參與代幣發行和二級市場業務,包括為基金會、項目團隊和早期投資者提供做市與流動性支持、發行與上市諮詢,以及場外交易執行和大宗交易服務。
低初始流通比例、高 FDV 代幣的表現,已經在數百個案例中反覆出現。某個代幣可能以較高的完全稀釋估值(FDV)上市,但只有少量供應量進入流通。價格或許會短暫上漲,但從整體樣本來看,最終都會逐步下跌。
但我們希望進一步理解這一過程的運行機制,既是為了服務客戶,也是為了更好地理解自身所處的市場:初始流通比例是否決定代幣上市後的平均回報?它與 FDV 是否存在關聯?這種發行模式又應該如何改進?
在 GSR 研究團隊和諮詢團隊的合作下,我們梳理了自 2013 年以來主要交易所的所有代幣上市記錄,構建了業內首個此類數據集,覆蓋超過 2300 次代幣發行。
研究結果並不樂觀。由於我們追蹤了所有代幣發行,數據中也包括已經失去活躍交易或被下架的代幣,因此這些數字沒有因幸存者偏差而被高估。按中位數計算,代幣在交易所上市後 3 天內就會跌破發行價,90 天內跌幅達到 50%。
顯然,近年來的代幣發行讓買家失望了。為什麼這種發行結構幾乎注定會產生這樣的結果?更好的代幣發行應該是什麼樣?
上市時初始流通比例腰斬,估值卻沒有同步下降
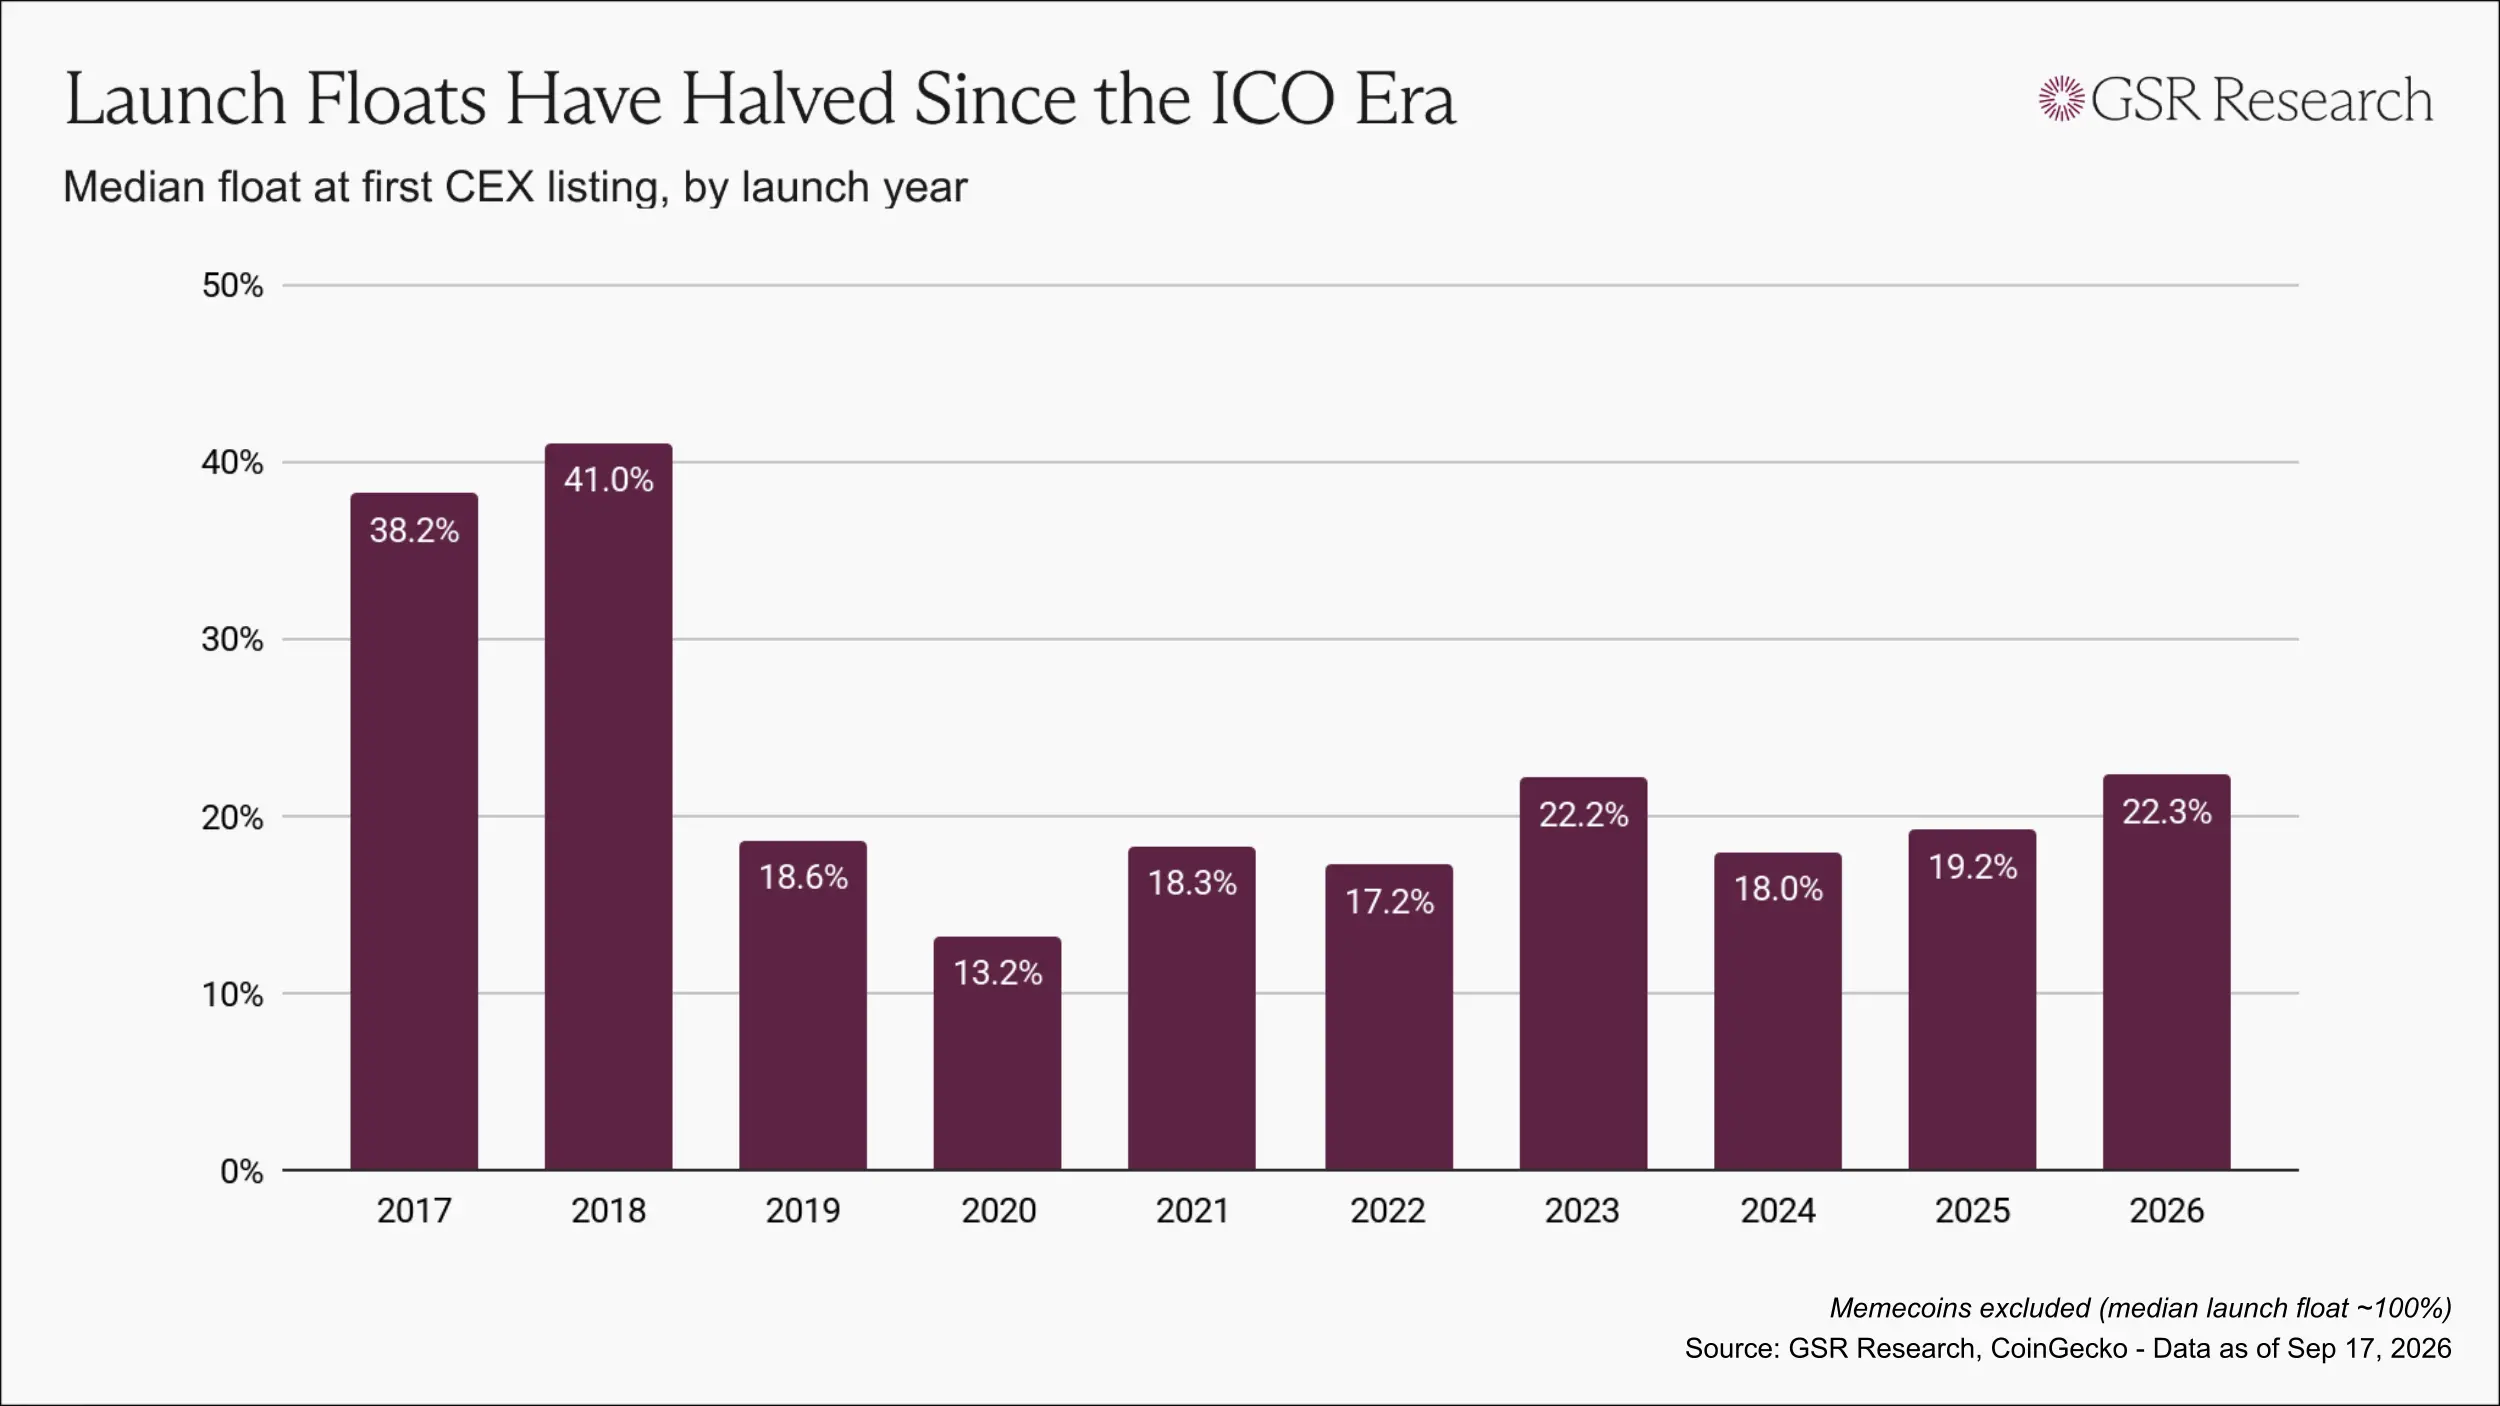
早期代幣發行時代存在諸多問題,但至少能讓代幣更早進入公眾手中。2017 年和 2018 年,代幣首次上市時的初始流通比例中位數為 38% 至 41%。
隨著監管執法趨嚴,融資逐漸轉向私募,代幣發行模式也發生了逆轉:估值由風險投資輪次設定,積分和空投計劃取代了公開發售。到 2020 年,代幣上市時的初始流通比例中位數已經降至約 13%。
此後,初始流通比例有所恢復,但多數年份仍處於十幾個百分點至 20% 出頭的水平。
然而,單獨觀察初始流通比例會低估問題,因為流通比例必須結合估值來判斷。一個 FDV 低於 5000 萬美元的代幣釋放 5% 供應量,和一個 FDV 達到 10 億美元的代幣釋放 5% 供應量,產生的影響完全不同。
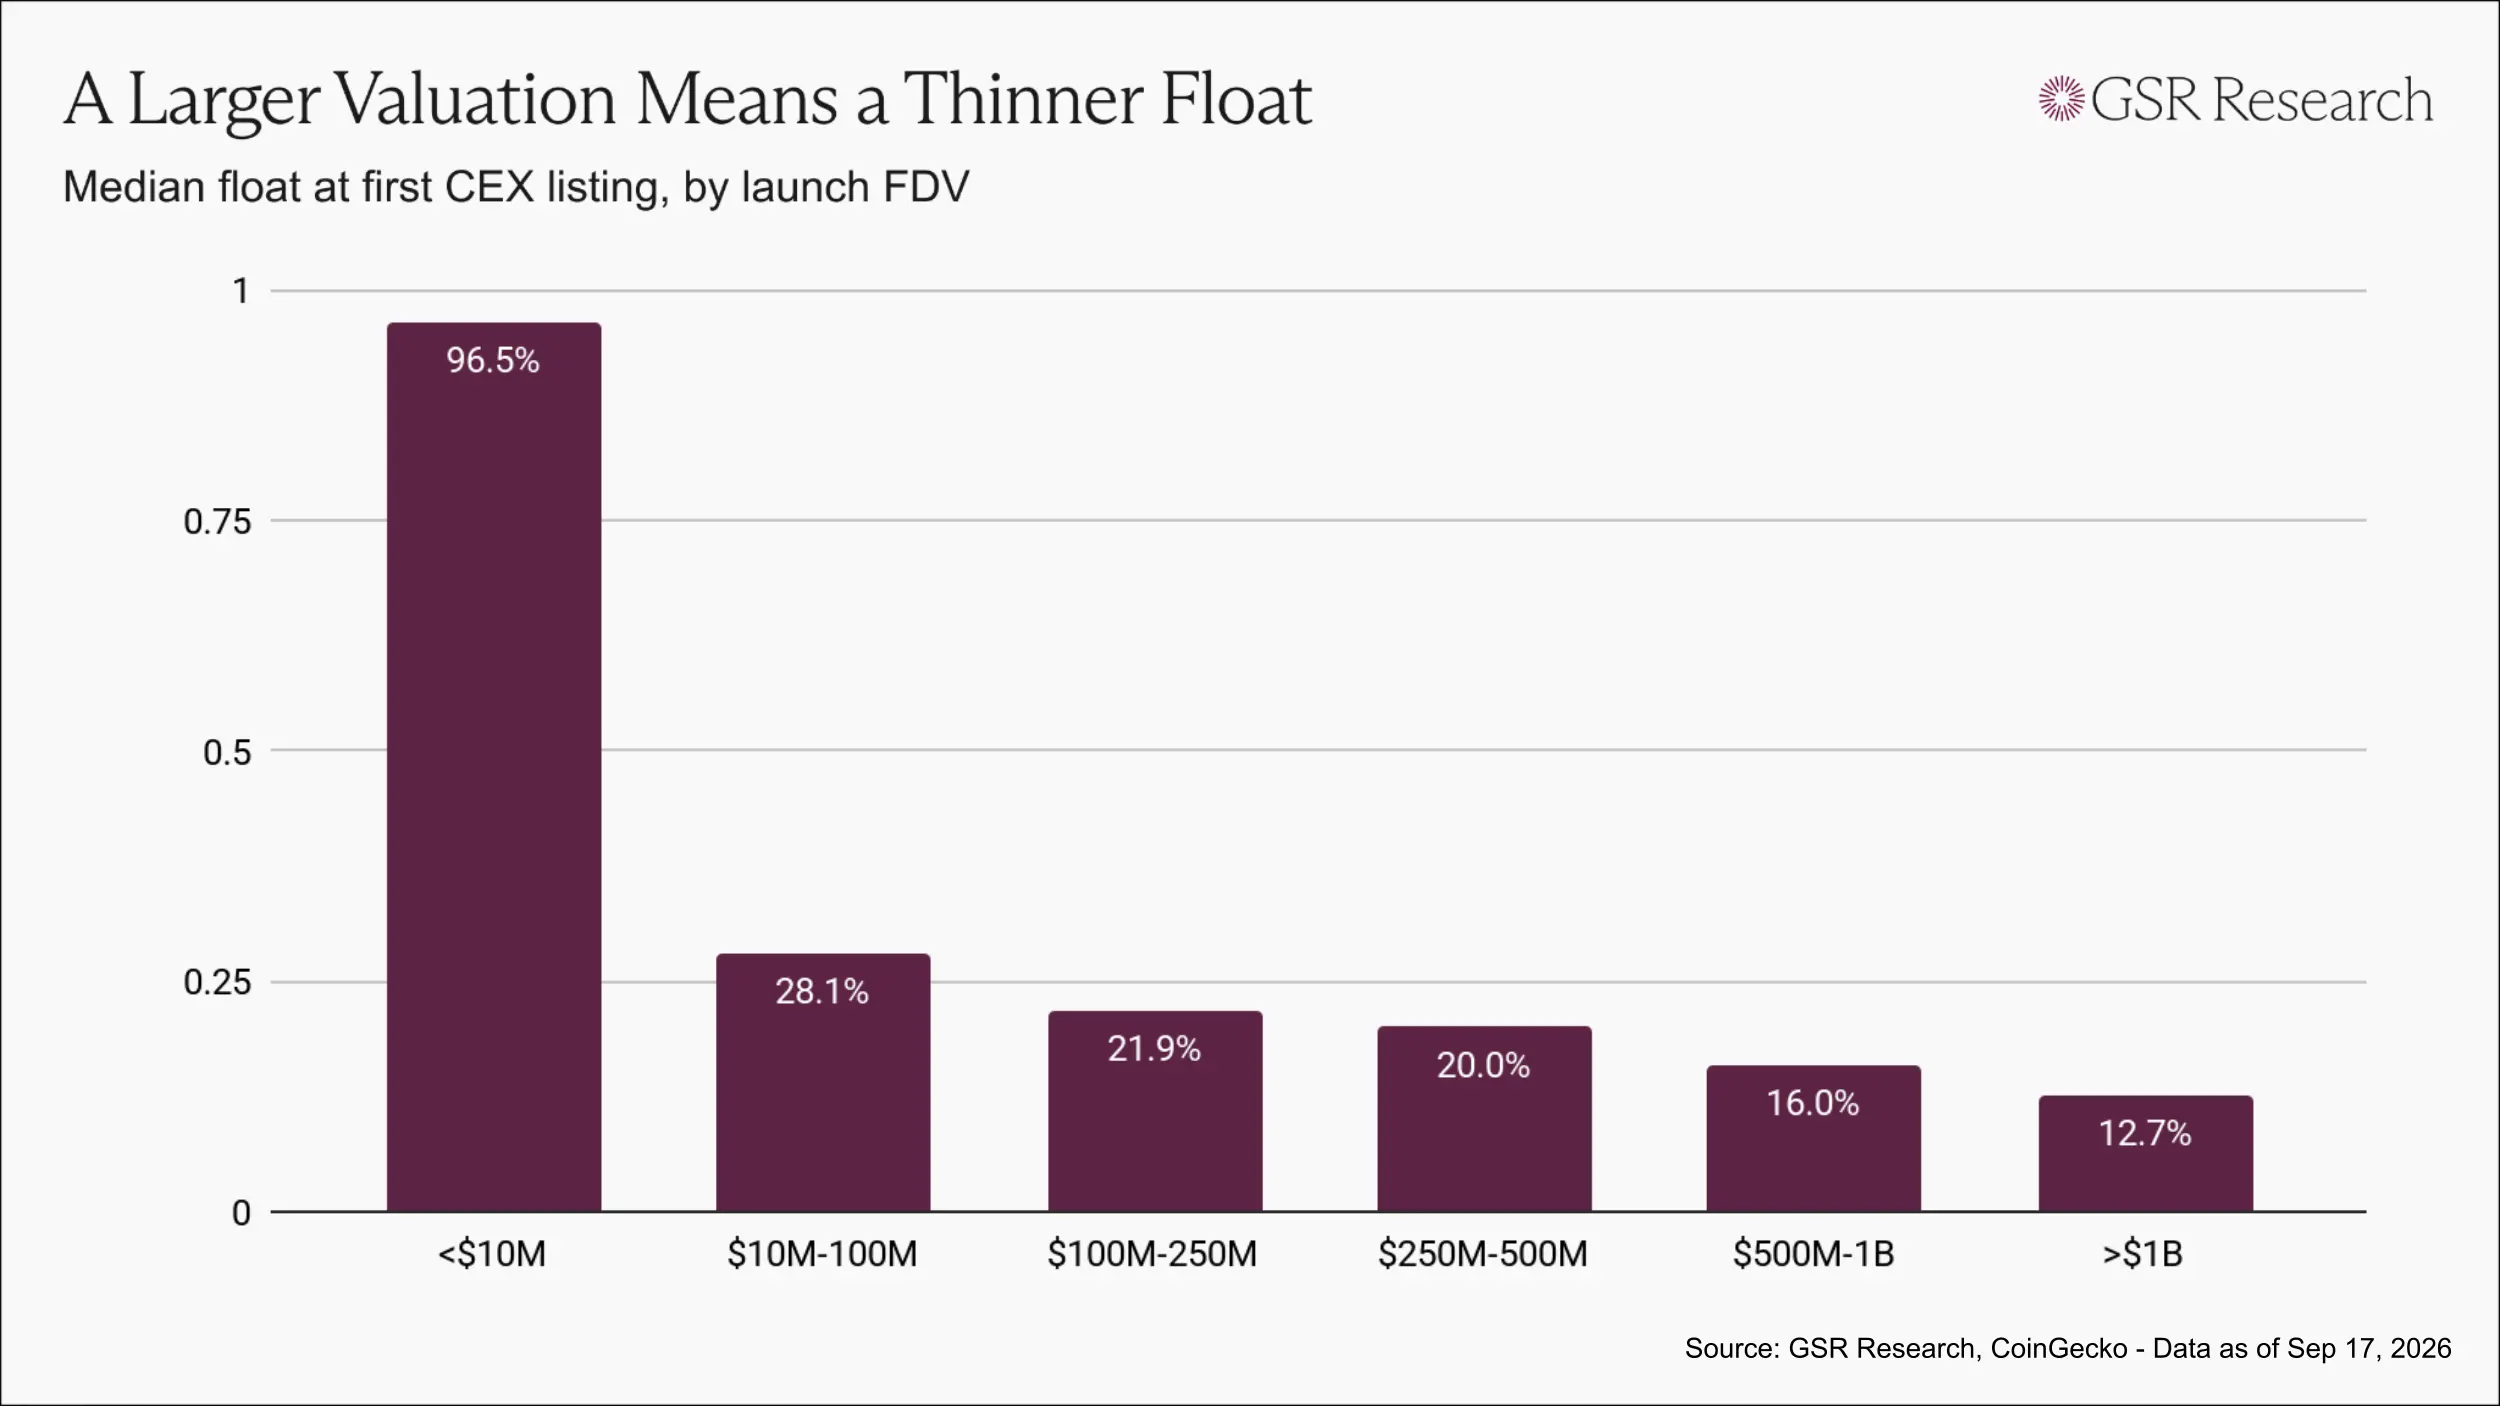
上市 FDV 越高,上市時初始流通比例中位數就越低:上市 FDV 低於 1000 萬美元的代幣,初始流通比例中位數為 97%;在 1000 萬美元至 1 億美元之間的代幣為 28%;在 5 億美元至 10 億美元之間的代幣為 16%;超過 10 億美元的代幣則為 13%。
顯然,這並非巧合,而是行業逐漸形成的發行模式:估值越高,流通盤越薄。
為什麼這類代幣會持續下跌
當只有少量供應量進入交易時,即使需求規模有限,也可能推高整個代幣的估值。
發行相關方都能在第一天從中受益。風險投資者的持倉會按照上市價格重新估值,團隊持有的代幣也以同樣價格計算,交易平台則可以上線一個醒目的高估值資產。唯一會因代幣價格更低而獲得更好買入機會的,是買家。
隨後,解鎖日程開始發揮作用。此前未進入初始流通盤的代幣,會按照公開的時間表逐步進入市場,並按照此前由少量流通盤發現出的價格賣出。
這一結果並不需要任何人的惡意。發行結構本身,就足以讓各方激勵最終產生相同的結果。
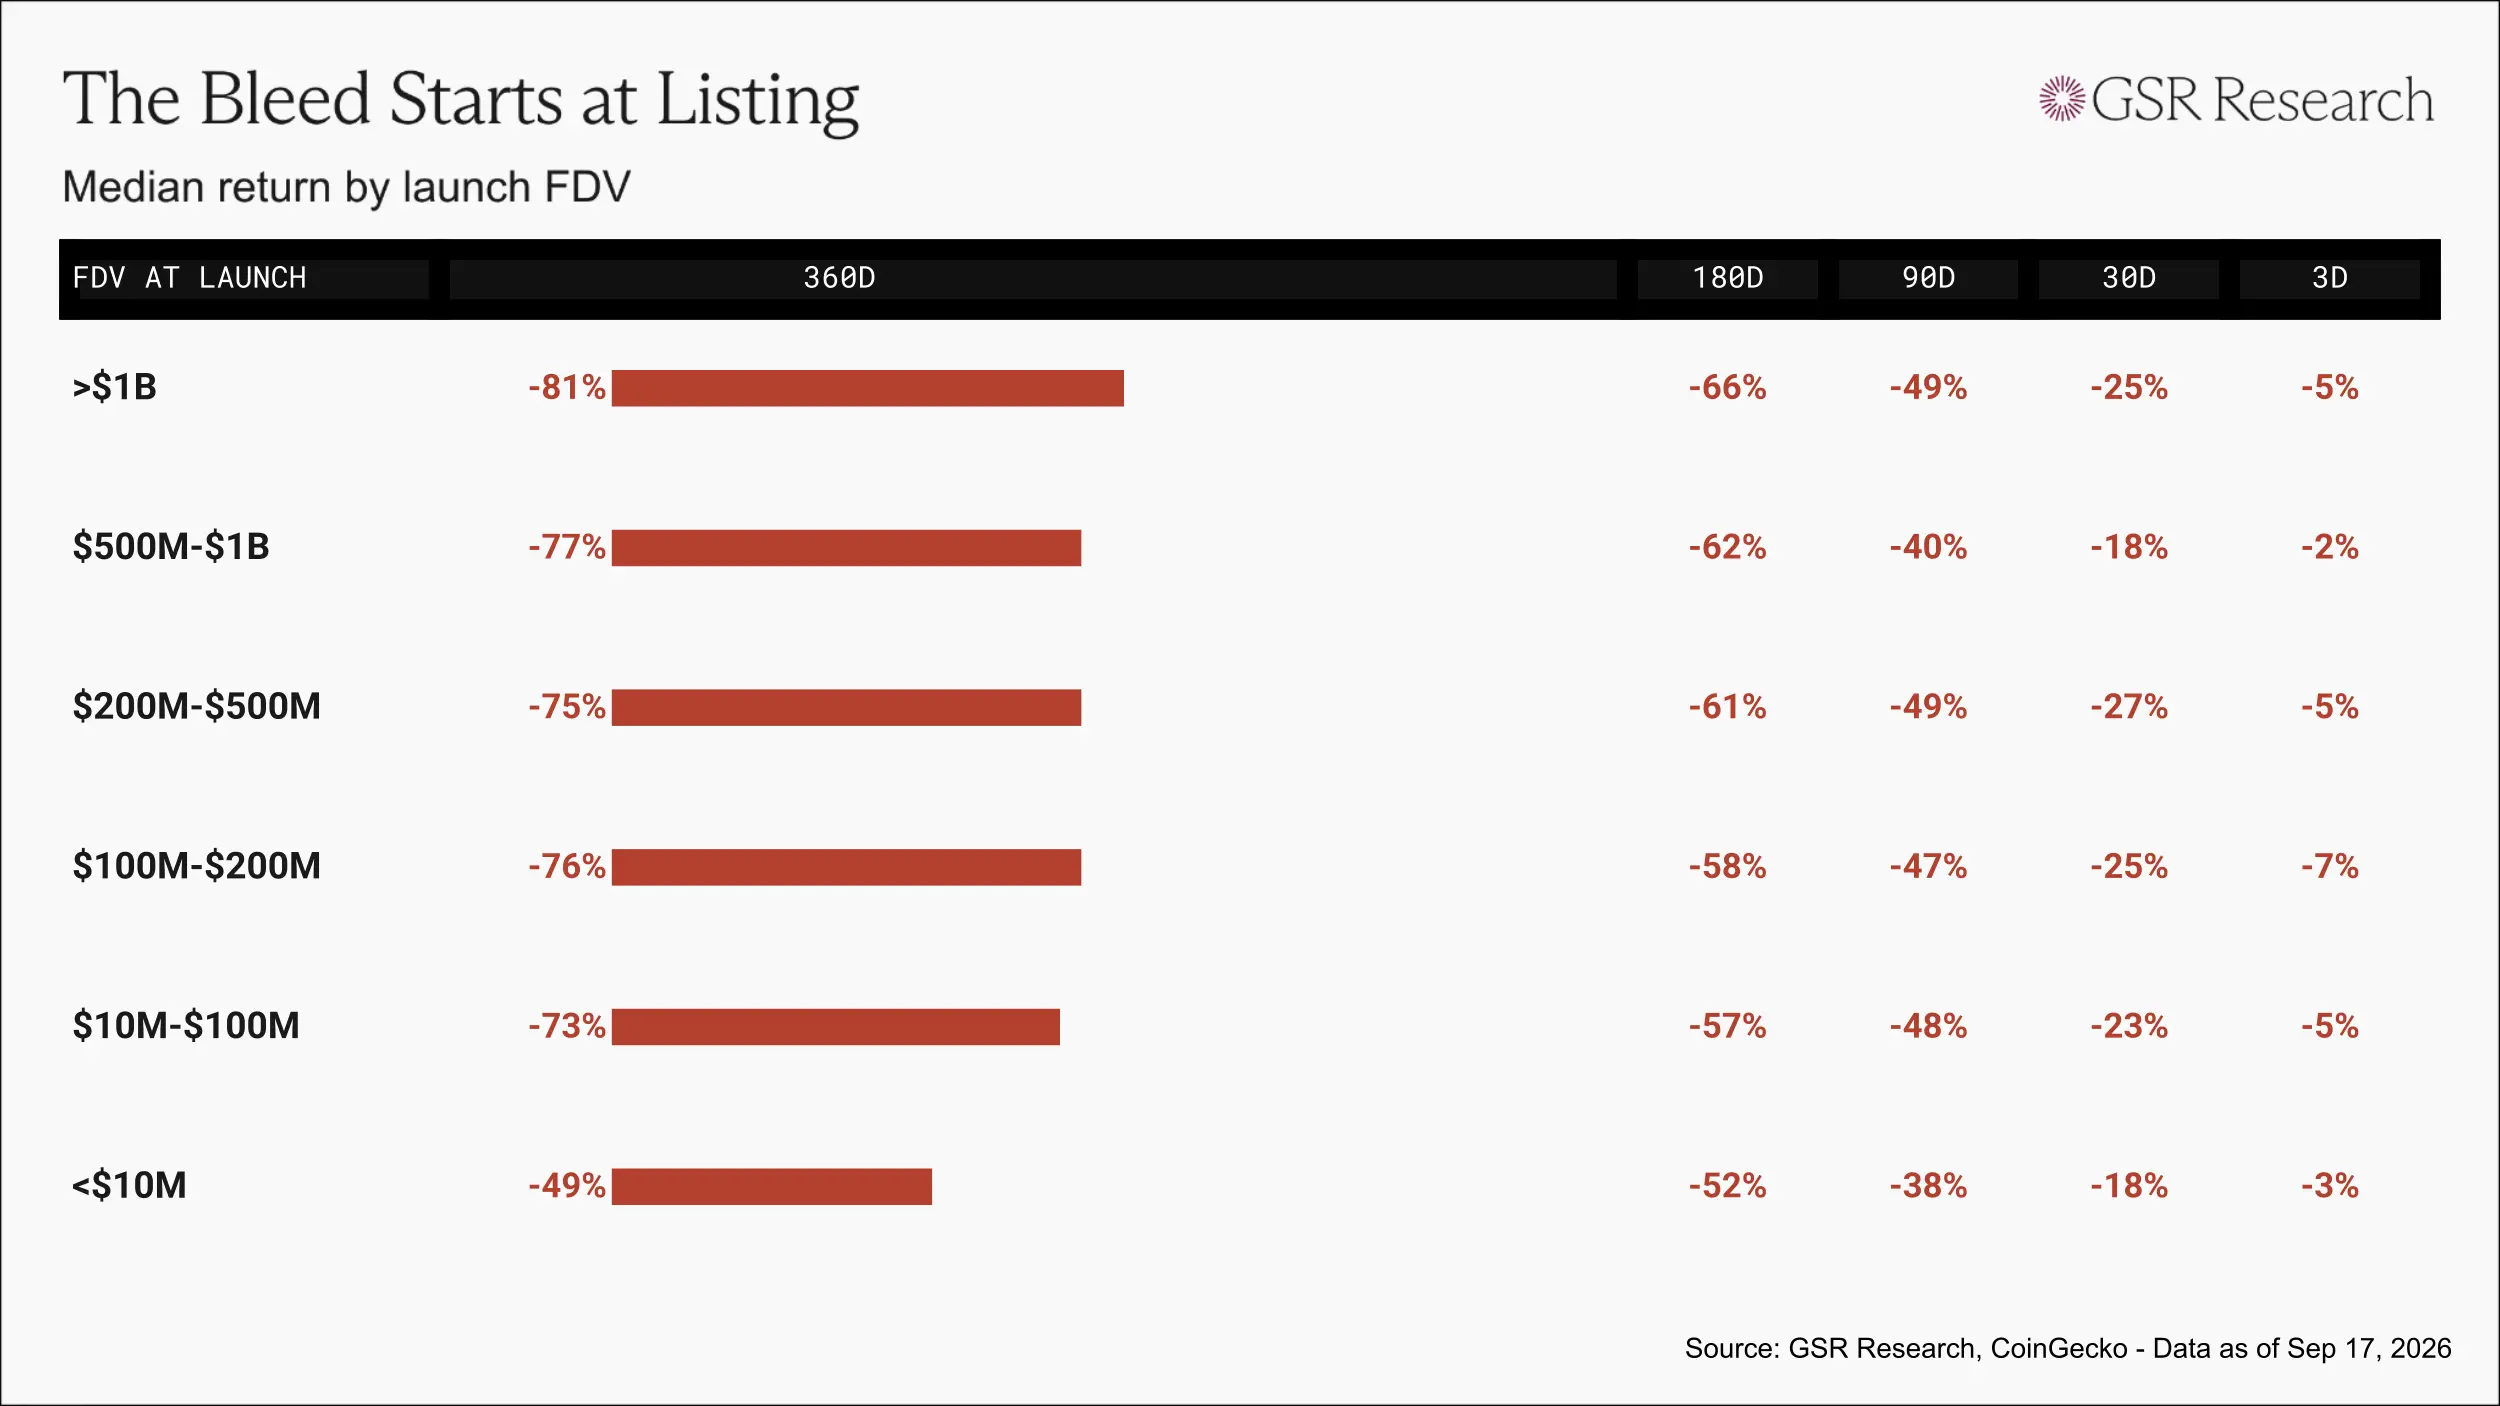
從中位數表現來看,代幣上市後 3 天內就會跌破發行價,一個月後跌幅約為 20% 至 25%,90 天後跌幅接近 50%。
在上市 FDV 超過 10 億美元的項目群體中,每投入 1 美元,360 天後的價值中位數僅剩 0.19 美元。
股票市場也走上了同一條路
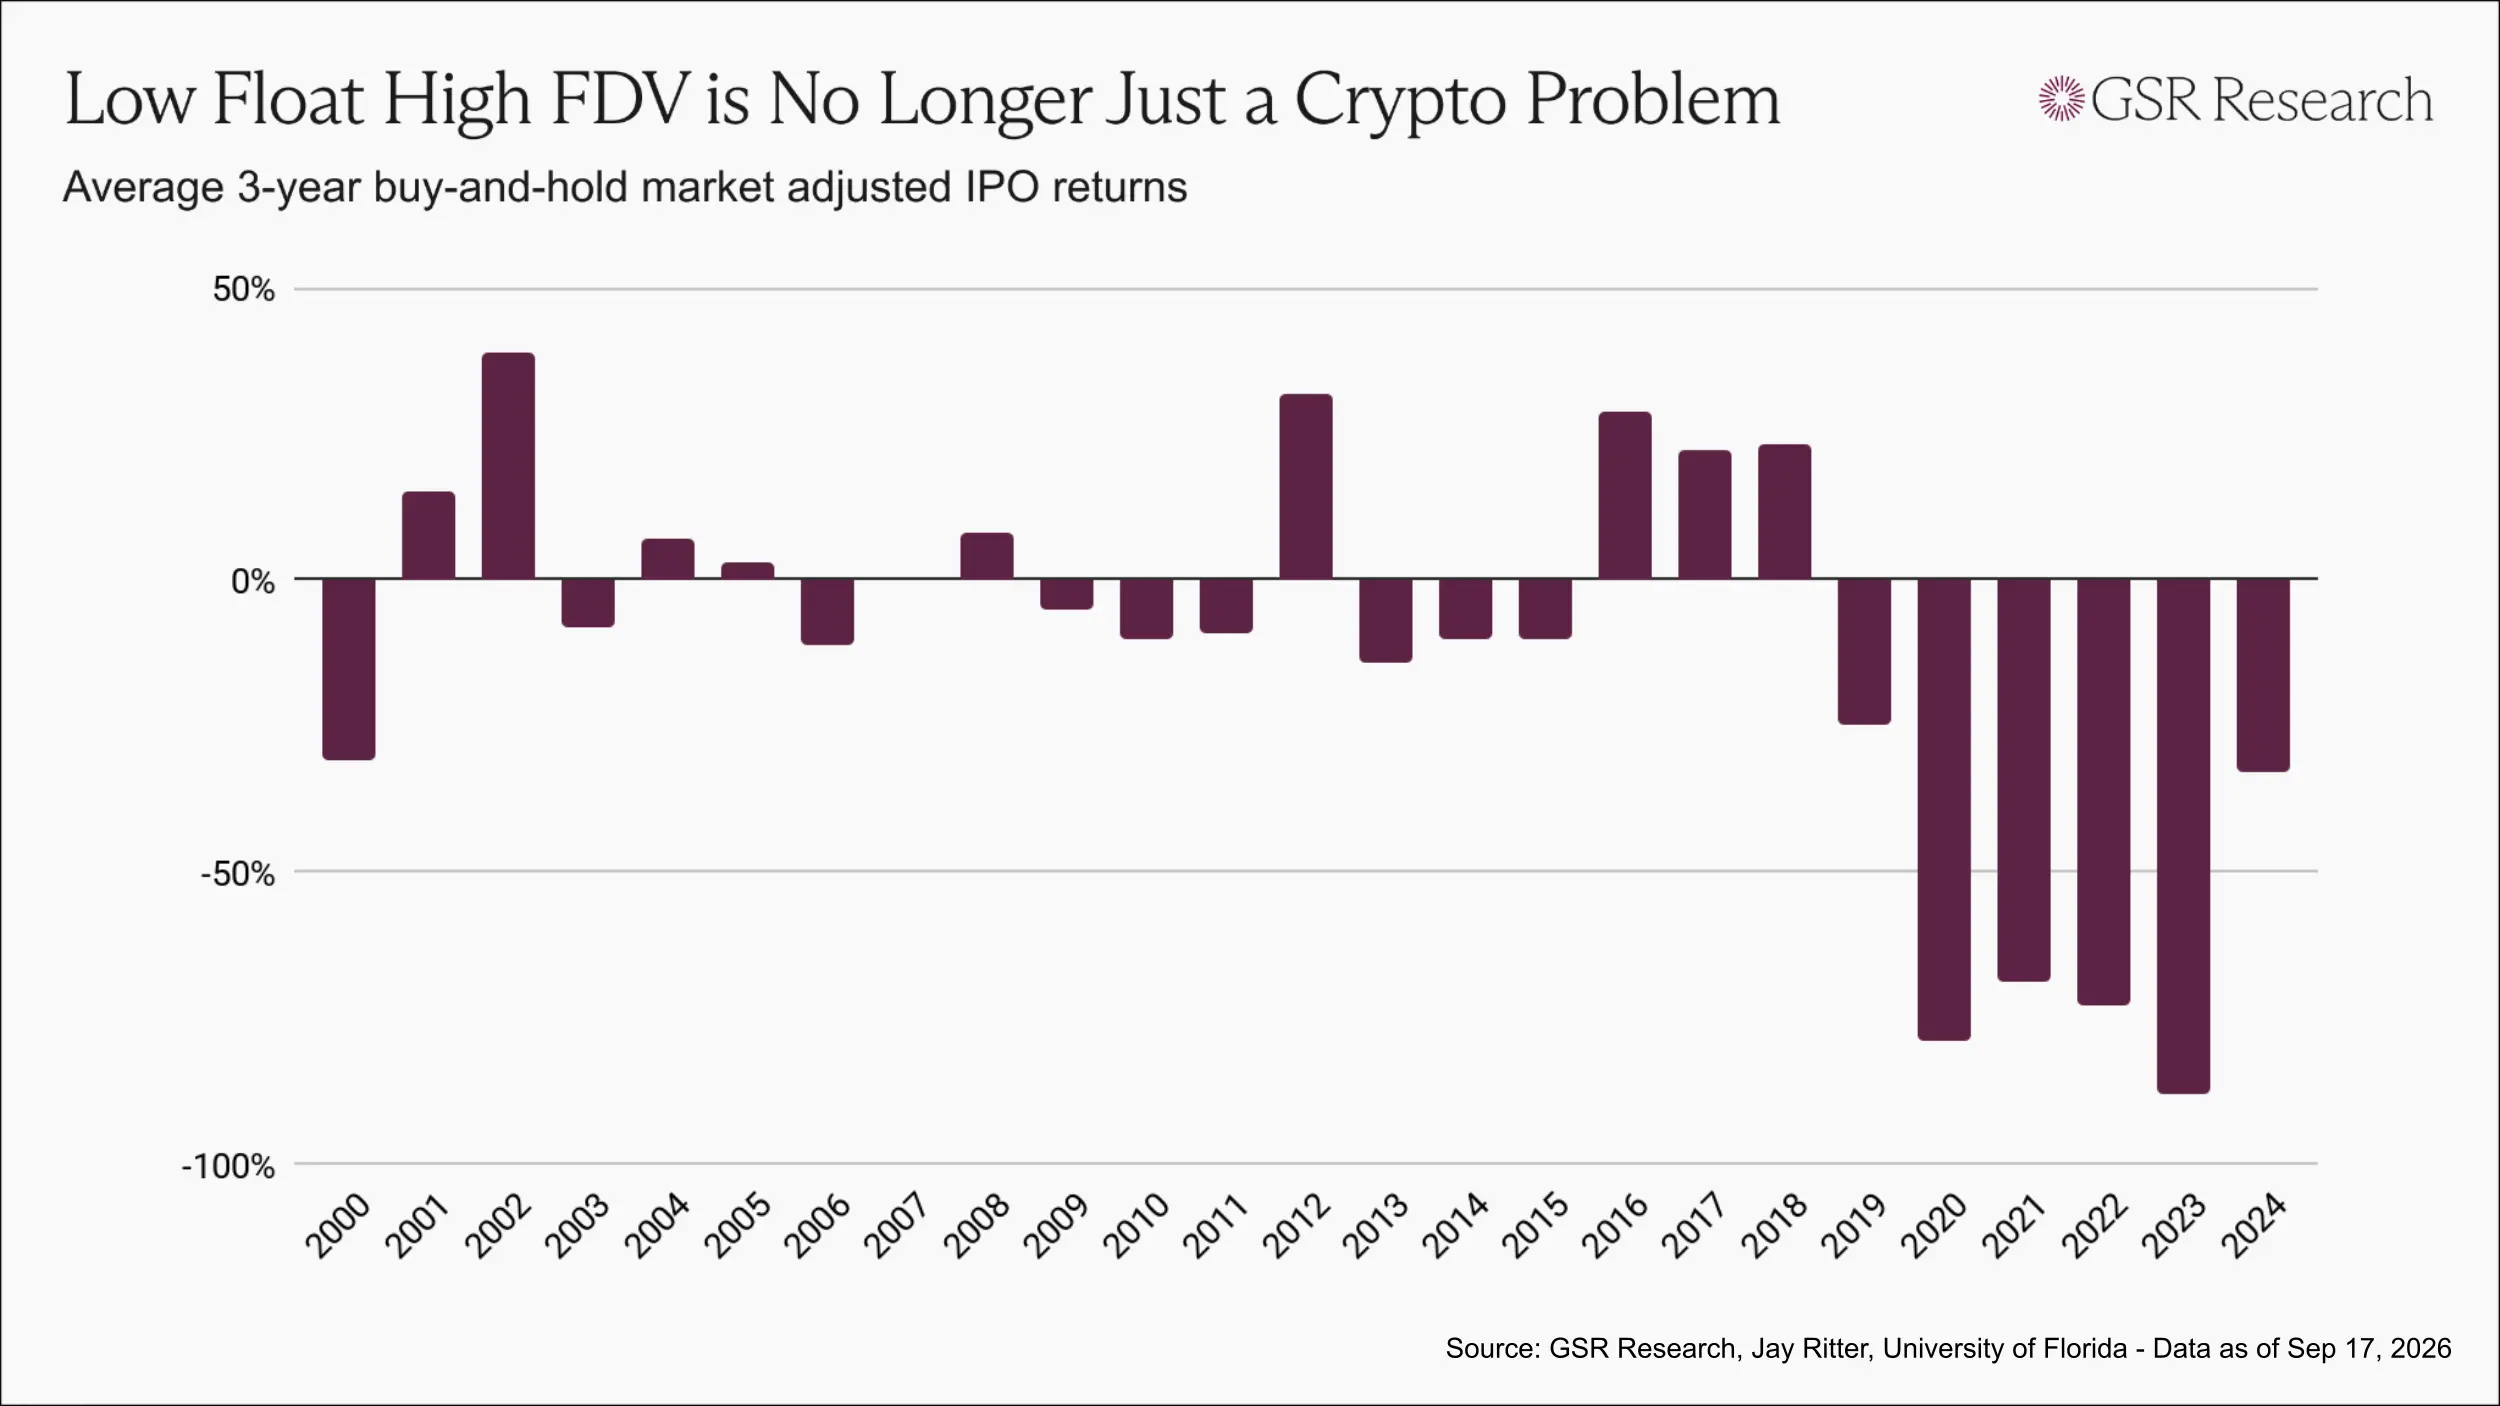
低初始流通比例、高 FDV 模式通常被認為是加密行業特有的問題。但近年來,股票市場也逐漸走向了類似結構。
SpaceX 等公司保持私有狀態長達十年,內部人士和後期基金在估值不斷上升的過程中持續積累持倉,最終上市時,只向公眾釋放公司很小一部分股份。
按照三年買入並持有的表現計算,自 2019 年以來,各年度 IPO 樣本每年都跑輸市場,最近幾批更是處於歷史最差水平。
加密行業的代幣發行問題,其實是現代新發行市場普遍面臨的問題,只是代幣解鎖速度更快,信息披露也更少。
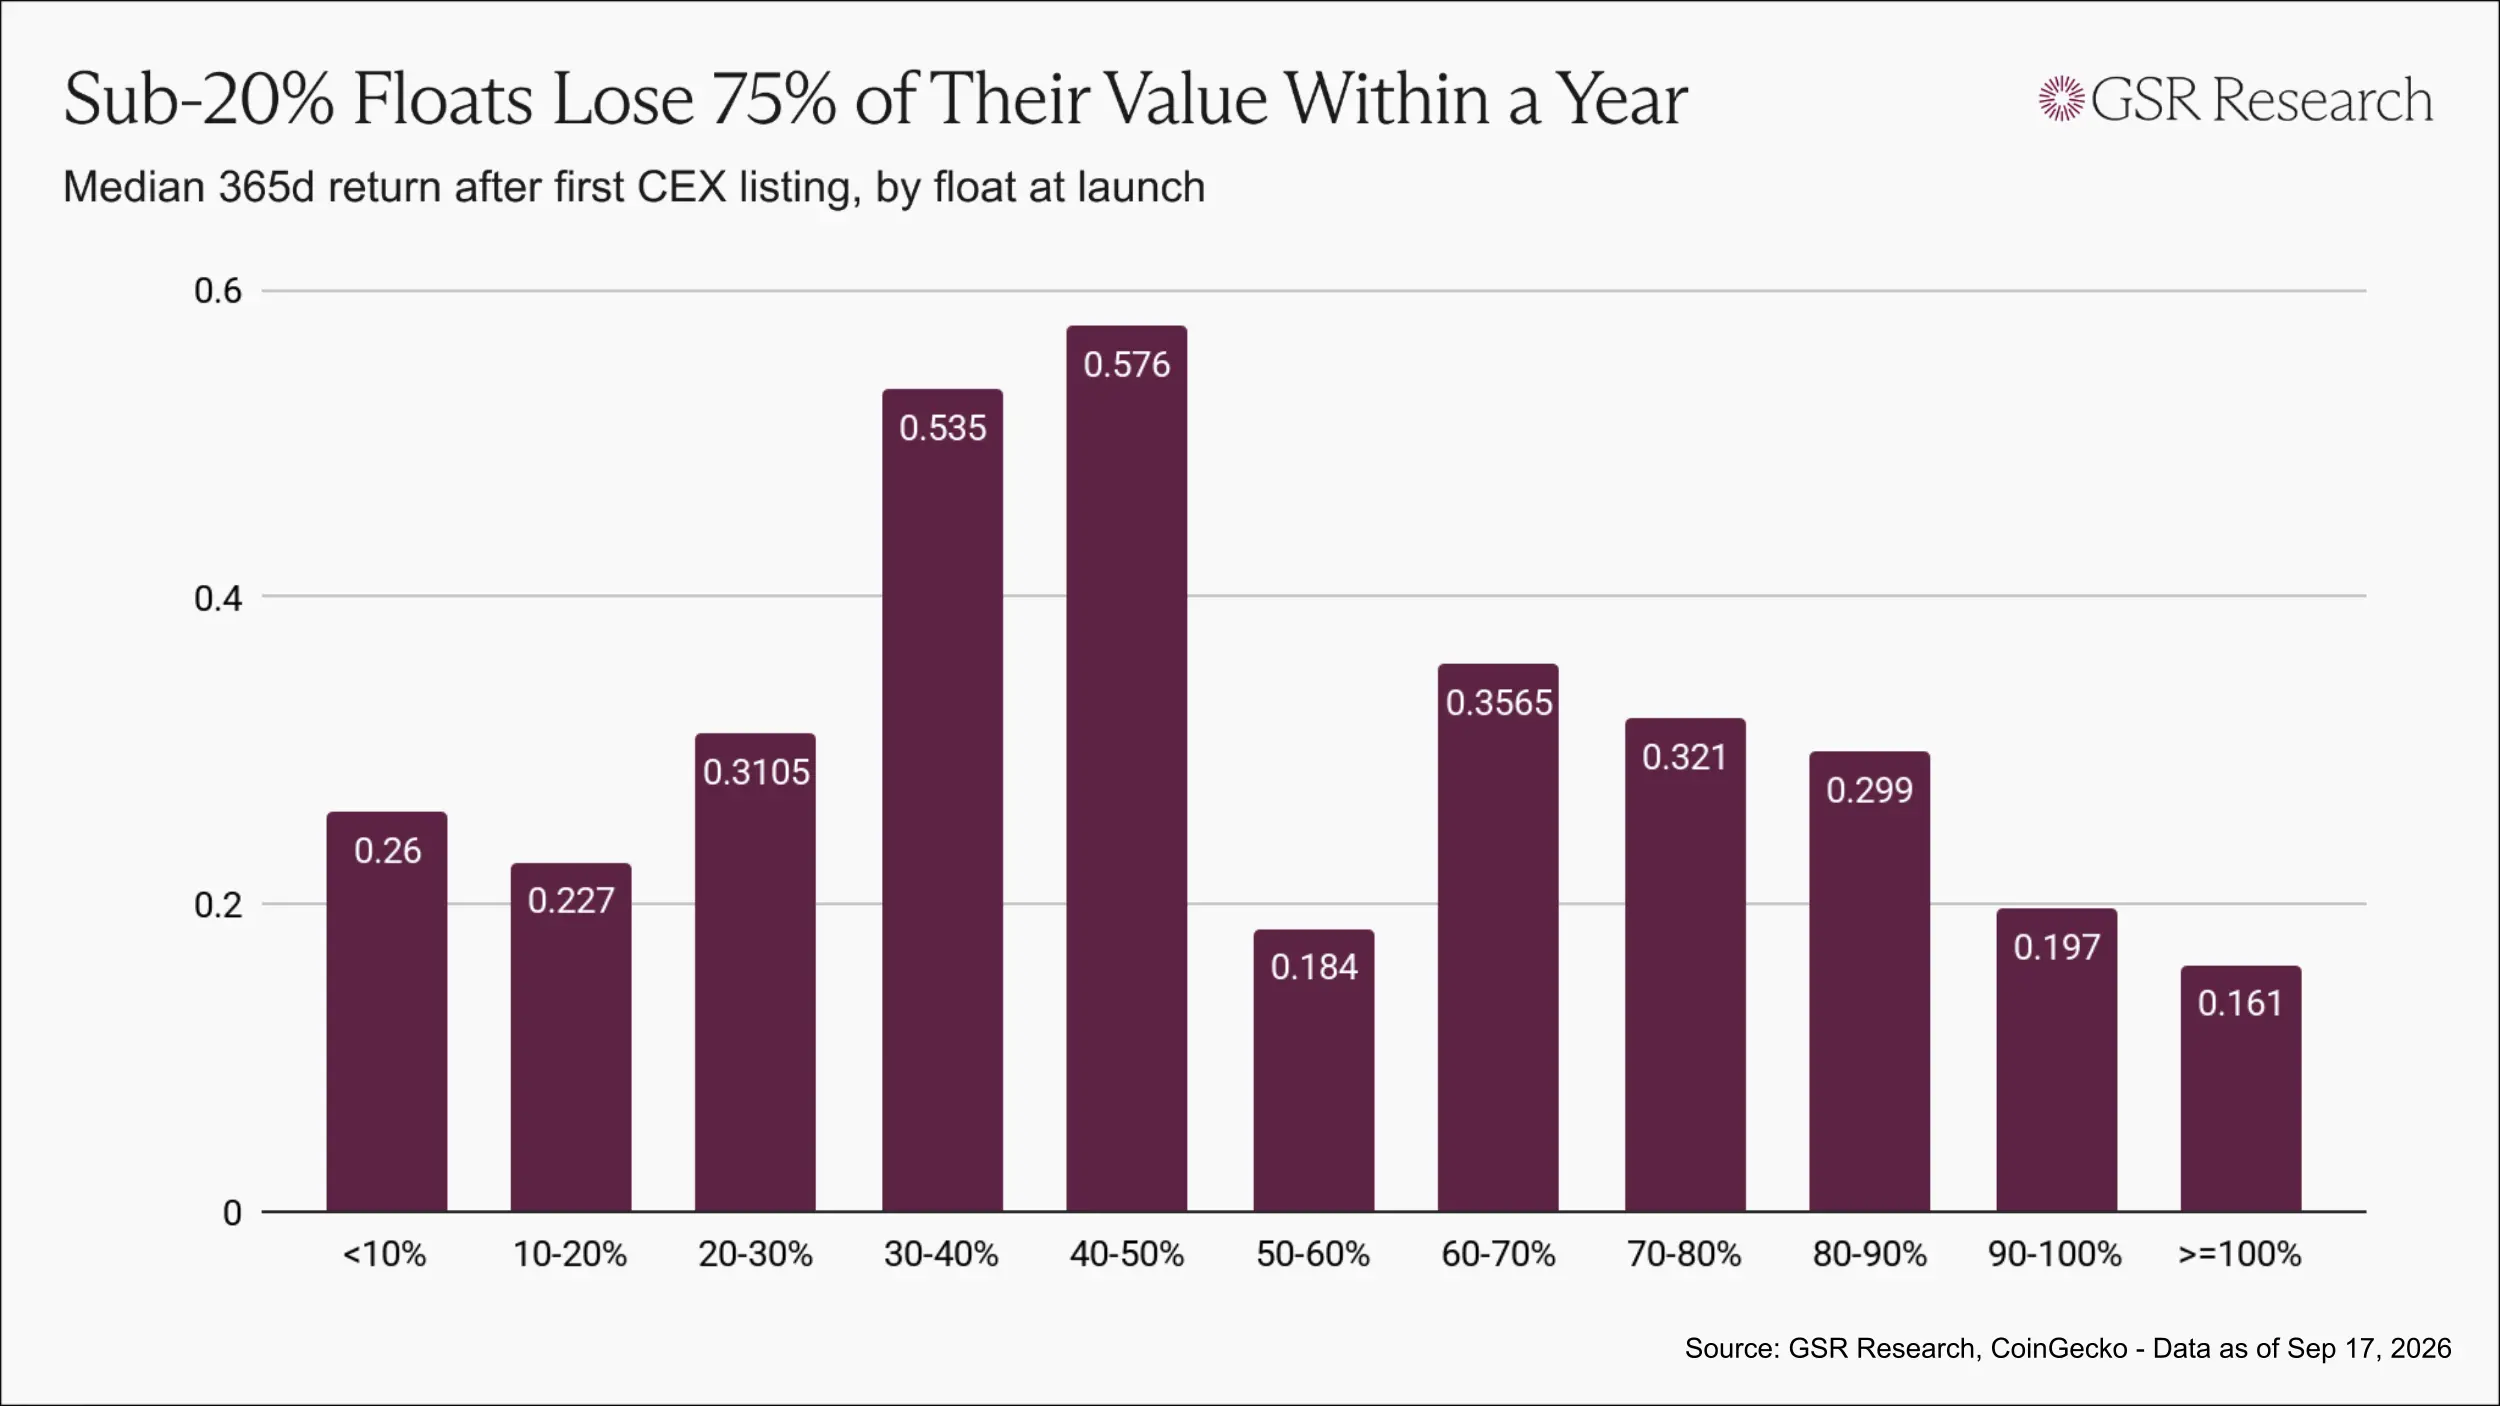
在加密市場中,上市時初始流通比例低於 20% 的代幣,一年後每投入 1 美元的價值中位數約為 0.23 美元至 0.26 美元。
初始流通比例在 30% 至 50% 之間的代幣,一年後每投入 1 美元的價值約為 0.55 美元,是前者的兩倍多。
但在初始流通比例接近 100% 的區間,這種關係不再成立,因為這類代幣主要是低市值代幣和 Meme 幣。
不過,在更受市場追捧的項目發行區間內,初始流通比例更高、代幣分配更廣泛的項目,表現優於刻意通過低流通製造稀缺性的項目。
更好的發行方式是什麼
沒有一種單一方案能夠解決所有問題,我們也不相信有人真的能提供一個萬能答案。但基於數百次代幣發行,可以看到幾個需要調整的關鍵環節。
首先,發行定價應讓持有者和交易者都有機會獲益。
這個行業中能夠經受時間考驗的社區,往往圍繞少數公眾可以盡早、以較低價格買入的資產形成。簡單來說,只要讓持有者獲益,社區就更容易形成。
如果項目把首批面向公眾的代幣分配定在最高私募估值,結果就會完全相反:它吸引來的持有者從一開始就買在一個很可能令人失望的價格上,也會讓交易者離場。
一個從第一天起就持續下跌的代幣,無法形成持續的雙向買賣,也沒有足夠理由吸引短線交易者參與。當持有者想要賣出時,市場上也不會有足夠買盤。
這兩類參與者相互補充。交易者提供持有者所需要的流動性和價格波動,持有者則提供穩定的需求基礎,讓這個市場值得交易。
如果發行價格只對內部人士有利,最終就會同時失去這兩類參與者。項目應該更早、以更低的價格向社區出售代幣,而不是等到估值高點,才讓公眾第一次接觸這一資產。
其次,要釋放足夠多的供應量,讓市場實現真實的價格發現。
這一比例應明顯高於 2020 年至 2022 年間 13% 至 20% 的低位,而且必須結合估值來判斷,不能孤立觀察初始流通比例。
作為參考,股票 IPO 通常向公眾發售約 30% 的股份,50% 已經屬於較高水平。對於加密市場中的大型資產而言,上市時釋放超過一半的供應量通常也並不合適。
目標是讓上市首日的流通量足夠大,使首日價格真正具有參考意義。
最後,擴大參與者範圍,並讓更多人更早參與。
參與機會與初始流通比例同樣重要。近年來,共同投資平台不斷發展並受到歡迎,使小額投資者能夠按照風險投資條款參與項目。此外,還有面向真實用戶、按聲譽篩選參與資格的代幣配額、公開發售平台、鏈上拍賣以及全流通公平發行等模式。
這些模式各有取捨,但都在推動更廣泛的參與。
此外,法律和合規環境也已經顯著改善。
在歐洲,《加密資產市場法案》(MiCA)已經允許發行人直接向公眾發售代幣。在美國,現有版本的《CLARITY 法案》草案考慮允許面向散戶進行有上限的直接發售。
如果該法案獲得通過,「證券法迫使項目採用私募積累模式」這一說法的說服力將顯著減弱。屆時,代幣發行結構也將從監管約束下的被動結果,轉變為項目方可以主動選擇的方案。
 風險提示