HIP-4:Hyperliquid 的預測市場,為什麼追不上 Polymarket?
 核心觀點

 積木搭得好,市場還沒來。
作者:Mario Chow,IOSG
數據截至 2026 年 10 月 5 日。價格、質押、訂單簿和成交來自 Hyperliquid API,單個市場的成交量來自 Liquidiction 公布的節點成交存檔,Kalshi 和 Polymarket 的成交量來自 The Block。圖表與英文版相同,見上文。
摘要
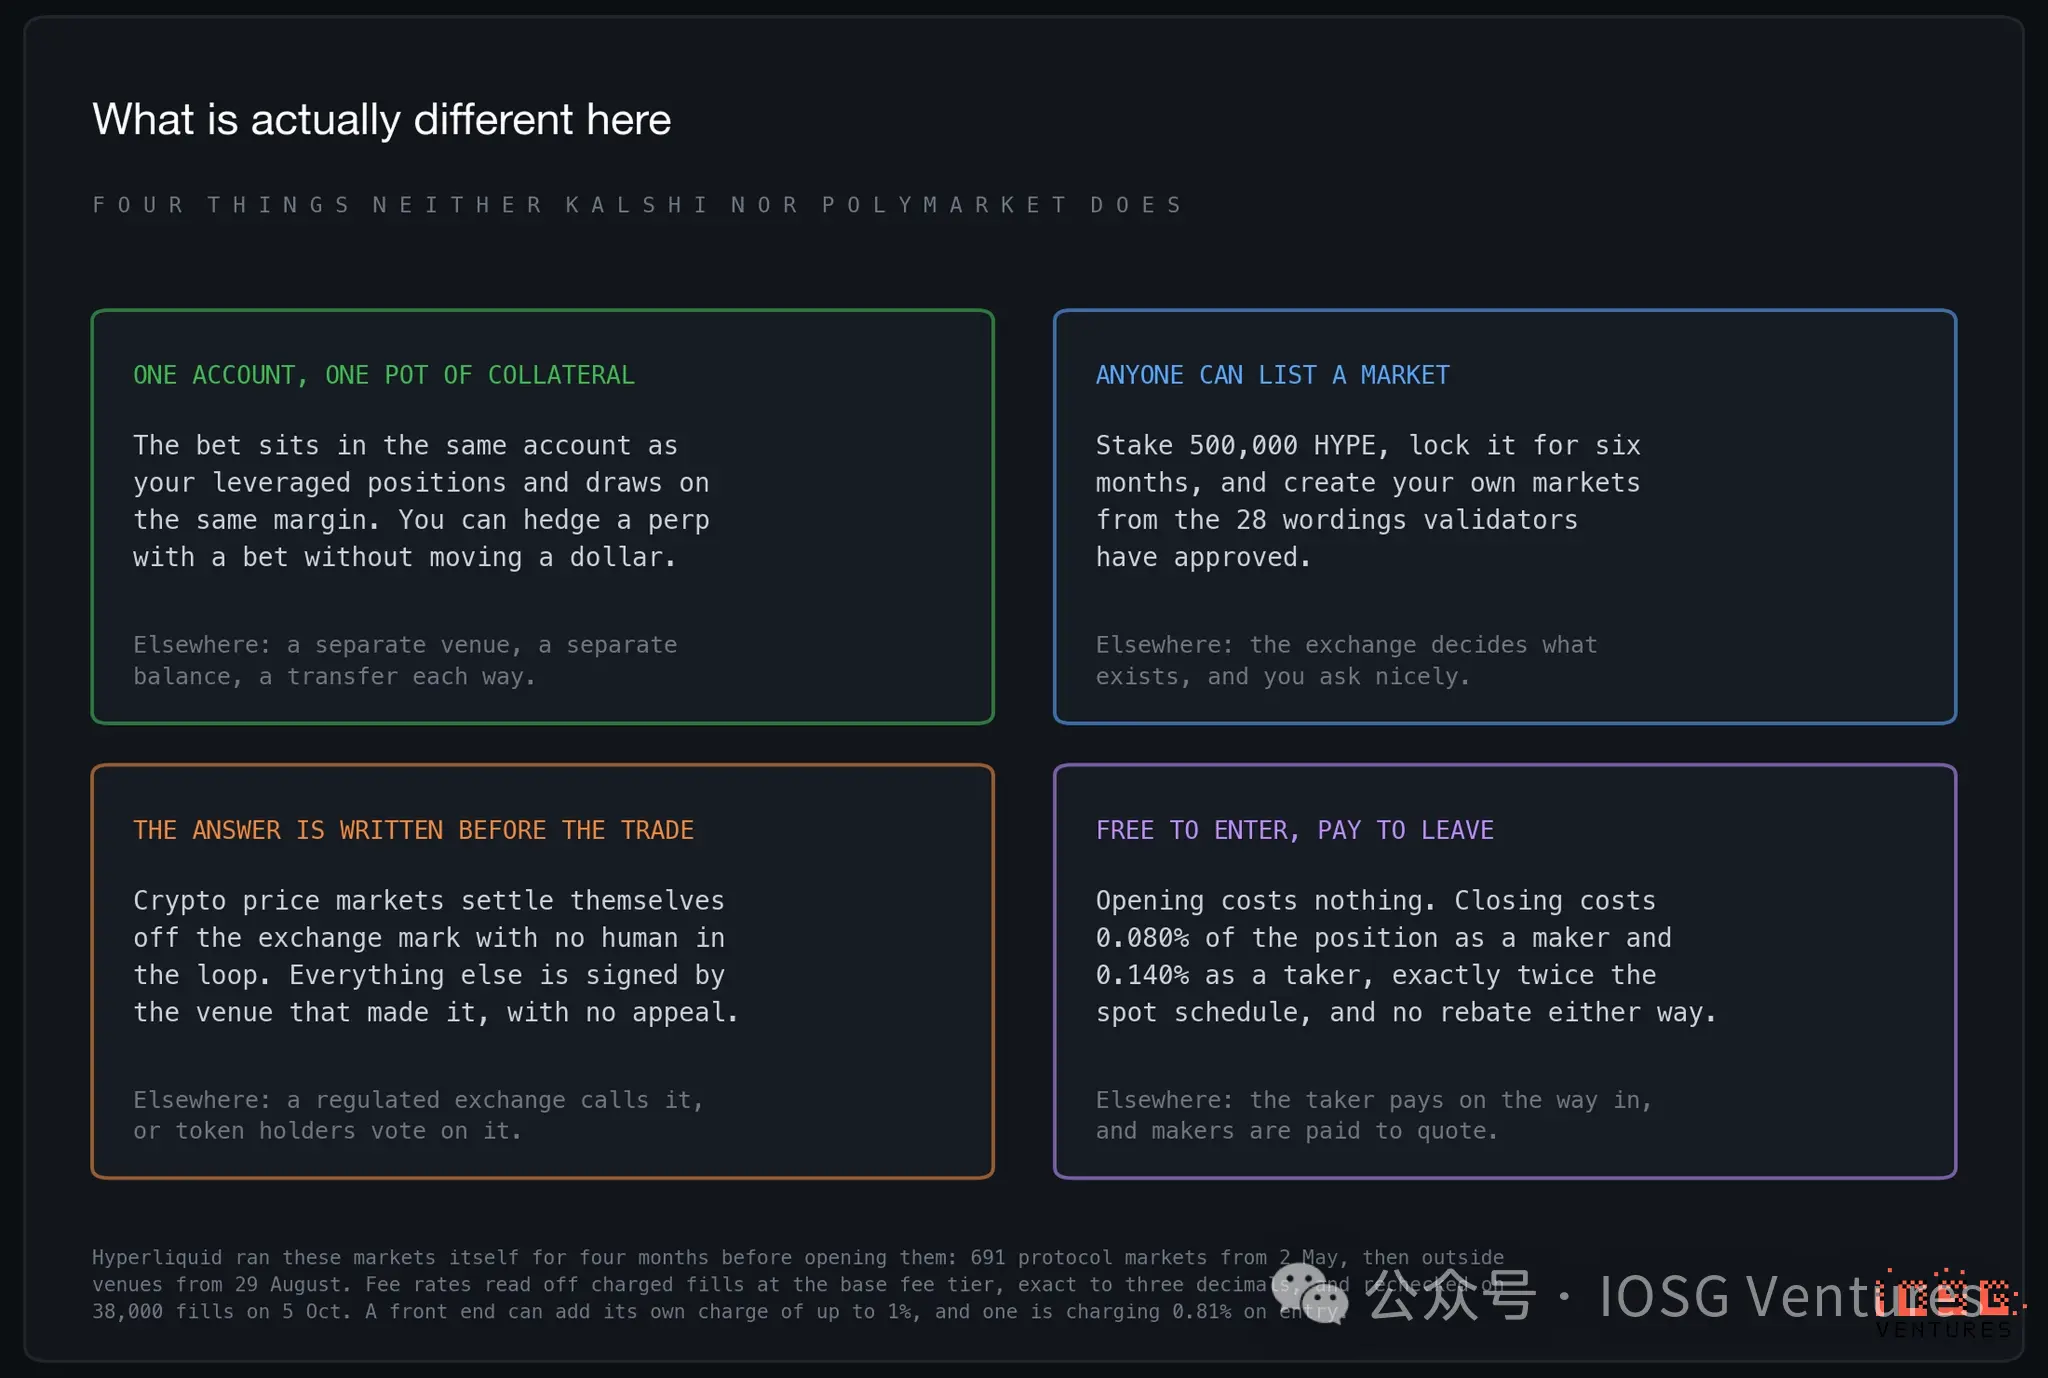
和 HIP-4 最像的東西不是 Polymarket,而是掛在你永續倉位旁邊的一張期權單。Yes 份額和你的槓桿倉位在同一個賬戶裡,用同一份保證金,在同一個撮合引擎上成交,所以一筆下注和它要對沖的倉位始終在同一個界面上。另外三點也和別家不同:任何人質押 50 萬枚 HYPE 就能開市場;結算條件在第一筆交易之前就寫死在模板裡;進場免費,離場收大約千分之一,和 Kalshi、Polymarket 的收費方式正好反過來。
頭四個月只有 Hyperliquid 自己在跑。2026 年 5 月 2 日上線時,所有市場都由協議直接運營,一共 691 個,直到 8 月 29 日才向外部場所開放。此後有三家交了質押,至今沒有第四家。
能不能看到它,取決於你在哪裡。預測市場有單獨的頁面 app.hyperliquid.xyz/outcomes,前端會按地區決定要不要把它放進和永續、現貨並列的交易列表。用韓國網絡訪問,市場列表裡能看到這一欄;用我們測試時的網絡,列表和菜單裡都找不到,但頁面本身照樣能打開、能交易。Hyperliquid 在好幾個國家限制前端訪問,你這邊看不到的入口,隔兩個時區的人可能看得到。
從 5 月到現在,HIP-4 累計成交 3.17 億美元,Kalshi 不到四個小時就能做完這麼多。9 月份,Kalshi 和 Polymarket 每成交 1,000 美元,HIP-4 大約只成交 70 美分。
設計是它最好的地方,問題在規模。HIP-4 有史以來的成交裡,超過四分之一來自已經結束的足球世界杯。撐起前四個月的每日比特幣市場,比 5 月高點跌了 93%。新場所把 9 月拉回到 5,100 萬美元,和 7 月持平,而貢獻最多的那一家,每成交一美元要倒貼給交易者大約 0.6 美分。10 月開局更慢,日均約 125 萬美元。整個市場的手續費每天大約 1,300 美元,還不到一家場所把質押放著不動所得利息的一半。
一、產品設計:與 Kalshi、Polymarket 的四處不同
按基礎費率檔,從實際扣費的成交裡反推出來的費率如下:
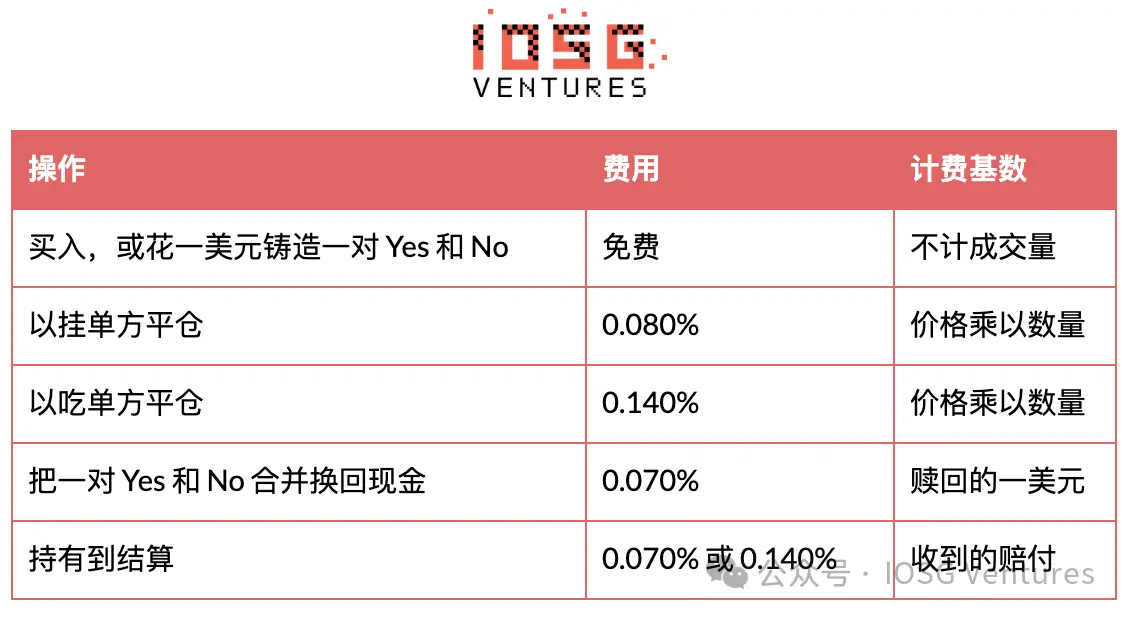
這正好是現貨費率的兩倍:現貨基礎檔吃單 0.070%,掛單 0.040%。一邊加倍、一邊歸零,一個來回的成本和現貨一樣,只是全部在離場時收取。常見折扣都是簡單相乘:4% 的推薦折扣把 0.140% 變成 0.1344%,再疊加 10% 的質押折扣就是 0.12096%,我們核對過的每一筆都分毫不差。掛單沒有返佣,這是做市商在這裡唯一比在交易所其他板塊吃虧的地方。
目前還沒有場所把自己的費率係數調到默認值以上,所以場所的分成是從協議費率裡切出來的,不是額外加收。進場時唯一可能碰到的收費來自前端應用:按現貨規則,builder 費上限是 1%,有一個應用在進場時收 0.81%,差不多是協議離場費的六倍。
結算值得多看一眼,因為場所的風險就在這裡。Polymarket 靠 UMA 代幣持有人投票裁決,今年早些時候一個 3.75 億美元的 Microstrategy 市場就因此吵得不可開交。Kalshi 作為受監管交易所自己裁決,上面還有監管機構。HIP-4 把這件事拆開:加密價格市場在約定的那分鐘讀取交易所標記價格,自動結算;其餘市場一律由開市場的人簽字定結果,沒有爭議期,也沒有人能替他簽。
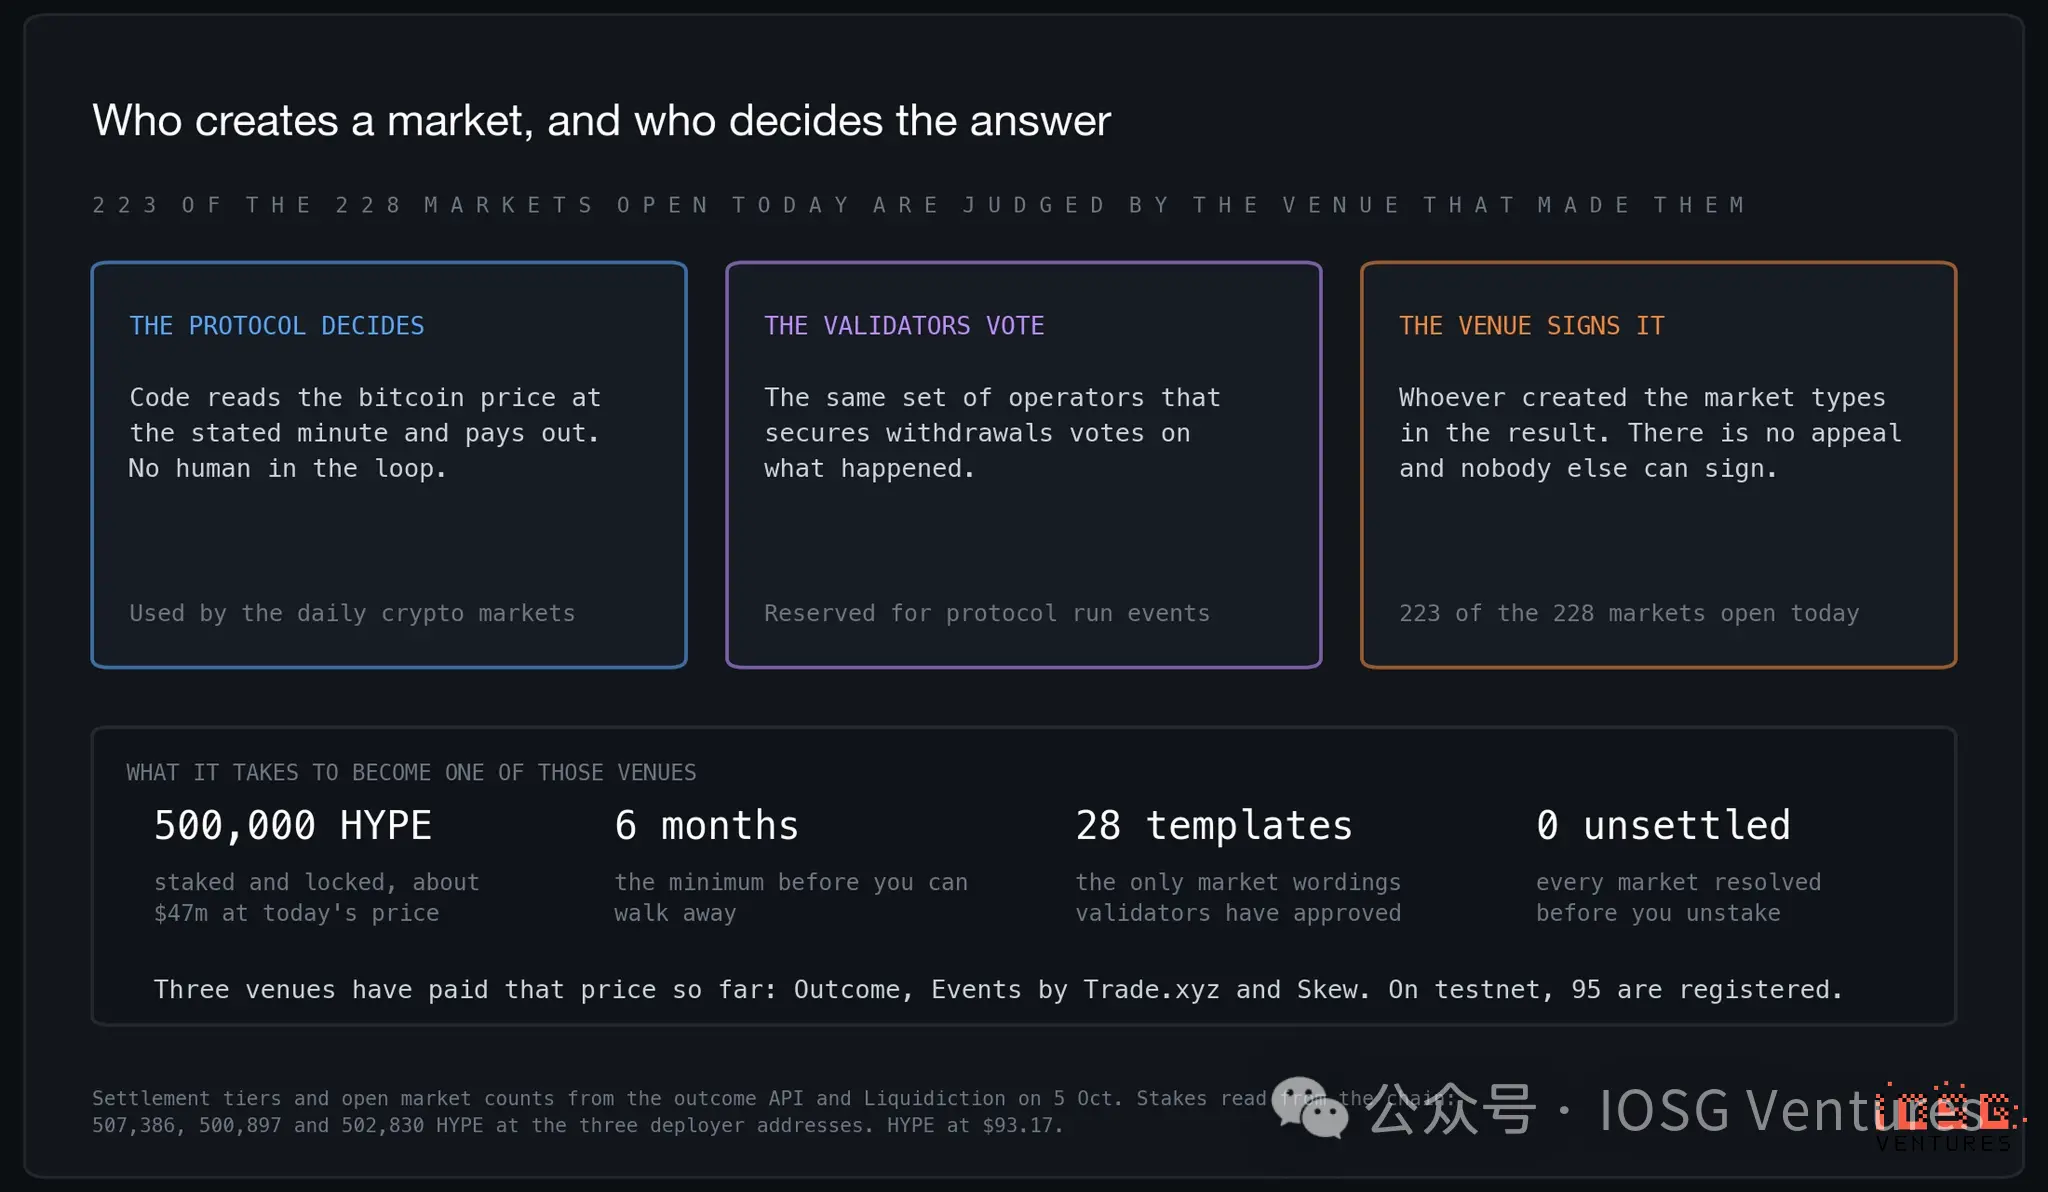
今天開著的 228 個市場裡,有 223 個屬於後一種。約束靠的是錢和時間,不是程序。只要場所還有市場沒結算,質押就一直鎖著;六個月內不能撤;只能用驗證者事先批准的措辭。這些措辭故意寫得又長又較真,比如"公司上市"那個模板,光是什麼算上市就列了一整頁條件。規則在交易前寫好,比事後吵要強。把筆交給一個具名方、不留申訴渠道,確實不如有一套程序,但前提是那套程序本身不出問題。
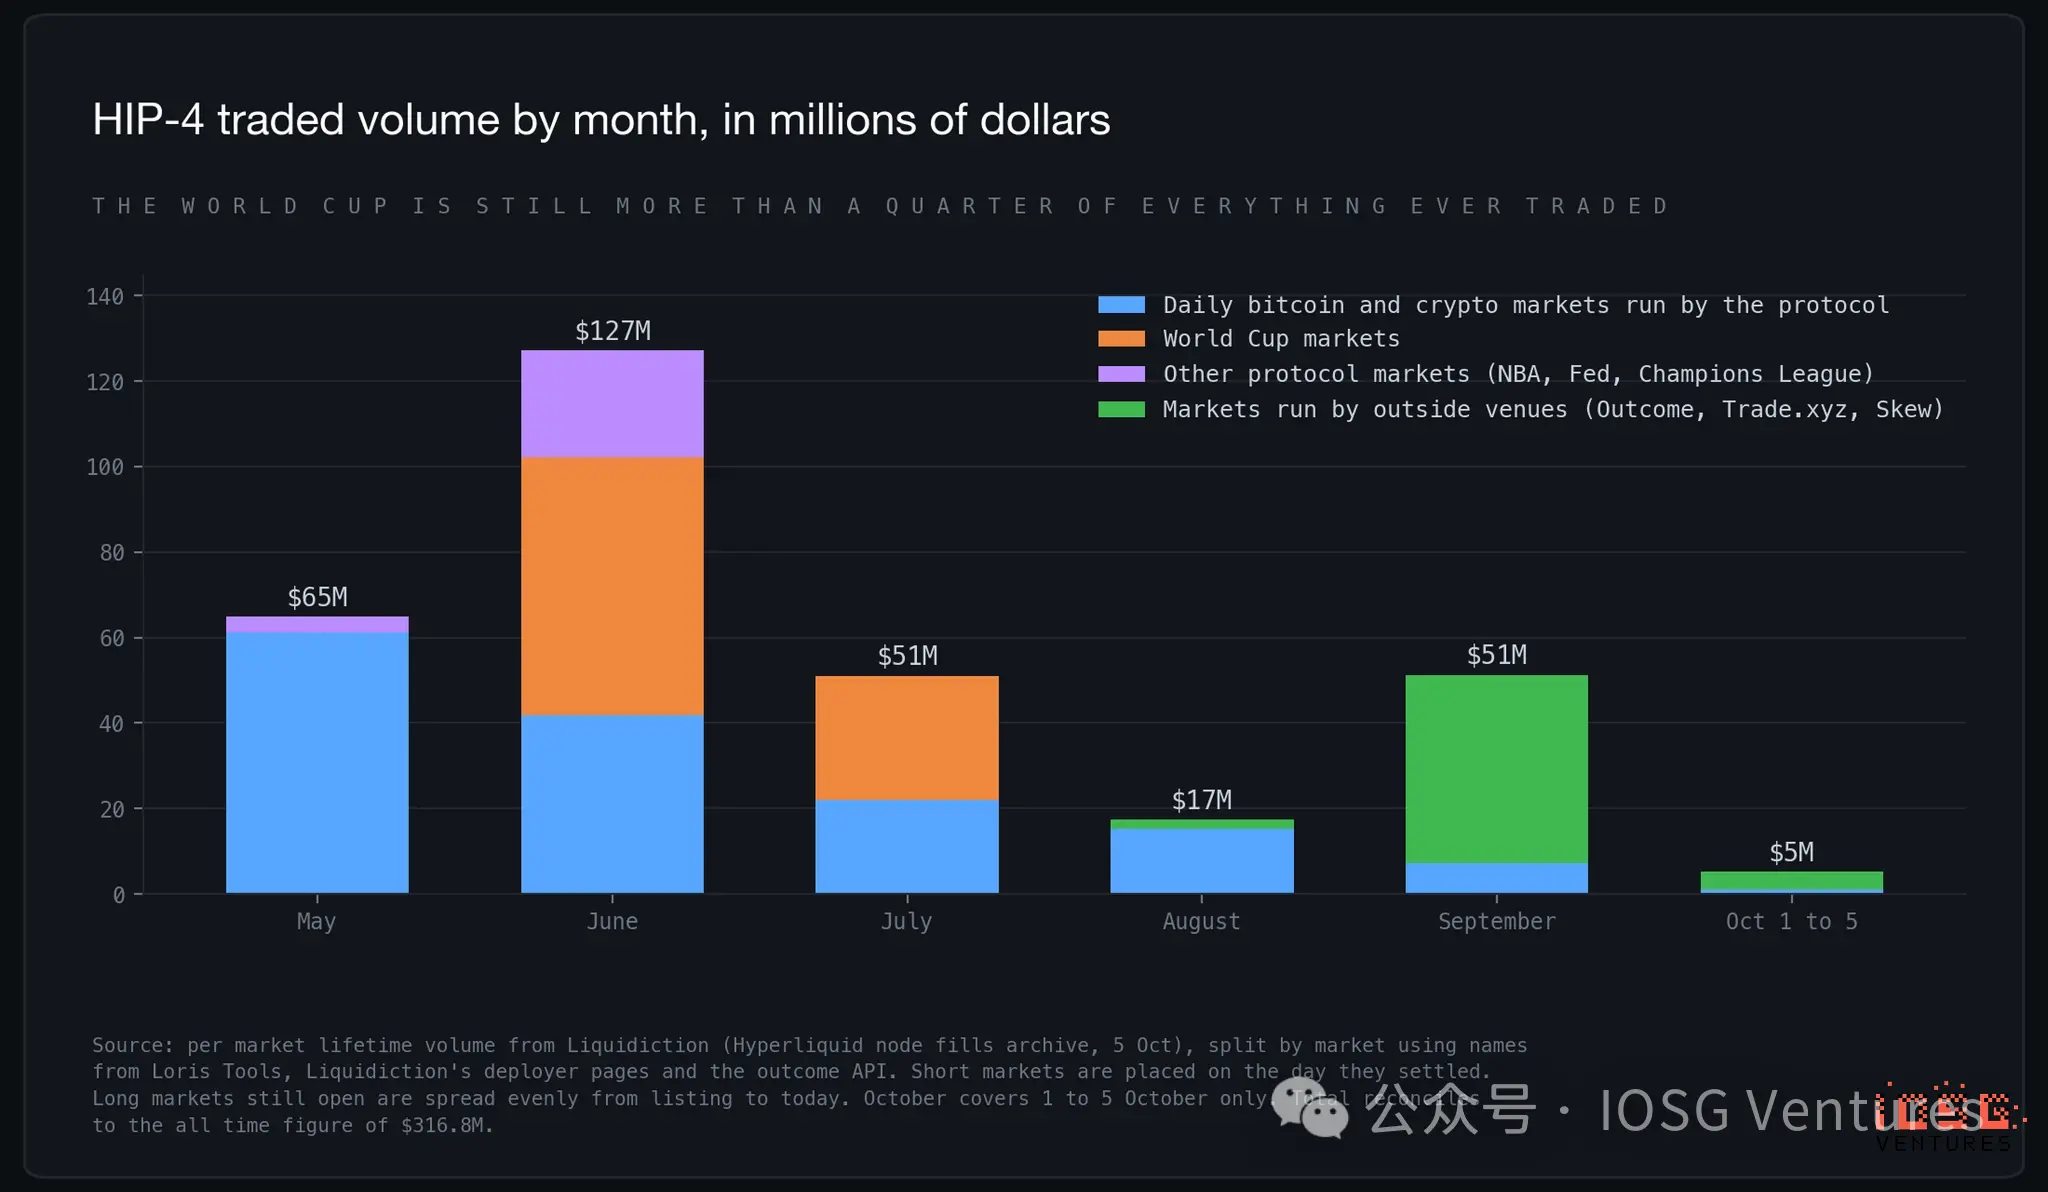
6 月是高峰,原因是世界杯。光足球市場就成交了 8,950 萬美元,占 HIP-4 累計成交的 28%。世界杯一結束,兩個月裡跌掉了八成多。9 月回到 5,100 萬美元,回升的部分全部來自外部場所;10 月前五天成交 500 萬美元。
在這些事件之下,協議從 5 月起每天都在跑同一個市場:明早六點比特幣會不會高於某個價位。這大概是最有 Hyperliquid 味道的產品,它連跌了四個月才見底。
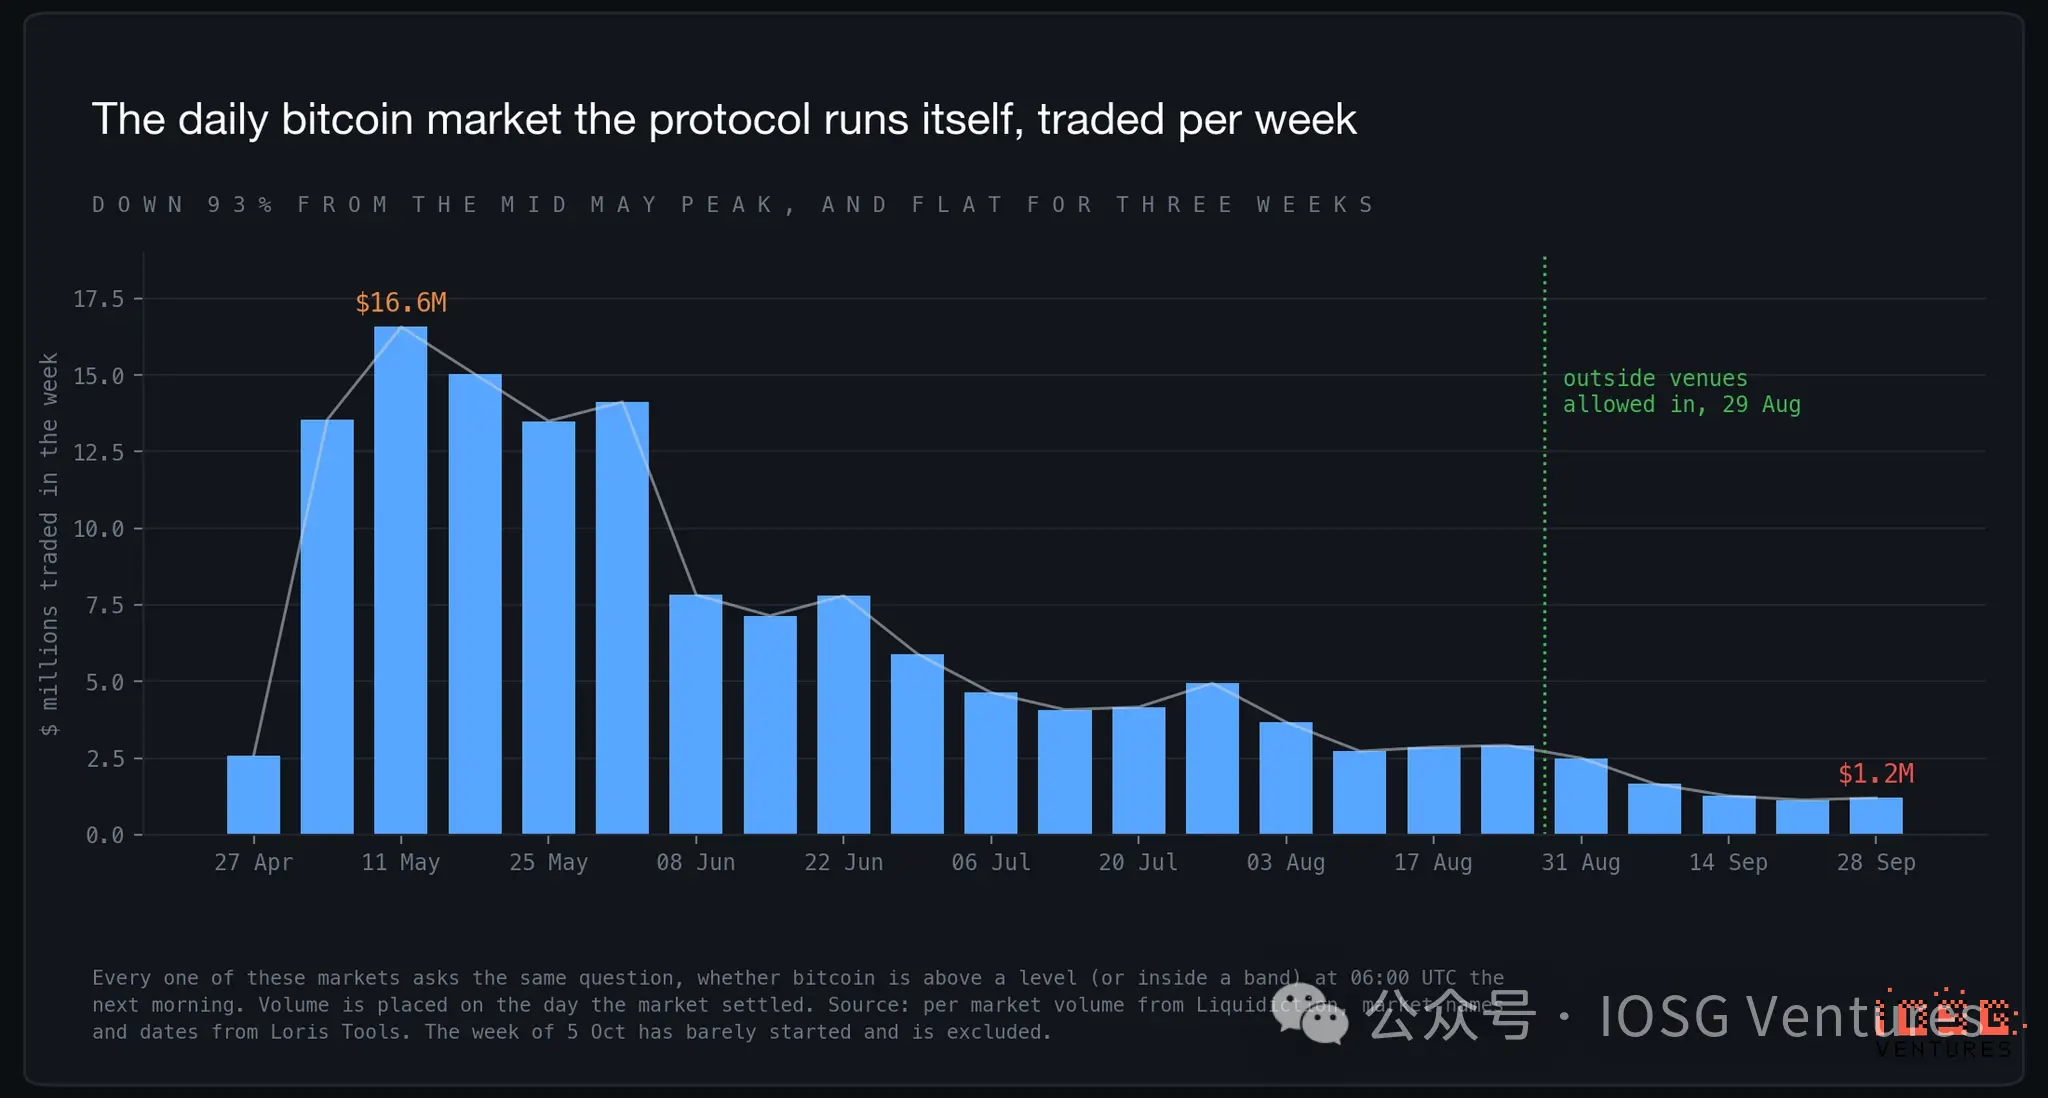
5 月 11 日那一周成交 1,660 萬美元,9 月 28 日那一周只有 120 萬美元,之前兩周也差不多是這個數。同一個問題每天問一遍,聽的人越來越少,少到幾乎沒有人了才止住。不管 HIP-4 以後變成什麼,都不會是這個樣子。
二、開放部署五周: 補貼撐起的成交與重複上架的市場
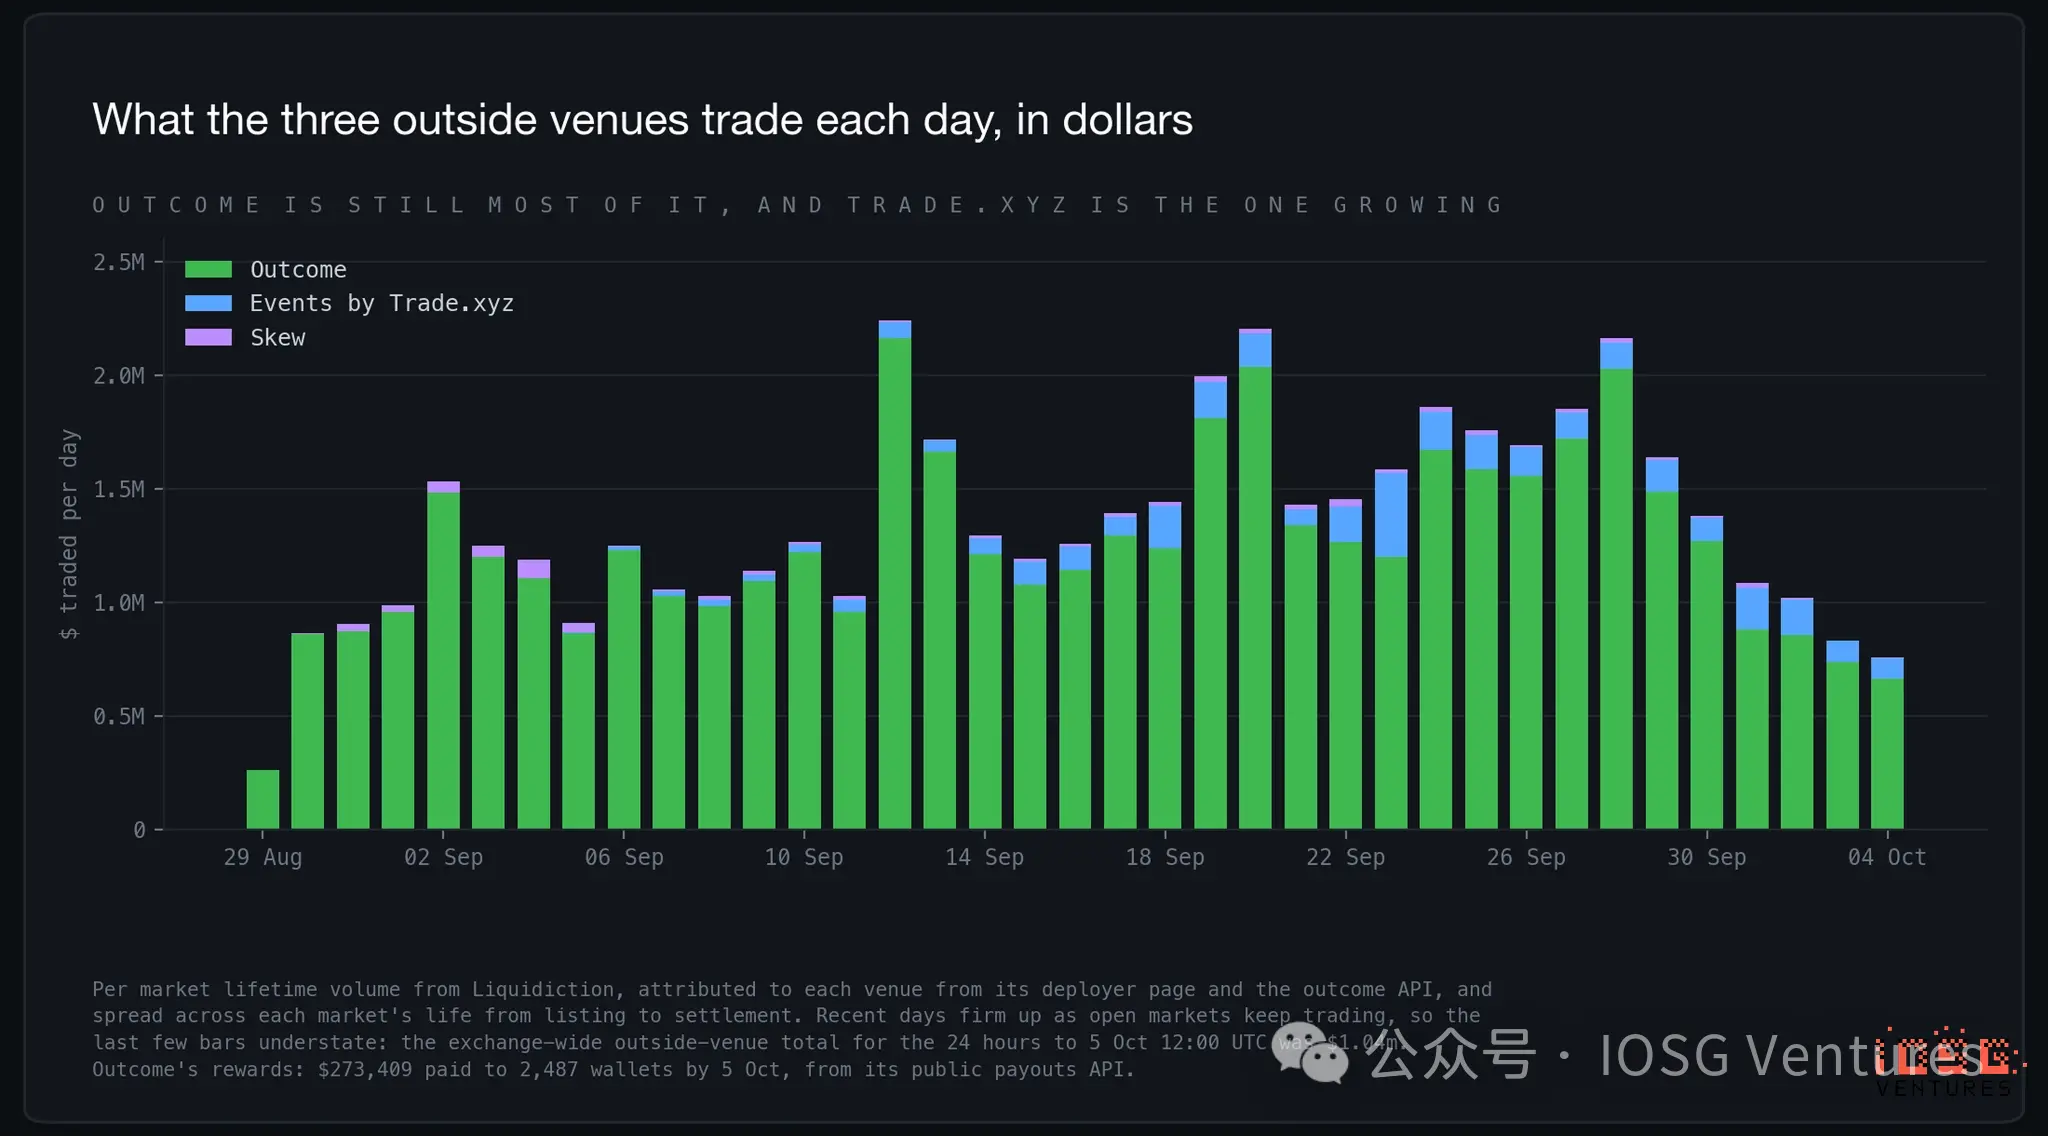 Outcome 在 8 月 29 日第一個上線。Skew 第二天註冊了市場,到現在幾乎沒有成交。Trade.xyz 旗下的 Events 在 9 月 5 日註冊,10 日向公眾開放。放到整個 HIP-4 來看,最近一天裡 Outcome 占 68%,Trade.xyz 占 21%,協議自營市場占 10%,剩下的是 Skew。只算外部場所,8 月 29 日以來 Outcome 占了 92%,而 Trade.xyz 從零漲到了最近一天的將近四分之一。它挑的市場最有主見:押注自家股票和大宗商品永續價格的二元合約、NFL,以及交易所裡僅有的 Anthropic 和 OpenAI 能否在期限前上市的問題。
這些成交量要打個折看。Outcome 有一個 100 萬美元的獎勵計劃,按市場、按天給掛單方和交易者發錢,但只獎勵帶有它自家應用代碼的訂單。截至 10 月 5 日,它已經向 2,487 個錢包發了 273,409 美元,日均約 7,400 美元,相當於 Outcome 全部成交額的 0.6% 左右,是一個來回交易成本的四倍。預算已經花掉四分之一,每天的發放沒有放緩。外部場所 9 月份每天成交 100 萬到 200 萬美元,週末最熱鬧;到了 10 月回落到每天 100 萬美元左右,而獎勵還在照發。
開放上架也出現了第一批重複市場。Outcome 和 Trade.xyz 都掛了美聯儲 10 月議息的市場,過去七天 Outcome 那邊成交了 35.4 萬美元,Trade.xyz 那邊只有 90 美元。兩家還都掛了一組 Anthropic 上市首日市值的問題,兩邊都沒什麼成交。誰都能上架一個問題,就意味著兩家可以上架同一個問題,而它們的訂單簿不會合併。成交流向了出錢補貼的那一家。
交易內容在往體育傾斜。過去 30 天,足球、美式橄欖球和電子競技占成交量的 45%,加密價格問題占 42%,股票和大宗商品占 7%,美聯儲占 6%。持倉更偏:三分之二的在險資金押在體育上,大部分是英超、歐冠和 NFL 冠軍這類賽季長線盤,加密價格只占 17%。
可選的模板比場所增加得快。驗證者已經批准了 28 個模板,9 月中旬還是 18 個,新增了讓分盤和大小分、金球獎、排行榜上兩個 AI 模型的對決,以及公司上市首日市值。下一次網絡升級會把每家場所的上限翻倍,同時在線的市場到 200 個,每天新開到 1,000 個。測試網上已經註冊了 95 個部署方,主網還是三個。
三、訂單來源:七成流量經由 Outcome
前端應用想替你下單,需要你授權一把單獨的簽名密鑰,而且這把密鑰會用應用的名字命名。所以在 outcome.xyz 註冊過的錢包會一直帶著類似 Outcome-9d3c74de 的標籤,任何人都能公開查到。交易所自己的手機端登錄也會這樣,顯示為 Mobile QR;桌面端則每一步都用你自己的密鑰簽名,不留標籤。我們只看了 Outcome,因為它占外部場所成交的九成左右,只有它的答案有分量。
大約七成的成交來自在 outcome.xyz 註冊過的錢包,約五分之一來自完全沒有標籤的錢包,十分之一來自給自己的密鑰起了名字的腳本和第三方工具。規模越大,Outcome 的佔比越高:在最大的 20 個錢包裡佔四分之三的金額,其餘錢包裡約佔一半。這正是獎勵計畫會造成的結果:它只獎勵經過 Outcome 代碼路由的訂單,而領獎的做市商恰好是最大的那批錢包。
這個方法有局限。有標籤只能說明這個錢包曾經通過某個應用註冊,不能說明某一筆成交是它路由的。沒有標籤的那五分之一也不能當成交易所官方頁面的用戶:其中大多數同時在很多訂單簿上雙邊報價,是用自己密鑰簽名的腳本。樣本是從 60 個最活躍訂單簿的近期成交裡抽出的 121 個錢包,按 48 小時內的成交金額加權,自然偏向做市商。手續費也回答不了這個問題。樣本裡不到 1% 的金額付了 builder 費,兩天一共九美元,而 Outcome 自己的代碼不收費,免費路由的應用和沒有應用看起來一模一樣。
四、對標 Kalshi 與 Polymarket: 差距約 1,400 倍,且仍在拉大
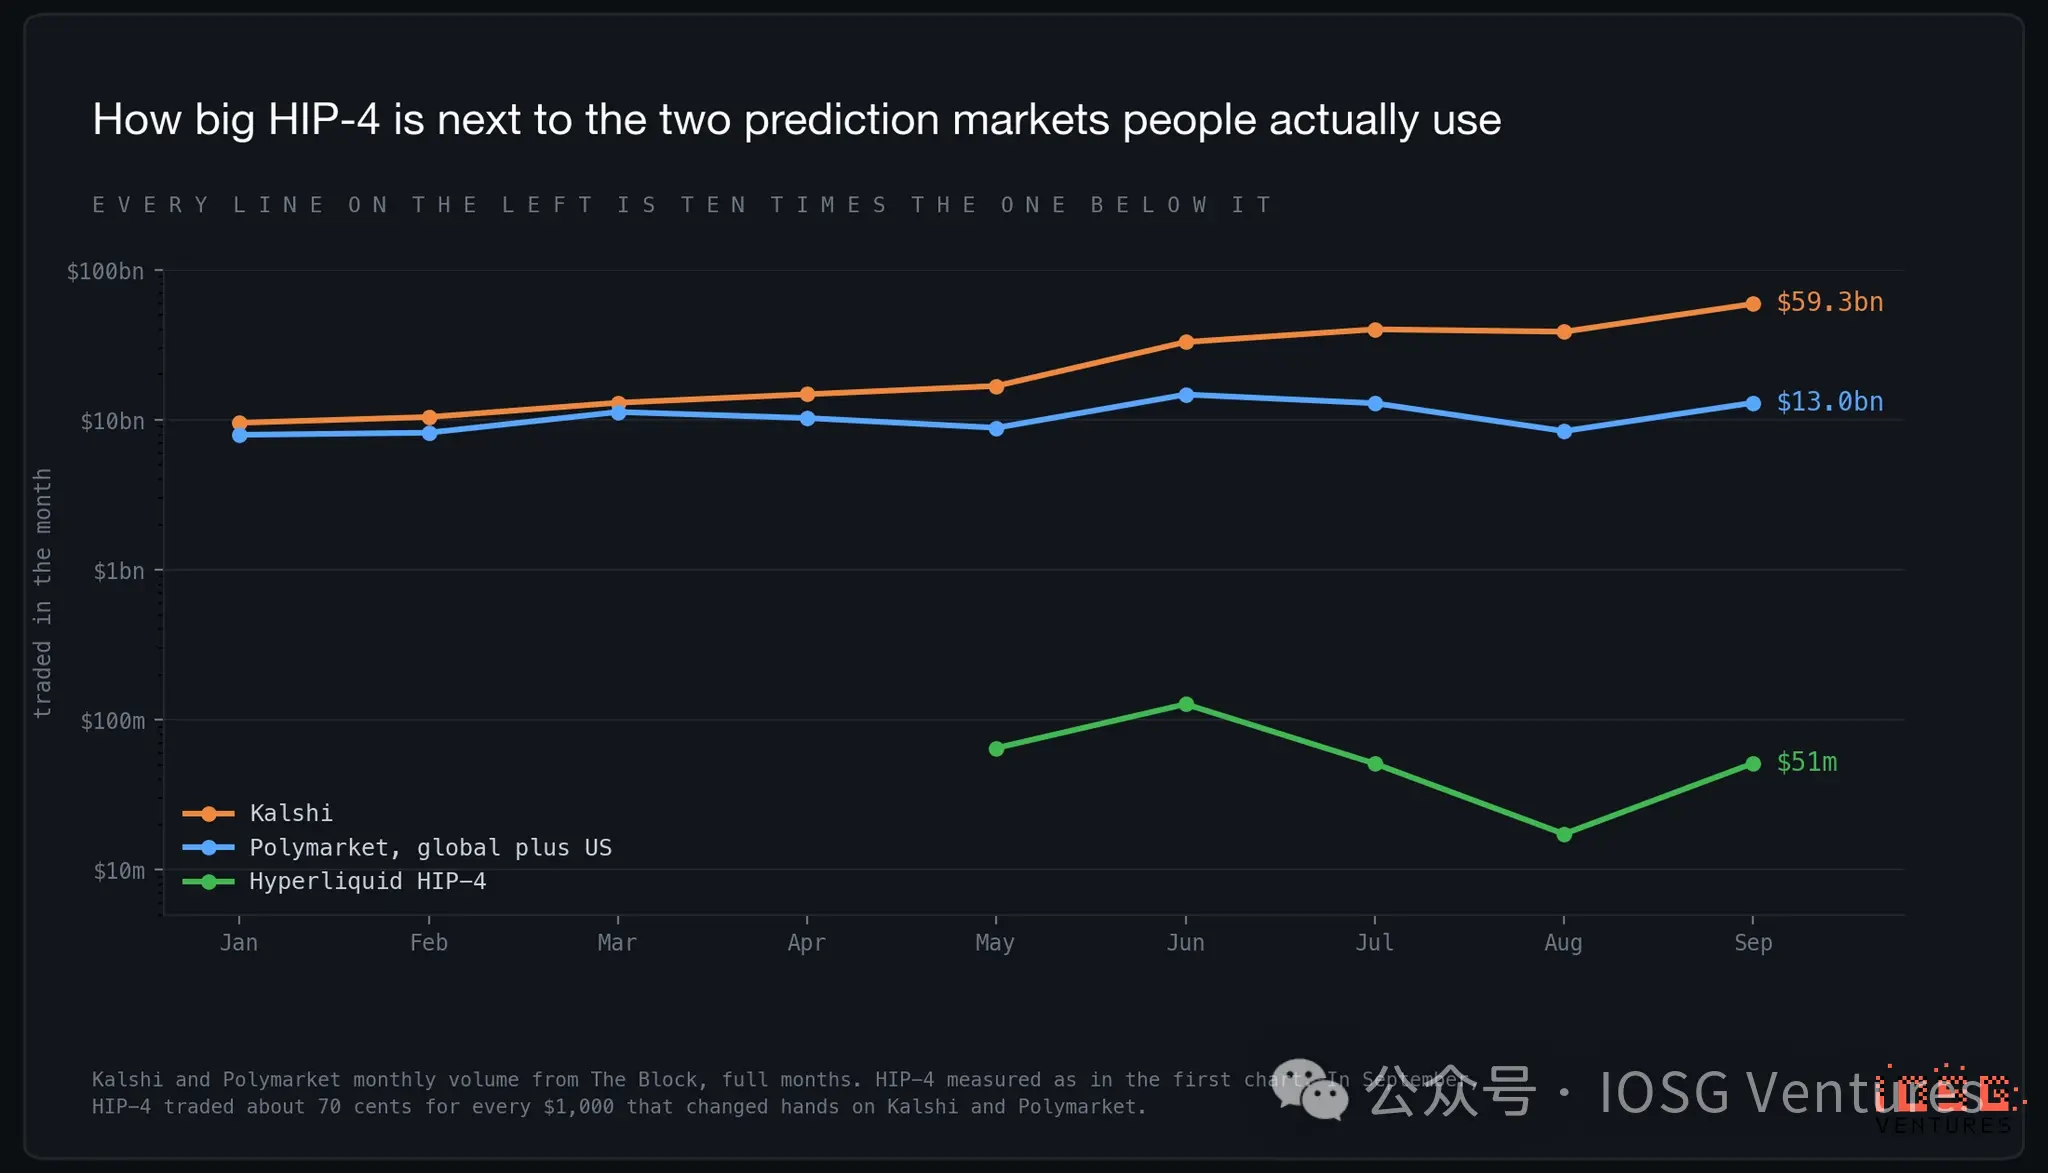
差距大約是 1,400 倍,而且按美元算還在拉大,哪怕 HIP-4 自己也在增長。Kalshi 9 月成交 593 億美元,比 8 月多了 206 億。Polymarket 加上它的美國業務成交 130 億美元,現在大頭已經在美國應用裡。HIP-4 是 5,100 萬美元。
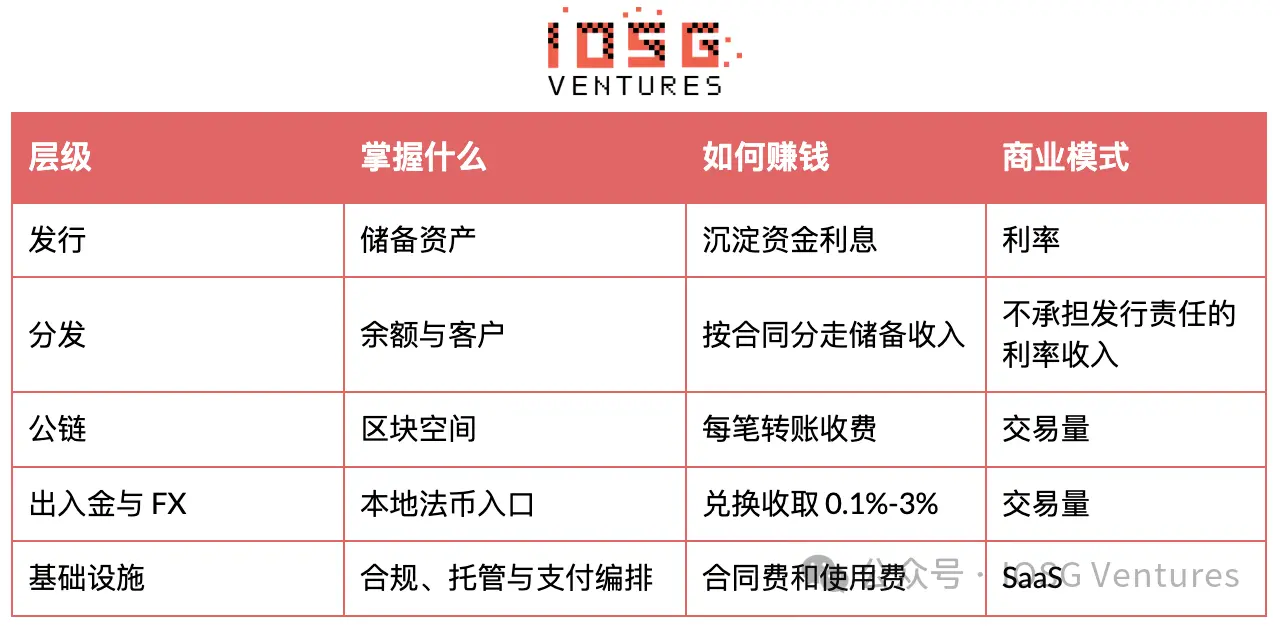 老牌平台的優勢不在市場設計,它們贏在真正帶動成交量的兩樣東西上。一是大家關心的事件,成千上萬個,新聞出來幾小時內就能上架;二是分發渠道:應用、品牌、體育受眾,Kalshi 還有一層美國券商能直接接入的合規外殼。HIP-4 手裡是 28 個模板、三家場所,以及一群本來就在做永續的用戶。
老牌平台也開始朝 Hyperliquid 走過來。Polymarket 9 月初面向美國以外的用戶上線了永續合約,67 個市場覆蓋加密、股票、指數和大宗商品,槓桿最高 20 倍。把下注和槓桿倉位放在同一個屋簷下,本來是 HIP-4 獨有的東西。現在這成了一場功能競賽,而 Polymarket 入場時手裡握著事件。
五、經濟帳: 全市場手續費不及單家質押收益的一半
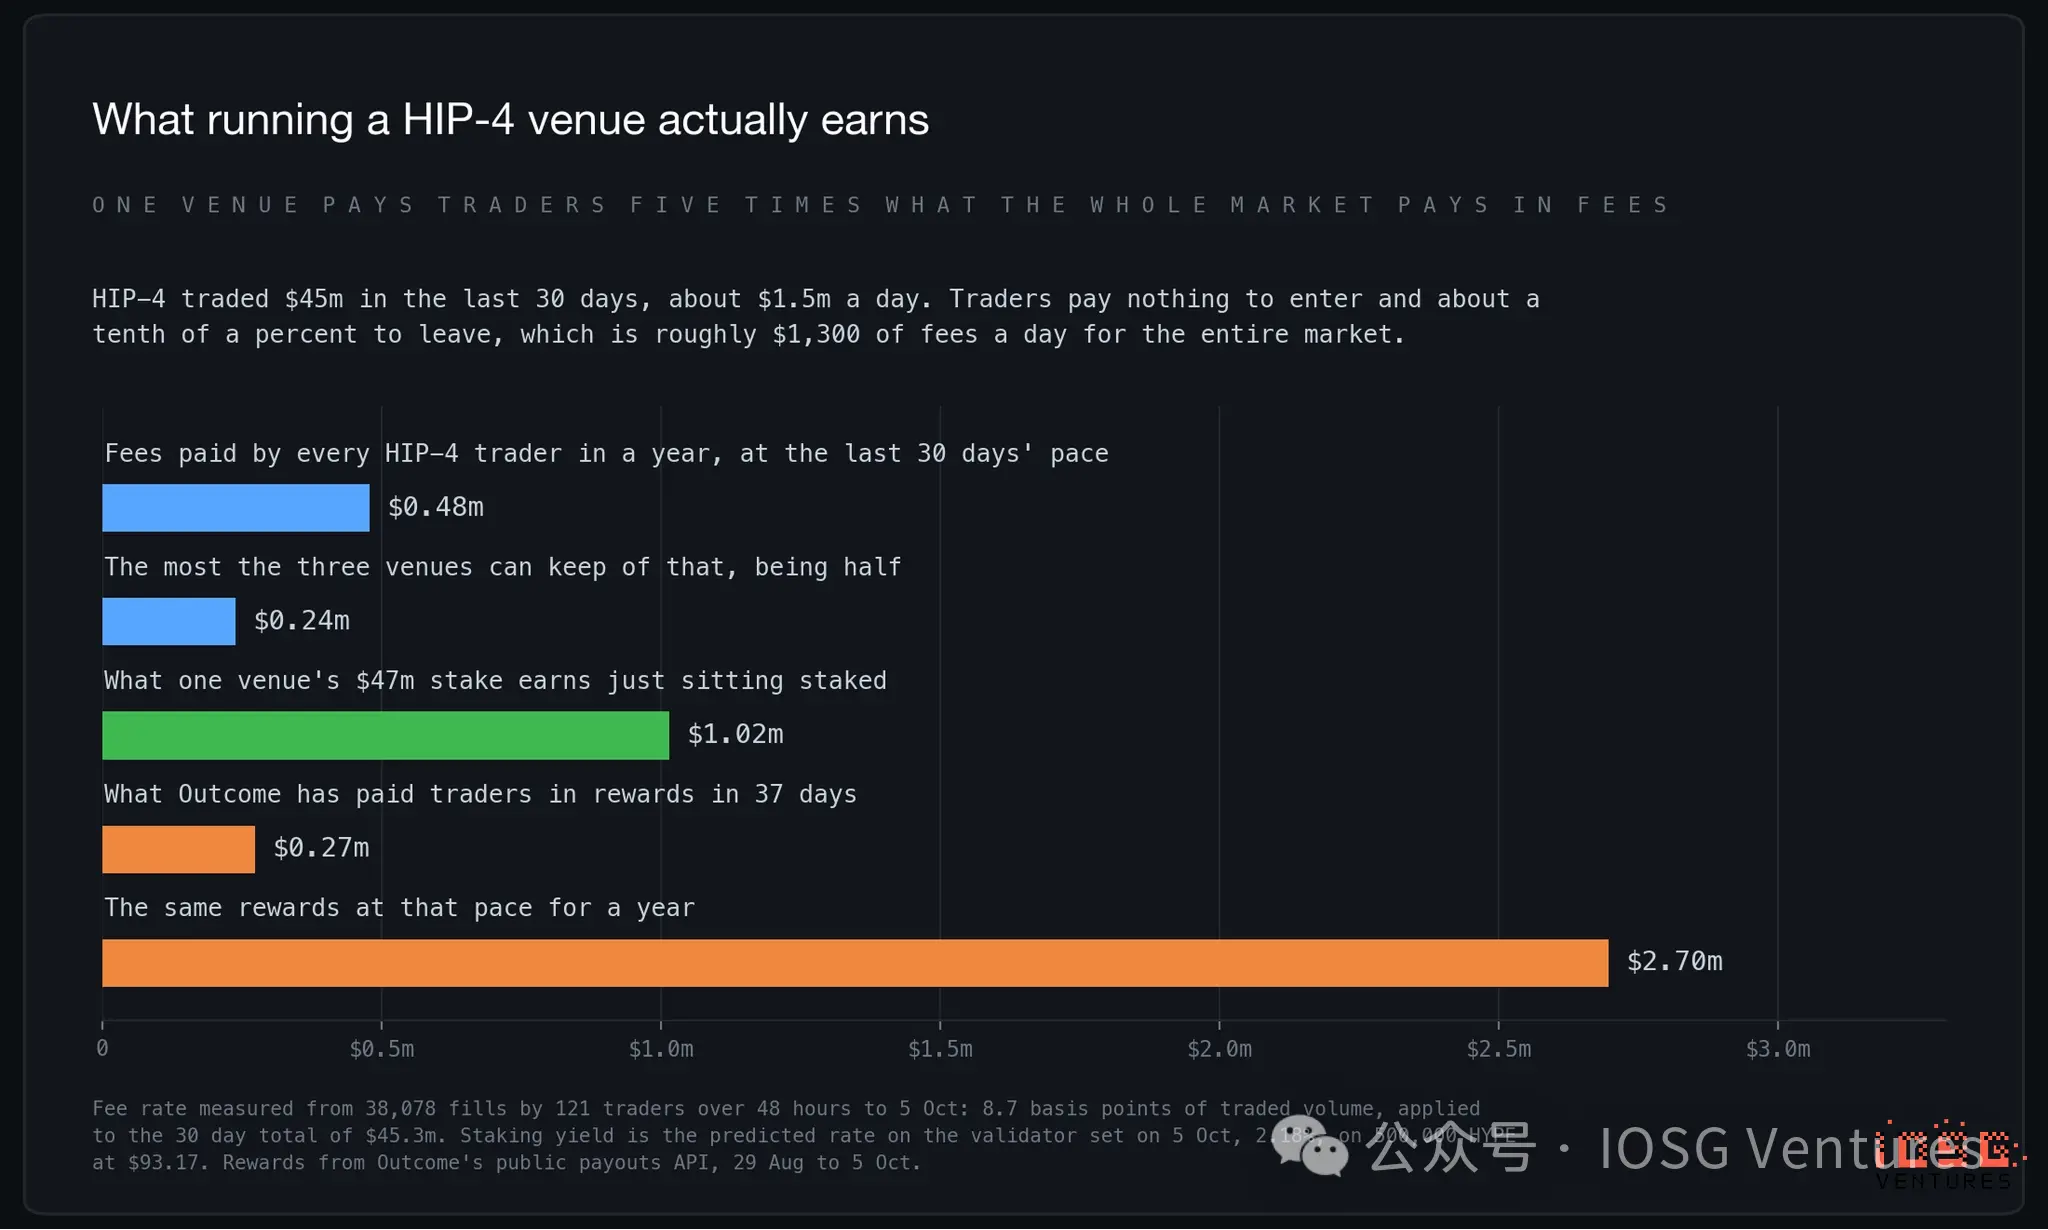
按過去 30 天的節奏,HIP-4 全部交易者一年付的手續費大約 48 萬美元。場所最多拿走一半,還要三家分。一家場所為了入場必須鎖定的質押,放著不動一年就能賺 100 萬美元;而成交量最大的那家,正以每年 270 萬美元的速度發獎勵來換這些成交。
按這些數字,沒有哪家場所是在做生意。它們是在買一份期權,這份期權也有價值:Hyperliquid 表示部署方以後可以自己調高費率,成交量可以長到撐得起費用,而這個賽道的私募對標估值分別是 220 億和 210 億美元,Kalshi 還在談 400 億。但它終究是期權,持有成本是一筆 4,700 萬美元的質押,如果成交一直不來,它就會到期作廢。
六、結論:設計領先,市場未至
積木搭得好,市場還沒來。
按工程師會挑的那些維度,Hyperliquid 做出了更好的產品:一個帳戶、一池保證金,下注和它要對沖的倉位在同一個界面;結算方式在第一筆交易前就寫進模板;同一個問題的 Yes 和 No 共用訂單簿,流動性不會被一分為二。過去五個月沒有任何跡象表明設計是瓶頸。
支持它最有力的理由是你永遠不用離開。保證金、對沖和下注都在一個帳戶裡,對一個已經在 Hyperliquid 做永續的交易台來說,加一個預測倉位只是點一下的事,不用換平台、開新餘額、來回轉帳。不管和 Kalshi 的競爭結果如何,這一點都有價值,也是它即使做不成生意、也會以某種規模存在下去的原因。不過它沒有 8 月時那麼獨特了:Polymarket 現在也在下注旁邊賣槓桿,而且它是從有用戶的那一邊起步的。
它還不夠深。在最活躍的 25 個訂單簿上,買賣價差中位數是 0.29 美分,最優賣價一美分以內大約掛著 4,700 美元。1,000 美元的市價買單,成交價只比最優賣價高幾個基點;10,000 美元的買單要多付 2% 到 3%,而且在這 25 個訂單簿裡有四五個,按可見掛單根本吃不下。散戶規模在這裡交易沒問題,大資金不行。做市商不停地重新報價,耐心掛單的結果會比這些數字好,但訂單簿這麼薄,就是一個上線五個月的市場該有的樣子。
它也沒多少東西可交易。預測市場的成交量由話題構成,話題要麼來自每週上架幾百個事件的編輯團隊,要麼來自體育賽程。HIP-4 有 28 個獲批措辭,三家場所各押了 4,700 萬美元才能用,其中兩家已經在上架相同的問題。Kalshi 一個下午就能為一條新聞開出市場。
用戶群也錯得很具體。每個地址每天交易八次,這是交易台,不是下注的大眾。如果目標是給加密交易者做有封頂收益的工具,這沒問題,這正是這套設計最擅長的。如果目標是 Kalshi 和 Polymarket 正在爭奪的那群人,就不行了,而三分之二的在險資金押在賽季長線足球盤上,說明各家場所還是在往那個方向使勁。
最可能的走向是平淡的那條。HIP-4 會一直是 Hyperliquid 的一個功能,賺個零頭,它的意義在於讓永續交易者不用去別處開戶。這值得做,但不值得按一門預測市場生意來估值。
 風險提示