Galaxy 研報:12.7 億筆交易背後 Polymarket 散戶的盈虧真相
 核心觀點

 Galaxy 分析 290 萬個帳戶發現,Polymarket 近七成散戶虧損,合計虧損 3.39 億美元,不同交易領域的盈利比例也有明顯差異。
作者:Will Owens,Galaxy Research 分析師
編譯:佳歡,ChainCatcher
引言
自 2020 年上線以來,Polymarket 國際版平台已為 307 萬個錢包撮合 12.7 億筆訂單,名義交易額達 828 億美元。由於所有交易都在鏈上結算,我們可以查看完整記錄,包括每一筆持倉、買入價格、持倉時間和結算所得,從而了解用戶在預測市場上的實際行為。本報告將研究範圍縮小至 290 萬個交易節奏符合人工操作特徵的賬戶。
本報告圍繞這些賬戶提出五個問題:賺錢後,交易者會兌現離場,還是繼續乘勝追擊?盈利會讓他們更大膽,虧損會讓他們收斂嗎?盈虧如何分布?交易者通常會專注於特定領域嗎,這種專注能帶來更好的收益嗎?盈利與虧損的交易者之間,到底有哪些區別?
研究散戶交易行為,通常要依賴券商披露的信息或調查數據。而 Polymarket 在鏈上結算,因此不必再爭論抽樣範圍是否合理。
核心結論是:69% 的散戶賬戶最終虧損,這一群體合計虧損 3.39 億美元。
2024 年,Polymarket 主要因美國大選之夜而為人所知。此後,該公司通過一家持有美國商品期貨交易委員會(CFTC)牌照的子公司重返美國市場,並於 2026 年初首次引入吃單手續費。下文討論的均為國際版平台,它與美國版 App 是完全獨立的交易平台,擁有各自的訂單簿。
Polymarket 今年早些時候調整了手續費結構。由於本報告的數據覆蓋平台的完整歷史,其中一些賬戶的全部交易都發生在平台開始收費之前。
這也是 Polymarket 和競爭對手 Kalshi 都已進入美國市場後的第一個完整 NFL 賽季。兩家平台也因此加大了投入。賽季開始時,Polymarket 已邀請勒布朗·詹姆斯、伊萊·曼寧和德里克·傑特等體育明星擔任"推廣合作夥伴",這輪推廣也引發了一些反對聲音。
與這輪推廣一同推出的,還有美國版 App 內的社交功能 Squads。Squads 是私人群組,用戶可以在其中討論預測市場,並根據其他成員的選擇進行交易,全程無需離開 Polymarket。這項功能旨在把群聊中的討論搬到平台上。又一家平台開始加入社交交易功能,類似的動向也可見於 pump.fun 最近的公告。
面對如此龐大的潛在交易量,兩家平台都在花錢擴大用戶群體,而它們吸引的恰恰是本報告中盈利表現最差的一類交易者。未來一年,交易者的構成是否會發生顯著變化,還是僅僅人數大幅增加,值得繼續觀察。
核心摘要
在 290 萬個"散戶"賬戶中,69.2% 最終虧損。
這一群體合計虧損 3.389 億美元。
虧損似乎會提高用戶流失率。
虧損後,15.2% 的賬戶在 30 天內沒有再次交易。
盈利後,這一比例為 6.1%。
如果交易者在某個領域確實可能擁有優勢,專注於該領域就能帶來更好的收益。
44.1% 的交易者將超過 60% 的交易活動集中在一個領域。
專注體育的交易者盈利表現最差,可能因為其中許多人只是業餘愛好者或偶爾參與的用戶,而非做市商或套利者。
專注科技與科學的交易者盈利表現最好,其中一些人可能掌握內部信息,另一些人則可能是相關領域的專家。
盈利交易者的單筆投入更大。
其單筆持倉金額中位數為 13.96 美元,虧損交易者則為 10 美元。
研究方法
數據集:Polymarket 在鏈上結算,這意味著每一筆訂單、持倉、買入價格和結算所得的完整記錄都是公開的。本報告中的所有分析均基於這些記錄。
研究對象:我們要研究的是人的行為,因此需要剔除通過腳本交易的自動化賬戶。雖然無法準確判斷哪些賬戶在使用自動化交易,但可以通過"每個活躍日的訂單數"來估計。這一指標等於賬戶的訂單總數,除以該賬戶實際發生過交易的天數。
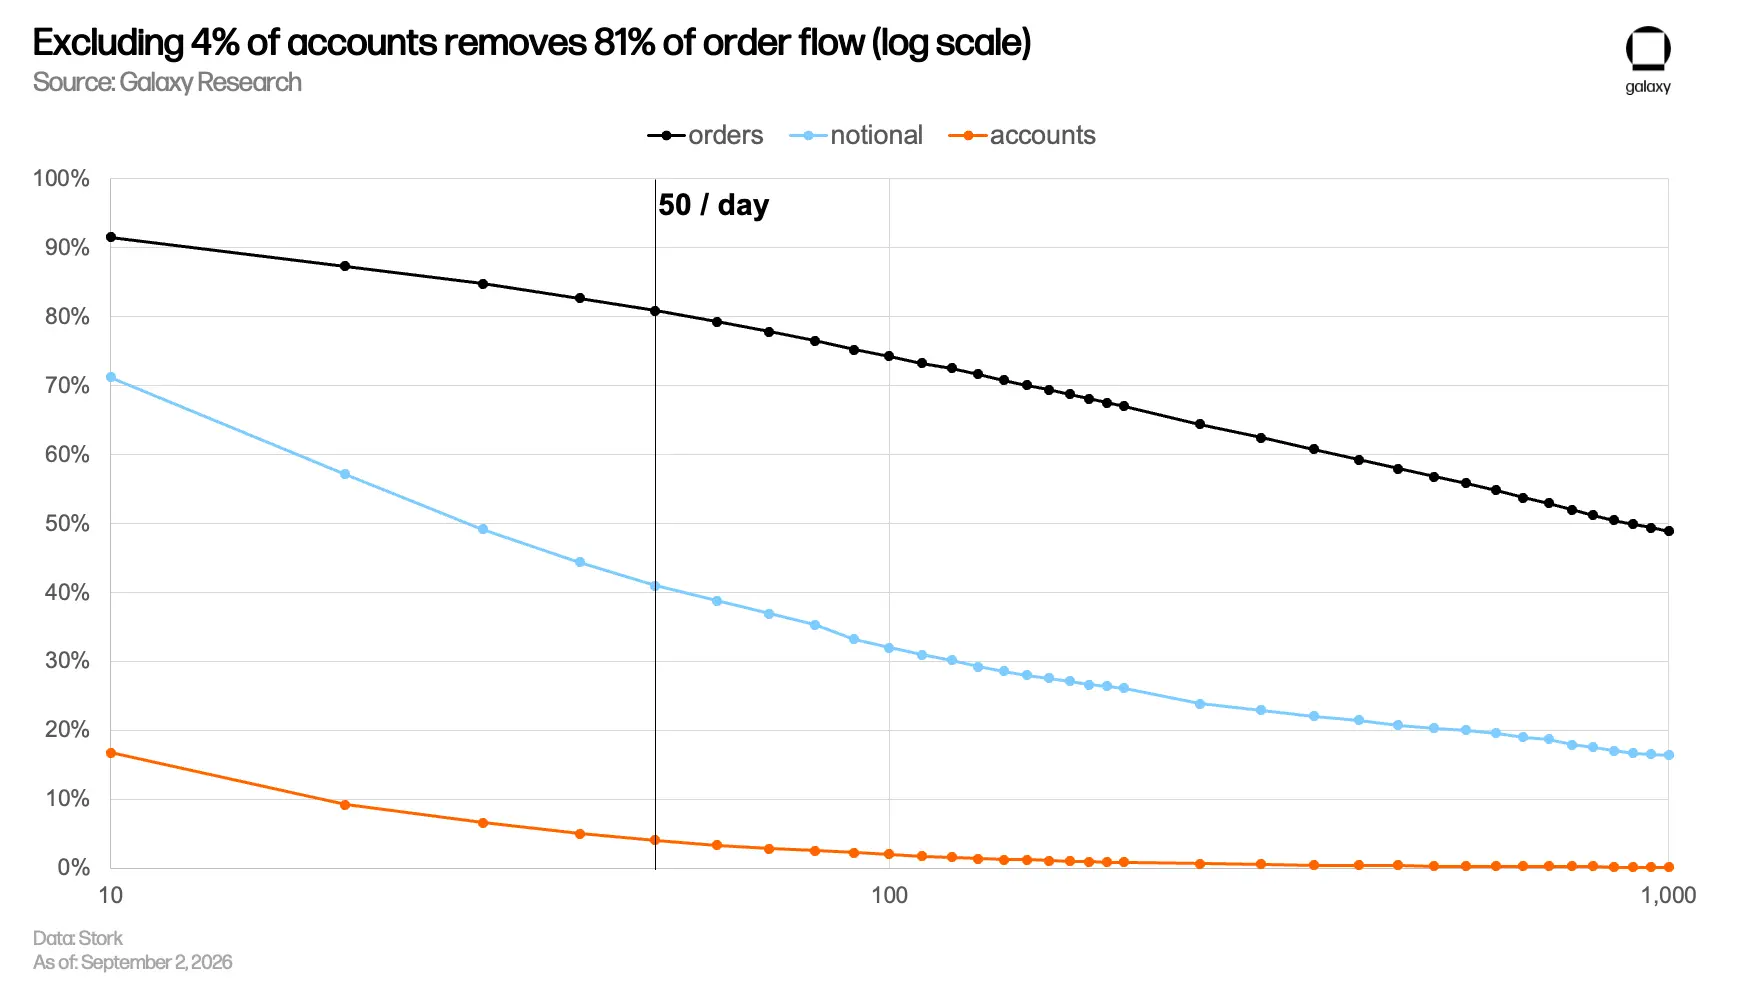
每個活躍日的訂單數呈連續分布,沒有天然的分界點。因此,劃分標準需要研究者自行判斷。我們以每個活躍日 50 筆訂單為界,剔除了 125,429 個賬戶,占總數的 4.1%。儘管這些賬戶"只"占 4.1%,卻貢獻了全部訂單的 80.8%,以及名義交易額的 41%。這一篩選方式,是為了識別少量賬戶承擔了極大比例交易活動的情況。
散戶:我們的篩選依據是交易頻率。即便某位交易者資金充足,只要自行判斷並手動點擊下單,在這裡也會被歸為散戶。因此,研究結論針對的是以人工操作節奏交易的賬戶,而非經濟意義上嚴格定義的"散戶"。
盈利衡量:只要一個賬戶的持倉在結算時的價值高於其買入成本,我們就將其視為盈利,無論持有人是否實際贖回。到期歸零的持倉通常不會被贖回,如果只統計贖回記錄,大部分虧損就會被排除,導致這一群體的盈利表現看起來比實際更好。
本報告有一個重要局限:我們通過錢包地址識別交易者,但無法可靠地判斷兩個地址是否屬於同一個人。因此,使用多個錢包交易的同一個人,在本分析中會被計為"多個賬戶"。
在理解"虧損者更容易停止交易"這一結論時,尤其需要注意這一點。一個看似退出的賬戶,可能只是換用了新的錢包。
盈虧如何分布?
散戶賬戶中,69.2% 最終虧損。這一群體合計虧損 3.389 億美元。
散戶賬戶的盈虧中位數約為虧損 3 美元,一半賬戶的盈虧介於虧損 36.64 美元與盈利 0.40 美元之間。這些金額不足以改變任何人的生活。正如預期,較大的盈虧集中在分布兩端:第 1 百分位的賬戶虧損 4,804 美元,第 99 百分位的賬戶盈利 3,381 美元。
按投入金額計算,處於中位數的賬戶損失了約 0.5% 的投入資金,第 10 百分位的賬戶則損失了 90%。總體而言,絕大多數賬戶只虧損了很少的錢,只有少數賬戶虧損數千美元。
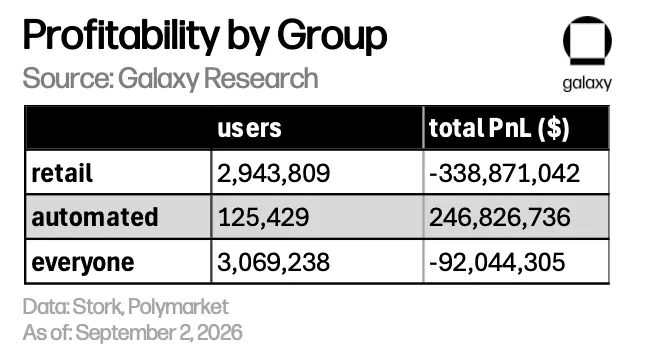
我們將 125,429 個賬戶歸類為"自動化賬戶",它們最終合計盈利 2.468 億美元。其盈虧分布也符合預期:大量賬戶通過反覆交易獲取交易獎勵,真正開展做市和套利的賬戶則少得多。
這兩個群體的盈虧並不能完全抵消。約 9,200 萬美元的差額來自交易者群體之外的因素,主要是尚未結算的持倉。
賺錢後,交易者會兌現離場,還是繼續交易?
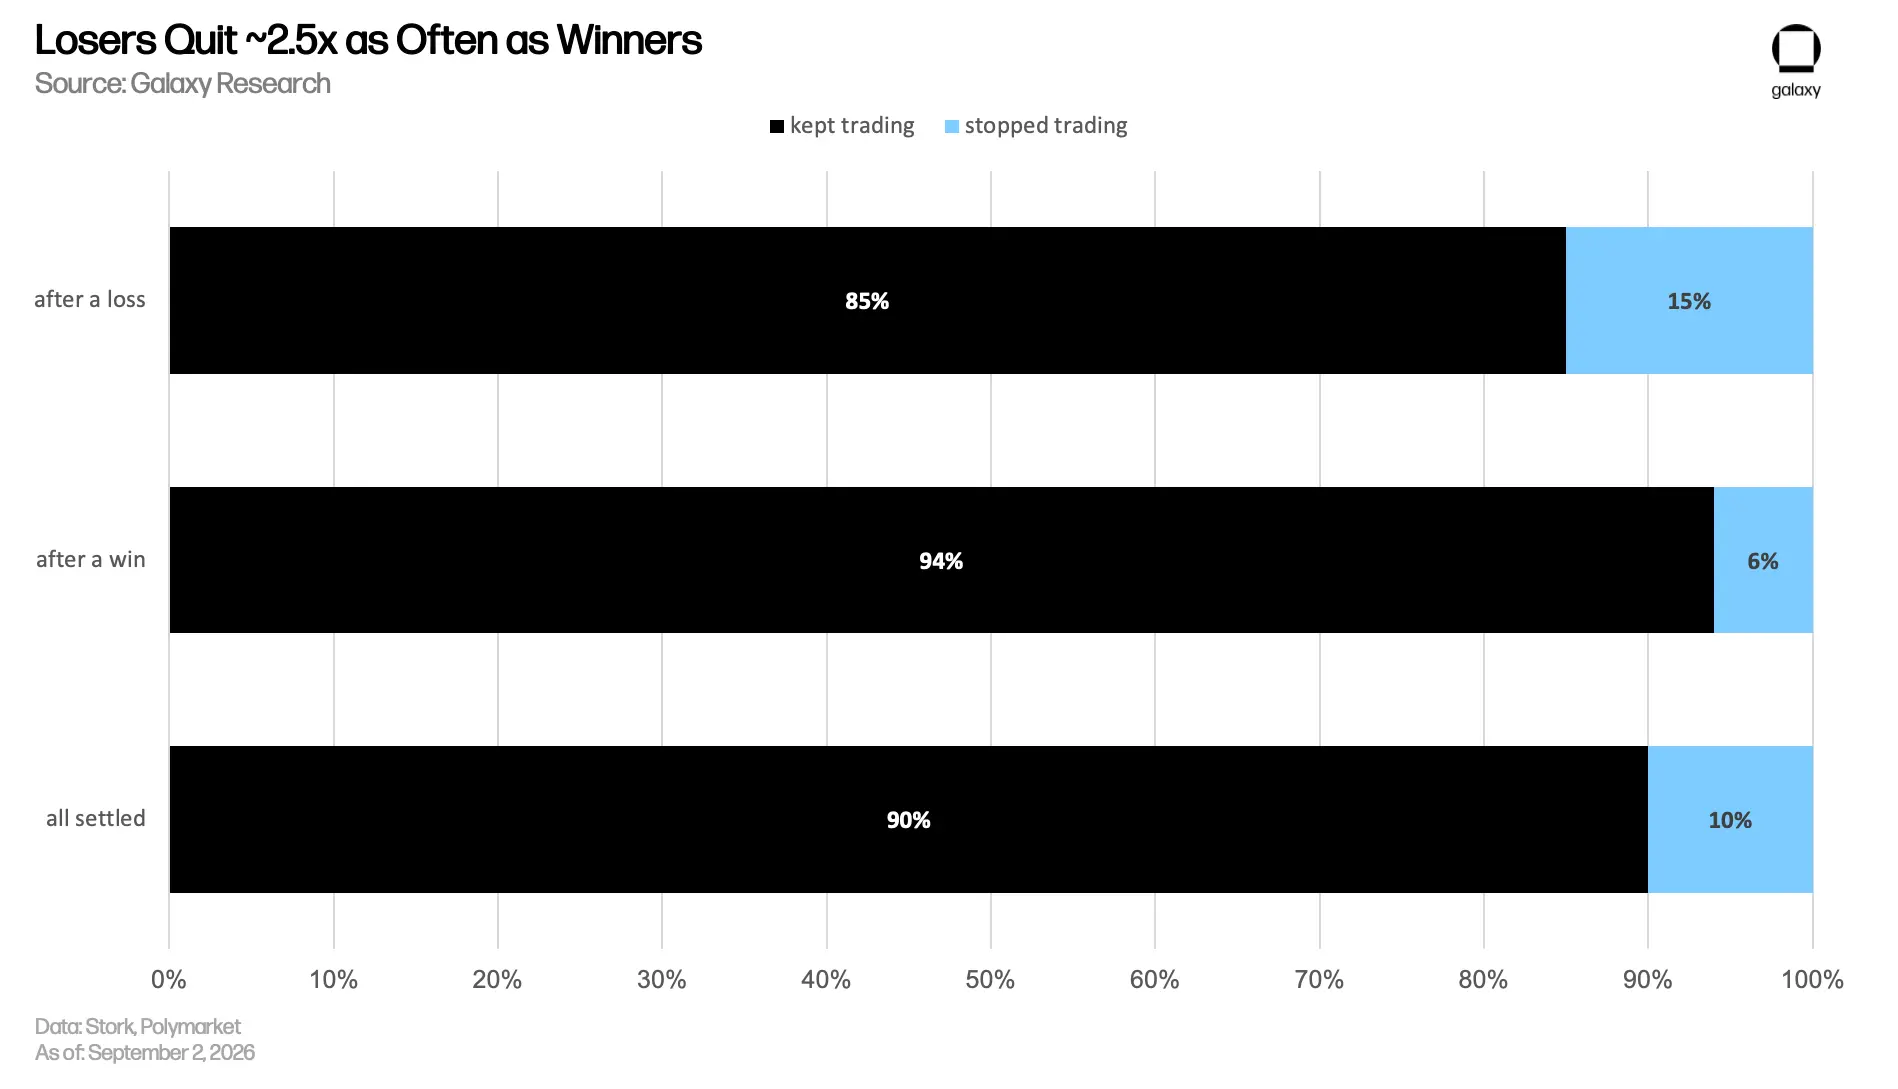
大多數人會繼續。盈利往往能讓用戶留在平台上:盈利後,只有 6.1% 的賬戶在 30 天內沒有再次建立持倉;虧損後,這一比例為 15.2%。虧損賬戶離場的可能性約為盈利賬戶的 2.5 倍。
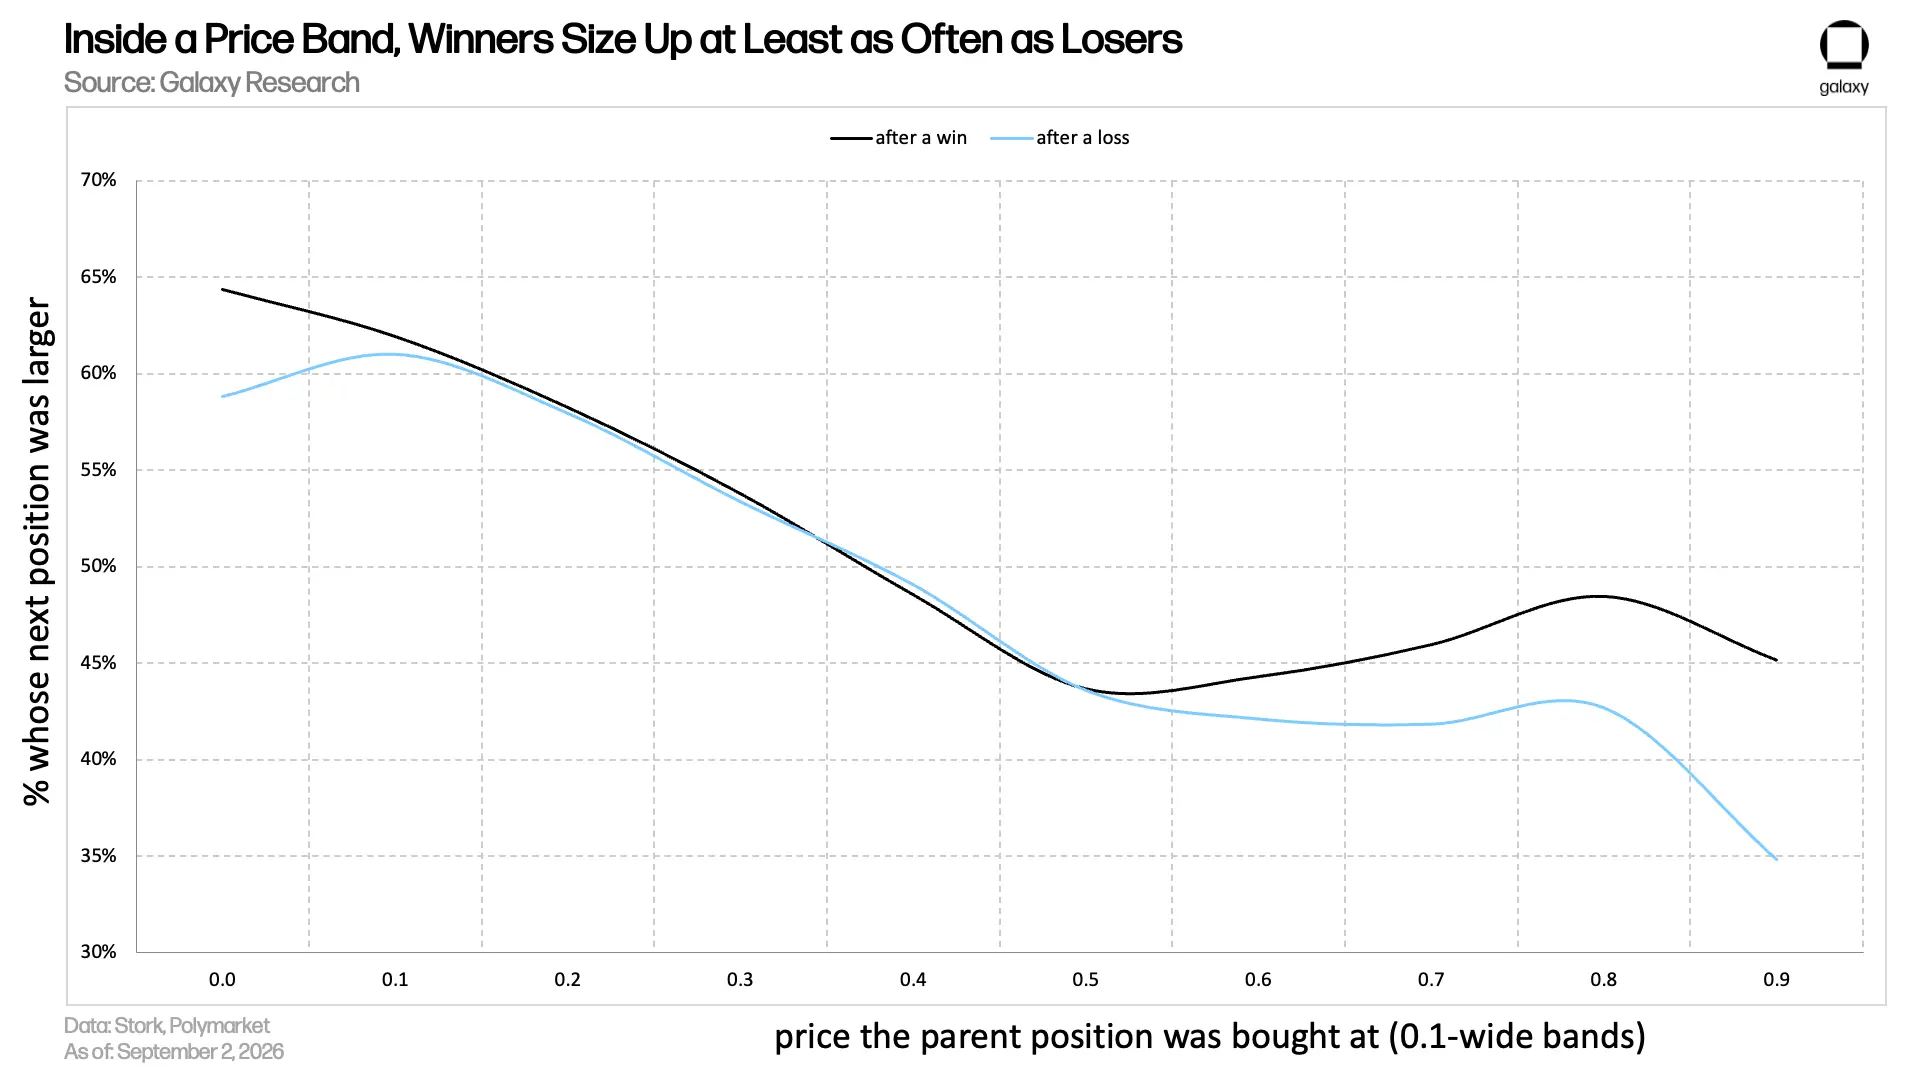
直覺上,賺錢會讓交易者在下一筆交易中投入更多。但未經調整的數據卻顯示相反結果:盈利後,有 46.6% 的下一筆持倉金額更大;虧損後,這一比例為 50.2%。不過,這種比較受到其他因素的影響。
虧損持倉的買入價格遠低於盈利持倉,兩者的中位數分別為 0.43 美元和 0.86 美元。因此,在買入價格較低時,下一筆交易的投入金額更容易增加。(如果預測成真,每份合約結算所得為 1 美元;否則為零。因此,0.43 美元的價格意味著市場認為該事件發生的概率為 43%;以這個價格買入的人,則認為真實概率更高。)
控制買入價格後,結論反轉了。在同一價格區間內,盈利後的交易者比虧損後的交易者更常增加投入。這一現象主要集中在買入價格高於 0.50 美元的區間。低於這一價格時,盈利與虧損帶來的反應幾乎相同,可能因為交易者本就把這些交易視為小概率嘗試,不會過度解讀其中任何一次結果。
盈利會讓交易者更敢冒險嗎?虧損者會追加投入嗎?
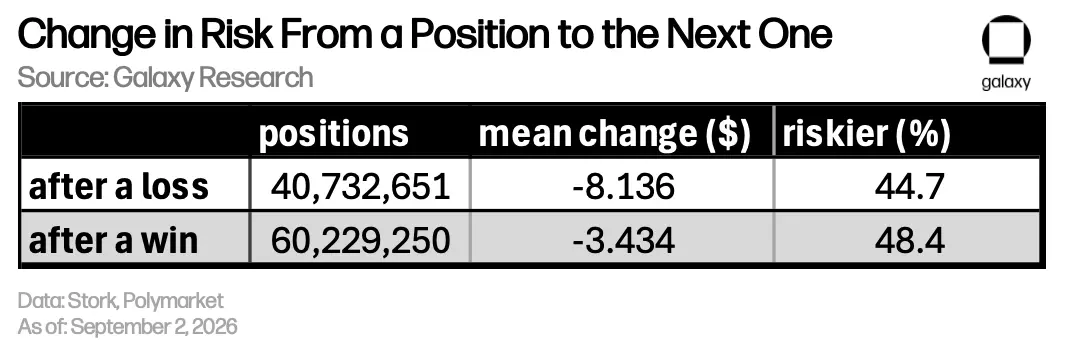
虧損者通常會收縮。這裡的"風險"指預期損失,而非可能損失的全部本金。假設以平均價格 p 買入 t 枚代幣,買方的預期損失為 t × p ×(1 − p)。這意味著,一筆預測事件發生概率為 99%、金額為 10 萬美元的持倉,雖然規模很大,但按這一標準衡量,並不屬於高風險持倉。
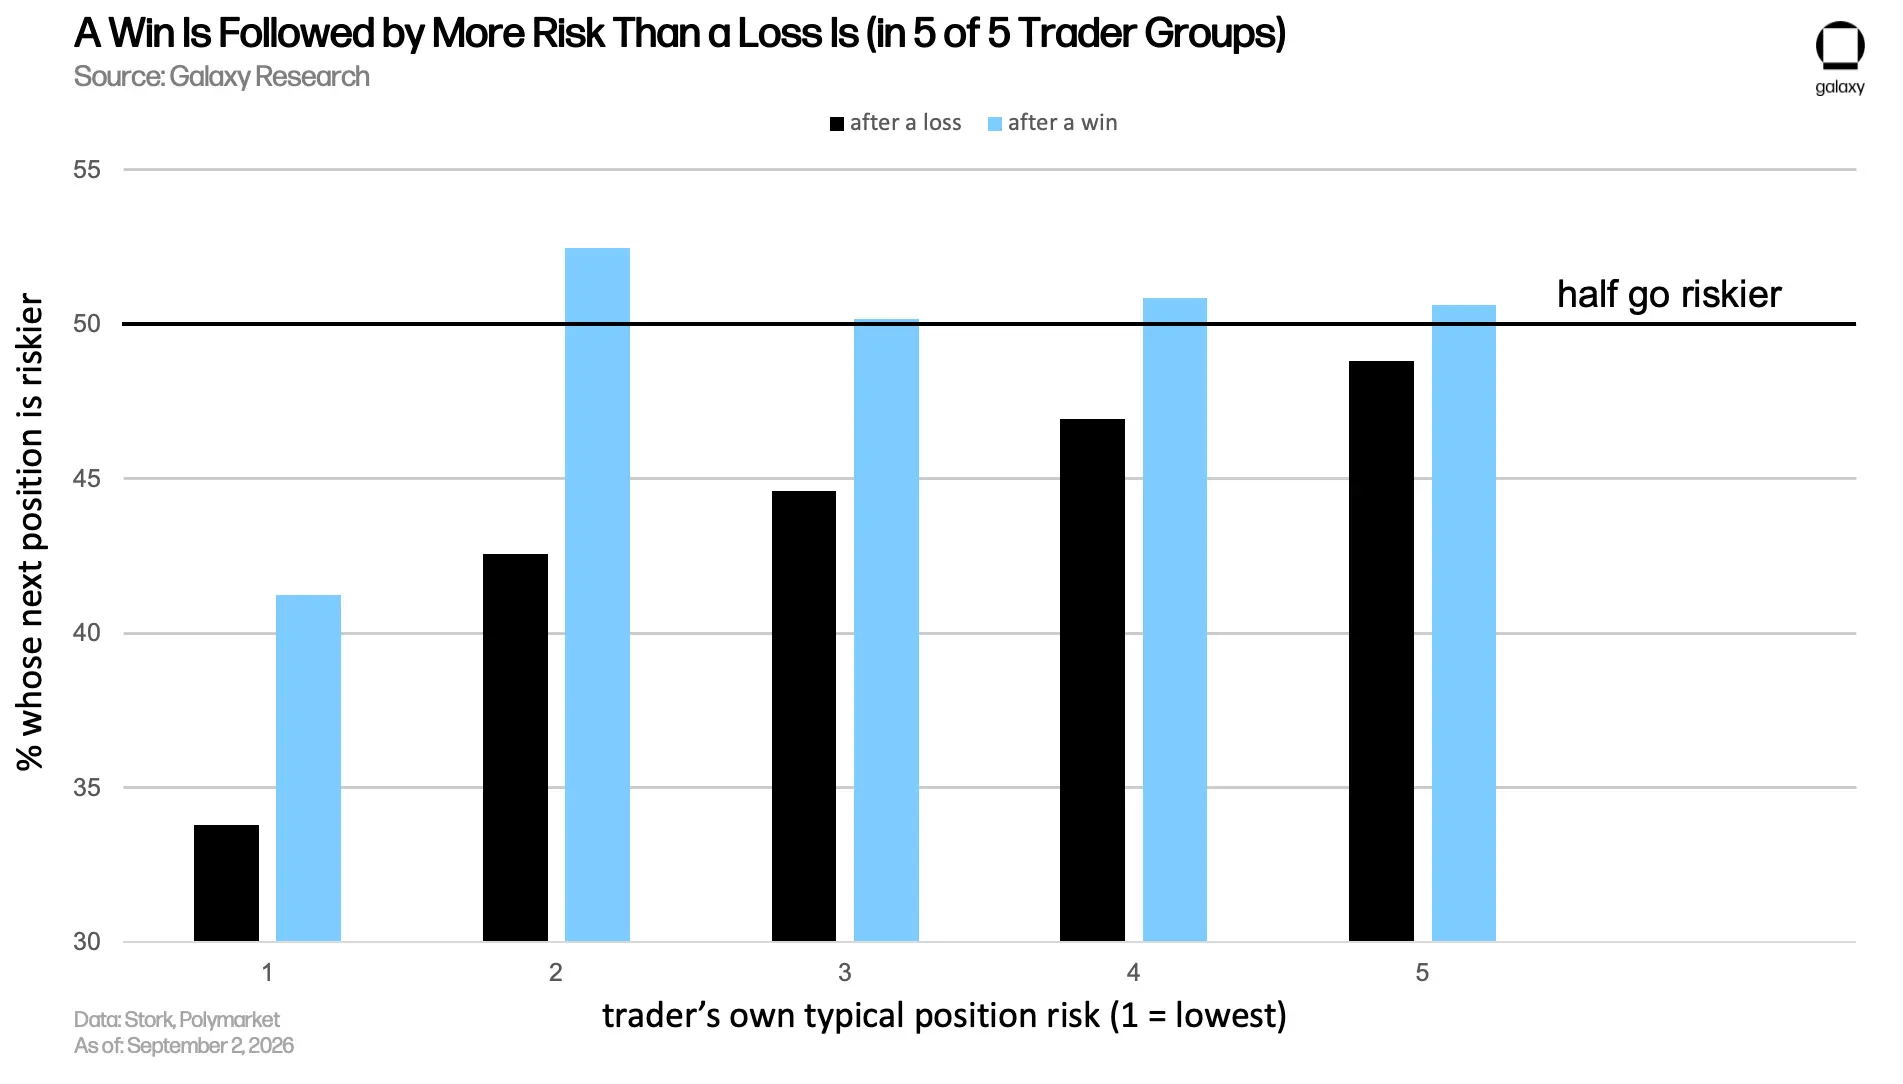
無論上一筆交易盈利還是虧損,交易者的風險通常都會下降。再次交易時,他們承擔的風險往往略低於剛剛結算的持倉。不過,盈利後收縮的幅度明顯更小:盈利後,48.4% 的下一筆持倉風險高於上一筆;虧損後,這一比例為 44.7%。兩組風險變化的中位數均為零,因此,大多數交易者只是回到此前的風險水平。
我們根據交易者自身通常承擔的持倉風險,將其分為人數相等的五組。Q1 平時承擔的風險最小,Q5 最大。盈利與虧損後的行為比較在各組內進行,因此,比較的是交易者自身在不同結果後的表現。
交易者專注一個領域,還是涉足多個領域?盈利表現有何不同?
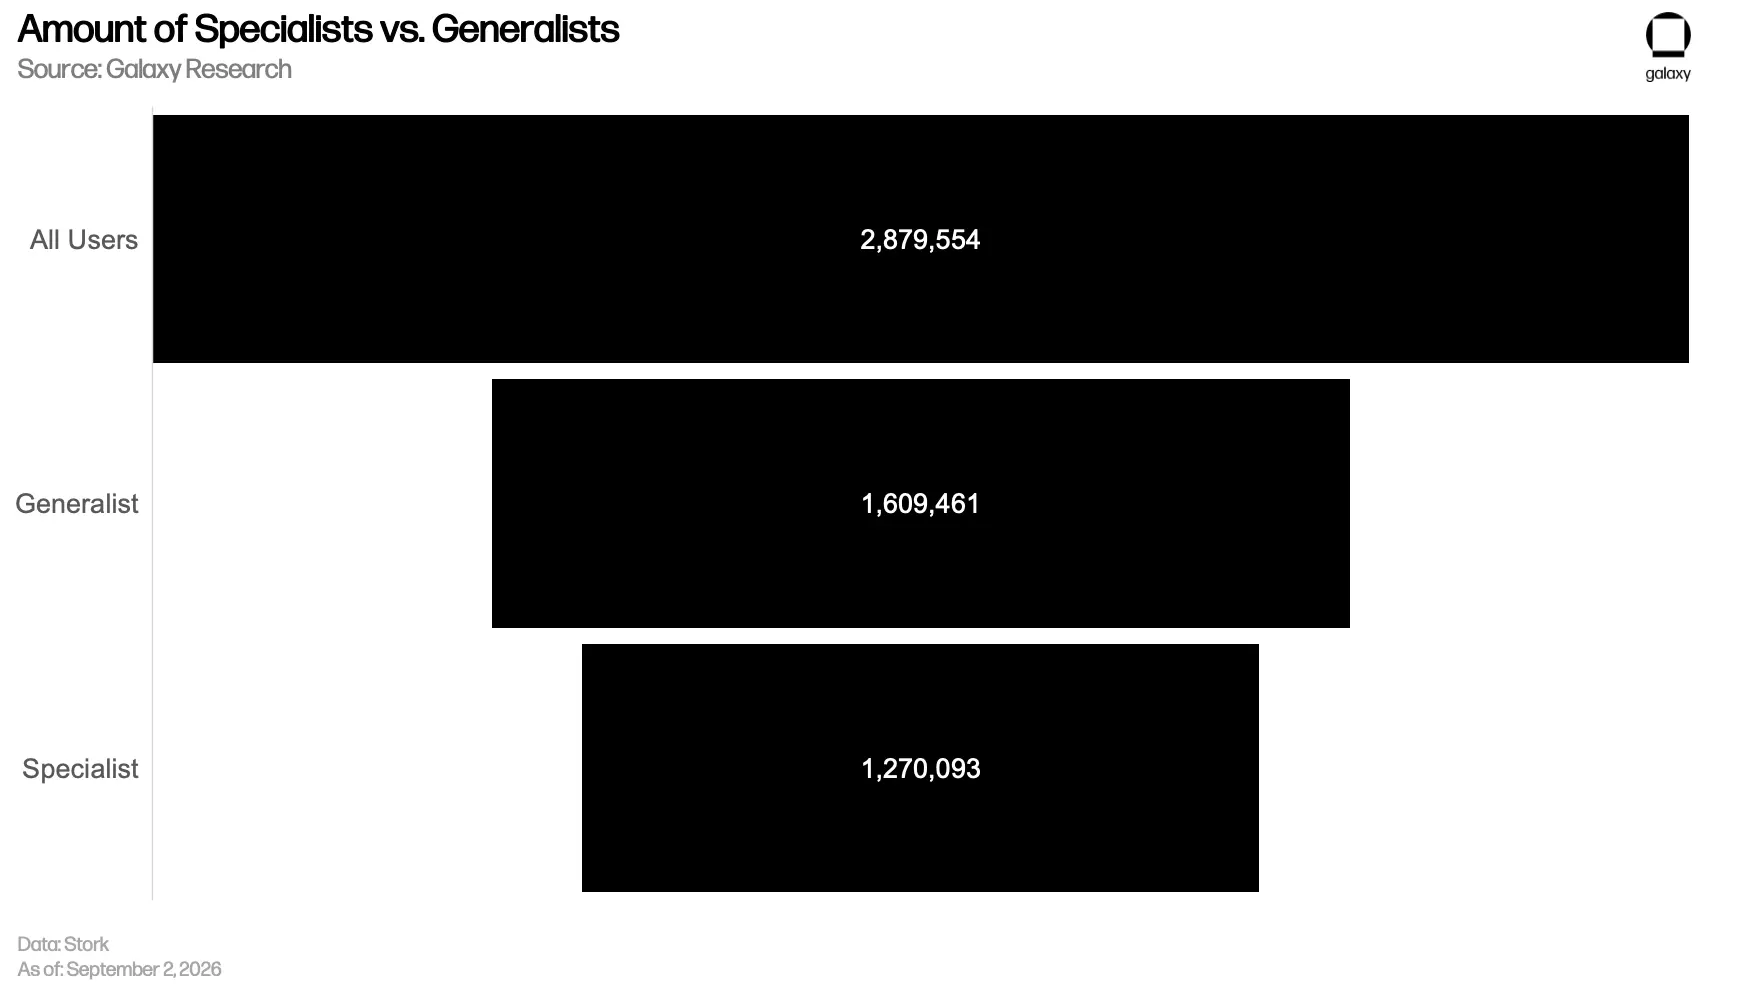
我們將交易者至少參與過五個已分類的預測市場,且其中超過 60% 屬於同一領域的用戶,定義為"單一領域交易者"。按這一定義,44.1% 的交易者屬於單一領域交易者,55.9% 屬於"跨領域交易者"。
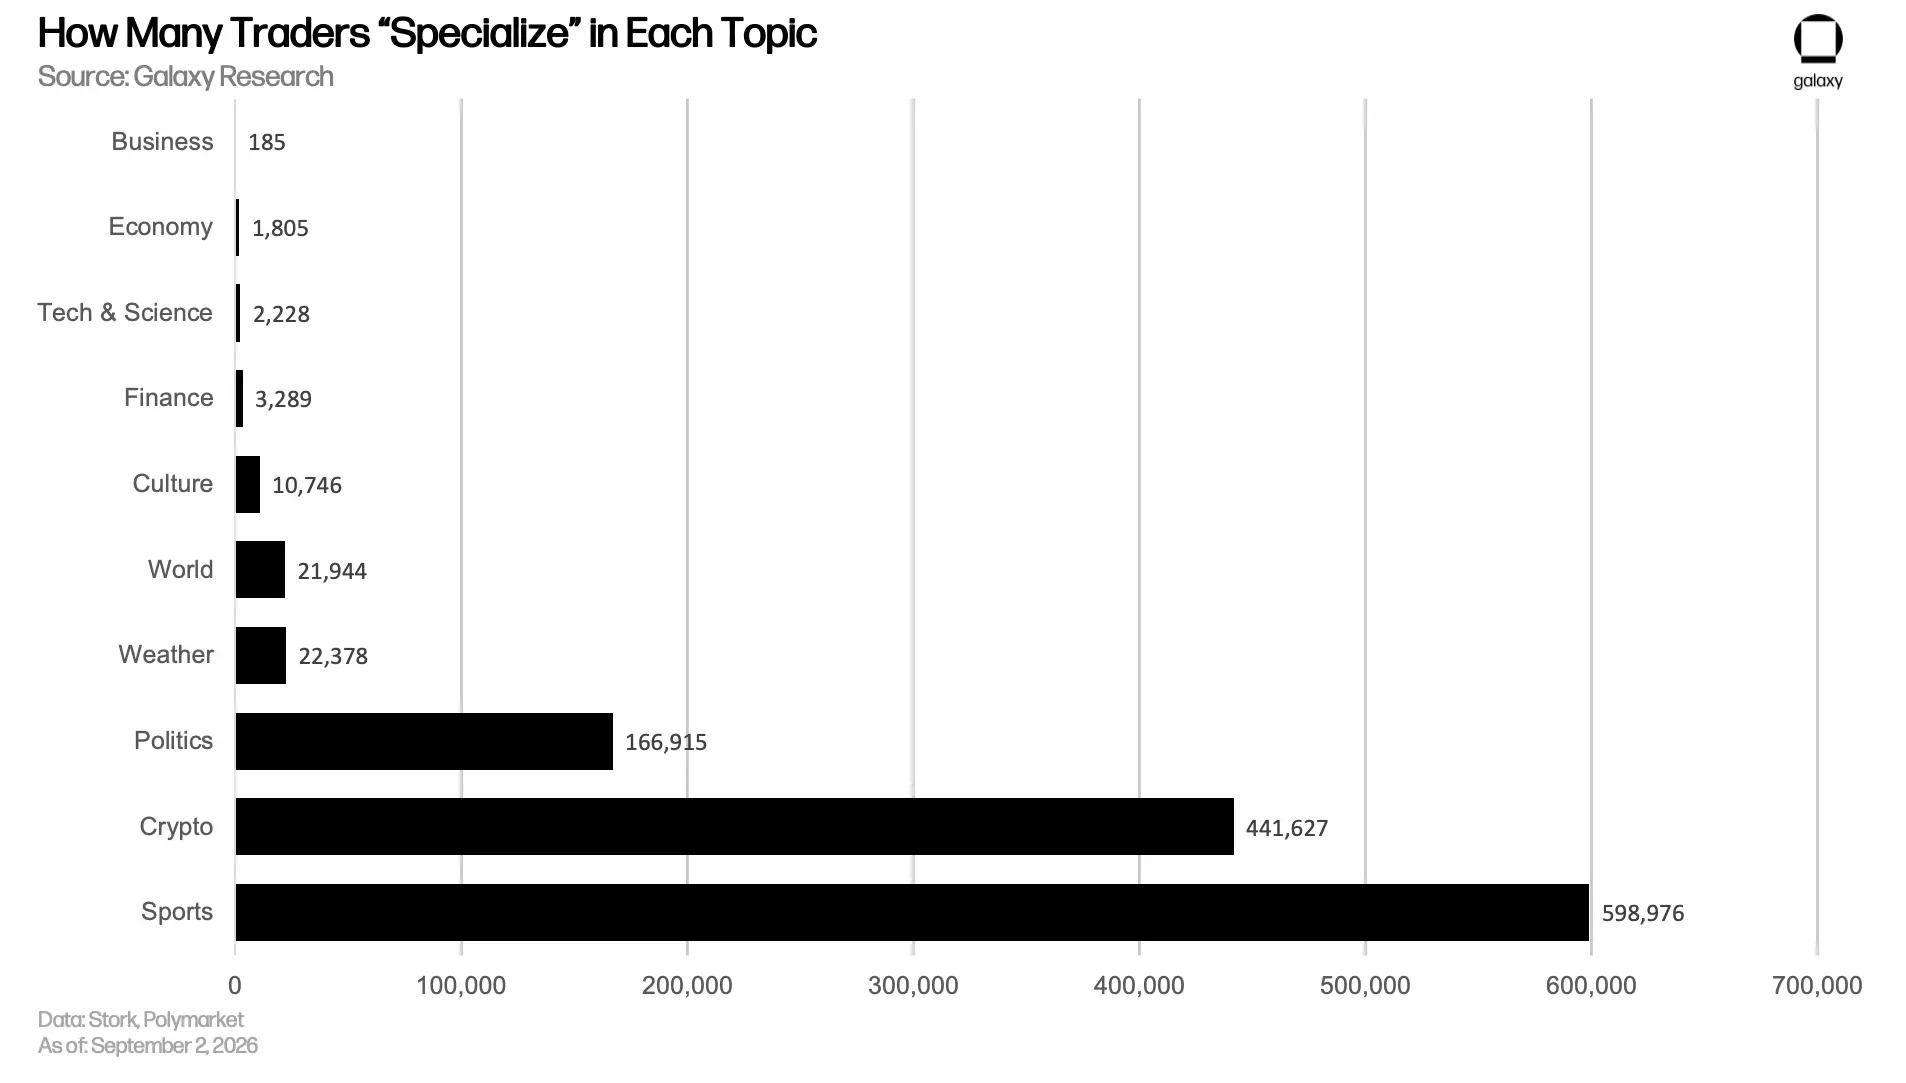
之所以能回答這些問題,是因為 Polymarket 為每個預測市場都添加了標籤。為了避免把所有交易者都歸為"單一領域交易者",我們將這些標籤合併為十個領域:加密貨幣、體育、政治、金融、經濟、天氣、文化、國際事務、科技與科學,以及商業。子類別通常也帶有上級類別的標籤,例如足球預測市場也會被標記為體育。
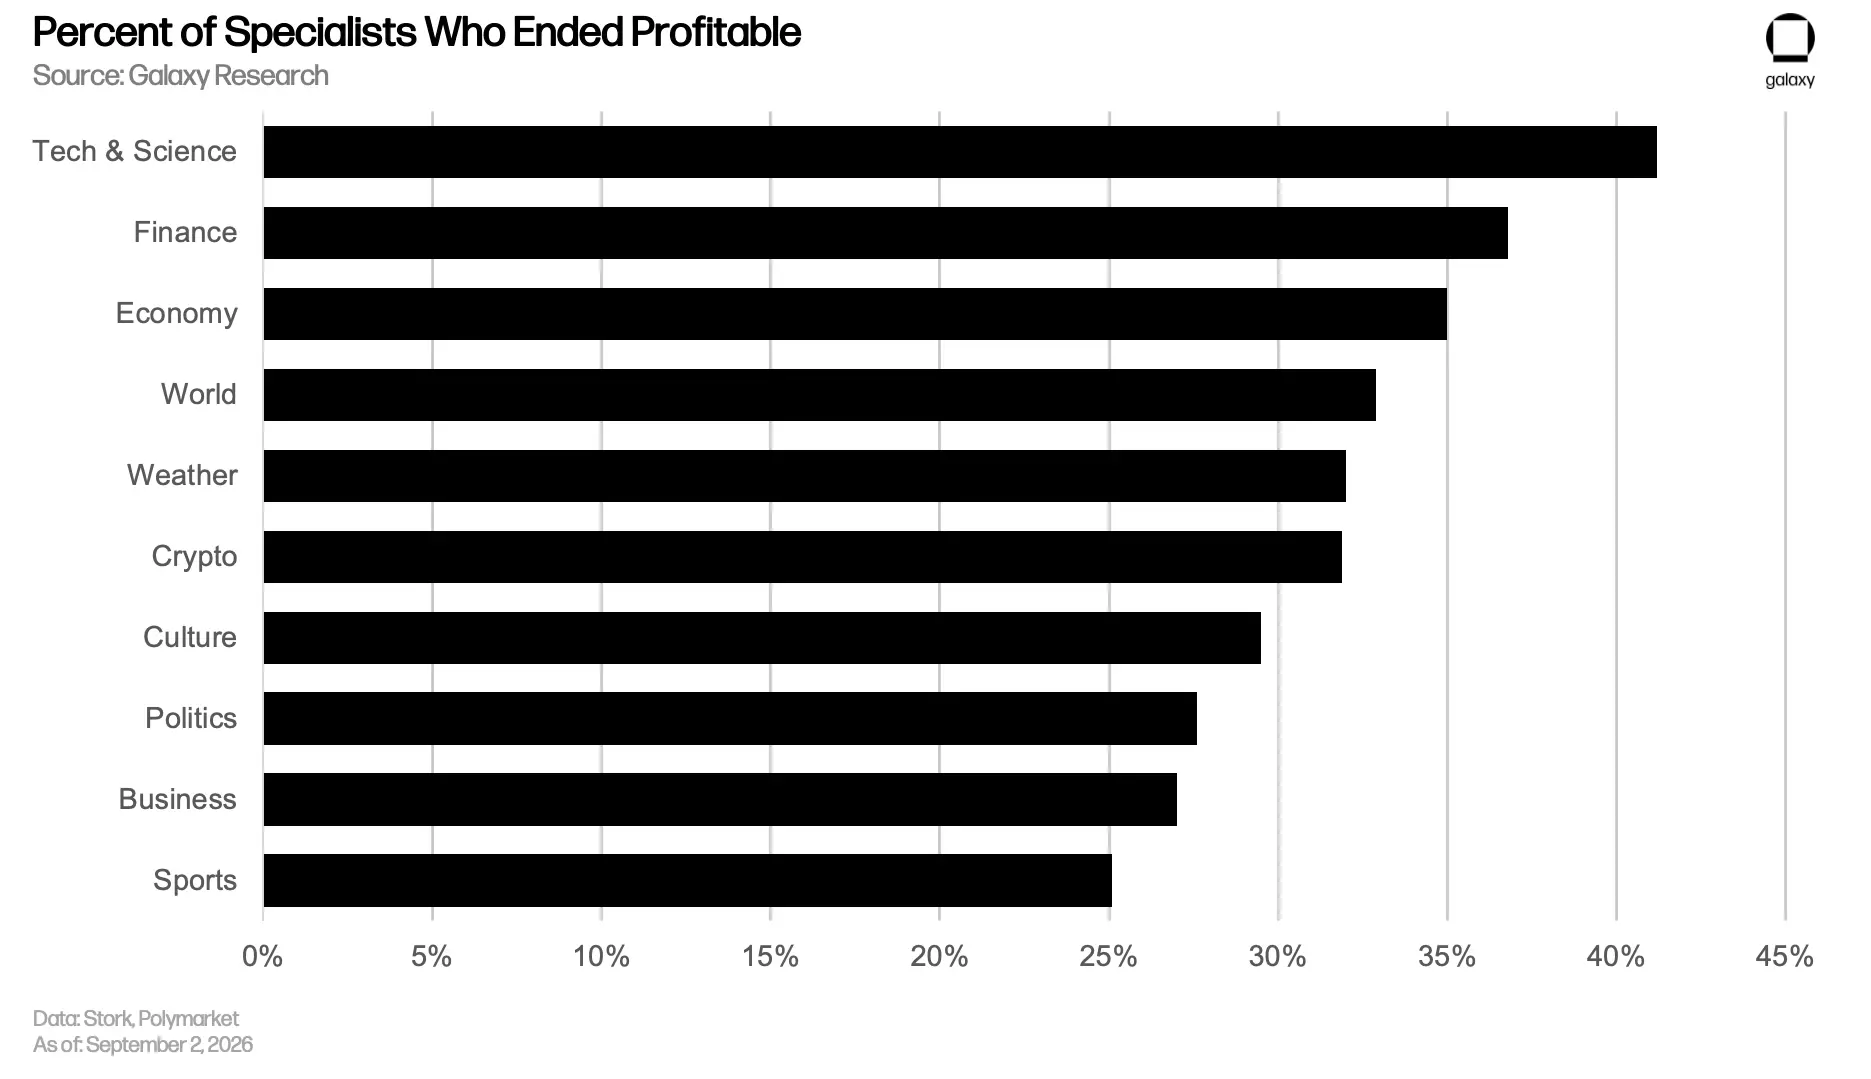
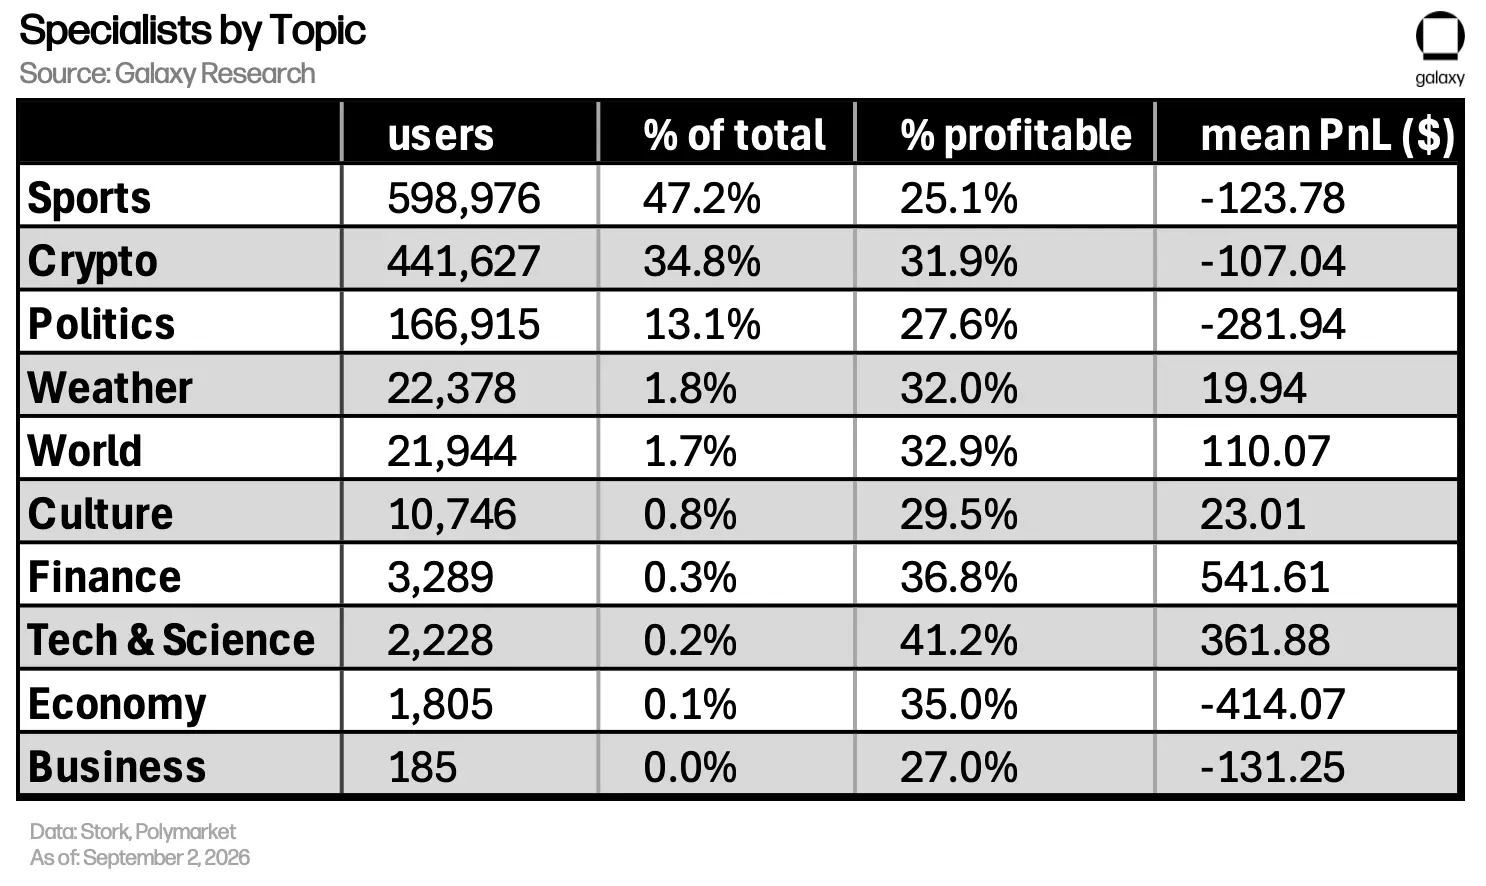
單一領域交易者的表現略差,最終盈利的比例為 28.1%,跨領域交易者則為 30.4%。原因在於,61% 的單一領域交易者集中在表現較差的三個領域:體育、政治和文化。
一個只在週日交易 NFL 比賽預測的人,大概並沒有在做精算分析。
顯然,如果交易者在某個領域確實可能擁有優勢,專注於這個領域就能帶來更好的收益。一個只交易 OpenAI 模型發布相關預測市場的人,很可能擁有某種優勢,而這不一定是內部信息優勢,也可能只是善於分析公開信息。一個只在週日交易 NFL 比賽預測的人,大概並沒有在做精算分析。
僅體育一項,就占全部單一領域交易者的 47%,其中盈利賬戶的比例為 25.1%,是所有領域中最低的。除體育、政治和文化外,其他所有領域的單一領域交易者,盈利比例都高於跨領域交易者的 30.4%。其中,金融領域為 36.8%,科技與科學領域為 41.2%。需要注意的是,科技與科學是一個規模較小的類別,樣本也較少。
單一領域交易者參與過的預測市場數量中位數為 18 個,跨領域交易者則為 4 個。由於判斷是否專注於一個領域,要求交易者至少參與過五個已分類的預測市場,因此,低活躍度賬戶會默認被歸入跨領域交易者。
盈利交易者與虧損交易者,差別在哪裡?
比較盈利與虧損交易者的持倉時間中位數和單筆持倉金額中位數,可以得出幾個結論。
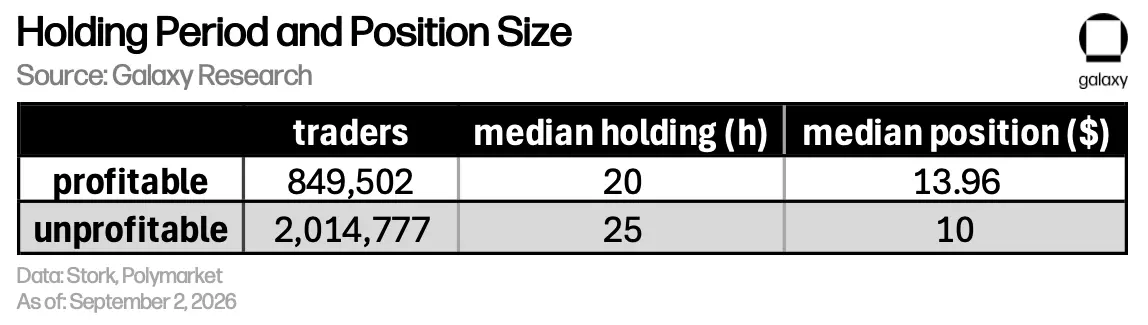
從持倉金額看,盈利交易者的單筆持倉金額中位數為 13.96 美元,虧損交易者則為 10.00 美元。不過,盈利交易者也交易得更頻繁,因此,這一差異可能只是活躍度不同所致,而非投入金額本身的區別。按交易者累計建立的持倉數量分組後,在每一組中,盈利交易者的單筆投入都不低於虧損交易者,而且在大多數組中明顯更高。
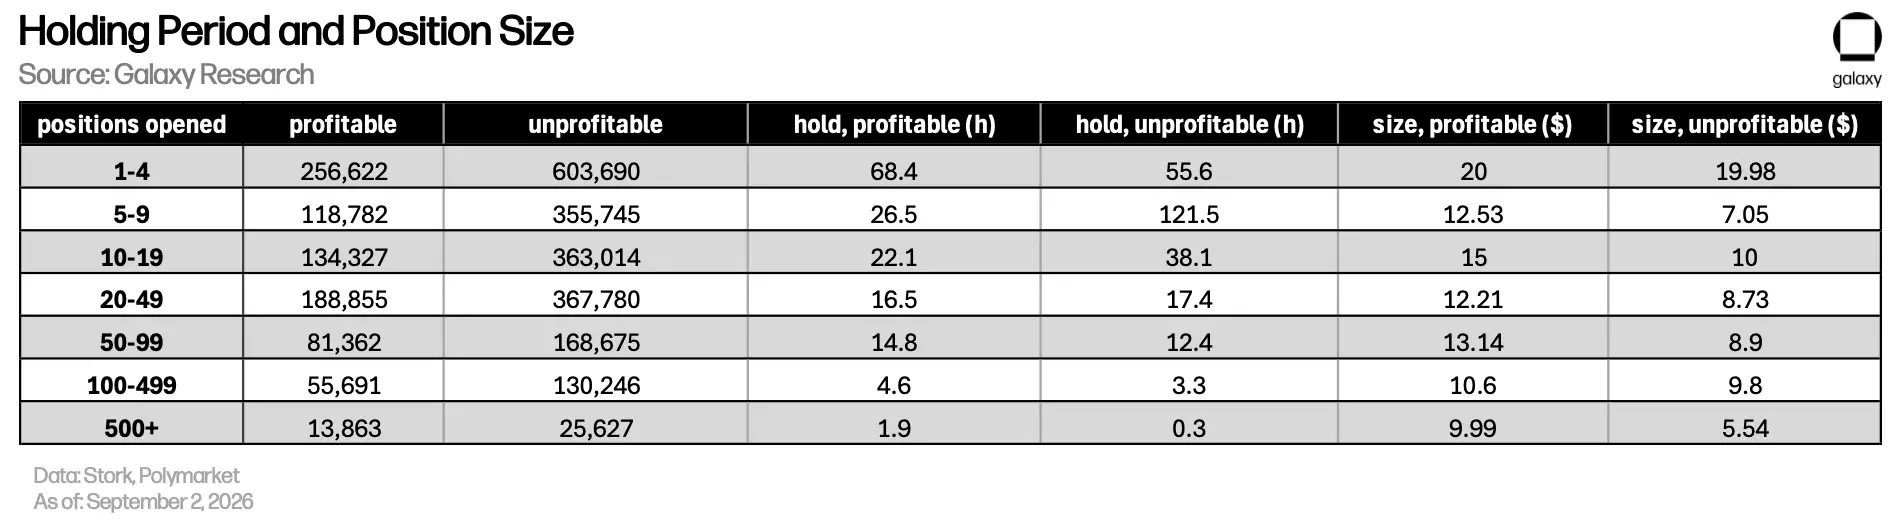
在累計建立過 5 至 9 筆持倉的交易者中,盈利者與虧損者的單筆持倉金額中位數分別為 12.53 美元和 7.05 美元;在累計建立過 50 至 99 筆持倉的交易者中,兩者分別為 13.14 美元和 8.90 美元。
持倉時間則不太能說明問題。將所有交易者放在一起看,盈利交易者的持倉時間更短,中位數約為 20 小時,虧損交易者則約為 25 小時。
但按活躍度分組後,持倉時間的關係發生了變化。在一些組中,盈利交易者持倉更久;在另一些組中,虧損交易者持倉更久。因此,我們無法從這些數據中得出"更有耐心"與"更容易盈利"之間存在明確關係。
這與 Meme 幣交易有所不同。在 Meme 幣市場中,進行"剝頭皮"式超短線交易,或快速交易新交易對的人,盈利表現更好。他們通常是狙擊交易者或經驗豐富的交易者,只持倉幾秒鐘就迅速獲利了結。
關於這類交易者,可以參閱我們的 Meme 幣報告;關於 KOL 的性質,以及由此帶來的交易行為,可以參閱我們的社交交易報告。需要說明的是,這種"交易"方式與永續合約或預測市場的交易方式有很大區別。
展望
預測市場最初的目標是匯總信息,發揮群體智慧。但近年來,它們越來越多地被批評為純粹的竞猜平台。本報告呈現的是 Polymarket 用戶群體的盈虧分佈:其中 69% 最終虧損,而專注於單一領域的最大用戶群體,主要交易體育相關預測市場。
Polymarket 于 2026 年 1 月開始對加密貨幣價格漲跌預測市場收取吃單手續費,到 3 月底,收費範圍已覆蓋幾乎所有類別。以每份合約 0.50 美元的價格為例,在加密貨幣市場買入 100 份合約、投入 50 美元,吃單方需要支付 1.75 美元手續費,相當於單筆投入資金的 3.5%。
政治、金融和科技類的費率最低,為 2.0%;體育類為 2.5%。散戶賬戶在整個交易歷史中損失的資金比例,中位數約為總投入的 0.5%。如今,在事件發生概率為 50% 的情況下,僅一筆吃單交易的費用就已是這一比例的數倍。
本報告並未否定預測市場作為發現真相的工具的價值。
可以說,在沒有其他形式補貼的情況下,多數參與者虧損,恰恰是信息匯總得以實現的前提。掌握信息優勢的資金,需要與不具備這種優勢的交易者成交。如果 Polymarket 的所有參與者都同樣精明,就不會有人交易。本報告並未否定預測市場作為發現真相的工具的價值。Polymarket 完全可以讓多數參與者虧損,同時為不參與交易的人提供預測參考。承擔預測成本的,正是這些噪聲交易。
本報告嚴格限定於國際版平台。Polymarket 的美國交易所與其獨立,也是公司近期的主要投入方向。例如,公司為邀請勒布朗·詹姆斯合作而投入的資金就體現了這一點。據 Front Office Sports 報道,Polymarket 每年向詹姆斯支付 1,500 萬美元,約為他今年 NBA 打球收入的 4 倍。為遵守 NBA 的規定,他的推廣內容也僅限於美式橄欖球相關預測市場。杰特和曼寧也與平台簽署了合作協議。
這些行銷投入旨在吸引的,正是本數據集中盈利表現最差的群體。從商業角度看,這並不難理解。Polymarket 大概並不在意用戶是否盈利。至少在短期內,平台更有動力吸引不加篩選就參與交易的吃單用戶,而非更專業的掛單交易者。
在 Polymarket 上,每筆交易的對手方都是公開地址。任何不同意本報告分析的人,都可以自行核查。
近期,Kalshi 的一場爭議也值得關注。9 月 20 日,一位在 X 上名為 beniduboss 的量化交易者,指控該交易所誇大加密貨幣永續合約交易量。這是一項嚴重指控。
Beni 引用的數據是:ETH-PERP 的 24 小時交易量約為 5.386 億美元,未平倉合約金額卻只有約 310 萬美元,這在永續合約市場中極不尋常。作為對照,Hyperliquid 的 ETH-PERP 通常有約 13 億美元的 24 小時交易量,以及約 31 億美元的未平倉合約金額。
Kalshi 官方否認了這一指控,稱對方混淆了預測市場的合約數量與永續合約的名義交易額。截至本文撰寫時,監管機構尚未採取行動。
值得關注的是,交易所之外的人其實無法查清這件事。Kalshi 的公開數據流不會標明每筆交易雙方的身份,因此,無法僅憑這些數據判斷交易雙方是否由同一實體控制。而在 Polymarket 上,每筆交易的對手方都是公開地址。這意味著,任何不同意本報告分析的人,都可以自行核查。
隨著預測市場不斷發展,並進入使用專有訂單簿的受監管交易平台,外部人士能夠核查交易量數據,已不再是理所當然的事。
 風險提示