知名交易員 Kyle:哪些加密資產值得長期持有?
 核心觀點

 市場開始獎勵有真實業務的項目,收入、盈利和代幣持有人能否受益,成為判斷投資價值的關鍵。
編譯:佳歡,ChainCatcher
2026 年這一輪週期,市場或許終於開始青睞那些有基本面支撐的代幣。這個判斷並不新鮮。早在第一個智能合約誕生時,最早一批 DeFi 支持者就設想過,把面向金融機構的基礎設施搬到區塊鏈上。然而,一輪又一輪週期證明,時機還是太早了,市場參與者想要的只是價格上漲。
尤其是在 2025 年那輪週期,許多市場參與者相信,我們已經到了「轉折點」:特朗普剛剛當選,Gary Gensler 已經離任,白宮也有了「加密事務主管」。但期待中的事情並沒有發生。
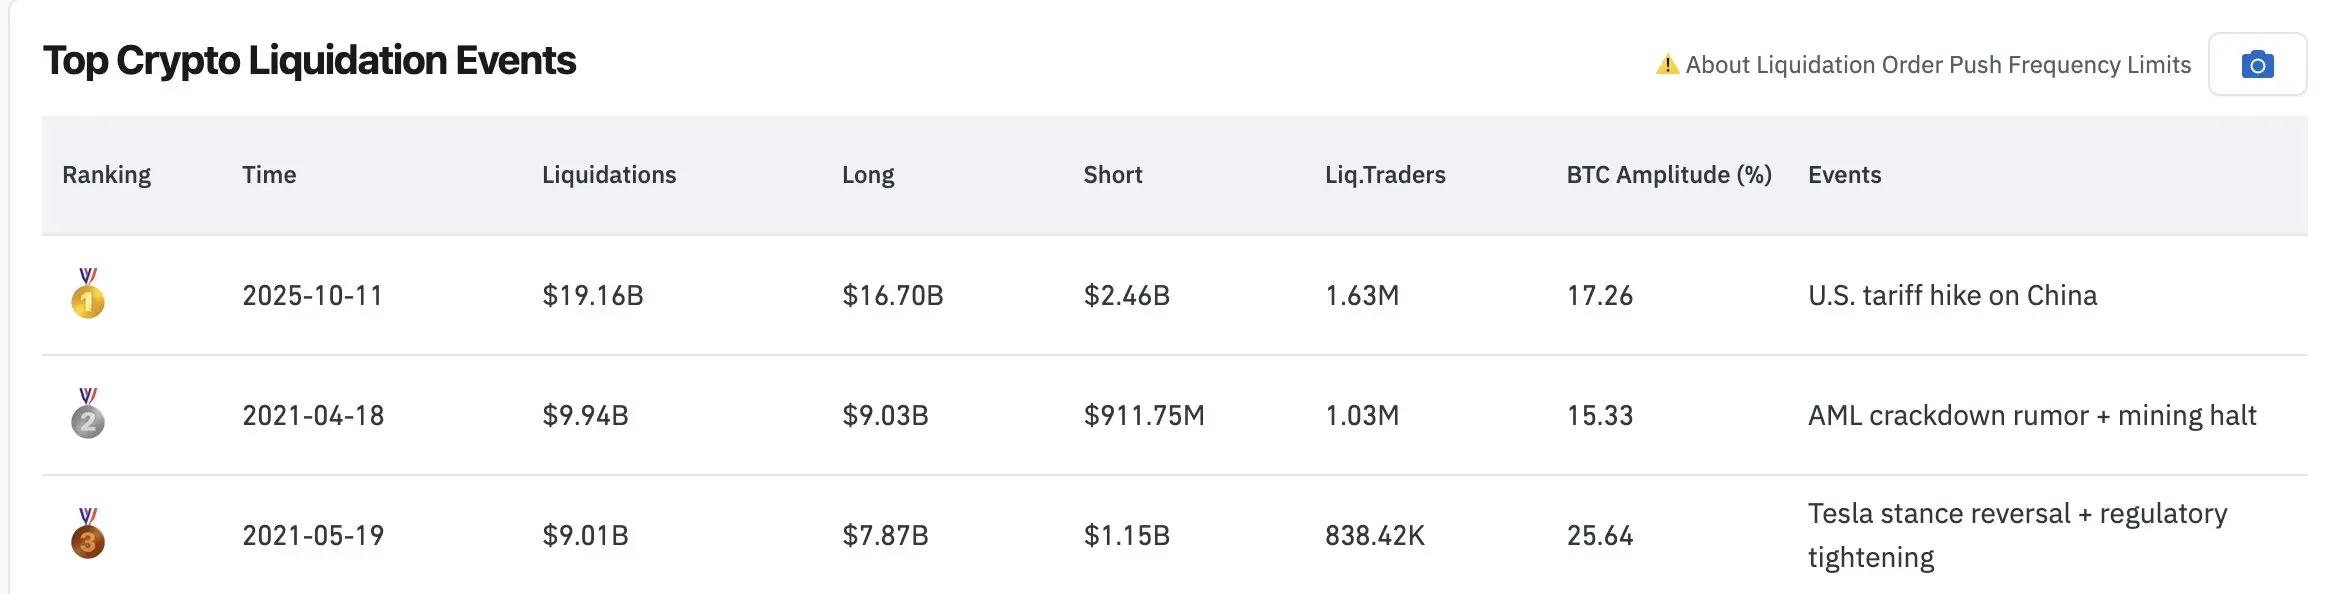
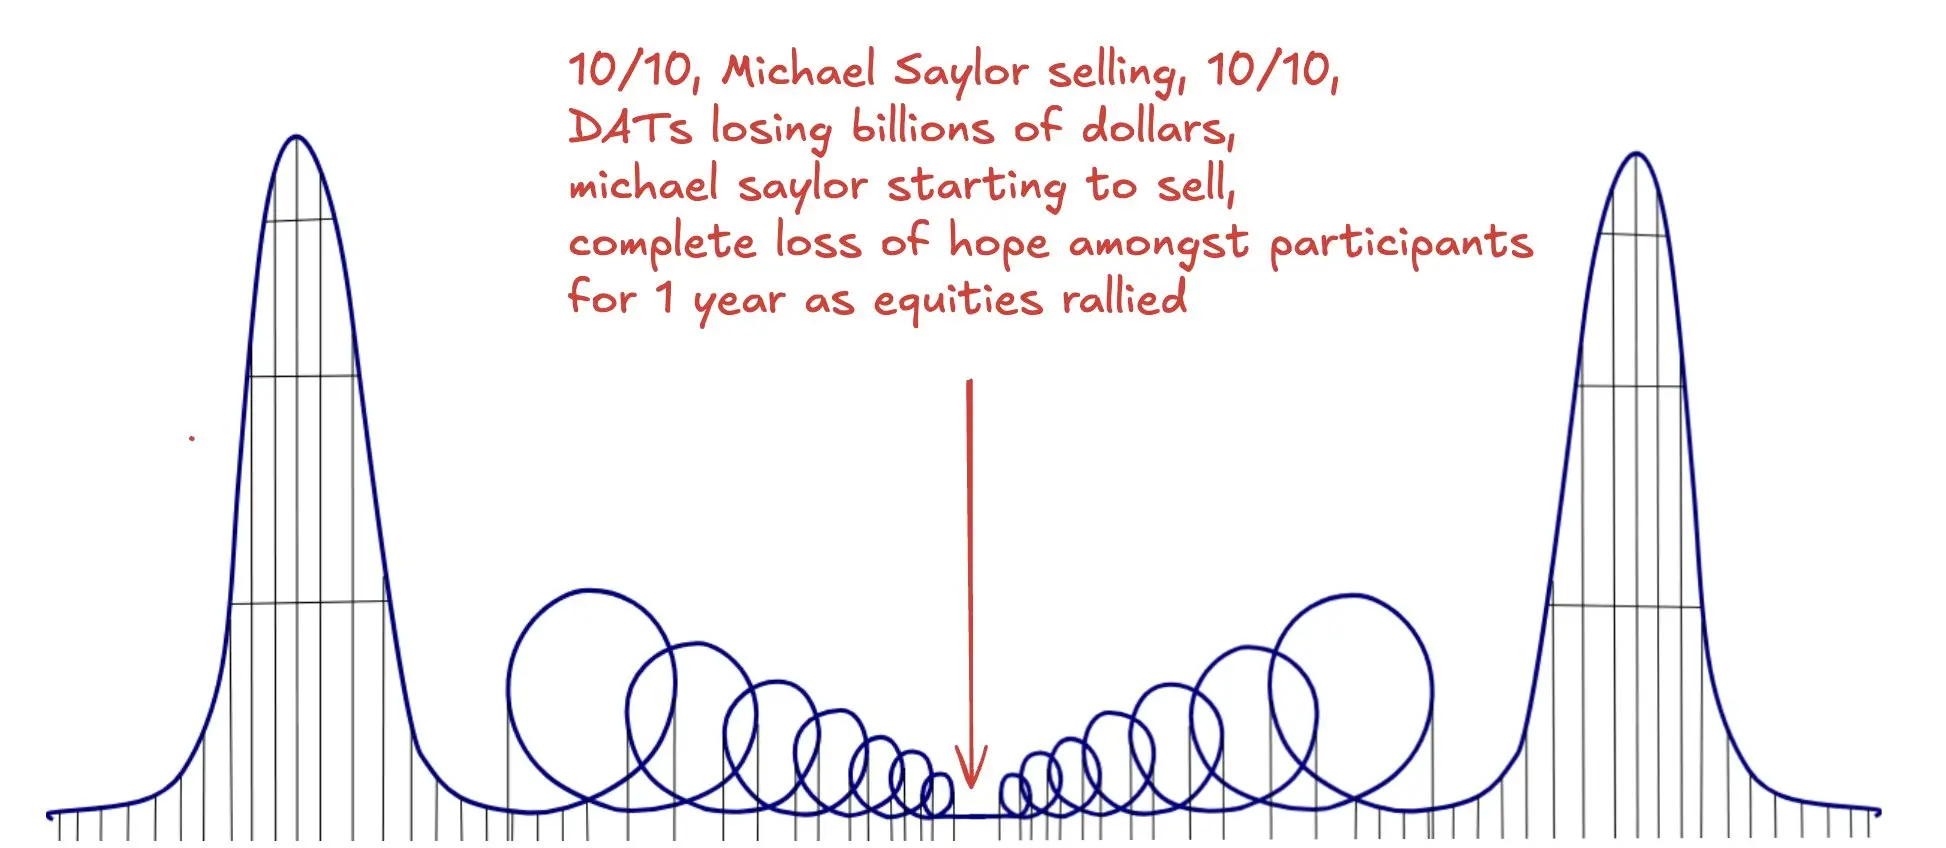
相反,我們等來的是特朗普代幣從加密市場抽走數十億美元,數字資產財庫公司(DAT)推動市場形成兩次衝高回落的「雙頂」走勢,以及 10 月 10 日那場壓垮市場的最後一擊:史上規模最大的爆倉事件,幾乎毫無徵兆地發生了。
與此同時,股票市場卻在上漲,尤其是半導體和存儲芯片股;標普指數不斷創下歷史新高,整個市場對經濟的情緒也相對樂觀。結果自然是,許多加密行業的老玩家離開了這個市場,我也在其中。
回頭看,低迷的代幣價格、大批項目關閉、接連不斷的 DeFi 黑客攻擊,以及許多資金管理者的離場,顯然都標誌著熊市底部。但讓這輪熊市更加殘酷的,是希望被徹底擊碎。我們都在期待「傳統金融進場」,最後等來的,卻是一位總統通過代幣收割市場,以及加密圈的人披上傳統金融的外衣,借助納斯達克上市的控股公司,把資產賣給另一批加密圈的人。
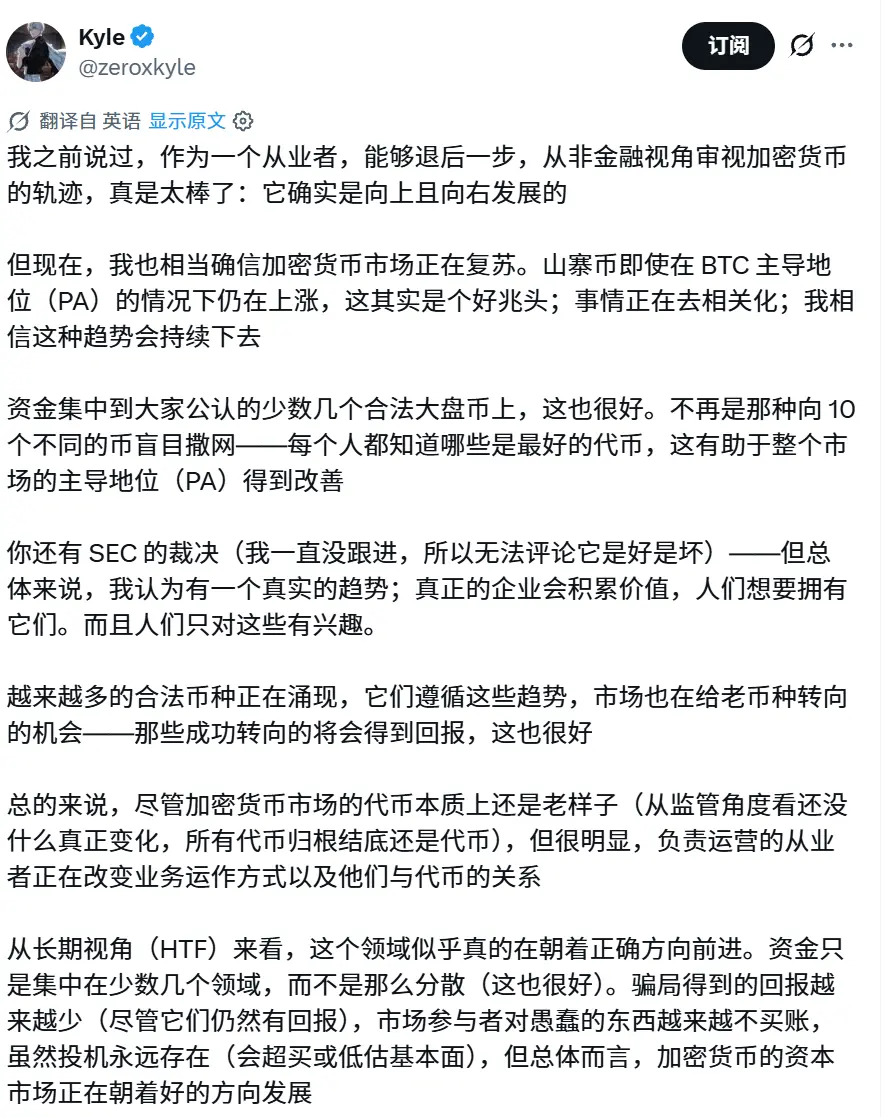
因此,我認為,正是這段經歷,讓市場參與者面對如今的加密市場時,仍然背負著過去的創傷(PTSD)。幸運的是,我有幾位很好的朋友勸我回到加密市場。當時,我寫下了這段話:
牛市開始後,我又寫了這段話:
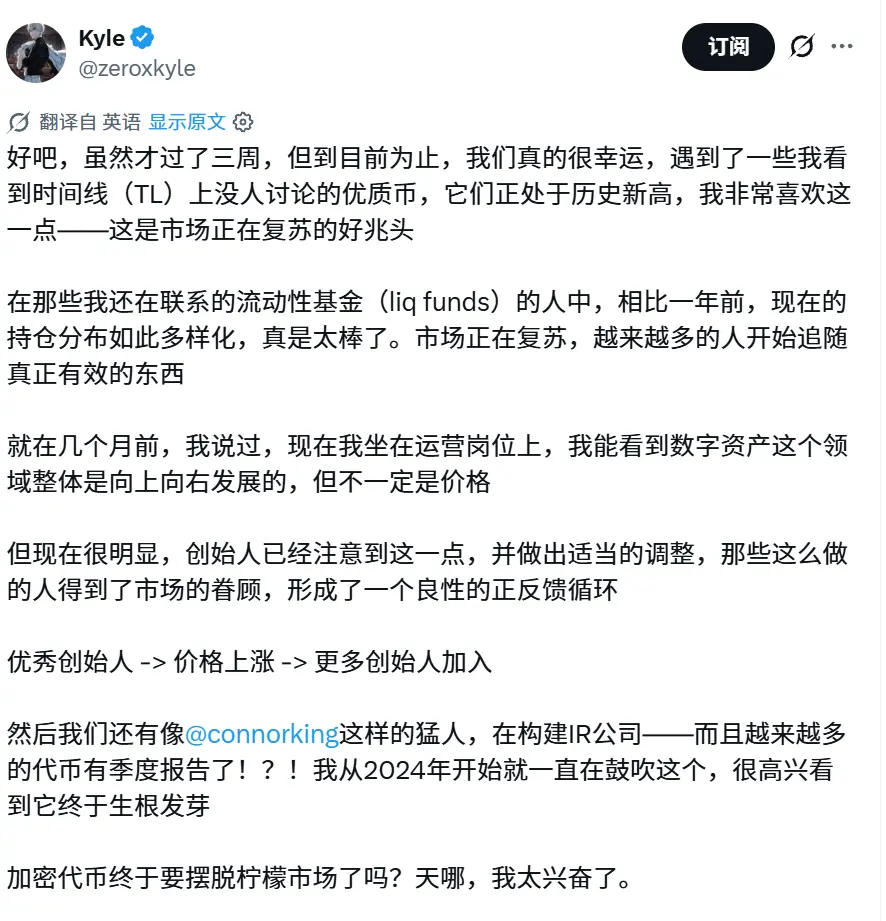
所以,我認為,從某種程度上說,我們當初都來得太早了。加密市場的老玩家經歷過太多失望,已經很難再建立信心。從市場的角度看,每輪行情起步時,都必須在懷疑和擔憂中前進,翻越這堵「憂慮之牆」。
但在隧道盡頭,是我們一直等待的夢想,是那條黃金之路,是最後一片待開拓的疆域。說真的,我們熟悉的那個時代正在結束,一個新時代正在開始。坦白說,我相信,「互聯網資本市場」已經開始成形。未來幾輪週期的重點,將是傳統金融市場與具有權益屬性的互聯網原生資產如何結合。
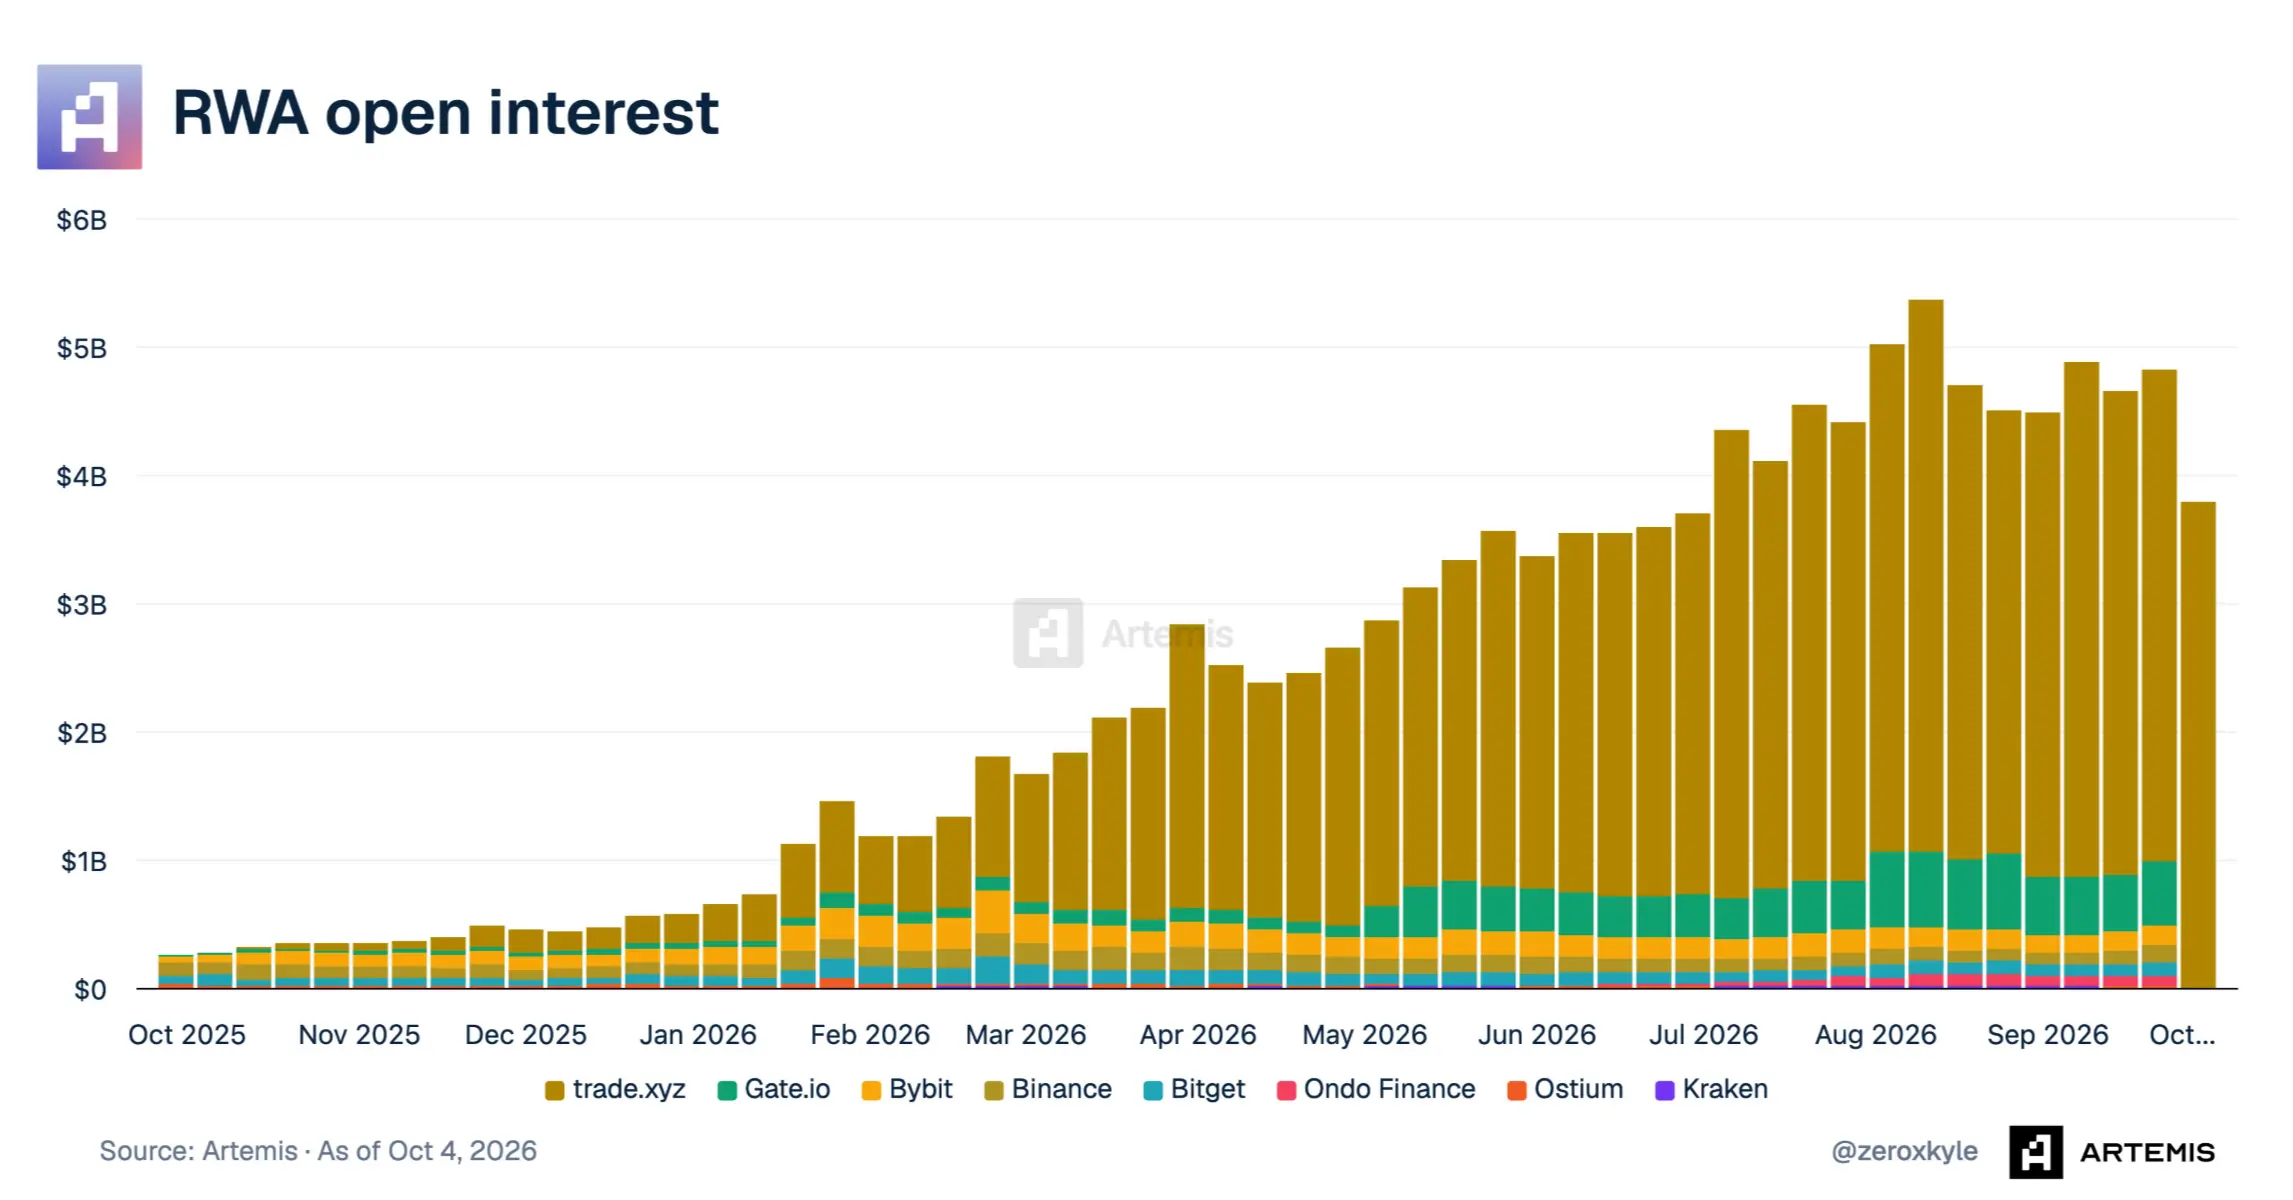
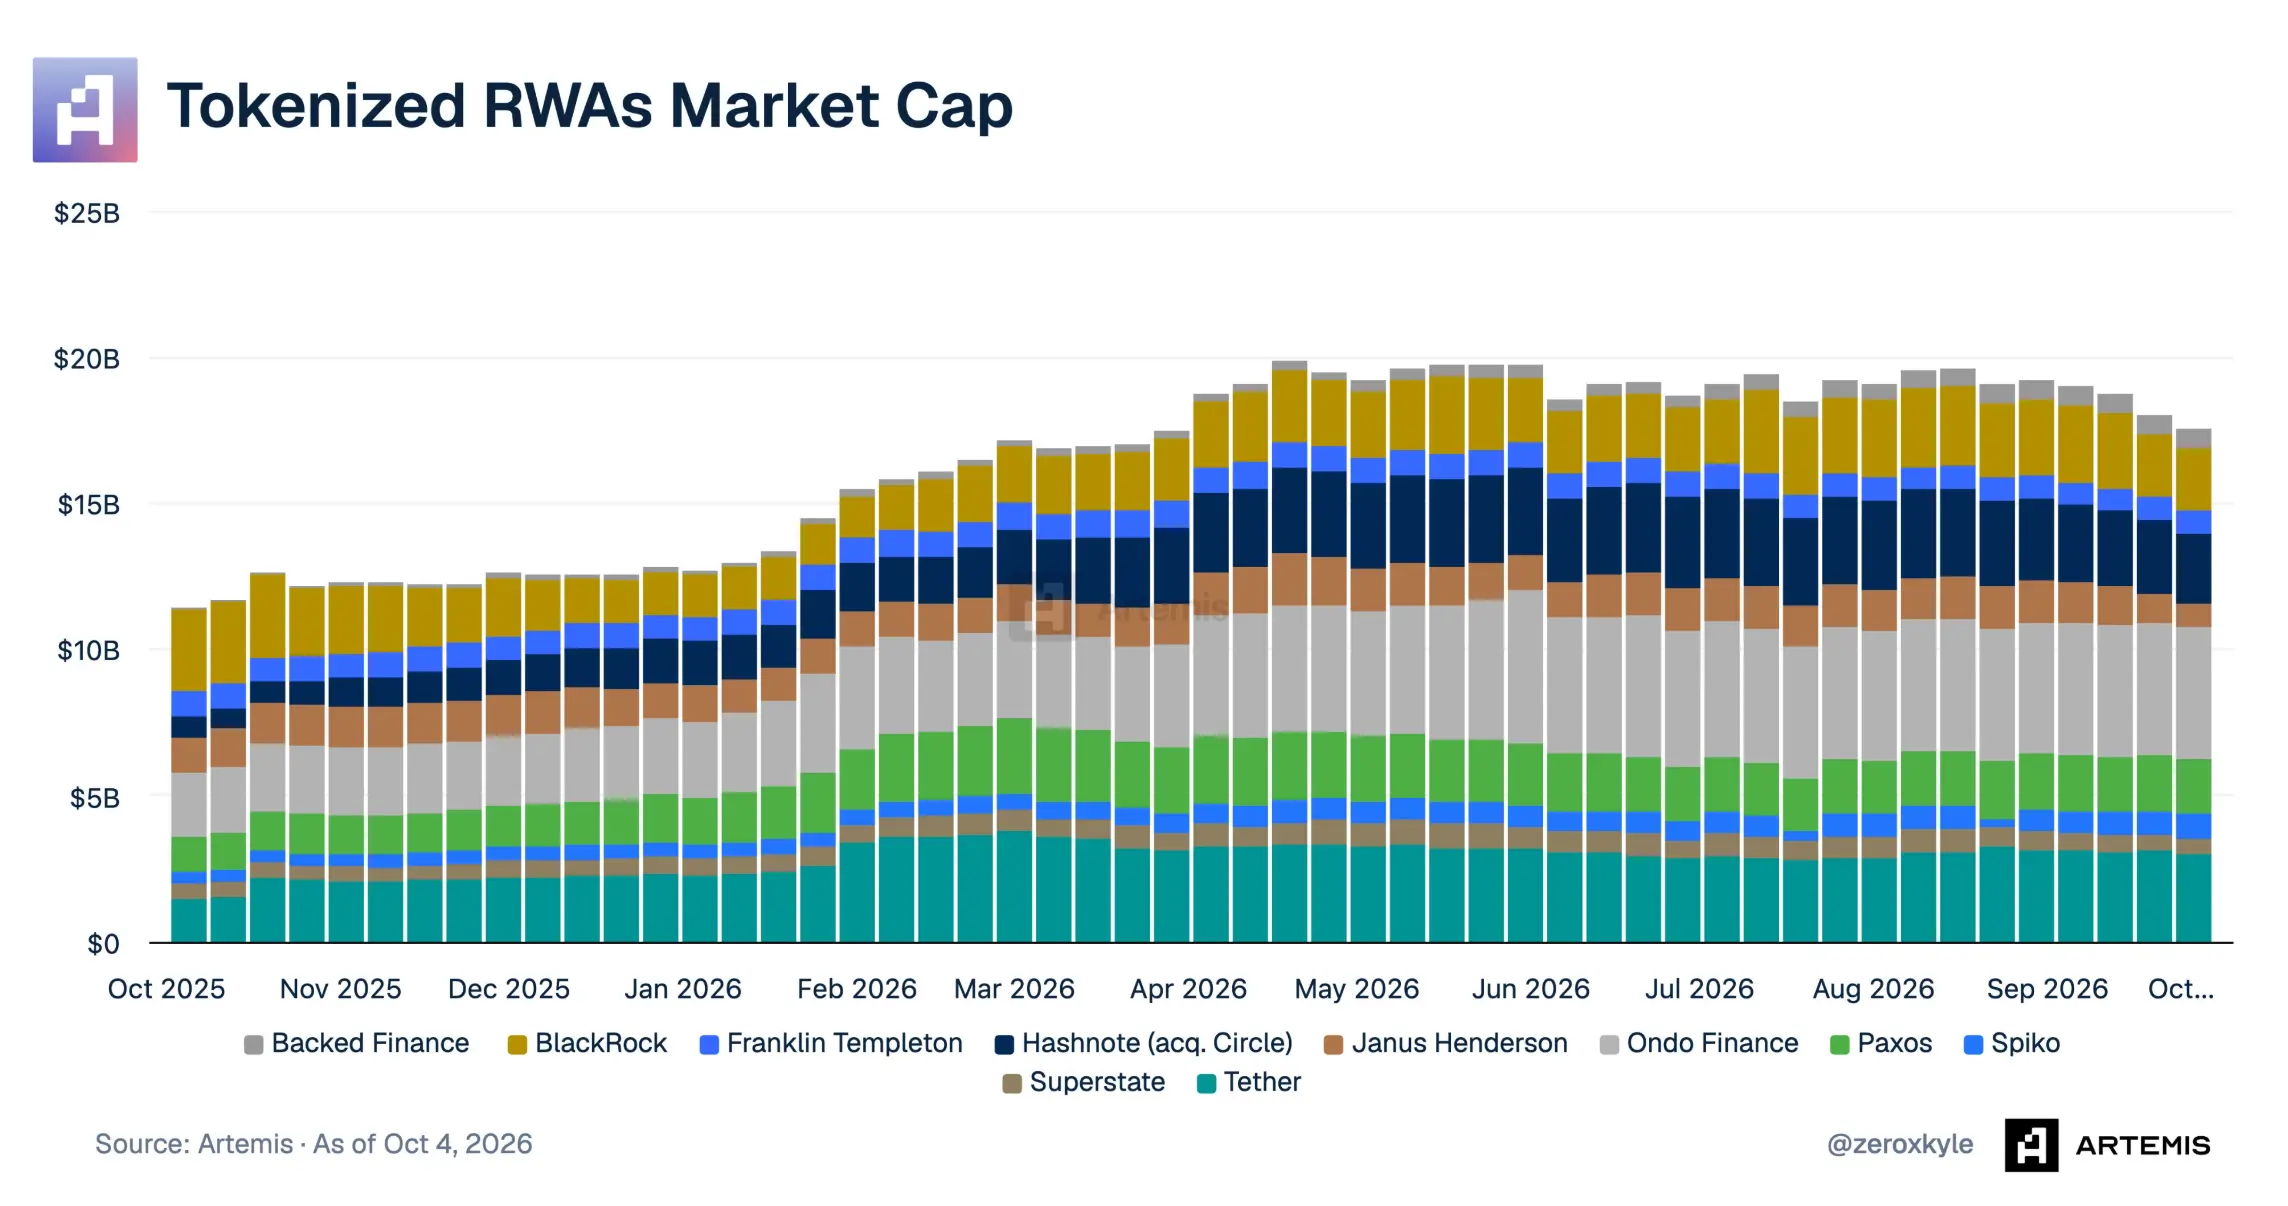
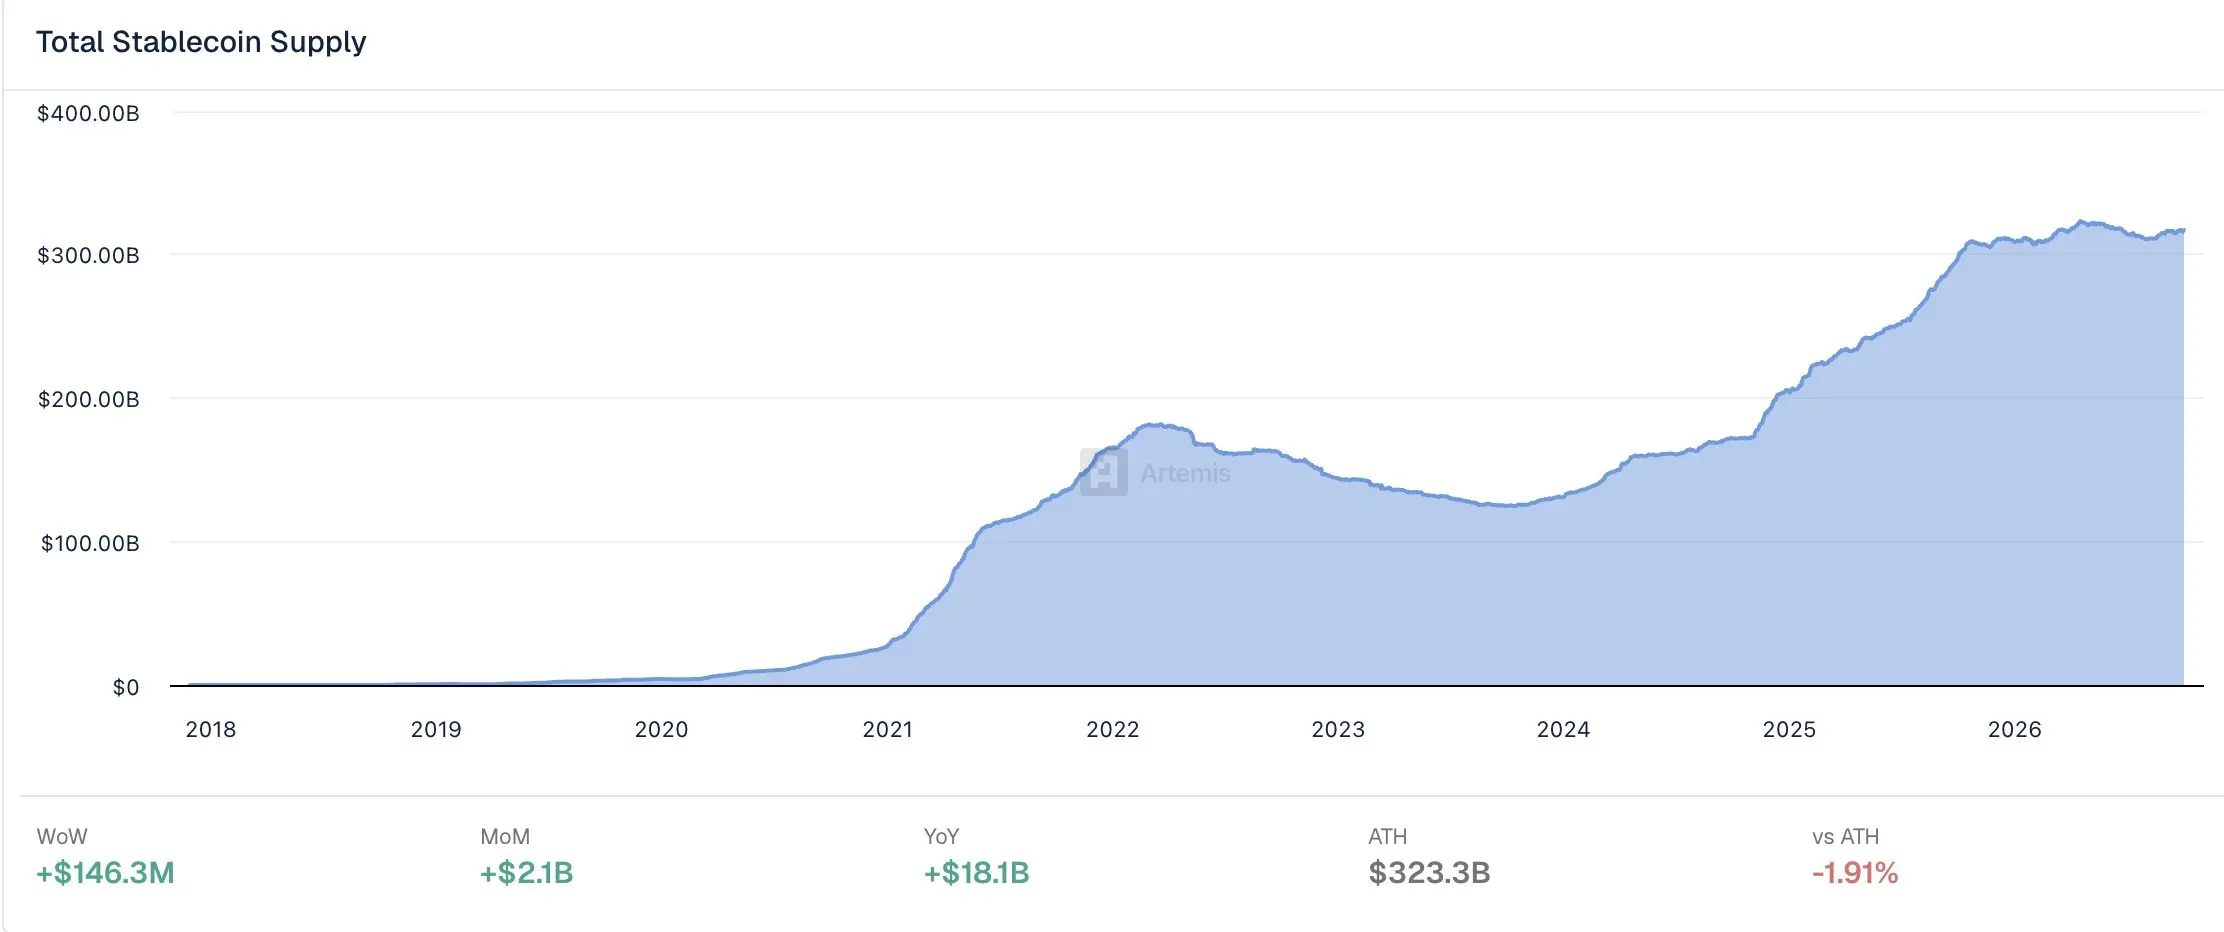
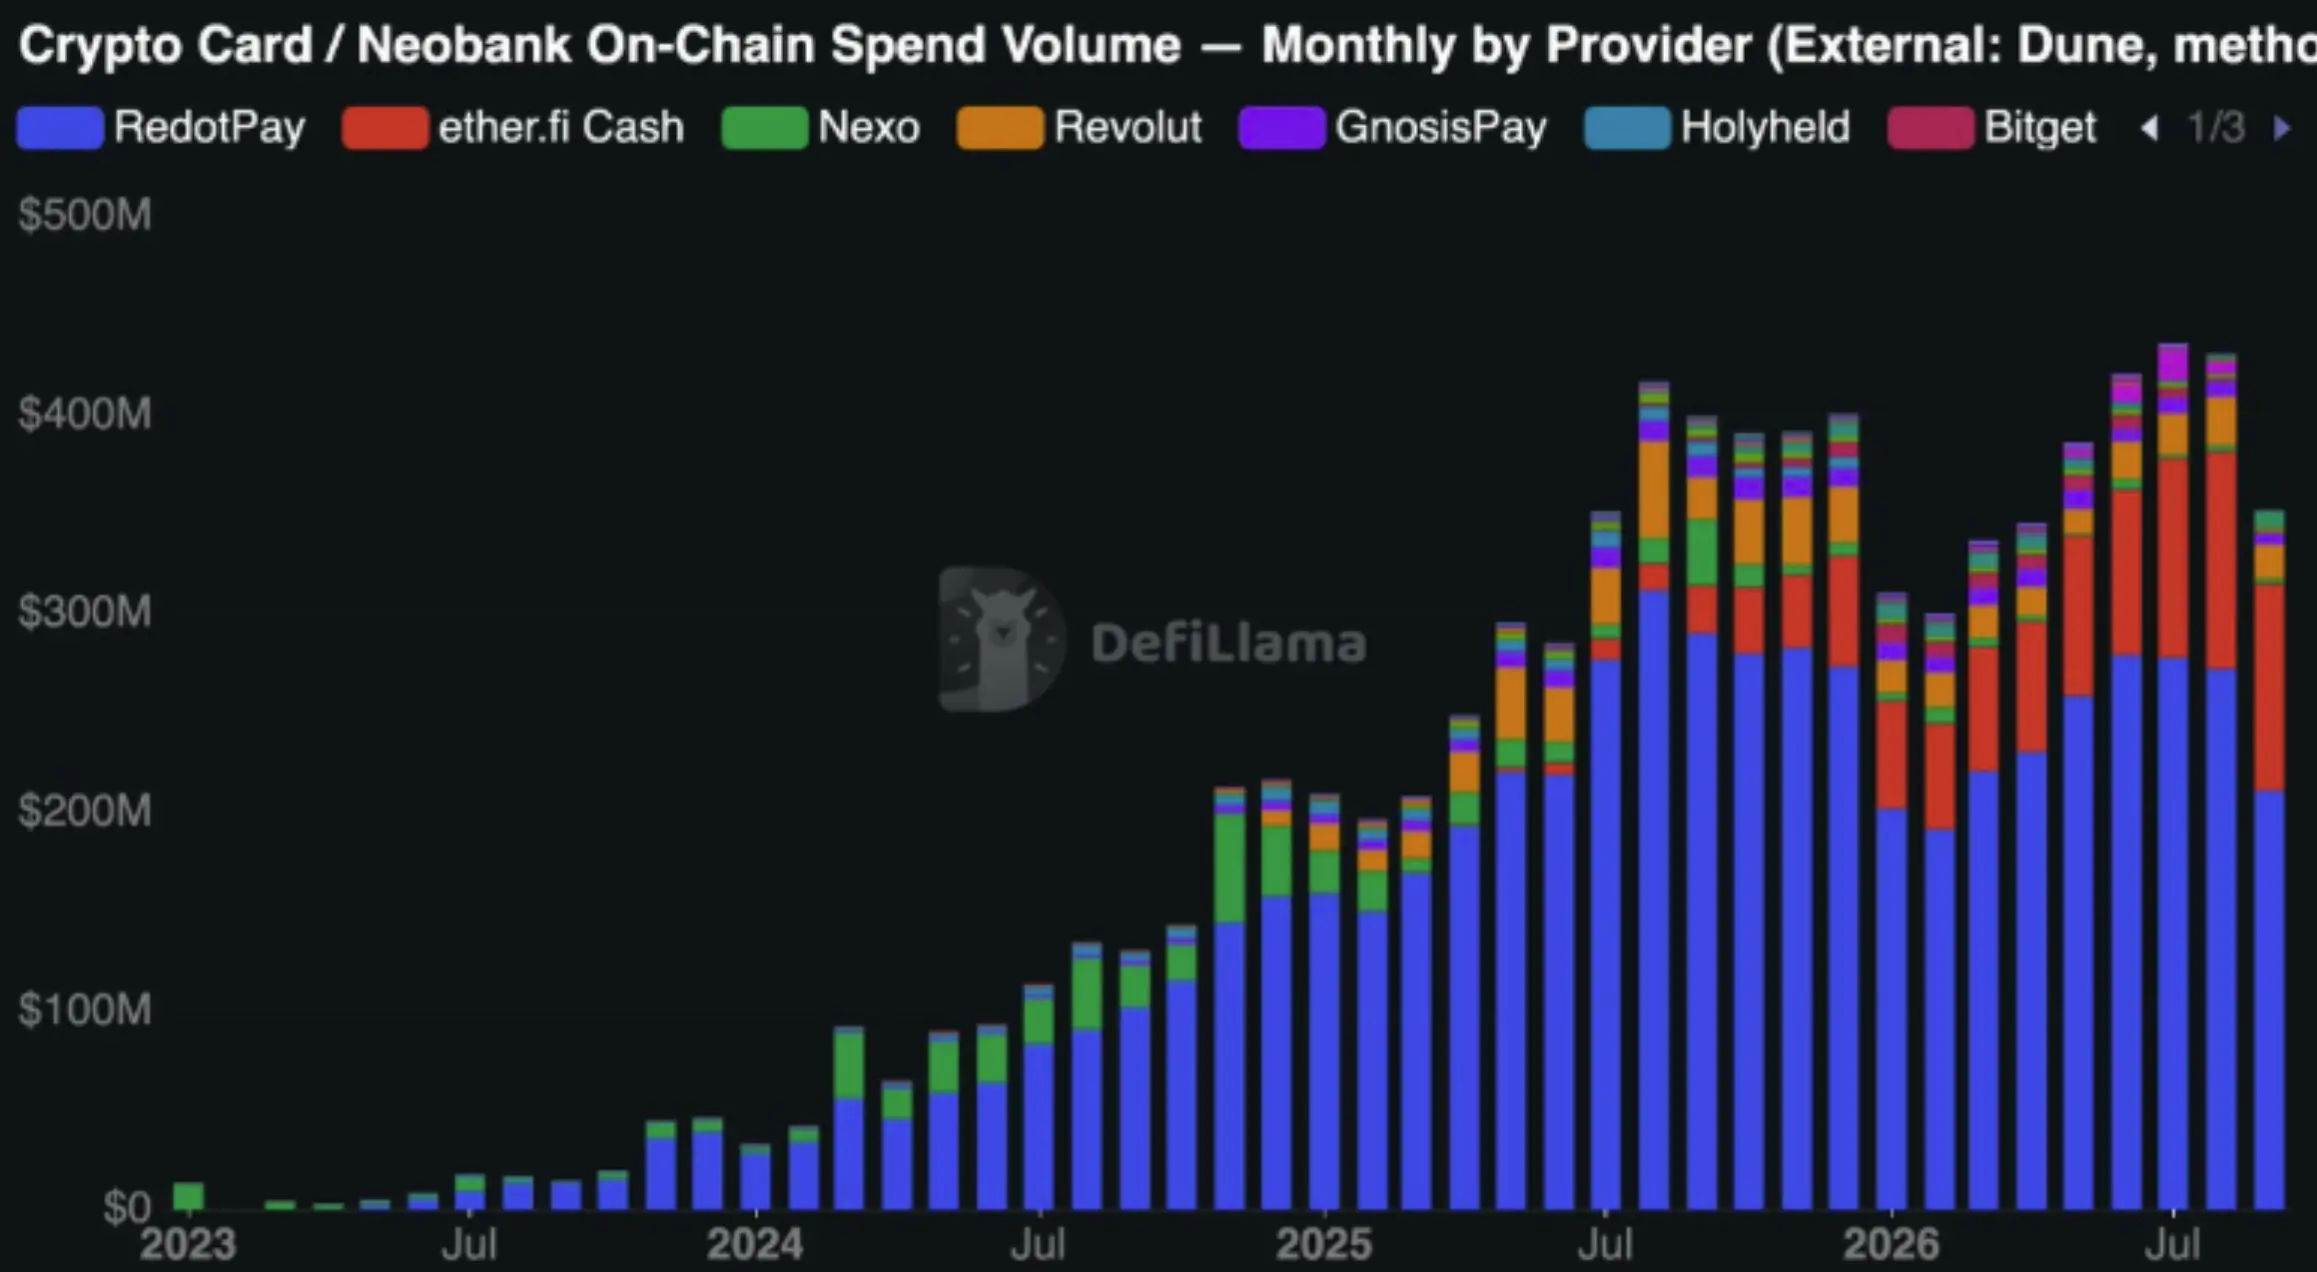
當然,這些都不新鮮。我很確定,自己在 2025 年也說過類似的話。從智能合約誕生起,我們就一直在穩步朝這個方向前進。這始終更多是時機問題,而不是增長問題。各項指標都指向同一件事:即使價格沒有上漲,加密技術的實際使用仍在持續增長。
投資策略:選對資產,拉長週期
不過,正如上面所說,問題更多在於時機,而不是缺少實際應用。因此,作為投資者進入這個市場時,我首先想強調的是:把投資週期拉長,並為比以往更劇烈的波動做好準備。
在這種時候,過去一年在傳統股票市場積累的投資經驗,會很有幫助。X 上的許多人都知道,整個世界正在變得越來越像一場投機遊戲。各類市場逐漸被投機性資產泡沫主導,而本傑明·格雷厄姆時代那種重視基本面、尋找低估資產的價值投資方式,正在退居次要位置。
關於這一點,我強烈建議讀一讀 0xSmac 的這篇文章:《讓泡沫席捲而過》(Let The Bubble Wash Over You)。
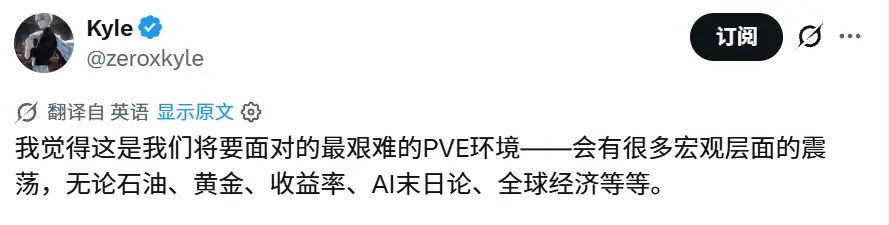
在這樣的市場裡,越來越多宏觀新聞會影響行情。幾乎每週都會出現新的消息:特朗普與伊朗達成協議,10 年期國債收益率升至「1990 年以來未見的水平」,貨幣危機,很可能與日元有關,對 AI 前景的悲觀論調或加速主義主張,以及地緣政治的不確定性。
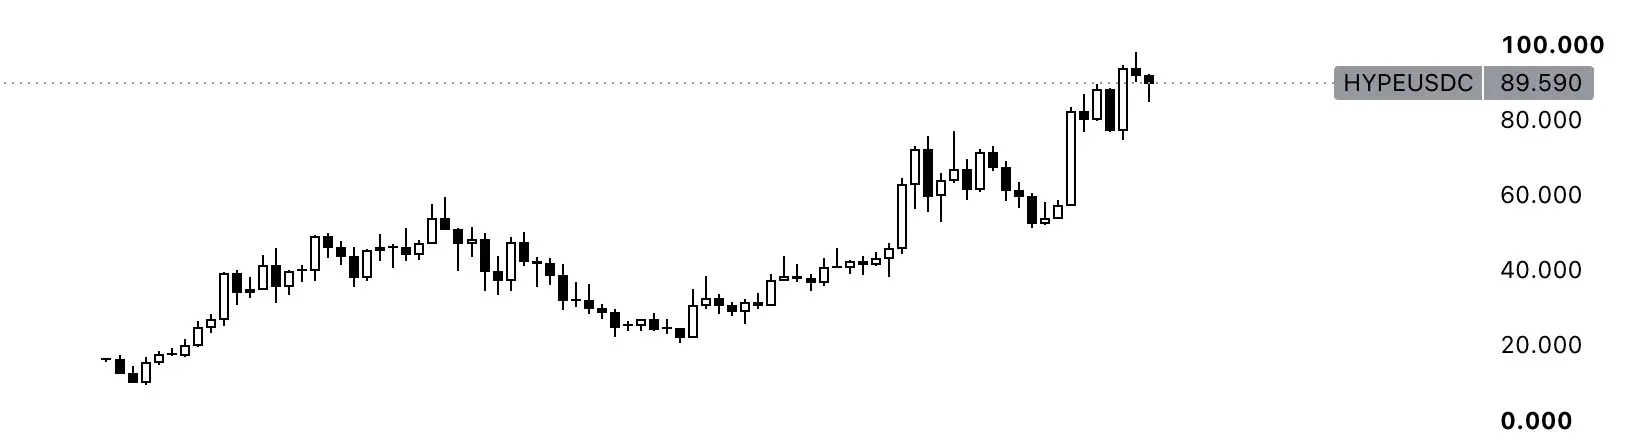
因此,拉長投資週期,減少短期噪音的干擾,是值得的。市場一直有很多噪音,今後也不會少,但這種策略在股票市場已經取得了不錯的效果。我相信,它也會成為未來加密投資的主要策略。Hyperliquid 的 HYPE,是第一個真正讓你有機會「通過定投獲利」的代幣案例。
為什麼大多數代幣不適合長期投資?
在加密市場裡,資產選擇的重要性怎麼強調都不為過。加密市場參與者長期抱著一種底層認知:「一切都是騙局,遲早都會歸零,所以你必須賣掉。」在加密行業的大部分歷史裡,這個判斷確實是對的。但 Hyperliquid 開闢了一條新路:有些資產,你確實可以持續投資,並從中獲利。
這一點比許多人想像的更重要,因為它會大幅改變市場的運作方式。許多山寨幣不適合長期投資,一個重要原因很簡單:沒有人願意持續定投一種可能跌掉 90% 的資產。在股票市場,時間站在你這邊,因為股票背後的企業有望隨著時間推移不斷成長。持續買入標普指數的邏輯就是如此:美國經濟不斷增長,所以你也持續買入。
因此,當加密行業出現能夠持續增長的業務時,數字資產也開始具備真正適合長期投資的基礎。這會形成一個正向反饋循環:業務增長 → 吸引投資資金 → 價格上漲 → 推動業務進一步增長。互聯網資本市場正是這樣形成的。
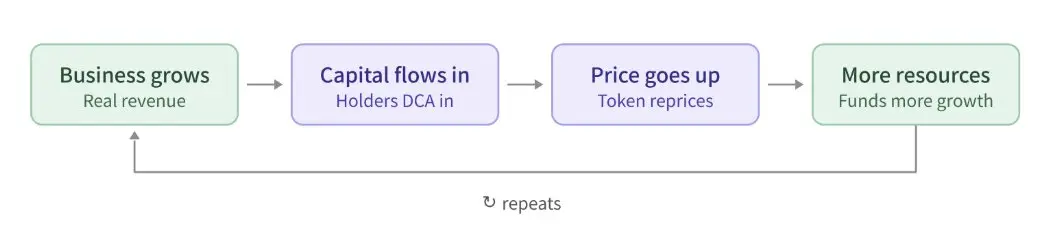
此外,加密市場之所以長期處於「檸檬市場」狀態,也就是買家難以區分優劣、劣質項目擠壓優質項目的市場,還有一些結構性原因:
流通量低、完全稀釋估值(FDV)高的代幣,伴隨著規模龐大的解鎖和賣壓,新增供應會在數年間不斷流入市場。即使項目本身做得不錯,也始終有一批賣家在等著賣出。
無法盈利。產品沒有真正滿足市場需求,因此也無法持續增長,只能依靠那些適合泡沫行情的短期敘事,今天還在,明天就消失了。
代幣持有人與公司股東的利益不一致。業務創造的價值都歸了公司股東,代幣基本上只是行銷工具。持有代幣,並不意味著你真正有權分享業務賺到的錢。
缺乏披露,也缺乏問責。在股票市場,公司必須披露收入、內部人士的股票出售情況及風險,造假會承擔後果。在加密市場,內部人士、VC 和做市商掌握著解鎖安排、場外交易和真實數據。團隊可以拋售代幣、偽造指標,或者悄悄退出,而投資者基本上沒有追責的辦法。當買家無法區分好項目和壞項目時,就會默認所有項目都不好。
好代幣需要滿足哪些條件?
這些問題積累到今天,似乎終於迎來了轉折:加密市場開始找到解決「檸檬市場」問題的辦法。大多數市場參與者對投資標的提出了更嚴格的要求,這又給了項目創始人和運營者明確的反饋,讓他們知道該改什麼。例如:
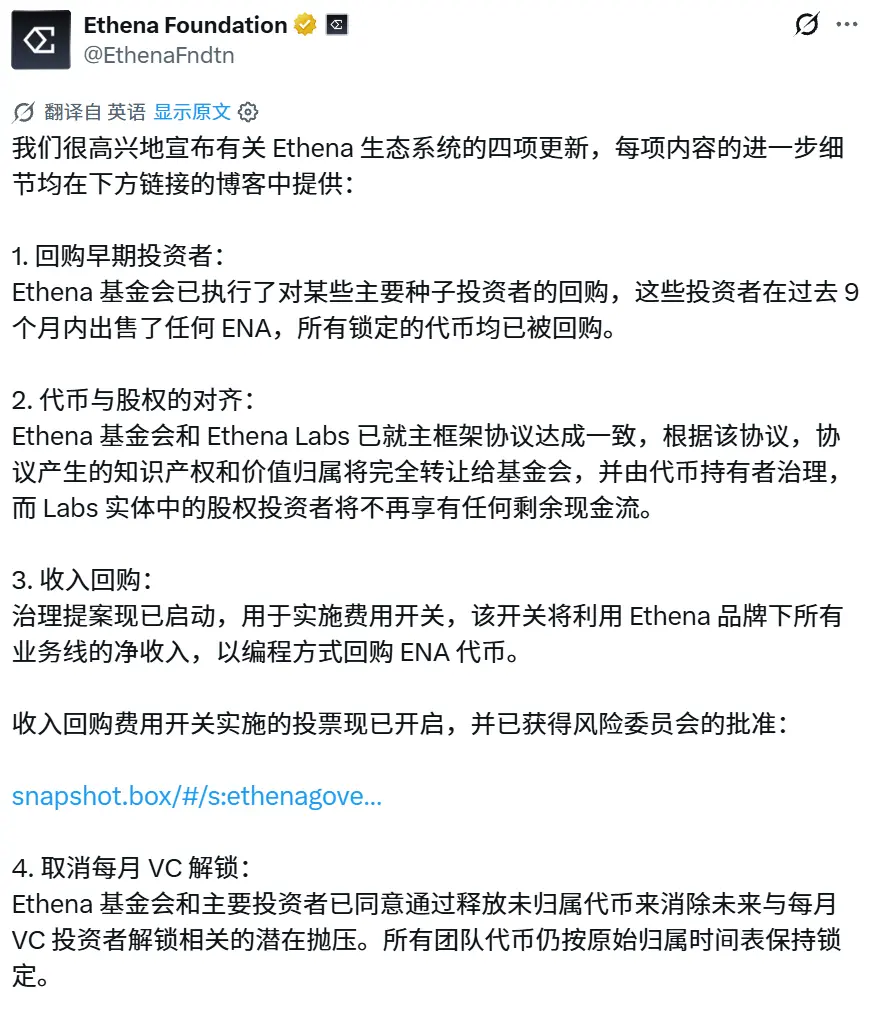
Ethena 團隊做了以下幾件事:
回購部分曾拋售代幣的早期投資者所持有的代幣。
讓代幣持有人與公司股東的利益一致:協議的知識產權及其創造的價值,均歸基金會所有,並由代幣持有人治理。
用收入回購:提出治理提案,使用協議收入自動回購 ENA 代幣。
取消按月進行的 VC 解鎖:Ethena 基金會與主要投資者已達成一致,釋放投資者尚未完成歸屬的代幣,結束原有的按月解鎖安排,從而消除未來逐月解鎖帶來的持續壓力。
市場也因此給了 Ethena 回報:ENA 在過去 14 天裡上漲了 95%。於是,一個正向反饋循環形成了。
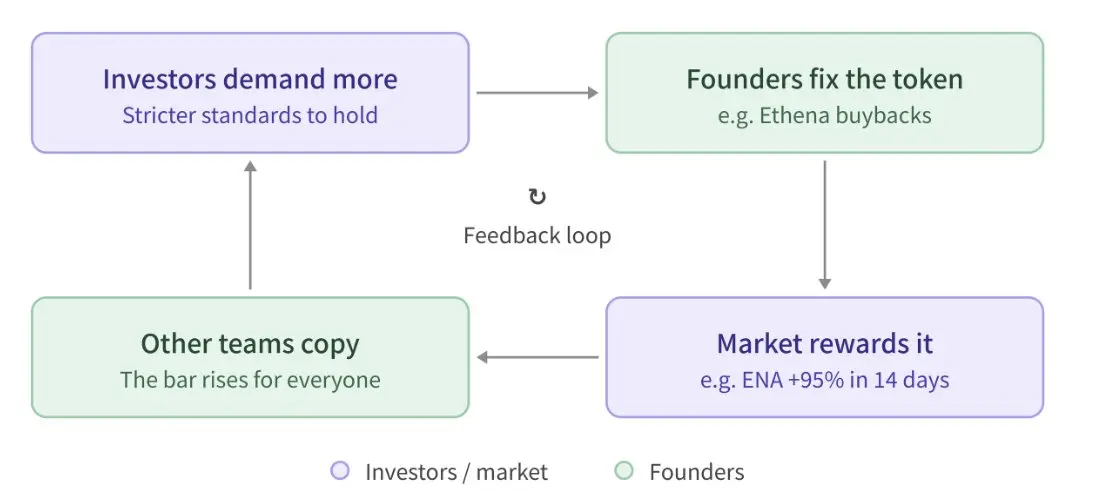
所以,資產選擇的思路很清楚:買入那些已經解決「檸檬市場」問題的項目,避開那些還沒有解決問題的項目。下面是我的篩選清單。這些並不是絕對的規則,但據我的觀察,團隊至少應該滿足其中大部分要求,最好是全部滿足:
讓代幣持有人能夠分享業務創造的價值。市場上有一些有趣的嘗試,只要利益安排合理,投資者也能接受項目同時存在股權,Venice 就是一個不錯的例子。至少,市場參與者需要看到兩點:A)團隊重視代幣;B)團隊不會把本應歸於代幣的價值,轉移給公司股東。
產品真正滿足市場需求,並具備盈利能力。能夠持續增長和盈利,才是項目吸引資金的關鍵。直觀來說,人們只想買上漲的資產,而價格上漲要麼來自估值倍數提高,要麼來自盈利增長。對企業而言,估值倍數大多不在自己的控制範圍內,它取決於市場情緒、敘事和利率。持續增長的盈利,才是長期積累價值、形成複利的基礎。市場敘事會快速輪換,但不斷增長的盈利,能給人們一個繼續持有的理由。
代幣供應。這裡沒有適用於所有項目的統一答案。有些代幣潛在拋壓很小,表現卻很差;有些存在一定潛在拋壓,表現反而不錯。但總體而言,潛在拋壓過大不是好事,因為它會限制上漲空間。一定程度的潛在拋壓,似乎可以接受。最好的團隊會更進一步,主動解決這個問題,比如 Ethena 買回投資者持有的代幣。
還有一些加分項:
回購。我不認為回購金額有多重要,除非你像 Hyperliquid 一樣,回購規模非常大。對大多數協議來說,把這筆錢重新投入業務,可能更好。回購主要是在向市場參與者表明:創始人重視代幣。回購需要把握合適的力度:規模太小,錢花了卻起不到作用;規模太大,又會擠佔業務增長所需的資金。而且,單靠回購,基本上也沒什麼價值。市場通常能看出這些問題。
透明度與投資者關係(IR)。在我看來,這一項應該是必需的。道理很簡單:如果你希望人們持有你的代幣,就應該清楚地說明它的用途和價值。上市公司本來就會做這些事,例如發布季度財報、召開投資者電話會議等。既然希望投資者把資金交給你,就應該提供相應的信息披露和溝通。
可能還有一些因素被我漏掉了,但這些是我首先想到的。綜合來看,加密市場正在修復:真正的業務正在出現,團隊開始改善代幣的價值歸屬和供應安排,市場也終於開始獎勵質量,而不是炒作。數字資產第一次開始具備長期持有的價值,而不只是交易工具。但前提是,你持有的是對的資產。市場裡仍然有大量劣質項目,因此資產選擇比以往任何時候都更重要。不過,對有判斷力的人來說,策略很簡單:
買入好資產,在噪音中繼續持有,讓時間發揮作用。
尋找投資機會:先看賽道,再看團隊
現在進入最精彩的部分:在我看來,這場自助餐裡,哪些菜最值得選。桌上擺著一堆刺身,其中一份是藍鰭金槍魚臉頰肉,其餘只是加油站裡賣的普通金槍魚。我的任務,就是找出哪一份是藍鰭金槍魚。
先看賽道,再看具體項目,會更容易。從投資主題來看,只有少數幾個賽道證明了自己的產品確實滿足市場需求。因此,下面是我的分檔排名。我沒有納入那些目前沒有可在二級市場交易的代幣、無法直接投資的賽道,例如預測市場。
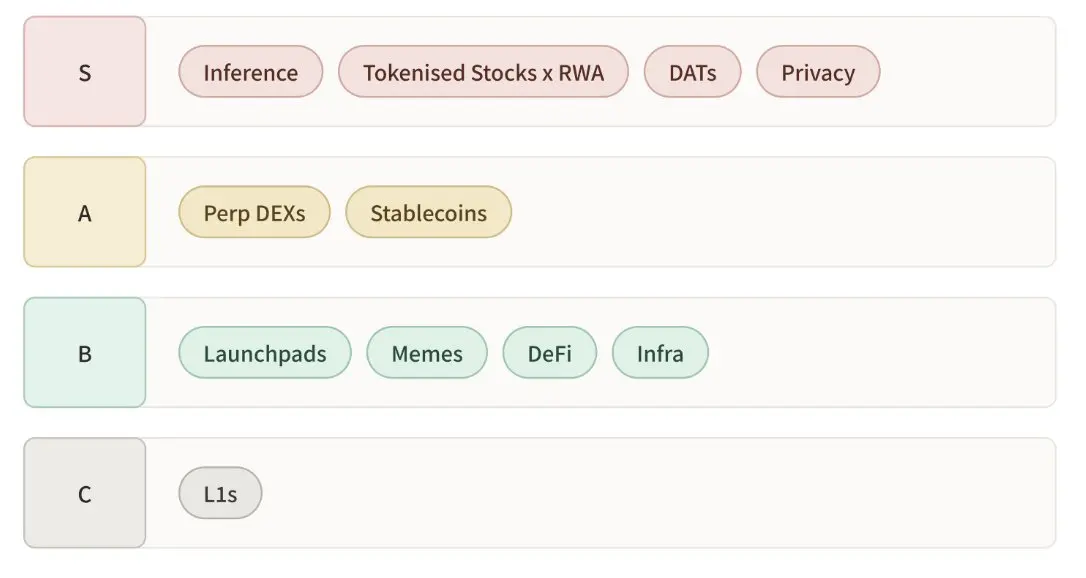
此外,我還單獨寫了一部分,談談自己對鏈上市場的看法。簡單來說,我認為,除了少數幾個好代幣,其他鏈上項目甚至不值得花時間。我已經在下面這條推文裡寫過,但還是再重複一次,免得大家忽略:
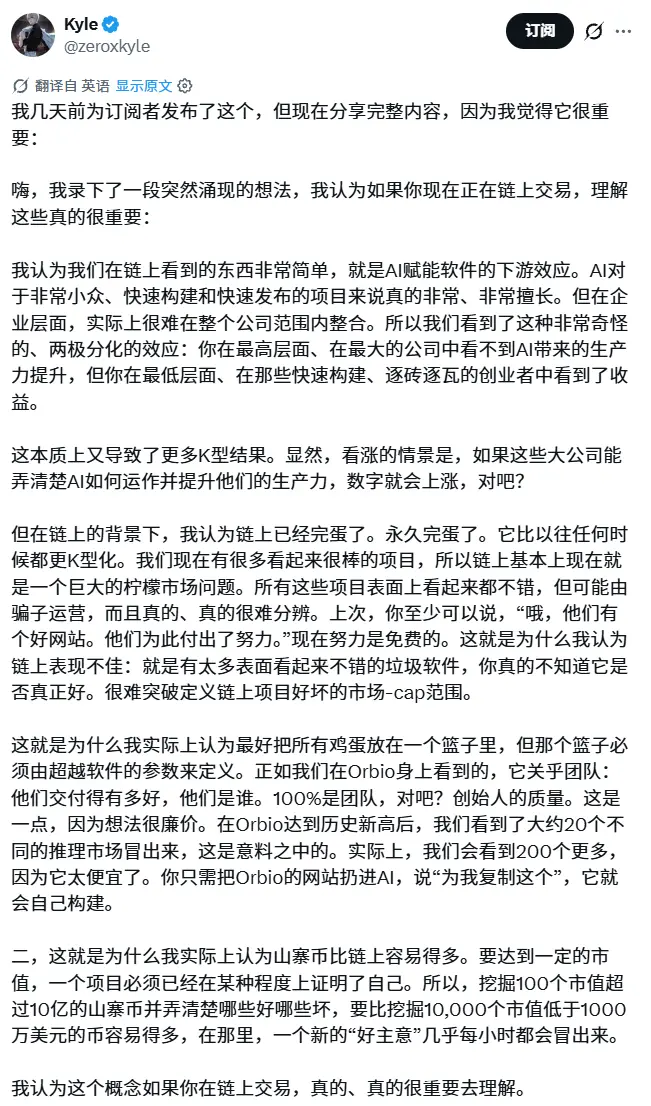
簡單來說,我們在鏈上看到的,是 AI 輔助軟體開發帶來的影響。AI 非常適合那些規模小、定位細分、能快速開發和發布的項目,但要在整個大型企業中推廣,卻困難得多。因此,出現了一種奇怪的反差:大型企業還沒有明顯體現出生產力提升,小型創業團隊卻已經借助 AI 快速推出產品。結果,又是一種 K 型分化:不同群體獲得的生產力收益越來越不均衡。
在鏈上,這讓「檸檬市場」問題變得比以往更嚴重。以前,你至少還能說:「他們的網站做得不錯,顯然花了心思。」現在,做出這種表面功夫幾乎不需要成本。每個市值低於 1,000 萬美元的代幣,表面上都包裝得很精緻,無論背後是真正的團隊,還是騙子,幾乎無法區分。想法也變得廉價。Orbio 創下歷史新高後,我們看到 20 個不同的推理市場冒了出來,之後很可能還會再出現 200 個,因為任何人都可以把 Orbio 的網站交給 AI,然後說:「給我複製一個。」
因此,鏈上投資的優勢已經不能只來自軟體本身,而必須來自團隊:他們是誰,交付能力如何。創始人的能力和品質決定了一切。這也是為什麼,我認為現在投資其他已有一定規模的代幣,要比在鏈上淘小幣容易得多。一個項目要達到一定市值,多少已經證明過自己。研究 100 個市值超過 10 億美元的代幣,找出其中的好項目,要比研究 1 萬個市值低於 1,000 萬美元、每小時都有一個「好點子」上線的代幣,容易得多。
六個重點賽道與投資標的
AI 推理:來自加密行業之外的真實需求
AI 推理指的是訓練好的模型處理請求、生成結果的過程。它是唯一一個真正擁有加密行業之外需求的加密賽道。個人和企業為 AI 付費,是因為他們需要它,而不是為了代幣激勵。隨著開放權重模型(公開模型參數的模型)的能力不斷提升、使用成本不斷下降,提供 AI 服務也變得更便宜,讓企業能夠在價格和隱私方面與大型 AI 公司競爭。
這也是普通散戶一聽就能理解的投資主題。每個人都在使用 AI,而一些相關資產呈現出的爆發式增長,也說明這裡的產品確實滿足了市場需求。我認為,當前的推理需求正體現出「傑文斯悖論」:成本下降刺激更多使用,反而推動總需求增長。所有數據都指向這一點。數據也表明,人們正在從最前沿的模型轉向其他類型的 AI,包括開源模型。
雖然開源模型可能受到監管審查,但毫無疑問,許多模型已經具備足夠通用的能力,可以滿足 99% 的工作需求。所以,說實話,人們並不是非用最前沿的模型不可。人們想用的是 AI,並不在意具體用了哪個模型。
連我自己都不敢相信會說出這句話:把這些因素聯繫起來看,如果你想投資一款好的 AI 產品,同時押注推理需求增長,那麼能直接投資的,實際上只有加密代幣。半導體會間接受益於需求增長,但這一預期已經反映在價格裡。Anthropic 和 OpenAI 尚未上市。你當然可以做多智譜,但香港市場給不出同樣的估值溢價。與此同時,一些代幣能讓你直接參與這一投資主題。加密市場恰好提供了押注推理需求增長的最佳工具之一。
首選:VVV 和 ORBIO 其他選擇:NEAR 和 CHIP
推薦閱讀 galaxy 的這篇報告。
代幣化股票與 RWA:市場空間有多大?
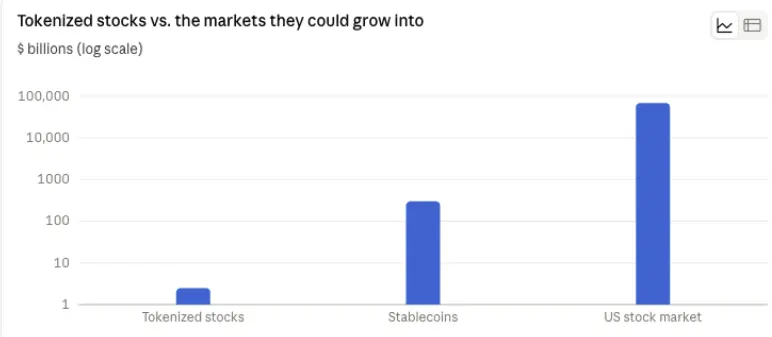
這是目前所有方向中最大的機會,原因很簡單:它現在的規模還太小。美國借助穩定幣擴大了美元在全球的使用,穩定幣市場已經達到約 3,000 億美元。代幣化股票的規模卻只有約 25 億美元,而美國股票市場的規模是 69 萬億美元。監管正在打開大門,一批大型 IPO 即將到來,同時,那些難以便捷投資美股的國家,也存在巨大的需求。
首選:BP
推薦閱讀 frictionless.capital 的這篇報告。
DAT:折價與基本面改善帶來的機會
這一部分,我直接引用 Evan 的話。以下內容出自 Evan 的文章:
我認為,符合這一投資邏輯的好機會,應該具備以下特徵:
相對所持資產價值大幅折價,夏季低點時,mNAV 約為 0.15 倍。
身處穩定幣、永續合約等相關賽道,團隊一流,即使相關代幣價格較歷史高點下跌超過 95%,仍然在持續推出產品。
未來幾年,隨著代幣歸屬期和解鎖期結束,基本面會有所改善。例如,USDe 流通量增加,基差交易收益恢復,把現貨與衍生品對沖、獲取價差和資金費率收益的策略拓展到股票永續合約,以及更多機構合作帶動總鎖倉價值(TVL)和協議收入增長。
最終,我認為 Ethena 生態的 DAT 公司最符合這些條件。此後,新型數字銀行產品已經上線,USDe 的流通量也增加了超過 10 億美元。
首選:USDE
隱私賽道:關注 ZEC
這一部分,就借用一下 Lee Goon Wang 的風格吧。隱私賽道不是我的專長,我一枚 ZEC 都沒持有,所以這裡只放幾個 Taiki 的視頻鏈接。
首選:ZEC
推薦觀看視頻。
永續合約 DEX:走向主流的增長機會
永續合約去中心化交易所(DEX)是整個加密行業中,產品與市場需求契合度最高的賽道:有真實用戶、真實交易量,也有真實手續費收入。它被放在 A 級而不是 S 級,僅僅是因為市場已經知道這一點。Hyperliquid 的成功已經被市場計入估值,競爭也在升溫。下一階段的增長,將來自永續合約通過 Robinhood 和盈透證券(IBKR)等應用走向主流,帶動整個市場擴大。
首選:LIT / HYPE
穩定幣:如何參與市場增長?
穩定幣是加密行業迄今最成功的產品,而且還會繼續增長。它被放在 A 級,是因為最大的贏家 Tether 和 Circle,並沒有可以在鏈上買入、分享其業務增長的代幣,所以直接投資這個賽道增長的途徑很少。Ethena 是少有的例外:它是一家穩定幣發行方,同時擁有能讓持有人分享業務增長收益的代幣。
首選:USDE
我認為,加密資產終於重新具備了投資價值。劣質項目正在慢慢與真正的業務區分開來,市場也終於開始獎勵那些認真做事的團隊。老玩家仍然帶著過去的創傷,但每輪真正的牛市剛開始時,人們都要面對這樣的懷疑和擔憂。
把投資周期拉長,做好承受更大波動的準備,並嚴格篩選持倉。本輪周期的投資優勢,不在於從某個人週末靠 AI 寫出來、市值低於 1,000 萬美元的代幣裡,找到下一個暴富機會,而在於找到那些有真實收入、能讓代幣持有人分享業務價值、團隊可靠的項目,並在其他人被最新新聞帶來的波動洗出場時,仍然有信心繼續持有。
買入好資產,在噪音中繼續持有,讓時間發揮作用。
 風險提示