後金融科技時代的三大變革方向
 核心觀點

 雲計算和移動互聯網已不再是推動金融服務變革的主要力量。
作者:Simon Taylor,Fintech Brainfood 創始人
編譯:佳歡,ChainCatcher
雲計算和移動互聯網已不再是推動金融服務變革的主要力量。接棒的是智能 Token(AI 模型處理和生成信息的單位)和價值 Token(代表貨幣或資產的鏈上代幣)。
十年前讓金融科技與眾不同的那些理念,比如移動優先、雲計算,以及用 API 取代銀行網點,如今已成為全球所有金融公司的基本標配。當這些做法普及,金融科技就從下一步的創新方向,變成了行業的日常。
新的金融業務和投資方向,正在圍繞三項變化形成。
決策正在從電子表格轉向 AI 模型,而模型的運行依賴 Token。
原本只存在於一家企業內部的記錄,如今以 Token 的形式存在於共享賬本上。
客戶也正在變成一個擁有錢包的 Agent。
錢就是 Token,Token 就是錢。
本文將討論這些變化會如何影響金融,哪些公司已經行動起來,以及為什麼首家以現代技術為基礎的萬億美元金融公司,將是一家以 AI 和 Token 為核心的公司。
這場競爭爭奪的,是全球最大的利潤池。
2025 年,銀行業創造的淨利潤超過了其他任何行業。金融業擁有全球最大的利潤池,以市值計算,是全球第二大行業。而波士頓諮詢公司(BCG)估計,金融科技在其中的占比僅約 4%。摩根大通即將成為首家市值達到萬億美元的銀行。以現代技術為基礎的金融公司,還沒有一家接近這一規模。
這篇文章將勾勒金融科技之後的發展路徑。
金融科技死於成功
金融科技大幅削減了傳統銀行依賴網點、紙質文件和電話服務所產生的成本。移動互聯網讓客戶口袋裡多了一台電腦,雲計算則為企業提供了更快、更便宜的基礎設施,讓它們能夠在此基礎上構建服務。
這讓金融公司第一次能夠從一些原本難以盈利的客戶群體中賺到錢。憑藉移動優先模式,Nubank 已擁有 1.4 億客戶。根據第二季度財報,每月服務一名客戶的成本為 1 美元,平均能從每名客戶獲得 17.10 美元收入。
相比之下,大型銀行每名零售客戶每年大約帶來 350 美元收入,但服務成本高出數倍,利潤主要來自向現有客戶銷售其他金融產品,以及貸款、投資等整體業務。
Revolut、Nubank、Stripe、Ramp 和 Robinhood 仍能在未來多年保持複利式增長,而且很可能會如此。金融科技作為一個獨立的投資類別可以走到盡頭,但其中的贏家仍可能在新的有利因素推動下,成長為這個類別有史以來最大的公司。
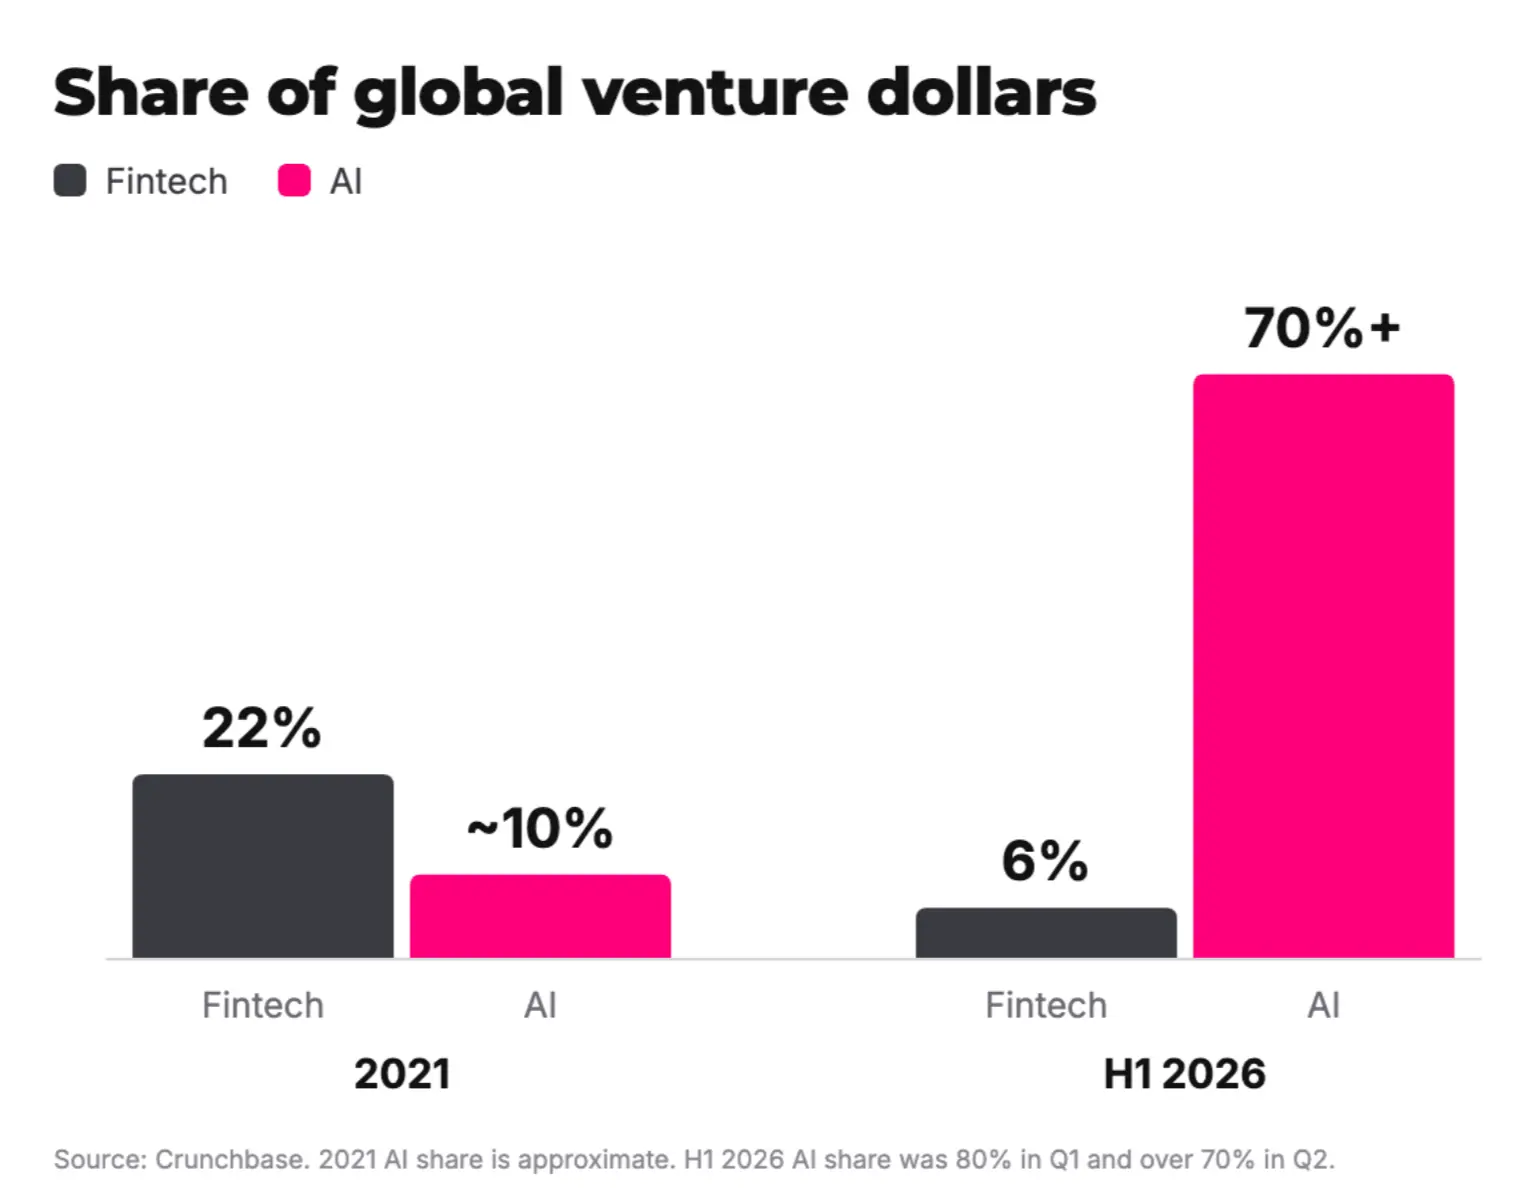
金融科技在全球風險投資股權交易中的占比,從 2021 年的 14.5% 降至 2025 年的 12.3%。與此同時,金融科技融資交易中投向 AI 公司的比例,卻從約 10% 升至 70% 至 80%,具體數字因來源而異。新增的風投資金,如今優先投向 AI。
決策、記錄與服務渠道
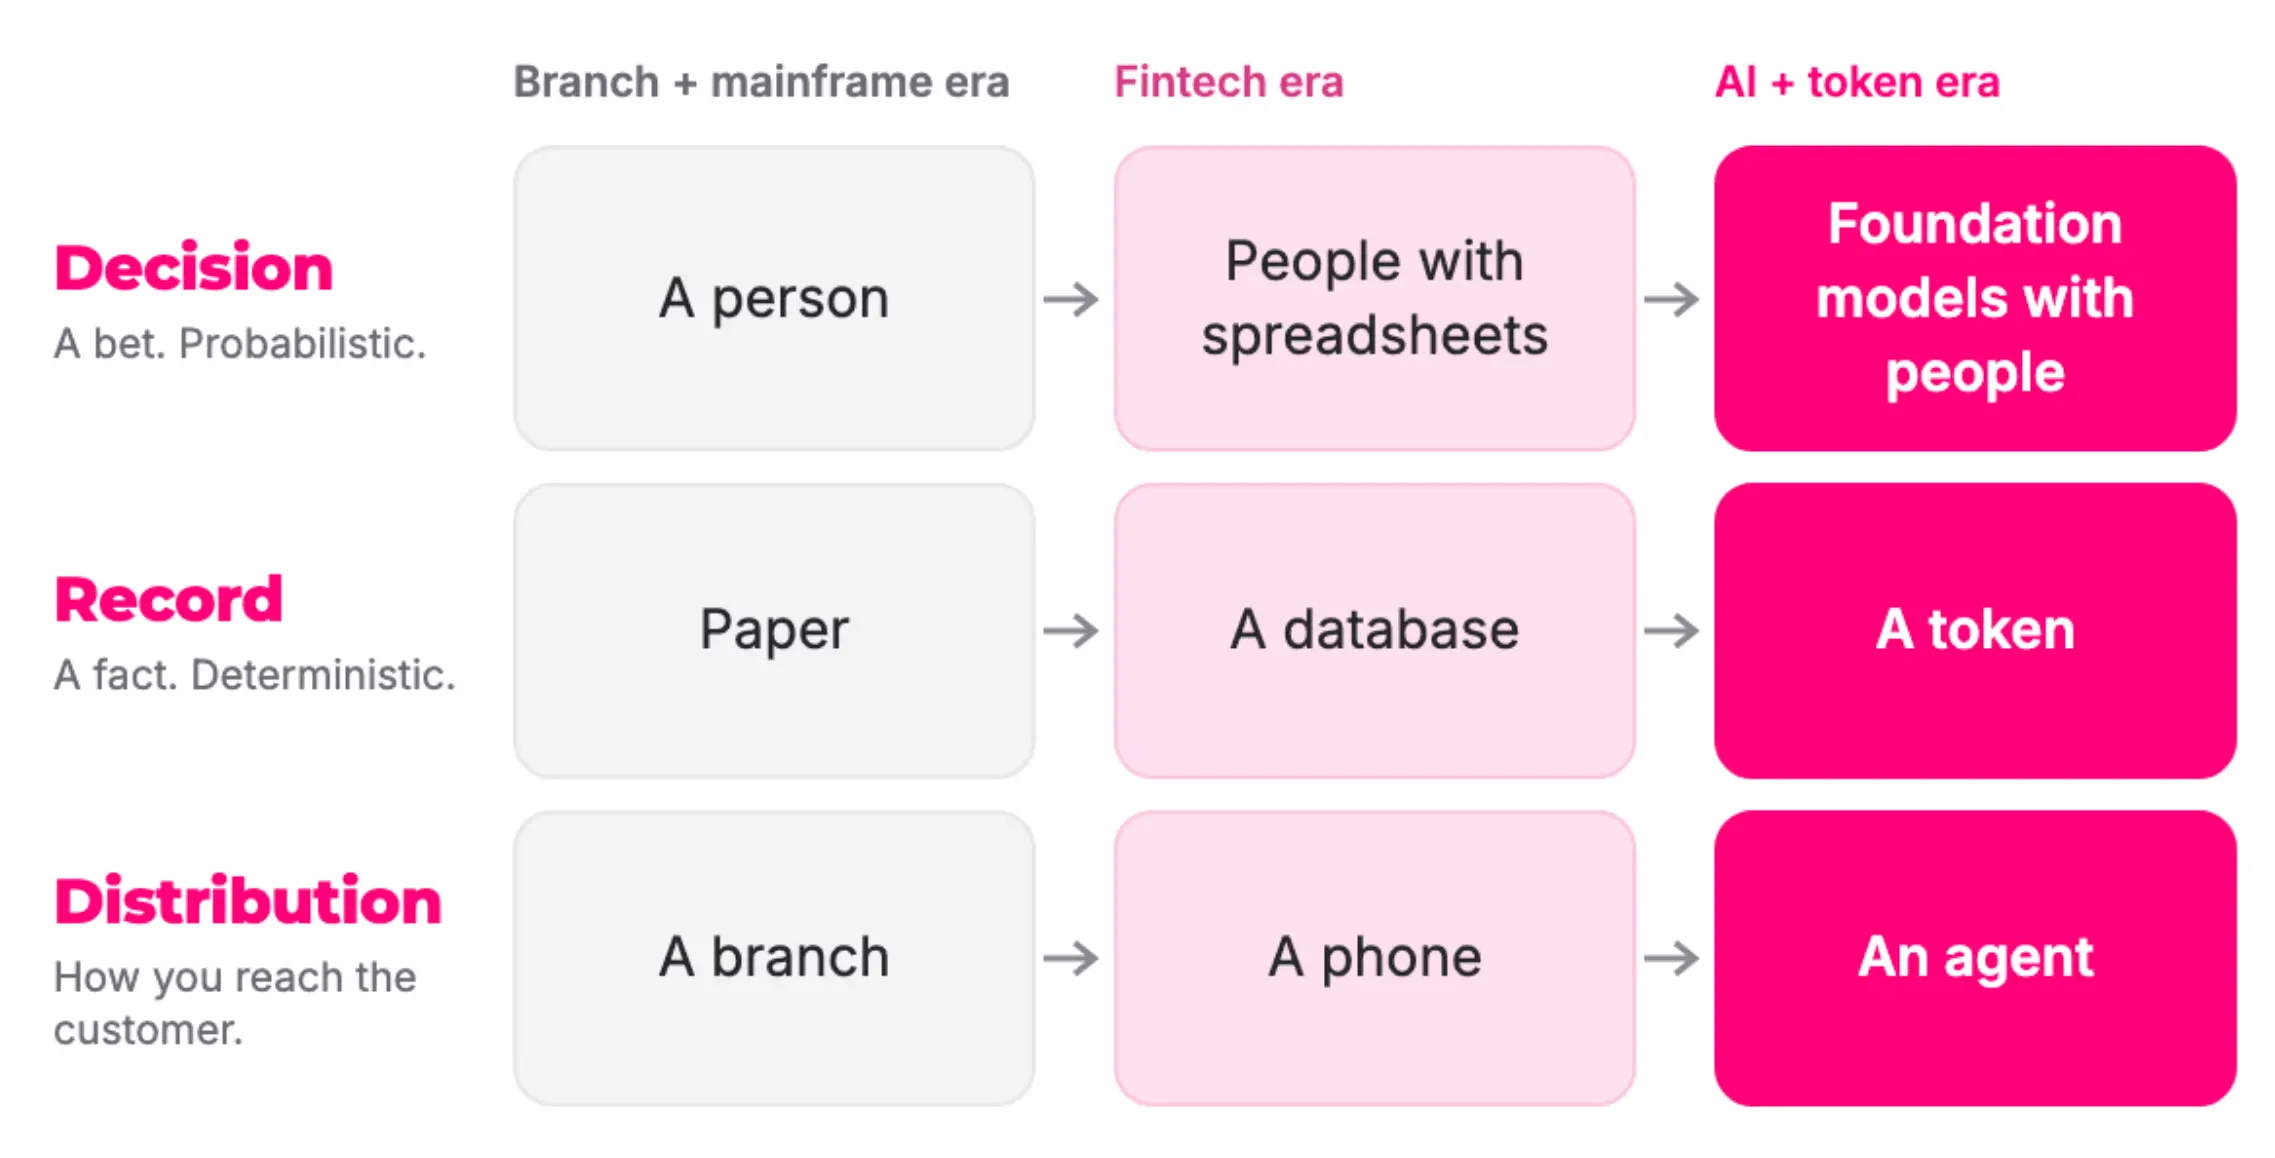
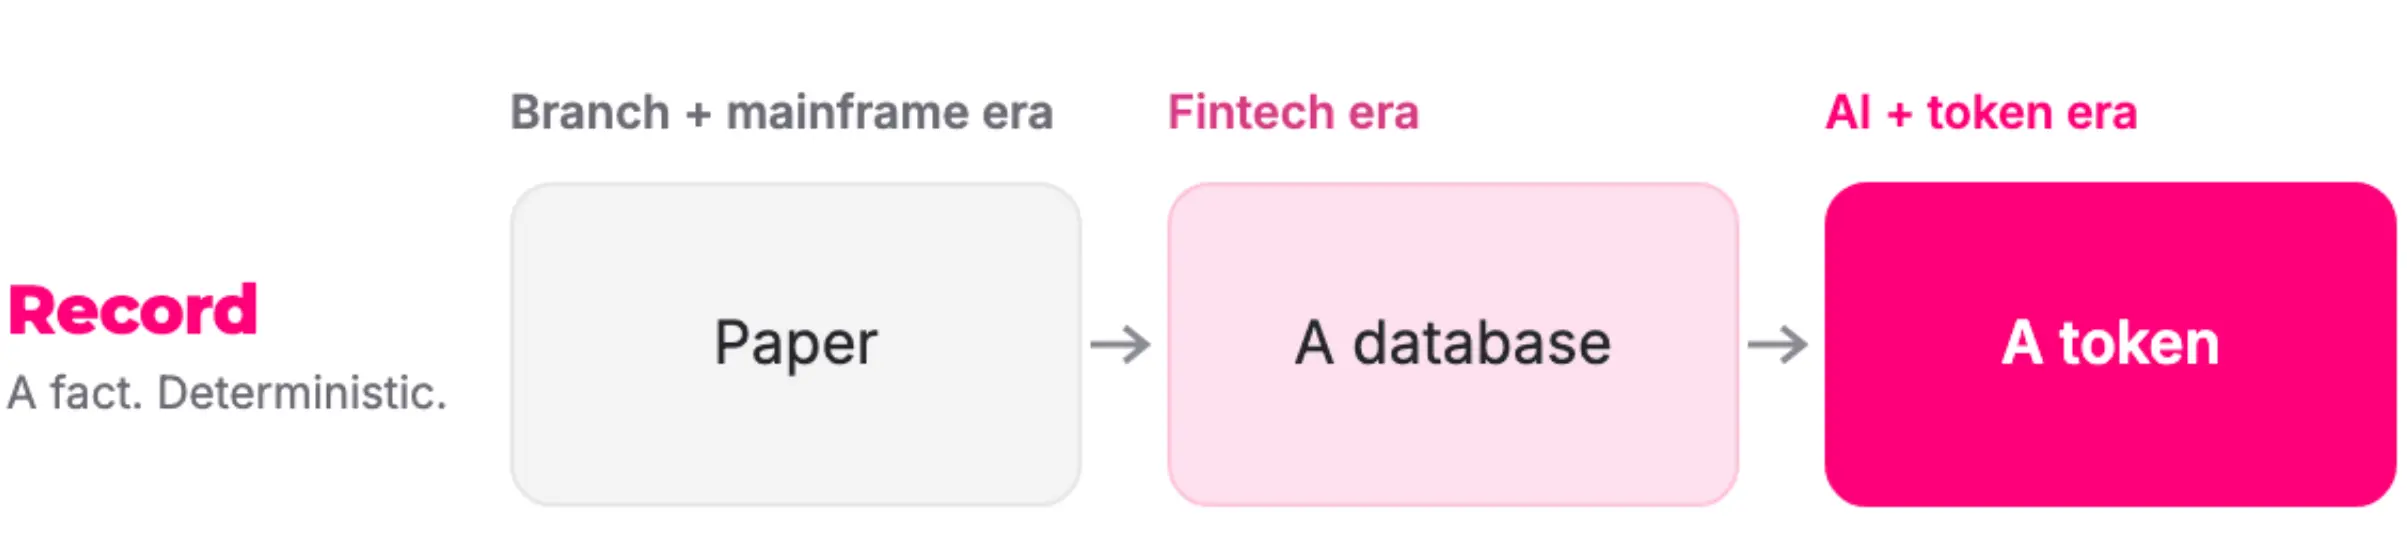
每一項金融產品,都包含三部分:決策、記錄,以及觸達客戶的方式。在 19 世紀的銀行網點,經理憑自己的判斷為你的貸款定價,再把它寫進紙質賬本,而你通過網點找到他。決策是對風險的一次押注,記錄記下已經發生的事實,觸達客戶則依靠一棟建築。
此後,決策方式不斷變化:起初靠個人判斷,後來由人借助電子表格作出決策,如今則由基礎模型與人協作完成。
記錄從紙質賬本轉向數據庫,再轉向 Token。
金融服務觸達客戶的方式,也從網點轉向手機,再轉向 Agent。
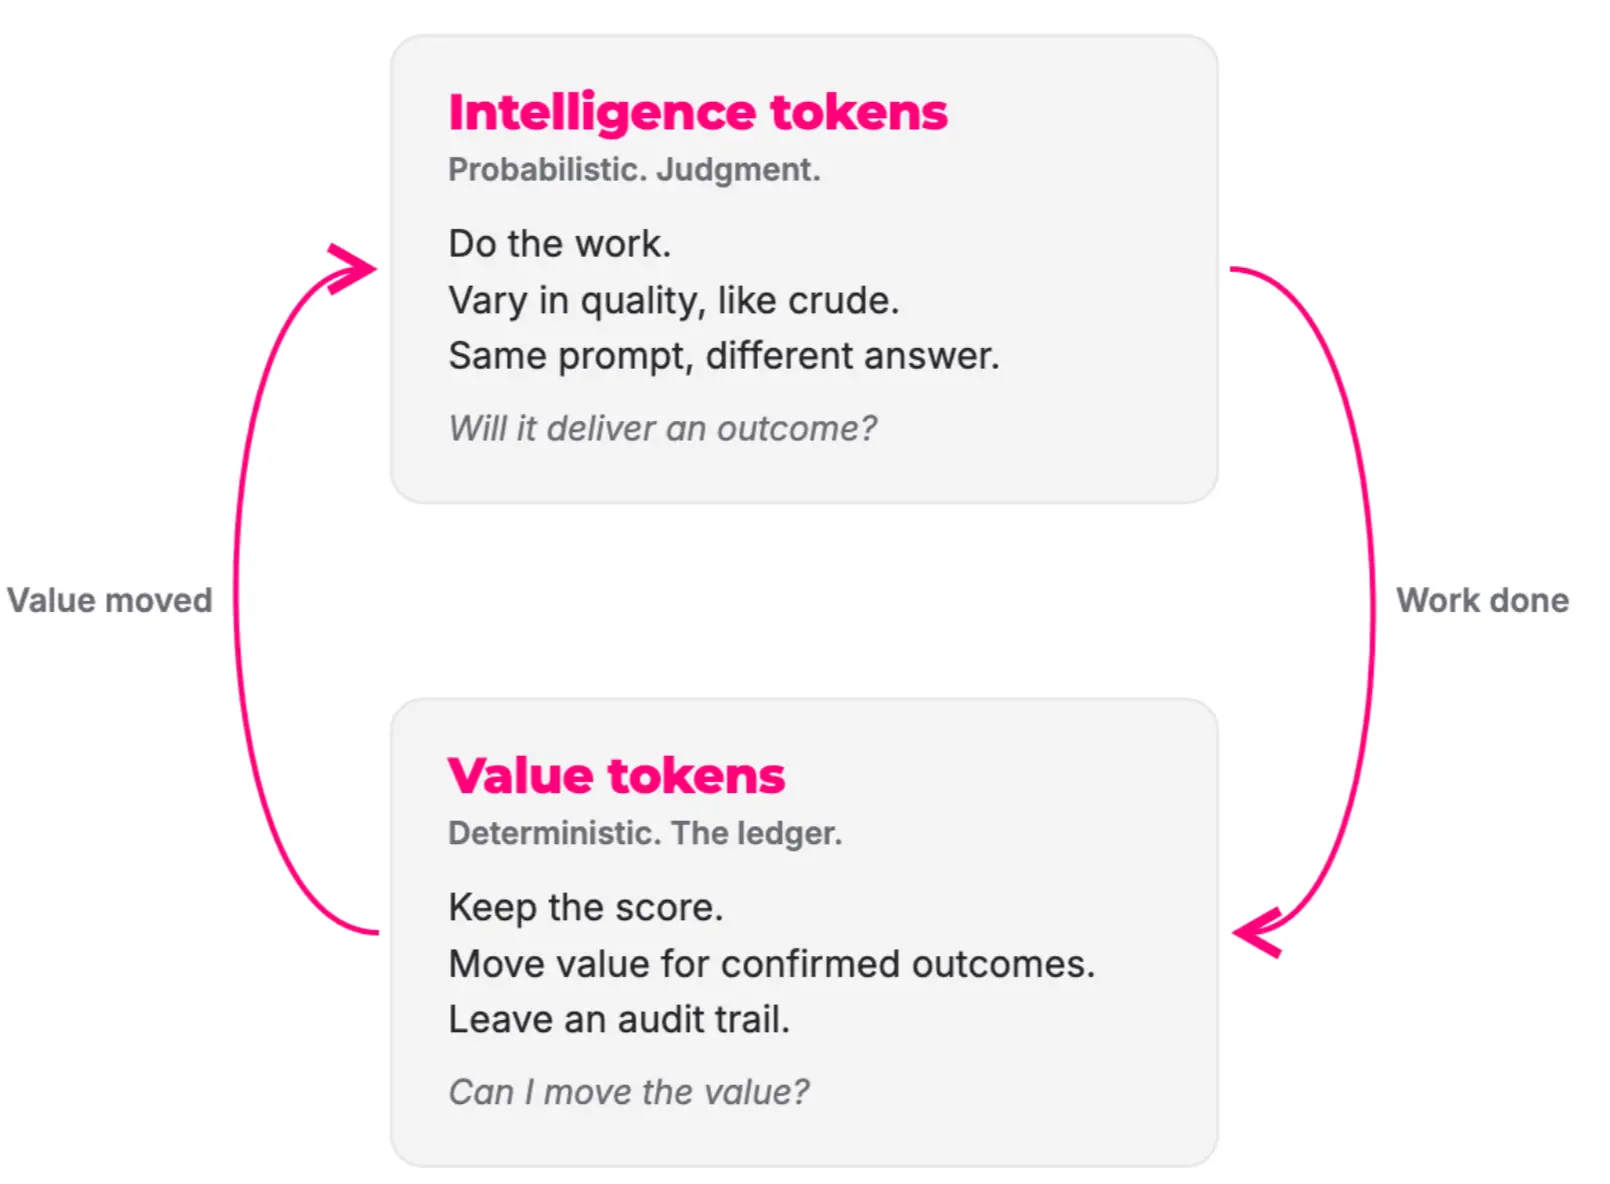
智能 Token 是 AI 參與決策時使用的基本單位。它用於完成計算任務,但模型輸出並不完全確定,同樣的問題也可能得到不同的答案。價值 Token 則是記錄貨幣或資產價值的基本單位。價值 1 美元的 USDC 或 OUSD,由美元或美元等價資產按 1∶1 提供儲備支持。
但在過去兩個階段,始終存在三個問題。
決策並沒有發生太大變化。我們加入了機器學習、規則引擎和信用評分,但決策規則仍由人制定和調整。基礎模型和 Agent,讓軟件能承擔更深層的決策工作。
記錄並不總能保持一致。銀行大型機能夠保存非常可靠的記錄,但這些記錄只存在於一家機構內部,其他地方必須複製並同步。穩定幣與代幣化的現實世界資產(RWA),也就是價值 Token,讓各方能夠共用一份可編程的賬本。所有人看到的都是同一份記錄。
服務渠道仍然依賴人的操作。優秀的界面設計把操作阻力降到了幾乎為零,但最後仍需要人按下按鈕。給用戶提供預算圖表,並沒有讓他們更擅長儲蓄。如果授權 Agent 自動將現金轉入儲蓄賬戶,用戶就無需再打開界面手動操作。
下一個時代,這三個要素將再次發生變化。
錢就是 Token,Token 就是錢
8 月 19 日,Stripe 同意收購 OpenRouter,據報導交易價格略高於 70 億美元。OpenRouter 是把 AI 調用請求分配給不同模型的網關,每天調度的模型調用涉及 10 萬億個 Token,覆蓋 400 多個模型。同一天,Ramp 推出了 Router.com,把每個請求交給符合用戶質量要求、成本最低的模型。兩家經營最出色的金融科技公司,在同一周認定,AI Token 路由本身就是一門金融服務生意。
a16z 的 Martin Casado 將其稱為"Token 是新的美元"。我想再往前推一步:並非所有 Token 都是美元。美元代表確定的金額,而模型通過智能 Token 產生的輸出存在不確定性。路由平台所做的,就是用美元這樣的確定金額,為每單位 AI 計算定價。這種定價,每秒發生數百萬次。
這就是一個金融市場,而且剛剛由兩家支付公司搭建起來。
智能經濟正是建立在這個循環之上。
金融巨頭的產品體現了這種轉變
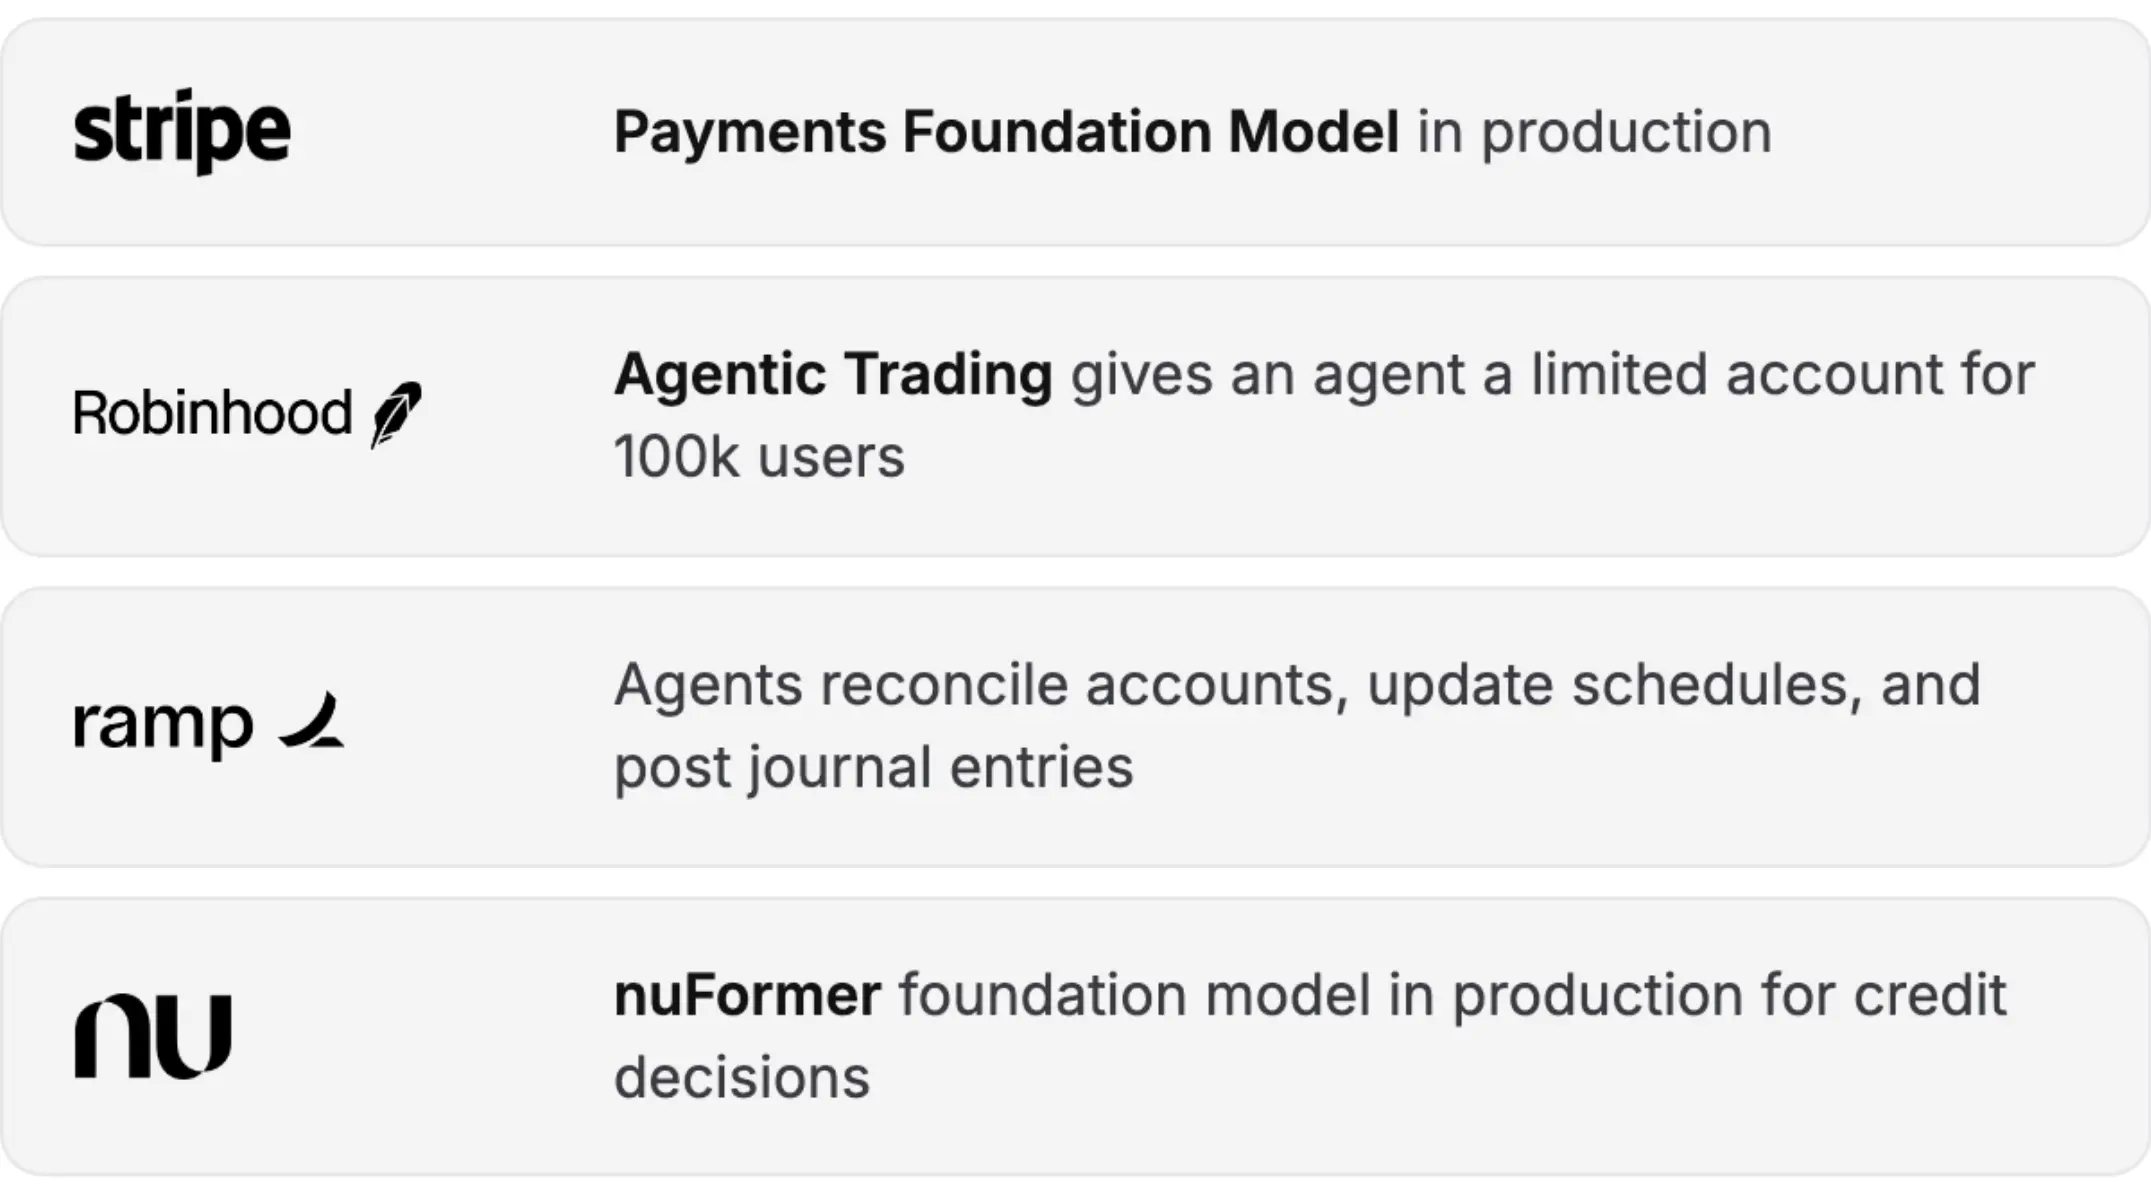
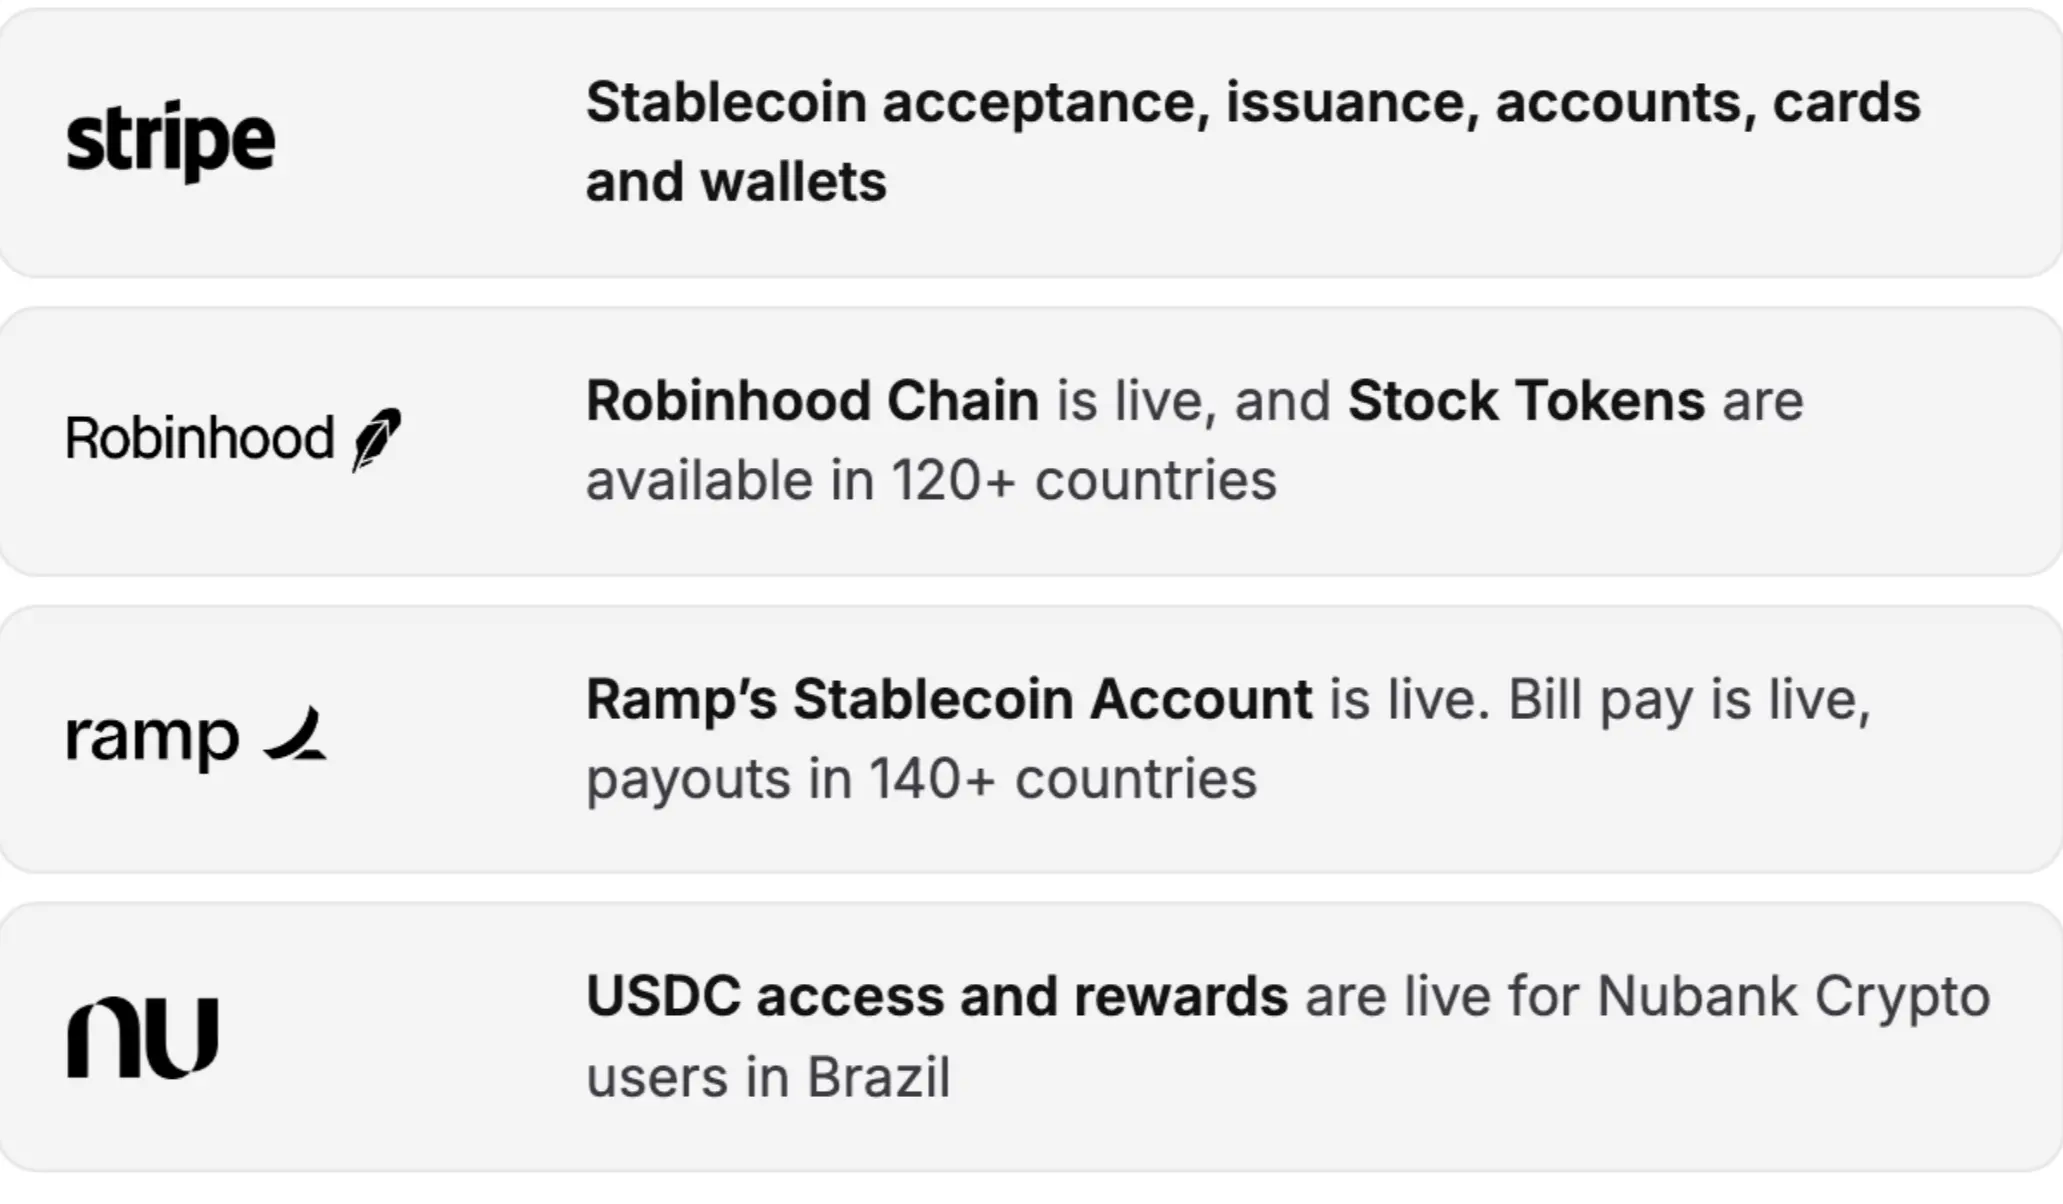
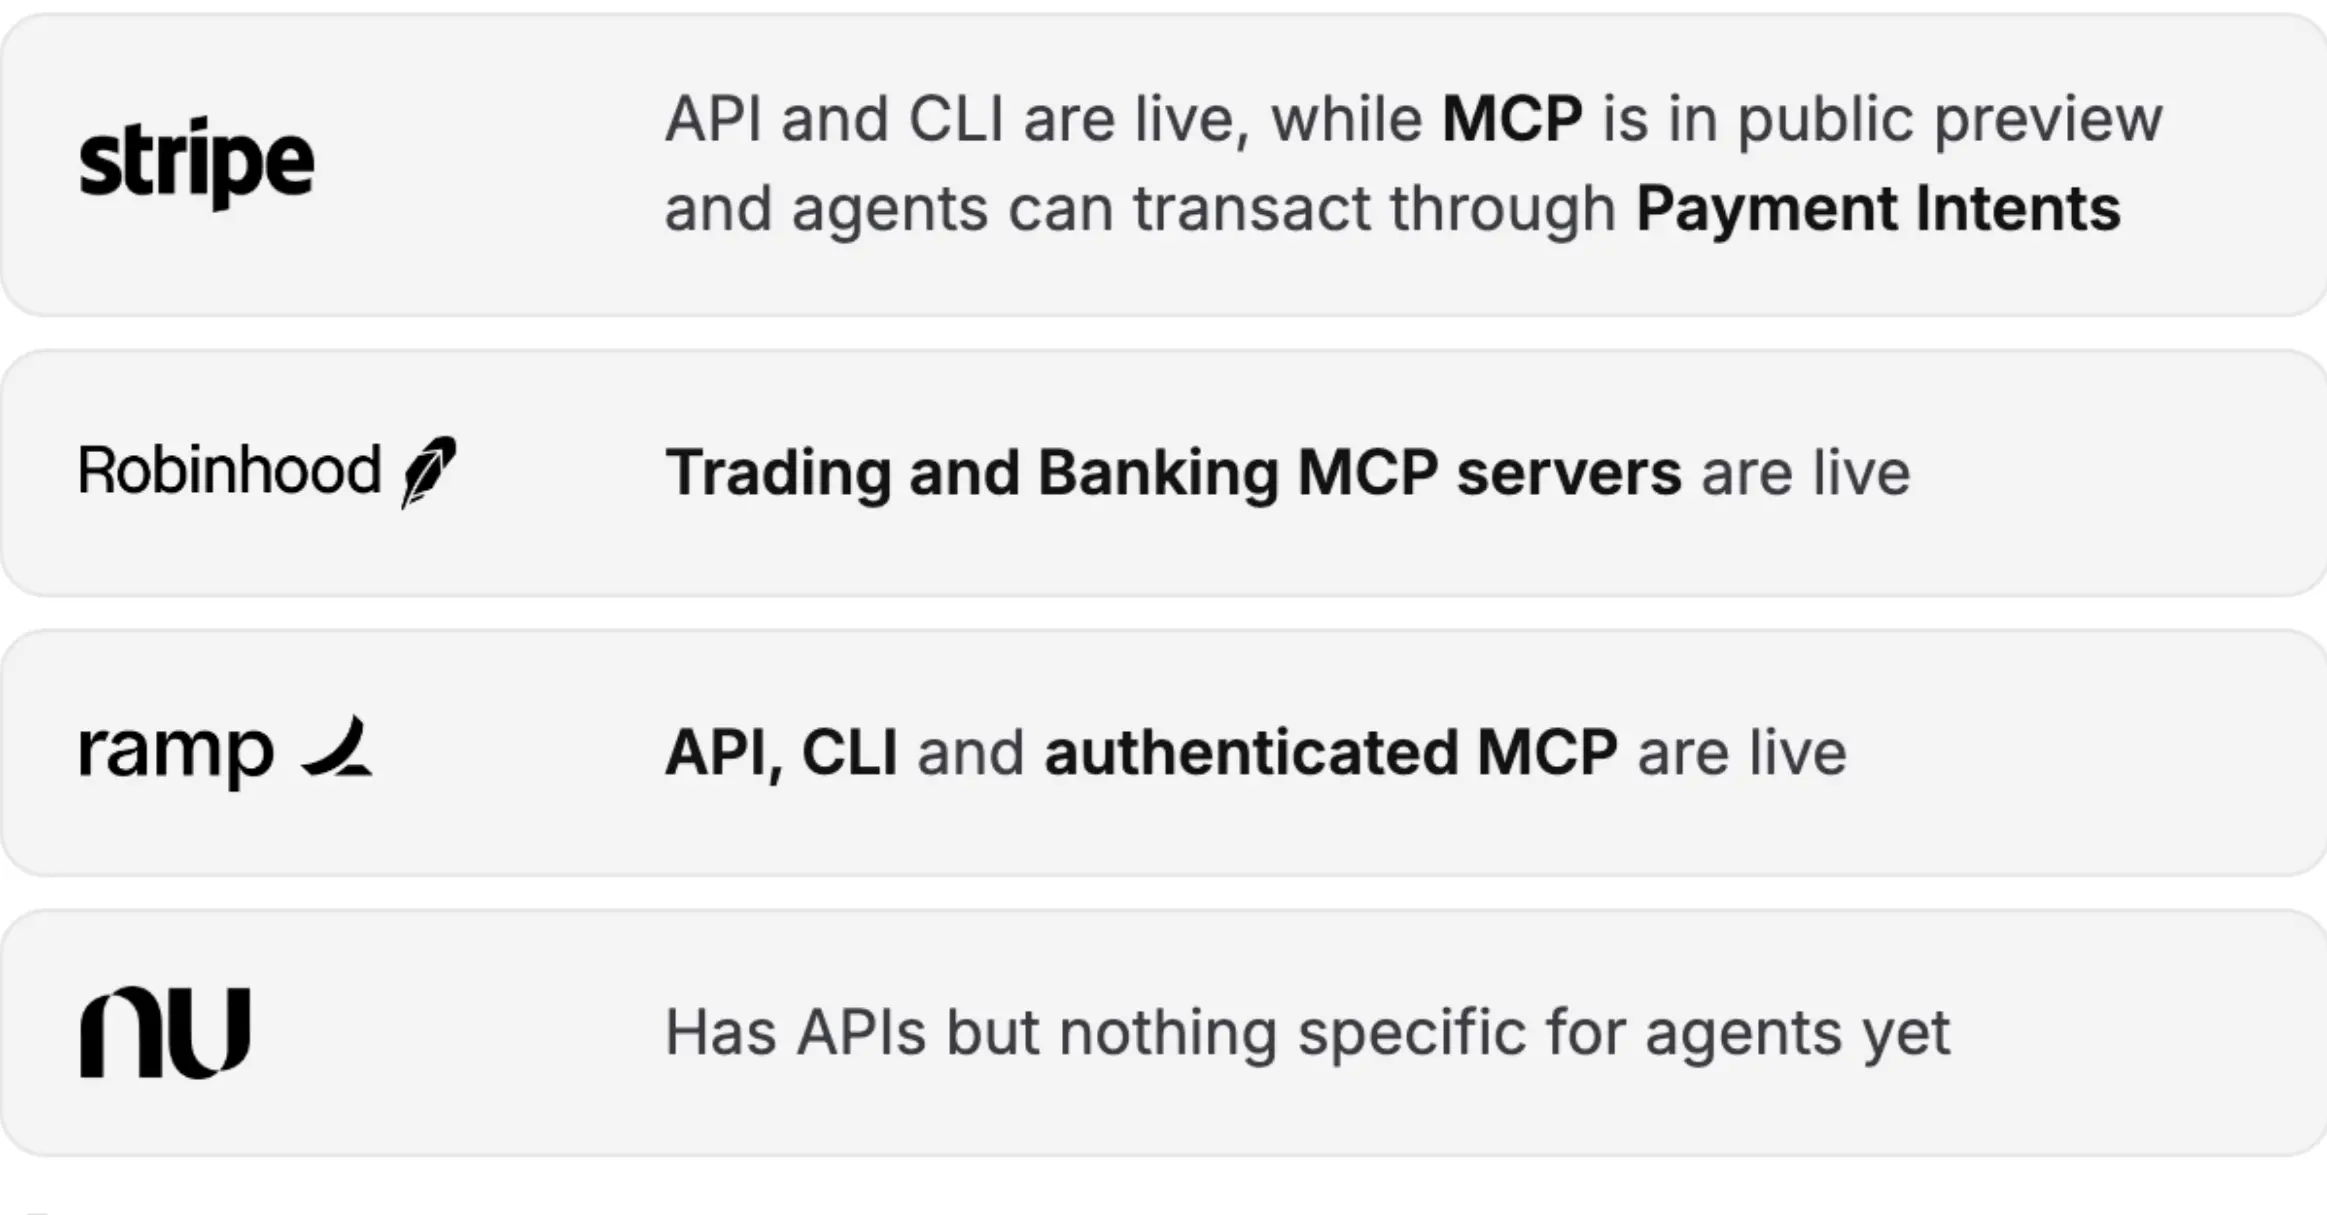
在已經達到較大規模的金融公司中,增長最快的那些公司理解這種變化。從它們最近發布的產品中就能看出來:它們都在決策層面使用 AI 模型和 Agent 工作流,在記錄層面推進資產代幣化,在服務渠道層面向 Agent 和機器開放服務。
決策(AI 模型與 Agent 工作流)
記錄(代幣化與穩定幣)
服務渠道(Agent 成為客戶)
Robinhood 比 Nubank 或 Ramp 更積極地推進代幣化,而 Nubank 在自有基礎模型方面走得更遠。但把這些公司放在一起看,共同的方向就浮現出來了。
金融決策正轉向智能 Token
評估客戶的還款能力,一直是金融業競爭優勢的重要來源。傳統金融機構過去的優勢,來自足以吸收損失的龐大資產負債表,以及數十年積累的消費貸款表現數據。但歸根結底,這些工作仍依靠電子表格、信貸審批委員會,最多再加上機器學習。
Revolut 借助雲計算和移動互聯網,以更低成本實現了最初的規模擴張。隨後,超過 8,000 萬名客戶為它提供了一套其他公司沒有的數據。於是,它基於自身交易歷史訓練了基礎模型 PRAGMA,用來取代金融科技時代的規則和評分體系。
結果是,高風險貸款識別能力提升了 130%,欺詐檢測召回率(即實際發生的欺詐中,被系統識別出的比例)提升了 65%。信貸審批委員會從未交出過這樣的成績。Nubank 也透過 nuFormer 做了同樣的事:直接讀取以 Token 表示的原始交易數據,省去數月人工設計和構建數據特徵的工作。
同樣的變化也正在進入企業內部的決策流程。
當每次工作流程都有些不同时,傳統自動化就會失效。客戶接入與審核、信貸審批和月末結帳,仍需要人工處理自動化覆蓋不到的環節。Agent 不要求每次流程完全相同,只需要能夠理解其中的內容與步驟。
英國中小企業貸款機構 Allica 使用的 Agent,能夠直接讀取貸款經紀人自由撰寫的郵件,催補缺失材料,調用決策引擎,並給出信貸審批結果。上線初期,半數案例已經由它獨立完成全流程審批,平均僅需 12 分鐘,而同樣的流程在大型銀行往往需要數周。
智能 Token 正在成為競爭優勢。
金融記錄正轉向價值 Token
銀行核心系統正在改變記錄資產價值的方式:從傳統資料庫中的餘額,轉向價值 Token。當機構需要就資產歸屬達成一致、轉移價值,或讓資產進入更廣泛的市場時,這種變化尤為重要。
過去,向消費者或企業發放貸款的公司,必須建立成本高昂、流程複雜的後台業務,才能把貸款打包成證券並出售。一筆貸款,對應的是紙質合同,以及公司自有系統中的帳務記錄。
代幣化讓每一項資產都更容易流轉。
以 Figure 為例,它用價值 Token 記錄新發放的房屋淨值貸款。這類貸款,是以房屋價值扣除未償還房貸後的淨值作抵押發放的貸款。這些貸款隨後進入 Figure Connect 交易平台,供資本市場投資者購買。這套基礎設施也越來越多地向其他貸款機構開放,包括 Figure 的競爭對手,或它未來收購的公司。
2026 年第二季度,Figure Connect 的季度交易量達到 28 億美元,占其消費貸款交易平台總交易量的 65%。其調整後淨收入增長率為 95%,調整後 EBITDA 利潤率(息稅折舊攤銷前利潤率)為 54.6%。按收入增長率與利潤率相加的方式計算,得分約為 150,體現出較高的增長與盈利水平。
共享帳本還解決了一個金融科技始終沒能解決的問題:目前沒有真正全球化的金融科技公司。Nubank 在巴西是巨頭,在墨西哥也很強大,但在其他地方仍像一家初創公司。Revolut 在歐洲實力雄厚,但在其多數較大市場中,排名介於第四至第七。兩個障礙,讓我們始終未能迎來一家真正全球化的超大規模金融公司。
每進入一個市場,都要取得當地牌照、準備資本金並配備法律團隊。僅在墨西哥,還沒開始服務任何客戶,就需要準備約 1 億美元的監管資本金。
資金流轉會暫停。Fedwire 在週六不運行,CLS 和 T2 整個週末都不運行,美股每天只交易六個半小時。而一家由 AI 驅動的企業,每個小時都在運轉。
Token 天生就能在全球範圍內全天候運行。因此,一款產品可以使用同一套結算網絡,而無需接入 40 家本地銀行。Visa 如今每週七天都能通過 USDC 與美國發卡機構結算,而過去每週只有五個工作日可以結算。Robinhood 的股票代幣也已在 120 多個國家上線。
為全天候交易而構建的 AI Agent,只有在市場能夠全天候開放並結算時,才能真正發揮作用。
Agent 正成為金融服務的新入口
我不想用你的 Agent,我想讓我的 Agent 使用你的產品。
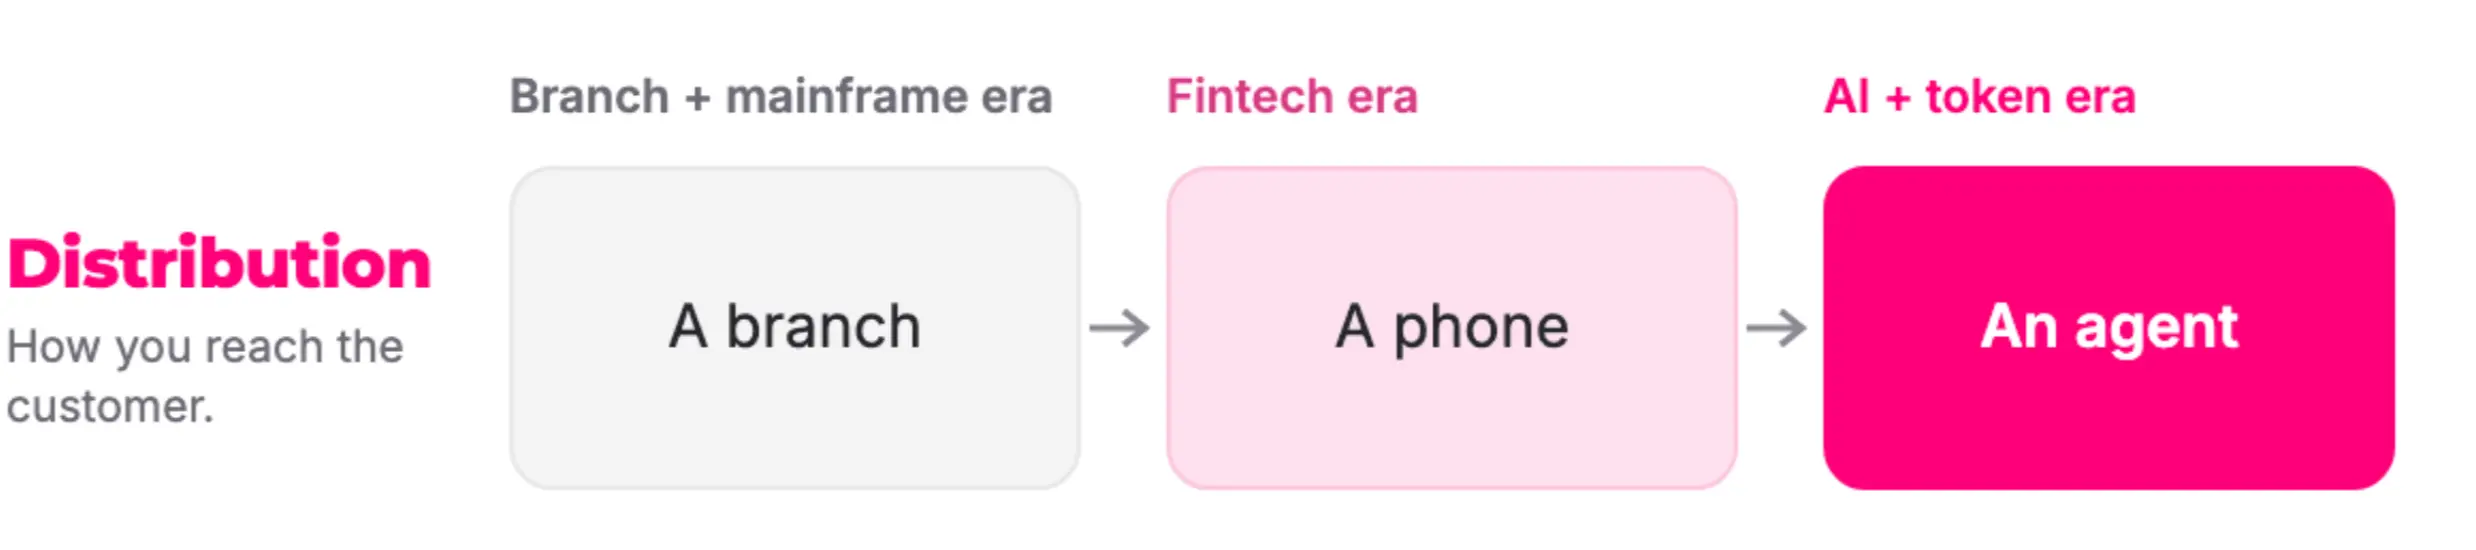
如果 AI 能夠有效完成金融任務,它就會成為經濟活動的參與者。Agent 需要預算、身份、權限,以及一種代表他人持有或轉移價值的方式。這創造了一類新的金融客戶:原本面向手持手機的人類用戶設計的服務渠道,如今正被替用戶工作的軟體直接調用。
人類用戶帶來的是注意力,因此消費互聯網可以在吸引用戶、促成購買的過程中變現。Agent 帶來的則是明確的任務:幫我獲取 X,預算是 Y,限制條件是 Z。它發起查詢,獲得結構化結果,再在幾毫秒內作出選擇。你的品牌要麼進入模型的上下文窗口,成為它作出選擇時參考的一行信息,要麼根本不會出現。
Robinhood 是首家大規模將 Agent 視為客戶的公司。它通過交易和銀行業務的 MCP 伺服器,讓 Agent 直接調用帳戶功能,無需猜測如何操作網頁或 App 界面。已有 10 萬名用戶把設有權限限制的帳戶交給 Agent 使用。
相比之下,一些航空公司卻把同類訪問當作機器人流量攔截,然後又納悶,為什麼客戶覺得網站出了故障。Stripe 的 Link 則正在補上支付這一環:為 Agent 提供一張只可在獲批額度內使用的一次性支付卡,讓它無需持有用戶原有的支付憑證,也能完成付款。
Agent 讓一家金融企業可以服務的客戶數量成倍增加。
金融科技之後是什麼
摩根大通會先達到萬億美元市值,憑藉的是存款、牌照,以及足以承受衝擊的資產負債表。傳統護城河遠未消失,只是已經不再是唯一的優勢來源。
如今,每一家金融公司都能從三個方面建立優勢。
決策。風險決策轉向自有基礎模型,Agent 則負責那些過去難以自動化的工作流程。
記錄。資產可以流轉到機構之外,資金和市場能夠在全球範圍內全天候運行。
服務渠道。Agent 成為客戶。
未上市公司的估值榜單令人興奮,因為我們第一次能看到,它們如何從當前規模邁向萬億美元。
Stripe。估值 1,590 億美元,擁有金融科技行業最強的開發者鎖定效應,優勢來自接入後的技術依賴和較高遷移成本,而且剛剛買下了為 AI Token 定價的平台。
Revolut。據報導,正以 1,150 億美元估值融資,擁有超過 8,000 萬名客戶,用於金融業務的基礎模型已經投入運行。它還在持續取得牌照,最近新增了美國的有條件批准,以及澳大利亞和阿聯酋的牌照。
Ramp。估值 440 億美元,年化收入超過 10 億美元,自由現金流已轉正。
Coatue 的 "Magnificent 8" 公司名單中有兩家金融科技公司。根據 Coatue 自己的數據,公司一旦估值跨過 1,000 億美元的門檻,成長至萬億美元規模的概率大約為 31%。
也別忽視新一批 AI 原生金融公司。Hebbia 表示,使用其產品的機構合計管理著 30 萬億美元資產。Rogo 的估值僅用 16 週,就從 7.5 億美元升至 20 億美元。如果其中某一家能在金融領域達到 Cursor 在編程領域的規模,它就不會再稱自己為一家金融科技公司。
第一波金融科技浪潮,把銀行裝進了你的口袋。
下一波則會深入此前隱藏在螢幕背後的決策、記錄和工作流程。
第一波浪潮中的公司可以引領這場轉變,但它們創造的 "金融科技" 這一類別,已經無法描述接下來要做的事情。
金融科技作為一個獨立的投資類別,已經走到盡頭,因為當初支撐它的那些理念,已經成為整個行業的普遍做法。
 風險提示