








存儲一夜蒸發約 400 億美元,指數卻在創新高:AI 的錢開始挑環節了

 一夜之間,指數創新高、儲存股崩盤,兩件事發生在同一個市場、同一場交易裡。很多解讀把它歸因於東芝擴產、西捷競購、財報前避險——都對,但都解釋不了為什麼跌得這麼狠、為什麼只跌儲存。
導語: 一夜之間,指數創新高、儲存股崩盤,兩件事發生在同一個市場、同一場交易裡。很多解讀把它歸因於東芝擴產、希捷競購、財報前避險------都對,但都解釋不了為什麼跌得這麼狠、為什麼只跌儲存。真正值得記住的,是"誰在跌、誰在漲"這道選擇題的答案:AI的錢,開始挑環節了。
一、先擺事實:跌的是誰,漲的是誰,指數在幹嘛
美東10月6日,標普500收漲0.58%報7,818.93點,首次收在7,800點上方;納指漲0.45%報27,599.79點,連續第二天創收盤新高;英偉達小幅刷新收盤紀錄,收盤市值約5.79萬億美元、盤中一度突破5.8萬億(以上經行情數據核驗)。
同一天:希捷跌9.18%、西部數據跌6.93%、閃迪跌2.56%、美光跌1.73%;首爾方面SK海力士收跌3.69%。按收盤價與股本粗算,希捷、西部數據、美光、閃迪四家美股市值合計蒸發約400億美元。上漲一邊是:康寧漲6.03%、邁威爾漲5.81%、Lumentum漲3.82%、博通漲3.67%、AMD漲2.80%。
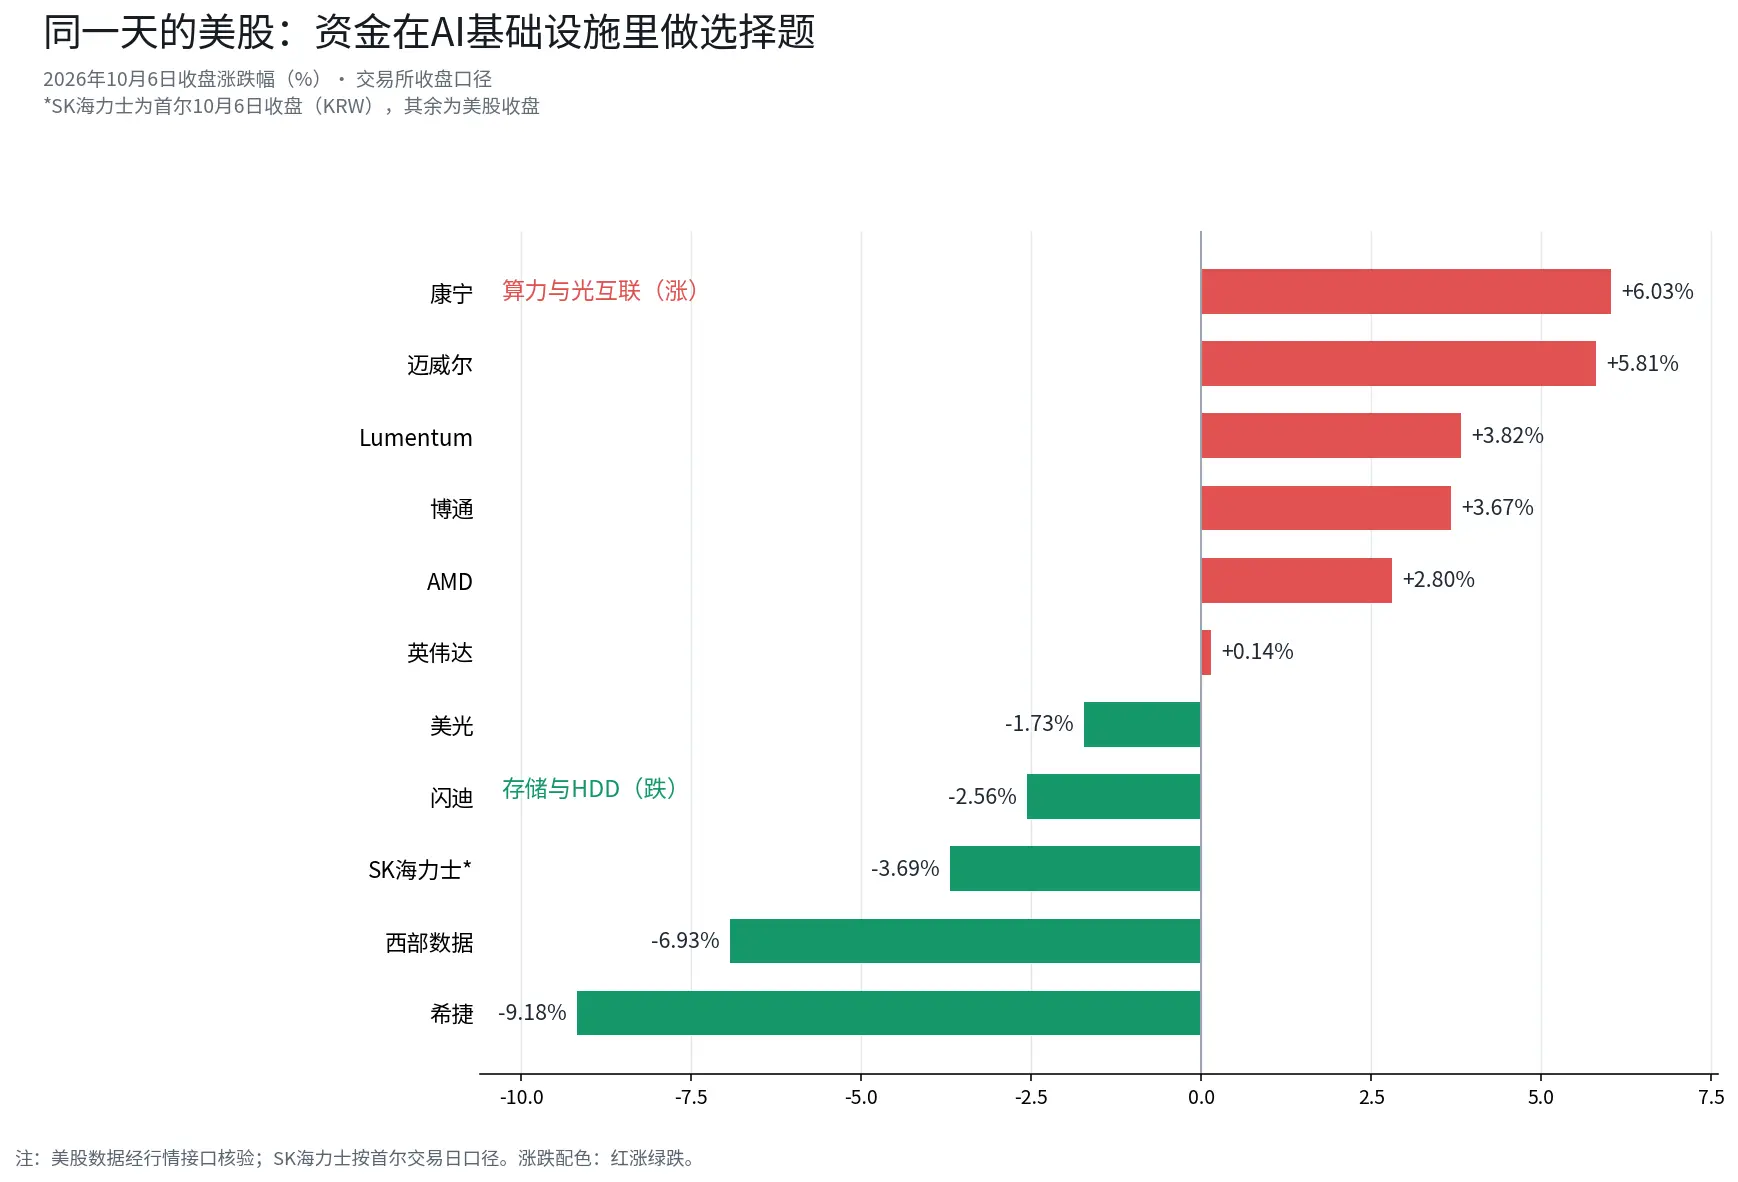
必須先糾正一個流行的說法:這不是費半的下跌。 費半代理ETF(SOXX)當天收平,此前5個交易日累計上漲約3.9%,距60日點只有約1.2%。指數沒跌、算力在漲、崩的只有儲存和HDD------這個結構本身就比跌幅更有信息量:資金沒有離開半導體,資金在半導體內部換了座位。
二、兩個催化劑解釋不了這個跌幅
市場給儲存的下跌找了兩個理由。其一,據日經新聞報導,東芝計劃投資約600億日元擴建菲律賓工廠,在2027財年前把AI數據中心用HDD產能提高一倍------這是它五年來首次對HDD業務大規模投資。其二,據彭博援引知情人士報導,希捷與東芝正在競購TDK旗下HDD磁頭業務,交易或達數十億美元;TDK是全球唯一獨立的HDD磁頭供應商。
兩個理由都真實,但都撐不起9%的單日跌幅。 東芝的產能要到2027財年才翻倍,遠水不解近渴;競購磁頭業務的幾十億美元潛在支出,對希捷這家市值1,800億美元的公司也不構成致命變數。更值得關注的,是下面這個可能影響市場定價的分層邏輯。
三、AI資本開支的分層:市場在給"瓶頸"重新定價
先看錢的總量。據公開報導,微軟、谷歌、Meta、亞馬遜四家給出的2026年資本開支指引合計約7,300億美元,較2025年的約4,100億美元高出約77%;若計入Oracle,據美國銀行估算,五家今年投入將超過8,600億美元,明年逼近1.2萬億。但另一方面,目前直接歸因於AI服務的年收入據估算只有約250億美元------資本開支的約4%。高盛的測算更苛刻:巨頭們需要每年約3,000億美元的AI收入才能覆蓋投入。
錢在變多,回報壓力也在變大。當資本開支從"什麼都買"進入"重點突破",雲廠商問的問題就從"還要買多少"變成了"哪個環節卡住了我的脖子"。
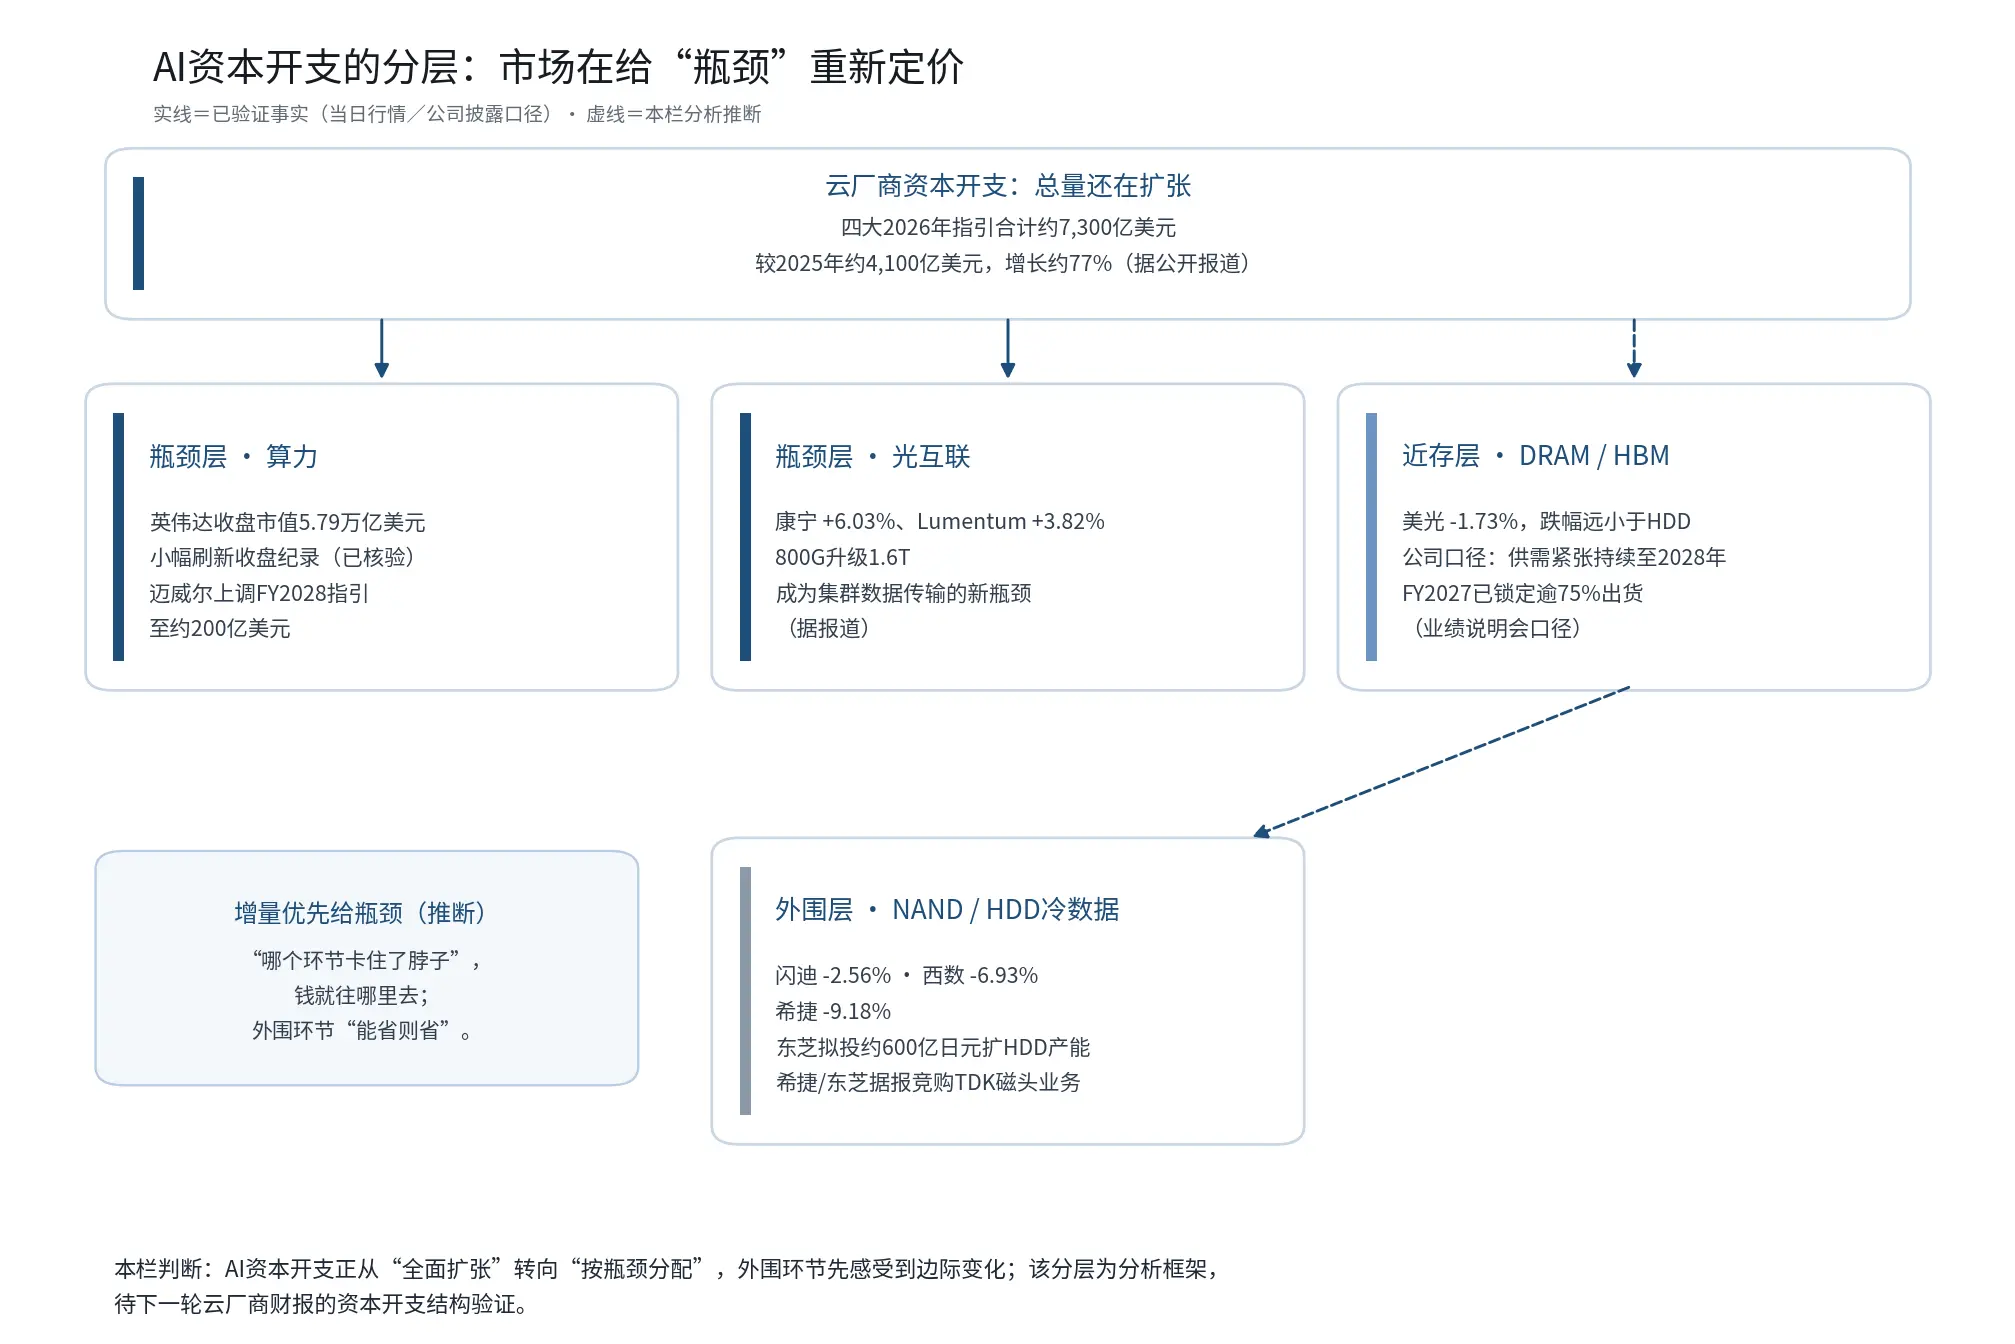
這個分層框架能同時解釋當天的每一筆漲跌:
瓶頸層·算力:英偉達GPU仍然供不應求------據英國《金融時報》報導,SpaceX正尋求由阿波羅全球管理牽頭的400億美元融資,專門用於採購英偉達芯片;邁威爾在投資者日把2028財年營收指引上調至約200億(華爾街預期約182億),並給出2031財年700億至900億的營收框架,遠超市場共識的約468.5億。AMD漲2.80%、博通漲3.67%同屬這一層。
瓶頸層·光互聯:800G向1.6T升級,康寧漲6.03%、Lumentum漲3.82%。
近存層·DRAM/HBM:美光只跌1.73%------注意,美光自己的法說會口徑是儲存供需緊張將持續至2028年、2027財年逾75%出貨量已鎖定分配。至少從上述公司披露來看,尚未看到明顯轉弱信號;其跌幅小於HDD,可能與其更接近算力需求有關。
外圍層·NAND/HDD冷數據:HDD雙雄跌6%-9%。冷數據儲存處於AI訓練與推理鏈路的最外圍,是雲廠商預算裡"最先被討價還價"的環節。連邁威爾自己2031財年的營收框架裡,"交換與儲存"也是最小的板塊。
我們的看法是:儲存的暴跌不是市場在說"儲存不重要了",而是AI資本開支的邊際增量正在從"什麼都買"轉向"只買最緊缺的"。 東芝擴的是HDD而不是DRAM,這個細節也為上述框架提供了一個觀察角度------其新增投資投向HDD,可能反映了公司對該領域長期需求及供需情況的判斷。
四、更大的背景:指數的"盛世"與個股的"熊市"
儲存的崩塌不是孤立的,它發生在一個廣度嚴重惡化的市場裡。據摩根士丹利首席股票策略師Mike Wilson的最新報告(媒體轉引):羅素3000成分股中已有51%較6月高點回撤超過20%、進入技術性熊市,比例較兩週前的逾40%進一步惡化;標普500中位數股票較52周高點低16%,市場廣度降至互聯網泡沫破裂以來最低;指數與廣度之間存在約12%的背離缺口。
Wilson的破局變數是美債波動率:當前10年期美債收益率在5.3%附近(本欄經行情數據核驗),MOVE指數高於100而VIX不足15------若債市波動無法降溫,他預計標普500未來一個月可能下探約6,800至7,300點完成"會師";反之則由個股補漲填補缺口。該判斷僅代表摩根士丹利的觀點。另有公開統計顯示,半導體在標普500中的權重已突破20%,英偉達一家占納斯達克約13%的權重------少數股票撐起指數、多數股票自行其是,這解釋了儲存暴跌為何能與創新高同日發生。
五、接下來盯什麼:三個時點,兩個開關
最近的一個驗證點就在明天:北京時間10月8日上午,三星電子將公布三季度初步業績。 據韓媒報導,三星擬於10月8日盤前發布初步業績,市場預期其有望創下歷史最好盈利水平(FnGuide預期,媒體轉引);正式財報與業績說明會預計在10月下旬。這是本輪儲存拋售後第一個可以落地驗證的數據點:若三星在儲存漲價的背景下交出低於預期的初步利潤,市場可能更傾向於將其解讀為"基本面重估";若初步數據強勁,當天儲存的跌幅則可能更多被解讀為情緒性估值調整。
第二個時點:10月下旬的兩場正式財報電話會。 據媒體目前預估,SK海力士暫定10月27日、三星暫定10月29日發布正式業績(兩家均未正式確認日期,以公司公告為準)。電話會上要關注的不只是當季數字,也包括管理層對2027年及以後供需的措辭------如果"緊缺"開始讓位於"平衡",市場可能重新評估儲存板塊的估值框架。
第三個時點:10月底至11月初的雲廠商財報。 重点看資本開支的分配結構:算力預算是否維持、儲存與冷數據預算是否被壓縮。若結構分化坐實,"按瓶頸分配"就從本欄的推斷變成事實;若四類預算同步增長,當天的拋售更可能被證明是一次可逆的調倉。
兩個開關在債市。一是MOVE指數與VIX的極端分化(MOVE高於100、VIX不足15,據摩根士丹利報告口徑):這是當前指數脆弱性的總開關;二是10年期美債收益率,目前在5.3%附近的高位,每多停留一天,廣度修復的難度就多一分。
寫在最後
我們的判斷有三條。第一,當天真正發生的不是"半導體下跌",而是一次外科手術式的換倉:費半代理ETF收平、算力與光互聯上漲、儲存與HDD崩塌------AI資本開支的邊際增量正在從"全面擴張"轉向"按瓶頸分配",這是我們對這輪儲存拋售的定位。第二,儲存內部HDD跌9%而美光只跌1.7%的分化可能反映出,市場正在"儲存"這個標籤內部分區分不同環節;東芝把錢投向HDD擴產而非DRAM,也為這套定價邏輯提供了一個觀察角度。第三,在51%的羅素3000成分股已入熊市、指數靠少數權重股維持新高的背景下,任何一個環節的"邊際變化"都可能被廣度放大成指數級別的波動------哪些環節可能進一步受到這種分化影響,值得持續觀察。以上判斷基於當前公開信息,條件變化時結論隨之變化。
數據說明
美股:標普 +0.58%至7,818.93,納指 +0.45%至27,599.79;英偉達 +0.14%,博通 +3.67%、AMD +2.80%、邁威爾 +5.81%;儲存走弱:希捷 -9.18%、西數 -6.93%、美光 -1.73%;SK海力士 -3.69%。
產業:東芝擬投600億日元擴HDD;希捷、東芝競購TDK磁頭;邁威爾FY2028指引約200億、FY2031框架700--900億;美光稱供需緊張至2028年。
雲/AI:四大雲廠2026年資本開支約7,300億美元(+77%);SpaceX據FT尋求400億美元融資採購英偉達芯片。
市場:10Y美債約5.3%;大摩稱羅素3000中51%入技術性熊市,標普或下探6,800--7,300。
其他:半導體占標普500超20%、英偉達占納指約13%;遠期PE:希捷18--20倍、美光約8倍、英偉達約32倍、AMD約45倍。三星10/8盤前業績,SK海力士暫估10/29。來源:交易所、日經、彭博、FT等;部分未獨立核驗。
免责声明:本文内容仅供一般信息及市场评论之用,基于截至文中所述时间的公开资料整理,相关市场数据、预期及概率可能随市场情况变化而发生变动。文中引用的第三方机构、分析师或其他人士的观点及投资策略仅代表相关第三方在特定时间的观点,不代表 BIT 的观点或推荐。本文不构成投资建议、投资研究、要约、招揽或对任何证券、投资产品或交易策略的推荐,亦不应作为任何投资决策的依据。金融市场存在风险,证券价格及市场表现可能波动,历史表现及过往市场走势并不代表或保证未来结果。投资者应根据自身情况独立评估相关风险,并在需要时寻求专业意见。
 風險提示









