








非農爆冷,10 月加息押注一夜崩塌,但美債 5.34% 的警告還沒解除

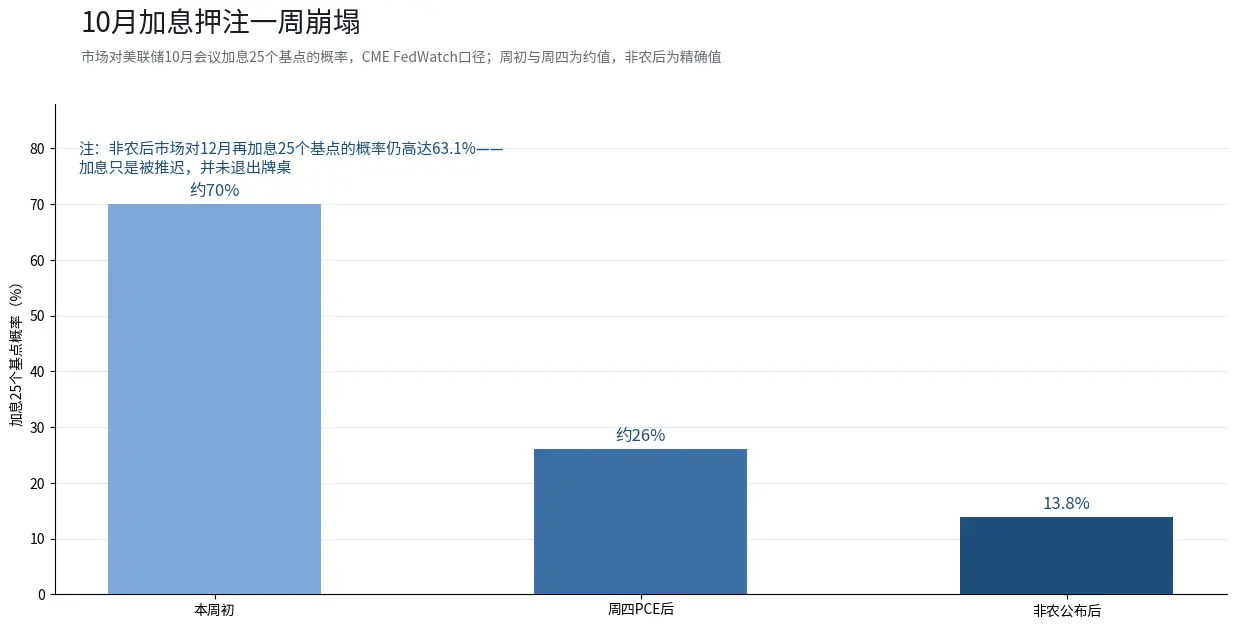
 數據公布後,市場對美聯儲10月加息的押注驟然降溫:一周前還一度接近70%的加息概率,周五收在13.8%,10月按兵不動的概率升至86.2%。但市場的反應遠比「加息預期降溫、股市上漲」複雜得多。
10月2日,美國9月非農就業報告給了市場一記意外的"鴿派重拳"。
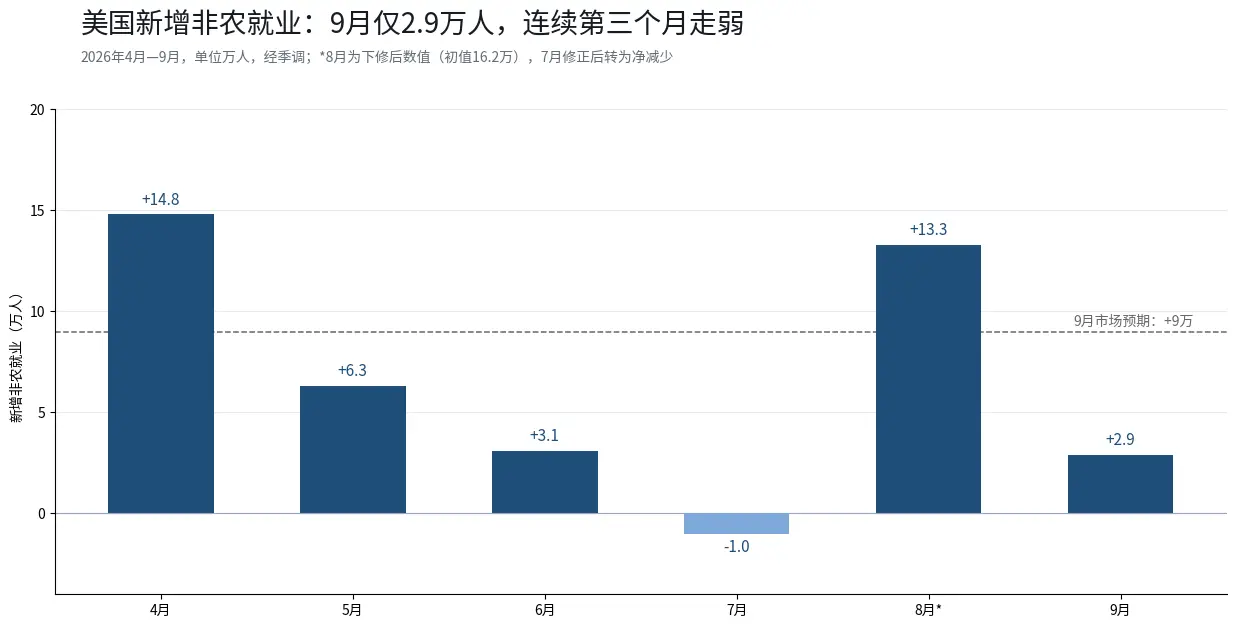
9月新增非農就業僅2.9萬人,遠低於市場預期的9萬人,只相當於預期值的三分之一;失業率從4.1%抬升至4.2%;平均時薪同比回落至3.0%、環比僅增0.1%。更值得注意的是歷史數據的修正:8月新增就業從16.2萬人下修至13.3萬人,7月數據再下修3.1萬人、修正後轉為淨減少------近三個月的就業圖景,比單月數據顯示的還要弱。
數據公布後,市場對美聯儲10月加息的押注驟然降溫:一周前還一度接近70%的加息概率,周五收在13.8%,10月按兵不動的概率升至86.2%。
但市場的反應遠比"加息預期降溫、股市上漲"複雜得多。
一、加息押注崩塌,但美債收益率沒有低頭
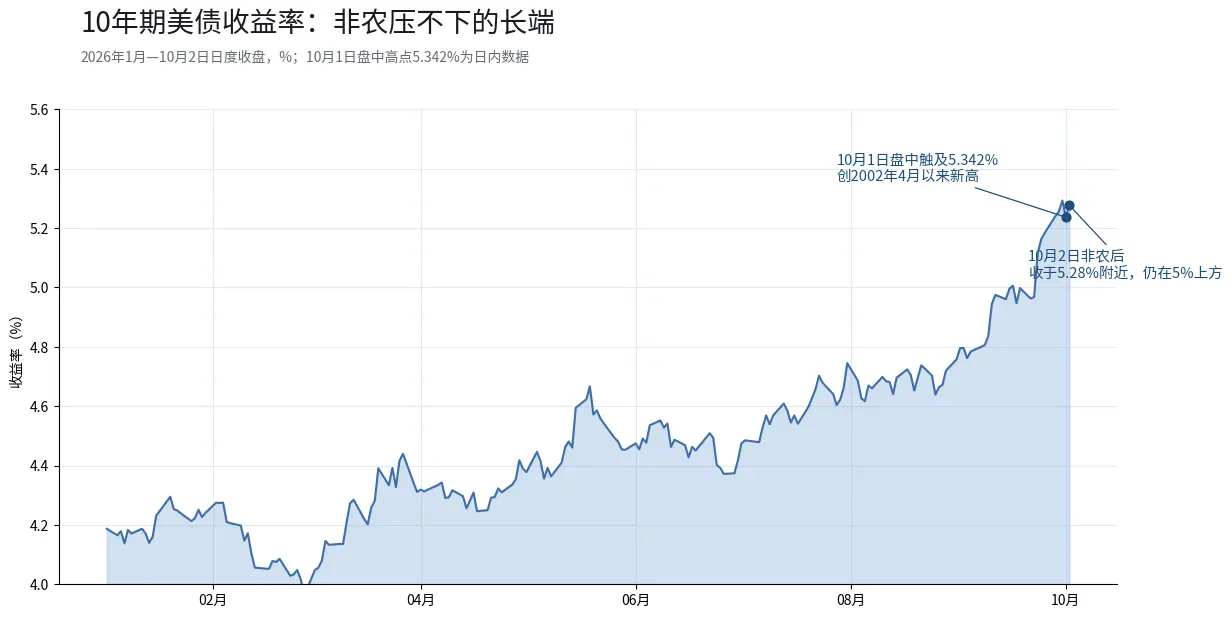
非農數據公布後,10年期美債收益率盤中一度走低,但尾盤重新回升,收於5.28%附近。就在前一天(10月1日),這個數字盤中觸及5.342%,創下2002年4月以來最高水平------即使回落之後,仍然站在5%以上的歷史高位區間。
這是一個值得警惕的信號。就業數據走弱壓低了加息概率,卻沒有把長端收益率拉下來。有機構投資經理的判斷是,考慮到美國經濟韌性,10年期收益率升向5.5%至6%存在可信可能,而借貸成本上升可能壓制股票回報。長端收益率居高不下,意味著市場關注的已經不只是"加不加息",也包括"高利率維持多久"。即便美聯儲停止加息,只要長端不回落,高估值資產的估值仍可能承壓。
加息預期的變化同樣需要精確理解。利率期貨顯示,10月加息概率從數據公布前的約26%降至13.8%,但12月再加息25個基點的概率仍高達63.1%,市場甚至不再完全定價"今年還有一次完整加息"。高盛已將美聯儲下次加息的時點從10月推遲;紐約聯儲主席威廉斯表示,9月加息之後無需急於再次行動,但今年稍晚再度加息或許是合適的。
換句話說:加息沒有退出牌桌,只是被推遲了。
二、科技與半導體的分化:AI敘事還在,傳統周期在掉隊
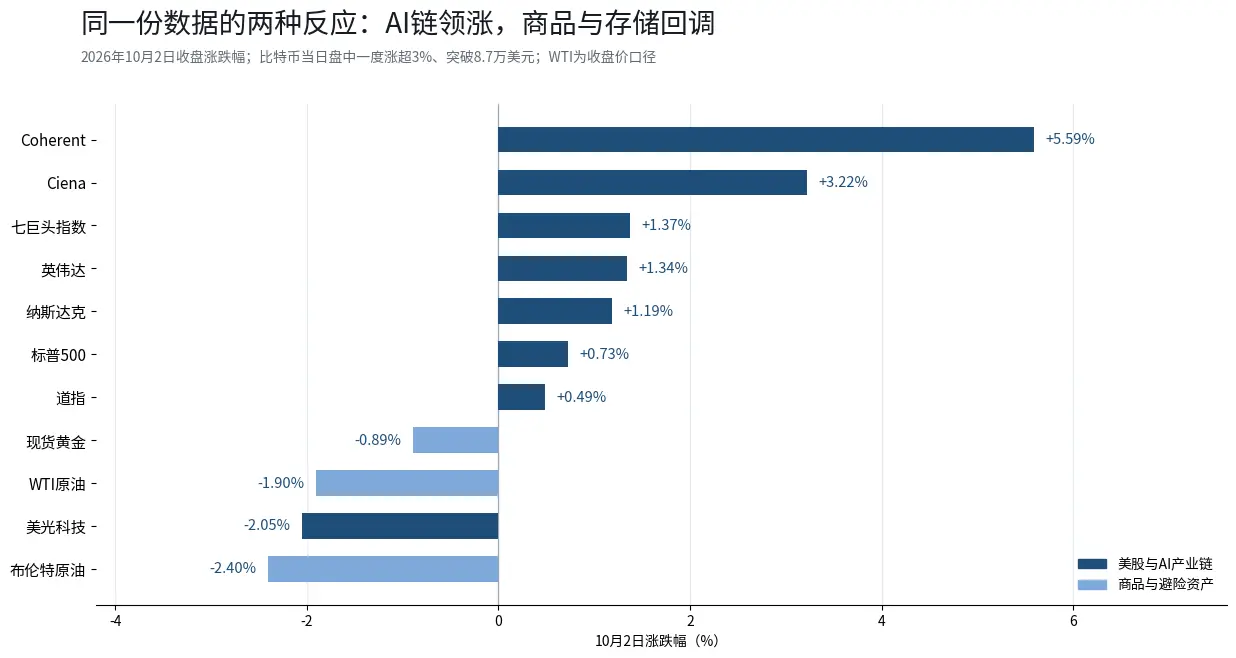
非農數據公布後,美股期指短線拉升,資金進一步交易"經濟軟著陸、加息延後"的主線邏輯。周五收盤,道指漲0.49%報51176.96點,標普500指數漲0.73%報7722.72點,納指漲1.19%報27190.86點、盤中刷新歷史新高;萬得美國科技七巨頭指數上漲1.37%,特斯拉因三季度交付超預期大漲4.65%,英偉達收漲1.34%、盤中觸及237.88美元創歷史新高,市值一度重回5.7萬億美元。
但板塊內部的分化,比指數本身更有信息量。
AI產業鏈繼續領漲:光通信方向延續前一天的強勢,Coherent再漲5.59%、Ciena漲3.22%------就在10月1日,Coherent還單日大漲10.90%,費城半導體指數整體上漲1.59%。而存儲方向開始掉隊:美光科技周五收跌2.05%,與前一日3.03%的漲幅形成反差;傳統周期與價值板塊同樣偏弱,標普500等權重指數表現弱於加權指數,11個行業板塊中大多數走勢疲軟。指數在漲,但上漲動能仍主要集中在幾條AI主線。
三、同一份數據,跨資產的分化答案
非農數據對各類資產的影響,呈現出明顯的方向差。
比特幣在數據公布後一度突破8.7萬美元、日內漲幅超過3%,全天在約83,700至87,200美元之間寬幅波動,截至10月5日早間報86,600美元附近。87,000至87,500美元區域近期已被市場多次測試,後續能否有效突破仍存在不確定性,並可能受到下周風險偏好等因素影響。
黃金則上演了衝高回落的"過山車":非農公布後現貨金一度拉升超1%、站上4,200美元,但漲勢未能延續,尾盤收報4,140.09美元、日內跌0.89%,COMEX黃金期貨收報4,172.1美元。此前一個交易日(10月1日),金價也曾衝高至4,218美元後跳水。自8月下旬以來,金價累計跌幅已超過10%。壓制因素很清晰:堅挺的美元和居高不下的美債收益率,壓過了就業數據帶來的利好;有機構分析認為,短期貴金屬以震蕩為主,需等待貨幣政策路徑更清晰。
油價周五大幅回落:七國集團宣布釋放1億桶戰略石油儲備、疊加中東原油出口恢復,WTI盤中跌幅一度超過4%,收於每桶91.11美元(約-1.9%),布倫特跌破100美元、收於99.9美元附近(約-2.4%)。但美國向中東增派航母與部隊、敦促盟友加快釋放柴油儲備的動作仍在繼續,地緣溢價並未完全消退------油價跌下去的部分是供應,跌不下去的部分是風險。
美元指數本周一度升至102.2上方、創2025年4月以來新高,周五小幅回落至101.9附近,但全周仍保持上漲,美元兌歐元已升至17個月高位。強勢美元構成了黃金和新興市場資產反彈的額外阻力。
四、本周看什麼:三個驗證點
第一個驗證點:ISM服務業PMI(周一)。這是本周第一個重磅數據。如果服務業景氣度降溫、價格指數回落,可能進一步鞏固"高利率見頂"的預期;如果服務業通脹黏性超預期,可能再度推動緊縮預期升溫,並對科技股估值構成壓力。
第二個驗證點:FOMC會議紀要(周三)。9月美聯儲加息25個基點至3.75%--4.00%區間,紀要的關鍵在於委員會對"長期維持高利率"的內部共識有多強。如果有更多官員傾向於"年內不再行動",可能對高估值科技股構成短期支持;如果紀要顯示委員會仍對通脹黏性保持警惕,長端收益率的壓力可能延續。
第三個驗證點:9月CPI與油價走向。10月下旬議息會議之前,9月CPI是最後一塊關鍵拼圖;而隨著油價近期大幅波動,OPEC+於10月4日決定維持11月產量目標不變。後續產量政策及油價走勢仍可能影響能源價格和通脹預期,並成為市場評估12月利率路徑的因素之一。
非農爆冷讓10月加息押注退出了牌桌,但美債5.34%的警告信號還沒有解除。就業走弱壓低了加息概率,卻沒有明顯壓低長端收益率------這個矛盾,可能是影響接下來科技股估值的重要變量之一。
數據說明:行情數據截至2026年10月2日美股收盤(美債、商品為10月2日收盤口徑,比特幣為10月5日早間報價);非農就業數據來自美國勞工統計局10月2日發布,歷史序列來自FRED;加息概率來自CME FedWatch;美股指數與個股漲跌幅為10月2日收盤(10月1日板塊數據為前一交易日收盤口徑)。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示









