








金價下探4066美元:不是避險失靈,是美債持有成本贏了

10月7日,現貨黃金高開於4163.97美元,亞洲盤沖高4170後一路下行,紐約時段下探4066美元、創8月5日以來最低,收報4110.68美元,跌1.28%。同一天,390億美元的10年期美債拍賣以5.300%中標,投標倍數2.77,遠高於近六次均值2.54。
很多報導把這兩件事放在一起講:"黃金跌、美債被搶"。但把時間順序排開,這個說法有個明顯漏洞:黃金的拋售發生在拍賣結果公布之前。先跌,後穩------順序,比漲跌本身更有信息量。
一、先把因果順序擺正
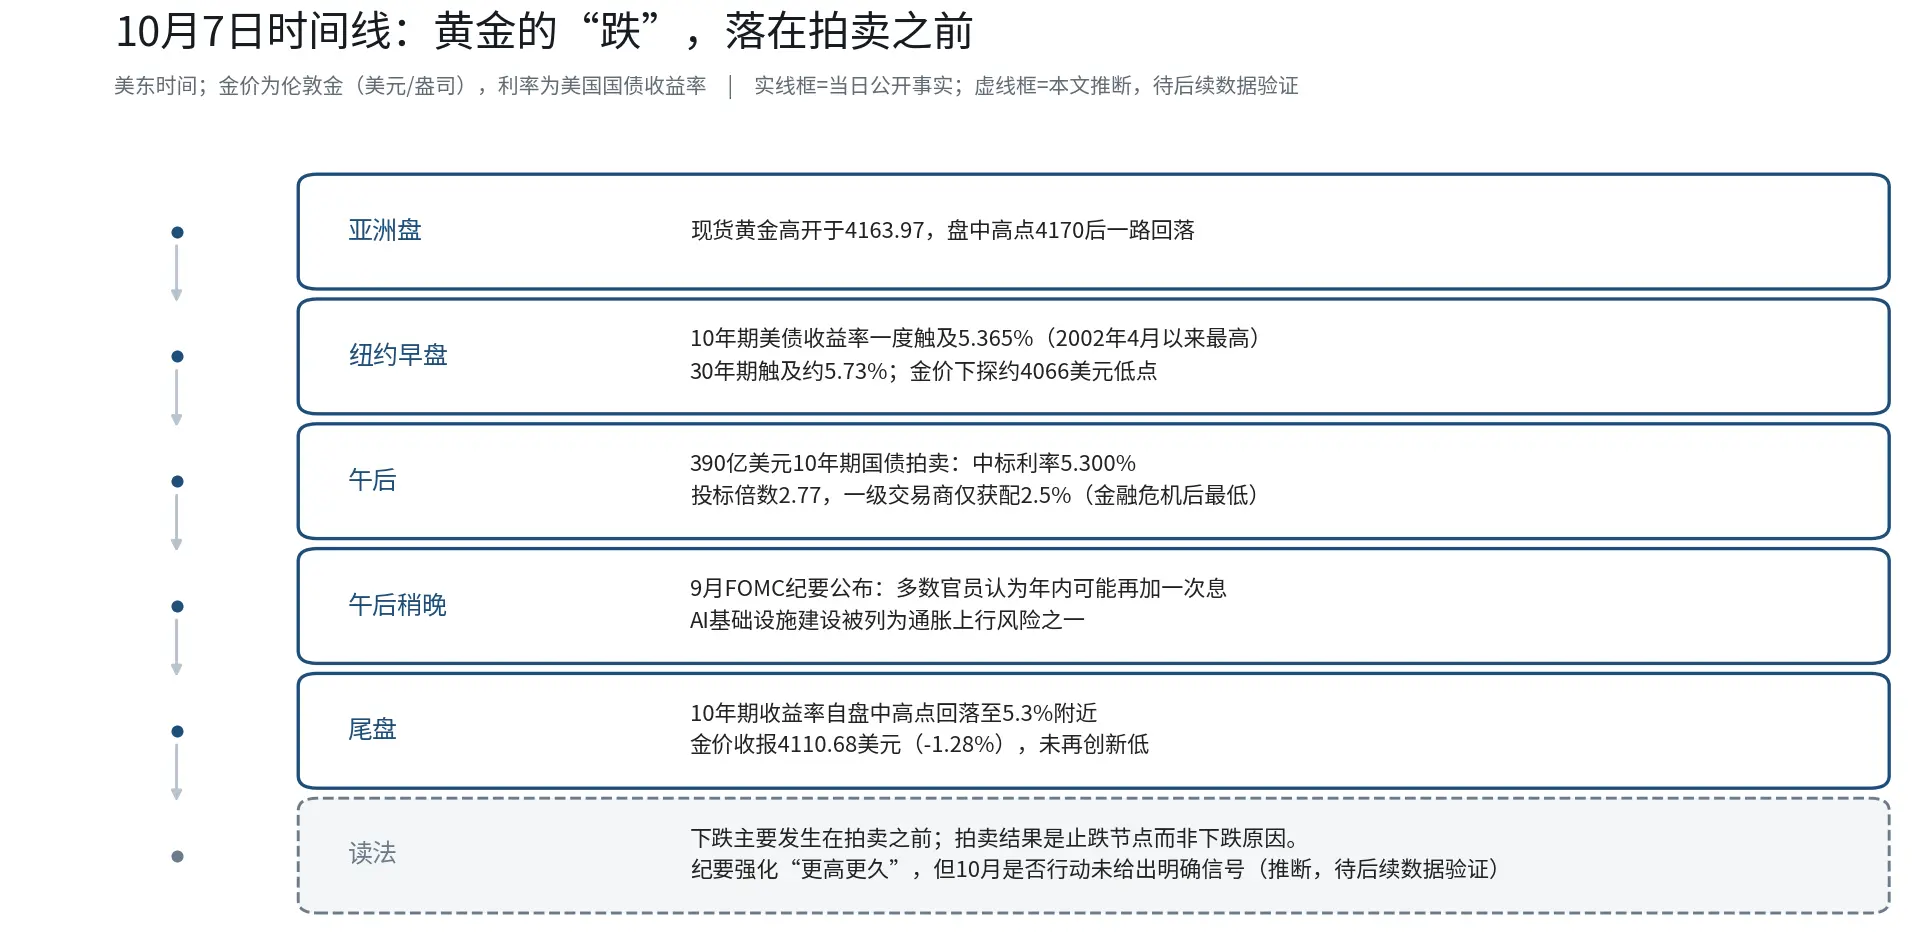
當天行情是按這個順序走的:亞洲盤黃金沖高回落;紐約早盤,10年期美債收益率一度升破5.34%、創2002年4月以來新高,30年期觸及5.73%,金價同步跌穿4100、下探4066;午後拍賣結果公布,中標利率5.300%反而低於招標前的市場水平(5.317%),收益率自高位回落,金價尾盤收復4110;10月8日亞洲時段,黃金進一步回升至4130美元附近。
結論很直接:當天唯一明確利好黃金的事件,恰恰是那場被懷疑"砸崩黃金"的拍賣。把黃金的跌幅記在拍賣頭上,是把轉折點當成了起點。
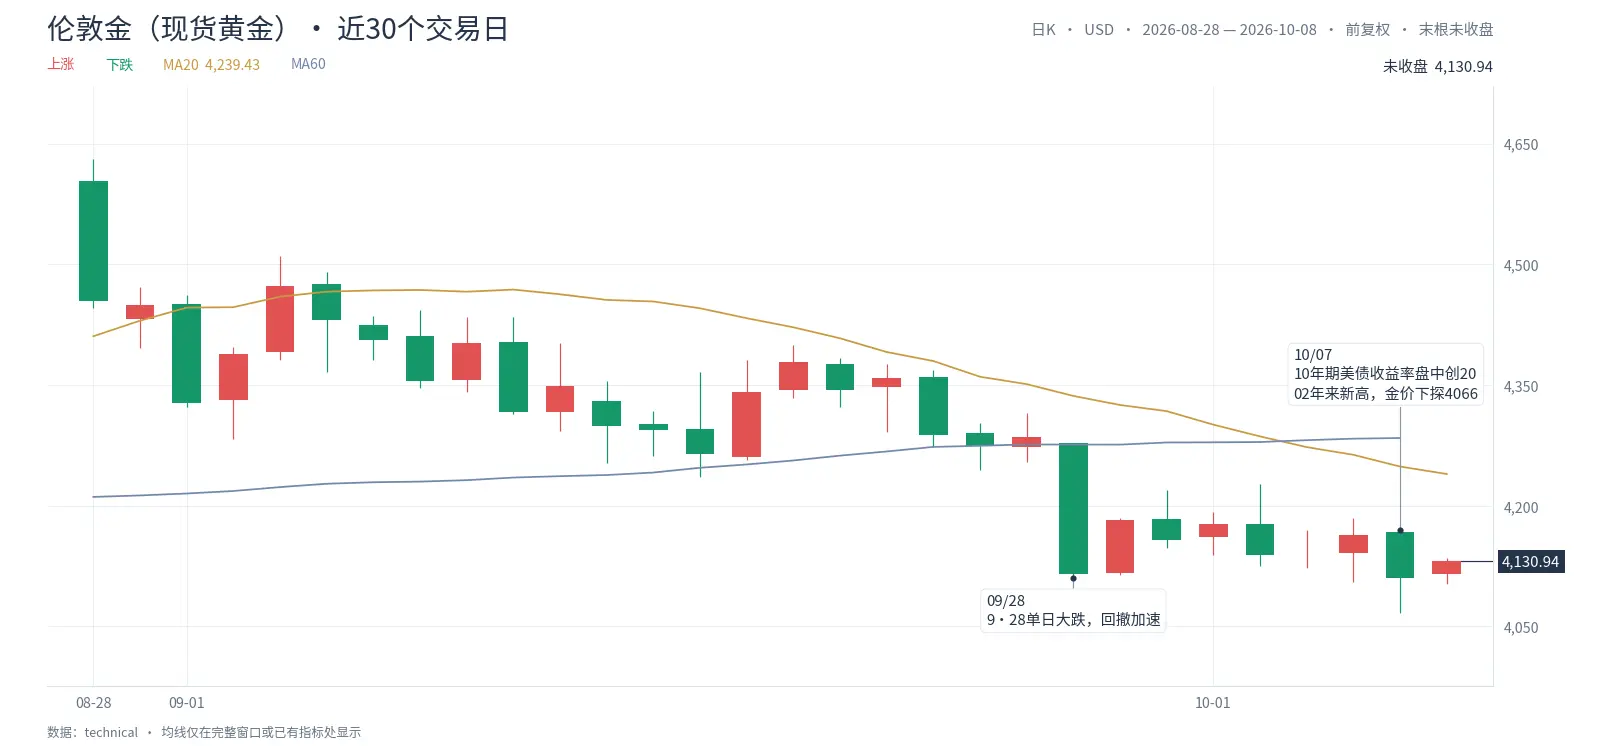
另一個常被省略的背景:這不是一天的事。黃金8月底還在4630至4700一線,9月28日單日大跌後回撤加速,10月7日收盤較60日高點已回撤約12%。4066只是把8月5日以來的低點正式跌破。單日暴跌是結果,兩周的陰跌才是過程。
二、紀要是舊預期的確認,不是新利空
9月15-16日的FOMC會議是三周前開的,但紀要美東時間10月7日下午才公布,所以它是昨夜的信息------只是增量很有限。
紀要確認三件事:加息25個基點全票通過;多數官員認為年內可能再加一次息;對10月是否行動沒有給出信號。而在紀要公布之前,期貨市場對10月的定價只有約19%,12月加息已被完全定價。市場早就把"年內再加一次"算進價格裡了,紀要只是把已定價的預期寫在紙上。把昨夜的波動歸因於"紀要偏鷹",是拿舊預期當新利空。
真正新鮮的是另一條:部分與會者把AI基礎設施建設列為中期通脹的上行風險之一。AI資本開支進入央行的通脹討論,這個變化值得單獨跟蹤------但它不是當天金價下跌的起點。收益率創新高,油價與通脹預期的貢獻大概率排在紀要前面。
三、黃金輸掉的是一道算術題
與其說避險邏輯失靈,不如說黃金是被自己的持有成本打敗的。
10年期美債到期收益率已超過5.3%,而黃金本身不產生利息。持有一年黃金的隱性成本,就是這5.3%裡扣掉通脹的部分。這不是情緒問題,是算術問題。
第二重壓制來自美元:美元指數升至102.3附近、突破年內高點,以美元計價的黃金對非美買家變得更貴。至於中東局勢升溫、布倫特油價站上100美元------按教科書應該推升避險買盤,這次沒有,因為油價上漲的傳導方向是通脹預期和長端利率,對黃金是淨利空。教科書失靈的時候,通常是利率變量的權重壓過了其他一切。
四、比金價更值得記住的數字是2.5%
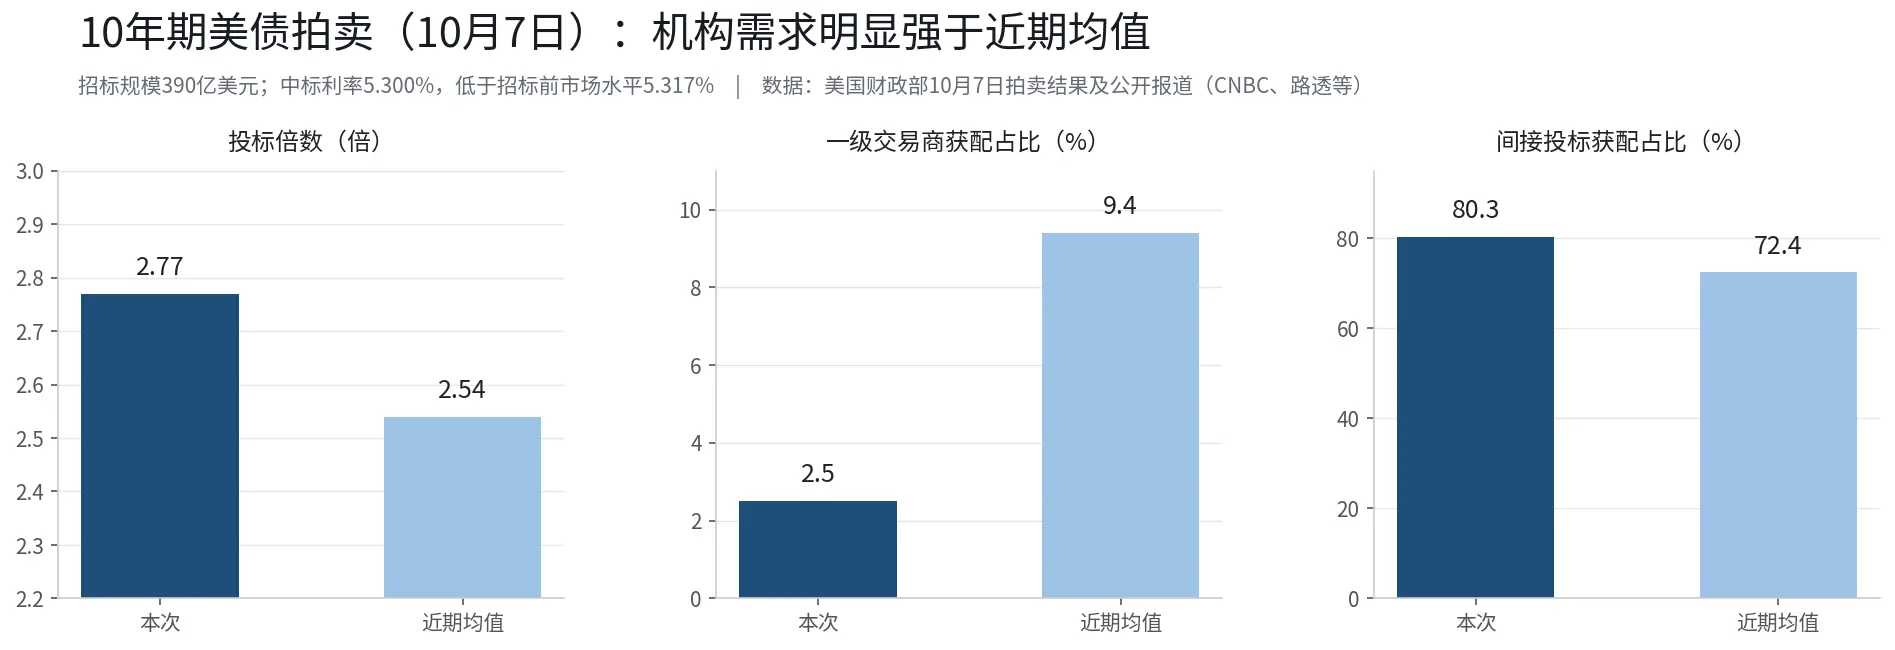
拍賣數據裡,2.77的投標倍數說明"需求強",但2.5%這個數字才說明需求來自哪裡:一級交易商只拿走2.5%的發行量,為金融危機後最低------承接盤不是靠做市商兜底,而是真實配置資金直接拿走的;間接投標(含全球央行等機構)獲配80.3%,明顯高於近10次均值72.4%。
這類資金的決策邏輯和交易盤不同:養老金、保險、主權基金對收益率有紀律,夠高就配。對它們而言,5.3%是多年未見的可計算回報。
本文的判斷是:這個買盤如果延續,長端收益率的頂部可能比當前定價的更近;如果只是單次拍賣的偶發,黃金和成長股的壓力就還沒有解除。區分兩者的觀察點,就是10月8日的220億美元30年期拍賣------發行收益率可能創2000年以來最高。
五、接下來盯什麼
第一,30年期拍賣結果。10年期強、30年期弱,說明長端需求只是個別環節的修復;兩次都強,才談得上"配置資金回歸"。
第二,4000美元關口。它是下一個整數支撐;據公開報導,中國央行已連續增持黃金至9月末的7747萬盎司,官方買盤托在下方,但改變不了實際利率上行的方向。
第三,12月利率路徑。紀要公布前12月已被完全定價,後續只要有一份通脹數據超預期,收益率就可能再度測試前高;反之,任何通脹降溫信號都會同時改善黃金與長債的處境。
寫在最後
把昨夜讀成"黃金崩了"或者"美債穩了",都不完整。昨天實際發生的是:收益率在盤中把金價壓到8月以來最低,然後被一場需求超預期的拍賣按了回去。金價是溫度計,拍賣才是調節的環節。接下來幾天,看30年期拍賣和CPI,比看金價的日K線更有用。
數據說明
數據截至2026年10月8日,來源:公開行情、美國財政部、美聯儲、CNBC、路透等。
黃金:倫敦金10/7收4110.68(-1.28%),盤中低點4066.36;10/8亞洲時段回升至4130附近。
美債:10Y盤中破5.34%(2002年4月以來新高,口徑5.34%--5.37%),30Y盤中5.728%,10Y收於5.3%附近。
10Y拍賣:390億美元,中標5.300%(預期5.317%);投標倍數2.77(均值2.54);一級交易商2.5%(金融危機後最低);間接80.3%。
FOMC紀要:9/15--16會議,10/7發布;加息25bp至3.75%--4.00%;多數官員認為年內或再加一次;AI基建列為通脹風險。會前期貨定價10月約19%、12月完全定價。
其他:美元指數約102.3,突破年內高點;中國央行9月末黃金儲備7747萬盎司,連續增持。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。
 風險提示









