CPI與五大投行財報本週連環開考,10月加息概率降至兩成,12月逼近九成

 本週一為哥倫布日,美國債市休市。數據密集落地前,市場對同一個美聯儲給出了兩個看似矛盾的答案,10月按兵不動,12月照常收緊。本文把這對矛盾拆開。
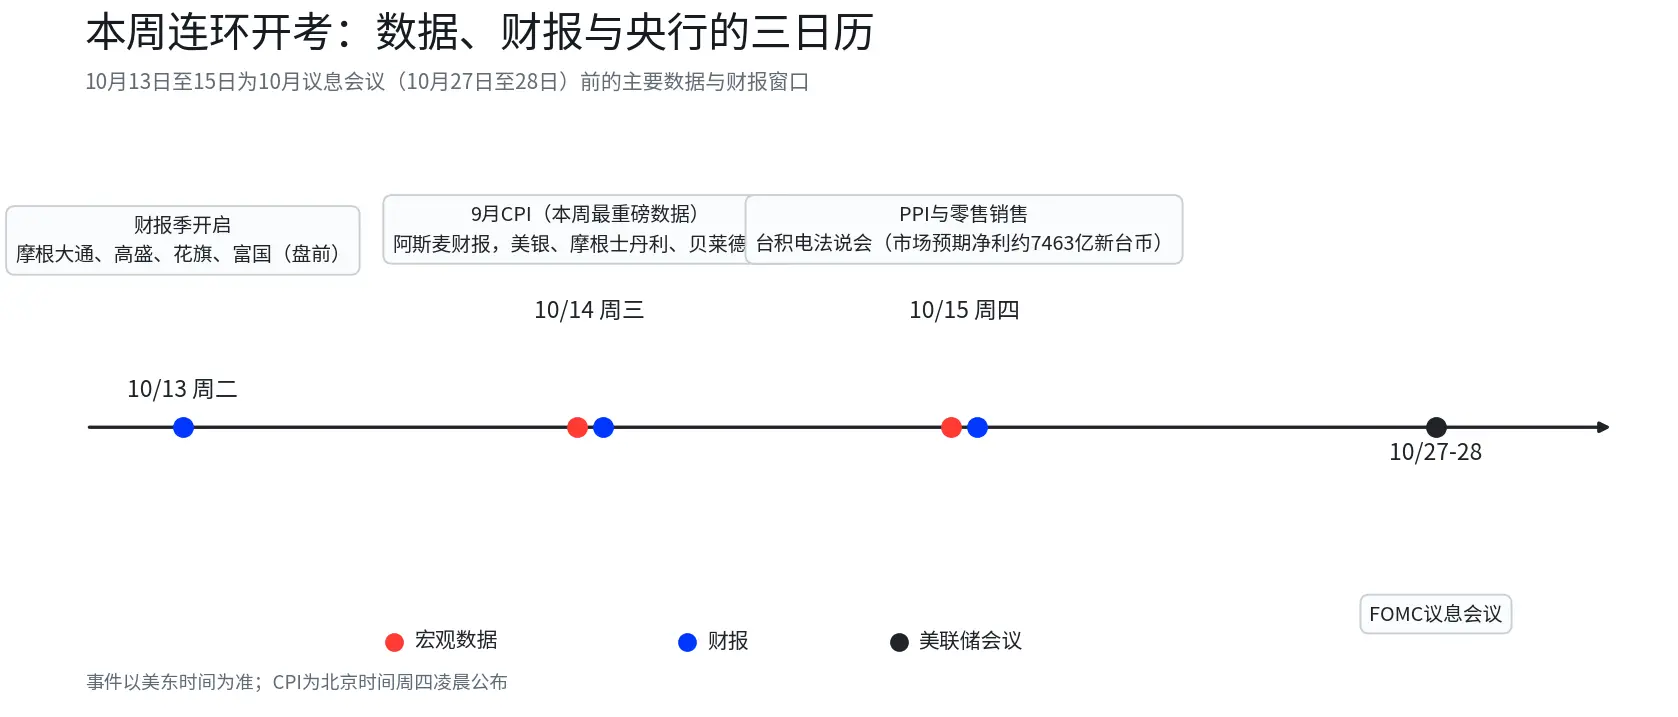
導語: 本週是美聯儲10月27日至28日議息會議前最重要的數據與財報窗口。週三(10月14日)美國9月CPI公布,同日阿斯麥披露三季報,摩根大通、高盛、花旗、富國已在週二盤前交卷,美銀、摩根士丹利、貝萊德週三接力,台積電週四舉辦法說會,週四還有PPI與零售銷售。一週之內,利率路徑的分母與盈利增長的分子同時接受檢驗。行情層面,10年期美債收益率上週五收於5.33%附近,非農公布當日曾在短暫下探後回升超10個基點,10月8日盤中高見5.357%;本週一為哥倫布日,美國債市休市。數據密集落地前,市場對同一個美聯儲給出了兩個看似矛盾的答案,10月按兵不動,12月照常收緊。本文把這對矛盾拆開。
一、概率曲線的過山車,一個月裡走了兩遍
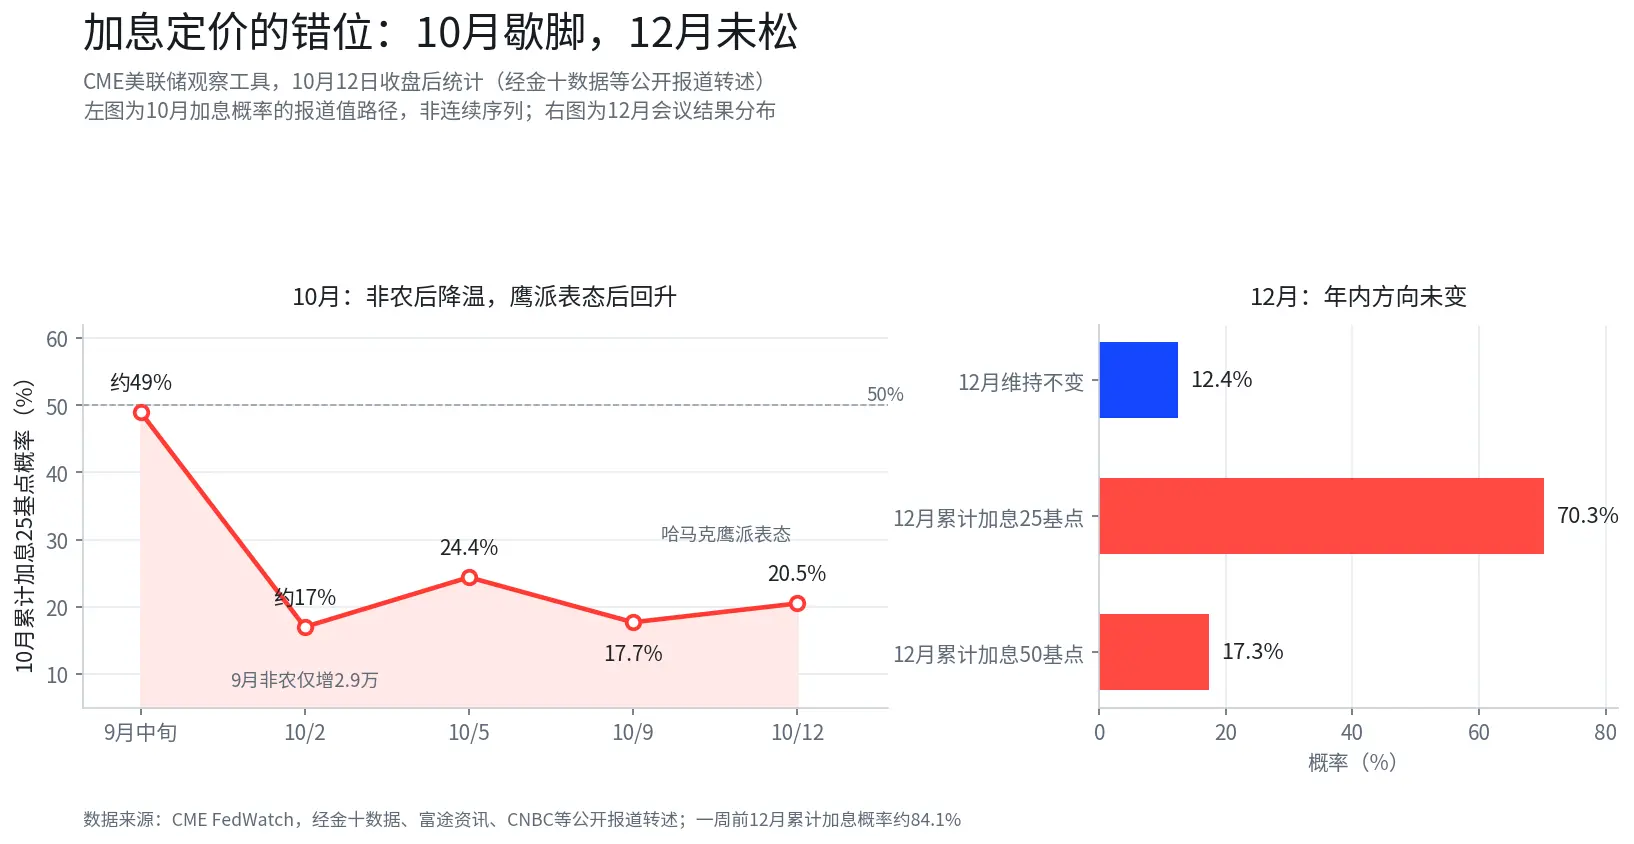
把10月加息概率的時間線擺出來,比任何文字都直觀。一個月前,市場對10月按兵不動的定價只有約51%,加息接近對半開。10月2日(週五)9月非農公布,新增就業僅2.9萬人,不到預期9萬人的三分之一,8月數據從16.2萬下修至13.3萬,7月下修為負1萬,兩個月合計下修6萬,失業率升至4.2%。當日10月加息概率從約22%降至17%。隨後一週,概率在17.7%至24.4%之間徘徊,週一哈馬克表態後回升至20.5%,盤中一度接近22%。
 非農的細節比標題更弱。過去三個月就業月均僅增5.1萬,就業增長的行業覆蓋面從8月的57.6%降至49.0%,創11個月新低,政府部門減少1.7萬。按經濟學家的估算,由於退休與移民收緊壓低了勞動力供給,美國每月約需5萬新增崗位即可維持平衡,2.9萬雖弱,離均衡線並不遙遠。這解釋了為什麼就業爆冷只壓低了短端。
長端是另一回事。非農公布當天,兩年期收益率單日下行10個基點至4.69%,10年期卻在短暫下探後回升超10個基點至5.30%。債市只給了就業報告半天面子。從上述讀數看,市場真正擔心的已不是下一次會議加不加息,而是能源衝擊下長端通脹補償的走向,這一點在週三的CPI裡會得到更直接的檢驗。
二、官員分歧的焦點是節奏,不是方向
美聯儲內部的聲音在本週被放大。克利夫蘭聯儲主席哈馬克週一在全美商業經濟學家協會年會上表示,限制性貨幣政策立場是適當的,寧可小幅、相對迅速地調整,也不要等待風險累積後再付出更大的糾偏成本。她接受採訪時補充,AI數據中心建設對電力與零部件的需求已開始影響更廣泛行業,部分企業計劃提價的幅度超過投入成本的漲幅,通脹心態根深蒂固的風險在上升。需要注意的是,她並未明確表示支持10月再次加息,只說將帶著開放心態參加10月27日至28日的會議。
美聯儲理事沃勒10月8日的表態形成對照。他認為若數據符合預期仍需進一步加息,但不必在連續會議上進行,把更多動作留給了12月8日至9日的會議。9月會議紀要(10月7日公布)顯示,多數官員預計年內再加息一次,該次會議已將政策利率上調25個基點至3.75%至4.00%,為2023年7月以來首次加息。據報導,高盛在沃勒講話後維持12月再加息25個基點的判斷。
三種聲音放在一張桌上,分歧集中在一個詞上,快慢。哈馬克擔心等待的成本,沃勒與紀要給了等待的空間,市場則用12月約87.6%的累計加息概率給這場辯論定了價。綜合盤面與官員措辭,市場上更可能的解讀是10月按兵不動屬於節奏調整,而非加息周期轉向。若週三核心CPI明顯低於預期、或後續就業數據繼續惡化,該解讀需要修正。
三、CPI前瞻:總體幾乎確定加速,核心才是考題
週三的CPI是本週最重的數據。市場共識預計9月總體CPI同比或從3.4%升至3.7%,環比升幅或達0.5%至0.6%,主要反映汽油與能源價格上漲。總體讀數偏高已在市場預期之內,真正的分岔在核心。核心CPI環比共識約0.2%,據報導巴克萊與摩根士丹利的預測約0.24%,理由是無線通信服務價格的漲勢部分回落;核心同比預計在2.4%至2.5%之間。
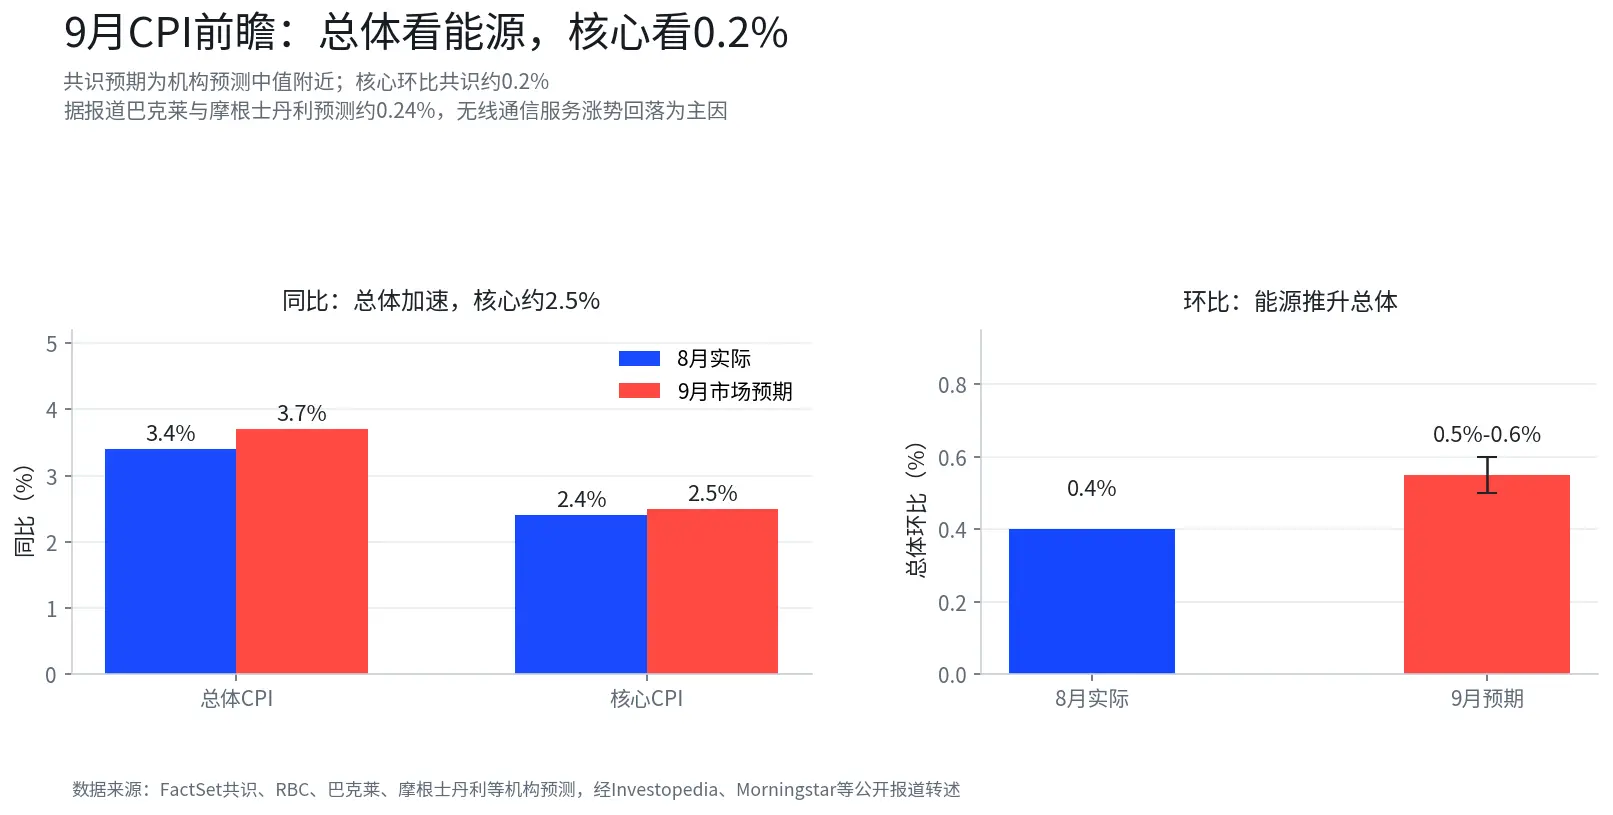
兩個方向對應兩種行情。若核心符合或低於預期,10月加息概率可能進一步下修,長端收益率與美元或同步回落,風險資產獲得喘息。若核心意外反彈,能源向核心的傳導被坐實,12月約87.6%的加息概率可能繼續上抬,長端收益率或重新逼近5.357%的高點,高估值資產承受的壓力會更大。彭博此前的分析框架值得參考,本輪通脹加速主要源於能源等局部項目,與2022年普遍性價格上漲存在區別,這也是美聯儲得以保持耐心的前提。這個前提自身有脆弱之處,油價若持續失控,局部熱點可能演變為全面壓力,屆時節奏調整的說法將面臨重新檢驗。
四、財報季的兩種考題
銀行的考題是高利率的傳導深度。摩根大通、高盛、花旗、富國週二盤前公布業績,美銀、摩根士丹利、貝萊德週三接力。在10年期美債收益率位於5.3%附近、政策利率處於3.75%至4.00%的環境裡,市場關注點已從利潤增長轉向信貸需求、存款成本、資本市場業務與資產質量。五大投行的信貸成本表述,或成為判斷高利率是否開始實質性影響企業與消費者的第一個窗口。
芯片的考題是AI訂單的可持續性。阿斯麥週三公布三季報,公司此前給出的收入指引為110億至120億歐元。台積電週四的法說會更受矚目,據路透報導,16位分析師的LSEG SmartEstimate預計第三季淨利約7463億新台幣(約234億美元),同比增約65%,有望連續第六個季度改寫單季紀錄。台積電此前已公布第三季營收約1.49萬億新台幣(約467億美元),同比增約50.9%,9月單月營收同比增長54.6%。法說會的看點或集中在CoWoS先進封裝擴產、N2製程節奏與2027年資本開支表述上。
需要提示的是,芯片財報落地之前,二級市場已經先給出了一輪定價。本週一費城半導體指數收跌2.67%,光通信與存儲領跌,相關傳導與資金面的討論見同日的AI硬體篇,此處不展開。
下一步指向
週三CPI的核心環比是本週第一個檢驗點,讀數偏離0.2%的方向或決定10月概率是繼續下修還是回升。週三晚間的銀行財報與週四的台積電法說會提供第二組信號,前者看信貸成本與存款競爭,後者看CoWoS擴產與資本開支表述。再往後,FedWatch工具中10月與12月概率的相對變化值得持續跟蹤,若10月概率重新升破30%,節奏調整的解讀可能需要重估。數據落地之前,任何一個方向的倉位都可能同時暴露在通脹超預期與就業惡化兩類風險裡,重定價已在多大程度上被市場計入,仍有待觀察。
數據說明
加息概率:CME"美聯儲觀察",10月12日收盤後統計,經金十數據等轉述。
非農與美債:9月非農數據據公開報導轉述;10年期美債5.33%為10月9日收盤(行情接口),週一美國債市休市。
CPI預期:FactSet、RB這就是兩個人C共識;巴克萊與摩根士丹利預測約0.24%,據報導轉述。
官員表態與9月會議紀要:公開報導轉述。
財報:日曆經富途、Morningstar核驗;台積電預測為路透轉述LSEG SmartEstimate。
免責聲明:本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。
 風險提示