異端論:Pearl 正在復活 Bitcoin
 核心觀點

 比特幣證明了無用的計算可以變成貨幣。Pearl 在賭:有用的計算可以變成更硬的貨幣。本文從算力開銷、安全邊界與貨幣基礎三條線索,論證「AI 貨幣」的可能性。
作者:@brezshares,No Limit Holdings 投資人
編譯:ChainCatcher
No Limit Holdings 之所以長期重倉 Pearl,是因為我們相信它有潛力成為下一個比特幣。以下是原因……
比特幣是一種宗教。它有經文、有先知、有門徒、有聖母感孕,還有金融界最虔誠的信眾。
正統教義把「算力浪費」奉為最神聖的信條之一------它不只是工作量證明帶來的不幸副作用,而是硬通貨的必要條件。
這是錯的。
儘管我出身於中本聰的門徒,如今我已成了異端。一種更硬的貨幣是可以存在的:讓有用的 AI 計算既具備客觀性、又昂貴到難以作假、同時廉價到易於驗證------和比特幣的工作量一模一樣,唯獨沒有算力浪費。這將催生一門新宗教,也帶來一次罕見的「二次聖母感孕」機會。
在基督教中,逾越奧跡並不把基督的受難、死亡、復活與升天視為彼此獨立的事件,而是看作一次連續的救贖行動。
Pearl(@prlnet)讓我開始用同樣的方式思考比特幣。
算力浪費、安全預算衰減、比特幣礦工向 AI 遷移,以及「有用工作量證明」的興起,看起來是幾個各自獨立的故事。
我越來越覺得,它們是同一本書裡的不同章節。那本書叫《Pearl》。
原罪
「比特幣在浪費算力。」
我們的對話就是這樣開始的。接下來一個小時,我們討論能否重新設計工作量證明,讓用來保護網絡的計算不只是被燒掉,而是在別處也有用。
換個說法:任何一個 SHA-256 哈希的解都沒有意義、也沒有被用於任何地方,除了保護比特幣。本質上,它就是浪費,無法回收。目前全網算力接近 1,000 EH/s,年耗電約 175 TWh,這些電力被刻意「浪費」掉,只為保護比特幣網絡------大致相當於瑞典或波蘭這樣的中等國家的總用電量。
這種浪費是刻意的。它的沉沒成本,正是防止惡意礦工以極低成本控制網絡的關鍵。但如果我們能把 SHA-256 換成另一種算法呢?一種更有用的算法------攻擊網絡的成本依然高昂,但計算本身作為獨立產品也有價值。
「有用工作量證明」------我們一起低聲說出這個詞。
這個概念優雅而有力。他的項目是一條新的 PoW 一層網絡,設計思路是讓礦工圍繞 AI 推理展開競爭,而不是去解一道毫無意義的哈希謎題。換句話說:重建比特幣的經濟骨架,但把無用的計算替換成真正有人需要的 AI 計算。
問題在於,「有用」的計算比 SHA-256 麻煩得多。它同樣需要昂貴到難以完成,但答案還必須客觀、且對其他所有人來說廉價可驗證。比特幣完美地實現了這種不對稱:挖礦昂貴到殘酷,驗證卻幾乎免費。而「有用工作量證明」(PoUW)從未同時做到這兩點。
Bittensor:假先知
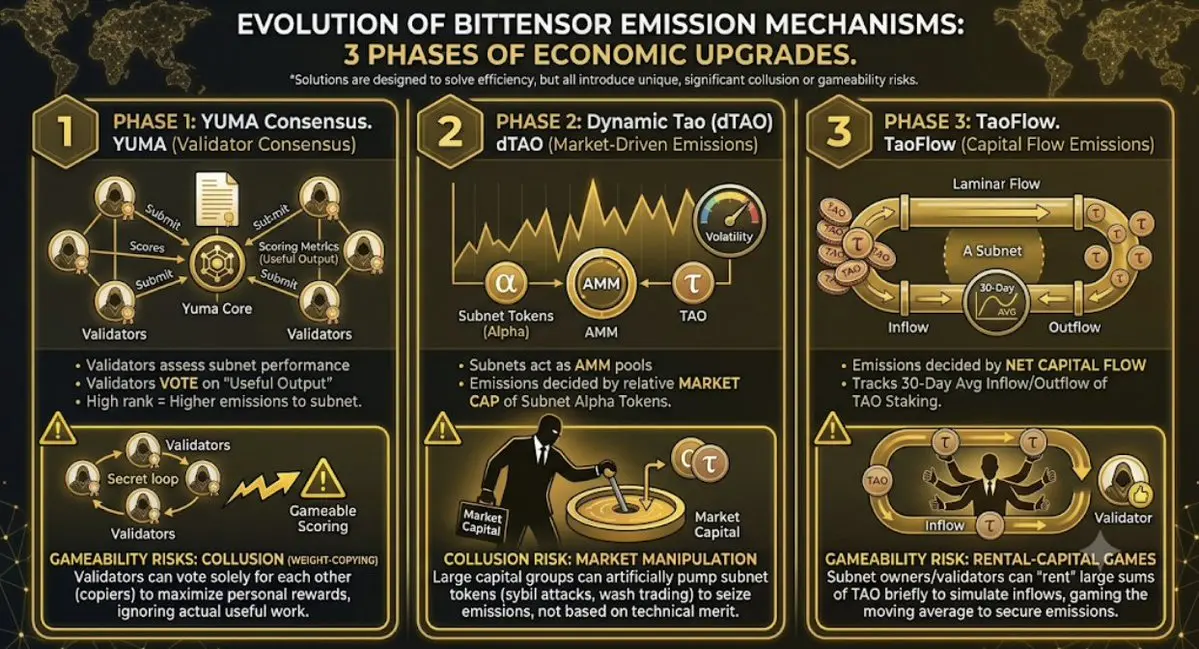
我被「有用工作量證明」深深吸引。這種敘事簡直無可挑剔。當你順著這條線索往下挖,第一個遇到的就是 Bittensor(@opentensor)------它早就試圖成為那個「AI 版比特幣」:稀缺的原生代幣、礦工提供 AI 相關資源、驗證者評判產出,排放流向網絡認為有價值的那些人。
理論上聽起來不錯。問題出在「認為有價值」這幾個字上。
比特幣那種無用計算有一種樸素的美:沒有人需要爭論這個哈希是否足夠有用。礦工不需要委員會、不需要評分表、也不需要經濟投票來決定誰做得最好。答案要麼滿足目標值,要麼不滿足。
Bittensor 必然引入更多主觀判斷。隨著網絡不斷改進價值衡量與排放分配方式,它的激勵體系也在持續實質性地演化。對一個 AI 協調網絡而言,這完全合理。我只是不認為這是鑄造貨幣的方式。
Bittensor 共識機制(名為 Yuma)的這種主觀性,還留下了網絡內部串通的歷史記錄------原因很直接:驗證者本來就被激勵去合作投票決定「有用性」。對於一個想成為可信貨幣的資產來說,這又是一票否決項。
真正的難題在於:如何讓有用的計算表現得像比特幣的計算。
比特幣的工作量具備四種「貨幣」品質
計算必須昂貴且客觀。獲勝區塊上不能附帶任何主觀評分。
計算必須廉價可驗證。一台筆記本就應該能拒絕一個不誠實的大型算力商。
不能靠共識來決定「有用」是什麼意思。一旦需要,你就引入了預言機、投票或治理面。
貨幣規則必須固化。可升級性對軟件有用,可預測性才是貨幣的必需。
復活
當祂終於揭曉那個 AI PoW 造物的名字時,這些陷阱正盤旋在我腦中。它叫 Pearl。
這套說辭聽起來幾乎可疑地顯而易見:分叉比特幣,把 SHA-256 換成矩陣乘法,讓同一個 GPU 運算既產出 AI 結果、又產出工作量證明。真正讓我留意的不是「AI 挖礦」那部分------自 Bittensor 之後,人們一直在兜售有用挖礦。讓我留意的是它的驗證構造:
Pearl 的核心研究展示了如何把任意矩陣乘法轉化為工作量證明,其證明開銷在漸近意義上可以忽略不計------前提是引入一個圍繞「低秩加噪矩陣乘法」的新計算硬度假設。工程實現則把獲勝的工作包裝成一個緊湊的零知識區塊開啟證明,這樣普通節點不必為了驗證一個區塊而重跑一次 H100 級別的算力任務。
再說一遍,這次用大白話:Pearl 找到了一種辦法,讓 AI 計算像比特幣計算一樣,既廉價又快速地可驗證。
這就是那把鑰匙。
什麼是矩陣乘法?
大語言模型(LLM)建立於人工神經網絡之上。這些神經網絡大多採用 Transformer 架構(由 2017 年那篇里程碑論文《Attention is All You Need》推廣開來)。Transformer 用層層節點、權重和數學函數來處理數據,構成了 GPT、Claude 等現代大模型的骨架。
Transformer 攜帶著被稱為「激活值」的數字網格,穿過一層又一層學習到的權重矩陣。每一層反覆把激活值乘以權重、對結果做變換,再向前傳遞。支撐這海量運算的算術原語就是矩陣乘法,簡稱 MatMul。GPU 本質上就是巨大的矩陣乘法機器,正是這些算法讓 AI 成為可能。每一個現代 LLM、圖像模型和 AI 智能體,最終都要把海量算力預算花在把矩陣推過這些 kernel 上。(kernel 是運行在 GPU 上、告訴它如何運作與啟動的一段核心代碼。)
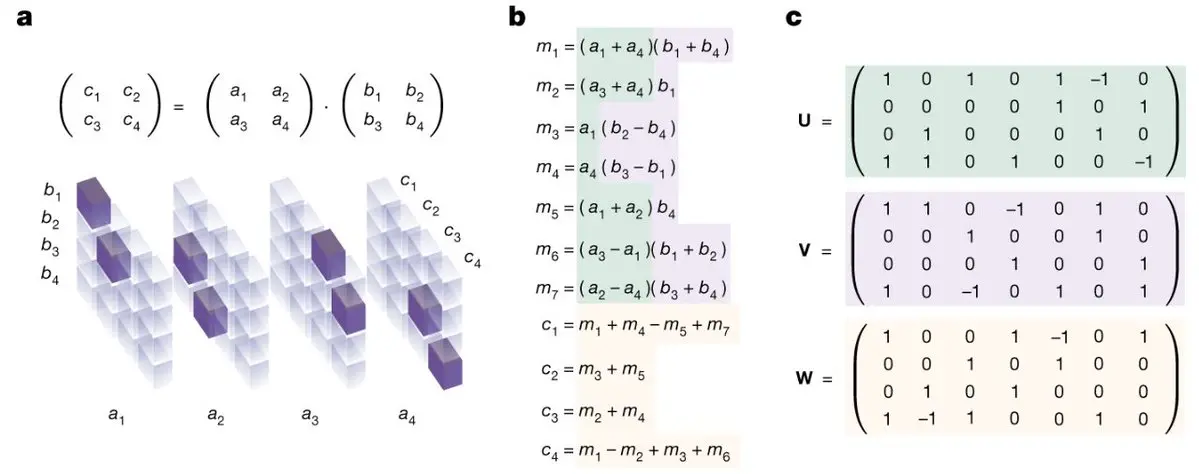
MatMul 與 SHA-256 有很多共同點:它需要大量算力才能快速求解,解不具有主觀性,也無法偽造或猜測(你也無法提前預知下一個區塊的函數是什麼)。但兩者有一個鮮明差異:SHA-256 除了保護比特幣網絡之外沒有實際用途,而矩陣乘法正是驅動 AI 的算力。由此可以推論:我們應該分叉比特幣,把工作量證明機制中的 SHA-256 換成 MatMul。這樣,這條新的「MatMul 比特幣」能像比特幣一樣去中心化、也一樣安全,而投入網絡安全的同一份計算,對網絡之外的 AI 應用也有用。
Pearl 造出來的正是這個。
那麼它在實踐中如何運作?
可以把 Pearl 理解為:在 GPU 開始運算之前,先給這個 AI 任務貼上一張防篡改的彩票。首先,礦工用密碼學方式把將要相乘的矩陣封存起來,使其事後無法掉包。然後網絡加入一個由最新鏈狀態導出、微小且不可預測的數學「水印」。GPU 執行的矩陣乘法與 AI 工作負載本來需要的幾乎相同,但每一次運行都獨一無二、無法預先計算。
GPU 在完成乘法的過程中,會留下一份「操作記錄」。如果其中某一段工作恰好滿足 Pearl 的難度目標,礦工就找到了一个區塊。關鍵在於,Pearl 的水印可以在事後用極低的數學成本剝離,從而保留原本有用的 AI 結果。這正是 Pearl 的重大創新:讓 MatMul 像 SHA-256 一樣廉價可驗證。
更技術一點說:Pearl 用 BLAKE3 對輸入矩陣做承諾,由鏈狀態導出伪隨機低秩噪聲,執行受噪聲擾動的分塊 MatMul,並記錄一份挖礦記錄------一旦命中難度謂詞,這份記錄就可以被證明。
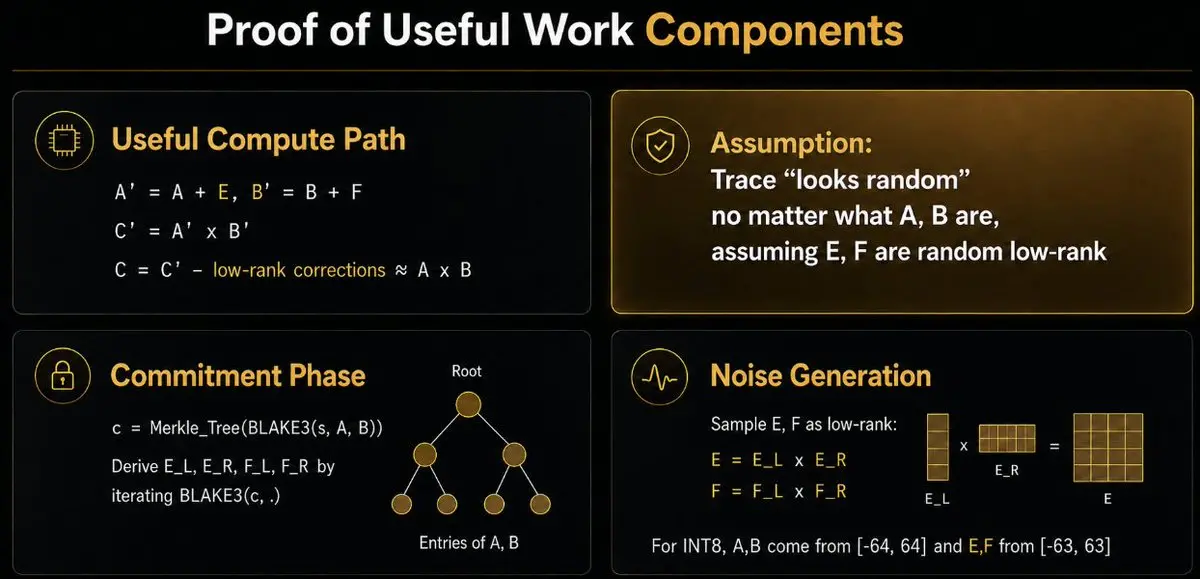
有人會說:等等,要證明礦工真的執行了它所承諾的計算,你就得公開矩陣的行和列,這依然是重計算,而且可能洩露專有模型權重。
Pearl 用 ZK-SNARK 區塊開啟證明解決了第二個問題。證明者要證明自己掌握與承諾一致的私有矩陣數據,並且獲勝的分塊滿足挖礦謂詞,而網絡只看到一個緊湊的證書。這個最終的遞歸證明不到 60KB。
理論上,這也讓閉源實驗室的接入成為可能:協議並不要求實驗室僅僅因為參與挖礦就必須公開自己的權重。
製造成本高昂、驗證成本低廉、共識客觀、規則可預測------這些正是此前所有「有用工作量」設計都未能同時解決的比特幣式特性。
「有用工作量」的迷因
對 Pearl 有一項重要的批評,它在技術上是對的,但在我看來完全錯過了其經濟設計。
基礎協議並不顯式證明某次矩陣乘法來自一個付費的推理客戶。礦工可以餵給協議合成矩陣,依然完成有效的 PoUW 並賺取 Pearl 獎勵。
事實上,今年夏天發表的一篇實證論文測量了早期 Pearl 網絡,認為當時主流的挖礦軟體產出了可驗證的 MatMul,卻沒有產生外部推理輸出。
然而,這項批評沒有意識到的是:這恰恰就是重點所在。
如果 PoW 共識必須去問「這次推理是否真的有用?」,你就又回到了我們想要逃離的主觀世界。你會需要一個主觀判斷、一票投票、一個驗證者評分,或某種關於「有用」的語義定義------而這些東西都可以被操縱、被串通、或被任意更改。
因此,Pearl 在挖礦上採取了博弈論的路徑。Pearl 依然驗證它能客觀驗證的東西:昂貴的 MatMul;然後它只是讓市場去自發地強制「有用工作」的發生,而不是顯式地去檢查。
一個純粹的 1:1 礦工(即「非有用」礦工)必須支付全部 GPU 成本才能賺到 PRL。而一個「雙工」礦工(既挖礦又對外提供有用推理)本來就已經從客戶那裡拿到了 AI 工作負載的錢,只需吸收 Pearl 的增量開銷。隨著競爭加劇和 Pearl 網絡難度上升,全成本礦工會成為邊際生產者,最終被那個「客戶已經付掉大部分電費」的有用礦工擠出局。
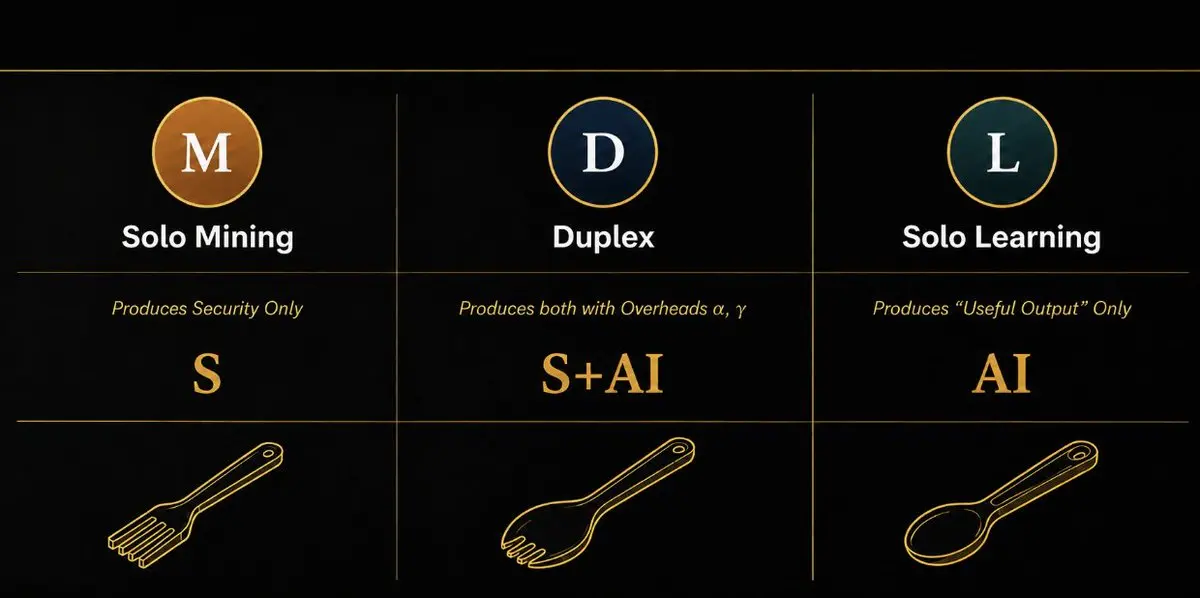
換句話說,一旦參與網絡的有用礦工足夠多,非有用礦工就無法再通過挖 Pearl 獲利,也就沒有任何動力繼續挖下去。
這樣一來,Pearl 就很像比特幣。網絡其實並不關心什麼是有用工作、什麼算作有用工作------它的機制在於:經濟現實會強制有用工作由礦工來完成。這種設計大幅降低了 Pearl 礦工的串通風險,使 Pearl 成為一個像比特幣一樣無需信任、公平的網絡。
所以問題不是「Pearl 今天是否強制產生了有用工作?」------它沒有。問題是:開銷能否低到讓有用礦工成為結構上成本最低的生產者。
整場遊戲的關鍵就是開銷
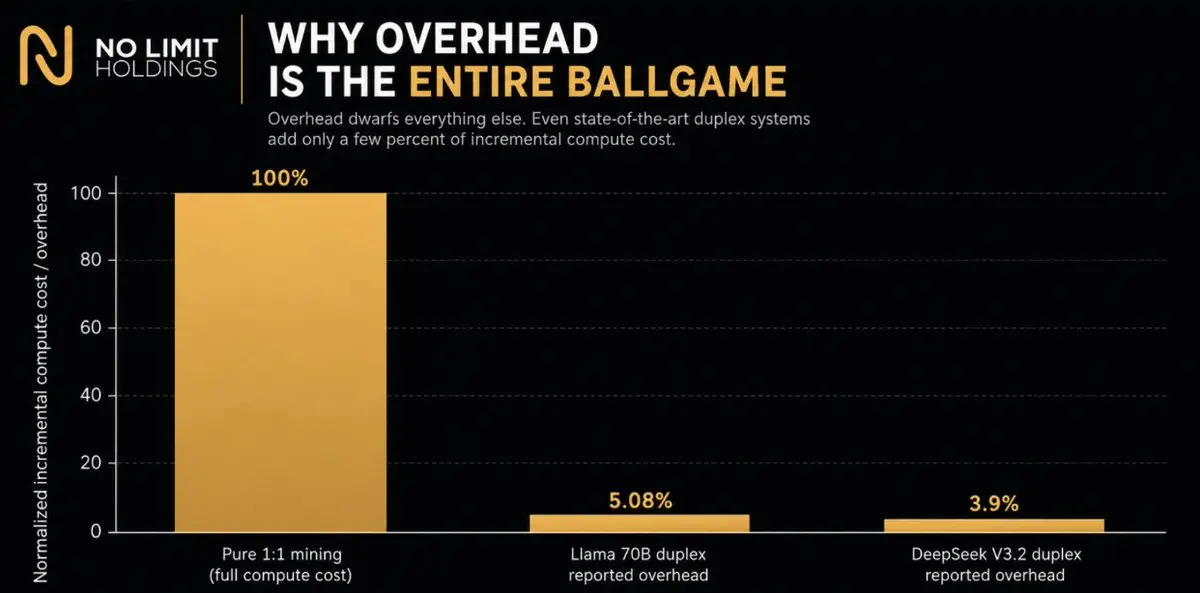
一旦你以這種方式看待 Pearl,這個項目就變得容易理解多了。先忘掉關於 PoUW 的哲學爭論。只有一件事重要:增量開銷,也就是接入 Pearl 的 2:1 kernel 之後額外產生的成本與延遲。
Pearl 目前披露的數據是:在四張 H200 上運行 Llama 70B 時,端到端開銷為 +5.08%;在八張 H200 上運行 DeepSeek V3.2 時為 +3.9%(對比原廠推理引擎)。當前生產路徑使用整數 W7A7 量化;原生浮點支持仍在開發中。
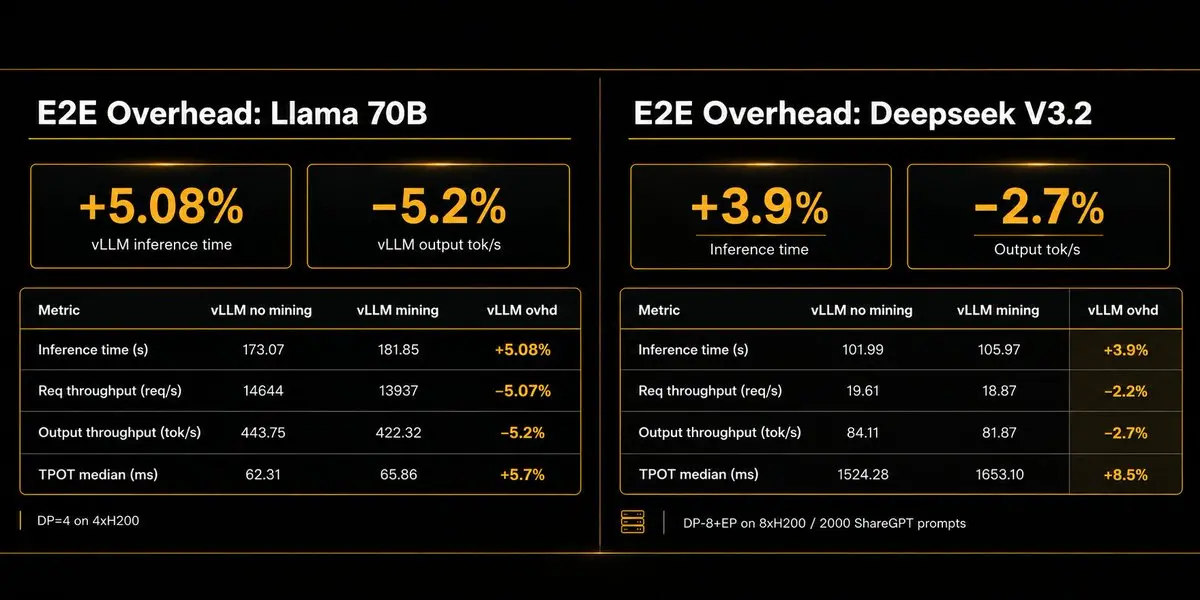
比特幣的算力只要「區塊獎勵 > 挖礦成本」就會增長;而 Pearl 的算力只要「區塊獎勵 > 因採用 Pearl 而損失的 AI 推理收入(即開銷)」就會增長。
5% 並不是「免費」。在劇烈波動的加密市場裡,5% 聽起來像舍入誤差;但對一支毛利很薄的推理機群來說,這是真金白銀。不過它已經落在「區塊獎勵補貼有可能補償服務商」的區間內,而且路線圖的明確目標就是把這一數字推向零。
當開銷降到 0%,局面就變得顯而易見:如果兩個其他條件完全相同的推理服務商以同樣價格賣同樣的代幣,其中一個還能額外賺取 PRL、且吞吐量沒有明顯下降,那麼不挖礦的那個就是在自願地把錢留在桌上。競爭會強制推動採用。
實際上,Pearl 並不需要真的做到數學意義上的零開銷,這件事就會開始發生。它只需要:PRL 補貼在扣除集成摩擦與風險之後,仍然比損失的吞吐量和工程成本(即開銷)更值錢。
國際象棋大師問題
我剛才說的一切都有一個顯而易見的問題。
如果 Pearl 成功把挖礦開銷壓向 0%,那我們是不是也把攻擊 Pearl 的成本壓向了 0%?攻擊者可以租一堆 GPU 去攻擊網絡,同時把這些 GPU 產出的推理賣掉。我們是不是剛發明了一條「付錢讓你攻擊它」的區塊鏈?
這聽起來很有說服力。但它也是錯的。
Rafael Pass(@PassRafael),MIT 博士、康奈爾大學教授、Pearl Research Labs 核心顧問,在他那篇里程碑論文《The Economics of Proof-of-Useful-Work》中用了一个国际象棋的类比来解释原因。
想像我和兩位國際象棋大師各下一盤棋。一盤我執白,一盤我執黑。如果我真的兩盤都自己下,顯然會被雙殺(我的棋力跟大師沒法比)。
顯然,我得改變策略。一個奇怪的念頭冒了出來……如果我同時下這兩盤呢?這樣,我等 A 大師先落子,然後把這一步原樣下給 B 大師;B 無論怎麼應對,我再把這一步帶回去下給 A。如此循環。在每位大師看來,他們都在和我對弈;而現實中,是兩位大師在通過我互相對弈。
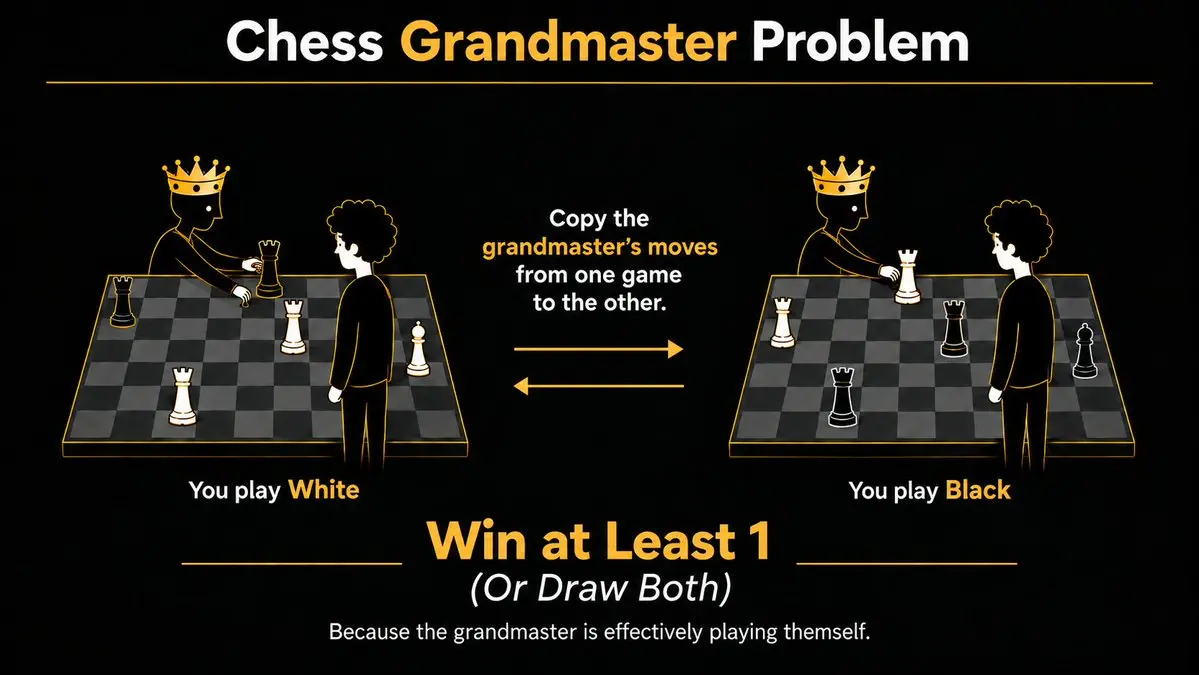
如果 A 贏了,我輸一盤、贏一盤;如果他們和棋,我兩盤都和。無論如何,通過把兩盤棋綁在一起,我保證了自己至少不輸------儘管單獨分析任何一盤,我做到這一點的機會幾乎為零。
人們在分析推理業務與 Pearl 挖礦時,犯的正是同一個錯誤:把它們當成兩門獨立的生意。你不能這樣看。它們是一個聯合經濟系統。
假設價值 1.00 美元的 GPU 工作產出一個推理任務。在 Pearl 出現之前,服務商大約需要 1.00 美元的推理收入來覆蓋算力成本。現在假設同一份工作還能賺到 0.20 美元的 PRL。那麼一個雙工服務商(既賣推理又挖 Pearl)可以把推理賣到 0.80 美元,同時賺到價值 0.20 美元的 PRL,從而在 1 美元算力成本上仍然打平:
競爭最終不會讓它永遠賺 1.20 美元,而是會把那 0.20 美元的 PRL 補貼壓進推理的價格裡。
於是均衡開始變成這樣:
0.80 美元推理 + 0.20 美元 PRL = 1.00 美元算力成本
現在想像一個攻擊者出現了。
攻擊者和其他人面對同樣的 GPU 經濟帳。在攻擊 Pearl 的同時,他依然可以把這些 GPU 產出的有用推理賣到 0.80 美元。
所以乍看之下,這次攻擊幾乎是免費的:
他花 1.00 美元算力。賣推理賺 0.80 美元。
而正常情況下,他還能指望另外 0.20 美元的 PRL。
最後那 0.20 美元,正是安全性的來源。
一次成功的 51% 攻擊不是正常挖礦。攻擊者試圖破壞的,恰恰是那個本該付錢給他的網絡。他無法安全地假設攻擊期間賺到的 PRL 還值攻擊前的價格。
所以,把 PRL 獎勵從攻擊者的回收帳裡劃掉:
1.00 美元算力成本 − 0.80 美元推理收入 = 0.20 美元攻擊成本
那 0.20 美元,就是安全預算。
現在把這個例子放大:
想像整個 Pearl 網絡代表 100 個單位的算力。
每個單位的運營成本是 1.00 美元,並且賺取:
0.80 美元來自推理
0.20 美元來自 PRL
因此,整個網絡範圍內 Pearl 要支付:
100 × 0.20 = 20 美元的區塊獎勵補貼
攻擊者需要控制半個網絡才能打破誠實多數的假設,所以他需要 50 個單位的算力。
這 50 個單位要花 50 美元運行,但他可以賣掉有用的推理回收 40 美元:
50 美元算力 − 40 美元推理收入 = 10 美元淨攻擊成本
那 10 美元是什麼?
它正好是網絡 20 美元 Pearl 獎勵預算的一半。
Pass 證明:攻擊 Pearl 的成本與攻擊比特幣完全相同,即:
攻擊成本 = 區塊補貼 ÷ 2
這是微妙但極其重要的一點:在推理之上疊加 Pearl 挖礦的邊際技術成本可以趨近於零,但獲取 Pearl 安全性的經濟成本並不會趨近於零。補貼會在系統的別處被競爭掉------在這個例子裡,是被競爭進更便宜的推理價格。
這也正是「有用工作量證明」真正有趣的地方。如果區塊獎勵被競爭進推理價格,Pearl 就不只是給一個既有算力市場掛上一枚代幣,它在改變算力市場本身的成本曲線。Pass 在《Duplexia Framework》中對此有進一步闡述。
福音
Pass 為象棋例子底下那套均衡演進起了名字。
Bitconia(比特國):Pearl 表現得像普通的工作量證明。礦工因為區塊獎勵付錢而競爭。有用推理在經濟上是分離的。
Fortessia(堡壘國):雙工服務商開始取代純粹礦工。同樣的 AI 工作量被完成,但其中更多部分同時在保護這條鏈。安全性上升,卻不需要等比例增加那些本來會被浪費的算力。(Pearl 今天就在這裡。)
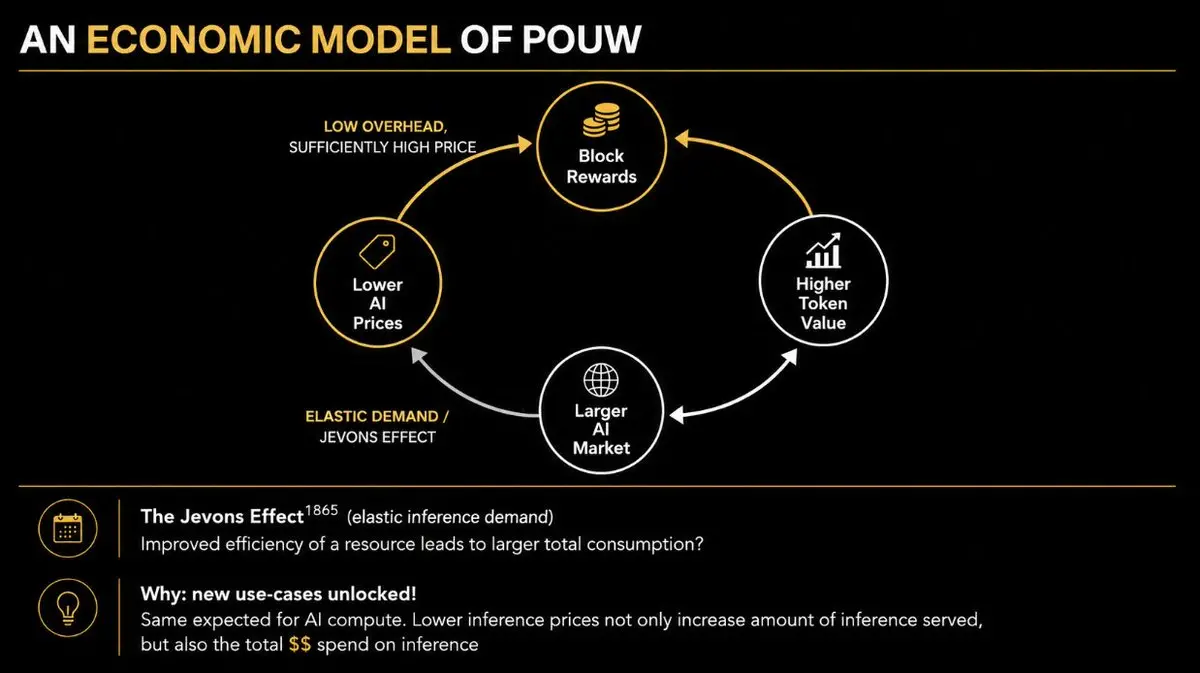
Duplexia(雙工國):代幣補貼相對推理經濟變得足夠可觀,服務商得以在保持經濟性的同時降低實際推理價格。更低的價格刺激更多推理需求,從而產生更多雙工算力,進而再次提高安全性。
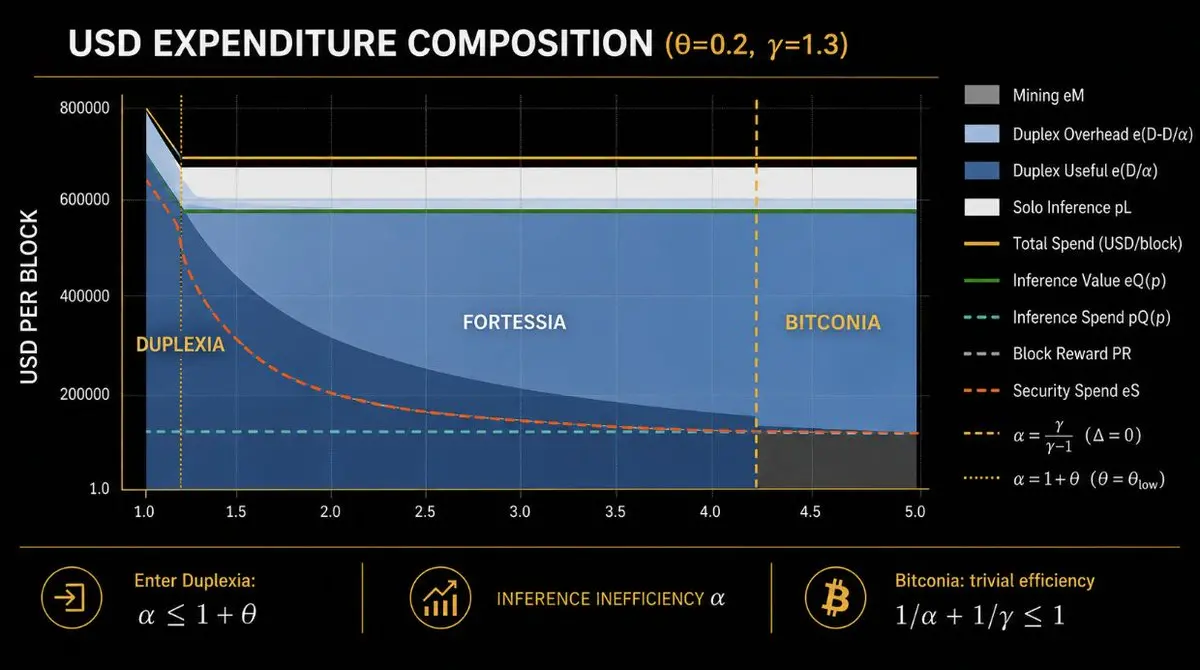
區塊獎勵可以補貼有用工作、重塑推理價格,同時不斷裂經濟安全與獎勵預算之間的聯繫。換句話說,AI 實驗室採用 Pearl,可能實質性地加速 AI 需求,從而通過傑文斯悖論啟動一個採用飛輪。
神蹟需要證據
今年 5 月,Together AI(@togethercompute)上線了一個由 Pearl 驅動的 Gemma 接口,折扣超過 25%------明確的原因就是他們用 2:1 kernel 集成在挖 Pearl。Together 表示計劃擴展 Pearl 驅動的產品組合,並可能把一部分排放直接讓利給客戶。
再讀一遍。你今天能買到更便宜的推理,是因為生成你這些 token 的 GPU 同時在挖 Pearl。
Pearl 自己也已在分佈式 Pearl GPU 算力之上運營一個兼容 OpenAI 的生產級推理平台。該平台目前提供開源權重模型,按普通預付費美元額度計費。今天,AI 進去、PRL 出來。最終的多頭情形是這個循環閉合:PRL 進去、AI 出來。
我會說 Pearl 已經跨入 Fortessia。商業化的雙工工作已經存在。尚未發生的是更困難的那件事:雙工工作成為整個網絡上占主導地位的邊際生產者。
Pearl 代幣經濟學
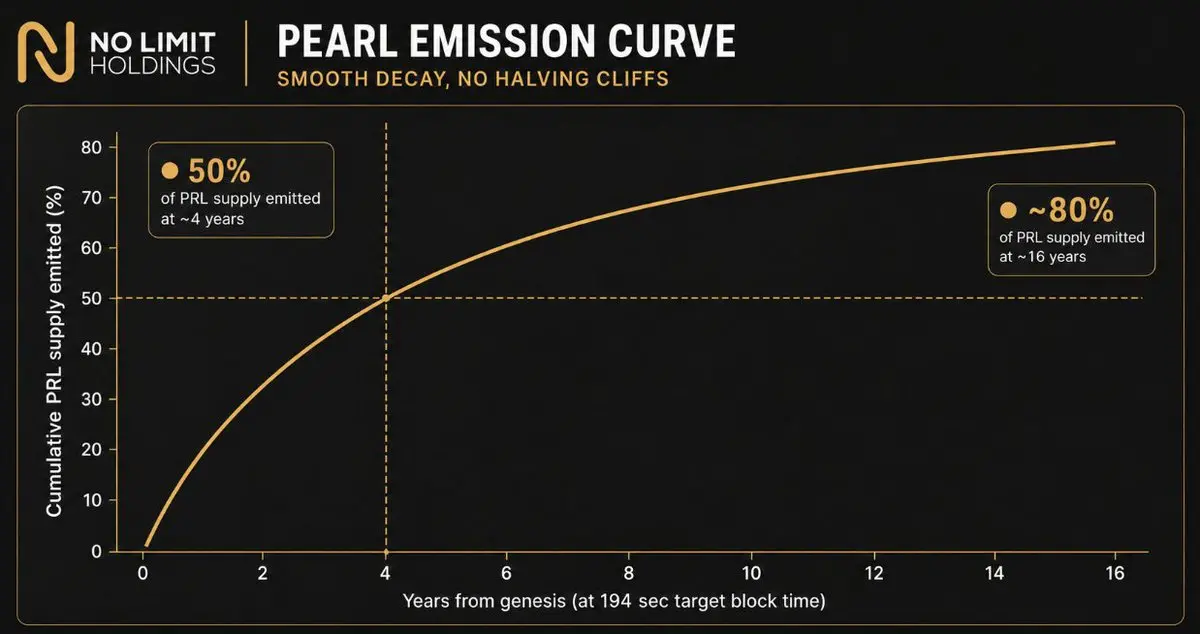
Pearl 是比特幣的分叉。供應量做了面額重定(上限 21 億枚 vs 2100 萬枚),並把固定的四年減半改為逐塊平滑衰減的排放曲線。除了這些主要是外觀層面的改動,代幣經濟學對你來說應該非常熟悉。
全部 PRL 中大約一半計劃在第 650,226 個區塊前發出(按目標出塊時間約四年),此後發行量持續衰減,留下一條長長的有限尾部。
聖母感孕,以及為「固化」辯護
固化對「貨幣化」至關重要。考慮到我們對面向未來的設計以及可升級性收益的既有認知(看看今天比特幣缺乏量子抗性所引發的緊張就明白了),這聽起來可能反直覺;但對於作為價值儲存的加密資產而言,固化是第一位的。
從歷史上看,固化使比特幣免於被特殊利益俘獲,也免於發生不可預測的變異。它還把 bug 風險降到最低,確立了一個狹窄且可預測的基礎,讓機構能夠在規則不會在腳下改變的前提下搭建金融基礎設施。例如,當前以太坊圍繞減排的戰爭就是一個絕佳案例。
最重要的是,固化造就了貨幣的穩健性:讓供應上限與發行規則永久化、在數學上無可爭辯,而不需要持續信任核心開發者。這防止了未來政治利益、礦業卡特爾或企業意志對規則的篡改。改變一條已固化網絡所需的巨大協調成本,確保了它對國家層面的強制或監管俘獲保持抵抗。
如果我們真的想創造去中心化的、由 AI 支撐的貨幣,固化至關重要。
我認為 Bittensor 正是在這一點上永久喪失了成為「AI 貨幣」的資格。它可以是一個 AI 協調層、激勵網絡或智能合約平台,價值依然可以流向 $TAO。但一個經濟政策會反覆響應政治與市場壓力而改變的貨幣資產,不是硬通貨。
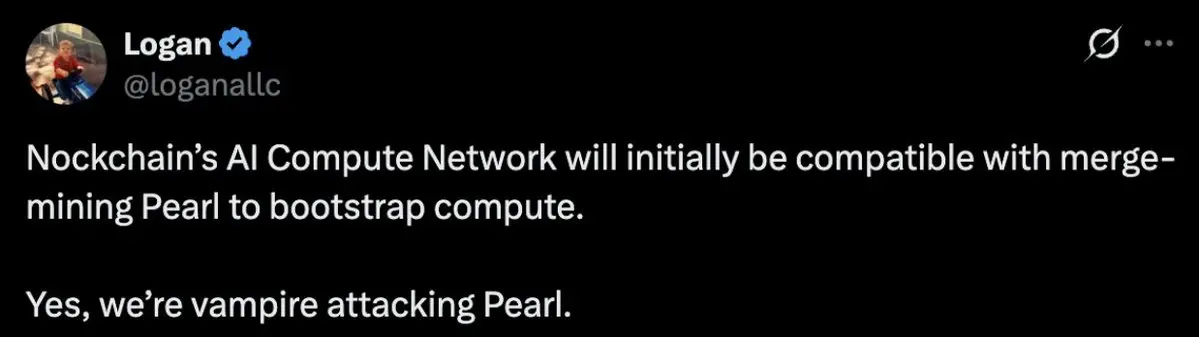
其他轉向 MatMul 的「有用工作量證明」競爭者,同樣不能就這樣變成 AI 貨幣。例如,一條名為 Nockchain(@nockchain)的 PoW 鏈用 ZK 證明來驗證不同的 PoW 謎題,最近宣布轉向面向其礦工的 MatMul 謎題。它新成立的「National Compute Company」試圖把 Nock 定位為算力的代幣化版本、一種 AI 貨幣。
但你不能某天早上醒來,就宣布自己生來就是 AI 貨幣。那么,轉向之前的那 126,000 個區塊(超過 50% 的代幣供應)就不是 AI 貨幣,轉向之後的才是?它與一個從創世塊就把貨幣身份建立在 AI 工作之上的資產有何不同,答案應該顯而易見。
有了 Pearl,機構可以基於這樣一個假設來建設:貨幣內核不會在腳下發生變異。
公平地說,Pearl 今天還沒有固化。它是一條只有幾個月大的鏈,還有計劃中的浮點升級、仍在演進的伺服器集成、一個未來的市場構想,以及其他活躍的協議工作。說它已經固化,言之過早。
但 Pearl 擁有確定性的發行時間表,以及一套最終能夠收斂到狹窄、穩定貨幣內核的架構。條件是:隨著關鍵的 AI 兼容性問題被解決,升級節奏必須放慢。如果 Pearl 變成一個永久被治理的科學項目,我的「AI 貨幣」論點就不成立了。
比特幣的受難
經濟奇點也有霍金輻射。研究 Pearl 最諷刺的一點是:你最終會意識到,解決比特幣長期安全預算問題究竟需要什麼。
當 2100 萬枚 BTC 全部挖完、區塊補貼終止之後,比特幣的網絡手續費遠遠不足以激勵持續的出塊。當然,據估計最後一枚比特幣要到 2140 年才會被挖出,所以這個問題看起來還很遙遠。但這是虛假的希望。同樣的壓力其實每一次減半都會到來,只是比特幣歷史上一次次逃脫了------因為價格上漲不斷為礦業重新注入資本。
今天手續費大約只占礦工收入的 0.7%。礦工絕大部分靠區塊獎勵補貼。上表說明:在 BTC 價格不變的情況下,隨著後續減半導致區塊補貼下降,礦工的盈利能力將承受巨大壓力。
換句話說,礦工的可持續性完全依賴於比特幣價格永續上漲。樂觀地看,這是一個良性循環:更高的 BTC 價格吸引更多礦工加入網絡,產生更多算力,從而為網絡帶來更多經濟安全。
在競爭性的挖礦市場中,預期的挖礦收入最終會被競爭到接近邊際礦工的生產成本。當比特幣價格上漲,區塊獎勵的美元價值隨之上升,吸引更多算力進入,直到難度與競爭把這些超額收益壓縮掉。歷史上,這使 BTC 價格與算力呈現出相關性。
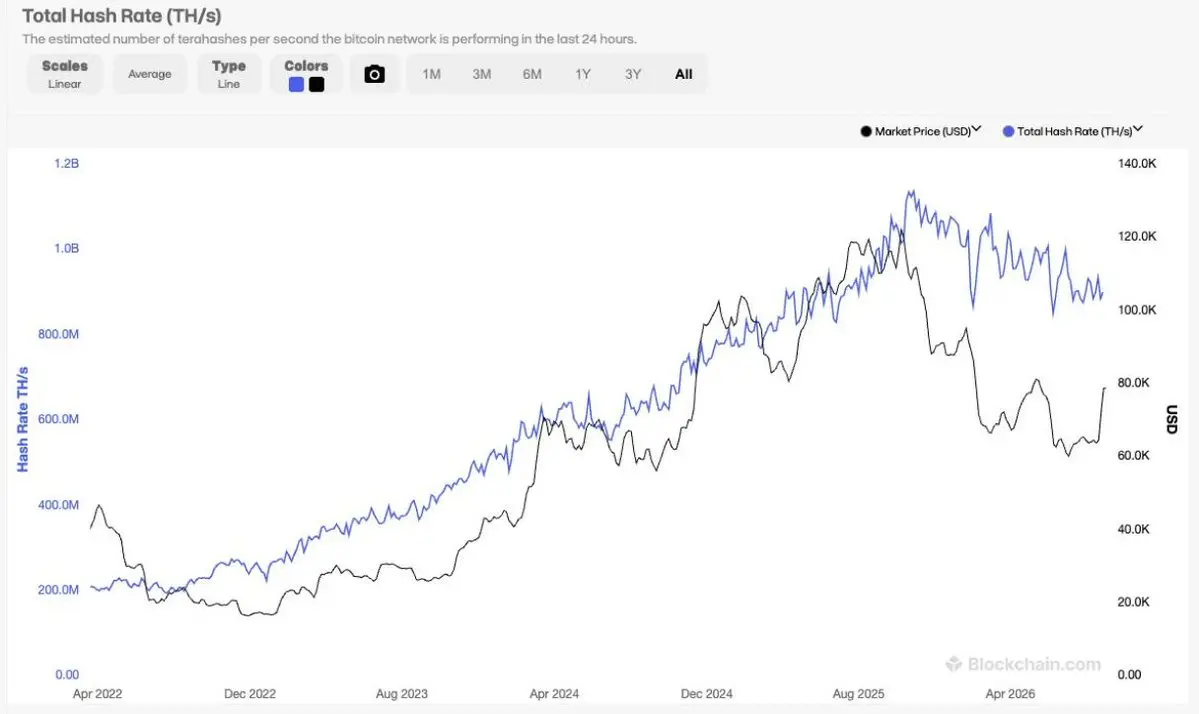
然而,比特幣算力如今正處在長期下滑之中。
AI 的崛起為被困住的能源創造了另一個出口……AI 算力。礦工正越來越多地從挖比特幣轉向提供 AI 工作負載。實際操作上,這意味著他們關停 ASIC,轉而用 GPU 填滿自己的數據中心,再把 GPU 租給 AI 公司使用。比特幣礦工正在變成房東。最著名的例子其實是前以太坊礦工 CoreWeave------它在「合併」之後轉向 AI,但這一趨勢遠不止它一家。
在上市比特幣礦企(IREN、Core Scientific、Applied Digital、TeraWulf、HIVE、Bitdeer、Riot、Cipher、Cleanspark、MARA 等)中,到 2028 年,服務 AI 工作負載預計將貢獻其收入的 70% 以上,而 2024 年這一比例還不到 2%。
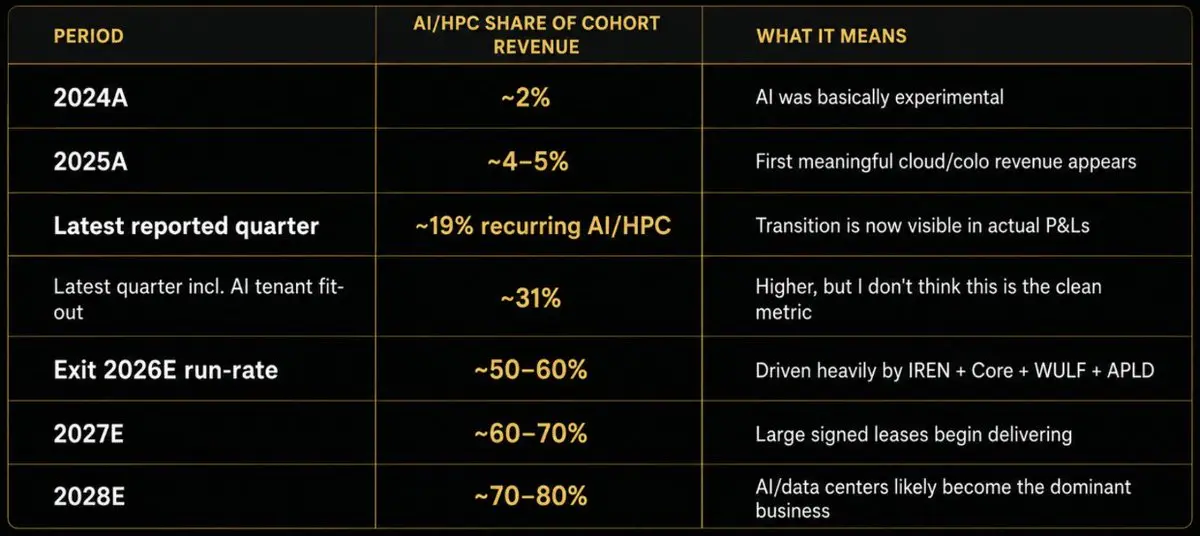
證據就在它們的公開披露裡。2025 年,IREN 在 5.01 億美元總營收中僅產生 1,640 萬美元 AI 雲收入;Core 在 3.19 億美元總營收中產生 6,540 萬美元托管收入;HIVE 在 1.15 億美元總營收中產生約 1,000 萬美元 HPC 收入;TeraWulf 在 1.685 億美元總營收中產生 1,690 萬美元 HPC 收入。
大型傳統礦企在 2025 年基本上也是 0% 的 AI 收入:MARA 9.071 億美元、CleanSpark 7.663 億美元、Riot 6.474 億美元、Cipher 2.239 億美元,全部來自比特幣挖礦及相鄰的傳統業務,而非 AI。
而到了今年(2026 年),已經出現了顯著分化。從收入結構看,Core 和 TeraWulf 已經不再真的是比特幣礦企了。Core 表示 HPC 托管占其 2026 年上半年收入的 77%,第二季度達 83%;TeraWulf 報告第二季度 71% 的收入來自 HPC 租約。
IREN 更加戲劇化。該公司目前的目標是到 2026 自然年末實現超過 40 億美元的 AI 雲 ARR,截至 7 月已有約 85% 的目標被簽約鎖定。
考慮到已簽署 AI 合同(超過 1,350 億美元)的壓倒性積壓量,這場轉型將在 2028 年前徹底完成。
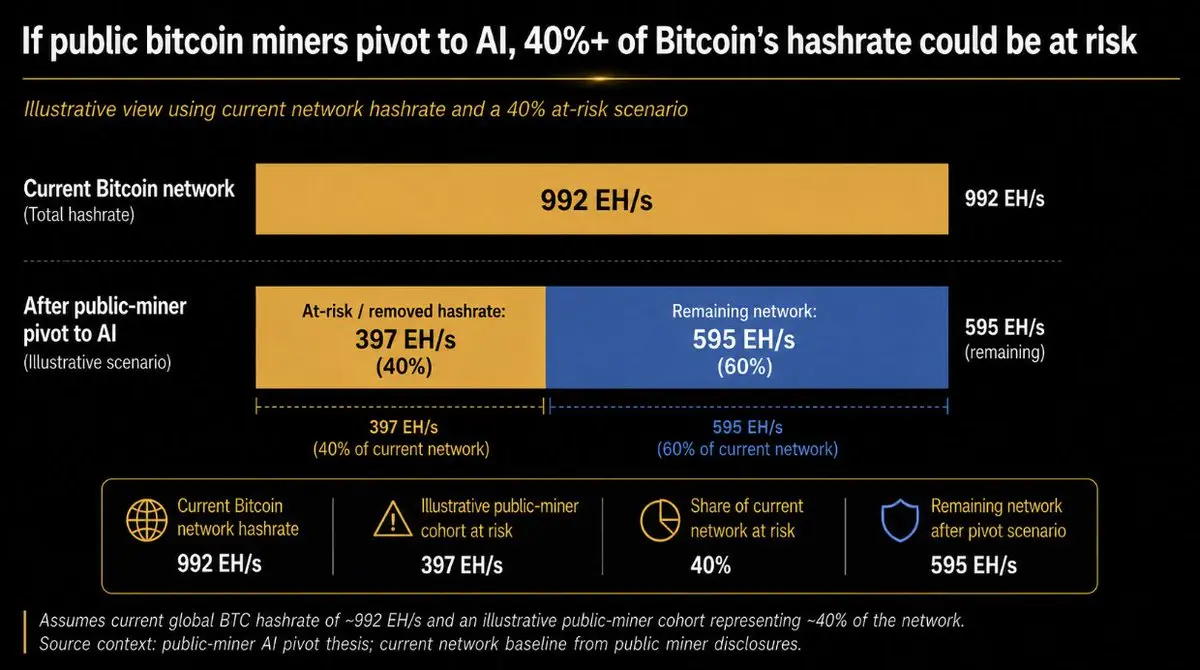
如果所有上市比特幣礦企都延續轉向 AI 的趨勢,比特幣將失去目前近 40% 的算力。
這會扭曲比特幣網絡此前強有力的激勵機制。過去,當比特幣價格下跌時,礦工因不再盈利而退出,算力下降,挖礦難度相應調整,直到重新變得有利可圖,於是算力回升、比特幣價格再次上漲。
這一次情況不同:即使比特幣價格上漲,這些礦工也無法輕易重返網絡------因為他們已經是握著長期租約(通常 10 年以上)AI 租客的房東了。因此我預計,即使比特幣價格上漲,其算力也將停滯甚至下降。這就是我說比特幣算力處於長期衰退的原因:礦工轉向 AI 這一步是黏性的。
這些趨勢說明了 Pearl 2:1 模式的結構性差異。Pearl 礦工的主要經濟收益來自提供 AI 服務,PRL 只是增量。如果挖礦開銷趨近於零,一個客戶已經為 GPU 和電費付過錢的推理服務商,即便 PRL 排放變得不那麼值錢,也幾乎沒有經濟理由停止產出 Pearl 工作。關掉 Pearl 並不能實質性地省下什麼。
比特幣沒有這種奢侈。它的礦工之所以存在,是因為比特幣付錢讓他們存在。當獎勵不再覆蓋機器與電費,機器就關機。而 Pearl 的有用算力可以一直在線,因為本來就有人需要那份計算。這意味著保護 Pearl 的物理算力,可能比比特幣專用的礦機隊黏性高得多。
升天
萬億美元的問題是:這東西到底該值多少。在我看來,Pearl 的市場機會極其巨大,其 TAM 甚至比比特幣還大。讓我展開說明。
今天,比特幣算力約 920 EH/s,而 Pearl 是 24 EH/s。這不能直接類比,因為底層工作算法不同------那就像拿馬力和千瓦作比較。要正確比較比特幣算力與 Pearl 算力,我們需要深入一層,比較保護各自網絡的全部硬體的隱含功耗。
按比特幣全網綜合電力強度約 18.3 J/TH(基於當前 ASIC 硬體),920 EH/s 意味著約 16.8 GW 的持續負載,即每年約 147 TWh。對 Pearl,我們可以把 24 EH/s 的網絡映射為約 32 萬個 GPU 當量、112 MW 的 GPU 芯片功耗;再按 1.55 倍上浮以覆蓋主機系統、散熱、網絡與機房開銷,就得到電表端約 174 MW,即每年約 1.5 TWh。
在這些假設下,Pearl 今天的電力足跡大約只有比特幣的 1%。
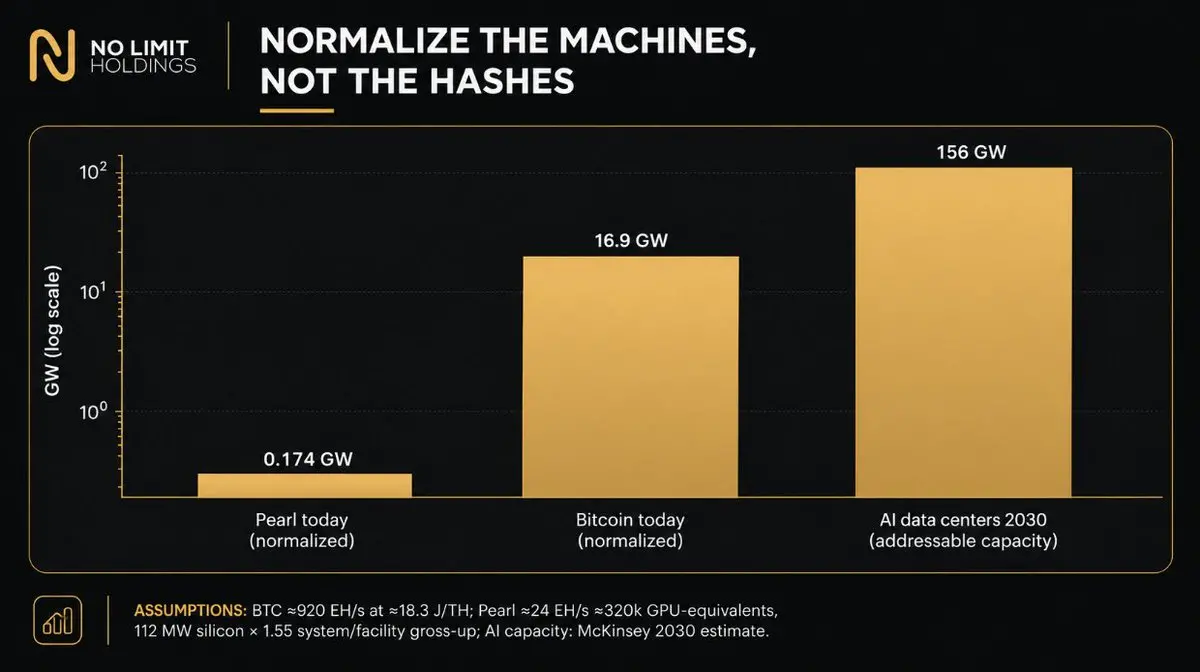
對比特幣電力的歷史重建顯示,2014--15 年前後其足跡約為 0.17 GW------那是創世之後大約五到六年。而 Pearl 只用四個月就走到了那裡,快了 18 倍。這就是繼承一套既有基礎設施足跡、而不必從零開始搭建的優勢。
說到基礎設施足跡,從這裡開始,數字開始大幅倒向 Pearl。正如比特幣安全性的 TAM 是 ASIC 的裝機量與隨之而來的功耗,Pearl 安全性的 TAM 就是全球 GPU 裝機量帶來的功耗。
麥肯錫預測,到 2030 年 AI 相關數據中心容量將達到約 156 GW。這個電力池將是比特幣當前電力足跡的 9 倍以上。如果開銷足夠低,Pearl 可以招募既有的機器存量,而不必從零補貼一套專用硬體。
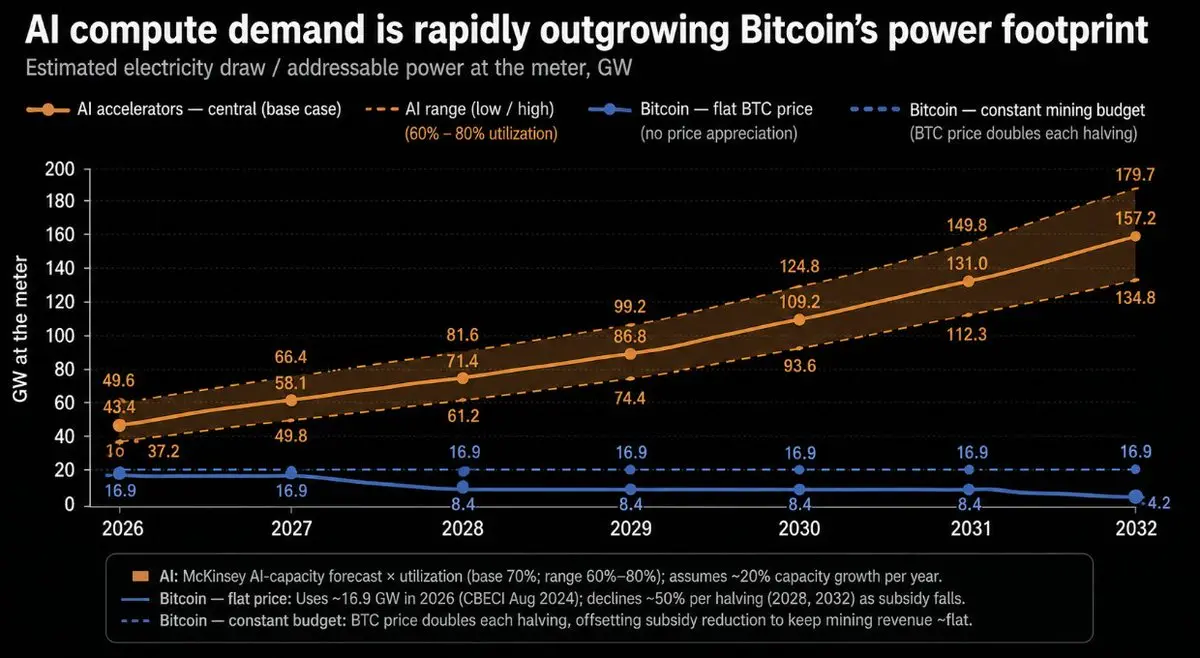
顯而易見,Pearl 可用於保護其網絡的電力池,比比特幣大得多。
「比特幣奇點」云云,到此為止。
去中心化加密資產只能有一個。你為什麼要用安全性第二的鏈來做價值儲存?
你只會想用最安全的那個。而比特幣的經濟黑洞正在蒸發。
換個角度看,就是 ASIC 資本開支 vs AI 資本開支。你更願意持有一種由 ASIC 資本開支保護的去中心化貨幣,還是由 AI 資本開支保護的?(順便說,後者是人類歷史上最大規模的資本開支建設。)
自 2013 年以來,從比特大陸的收入歷史可以估算,比特幣 ASIC 累計資本開支約 345 億美元。而高盛目前預計,到 2026 年底全球 AI 累計投資將達到 1.8 萬億美元------其中僅 2026 年一年就約 1 萬億美元。
這是超過 50 倍的差距。AI 現在每一年的部署規模,就接近比特幣歷史 ASIC 資本開支總額的 30 倍。
數據中心資本開支預計到 2030 年將達到 3 萬億至 6.7 萬億美元。
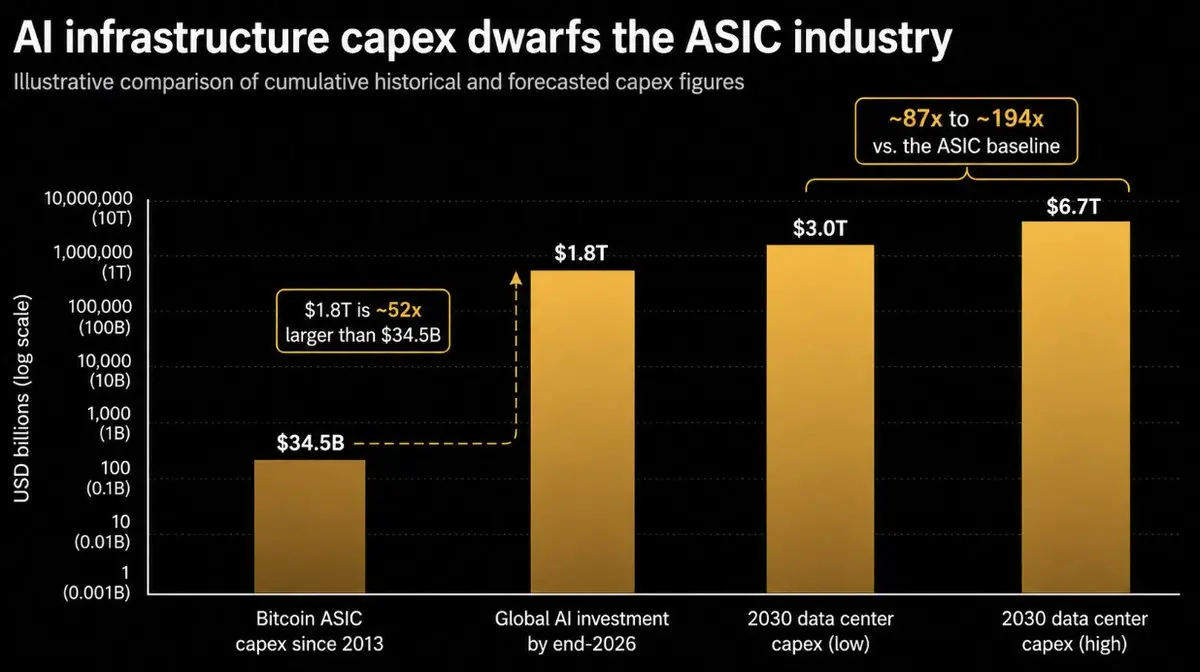
這使得前瞻性的資本開支差距進一步拉大到近 200 倍。那么,Pearl 能不能比比特幣安全 200 倍?
遺憾的是,事情沒這麼簡單。比特幣 ASIC 資本開支的 100% 都用於保護網絡,因為那些硬體除了挖比特幣沒有別的用途。而 AI 資本開支顯然不會 100% 用於挖 Pearl,但 TAM 本身就說明了一切:Pearl 只需要吸引近期預測 AI 資本開支的 0.5%,就能超過比特幣 ASIC 資本開支的總和。
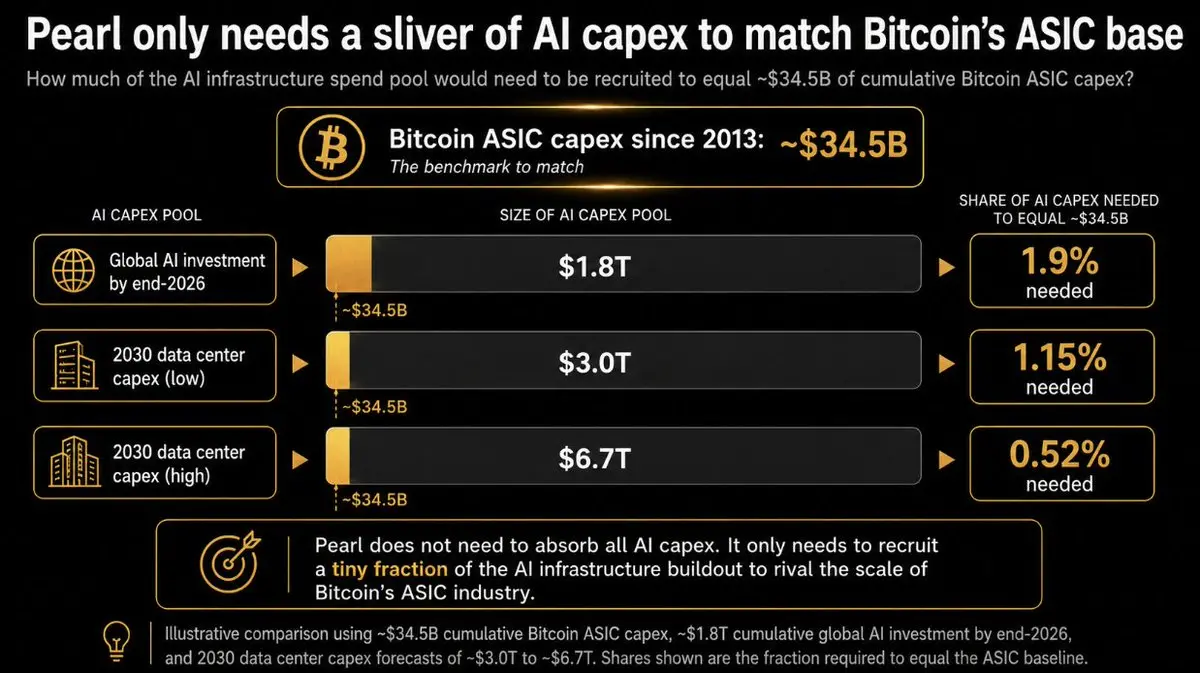
這對比特幣來說相當致命。我沒有水晶球,但在一個 Pearl 擁有更多算力、更多功耗、更多資本開支來保護它的世界裡,比特幣會怎樣?那對 maximalist 來說,將是真正「見上帝」的時刻。
如果 Pearl 成功實現「去中心化 AI 支撐的貨幣」這一使命,其中的投資機會不言自明。它將取代比特幣,成為人類創造過的最硬的貨幣。
算力的金融化
Pearl 的志向是成為被金融化的算力。目前是 AI 進去、Pearl 出來。但 Pearl 的長期目標是深度嵌入 AI 經濟,讓反向也成立:Pearl 進去、AI 工作出來。這樣就閉合了循環。
Pearl 的白皮書明確描述了一個未來的市場:它可以撮合算力的供需,並最終原生結算算力合約。在那個世界裡,Pearl 不只是一份挖礦獎勵,它成為算力的貨幣基礎。
這一點之所以重要,是因為它為 Pearl 創造了內生需求。推理服務商挖出 PRL;AI 客戶獲取或花費 PRL;這枚代幣把異構的算力池聯結成一個金融單位。Pearl 作為「AI 貨幣」不再是一個迷因,而成為真實的市場結構。
啟示錄
那麼,Pearl 到底該值多少?有兩種相關的估值方法。
SoV 貨幣溢價(即「AI 比特幣」)
算力貨幣基礎
SoV(價值儲存)
最清晰的看多邏輯是:Pearl 作為另一種工作量證明/價值儲存儲備資產,開始獲得貨幣溢價。你不需要它取代比特幣,也能從當前基數上獲得誇張的回報(儘管它有可能做到)。尋找新 SoV 的競賽已經開始;機構配置者正越來越多地從比特幣分散出去,尋找替代性價值儲存資產。
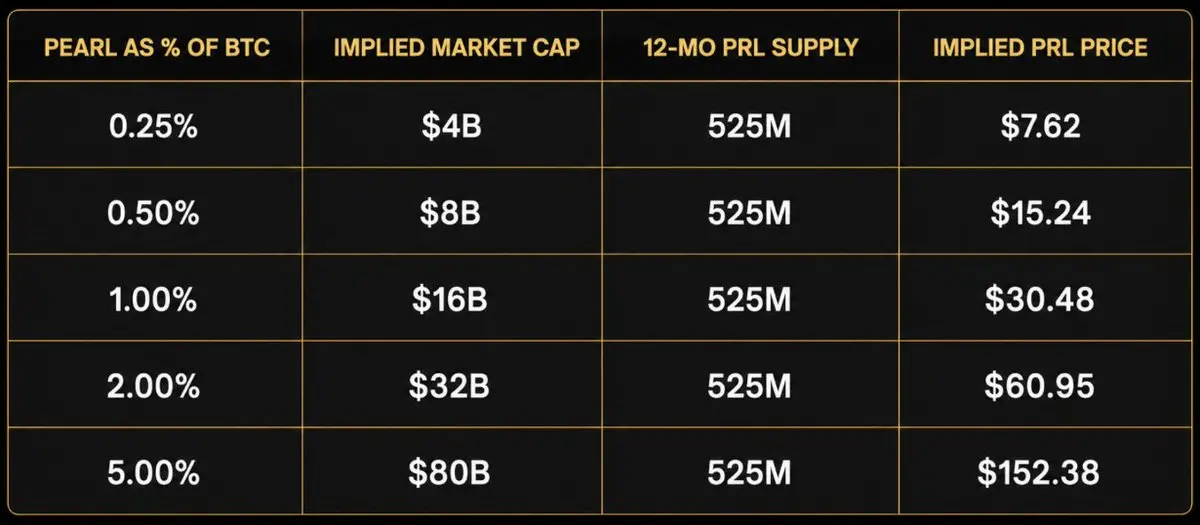
Zcash($ZEC)是一個現成的參照,因為它展示了當市場找到一個差異化敘事時,一個替代性 SoV 資產能多快地從「有趣的小眾」變成比特幣貨幣價值的可觀比例。ZEC 借助隱私與量子抗性因素崛起為比特幣有希望的替代品;截至 2026 年 8 月下旬,ZEC 市值約 130--140 億美元,而比特幣約 1.56 萬億美元------約為比特幣的 1%。Pearl 的市值目前僅約 7,000--8,000 萬美元,完全可能走出類似的行情。若 Pearl 達到比特幣的 1%,對應 FDV 約 160 億美元,即每枚 7.61 美元,是當前價格的 30 倍。
然而,Pearl 是一條仍處於襁褓期的 PoW 區塊鏈。目前全網挖出的比例不到 15%。因此對於中短期投資來說,FDV 是錯誤的估值分母。以 Pearl 一周年時約 5.25 億枚流通(約占最大供應量的 25%)計算,如果 Pearl 在第一年內達到比特幣市值的 1%,那實際上意味著每枚 30.50 美元------是當前價格的 117 倍。
如果 Pearl 成功,它應該能成為前十大加密資產。
算力貨幣基礎
標普全球預測,僅 AI 推理基礎設施一項收入,就將從 2025 年的 1,010 億美元增長到 2030 年的 5,320 億美元。
如果 Pearl 深度嵌入推理經濟,那麼這部分算力中應有相當比例最終以 PRL 計價、抵押、預付或結算。關鍵問題是:支撐一定規模的算力活動,需要多少 PRL 貨幣基礎?這又會讓 Pearl 值多少?
幸運的是,我們有一個簡單的公式:
所需 PRL 貨幣基礎 = 以 PRL 計價的年度算力 GMV ÷ 代幣流通速度
關鍵變量是代幣流通速度。我們能準確估算它嗎?
在 Pearl 的情形下,流通速度等於算力庫存的持有天數。
舉例來說,如果 AI 經濟每年以 PRL 結算 250 億美元的算力業務,那麼生態希望在任何時點把多少天的未來算力支出以 PRL 形式庫存起來?
算式是一樣的:
PRL 貨幣基礎 = 年度算力 GMV × 平均庫存天數 ÷ 365
也就是說:
流通速度 = 365 ÷ 平均庫存天數
20 倍流通速度意味著市場以 PRL 持有約 18 天的算力支出;10 倍約為 37 天;5 倍約為 73 天;2 倍約六個月;1 倍意味著市場把整整一年的算力需求作為貨幣庫存持有。
那麼,給 Pearl 估值應該用多大的流通速度?我們可以先看幾個類比市場。
星巴克是一個巨大的閉環儲值經濟體。2025 財年,約 152 億美元的儲值卡與會員餘額被兌付,而平均儲值/會員負債約為 17.4 億美元。這意味著年周轉約 8.8 倍,或者說系統裡任何時點都停放著約 42 天的購買力。
航空里程處於另一個極端。達美航空 2025 年平均 SkyMiles 遞延收入負債約 90 億美元,而當年兌換的里程約 44.6 億美元,隱含周轉僅約 0.5 倍,即接近兩年的儲存購買力。達美自己也表示,歷史上新發放里程的大部分在兩年內被兌換。
在這個區間的中部,我們還可以看 BTC 和 ETH------它們都在各自網路內提供對區塊空間的保證性容納與原生結算。兩者流通速度相近,Glassnode 報告分別為每天 0.0100 和 0.0103,大致折合年化周轉 3.7 倍(約 100 天庫存)。
這為 Pearl 創造了一個相當寬、但在經濟上合理的區間。
在一個極端,PRL 基本上就是一條支付通道:客戶在發起推理請求前五分鐘買入 PRL,花掉它,服務商收到後立刻賣出。流通速度可能極高。
在另一個極端,PRL 變得更接近「算力庫存」:推理服務商把它當營運資金保留,客戶預付未來工作負載,服務商把它作為抵押品,企業按合同算力需求持有它,大型 AI 公司則直接留存自己自然產出的那部分 PRL。此時流通速度會塌向 1--5 倍。
最終,「算力庫存」與「貨幣」之間的界線會開始消失。
算力遠期曲線
還有一個變數會影響人們想持有多少算力庫存:算力本身的遠期曲線。
這個市場一年前幾乎不存在,如今已經開始金融化。Silicon Data(@Silicon_Data)現在發布長達 36 個月的標準化 GPU 遠期曲線;Ornn(@OrnnExchange)發布基於成交的現貨指數與遠期報價;Kalshi 則推出了覆蓋 H100、H200、B200 及其他加速硬體的市場隱含算力遠期曲線。
目前,大部分標準化曲線呈持平到貼水(backwardation)狀態。Silicon Data 7 月的曲線顯示,B200、H100 和 A100 的 36 個月期限價格比現貨低約 8--15%,反映出市場預期供給增長與更新硬體會隨時間壓低單位算力成本。Kalshi(@Kalshi)同樣顯示 B200 算力處於貼水,而較舊的 Hopper 曲線明顯更平。
這類數據應當把 Pearl 推向更高的流通速度。
比如:如果我預期六個月後算力會更便宜,我為什麼要在今天庫存六個月的未來算力購買力?我寧願留著美元賺收益,等到真正需要算力時再買入 PRL。
但這缺乏層次。我們需要把曲線翻過來看。
Ambient(@ambient_xyz)的 Travis Good(@IridiumEagle)最近發了一張很棒的圖,指出長期合約算力價格處於升水(contango),而現貨價格則持續偏軟。
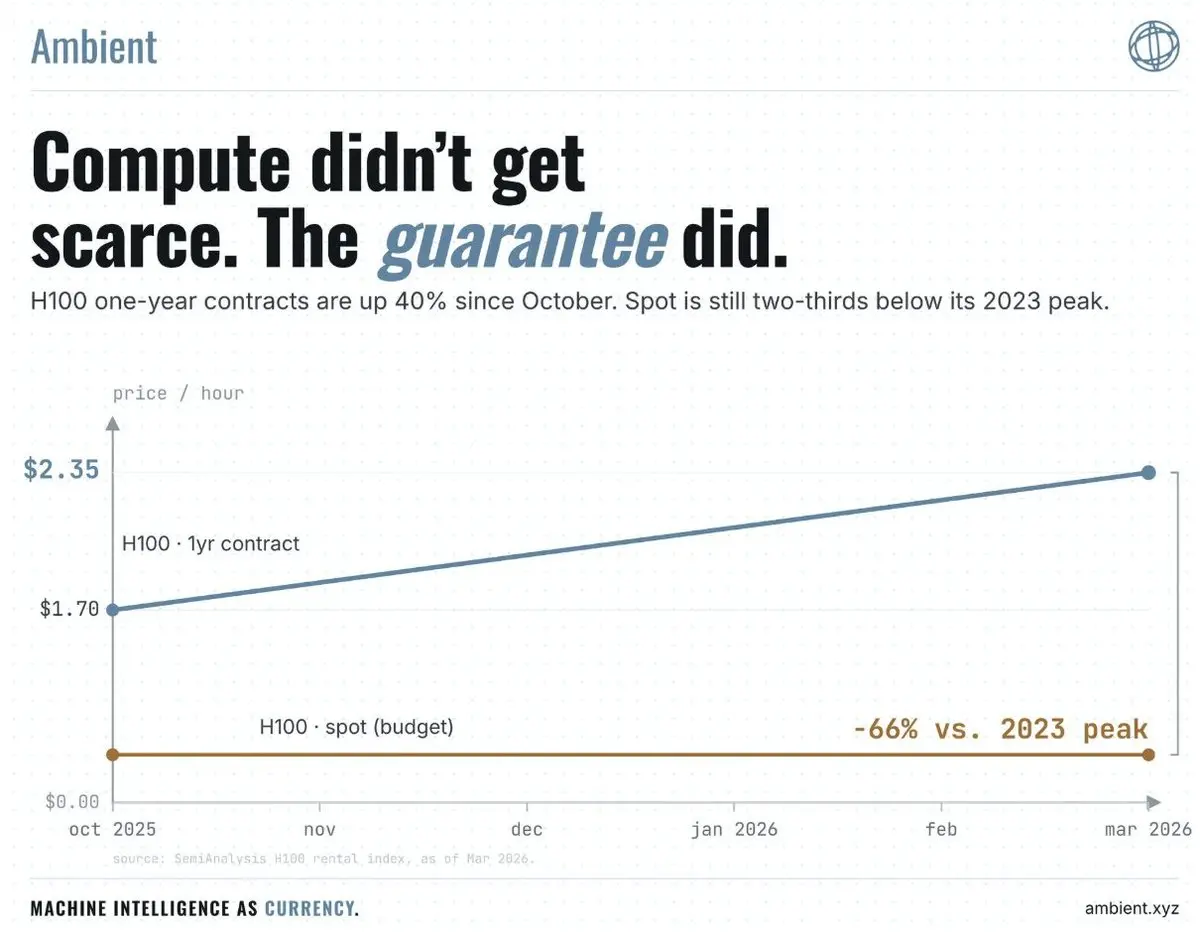
「有保證的算力獲取」市場可能進入持續升水,原因是電力稀缺、推理需求壓過 GPU 供給,或者超大廠開始吞掉每一塊新增加速卡、使其根本到不了現貨市場。如果預期未來的算力明顯比今天更貴,那麼鎖定未來的購買力就突然變得有價值。買方應當願意鎖定價格、預付算力、預留產能,或持有任何能給他們可靠未來獲取權的資產。
升水的算力曲線,會提升「持有 PRL 以鎖定未來購買力」的價值。
那應當降低 PRL 的流通速度。
遠期曲線因此成為決定用戶想持有多少 PRL 的最重要變數之一。
Bitconia → Fortessia → Duplexia 也是一條流通速度曲線
這就是 Pass 的框架再次變得相關的地方。
在 Bitconia 階段,幾乎所有人實際上都是獨立礦工。礦工為了產出 PRL 而購買 GPU 與電力。
PRL 是礦工專門為了變現而生產的東西,幾乎沒有結構性理由留著它。有用工作可忽略、算力結算可忽略,流通速度應當極高。
當 Pearl 進入 Fortessia,有用推理服務商開始進入網路。這徹底改變了資產負債表行為。
一個 Together AI 式的有用礦工並不依賴 PRL 來支付 GPU 賬單------它的推理客戶已經為底層算力付了錢。PRL 變成與正常業務並行產生的增量收入。
這樣的礦工不需要賣掉挖到的每一枚 Pearl。
隨著有用礦工在網路算力中占比上升,「挖了就跑」的反身性拋壓應當隨之下降。同時,這類業務天然擁有未來的算力負債:已簽約客戶、預留集群、遠期產能需求、營運資金需求。PRL 開始變成一種值得留存的資產,而不是必須立刻換回法幣的資產。
流通速度下降。
到了 Duplexia,關係完全反轉。AI 公司不再只是順帶挖一點 Pearl,Pearl 正在成為算力經濟本身的商業管道的一部分。
服務商賺取它,客戶花費它,市場以它結算,合約可以用它計價,服務商持有它以應對未來義務,客戶持有它以應對未來工作負載。
這意味著,Pearl 的流通速度不應被當作靜態假設。隨著 Pearl 走向成功,流通速度本身應當下降。
同一個推動採用、抬高算力 GMV 的過程,應當同時抬高生態願意針對該 GMV 庫存的 PRL 數量。
因此,Pearl 從 Bitconia 走向 Duplexia 的過程中,可能同時獲得兩個估值乘數:
更多算力以 PRL 結算 × 每一美元 PRL 的周轉變得更慢。
這就是貨幣基礎能夠比算力 GMV 本身增長得快得多的原因。
一張示意性的 Pearl 成熟曲線:
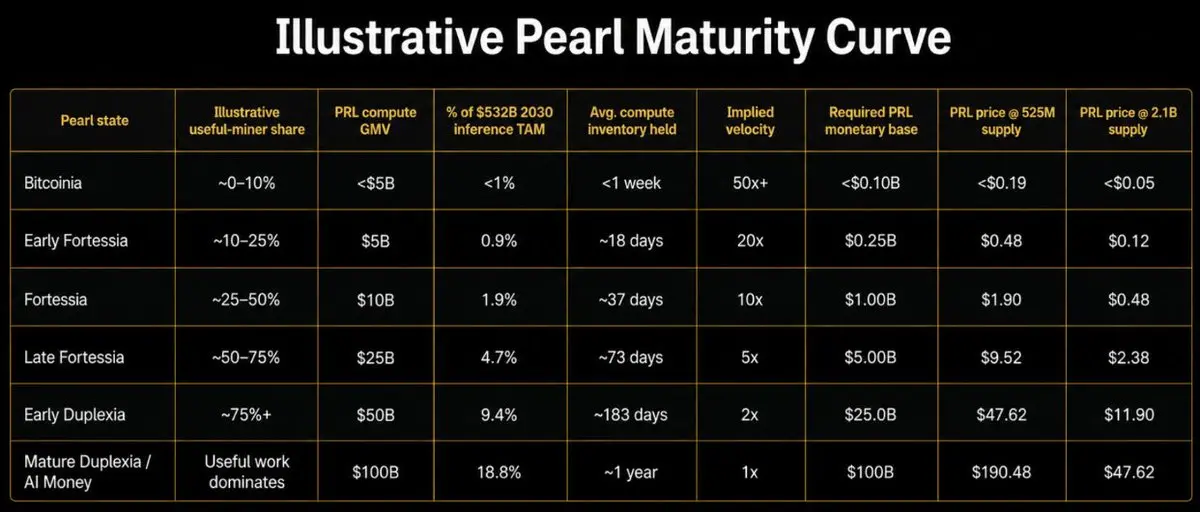
你可以看到,當 GMV 增長與流通速度下降同時發生時,估值變化有多麼劇烈。
例如,從年度算力 GMV 100 億美元、10 倍流通速度,走到 500 億美元、2 倍流通速度:底層算力活動只增長 5 倍,但所需貨幣基礎從 10 億美元躍升到 250 億美元------25 倍。
我們也可以把兩個變數拆開,看完整的敏感性區間:
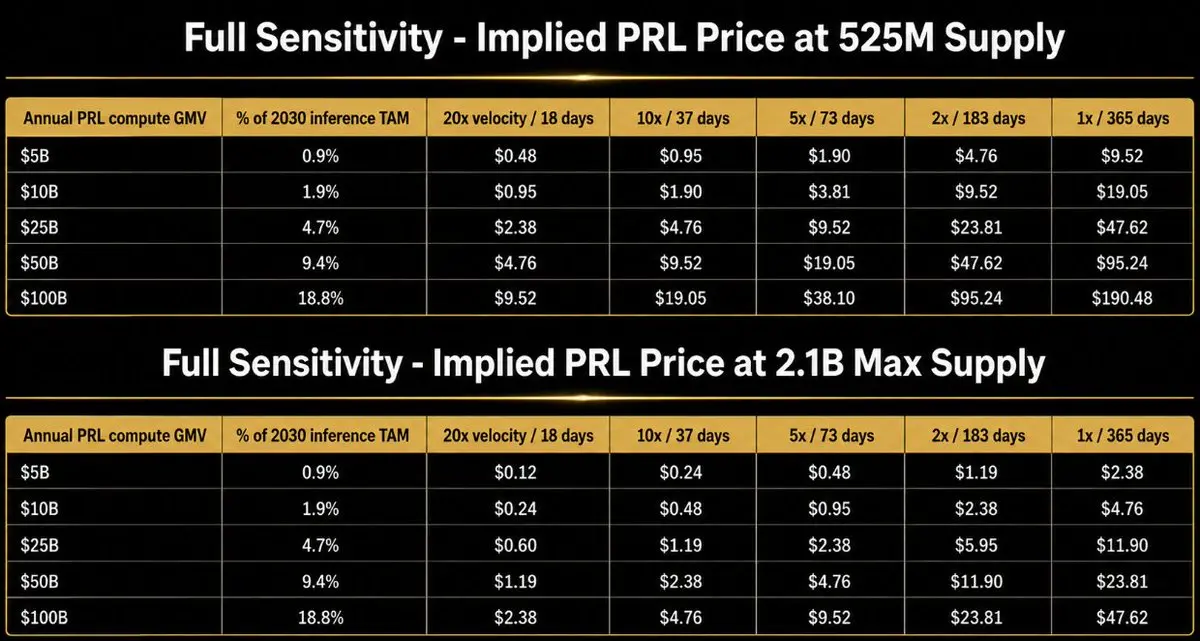
如果 Pearl 只是為幾十億美元現貨推理提供又一條支付通道,那這個算力估值並不特別令人興奮。在 50 億美元 GMV、20 倍流通速度下,它只支撐約 2.5 億美元貨幣基礎,按此框架約合每枚 0.48 美元。
如果 Pearl 進入 Fortessia,開始支撐數百億美元的算力,同時服務商持有幾個月的 PRL 庫存,數字就進入 50--250 億美元貨幣基礎區間,按一周年供應量分母約合每枚 10--50 美元。
而如果 Duplexia 真的發生:有用礦工占主導、PRL 結算全球推理經濟中一個可觀的比例、企業持有六到十二個月的算力購買力、服務商越來越把 PRL 當作營運資金或儲備資產------那我們就進入 500--1,000 億美元以上的算力貨幣基礎,對應目標價 190 美元以上。
在低流通速度下,兩套框架開始收斂。如果 AI 公司願意持有一年或更久的 PRL,因為它被視為耐久的未來購買力、抵押品與儲備資產,那麼這種行為本身就是貨幣溢價。
那就是 Duplexia。
最後的誘惑
Pearl 已經把最難的部分做完了:低開銷的 2:1 kernel。這是只有 Pearl 擁有的重大創新,讓它真正有機會被廣泛採用。
但工作還沒有結束。
今天,Pearl 的 PoUW 共識仍跑在 W7A7 整數量化方案上。你可以把它理解為只對整數做矩陣乘法。這行得通,但 AI 硬體的前沿正越來越圍繞低精度浮點做優化。浮點數支持小數位、比整數更精確,而前沿大模型依賴浮點。
Pearl 下一次硬分叉的目標,是在不強迫它們走現有整數適配路徑的前提下,支持最先進的低精度工作負載。
這是 Pearl 的熔爐。Pearl 不能要求 AI 產業把自己凍結在某個恰好對 Pearl 方便的數值格式上。Pearl 必須去追 AI 技術棧,而不是反過來。
幸運的是,團隊已經有了原生浮點 PoUW 的草案提案。Pearl 改進提案第 3 號(PIP-3)用圍繞 FP8 量化構建的 FP 協議取代當前的 INT 協議。這項改動並不輕鬆,而它的成功執行,是獲得有意義的超大廠與新雲廠商採用的前提。
如果這一步成功,下個瓶頸就是集成。
一旦浮點集成上線,Pearl 需要攻下閉源採用。目前,要把一個模型「Pearl 化」並對其做 2:1 運算,需要 Pearl Research 深度參與,把模型量化成它們特定的 INT 格式。這使採用範圍至今局限於開源實驗室------顯然沒有哪家閉源實驗室會允許 Pearl Research 進入自己的模型幫忙做量化。浮點上線後,「Pearl 化」就變成一個可普遍適用的即插即用 kernel,任何實驗室都能自行集成,不再需要 Pearl 團隊的協助。開源推理把 Pearl 帶到了 Fortessia,而閉源超大廠的集成,將把 Pearl 推上王座。
我認真對待這份技術路線圖的一個原因,是背後的團隊。Pearl 由 Omri Weinstein(@WeinsteinOmri)、Ilan Komargodski(@komargodski)和 Idan Sugerman 創立,他們的背景橫跨學術密碼學、Nvidia(@nvidia)、VAST Data、機器學習與零知識系統。Rafael Pass------研究 PoUW 經濟學的頂尖學術密碼學家之一------也直接參與了這個項目。儘管團隊高度公開,Pearl 本身是公平啟動的,沒有 VC 代幣額度,也沒有投資人懸頂。
Pearl 的採用並非命中注定
Pearl 的論點並不要求一切都順利,但它確實要求有幾件事不要災難性地出錯。以下是採用路徑上的關鍵風險:
開銷不再下降。 5% 已經很了不起,但 5% 也不是零。如果 Pearl 的浮點協議跟不上 FP8、FP4、新的 NVIDIA 架構、新的量化方案,以及下一個勝出的推理 kernel,問題會不斷累積。如果啟用 Pearl 挖礦會讓核心產品明顯變差,AI 公司根本不在乎這個機制有多巧妙。PRL 補貼必須始終比損失的吞吐、工程負擔與運營風險更值錢。
有用礦工始終沒能成為邊際生產者。Together AI 證明了一件極其重要的事:真實的客戶推理可以挖 Pearl。這殺死了「有用挖礦只是理論」的論調,但它並沒有證明有用礦工會主導網絡。整個自然選擇論點都押注在:有用礦工最終擁有比合成礦工更低的實際成本。如果這從未發生,Pearl 就沒那麼有意思了。
Pearl 始終沒有成為貨幣。AI 公司可能喜歡挖 Pearl,卻對持有 Pearl 毫無興趣。Pearl 的白皮書對此異常明確:代幣作為價值儲存的價值,最終取決於人們對「它將成為足夠大規模用戶群的支付手段」的預期。即將推出的算力市場不是一個可選的路線圖條目------貨幣論點的生死就在那里。
硬體博弈轉向對 Pearl 不利。Pearl 主張它在經濟上抗 ASIC,因為矩陣乘法本來就是 GPU 與 TPU 的首要優化目標,而一台只為挖 Pearl 設計的機器將犧牲通用 AI 加速卡可獲得的寶貴推理收入。白皮書謹慎地稱其為「看似合理」的抗 ASIC 性。但噩夢場景是:有人仍找到了某種專用架構,產出 Pearl 有效工作的效率遠高於通用 AI 硬體,以至於效率收益壓過了雙工礦工的推理收入。那時 Pearl 的博弈論路徑就會失效,無用礦工重新成為最便宜的礦工。
Pearl 未能固化。協議尚未固化。事實上,從創世到 8 月 11 日之間已經有五次已激活的主網共識變更。最值得注意的是,最近一次支持混合專家(MoE)證明的軟分叉在第 71,935 個區塊生效,但隨後導致礦工利用漏洞偽造算力、贏取不成比例的區塊獎勵。所幸該問題被發現,MoE 升級在 41 天後的第 91,630 個區塊被臨時禁用。其他協議變更還包括在第 96,251 個區塊激活的秩懲罰軟分叉,以及隨後在第 99,000 個區塊的加鹽噪聲種子硬分叉。Pearl 需要利用這段時期去把東西弄壞、修好、完成架構,最終贏得固化的資格。
來和我一起「Pearl 化」
比特幣證明了:無用的計算可以變成貨幣。
Pearl 在賭:有用的計算可以變成更硬的貨幣。
如果開銷趨近於零,有用的 AI 服務商就會成為結構性佔優的礦工,因為算力已經有人付過錢了。區塊獎勵變成對推理的補貼。更低的推理價格創造更多需求,更多需求創造更多雙工算力,更多雙工算力讓 Pearl 更硬------最終,這些機器生產出來的資產,會成為購買這些機器產出的資產。
AI 生產貨幣。 貨幣購買 AI。 循環閉合。
到那時,Pearl 就是算力的貨幣。
而如果這個由全球 AI 基礎設施保護的貨幣網絡,最終比那個由堆滿單一用途 ASIC 的倉庫保護的網絡更難攻擊,那麼 Michael Saylor 也許終究是對的。
沒有第二好。
他只是可能選錯了那一個。
來和我一起「Pearl 化」吧。
致謝
非常感謝 Pearl Research Labs(@prlnet)在本研究撰寫過程中提供的反饋與指導。他們的學術洞見成就了這篇文章今天的樣子。
同時感謝 @tulipking------我的摯友與知己,他的建議與反饋深刻影響了本文的語氣與風格。
聲明
本文所表達的觀點僅代表作者本人,僅供參考。它們不構成投資、法律、稅務或其他專業建議,也不應作為任何投資決策的依據。文中提及的具體公司、協議、代幣或板塊僅作舉例,不構成購買或出售任何證券、代幣或其他資產的建議或招攬。作者是 No Limit Holdings 的投資人,該風險投資機構投資於區塊鏈與數字資產相關業務;No Limit Holdings 及/或其關聯方可能持有本文所討論的某些公司、協議、代幣或板塊的頭寸,或與之存在其他經濟利益。
 風險提示