美銀 Hartnett:AI 與 ABB 的矛盾正在引爆,科技股真正的解壓窗口要等到明年
 核心觀點


 美銀警告,超大規模雲廠商發債激增,ABB(Anything but Bonds,遠離債券)與 AI 的結構性矛盾持續加劇,但美國投資級科技債相對整體債市回報已跌至 30 年低點,反而成為“被忽視的洼地”。科技股真正迎來解壓,或要等到 2027 年上半年,屆時地緣政治緩和、油價下跌與加息周期終結有望推動金融條件寬鬆。
作者:卜淑情,華爾街見聞
AI超大規模資本開支激增正與債券市場的結構性壓力形成正面碰撞,令科技股牛市承壓。美銀美林最新資金流向報告指出,這一矛盾短期內難以化解,真正的風險資產解壓窗口或需等到2027年上半年。
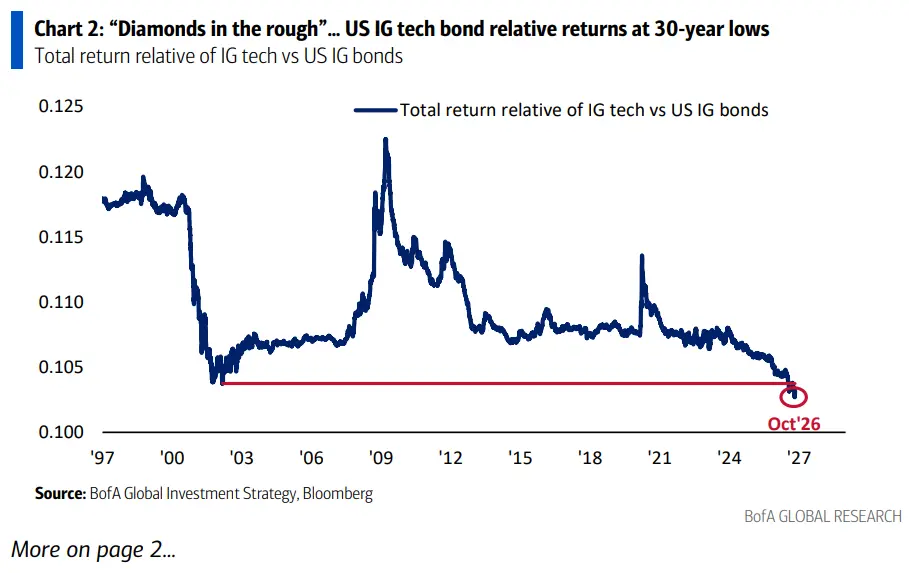
據美銀美林全球投資策略團隊10月29日發布的《Flow Show》周報,AI超大規模雲計算企業(hyperscaler)的債務發行規模在2026年已達1820億美元,較2024年的170億美元急劇膨脹,由此引發的債券供給衝擊正在壓制科技債表現------美國投資級科技債相對於整體投資級債券指數的總回報已跌至30年低點。
與此同時,過去六個月全球央行累計加息42次,美元走強、美債收益率上行、科技股領漲勢頭明顯受阻,納斯達克100指數觸及30000點上限,費城半導體指數較高點下跌20%。
美銀策略師Michael Hartnett在報告中指出,政策制定者不會允許債券收益率無序上升威脅股市財富及銀行體系抵押品,收益率曲線控制(YCC)或量化寬鬆(QE)的威脅將有效壓制債券收益率。
但風險資產和AI股票的真正解壓,仍有賴於債券收益率下行與金融條件寬鬆,而這一"釋壓閥"最可能在2027年上半年通過地緣政治和平進展、油價大幅下跌以及加息周期終結來實現。 本周全球股票資金流入566億美元,中國股市單周流入257億美元,創2025年4月以來最大規模。
AI 資本開支激增,科技債淪為"被忽視的洼地"
AI超大規模企業的資本支出擴張正在重塑債券市場格局。
據美銀數據,相關企業自由現金流預計將從2024年的2400億美元驟降至2027年的負1800億美元,而資本開支則從2024年的2400億美元飆升至2027年預估的1.2萬億美元。
為填補這一資金缺口,超大規模企業大舉發債。2026年債務發行規模已達1820億美元,同期股票發行規模為890億美元,而2024年債務發行僅為170億美元。大規模股票融資意味著大規模股票回購時代宣告終結------超大規模企業回購規模已從2024年的1050億美元驟降至2026年年化約140億美元。
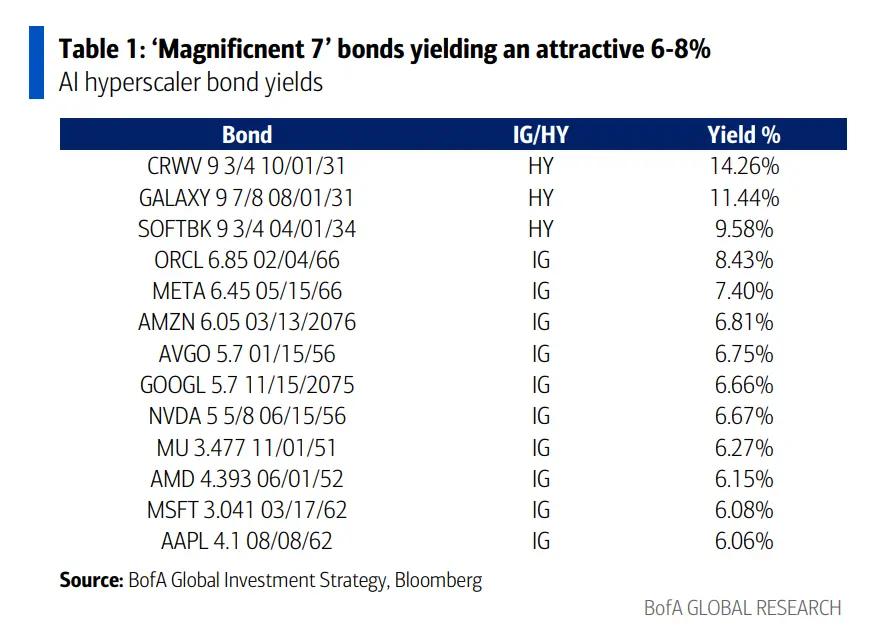
美銀認為,上述背景使科技債成為"被忽視的洼地"(diamonds in the rough)。美國投資級科技債相對於整體投資級債券指數的總回報已處於30年低點。從具體收益率來看,META、亞馬遜、谷歌、英偉達等科技巨頭的長期投資級債券收益率普遍在6%至8%區間,部分高收益級別債券收益率更高達9%至14%(見表1)。美銀建議投資者關注這一相對價值機會。
"ABB"與 AI 的結構性矛盾
美銀將2020年代的資產配置格局概括為四大超級趨勢,其中包括ABB(Anything but Bonds,遠離債券)、ABD(Anything but Dollar,遠離美元)以及AI(人工智能)。
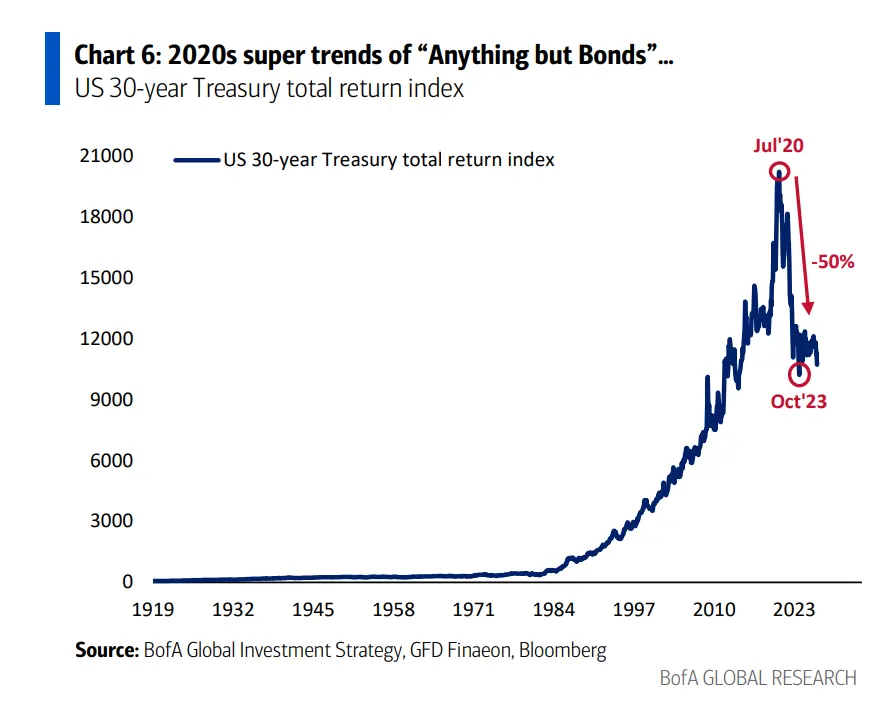
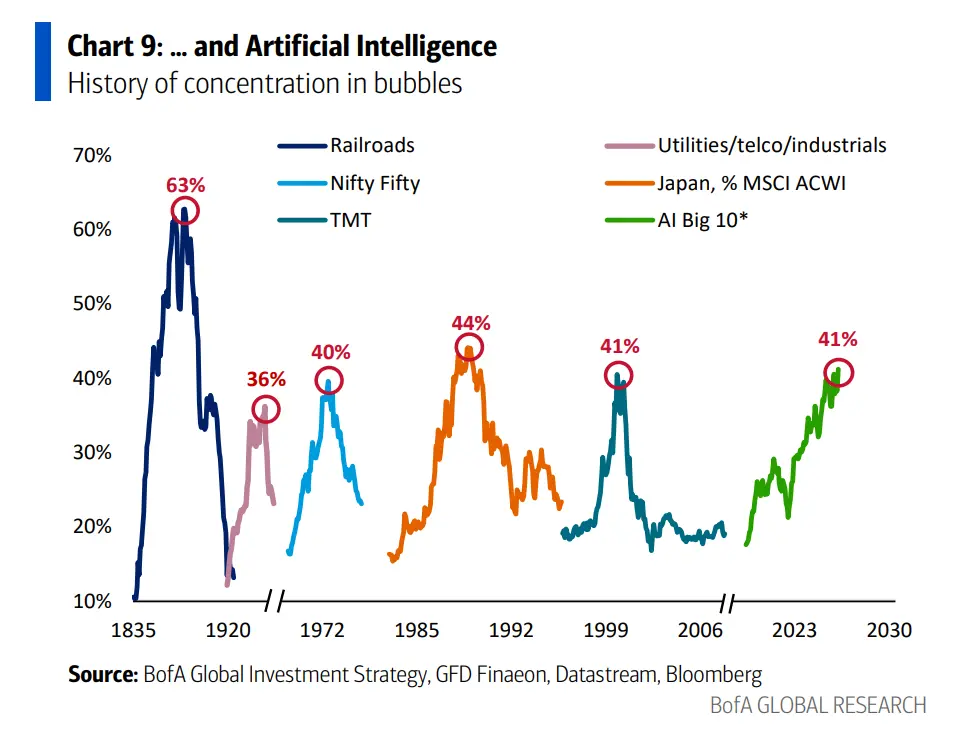
如今,ABB與AI之間的內在張力正日益凸顯。
報告指出,從巴西、法國社會動盪到英國預算爭議,全球選民普遍要求政府加大支出以應對不平等,政府深知緊縮政策面臨社會風險,政治民粹主義與極化趨勢難以逆轉。這意味著資產配置者將維持結構性低配債券、持有收益率曲線陡峭化頭寸的立場。
然而,正是這種"ABB"邏輯推高的債券收益率,正在對AI股票牛市形成制約------債券市場正在充當AI超大規模資本開支激增的"紀律執行者"。美銀指出,儘管政策層面的YCC/QE威脅將有效壓制債券收益率的無序上行,但風險資產和AI股票的真正反彈,需要債券收益率實質性下行和金融條件寬鬆,而這一條件的成熟最可能依賴於:地緣政治和平進展帶來的油價大幅下跌,以及全球加息周期的終結------美銀將這一窗口指向2027年上半年。
本周資金流向:中國創逾年新高,黃金首現淨流出
本周全球資金流向呈現明顯分化。股票資金淨流入566億美元(其中ETF流入759億美元,主動型基金流出196億美元),債券淨流入154億美元,現金淨流入34億美元,加密貨幣淨流出5億美元,黃金淨流出17億美元。
值得關注的具體流向包括:中國股市單周流入257億美元,為2025年4月以來最大規模;日本股市流入68億美元,為2013年5月以來最大單周流入;歐洲股市流出23億美元,為2026年7月以來最大單周流出;黃金出現2026年7月以來首次淨流出;TIPS流入11億美元,為2026年6月以來最大規模,顯示通脹預期升溫。
按板塊看,科技板塊連續第五周錄得淨流入(53億美元),材料板塊流出12億美元,為2026年7月以來最大。美銀私人客戶資產管理規模達4.6萬億美元,股票配置比例為66%,債券17.5%,現金9.4%;過去四周,私人客戶持續買入市政債、工業及醫療保健ETF,賣出必需消費品、新興市場債務及可選消費品ETF。
牛熊指標回落,選舉風險浮現
美銀牛熊指標(Bull \& Bear Indicator)本周從7.2小幅回落至7.1,當前信號為"中性"。指標回落主要受全球股票指數廣度走弱、高收益債及次級銀行債利差走闊拖累,部分被強勁的股票資金流入所抵消。
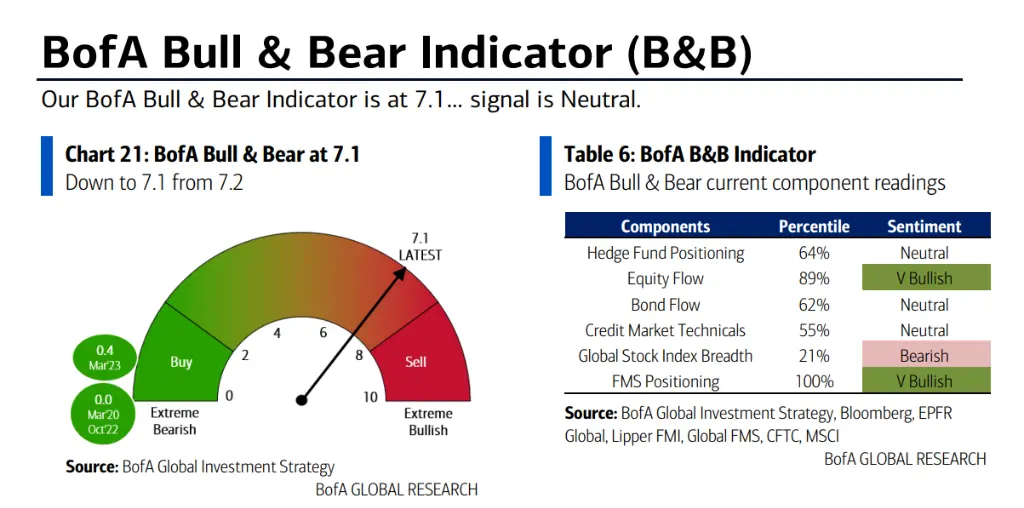
在政治風險方面,美銀指出,民主黨橫掃(DEM sweep)的風險正在被市場定價,但民主黨大幅贏得參議院53席及債券收益率跳升的情景尚未被充分定價。無論選舉結果如何,選民對"可負擔性"的訴求對科技、銀行及能源壟斷企業構成負面影響,對可選消費品板塊則相對有利。
在中國方面,美銀指出,中國債券收益率創新低、人民幣兌台幣過去一年升值逾20%、中國科技股(CQQQ)自6月以來下跌32%,中國通縮已成為全球性問題。美銀建議在2027年上半年做空油價,理由是和平進展將推升供給;但若油價下跌未能帶動歐元和日元反彈,則將是中國通縮成為全球新負面因素的重要信號。
2026 年資產回報:大宗商品領跑,債券墊底
從年初至今的跨資產表現來看,大宗商品以91.6%的漲幅高居榜首,原油(WTI)年內漲幅達79%。美國股票上漲14%,全球股票上漲9.6%,美元上漲3.9%,現金回報3.1%。高收益債小幅下跌0.5%,投資級債券下跌2.5%,政府債券下跌3.3%,黃金下跌7.1%,比特幣下跌8.4%。
從2020年代整體來看,美銀數據顯示,10年期美國國債年化回報為負4%,黃金年化回報為15%,納斯達克指數年化回報為17%,印證了ABB、ABD及AI等四大超級趨勢的持續有效性。
 風險提示
 風險提示