沒有人在真正需要區塊鏈?當金融基建淪為管道,加密敘事路在何方
 核心觀點

 區塊鏈正在被工具化為底層清算管道,如果價值無法流向鏈上生態而是被掌控用戶的分發平台盡數吸走,加密行業必須直面“到底什麼才真正非區塊鏈不可”的終極拷問。
原文作者:100y,Four Pillars
原文編譯:深潮 TechFlow
深潮導讀:當 Kalshi 獲得美國監管批准上線單股永續合約、預測市場交易量屢創歷史新高、穩定幣結算規模突破萬億美元之時,加密行業似乎正在迎來前所未有的主流化浪潮。然而表面繁榮的背後,一個隱秘且殘酷的現實正在浮出水面:這些備受追捧的現象級產品,其核心業務邏輯竟然幾乎與區塊鏈沒有實質性關係。
100y 尖銳地剖析了當前加密生態面臨的"管道化困局"。無論是中心化撮合清算的合規預測市場,還是依賴傳統金融後台的 RWA 與穩定幣,區塊鏈在其中僅僅充當了資金存取與資產流轉的底層金融管道。更為嚴峻的是,根據技術擴散與價值積累的歷史規律,商業價值正在被掌控終端用戶的分發平台盡數截流,而底層鏈上基礎設施與代幣經濟學卻無法捕獲真正的價值回流。
本文不僅系統梳理了 Kalshi 與 Polymarket 的架構異同、2026 年鏈上賽道的兩極分化格局,更直面探討了加密行業未來的終極出路。當"下一代金融管道"不足以支撐行業願景時,我們究竟需要怎樣的原生應用,才能重新定義區塊鏈不可替代的真正價值?
這篇文章記錄了我最近對區塊鏈行業的一些零散思考。它建立在我之前的文章《為什麼如今的加密業務看起來都千篇一律》的邏輯基礎之上。
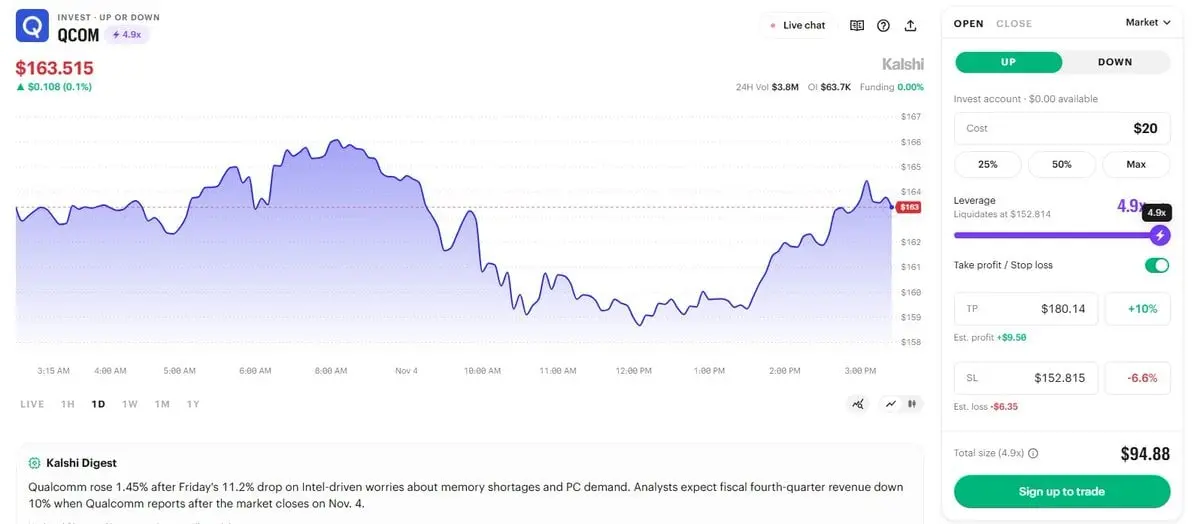
圖:Kalshi 獲美 CFTC 批准上線單股永續合約交易(來源:Kalshi 官網)
今天對於加密行業來說迎來了一個重磅消息。美國商品期貨交易委員會(CFTC)宣布,將允許進行單只股票永續期貨(即股票永續合約,Equity Perps)的交易。
這不僅僅是一項監管層面的政策公告。合規交易所 Kalshi 實際上在同一天就直接上線了股票永續合約的實時交易功能。
但請先等一下。這真的算是一條加密行業的新聞嗎?
理解 Kalshi:被誤讀的"加密原住民"
眾所周知,Kalshi 是一家受美國 CFTC 監管的中心化衍生品交易所,提供預測市場與永續合約交易服務。
人們通常傾向於把 Kalshi 視為一家與區塊鏈行業深度綁定的企業。但殘酷的現實在於,Kalshi 與區塊鏈的實際關聯其實少得驚人。
Kalshi 並沒有使用區塊鏈技術來驅動其核心產品,包括其旗下的預測市場與永續合約。訂單是通過其專有的撮合引擎在鏈下完成撮合的,而清算與結算則由獲得 CFTC 註冊資格的衍生品清算組織 Kalshi Klear 統一負責。
Kalshi 與區塊鏈的實際連結相當有限。用戶可以通過穩定幣進行充值和提現,同時其預測市場頭寸可以被代幣化,並通過基於 Solana 的平台(如 DFlow 和 Jupiter)進行無縫訪問。
那麼,為什麼人們會把 Kalshi 與區塊鏈行業如此緊密地聯繫在一起?我認為主要有以下幾點核心原因。
首先,它是 Polymarket 的直接競爭對手。當 Polymarket 最初向美國境外用戶提供預測市場時,它確實使用了 Polygon 網絡和 UMA 預言機作為裁決市場結果與結算交易的底層組件。
這讓外界建立了一種深刻的刻板認知,即預測市場本身就是區塊鏈行業的核心組成部分。但即便是在 CFTC 監管下運營預測市場的 Polymarket 美國版,其實也和 Kalshi 一樣,與區塊鏈本身幾乎沒有技術關聯。
其次,John Wang 加盟了 Kalshi。2025 年 8 月,John Wang 正式出任 Kalshi 的加密業務主管。此前他曾是頂級加密風險投資機構 Paradigm 的研究員。
最後,是永續期貨合約的推出。永續合約是另一種人們常常下意識認為與區塊鏈天然綁定的金融原語,其認知路徑與預測市場如出一轍。這種聯想並非毫無道理。
永續合約最初作為一種新型交易工具,正是誕生於加密貨幣交易所之中。加密資產 24 小時全天候運轉的交易特性,使其成為永續合約機制的天然溫床。
我們如今也擁有了像 Hyperliquid 和 Lighter 這樣卓越的基於純區塊鏈的去中心化永續交易所。因此,永續合約確實在加密世界擁有深厚的淵源。
但從純技術架構的角度來看,提供永續合約根本不需要區塊鏈。像 Kalshi 和 Coinbase 這樣受到嚴格監管的美國合規交易所,在執行或清算其永續合約交易時,全都沒有使用任何區塊鏈技術。
核心底線其實非常清晰:預測市場和永續期貨是與加密行業有著深厚淵源的交易產品,但這兩者在底層運作上,其實都不需要區塊鏈。
區塊鏈正在淪為單純的金融底層管道
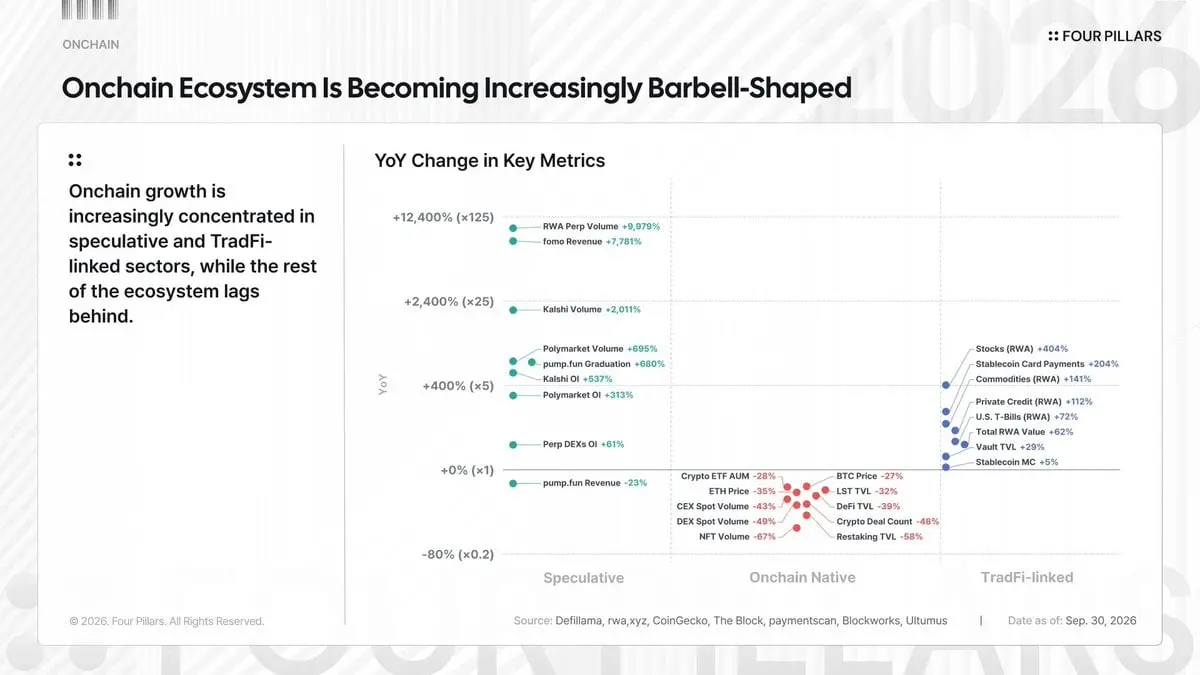
圖:2026 年鏈上兩極分化格局與金融基礎設施管道化演進
在我之前的文章中,我曾論證鏈上生態系統正在變得日益極化。縱觀 2026 年各大主要賽道的表現,整個行業圖景已經變得十分明朗。
像原生 DeFi 這樣的鏈上原生賽道表現低迷。與此同時,實現有意義增長的賽道基本上全部集中在兩個極端方向。
在天平的一端,是投機驅動型賽道,例如預測市場、永續期貨和 Meme 幣;在天平的另一端,則是與傳統金融緊密連接的賽道,包括穩定幣、現實世界資產(RWA)和鏈上金庫(Vaults)。
考慮到 2026 年是加密行業歷史上最艱難的年份之一,這些賽道依然能夠實現顯著增長,表明它們至少在某種程度上找到了真正的產品市場契合點(PMF)。
乍看之下,這兩個極端賽道似乎截然不同。但它們實際上共享著一個至關重要的共同特徵:它們絕大多數都只是把區塊鏈用作金融底層管道。
正如我們之前所探討的那樣,預測市場和永續期貨在根本上並不需要區塊鏈即可存在。區塊鏈主要為充值、提現以及資產的可交易性提供了基礎設施效用。
Meme 幣同樣如此。區塊鏈讓任何人都能極其低成本地自由發行代幣並公開交易,其真正的核心效用基本就體現在這裡。
在天平的另一端,穩定幣和 RWA 同樣主要是把區塊鏈視作下一代金融管道,以此取代傳統金融體系中那些過時低效的後台結算基礎設施。
需要明確的是,我絕不是在否定金融管道的巨大價值。恰恰相反,這種價值是顯而易見的。
一個允許任何人在 7x24 小時隨時交易和使用廣泛資產的全球化金融後台,相比傳統金融基礎設施而言是一個巨大的飛躍。僅僅這項能力本身,就是一個核心的差異化優勢。
但這裡有一個令我深感耐人尋味的現象:在區塊鏈真正找到 PMF 的賽道中,區塊鏈本身幾乎從來都不是商業模式的核心支柱。核心支柱往往是其他東西。
真正的商業邏輯其實位於別處,區塊鏈僅僅是讓這項業務變得更容易、更迅捷,或者讓門檻變得更低。
價值向分發層集聚:區塊鏈行業路在何方?
圖:技術起源與分發渠道的價值捕獲曲線對比(來源:The Commanding Heights)
最近一篇題為《制高點(The COMMANDING HEIGHTS)》的文章在舊金山創投圈引起了極大關注,文中提出了一個極具啟發的深刻論點。
從歷史上看,商業價值並不一定會沉澱在一項技術最初發源的地方。價值往往傾向於在掌握該技術分發渠道的地方大量聚集。文章認為,AI 產業也將遵循同樣的演進軌跡。
我認為這種現象在加密世界已經真真切切地上演了。區塊鏈確實找到了 PMF,但問題在於,創造出來的價值並沒有流回鏈上生態系統,也沒有流回底層的加密基礎設施。
絕大部分商業價值正在被那些直接擁有用戶關係的前端分發平台所捕獲。對於這些平台而言,區塊鏈根本不是核心商業邏輯,它僅僅是其產品功能棧中的又一個普通特性而已。
那麼,區塊鏈行業接下來究竟該何去何從?目前,區塊鏈已經證明了其作為金融管道的效用,並在該角色中找到了立足之地。但我認為,我們需要的遠不止於此。
我們需要那些"真正非區塊鏈不可"的原生業務。在這些業務中,區塊鏈不應當僅僅是一個提供輔助支撐的工具,而是必須坐鎮在其核心商業邏輯的正中心。
當然,我們以前經歷過這種敘事。許多曾經雄心勃勃的項目都懷揣著這樣的抱負起步,試圖構建一些只能存在於區塊鏈之上、與以往事物截然不同的顛覆性產品。
然而,那些項目如今大部分都早已銷聲匿跡。即便如此,我認為我們依然必須堅持沿著這個方向全力探索。
如果區塊鏈的效用始終被局限在充當"下一代金融管道",那麼在超金融化的大浪潮中,區塊鏈行業極大概率最終會淪落為眾多平庸金融基礎設施提供商中的一員。
平心而論,這並不算是一個糟糕的結局。但如果我們希望區塊鏈生態系統能夠成長為遠比今天更為龐大和偉大的存在,我們就必須給出一個更有說服力的答案。
也許未來會湧現出一批完全超出我們所有人預期的全新原生應用類別來破解這個難題;又或者,破局的催化劑根本不會來自技術本身,而是政治或社會格局的演變從根本上重塑大眾對區塊鏈的認知,從而讓現有的原生應用重新獲得聚光燈的聚焦。
我不知道未來究竟會走向哪條道路,但我深信,這正是當下我們每一個人最應當密切注視的焦點。
 風險提示 風險提示