Circle:業績 “虛胖”,渠道大戶 “反咬” 下,做大生態是唯一出路
 核心觀點


 Circle 三季度“超預期”主要靠 Arc 代幣銷售確認的 1.8 億美元一次性收入;剔除後真實盈利走弱,Hyperliquid 分息與 Coinbase 渠道返点將從四季度起壓制毛利率,做大生態是唯一出路。
Circle 美東 11 月 4 日盤前發布了三季報。整體而言,本次業績主要靠 Arc 代幣銷售收入來實現的 "超預期",但若剔除這部分後其實業績一般,印證了資金在財報前的擔憂。
具體來看:
1、儲備利息收入預期內下降
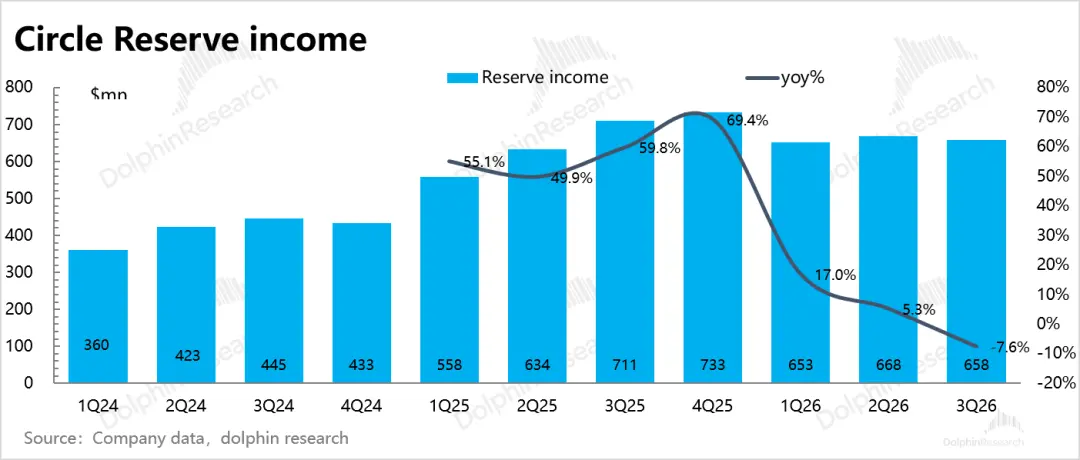
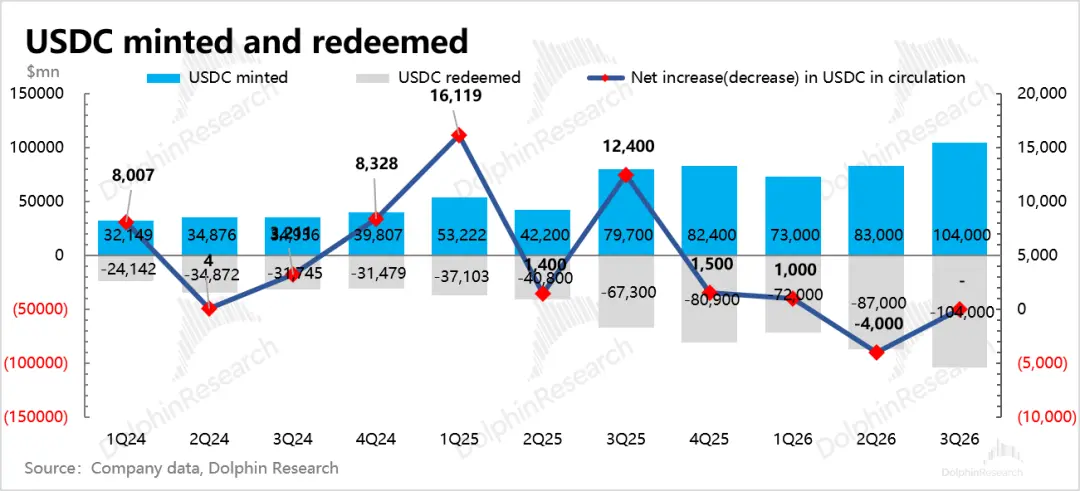
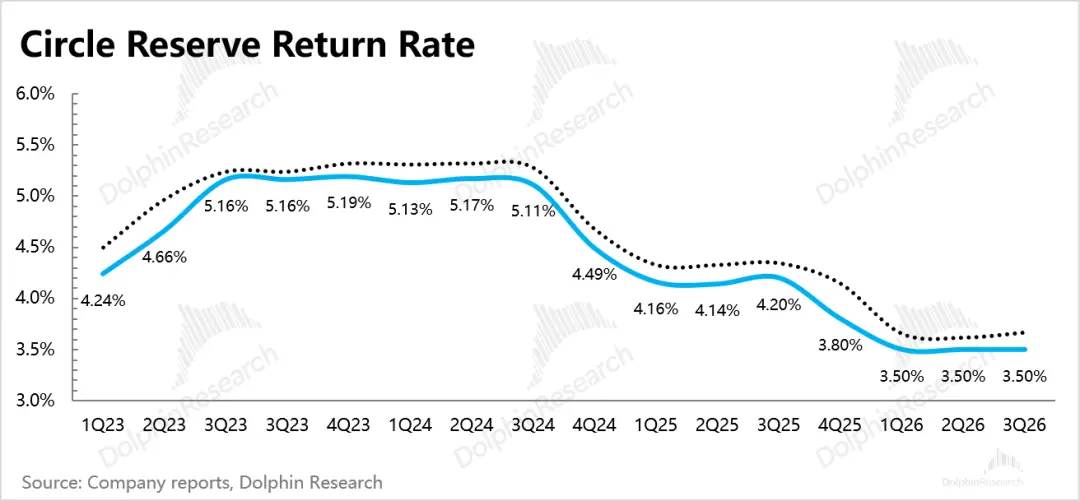
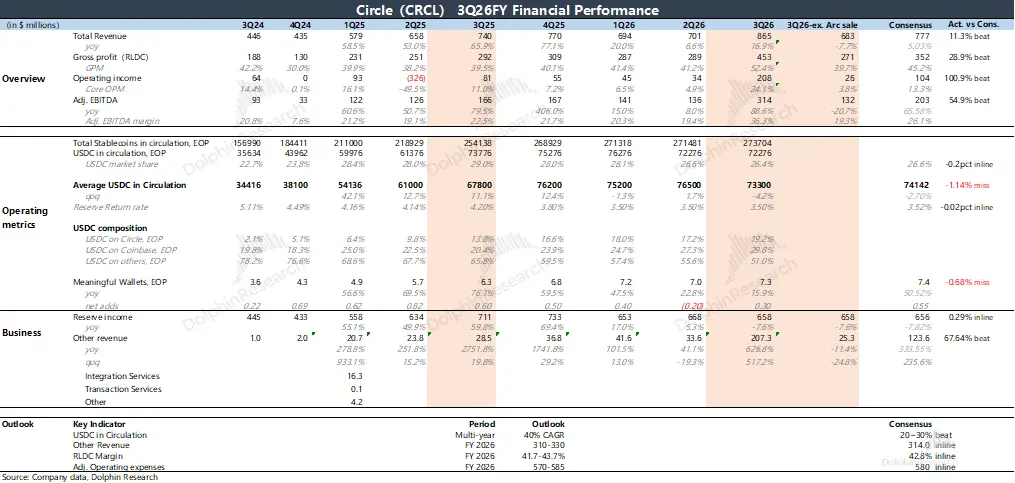
Q3 儲備利息收入 6.6 億,符合預期。在 USDC 市值同比增長 8% 的情況因利息同比下滑而減少了 8%,環比看 USDC 在 Q3 平均流通規模 733 億,相比 Q2 減少 4%。
2、Arc 代幣銷售確認節奏比想像中快
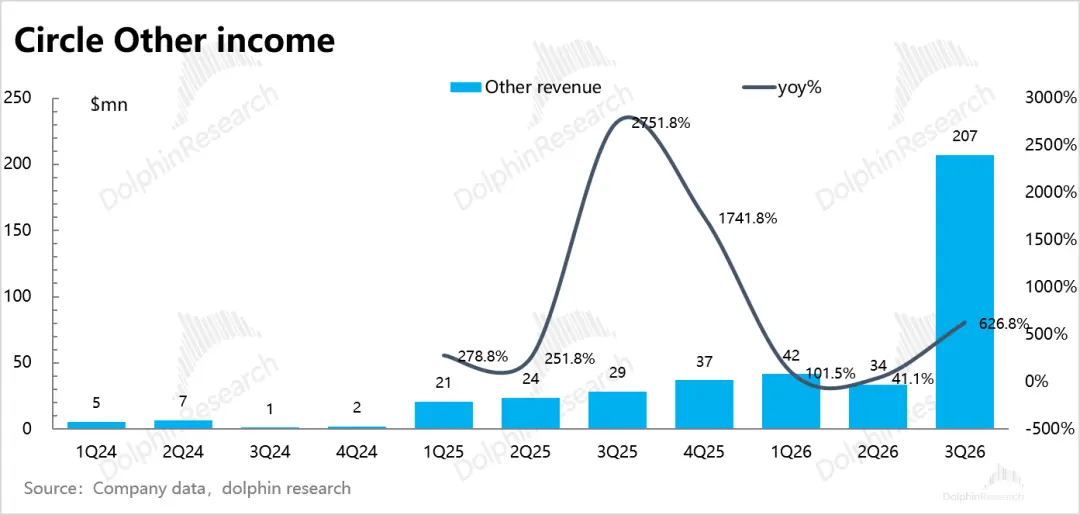
Q3 其他收入有 2 億多,其中 Arc 代幣銷售收入就確認了 1.8 億,確認節奏超出市場預期(預計 0.9 億)和原先全年 1.8 億的指引。
不過這筆收入並不穩定可持續、更偏一次性的收入,從其他收入全年不變的指引 3.1-3.3 億來看,預計 Q4 沒有這筆收入。今年兩輪預售合計 2.24 億,Q3 確認掉 1.8 億後,還剩 0.4 億將在明年確認。
這筆 Arc 代幣預售,吸引了眾多機構資金。但這本質是對 Arc 公鏈這個資產未來收益的 "股權申購",但 Circle 把它先記為預收款,然後按 Arc 鏈產品開發進程,最終確認為收入。
股權申購款=收入,本身就很詭異,無法給到可靠的展望。除非持續的發代幣 "融資",所以就是一次性的收入,不具備穩定可持續的業務特徵。
真正持續的收入要等 2027 年,來源是 Arc 的交易費、質押收入和 CPN 支付網絡的收費。ARC 預售只是提前把未來的一部分價值變現了。
3、大渠道 "反咬",後續利息分成壓力加大
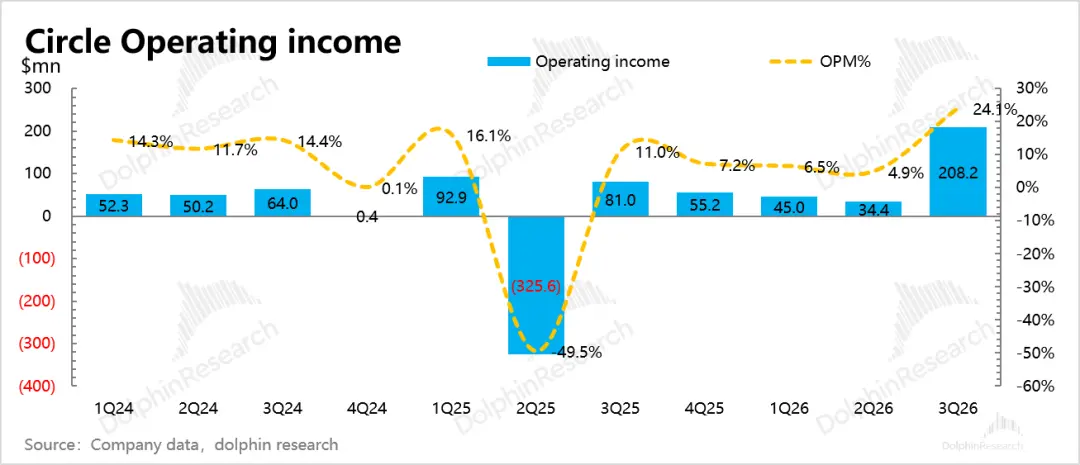
因為 Arc 代幣銷售基本零成本,因此 1.8 億相當於純利潤,帶來 Q3 當季利潤的 "虛胖"。如果提純後,真實盈利趨勢是往下的------由於收入減少,費用相對剛性,GAAP 經營利潤率 3.9% 環比 Q2 實際掉了 1 個點。
不過,Q3 業績還反映了費用端因裁員帶來的優化趨勢。Circle 的費用接近一半都是人員薪酬,因此經調整經營費用(剔除裁員補償費用)環比下降 5%,體現的是本季度內裁員 5%。
值得一提的是,從 Q3 季度起,利潤端會逐步體現 Hyperliquid 分息影響。海豚君粗略計算,對於 Circle 來說,每年直接少掉的毛利潤近 1 億,最早 Q4 就開始明顯體現這筆因渠道反抗帶來的收益變動壓力:
Hyperliquid 是最大的鏈上永續合約交易所,自己有一條公鏈。用戶在上面交易要先存 USDC 做保證金,所以平台上沉澱著一大筆 USDC,大約 60 億美金。對 Circle 來說,這是交易所之外少數幾個大體量的 USDC 沉澱池。
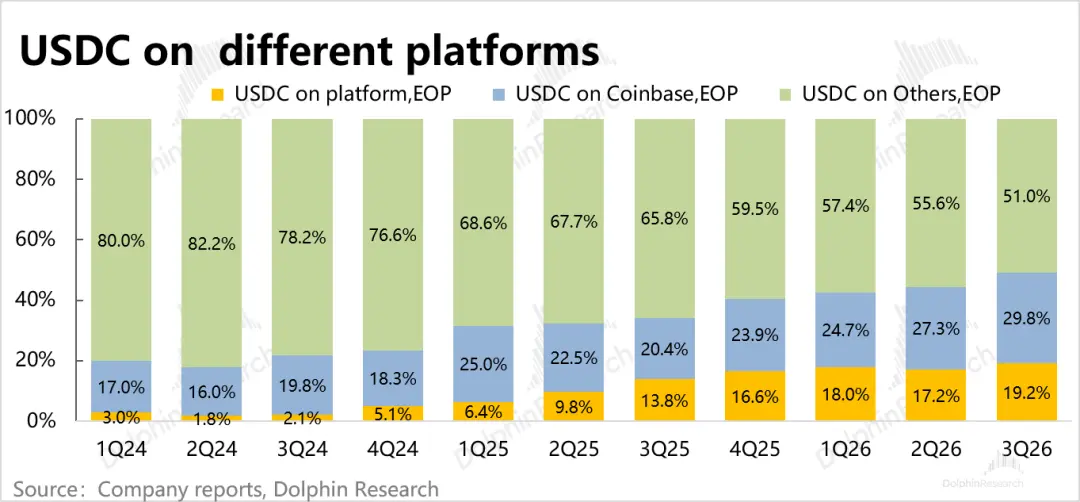
在 CLARITY 法案不同利益方拉扯之際,從 9 月開始,Hyperliquid 要求 Circle 將 USDC 所對應的儲備利息進行返還。但因此 Circle 與 Coinbase 有約定好的分成協議------Coinbase 平台內托管 USDC 拿走 100% 利息,Coinbase 和 Circle 托管之外的 USDC 利息,Coinbase 要分走 50%。
因此為了滿足 Hyperliquid 的利息返還要求,就得走 Coinbase 通道。這樣做的結果是:
(1)Hyperliquid 拿回絕大部分利息(預計 90%);
(2)Coinbase 和 Circle 分別少了 50% 的利息分成,多了這部分 90% 的 USDC 平台內托管規模(AUC),Circle 留存 10%;
目前 Hyperliquid 生態內 USDC 總量為 63 億美金,按 3.5% 算,儲備利息收入為 2.28 億每年,Hyperliquid 要分掉其中的 90% 即 2 億。剩下不到 3000 萬的利息,Coinbase 和 Circle 分掉。
也就是說,原先可以確認 2.28 億利息收入、1 億的毛利潤(剔除發行成本、原本協議分給 Coinbase 50% 的分成),最後變成到手只有 1000 萬的毛利潤。
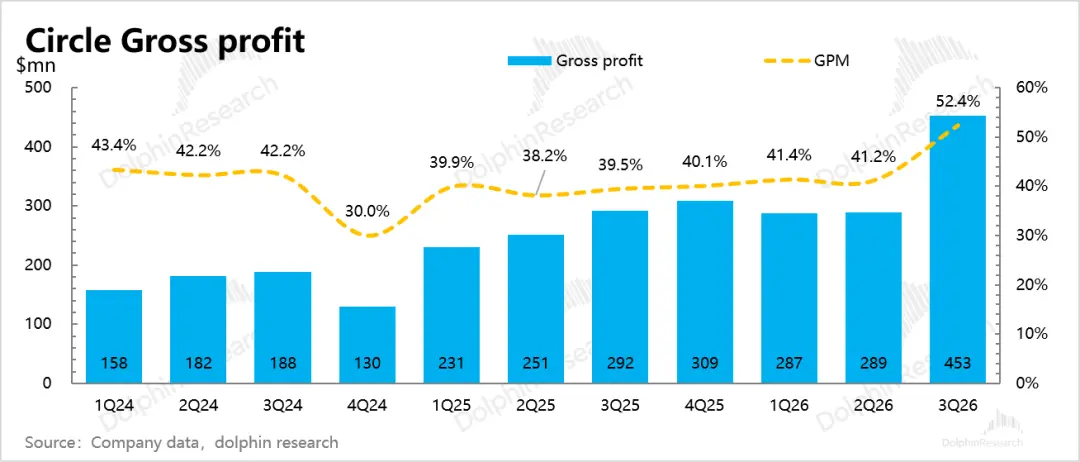
Q3 毛利率 52.4%,剔除 Arc 代幣銷售帶來的純利 1.8 億之後,毛利率為 39.5%,環比 Q2 已經能看到一些影響。
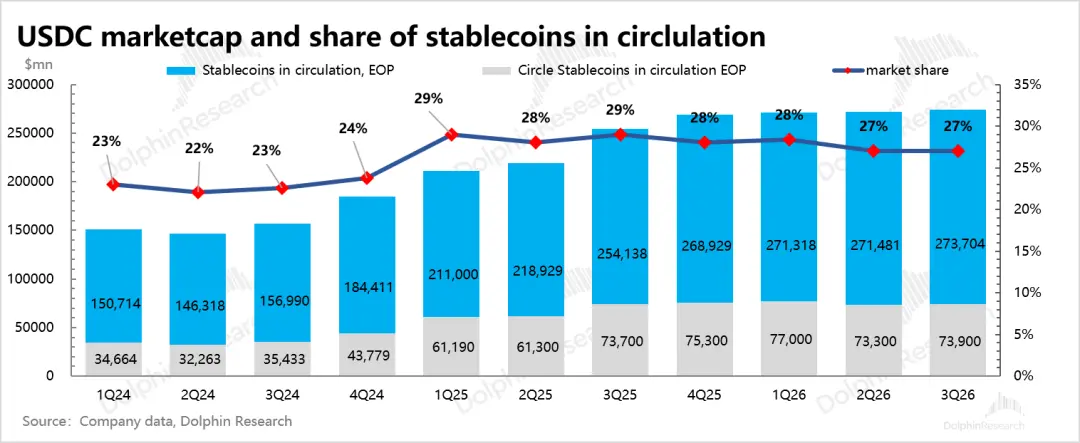
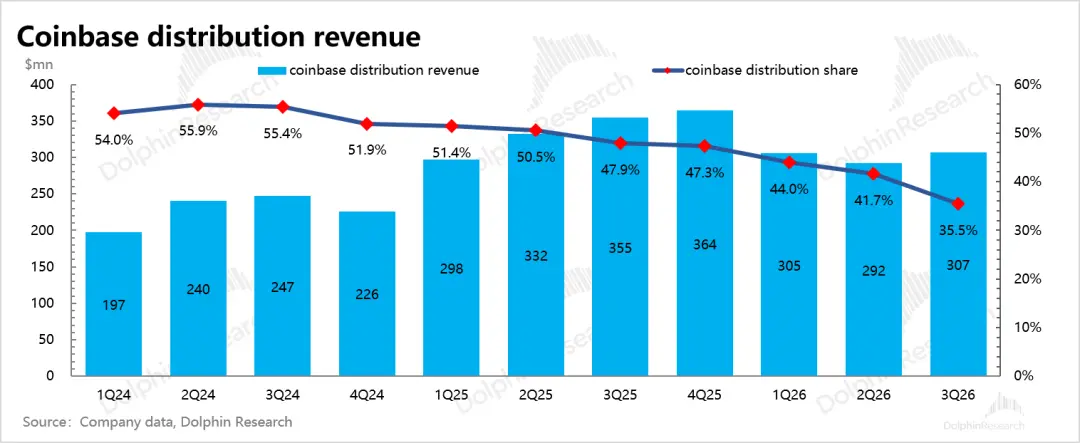
而 USDC 在 Coinbase 中的份額快速提高至 30%,但分成收入在 Circle 分成成本中的份額反而快速下降到 35%,也能印證 Hyperliquid "反抗" 帶來的影響。
4、重要指標一覽
海豚君觀點
三季度業績只是確認節奏差異帶來的 "虛胖",因此並未帶來真實的驚喜。
指引上,收入、盈利均未改變。RLDC 利潤率(收入扣掉分發成本,類似於毛利率)全年保持在 42% 左右,算下來 Q4 毛利率大概下降至 30% 多,由此看到 Hyperliquid 帶來的影響進一步加深。
不過,Hyperliquid 的事件因為是 9 月披露,並且影響可量化,因此市場應該基本 priced-in。但風險點在於,以後是否會出現第二個 Hyperliquid?
除此之外,穩定幣的競爭也在加劇。USDC 的優勢主要體現在美債抵押和合規性高,同時強綁定了與監管部門關係更硬、美國主要的中心化數字貨幣交易所 Coinbase。
但金融機構之間的博弈也在變化。隨著 USDC 與 Binance 關係走近------Binance 投資 Circle 1 億美金的股權,擴大和續簽雙方的戰略合作夥伴關係。
雖然與 Binance 的合作主要是重點面向新興市場,但難免也會對 Coinbase 的關係產生微妙。而由 Coinbase 與一眾傳統金融支付鏈玩家一起推出的 Open USD 聯盟幣,也在 9 月 30 日上線。
不過海豚君認為除了 USDT,USDC 相對聯盟幣目前仍有顯著優勢,聯盟幣反而可能因為利益方太多而形不成有效合力。相比而言,其他金融機構對 Circle 的掣肘更可能是類似於 Hyperliquid 這種渠道大戶要求利息返還帶來的風險和影響。
因此儘管管理層對 USDC 流通額擴張的長期指引仍然積極(CAGR 40% 增速),但短期甚至中期視角,都需要依賴本身 Crypto 市場的繁榮(USDC 的主要場景),和 USDC 面對競爭的突圍。
 風險提示 風險提示