民主黨重掌美國國會引發金融市場“巨震”,美元、美債未來如何走?
 核心觀點


 民主黨重掌參眾兩院後,美股兩個交易日先漲後跌,美元走弱、10 年期美債收益率兩日累計下行逾 12 個基點,國際油價先大跌後反彈。市場正在重新定價財政擴張受限、AI 監管與地緣風險。
美國民主黨贏得中期選舉,引發全球金融市場大幅波動。
據新華社11月4日消息,多家美國主流媒體預測,美國民主黨在3日舉行的中期選舉中大獲全勝,重新奪回國會參議院和眾議院掌控權。美國輿論認為,此次中期選舉使「華盛頓的權力格局劇變」,美國總統特朗普「後兩年執政陷入權柄大減的被動困局」。
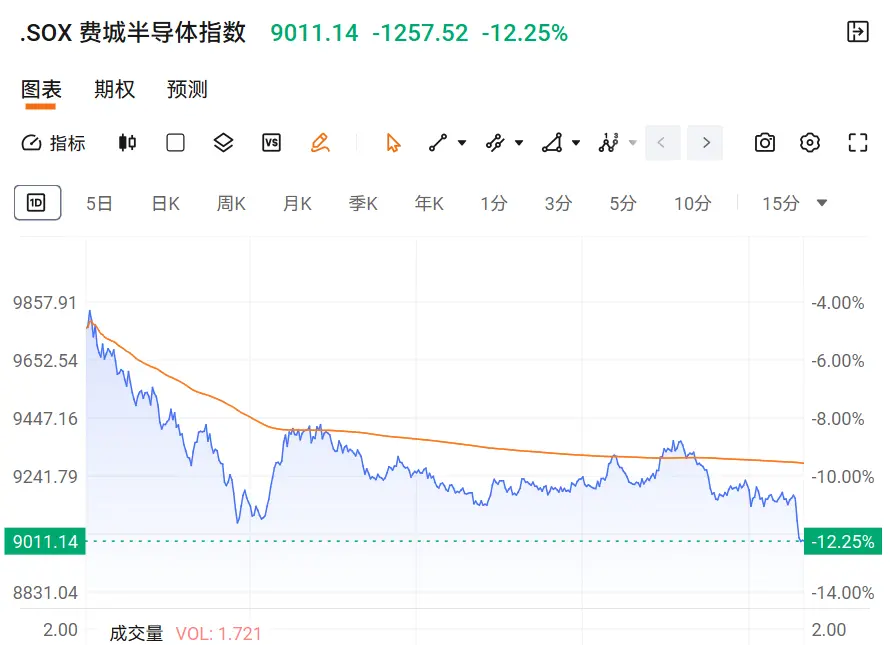
上述選舉結果引發了美國資本市場「巨震」。在過去的4日、5日兩個交易日,美國股市先漲後跌。截至4日收盤,道指、標普500、納指分別上漲3.03%、1.58%、1.44%。截至5日收盤,美股則遭遇重挫,道指、標普500、納指分別下跌3.44%、4.36%、5.52%。科技板塊和工業板塊是下跌的「重災區」,5日分別下跌7.30%、4.12%。
國際油價則出現先大跌後上漲態勢。4日收盤,紐約商品交易所12月交貨的輕質原油期貨價格下跌8.29%,1月交貨的倫敦布倫特原油期貨價格下跌8.67%。5日收盤,上述原油期貨價格又分別上漲2.72%、3.88%。
在這個過程中,美元呈下跌趨勢,在4日、5日分別下跌0.3%、0.02%。美國國債則上漲,4日、5日,美國10年期國債收益率分別下跌6.8和5.9個基點,降至4.83%左右。
民主黨重掌美國國會,為何會導致資本市場如此大的波動?
分析認為,民主黨掌控國會後,特朗普政府後續推動財政、稅收等政策可能面臨更多制衡。與此同時,民主黨在AI產業監管及對外政策等方面的立場,也可能影響美國經濟和政策走向。
從更長遠的時間看,這些變化會如何影響美元和美債市場?又是否會改變美聯儲未來的利率決策?
美元走弱,美債走強
民主黨贏得中期選舉後,市場開始調整對美國經濟增長、財政支出及通脹前景的預期,作為全球貨幣、金融資產定價錨的美元和美債市場均出現波動。美元指數4日、5日一路下跌,一度跌至101.21,創一個月以來的新低。美債則普遍上漲(對應收益率下跌),其中10年期美債收益率一度下跌至4.814%,創下9月以來的低點。
對於美元和美債市場的表現,東方金誠研究發展部高級副總監白雪表示,此前特朗普政府大規模減稅和基建支出等財政刺激預期,是支撐美元走強和美債收益率上行的重要因素。民主黨控制國會後,特朗普政府推動新一輪減稅和擴大財政支出的難度上升,市場對美國財政赤字和國債發行規模進一步擴大的擔憂有所緩解。
同時,市場擔憂民主黨加強AI行業監管可能影響科技企業投資及數據中心建設,進而拖累企業資本開支和經濟增長。上述變化使市場下調對美國經濟增速及美聯儲維持高利率的預期,美債與非美貨幣之間的利差收窄,美元吸引力下降,美債收益率也隨之走低。
上海交通大學上海高級金融學院教授、美聯儲前高級經濟學家胡捷對澎湃新聞表示,美元短期走弱,主要是由於政治格局變化增加了市場不確定性,部分投資者選擇暫時撤出相關資產、持幣觀望。美債收益率下行則與市場對美國財政支出擴張預期的調整有關。民主黨和共和黨相互制衡,可能增加大規模財政支出法案的通過難度,限制政府進一步擴大開支,從而在邊際上緩解國債發行供給壓力。
德意志銀行全球宏觀研究主管Jim Reid也認為,「鑒於兩黨分治的局面通常使得財政刺激措施更難獲得通過,美國國債價格也隨之上漲。這在一定程度上緩解了人們對財政政策走向的擔憂。」他還稱,投資者也預期美聯儲將採取更為鴿派的政策路線,市場對美聯儲在2027年6月的加息預期有所下降,這也推動美元指數走低。
AI產業監管則是市場關注的另一條線索。
「民主黨此前對建設大量數據中心的態度相對謹慎。在選舉過程中,民主黨曾將相關問題作為批評特朗普政策的議題之一。因此,民主黨獲得更多國會權力後,可能繼續對美國AI行業的發展採取相對審慎的態度。如果民主黨對AI行業的相關政策形成一定制約,未來該行業對資金的需求可能減弱,進而緩解其與美債市場之間的資金競爭。」胡捷說道。
凱投宏觀(Capital Economics)北美首席經濟學家Stephen Brown表示,民主黨控制國會後,未來加強企業稅收和人工智能產業監管的可能性有所增加。此前,部分民主黨候選人曾就數據中心建設及其能源消耗問題表達監管訴求。
此外,AI產業投資變化也可能通過能源成本影響美國通脹。中國社科院世界經濟與政治研究所全球宏觀室副主任、副研究員楊子榮認為,如果AI行業監管趨嚴導致數據中心建設和相關資本開支放緩,電力需求增長帶來的成本壓力也可能邊際緩解,進而減輕通脹壓力。這一變化可能影響市場對美聯儲後續利率路徑的判斷。
「不過,上述因素尚不足以意味著美債收益率將形成趨勢性下行。長期美債收益率不僅受到市場對美聯儲政策利率預期的影響,也受到期限溢價等因素的影響。即使市場因財政擴張預期降溫而下調收益率,如果期限溢價仍處於較高水平,美債長端收益率仍可能面臨上行壓力。」楊子榮補充道。
通脹預期與油價變化,美聯儲政策會否轉向?
「財政擴張退坡將抑制總需求的額外上行,降低需求拉動型通脹的動力;伊朗局勢緩和帶動油價下行,則直接緩解能源端的輸入性通脹壓力,兩者疊加會加快通脹向目標回落的節奏,減少美聯儲維持高利率的必要性。」白雪表示。
中期選舉後,國際油價大幅下跌。市場預期,民主黨控制國會後,特朗普政府繼續推進對伊軍事行動可能面臨更多政治和財政約束。
美國金融服務公司BOK Financial高級副總裁兼交易主管丹尼斯·基斯勒(Dennis Kissler)表示:「民主黨掌控國會可能收緊美國在中東的軍事開支,並進一步提高早日達成和平協議的可能性。」他指出,中東原油出口量增加,以及特朗普表示目前沒有打擊伊朗的計劃,都加劇了原油價格的下行壓力。
胡捷同樣認為,如果民主黨控制國會後對特朗普政府相關政策形成制約,進而影響美國對外軍事行動和能源市場,那麼理論上可能對通脹產生間接影響。
「不過,這一傳導鏈條較長,短期內很難直接體現為美聯儲貨幣政策的變化。此外,即使相關軍事衝突結束,油價和通脹也不會立即恢復正常,仍然需要一定的傳導和調整時間。」胡捷說道。
對於美聯儲後續政策,他認為,今年12月美聯儲仍有較大概率加息。明年是否繼續加息,則需要觀察後續經濟數據。如果經濟和通脹形勢出現好轉,明年可能不再需要加息,但降息可能至少要到明年年中。
楊子榮也認為,2027年美聯儲的利率路徑將受到能源價格走勢影響。他表示,如果油價僅短期沖高後回落,且通脹預期保持穩定,美聯儲大概率能夠在2027年開啟緩慢降息;但如果地緣衝突導致能源價格長期處於高位,並進一步傳導至核心通脹和工資增長,美聯儲可能被迫在更長時間內維持限制性利率水平,甚至不排除貨幣政策出現反覆。
美國PGIM首席全球經濟學家Daleep Singh則提出了不同判斷。他認為,民主黨在此次中期選舉中的大勝,可能反而為美聯儲進一步收緊貨幣政策創造空間。
Singh認為,選舉結果削弱了特朗普對國會、美國政治以及美聯儲的影響力,使美聯儲在實施貨幣緊縮政策時擁有更大的自由度。他預計,美聯儲到2027年底可能再加息四次,每次25個基點,將聯邦基金利率目標區間推升至4.75%至5.00%。
從目前市場定價看,選舉結果尚未明顯改變投資者對美聯儲短期政策的判斷。截至發稿,CME FedWatch數據顯示,市場預計美聯儲12月加息25個基點的概率仍超70%。
 風險提示 風險提示