Hyperliquid 生態首個 L2 Elysium 今日主網上線:為什麼它對 Hyperliquid 重要?
 核心觀點

 Elysium 的成敗,將決定 Hyperliquid 能否把「永續合約之王」的資產與流量,轉化為一個完整交易帝國的基礎。
作者:谷昱,ChainCatcher
11 月 9 日,Kinetiq 旗下 Layer2 網路 Elysium 正式迎來主網上線。
與許多新公鏈上線時需要花費大量精力尋找生態項目不同,Elysium 在正式開放之前,已經吸引了一批成熟基礎設施和應用提前宣布支持。從 Uniswap、KyberSwap、0x,到 OpenSea、Derive、xStocks,再到跨鏈協議 Wormhole、Mayan,覆蓋交易、流動性、衍生品、NFT、代幣化資產及數據服務等多個領域。
這場上線的"排面",讓人聯想起今年另外兩次新鏈發布:Circle 的機構級 Layer1 Arc 於 9 月 16 日主網上線,首日即匯集超過 190 家生態合作夥伴,並獲萬事達卡、Visa 等 11 家傳統金融與支付機構站台;Robinhood 推出的 Robinhood Chain 則在 7 月 1 日主網上線當天,同樣有近百個項目宣布支持。
Elysium 的上線,幾乎是同一劇本的再次上線。Elysium 的特殊之處在於,它並非試圖從零打造一個新的金融生態,而是希望利用 Hyperliquid 已經積累的交易流動性、用戶和市場結構,進一步擴展其應用承載能力。
這份差別,得從它的出身說起。
一、出身:Hyperliquid 的"自家人"來補最短的板
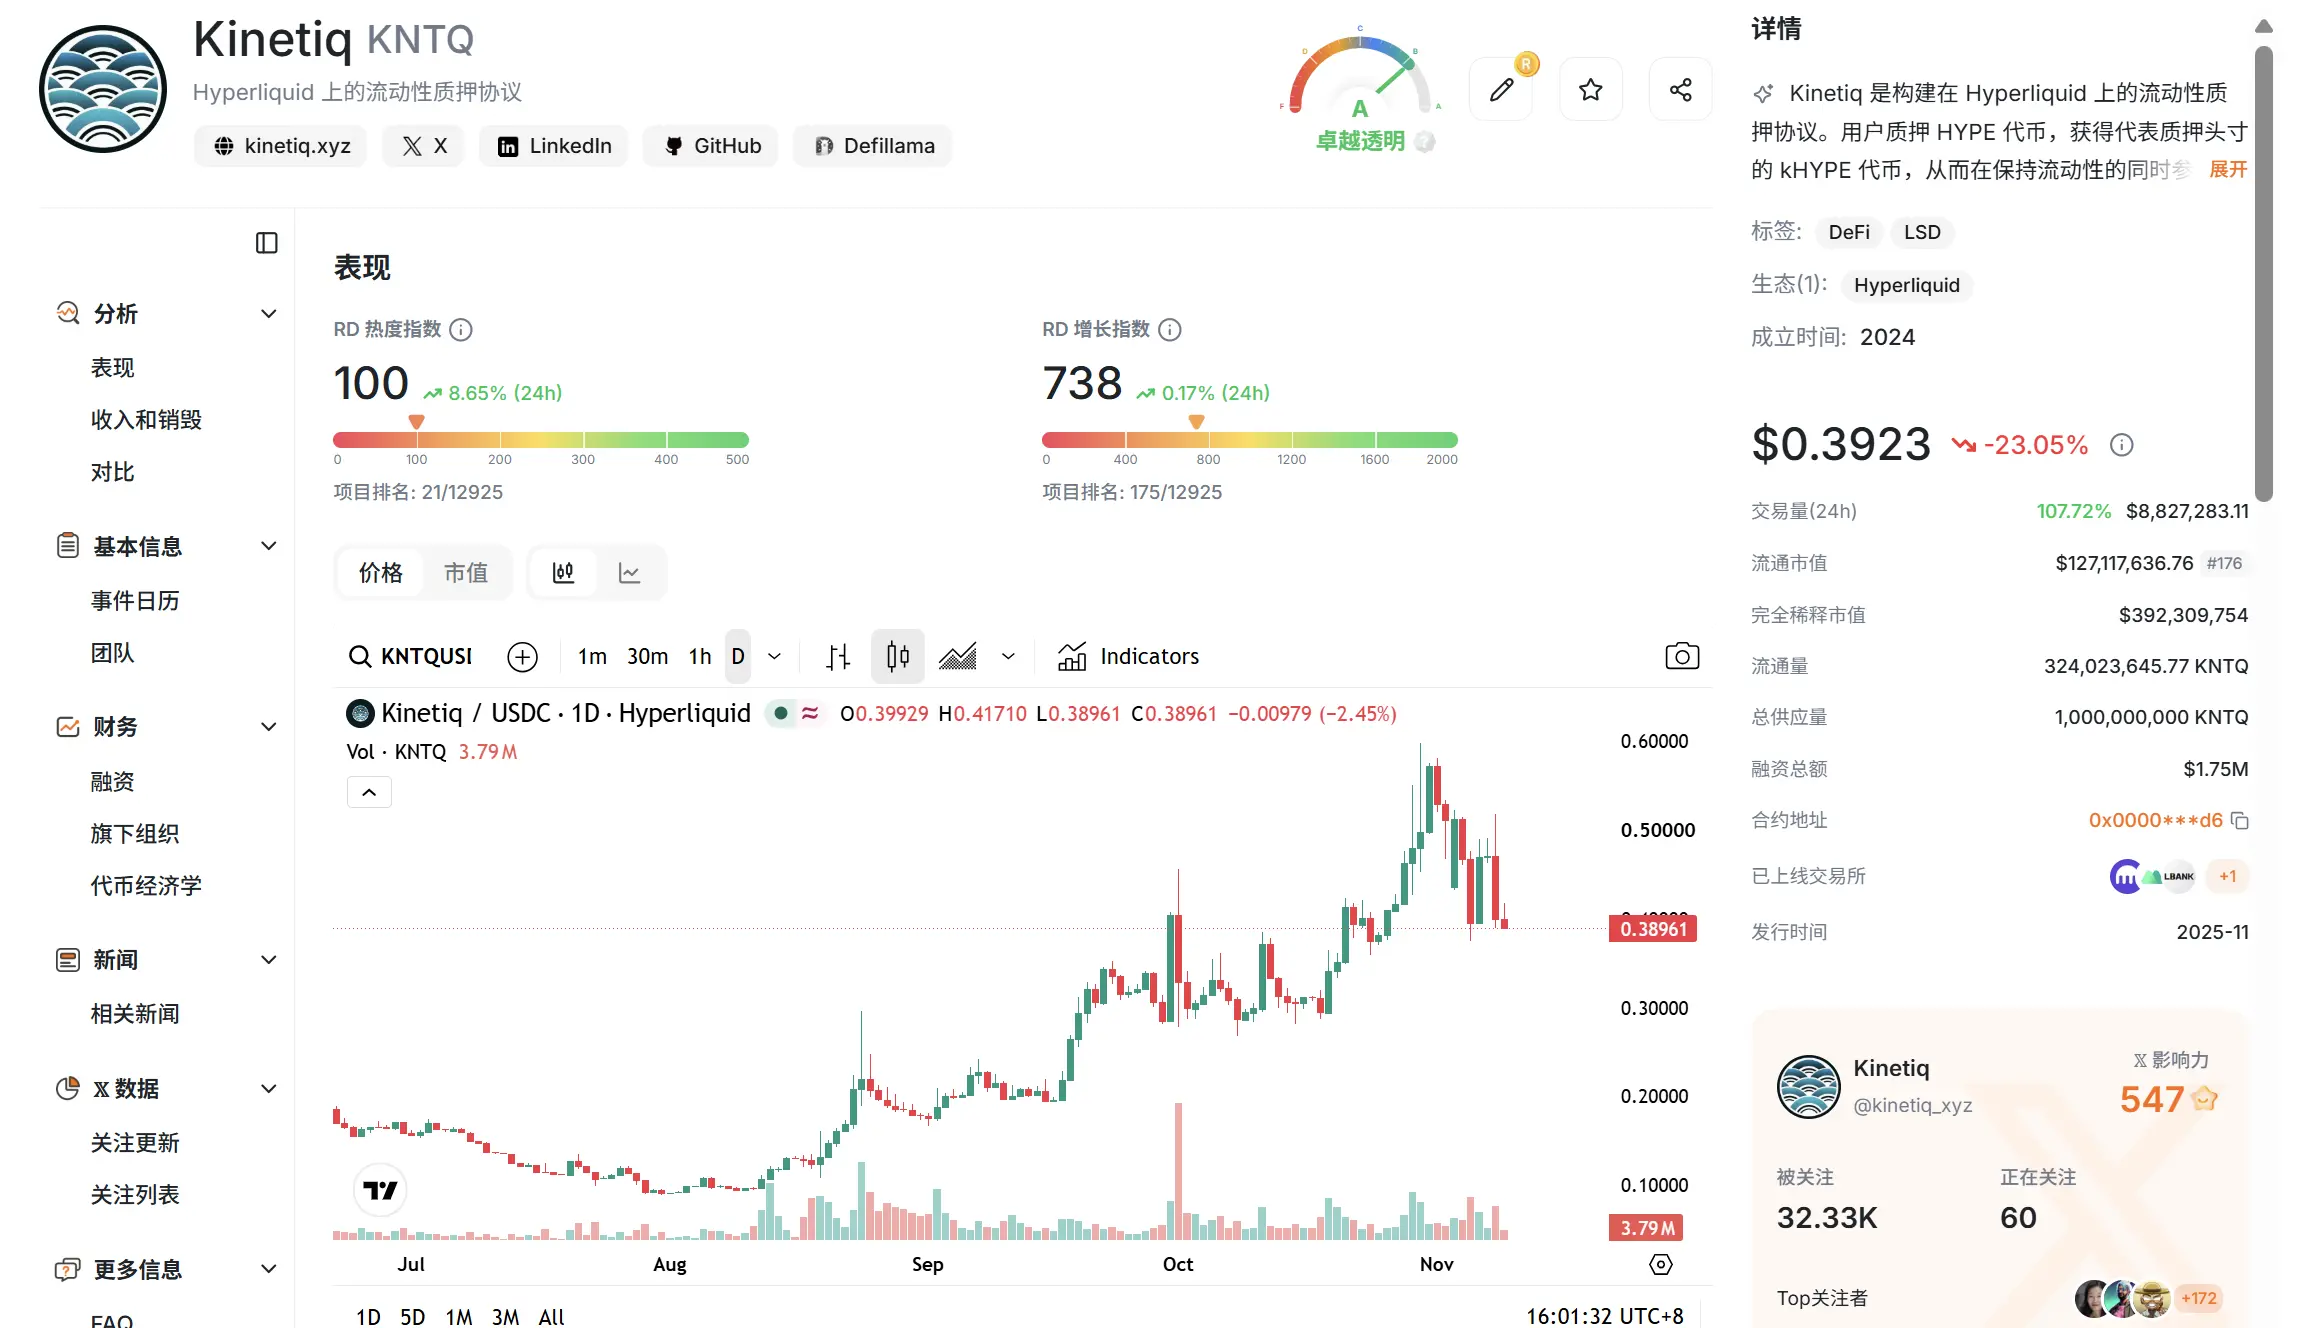
Elysium 並非外部團隊蹭熱點之作,而是由 Kinetiq 構建------Hyperliquid 生態頭部的流動性質押協議,kHYPE 的發行方。
Kinetiq 在 Hyperliquid 生態中的地位相當扎實:TVL 超 12 億美元,業務線已從單一的流動性質押擴展至機構質押產品 iHYPE、收益產品 Earn、HIP-3 永續交易所部署平台 Launch 以及自營永續平台 Markets。團隊方面,公開露面的聯合創始人包括匿名開發者 Omnia、Co-CEO Magnus Lai 與 CTO Justin Greenberg,此前獲得 Maven 11 領投的 175 萬美元種子輪,Pier Two、Chorus One、IMC、Flowdesk、Susquehanna Crypto 等機構參投。
更關鍵的是它要解決的問題。Hyperliquid 長期存在一種結構性失衡:永續合約一騎絕塵,現貨與 DeFi 應用卻始終難有起色。鏈上監測數據顯示,Hyperliquid 現貨交易量相對幣安的份額已跌至 15 個月新低,HIP-2 自做市機制的活動度降至 2024 年 Q4 以來最低谷;與之形成刺眼對比的是,Solana 上由 PropAMM 主導的鏈上現貨成交量長期是 HyperCore 現貨的 30 倍以上,連初生的 Robinhood Chain 都能達到 HyperCore 現貨量的約 10 倍。
現貨價格發現功能的缺位,正在成為 Hyperliquid 挑戰頂級 CEX 野心的最大軟肋。Elysium 正是衝著這個斷層而來:它試圖打通一條完整的資產輸送路徑------代幣發行 → AMM 流動性啟動 → HyperCore 現貨訂單簿 → HIP-3 永續合約市場,讓 PropAMM 類應用直接訪問 HyperCore 的訂單簿數據。
換句話說,Elysium 不是"給 Hyperliquid 生態加一條 L2"這麼簡單,而是 Hyperliquid 從"永續合約交易平台"向"交易基礎設施 + 應用鏈"演進的關鍵一步。這也解釋了為什麼生態內的項目願意把它當作"自家事"來對待。
二、技術:把 HyperEVM 的"車道"拓寬 600 倍
Hyperliquid 之所以需要一條 L2,根源在於其刻意的設計選擇:HyperEVM 的區塊被有意識地保持得很小,這讓基礎層足夠精簡,卻也限制了應用的吞吐天花板。
Elysium 的解法是一套"標準件拼裝 + 生態原生定制"的組合:它是一條基於 Arbitrum Orbit(Nitro + 標準 ArbOS)的高吞吐鏈,但結算層不是以太坊,而是 HyperEVM------Hyperliquid 的智能合約環境,並與負責交易的 HyperCore 協同部署。
性能參數上,Elysium 目標每秒 3 億 gas、每區塊 3000 萬 gas、約 100 毫秒的規範區塊間隔------官方將其與 HyperEVM 約每 60 秒承載 3000 萬 gas 的水平對比,稱差異達 600 倍。數據可用性採用 AnyTrust 委員會方案,並向 HyperEVM 發佈完整數據作為自動回退;提款為標準樂觀提款機制。排序器層面,網路運行 Conduit 的 G2 排序器,底層架構符合 SOC II Type 2 安全標準。
而最具生態意味的設計是:Elysium 沒有自己的代幣,也不設積分計劃,原生 Gas 代幣就是 HYPE。上線配置為單一排序器、中立的優先費用排序、不設特權交易通道;MEV 遙測、Timeboost、基於 BoLD 的無許可欺詐證明與審計被列為後續加固項。
對開發者而言,這幾乎是一條"零遷移成本"的鏈:標準 EVM 兼容性意味著 MetaMask、Solidity 合約、Uniswap 風格池子開箱即用;對用戶而言,唯一的感知差異是速度和手續費。
三、經濟模型:HYPE 的需求黑洞,KNTQ 的價值飛輪
「HYPE 作為唯一 Gas」的設計,意味著 Elysium 不需要再培養一套獨立的 Gas 代幣經濟,而是將網路使用與 Hyperliquid 的經濟體系直接綁定。每筆交易都將產生對 HYPE 的實際需求。
與此同時,排序器收入也被設計成雙向回流機制。據 Kinetiq 披露的方案,約 50% 的排序器收入將用於公開市場回購並銷毀 KNTQ,另有約 25% 定向回饋為網路帶來流量的應用,其餘進入 Kinetiq Treasury。
這套分配機制試圖形成一個閉環:Gas 消耗由 HYPE 捕獲,部分網路收入通過回購銷毀回流 KNTQ,應用則通過流量分成獲得激勵。
對 Kinetiq 而言,Elysium 不只是個獨立的基礎設施產品,更是其現有業務的放大器:質押、發射、交易和網路使用可以進一步形成協同。
消息公布當日,KNTQ 一度上漲 30%,市場已經提前對這一經濟模型作出反應。不過,回購機制能否真正形成長期價值,最終仍取決於網路交易量和實際收入,而非單純的機制設計。
四、生態:Launchpad 的"百團大戰"與隱憂
Elysium 生態最搶眼的景象,是 Launchpad 的密集搶跑。測試網上線僅數周,就有十餘家發射台宣布入駐,數千個代幣被創建------ElyScreener 這類數據工具的誕生,就是因為"沒人能在一個地方看全所有幣"。
主網上線首日的生態圖譜大致可以分為幾類:交易基礎設施上,Uniswap、KyberSwap、Aero、ArcherSwap 等提供流動性層;發行層最卷,aka.fun(此前已在 Arc 主網上線)、BunnyPad、PerpMe、Oxley、Neuriio、Ascend(官方合作夥伴)各出奇招------拍賣定價、單交易發射、AI Agent 自主發幣、社交帳號代幣化;衍生品與預測市場由 Derive V3、Speculate(對接 HIP-4 結果市場)補位;NFT 與遊戲則有 AtlasHL、slymz、TORPOR、Frog Flip、Eloscape 等覆蓋,其中 Eloscape 同時支持 Robinhood Chain、HyperEVM 與 Elysium------一個新鏈選擇在多條"同代新鏈"之間佈局,本身就說明 Elysium 已被放入與 Arc、Robinhood Chain 同梯隊的新鏈競賽坐標系中。
但繁榮的另一面是隱憂。其一,生態結構明顯"頭重腳輕"------近 30 個項目裡大半是 Launchpad 與 Meme 基礎設施,這類應用的用戶生命周期短、價值沉澱薄,能否支撐起"補全現貨拼圖"的宏大敘事,需要打上一个問號。其二,網路啟動階段為單一許可制排序器、無許可欺詐證明尚未上線,安全性在路線圖意義上仍屬"承諾"。其三,由於官方明確無代幣、無積分,鏈上密集出現的各類"Elysium 代幣"預售都需要按騙局對待------官方已多次提醒,任何 Elysium 代幣、預售或積分認領都屬可疑。
結語
回看 Elysium 的上線,它真正值得關注的不是某一項技術指標,而是其揭示的行業趨勢:新鏈競爭的門檻正在被重新定義------ Arc 靠的是 Circle 的機構信用與合規敘事,Robinhood Chain 靠的是美股代幣化的獨家場景,而 Elysium 靠的是在 Hyperliquid 生態內部"以內循環養外循環":用永續合約的現金流與用戶心智,反哺現貨與應用的短板。
過去半年,從 Solana 的 PropAMM 到 Robinhood Chain 的 RWA 現貨,Hyperliquid 在現貨賽道的落後被一次次點名。Elysium 的成敗,將決定 Hyperliquid 能否把"永續合約之王"的資產與流量,轉化為一個完整交易帝國的基礎。上線日的盛況只是入場券------現貨交易量能否被真正激活,才是這條鏈要交的第一份答卷。
 風險提示 風險提示