“壞事全部撞在一起”,美股卻逆勢反彈:華爾街上演“無票可賣”式逼空
 核心觀點

 英偉達創始人黃仁勳黯然離職、CPI 與 PPI 連續超預期、美聯儲放風 12 月加息 50 個基點——利空齊爆,美股卻逆勢收漲,標普 500 周漲 2%。高盛數據顯示對沖基金淨槓桿降至五年最低,空頭基本出清,壞消息砸下卻“無票可賣”,轧空行情推升股市;債市獨自承壓,2 年期美債收益率單周飆升 35 個基點。
作者:張雅琦,華爾街見聞
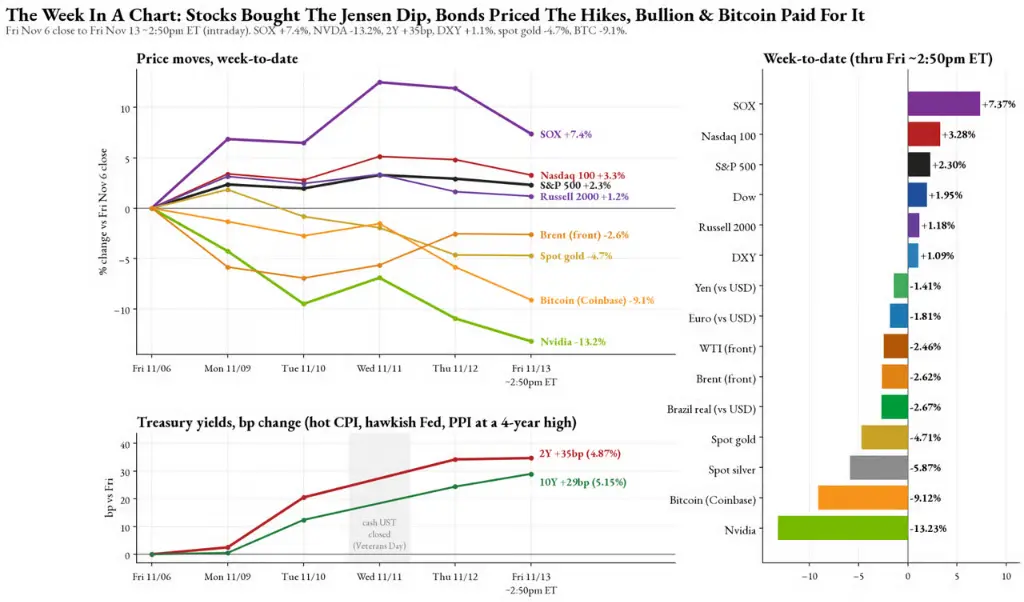
一周之內,英偉達創始人醜聞纏身後黯然離任,美國CPI連續第三個月超預期,PPI攀升至四年新高,美聯儲官員放風12月加息50個基點------所有利空同時引爆,美股卻逆勢收漲,標普500周漲2%,費城半導體指數創4月以來最佳單周表現。
答案只有一個:空頭已無牌可打。
這是一場典型的"無票可賣"式逼空。高盛Prime數據顯示,對沖基金在中期選舉當周大幅削減槓桿,淨多頭倉位降至五年最低。進入本周,空頭已基本出清,壞消息砸下來,市場找不到足夠的賣盤承接壓力,股市非但沒有崩塌,反而借助轧空一路拉升。與此同時,債市獨自扛下了所有的宏觀衝擊------2年期美債收益率單周飆升35個基點,創2024年10月以來最大周度漲幅,10年期收益率突破5.15%。
然而,本周最後兩個交易日已出現疲態,標普500在100日均線處遭遇阻力,周五股市開始"讀懂債市的來信"。高盛高級交易員Rich Privorotsky警告: "市場需要油價企穩、利率回落,而這兩件事本周一件都沒發生。"
英偉達 CEO 離任,AI 交易換倉不換方向
英偉達33年的靈魂人物黃仁勳的離開,是本周最大的黑天鵝。上周末,黃仁勳承認婚內出軌,公司隨即啟動獨立調查。周二,眾議院共和黨人考慮發出傳票,據報導國務卿Rubio已就此警告特朗普,英偉達股價較歷史高點市值蒸發近2萬億美元。

周三晚間,《紐約時報》披露黃仁勳與英偉達醫療健康部門副總裁存在第二段婚外情,《華爾街日報》稱董事會正準備罷免他。周四上午8時48分,黃仁勳正式宣布辭職。CFO Colette Kress出任臨時CEO,前Synopsys CEO Harvey Jones出任英偉達史上首位獨立董事長。
賣方連夜發出14份研報,包含3次下調評級與6次目標價下調。高盛分析師James Schneider將估值倍數從30倍下調至22倍,目標價降至220美元,並援引蘋果失去喬布斯後的去估值路徑作為參照。Bernstein分析師Stacy Rasgon下調評級,在標題為"他哪來的時間?"的報告中警告,後續仍會有更多醜聞曝出。
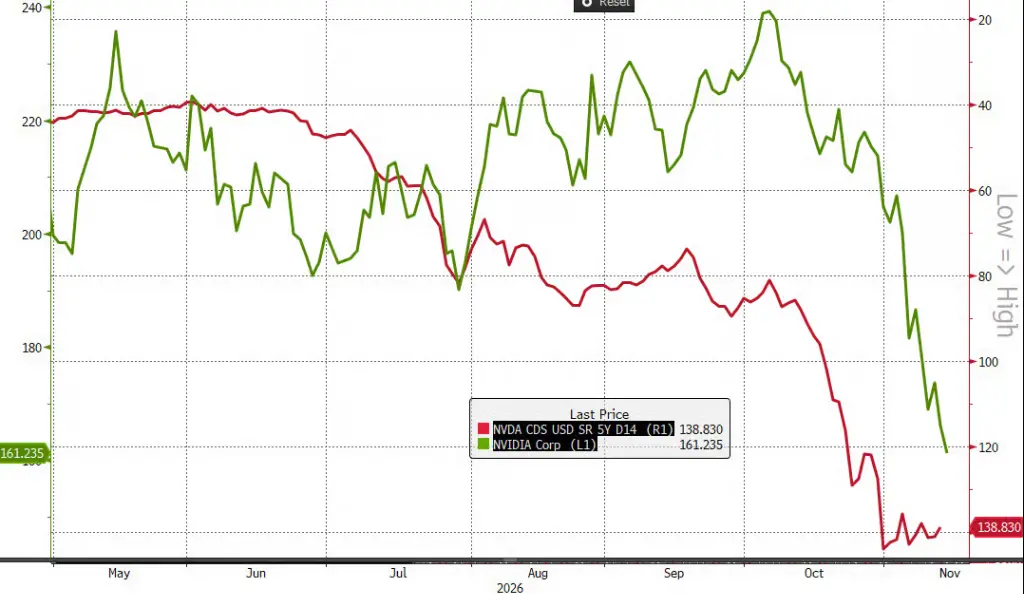
然而,英偉達股價當日低開約12%後收跌僅4%至5%。據Vanda Research,當天英偉達零售買盤創歷史最高,約為正常水平的41倍,散戶用30分鐘便完成了對"沒有黃仁勳的英偉達"的重新定價。全周英偉達下跌約11%,但資金並未撤離AI賽道,只是換了方向:AMD單周漲約30%,博通漲約24%,費城半導體指數錄得4月以來最佳單周表現。

摩根大通分析師Harlan Sur將英偉達目標價下調至215美元;摩根大通信用團隊維持減持評級,警告最大風險來自英偉達作為供應商、投資方或擔保方參與的GPU融資協議。
"無票可賣":倉位出清製造逼空行情
本周股市反彈的核心邏輯,不在基本面,而在倉位。高盛Prime數據顯示,美國多空對沖基金在中期選舉當周將總槓桿削減8.7個百分點,為2020年3月以來最大單周降幅;淨槓桿降至43.3%,五年最低。自去槓桿開始以來,機構客戶淨賣出科技股超過300億美元,半導體倉位"幾乎完全回吐了2026年的漲幅"。
周一由此演變為"全面反彈":標普500單日漲2.35%,為伊朗停火以來最大單日漲幅,納斯達克100漲3.4%,費城半導體指數漲6.8%。高盛場內交易台觀察到"輕量級的反彈成交",並判斷"今天的上漲反映的是供給缺失,而非買方追漲"。野村策略師Charlie McElligott將其稱為"史詩級的波動率壓縮",做市商被迫在上漲過程中買入。VIX全周下跌27%至18.7,創一年最大單周跌幅。

高盛波動率交易台指出,上周四美國市場共成交5580萬份看跌期權,創歷史紀錄,隨後保護性頭寸被以史上最快速度之一拋售。高盛Lee Coppersmith指出,VVIX(波動率的波動率)的已實現波動率在5日和10日窗口均創歷史新高,"這是風險偏好仍極為脆弱的又一信號"。
系統性多空基金錄得近三年來最佳兩日表現,回購項目以1.6倍於去年的速度運行,年初至今授權回購金額達1.5萬億美元創紀錄新高。唯一的系統性賣方是CTA策略,高盛估計無論行情方向,CTA將賣出約310億美元標普期貨。
通脹三連熱,美聯儲放風加速緊縮
宏觀衝擊發生在周二。在CPI數據公布前,美聯儲理事Chris Waller在倫敦表示,若核心CPI環比達到"0.3%甚至更高","12月會議應當考慮加息50個基點"。隨後數據出爐,核心CPI約為高盛預估值0.16%的兩倍,70位預測者中僅一人預判更高。
Privorotsky評價稱,"這份通脹報告毫無幫助,CPI全面偏熱……強勢範圍已遠超能源,蔓延至醫療服務、保險等領域……很難將其簡單歸結為能源傳導效應,底層通脹被證明具有黏性。"高盛經濟學家Mike Cahill指出,過去四個月CPI累計超出預測約32個基點,且沒有任何單一分項貢獻超過4個基點,"正是這一點在2021至2022年讓所有人措手不及"。

美聯儲官員集體加碼。達拉斯聯儲主席Lorie Logan表示FOMC"需要至少再加息兩次25個基點";理事Bowman表示支持12月加息;舊金山聯儲主席Daly稱"傾向於進一步收緊";克利夫蘭聯儲主席Hammack稱"需要將政策調整至限制性水平";芝加哥聯儲主席Goolsbee警告"我們正在逼近歷史上對任何央行而言都極為棘手的區域",並將數據中心建設熱潮形容為"歷史規模的財政刺激"。
高盛經濟學家隨即將2027年3月新增一次加息,預測聯邦基金利率峰值達4.25%至4.50%,首次降息推遲至2027年12月。野村做出類似調整,市場目前定價12月加息50個基點的概率約為10%,明年1月再加25個基點的概率約為70%。
周五PPI進一步添壓:生產者價格同比上漲6.5%,為2022年11月以來最高;核心PPI同比漲5.0%。白宮經濟顧問委員會主席Christopher Phelan試圖淡化50個基點大幅加息的預期,但債市和股市均未買帳。

債市獨扛衝擊,30 年期收益率觸及新高
用一位債券資深交易員的話說,周二是"徹底的殺戮"。
2年期美債收益率當日跳升17.5個基點,為2024年10月以來最大單日漲幅。供給壓力雪上加霜:財政部在假日前集中安排再融資拍賣,三期全部遭遇"尾差"(成交收益率高於二級市場)。周一3年期拍賣尾差為5月以來最大;周二10年期拍賣尾差為2月以來最大,間接投標比例從80.3%驟降至61.2%,為2023年10月以來最低;周四30年期拍賣成交收益率5.441%,尾差為6月以來最大,一级自營商被迫持有的比例亦為6月以來最多。

全周而言,2年期收益率累計上升約35個基點,10年期約28個基點,30年期約20個基點。10年期收益率突破5.15%,距多年期高點僅約15個基點。5至30年期收益率曲線熊式平坦化約13個基點。

周四下午2時,財政部公布10月財政赤字數據,更令市場警惕:10月赤字高達4040億美元,為有紀錄以來最差10月表現,亦為美國歷史上最差財年開局,主要由國防支出激增和1155億美元利息支出驅動,後者目前已占聯邦總收入的28.2%,同樣創歷史紀錄。
值得關注的是,本輪債市衝擊屬於實際利率驅動:10年期盈虧平衡通脹預期幾乎未動,而TIPS收益率連續第五個交易日上行,年內累計上漲90個基點,意味著市場定價的是更緊的貨幣政策,而非更高的通脹預期。
信用市場:表面平靜,底部隱裂
信用市場在指數層面保持平靜。CDX投資級信用利差持續收窄,超大規模雲計算商CDS回落至一個月低點,數據中心CDS重新跌破500個基點。高盛投資級交易員Kevin Boova總結:
"信用市場,簡而言之,沒有任何恐慌跡象。"

但水面之下,裂縫正在擴大。芯片行業CDS利差首次超過超大規模雲計算商。CCC級利差接近本輪周期高點,三個月內走闊270個基點,而BB級利差反而收窄。週二受美債拋售拖累,投資級公司債錄得9月23日以來最差單日表現。

CoreWeave是當前的核心壓力測試案例。其2032年到期債券以超出基準990個基點的利差定價,舊有無擔保債券收益率仍高於15%。管理層表示將停止發行垃圾債,轉而依靠預付款和有擔保合同抵押貸款融資,包括預期利率7%至7.5%、金額不低於40億美元的投資級貸款。CEO Michael Intrator表示不回購自家債券的原因是"可以把資本部署到回報率更高的地方"。

此外,軟銀本週因核銷37億美元AI電力設備押金等,錄得70億美元虧損,股價下跌10%。
油價:從"停火預期"到"無需協議"的戲劇逆轉
本週前半段,油價延續上週跌勢。特朗普表示大規模打擊"極不可能",Al Arabiya報導國際原子能機構檢查人員或重返伊朗,布倫特原油一度跌近6%至每桶92.57美元,週二首次跌破90美元關口,美國汽油均價也跌破每加侖4美元。

然而隨後局勢急轉直下。霍爾木茲海峽幾乎每天都有油輪觸雷,伊斯蘭革命衛隊襲擊了阿曼迪達馬爾島上引導船隻通過海峽南航道的導航設備,伊朗官員表示不會將"哪怕一個原子"的濃縮鈾移出國境。週四,就在《華爾街日報》報導副總統Vance正考慮與伊朗直接會談後不久,特朗普關上了外交大門,明確表示"我們不需要達成協議",並追加稱"我們已經拿走了他們的錢,數千億美元,還有他們的海峽!"油價隨即大幅反彈。
高盛EMEA團隊簡短評價:"感覺去緊張化已經死透了。"週五國際能源署表示石油市場正轉向供應過剩,限制了油價漲幅,布倫特原油收於每桶96美元附近,WTI約89美元,週度溫和下跌。

資金流向:撤出貨幣基金,湧入歐洲股市
LSEG Lipper最新數據顯示,全球股票基金當週淨流入510億美元,為九月底以來最大單週流入,連續第八週錄得淨流入。其中歐洲股票基金流入351億美元,創2021年6月以來最高,斯托克600指數同期多次創歷史新高;美國股票基金流入66億美元,亞洲基金流入62億美元。
美國國內,股票基金連續第二週錄得淨流入,但66億美元的規模不及前一週150億美元的一半。大盤股基金吸納116億美元,中小盤基金合計流出35億美元,行業主題基金流出25億美元。貨幣市場基金流出375億美元,回吐此前一週創2020年4月以來最大單週流入的部分資金;債券基金小幅流出5億美元,七週連續流入態勢就此中斷。
流向格局清晰:資金正在回流股市,但目的地是歐洲和大盤股,而非美國市場中風險更高的部分。
下週前瞻:英偉達財報與 Anthropic 上市成關鍵檢驗
市場帶著更乾淨的倉位結構進入下週,同時面對一個明確想要加快收緊節奏的美聯儲,以及兩個將決定AI反彈能否持續的關鍵事件。
英偉達財報(11月17日週二):這是Colette Kress作為臨時CEO的首次財報,面對1080億美元的業績指引。在股價約為高盛2027年盈利預測10倍估值的情況下,數字本身已不是重點,市場更想知道的是:這家公司能否在沒有創始人的情況下正常運轉。
Anthropic定價與上市(11月18至19日):Anthropic本週正式啟動IPO,擬尋求最高約640億美元估值,對應市值約1萬億美元(全稀釋約1.4萬億),據報導申購倍數已達約六倍。一旦上市表現強勁,將為AI交易注入信心;若表現疲軟,則可能成為空頭手中的下一個"出清事件"。
債券供給與外資需求:10年期收益率距多年期高點僅約15個基點,20年期拍賣和10年期TIPS增發是下週的供給考驗,外資需求是關鍵觀察變量------此前10年期拍賣間接投標比例驟降已是警示信號。
美聯儲與宏觀數據:週二公布零售銷售與工業產出數據,另有多位聯儲官員發言。若再度超預期,12月加息50個基點將基本坐實。
地緣風險:特朗普明確表示"不需要協議",第三艘美國航母據報正在前往中東途中,油輪每日觸雷,伊朗停火談判重歸死局。
正如Privorotsky所言:"AI交易扛過了黃仁勳的離去,但Waller是另一種麻煩------因為他不會辭職。"英偉達週二財報是下一個考驗,12月美聯儲點陣圖才是真正的決定性時刻。
 風險提示
 風險提示