頭部協議壟斷 47% 收入,為何多數龍頭代幣跑輸 BTC
 核心觀點


 排除穩定幣發行方後,過去 12 個月前 10 大協議拿走 47% 協議收入,持有人回報更集中至 73%。但類別龍頭並不必然跑贏,多數龍頭代幣跑輸 BTC。持有人現金流、可觸及的市場規模(尤其代幣化)以及敘事,共同決定代幣表現。
作者:Noveleader,Castle Labs 研究分析師
編譯:谷昱,ChainCatcher
加密領域的資金高度集中。
若剔除穩定幣發行方,排名前 10 位的協議在過去 12 個月內佔據了全部協議總收入的 47%。
代幣持有者的回報則更加集中,排名前 10 位的協議貢獻了其中的 73%。
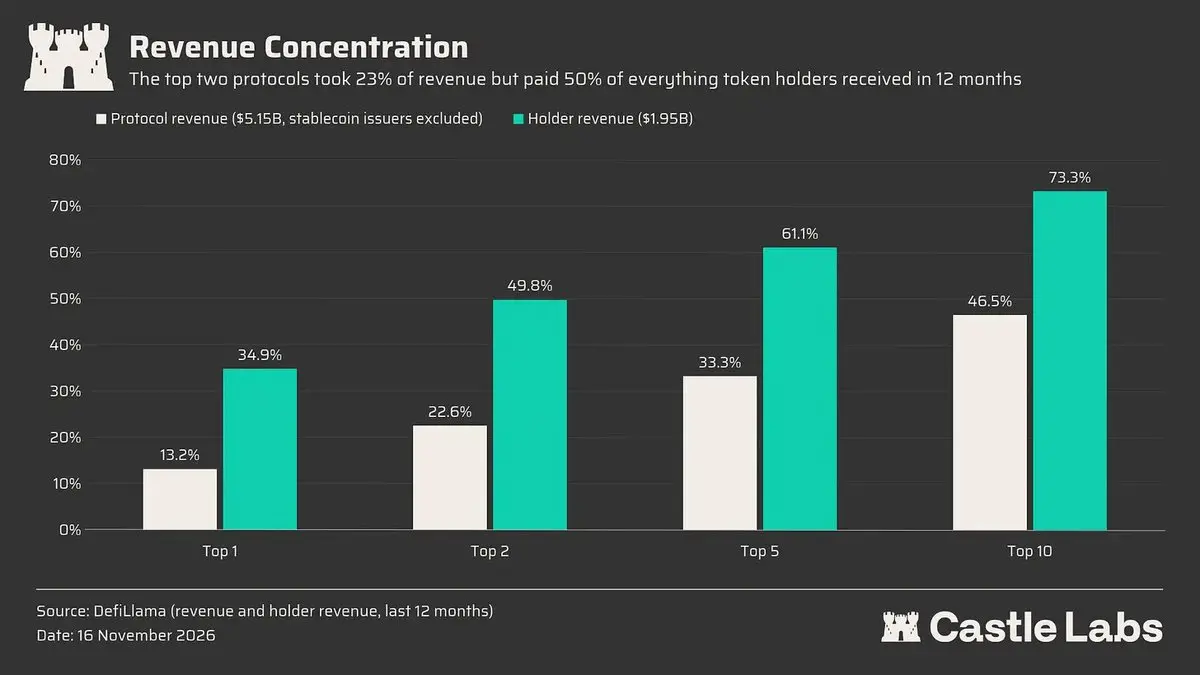
由於具備高現金流,產生收入的協議往往會成為更好的投資標的。
本文旨在探討:在某一類別中處於領先地位是否是衡量代幣表現的良好指標?如果不是,那麼在代幣表現優異與表現平平的頭部項目之間,究竟存在怎樣的區別?
這是我們系列研究的第三篇。在《加密新時代:從投機到投資》中,我們探討了加密領域的收入。在第二篇文章《協議收入與代幣之間脫節的紐帶》中,我們分析了代幣排放如何稀釋價值,以及為何應將代幣排放與收入一並考量。
在本文中,我們將流向代幣持有者的收入與代幣的實際表現聯繫起來,並引入單純依靠收入無法解釋的兩個關鍵因素:協議潛在市場規模能擴展到多大,以及圍繞產品本身的敘事。
加密收入的雙頭壟斷
加密市場各個細分賽道的領頭羊佔據了絕大部分現金流。在過去的 12 個月裡,各個類別的加密協議共創造了 137 億美元的收入。
在每個類別中,排名前 2 位的協議至少攫取了 52% 的費用;在穩定幣發行商、預測市場、基差交易和期權等部分類別中,前兩名甚至拿走了總費用的 90% 以上。
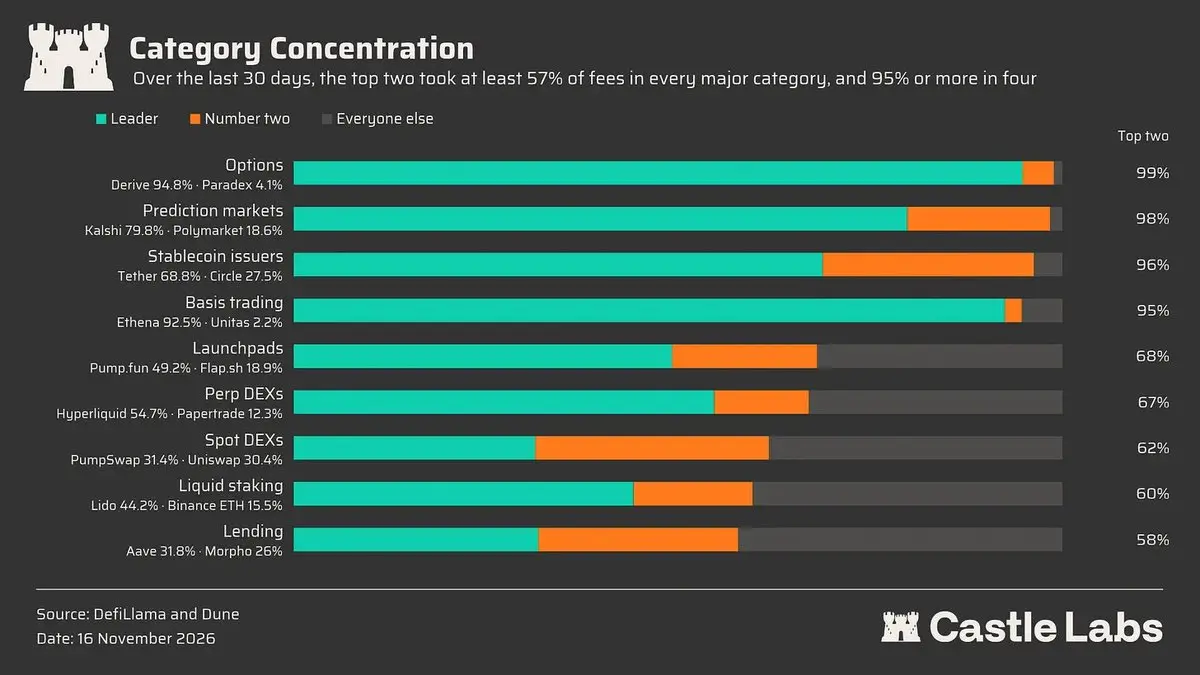
然而,這種集中度偏差並不適用於所有類別。當轉換成本較低或競爭激烈時,頭部格局很容易受到挑戰。
例如,Launchpad 和現貨 DEX 的集中度就沒有那麼高,因為用戶的切換成本極低且市場競爭激烈。
對於 DEX 交易者而言,最重要的是獲得最優路徑和最低成本的交易場所,聚合器會根據流動性來選擇路線。對於 DEX 來說,競爭非常激烈,沒有任何單一平台能夠為所有資產提供最深的流動性池和最優價格,因此訂單流分散在各平台之間。
另一方面,對於 Launchpad 而言,其業務具有周期性,取決於平台能否在新興或發展中的生態系統中充分捕捉流量。Pons 在 Robinhood 模因幣熱潮的巔峰時期嶄露頭角,並在當時斬獲了大部分收入,而如今其活躍度似乎正在消退。
借貸和永續合約 DEX 則更加依賴激勵和流動性驅動。因此,資金流取決於兩者的結合:更優的激勵措施能夠吸引價值,而更好的流動性則有助於維繫價值。流動性幫助頂級協議鞏固並擴大對抗競爭對手的優勢地位,而部分資金流則會被更具吸引力的激勵措施所分流。
此外,對於雙頭壟斷更為顯著的類別(例如穩定幣和預測市場),從代幣投資的角度來看,目前尚缺乏直接投資渠道。唯一可交易的公開股票是 Circle,交易代碼為 $CRCL。
因此,投資機會自然回流至集中度較低的類別。但即便利好流向這些龍頭項目,你的投資組合表現也未必亮眼,因為其中大多數代幣的表現都落後於 BTC。
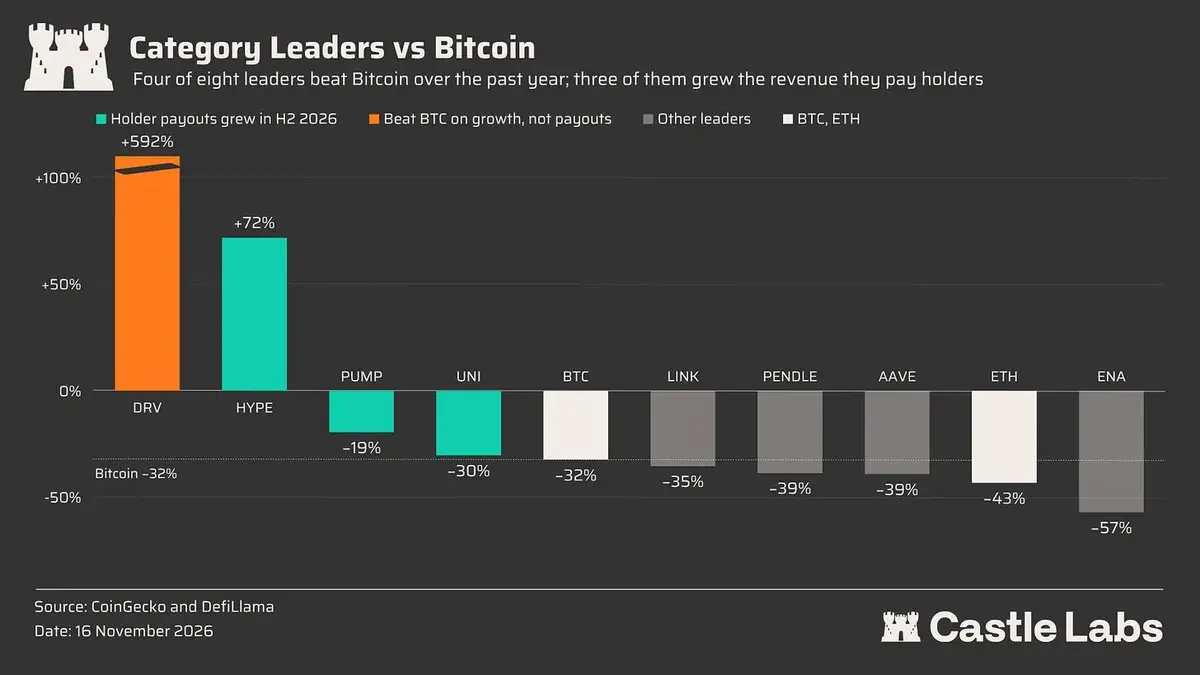
那麼,為什麼這些代幣背後的協議明明處於細分領域的龍頭地位,其代幣表現卻依然遜色?
部分答案隱藏在收入數據以及代幣持有者究竟能分得多少收益之中。
Hyperliquid 的月收入從 7 月的 3800 萬美元躍升至 10 月的 6900 萬美元,這得益於該協議及其代幣從項目自身增長以及 Circle 儲備收益中捕獲了價值。
Uniswap 的費用開關和 UNIfication 提案在年初生效,該協議一直在利用收入持續回購代幣。
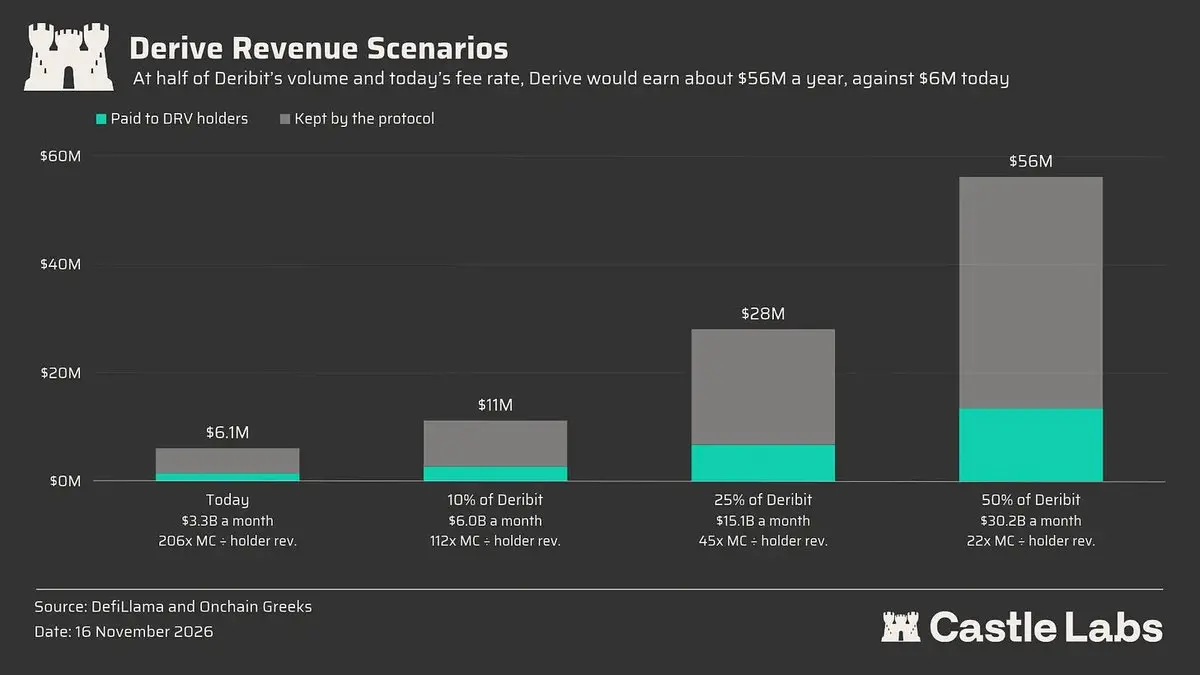
Derive 的漲幅達到了 592%,超越了其他所有龍頭項目,但 Derive 去年僅向其持有者分配了約 130 萬美元。其價格並非僅由持有者收益支撐,而是取決於鏈上期權市場未來能擴張到多大規模,我們將在下一節對此展開討論。
與此同時,Aave 在 KelpDAO 事件後暫停了回購,而 Pendle 的月收入在一年的時間裡(2025 年 10 月對比 2026 年 10 月)從 400 萬美元暴跌至 50 萬美元。
為了探究市場是否已經消化了這些變化,我們將市值除以過去 12 個月的持有者收入,以此反映市場為流向持有者的每一美元所支付的溢價。在一年的時間跨度內進行對比,還可以揭示市場的走向以及代幣究竟是變貴了還是變便宜了。
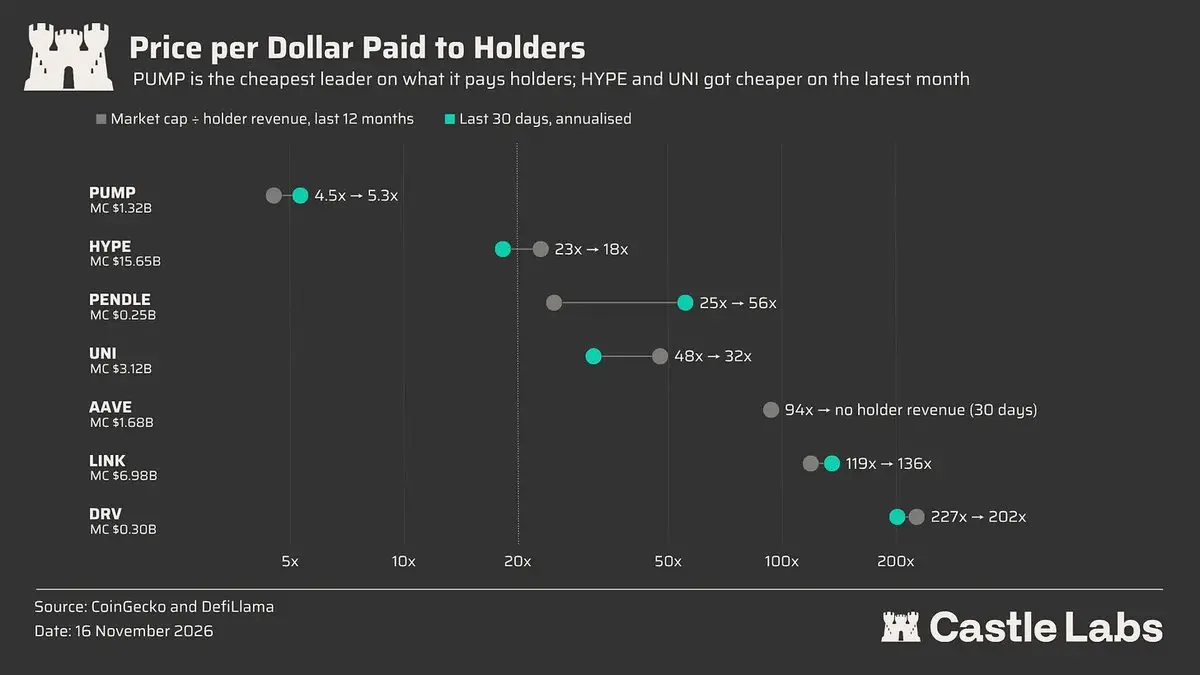
在過去 12 個月裡,Uniswap 和 Hyperliquid 變得更為便宜,而其他所有代幣都變得更加昂貴,這也解釋了為何這兩種代幣的表現優於其他資產。
Derive 是估值最昂貴的代幣,這明確表明其價格更多是由增長預期而非當前的持有者收入所驅動的。
Pump 是所有標的中最便宜的,並且擁有持續的現金流和流向代幣的價值積累。但圍繞該產品的市場情緒尚未好轉,因為作為一家 Launchpad,其收入依賴於投機性的模因幣交易活動,這將其置於整個行業的負和博弈類別中。
此外,該協議仍未向其用戶發放空投,這種不確定性也讓更多投資者望而卻步。
DRV 和 PUMP 的增長缺乏持續性,這表明單純依靠協議收入和持有者收入並不能作為充分的判斷指標。
其他值得關注的重要維度還包括敘事演變和面向未來的前瞻性投資,這些因素決定了代幣資金流的成敗。我們將在下一節中簡要討論這一點,並介紹一些收入並不出眾但敘事極其強勁的有趣代幣。
真正的逃逸速度
DeFi 和代幣化的目標市場規模以萬億美元計,因此對於各賽道龍頭而言,當前的收入規模在其潛在市場總量(TAM)中僅僅是九牛一毛。
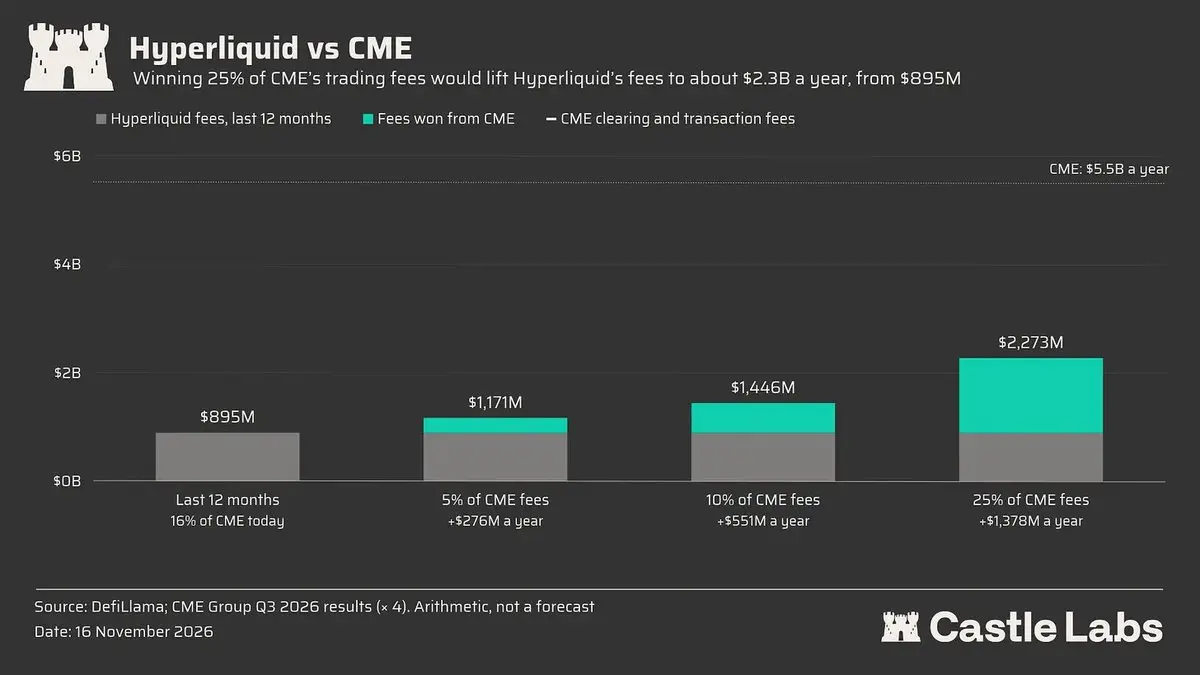
我們先來看看 Hyperliquid。該協議年手續費收入已達 8.95 億美元,約占芝加哥商業交易所(CME)清算和交易費收入(2026 年第三季度年化數據約為 55 億美元)的 16%。Hyperliquid 是在由於監管限制完全沒有美國用戶參與的情況下達成這一成績的,但這一局面正迎來轉變。
近期,紐約證券交易所(NYSE)的母公司洲際交易所(ICE)已與 TradeXYZ 達成合作並完成投資,旨在通過 Hyperliquid 在美國本土上線涵蓋加密貨幣、股票、大宗商品和外匯的永續合約。Kraken 的母公司 Payward 也通過其旗下的 Bitnomial 交易所和 NinjaTrader Clearing,成為了首個受美國商品期貨交易委員會(CFTC)監管的 HIP-3 部署方。
儘管兩者仍在等待監管批准,但這充分展示了 Hyperliquid 在向美國市場開放後所能撬動的龐大市場潛力。
Derive 之於鏈上期權,就如同 Hyperliquid 之於鏈上永續合約。
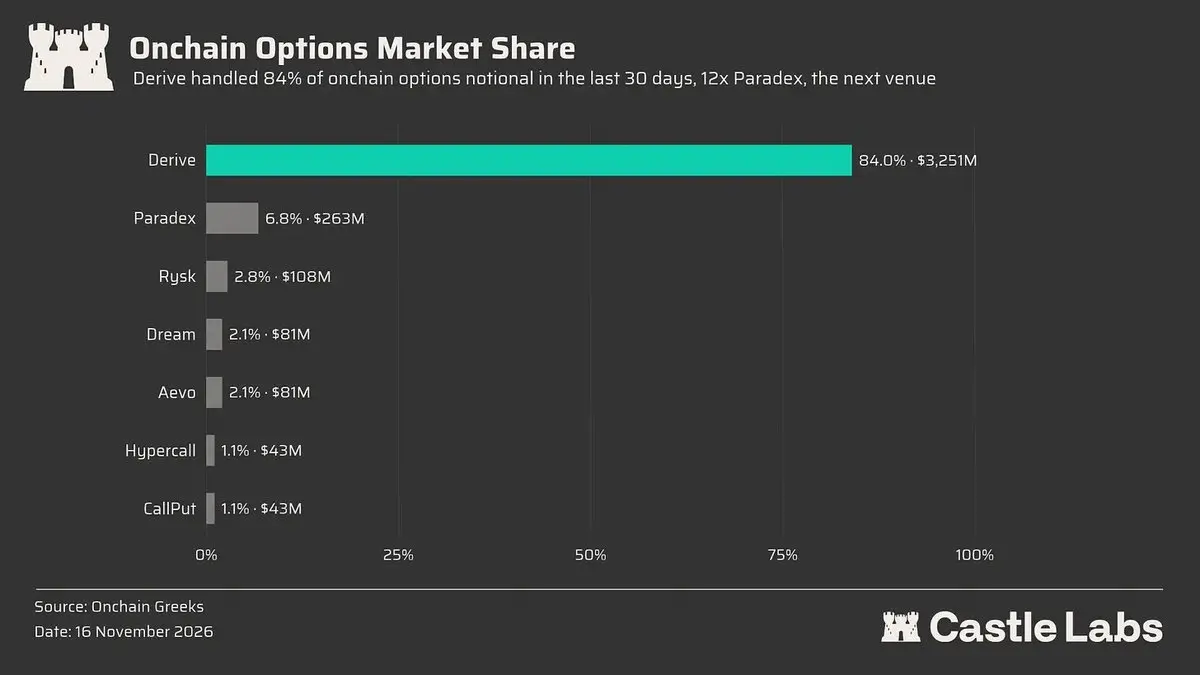
在過去的 30 天裡,Derive 處理了約 73% 的鏈上期權交易量,並佔據了 93% 的未平倉合約量。自今年年初以來,該平台在 2026 年清算了約 142 億美元的名義交易量,幾乎是其 2025 年全年的 3 倍。
為了進一步擴展協議規模,他們開發了 Derive V3,引入了多幣種保證金、金庫以及機構級支持等功能。特別是金庫和各類集成帶來了全新的分發渠道,這種模式類似於 Hyperliquid 的 HIP-3 和 Builder Code,已被證明能為自身生態帶來豐碩成果。
這些全新的分發渠道不僅使產品對散戶更加友好,同時機構級支持也有助於吸納更大規模的資金流。
歸根結底,真正有待占領的陣地是傳統期權市場,而 Derive 已經通過即將推出的 RWA 期權邁出了第一步。
其目前最大的鏈下期權競爭對手 Deribit 在過去 30 天內的期權名義交易量達到了 604 億美元,是所有鏈上交易平台總和的 13.6 倍。
隨著鏈上期權市場的持續擴張和穩步增長,如果 Derive 的名義交易量能夠達到 Deribit 的 10%,其年收入就有望突破 1000 萬美元。
Uniswap 領跑現貨 DEX,佔據過去 30 天交易量的 25% 以及過去 12 個月淨費用的 31%。其收入在 2026 年下半年大幅增加,主要得益於代幣化趨勢與 Robinhood 交易活動的疊加效應。
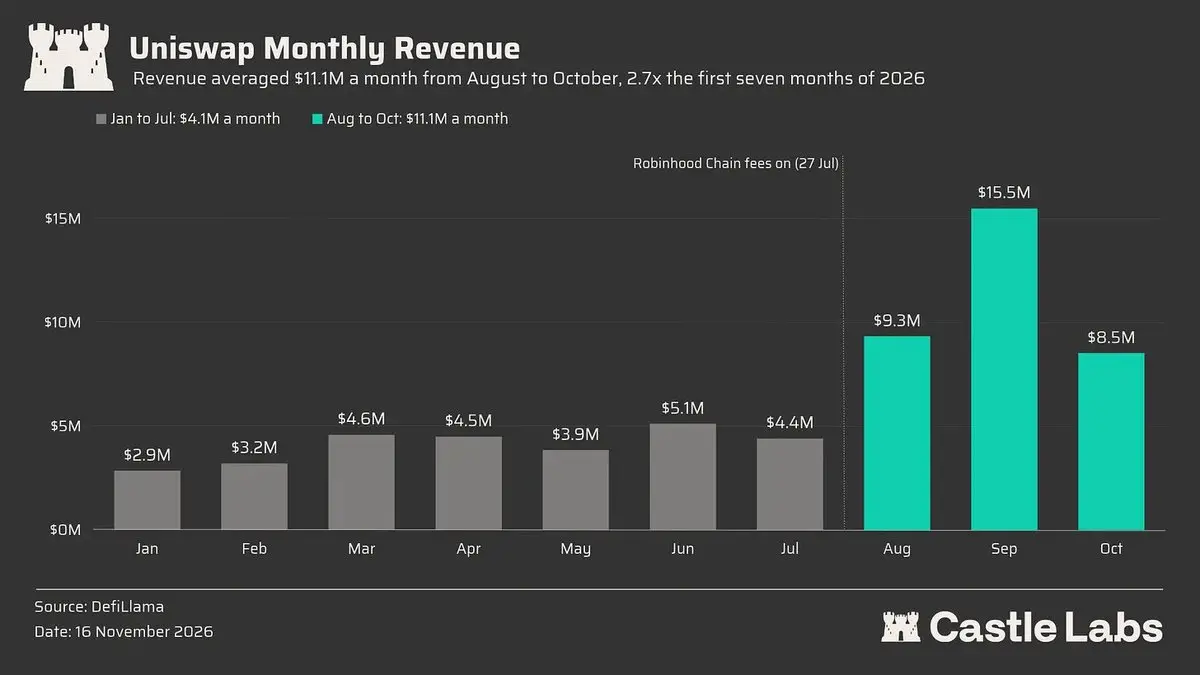
雖然 Robinhood 的活躍度可能被歸類為一次性脈衝(儘管我們預計其後續會迎來復甦),但更大的想像空間在於代幣化浪潮的飛速發展:RWA 資產規模已從年初的 250 億美元增長至目前的約 400 億美元。談及代幣化未來的發展潛力,麥肯錫預測其市場規模到 2030 年將達到 2 萬億美元。
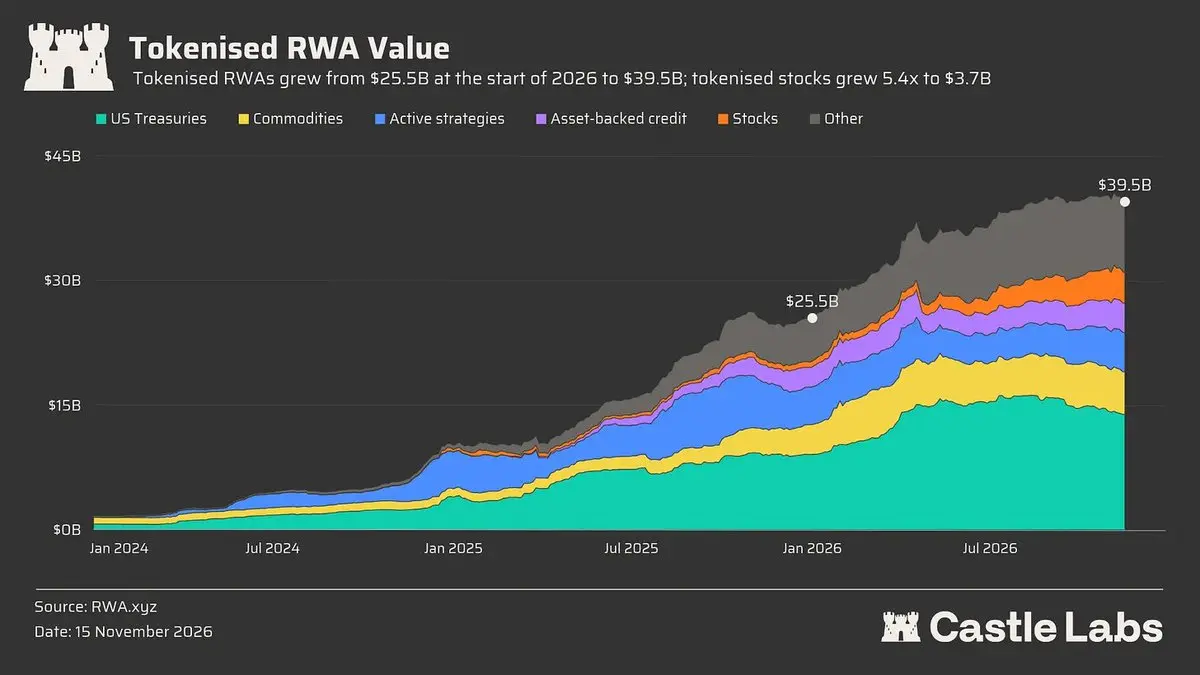
所有這些代幣化資產都將在 DEX 上進行交易,DEX 能夠提供全天候 24/7 的流動性,這對任何鏈上 DEX 而言都構成了直接的增長聯動。
Uniswap 架構的核心優勢在於其 V4 Hooks,它允許任何人創建許可池,這為受轉帳限制的合規資產帶來了顯著優勢。不僅如此,V4 還能支持在受限地區開展交易;OKXICE就是近期的代表案例。
另一個受益於代幣化浪潮的協議是 Pendle。
截至 2026 年第三季度末,以 RWA 為底層資產的美元市場已佔到 Pendle TVL 的 82%,其 TVL 在第三季度單季增長了 43%。這些市場包括來自 Agora 和 Global Dollar 的國債支持美元、來自 Re Protocol 的再保險,以及通過 USDAi 發行的 GPU 抵押貸款。
每一種全新的生息 RWA 資產都需要借助 Pendle 市場來實現更優的流動性分發和 DeFi 可組合性;它正日益成為代幣化資產市場推廣策略(GTM)中不可或缺的一環,隨著這些資產規模的擴張,Pendle 必將直接受益。
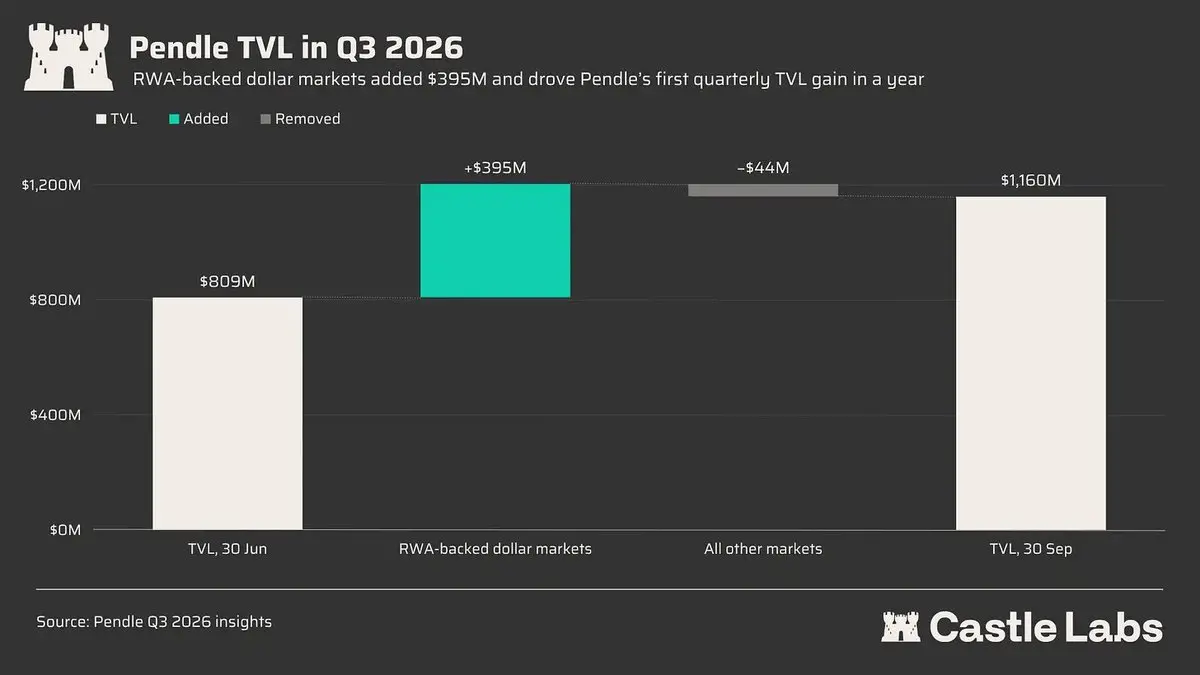
那麼,Pendle 的天花板究竟有多高?
Pendle 目前的 TVL 約為 10 億美元,涵蓋了加密資產和 RWA 資產。但隨著 RWA 市場的壯大,Pendle 的 RWA TVL 也將隨之膨脹。一旦其市佔率達到不斷擴大的 RWA 市場的 10%,Pendle 每年可向其持有者派發超過 4300 萬美元的收益。
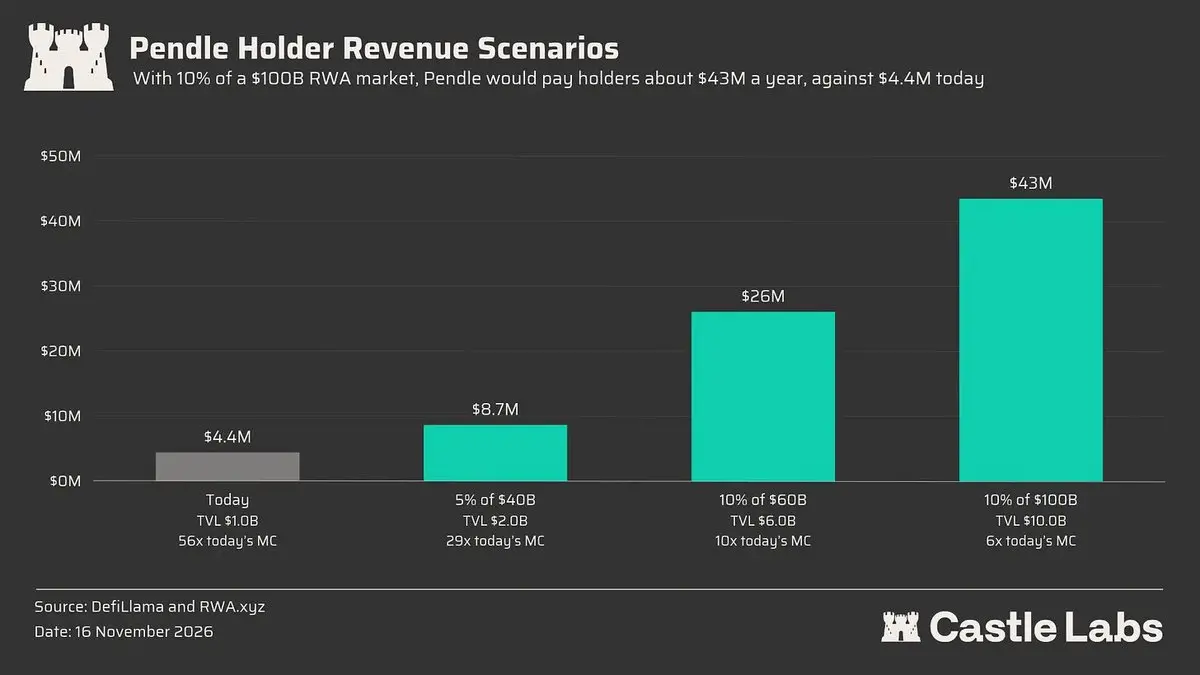
儘管 Aave 的代幣價格走勢表現平平,但它恰恰處於代幣化、消費者端普及以及核心 DeFi 的交匯點。
代幣化資產的增長與 Aave 和 Pendle 緊密相關,因為 Pendle 的 PT 資產會被存入借貸平台作為抵押品進行循環加槓桿。Base 鏈上的代幣化股票規模正在持續增長,在激勵措施以及來自 SuperForm 和 Dialectic Group Vaults 等合作協議的套息交易推動下,淨存款額已突破 1800 萬美元。
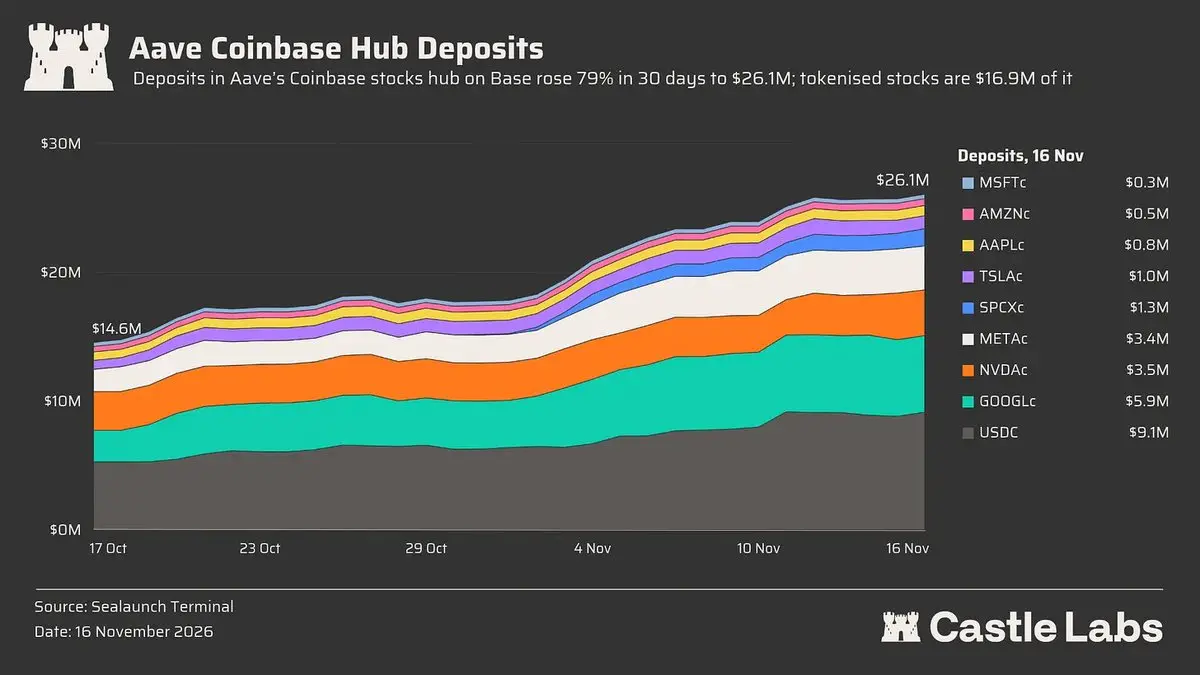
Aave 應用程序允許用戶賺取高於美國國債的 DeFi 原生收益,並享有最高達 100 萬美元的資金餘額保障(是美國銀行業 25 萬美元 FDIC 保障標準的 4 倍)。新一代數字銀行 EtherFi 也在 Aave V4 上部署了其核心樞紐,存款規模約 3.5 億美元,並支持用戶直接在應用內進行借貸,這為 Aave 注入了新的增量資金流,並將其塑造為面向 C 端用戶的底層基礎設施提供商。
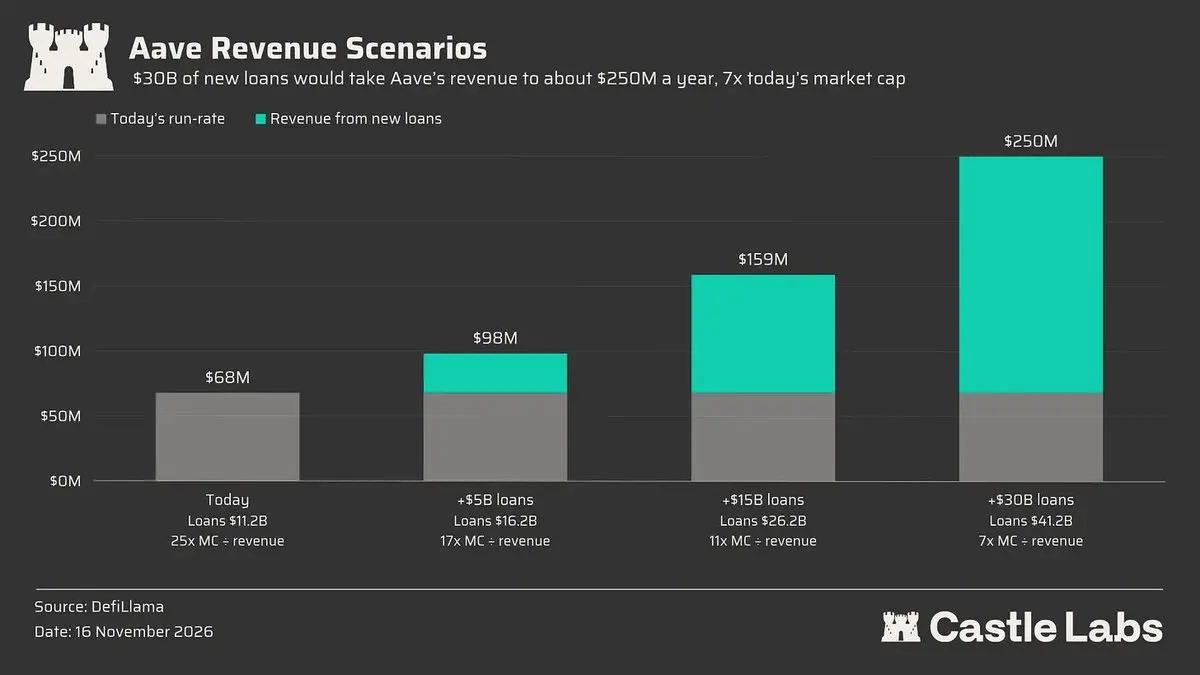
多元化的分發渠道和增長引擎為整個系統引入了更多借貸需求,進而推動了收入的提升。該平台目前擁有約 120 億美元的活躍貸款,今年以來的收入達 6100 萬美元。隨著借貸規模的進一步擴大,我們預計其收入將呈現線性增長。
儘管 Aave 具備所有必要的增長抓手,但自今年 4 月以來它已停止向代幣持有者分配價值。一旦該功能重新開啟,我們就能見證這種增長真正轉化為實質回報。
上述項目均屬於核心 DeFi 協議且極具看點,但我們同樣希望聚焦一些標杆產品,例如作為"AI 貨幣"崛起的 Pearl 和 Venice AI,以及作為"隱私貨幣"的 Zcash。
首先從 Venice 說起,因為該項目已經產生實際收入,並非僅僅依賴未來預期。
Venice 為其用戶提供注重隱私保護、無審查的模型訪問通道,可作為 Claude 和 ChatGPT 的去中心化替代品。
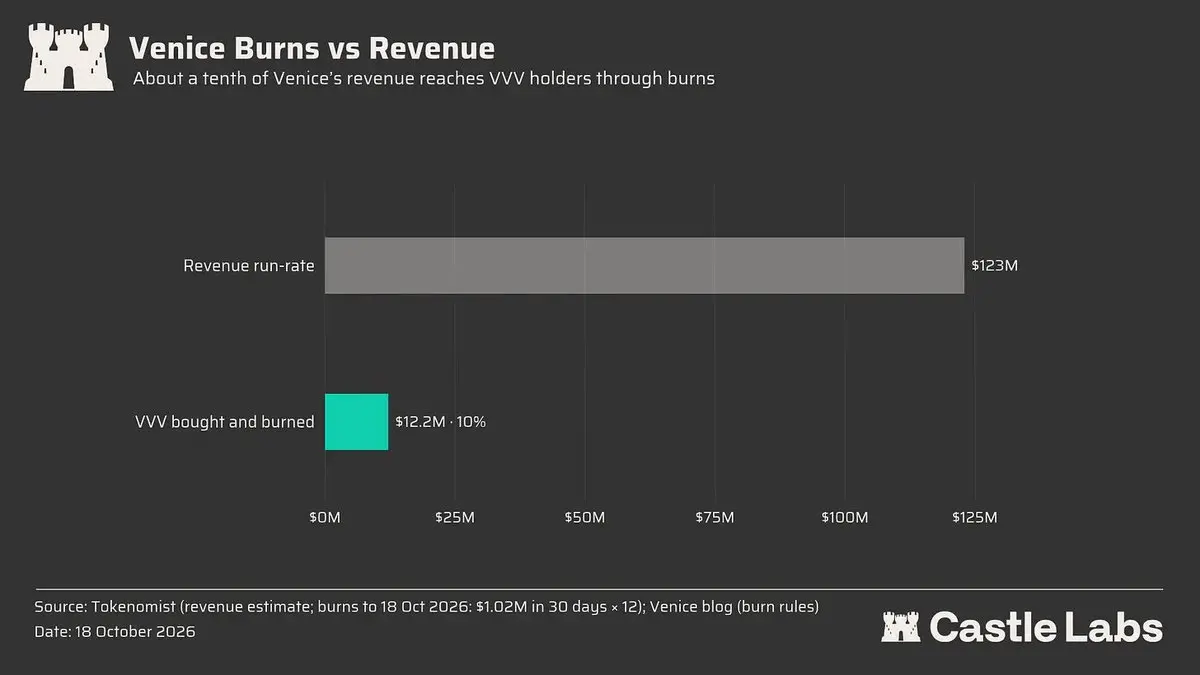
其年化收入達 1.23 億美元,對應 $VVV 的市銷率(P/S)約為 8 倍(基於流通市值)或約 12 倍(基於完全稀釋估值 FDV)。然而,$VVV 並沒有捕獲全部價值,Venice 股權同樣參與了利益分成,這導致了代幣持有者與股權持有者之間的利益脫節,也引發了關於項目成功後究竟誰能捕獲最大價值的疑問。
為了減少圍繞代幣的顧慮並確保利益協同,Venice 對 $VVV 實施了自主裁量與自動回購機制(將部分銷售額返還給代幣)。在過去的 30 天內,這些銷毀金額累計達到 102 萬美元,折合年化約為 1219 萬美元,使回購占收入的比例達到了 10%。
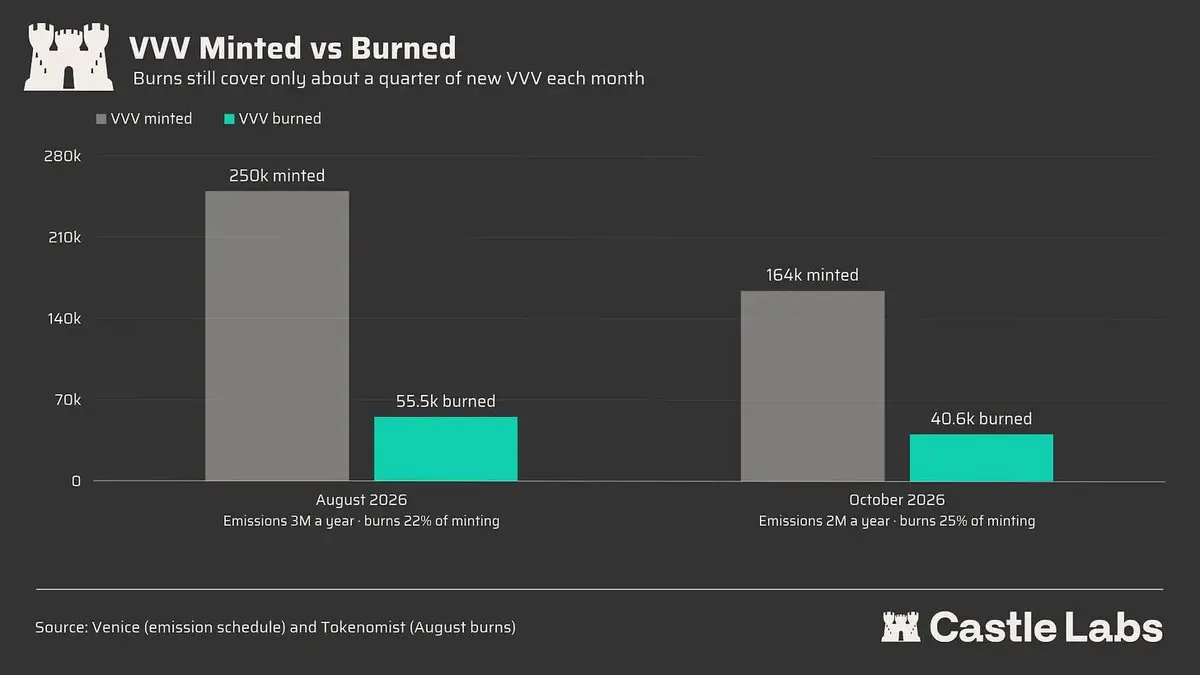
該團隊本月還將年度代幣排放量從每年 250 萬枚下調至 200 萬枚,從而減輕了代幣的新增拋壓。以當前的節奏計算,回購銷毀僅能從供應中移除 50 萬枚 VVV 代幣,僅占新增排放供應的 25%,這使得代幣整體仍處於通脹狀態。隨著網絡的擴張,我們預計其收入將進一步增長而代幣排放將減少,從而推動代幣走向通縮路徑。
第二個代幣是 $PRL,它憑藉精巧的機制設計吸引了廣泛關注。在 Pearl 網絡上,礦工利用其 GPU 運行矩陣乘法運算------這是所有聊天機器人背後的核心計算過程,該機制被稱為"有用工作量證明(PoUW)"。
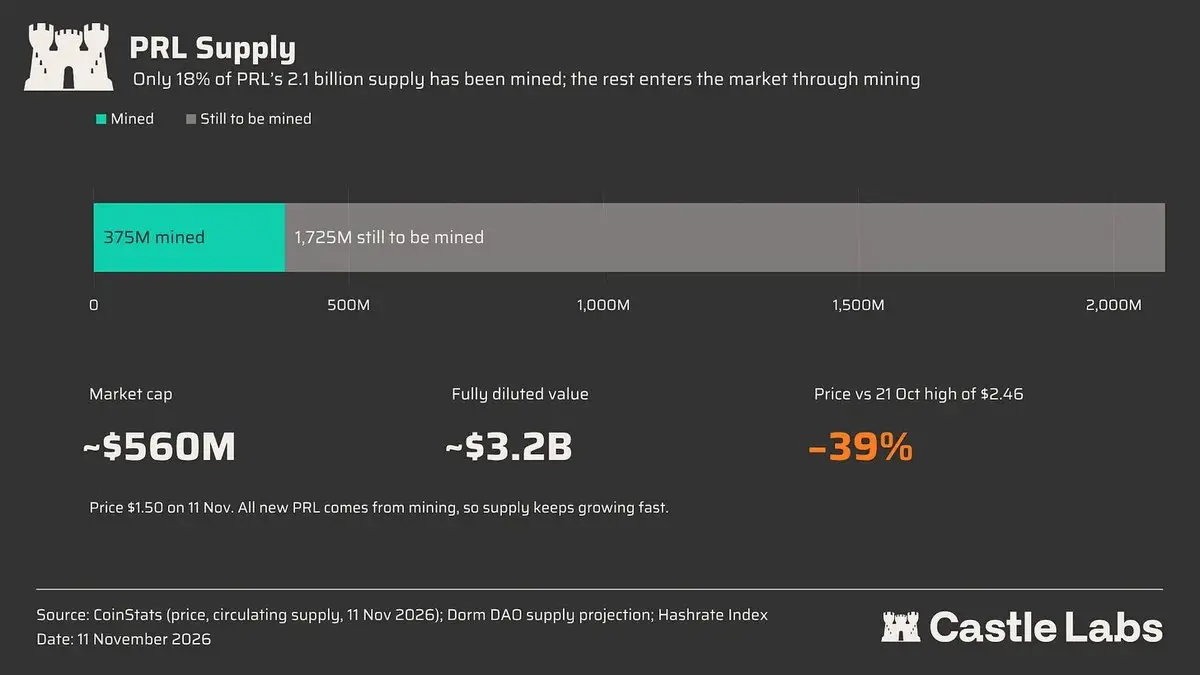
該網絡的主網於 4 月底上線,在經歷 10 月的高點後,$PEARL 當前的交易市值約為 5 億美元。我們此前曾撰文深入分析過 Pearl、該網絡的運作機制及其試圖切入的目標市場。
同時需要明確的是,在當前網絡中,大部分挖礦算力並未轉化為產生付費收入的推理需求;目前僅有一家合作夥伴 Together AI 在利用該算力為其自身服務的折扣提供補貼資金。
雖然這令人有所擔憂,但這項技術的應用前景遠比許多人預期的要廣闊得多。如果未來有多個客戶開始接入推理服務並為此付費,由於用戶可以使用 $PRL 結算費用,這將通過代幣銷毀機制進一步提振礦工收入。
此外,談及 $PRL 就不能忽視其公平啟動的機制,任何人都可以通過參與網絡挖礦來鑄造代幣,也可以在交易所直接購買,目前僅有 18% 的代幣供應量被挖出。
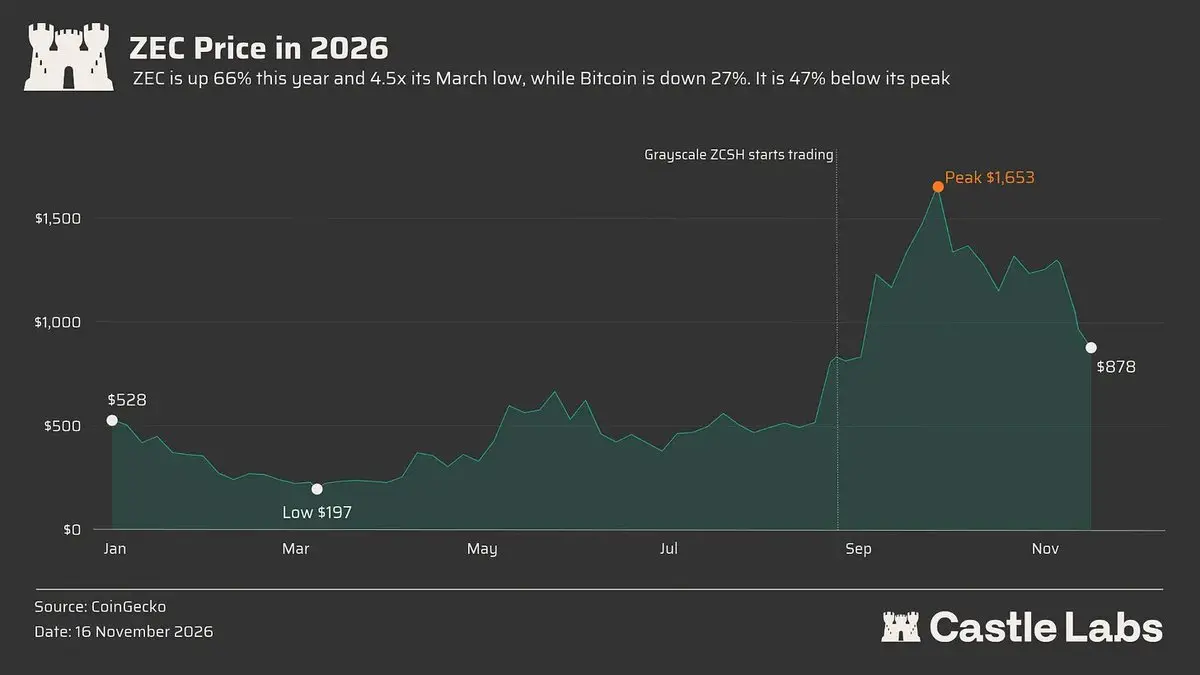
Zcash 則是另一個極具代表性的前瞻性投資案例,該標的正逐漸轉型為價值存儲(SOV)資產。Zcash 作為一個網絡本身的收入微乎其微,但它卻是今年表現最為出色的高市值代幣之一。
華爾街通過灰度的 Zcash ETF(ZCSH) 獲得了合規投資通道,該產品於 8 月 25 日開始交易,目前已吸納了超過 10 億美元的存入資金,跻身過去十年發行成績最好的前 1% ETF 行列。
Zcash 本質上是隱私版 Bitcoin:2100 萬枚供應上限、4 年減半,以及可選的零知識屏蔽功能使其具備隱私屬性。隱私並不只是表面上聽起來不錯的一項功能;它正被越來越多地實際使用,屏蔽 ZEC 在 3 年內從 8% 升至 29.2%。
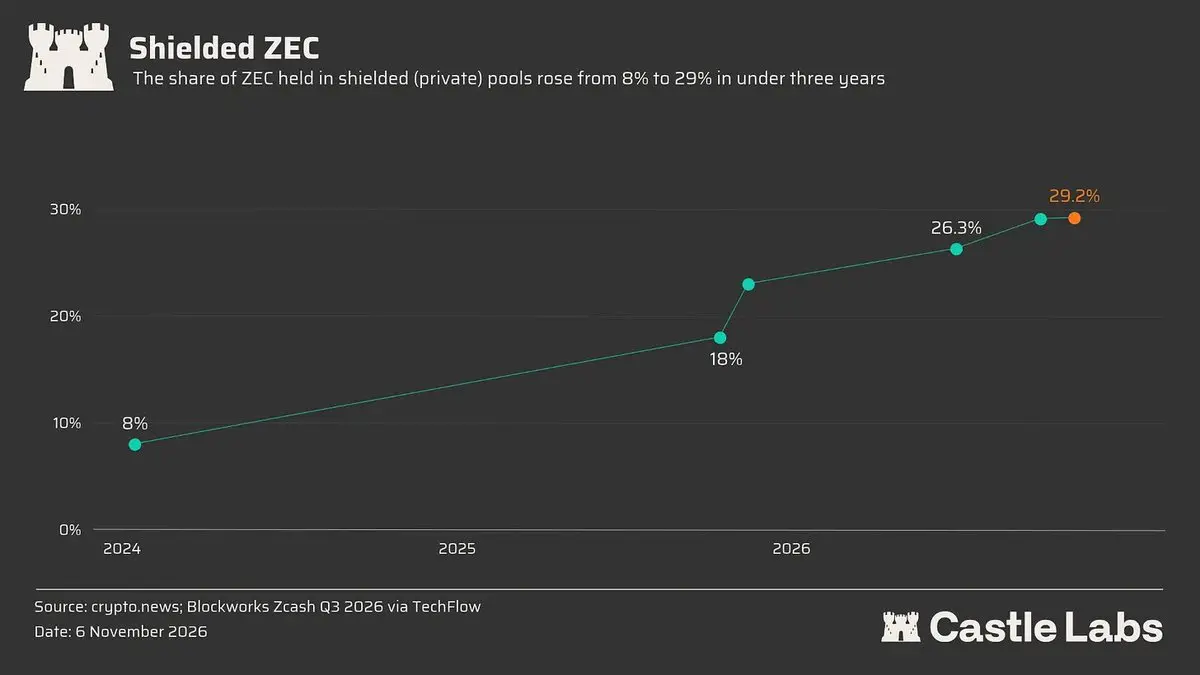
隱私功能正是 Zcash 的有趣之處;它最近在民主黨贏得中期選舉後上漲,因為如果他們在美國上台,我們可以預期審查會加強,對金融隱私的需求也會提升,而這正是 Zcash 能夠提供的,也應據此來看待它。
在本節中,我們討論了兩類代幣:一類擁有持續收入,能夠向代幣持有者返還價值,並有望通過代幣化切入規模大得多的市場;另一類則是更具前瞻性、敘事較強的投資。
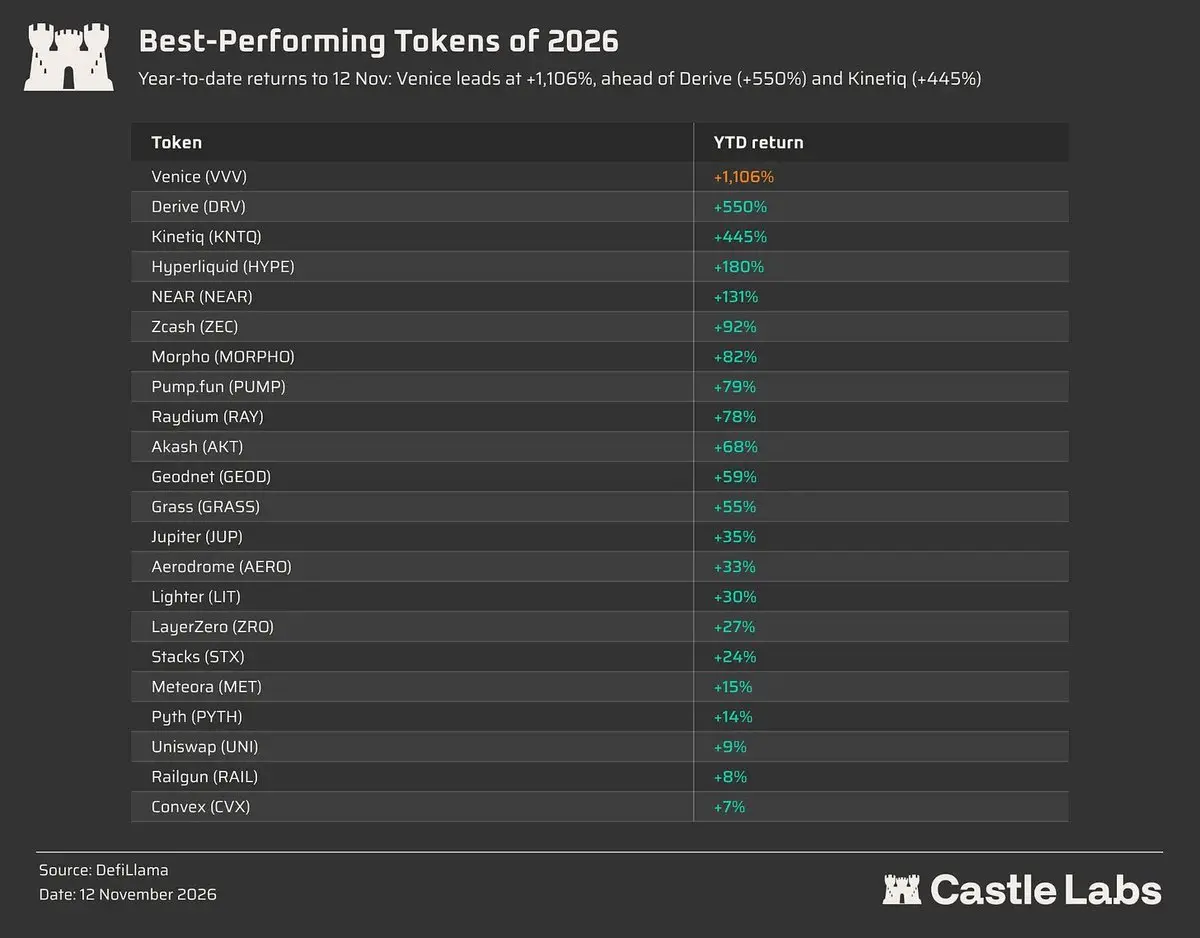
一套好的投資可以兩者兼顧,既關注基本面,也關注未來走向。如果你看看那些交出強勁 YTD 回報的代幣,答案會更加清晰。
結語
回顧我們在文章開頭提出的問題:成為所在類別的代幣龍頭,是否是業績的重要預測指標?答案並不像"是"那樣明確,因為大多數類別龍頭表現並不好,因此我們需要用不同的視角來判斷代幣:
產品當前的基本面,以及它與代幣的關聯程度。如果代幣能產生持續現金流,它就是一隻好代幣,但也需要結合排放來理解代幣周圍的淨流量。
產品試圖切入的市場,以及該市場本身能變得多大。代幣化是一個相當大的市場,多個鏈上產品都在試圖切入,如果某個產品直接關聯
產品所圍繞並已掌握的敘事。敘事強的產品會基於其可能切入的未來增長獲得需求。對 Zcash 和 Pearl 而言,分別是 Private Money 和 AI Money,因為前者本質上是隱私版 Bitcoin,後者試圖通過其代幣和區塊鏈設計來滿足 AI 算力需求。
第一項檢驗對於評估代幣基本面至關重要;第二項有助於界定市場規模與增長,第三項則凸顯市場最關心的是什麼。
 風險提示 風險提示