Amber 風波背後,與 Wintermute 的九年分岔路
 核心觀點

 把 Amber 看作「又一家暴雷的做市商」,既誤讀了它這幾年的變化,也忽略了做市行業正在發生的分化。
作者:Zhou,ChainCatcher
近日,一份長達 11 頁的匿名舉報信在多個加密行業交流群中流傳。舉報人自稱 Amber Group 前高管,指控公司管理層挪用客戶資金、存在利益輸送等問題。
周一下午,Amber Group 發表聲明,稱相關指控不實,公司運營一切正常,並表示正在保全證據,保留追究法律責任的權利。
不少聲音指出,潮水退去之後才能看清這個行業有多少人在裸泳,連生態位頂端的做市商都開始傳出這樣的消息。
實際上,過去幾年 Amber 先後把重心轉向財富管理和 AI agent,做市早已不是它的主業。
反觀跟 Amber 同一時期起家的 Wintermute,最近拿下了 Hyperliquid 約 76% 的最高優先級數據席位拍賣,成了鏈上最激進的交易者之一。
兩家公司創始團隊都出身於傳統金融的交易台,如今走向分岔。
1. Amber 一步步離開做市主場
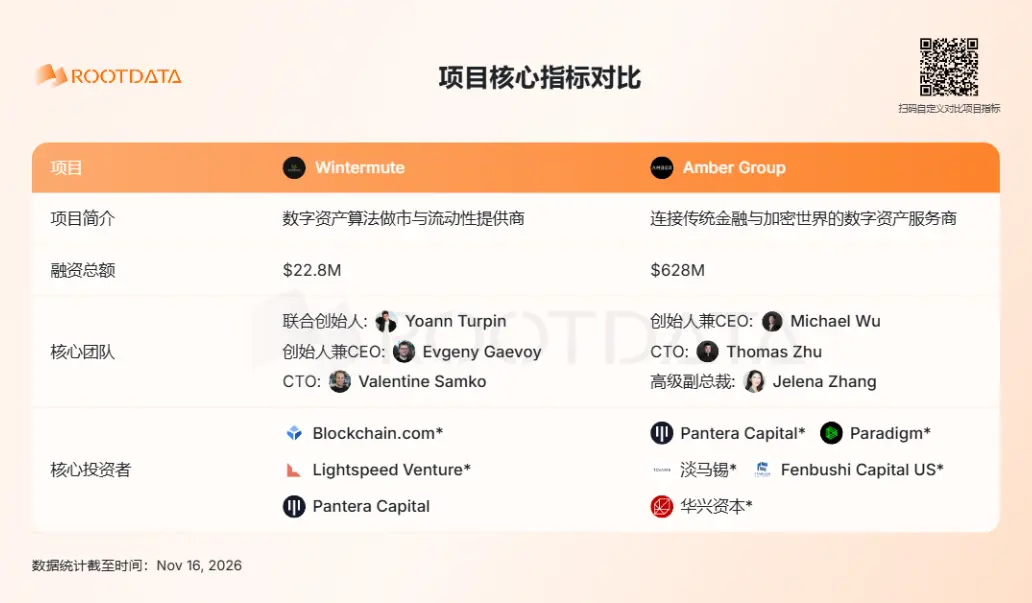
Amber 以做市起家,它的六位聯合創始人大多是華人,多位出身於華爾街投行的交易台,創始人吳志偉(Michael Wu)此前就是摩根士丹利的外匯和利率交易員。
據悉,2017 年他和幾位同事用機器學習做定價和交易,很快發現約 95% 的收入和利潤來自加密市場,因此在 2018 年初全面轉向加密。
早期的 Amber 主要為對沖基金、風投和家族辦公室等機構提供做市和流動性服務,憑藉在劇烈行情中持續報價,逐漸在機構客戶中建立了口碑。
2021 年牛市期間,Amber 開始高速擴張,先後佈局元宇宙、NFT 和支付卡業務,推出面向個人用戶的產品,還進行了多筆對外收購。
估值也隨之水漲船高。2022 年 2 月,Amber 完成由淡馬錫參與的融資,估值達到 30 億美元。
同年底 FTX 崩盤,打斷了這一輪擴張。據報導,Amber 約 6000 萬美元資金被冻结在 FTX,員工從高峰期約 1100 人縮減至 300 人左右,C 端業務在當年底全部關停。
此後,Amber 沒有回到做市的老路上。2025 年 3 月,旗下財富管理業務 Amber Premium 通過與美股上市公司 iClick 合併登陸納斯達克。
同年,Amber 旗下加速器推出 AgentFi 平台 AIAC,並發行了首個 AI agent 代幣 MIA。公司幾乎開始全面轉向 AI。
長期負責集團交易業務的聯合創始人 Luke Li 於 2025 年 12 月辭去 AMBR 董事職務,轉任公司顧問。今年 6 月,吳志偉卸任 Amber Group CEO,全職經營上市公司 AMBR。
AMBR 推出名為 A-MM 的 AI 做市系統,直至今年第二季度才首次確認收入 350 萬美元。
今年 10 月,AMBR 宣布終止收購香港 WhaleFin Markets,後者也將撤回香港虛擬資產交易平台的牌照申請,理由是相關牌照只能帶來有限的商業收益。
對於這九年的轉向,吳志偉在今年的訪談和自述中坦言,2021 年的擴張過於激進,當時還給高管們發了中英文版的《閃電式擴張》,事後對這種打法感到後悔。FTX 的崩盤則是他創業生涯乃至人生中最大的挫折,實際上那時一輪 pre-IPO 融資的條款清單已經給出了 80 億美元估值。
2024 年和 2025 年,他把約 70% 的時間和幾乎全部興趣都放在了 AI agent 上。有朋友調侃他,像一位白天在大學教書、晚上在校門口賣烤串的教授。公司也因此出現戰略分歧,交易、投資等業務線與他的方向並不一致,許多早期合夥人陸續離開。
2. Wintermute 把資源壓在頂部競賽上
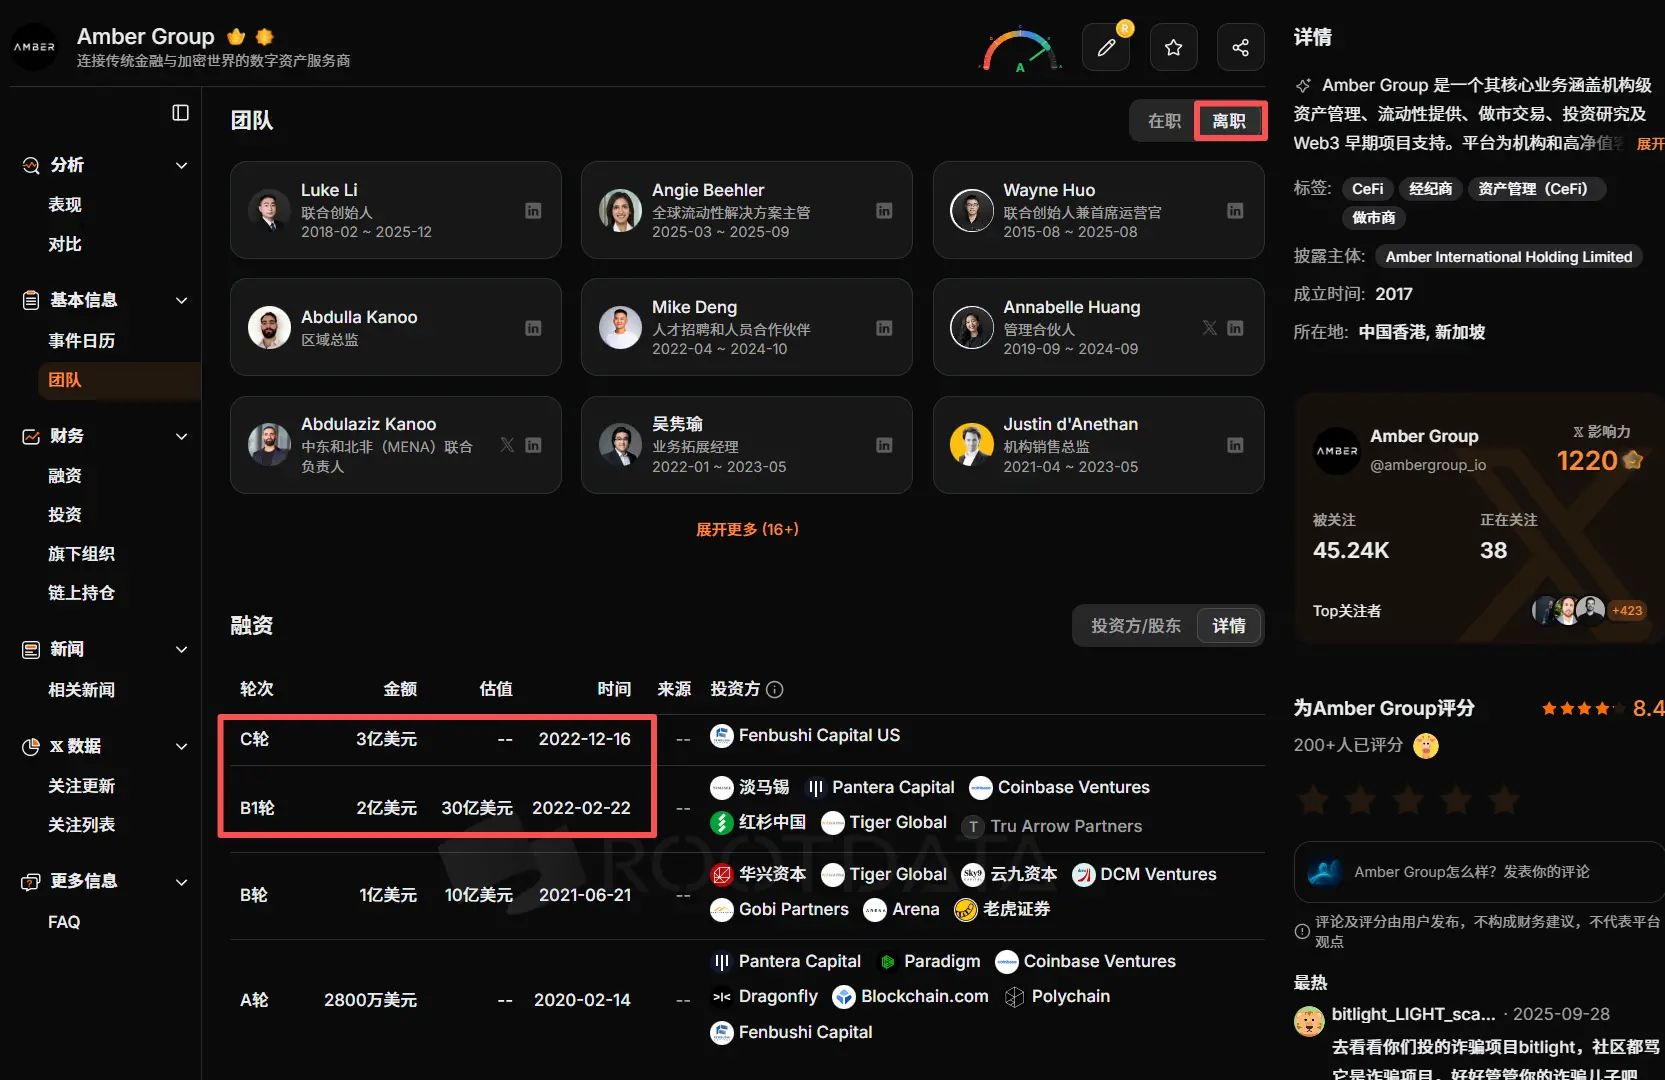
Wintermute 同樣成立於 2017 年,由三位前 Optiver 交易員和開發者創立,Evgeny Gaevoy 擔任 CEO。
它也經歷過 2022 年的寒冬,彼時 Wintermute 因錢包安全漏洞被黑客盜走約 1.6 億美元,Gaevoy 當時坦言公司全年難以盈利。
和 Amber 走向不同,Wintermute 在低谷之後繼續留在交易這條賽道上,並且一直在為速度和信息付費。Terra 崩盤期間,它曾自建伺服器、運行 Terra 節點,只為第一時間拿到鏈上的交易和價格信息。
今年,它在 Hyperliquid 上延續了同樣的打法。Hyperliquid 於 4 月上線一項優先數據拍賣機制,每 3 分鐘拍賣一次,共設 3 個席位,最高席位能比未獲優先權的參與者早約 60 毫秒看到尚未執行的訂單。
據彭博社 11 月 12 日報導,一個被鏈上分析平台 Loris Tools 標記為 Wintermute 的錢包,過去一個月贏下了約 76% 的最高優先級席位拍賣。
Gaevoy 表示,傳統交易公司要投入低延遲網絡、微波塔和機房托管,建設這些基礎設施需要資金、時間和專業能力,相比之下拍賣讓這種競爭更透明。
不過,速度優勢並不是 Wintermute 利潤的主要來源。鏈上分析師 Psyche 統計,被標記為 Wintermute 的主賬戶自 2024 年以來在 Hyperliquid 累計盈利約 2.297 億美元,其中約 2.04 億美元在拍賣機制上線前就已賺到。
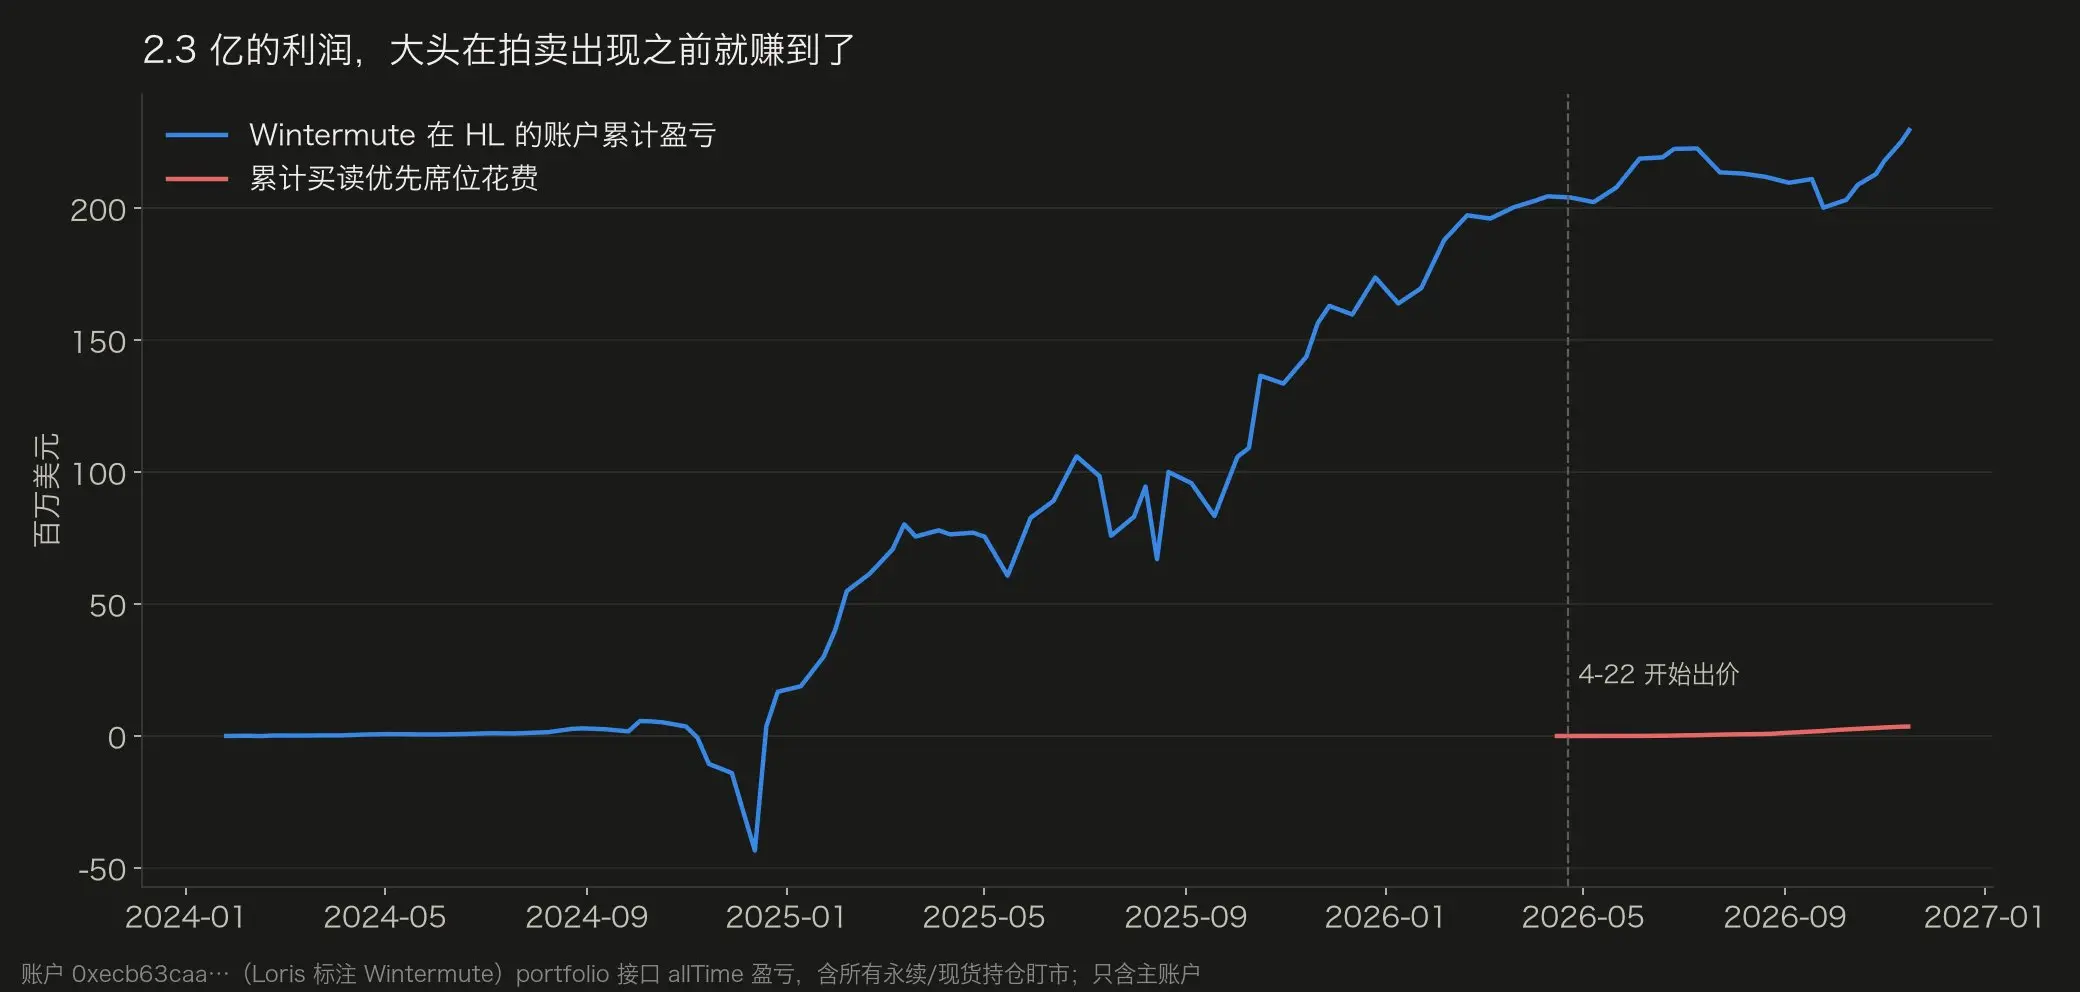
拍賣上線後的 7 個月裡,該賬戶盈利約 2560 萬美元,同期席位支出約 358 萬美元。Psyche 認為,賬戶中還有大量用於對沖 OTC 和代幣合作庫存的永續倉位,優先權只為做市業務帶來邊際改善。
11 月 11 日之後,Wintermute 明顯減少競拍,只在美股開盤後的幾個小時集中出手,每天花費約 1 萬美元。
在 Hyperliquid 之外,據彭博社 8 月報導,Wintermute 計劃未來五年投入約 10 億美元建設高頻交易和 AI 基礎設施,資金全部來自留存收益。
同月 WSJ 稱,Wintermute 美國子公司完成經紀交易商註冊,具備申請紐交所、納斯達克指定做市商的資格,將與簡街資本、城堡證券等機構正面競爭。
目前公司非加密市場約占其收入的 10%,目標是到 2027 年底提升至 50% 以上。
同樣是在做多元化,Wintermute 的每一次擴張都圍繞交易和做市這一項核心能力展開,變化的只是資產類別。
3. 做市行業的中間層正在被擠出牌桌
Wintermute 的選擇背後,是整個做市行業的分化。
Gaevoy 近期公開表示,做市行業的中間層這幾年越來越難做,AI 正在加速這一趨勢。許多中型交易公司既打不起延遲上的軍備競賽,更打不起 AI 上的競賽。
在他看來,頂級交易公司每年淨交易收入高達數百億美元,在 AI 上花幾十億美元不過是小錢。
規模更小的做市商則可以靠深耕細分市場生存,比如股票掛鉤的數字資產。夾在中間的公司,既沒有頂部的規模,也沒有底部的專長。
Hyperliquid 的拍賣機制讓這種分層清晰可見。按照官方文檔,想完整享受最高席位的速度優勢,需要直連 Hyper Foundation 運營的非驗證節點。直連資格包括質押 1 萬枚 HYPE,14 天掛單成交量占全網 0.5% 以上,以及自有節點保持 98% 的在線率。按現價計算,僅質押一項就約需 66 萬美元。
Psyche 的統計顯示,截至 11 月 15 日,拍賣累計支出約 733 萬美元,其中 Wintermute、Selini Capital 和一家未具名做市商合計貢獻了 99%,其餘 40 個地址加起來不足 1%。
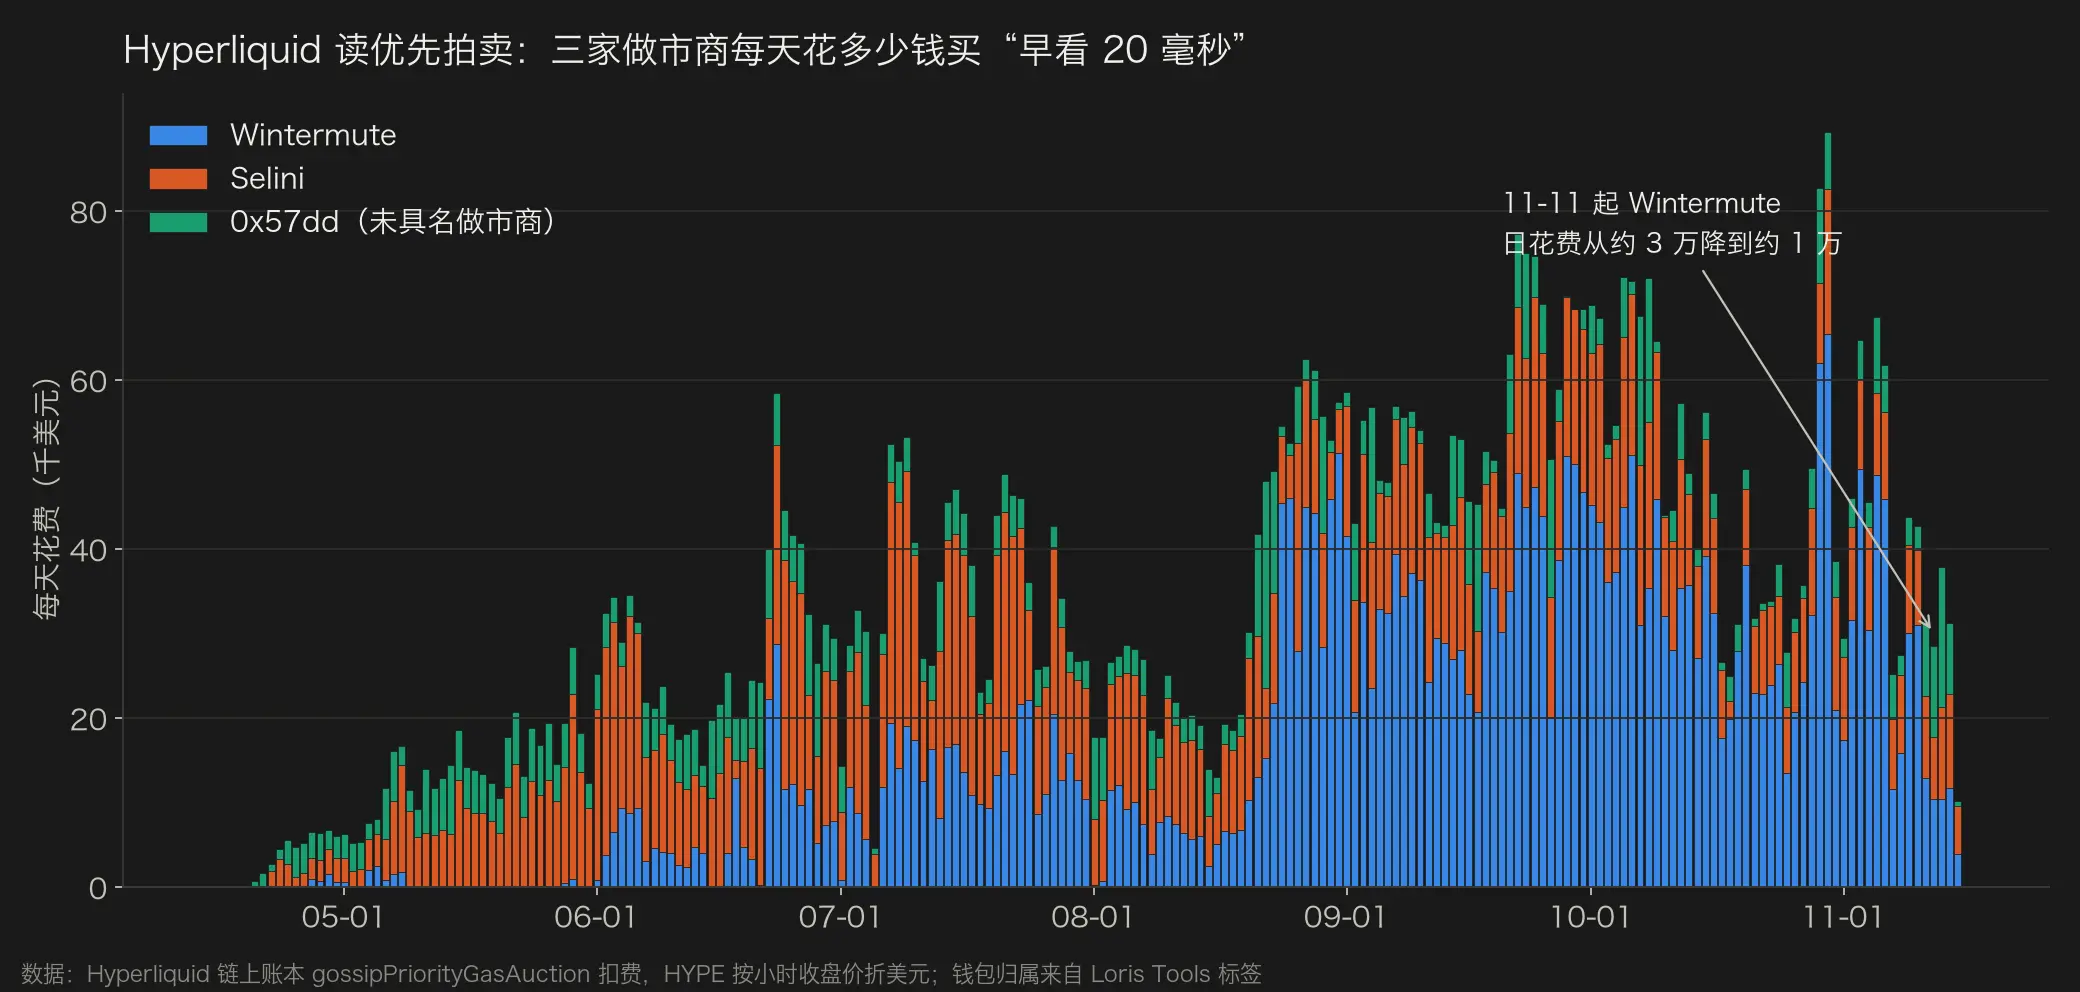
Wintermute 只競拍最高席位,Selini 兩頭下注,那家未具名做市商則專門撿漏,它質押的 10,236 枚 HYPE 剛剛越過門檻。
這場速度競賽的輸家,主要是沒有優先權的同行。Hyperliquid 的撮合規則偏向掛單方,撤單會排在吃單之前執行。
一筆大額市價單吃穿多檔報價時,最先看到訂單的做市商可以搶先撤單,訂單就會成交在反應更慢的做市商報價上。也就是說,做市商不需要比吃單的人快,只需要比別的做市商快。
結語
簡而言之,做市正在變成少數機構之間的資本和技術競賽。Amber 與 Wintermute 的分岔恰恰說明,想留在頂部,資源就必須長期壓在同一種能力上。
這可能也與它們面對的環境有關。Wintermute 扎根倫敦,如今又在美國拿到經紀交易商註冊,監管路徑清晰可循。許多華人團隊卻長期缺少一個穩定的主場,只能在新加坡、迪拜、香港之間輾轉申請牌照。
華人資本和團隊曾在礦業和交易所領域長期佔據主導,在做市這一環卻始終缺少頂級玩家。Amber 一度離頂部並不遠,它的九年,或許正是這種缺位的一個註腳。
所以,把 Amber 看作"又一家暴雷的做市商",既誤讀了它這幾年的變化,也忽略了做市行業正在發生的分化。
 風險提示
 風險提示