10年物の米国債が5%を突破しましたが、歴史的に同様の状況の後、米国株式市場はどうなったのでしょうか?

 歴史を振り返ると、10年物米国債が5%を下回った後の「静止期間」は二極化している:短い場合は5から10ヶ月(約110—220取引日)で回復するか、長い場合は1,000取引日以上も沈んでしまう。前者は単なる金利の日常的な変動であり、後者は全体的な低金利環境の形成を意味する。
昨晩(9月14日月曜日)、10年期アメリカ国債の利回りは一時5.014%に達し、2023年以来初めてこの整数の関門に触れました。終値は4.947%付近に戻りましたが、2023年10月から5%未満で約3年間停滞していた状況が初めて破られました。歴史を振り返ると、10年米国債が5%を下回った後の「静寂期間」は二極化しており、短ければ5~10ヶ月(約110~220取引日)で回復するか、長ければ1,000取引日以上も沈んでしまいます。前者は利率の通常の変動に過ぎず、後者は低金利環境の形成を意味します。昨晩の突破は、5%未満で700日以上停滞した後のものであり、測定しているのは利率の変動ではなく、市場の利率の中心に対する全体的な認識のパラダイムシフトです。同様の状況が歴史上どのように展開されたのか、米国株市場のパフォーマンスはどうだったのでしょうか?
一、昨夜市場で何が起こったか
この突破の重要な特徴は、長期金利が短期金利よりも早く上昇したことです。昨晩、30年期利回りは一時5.38%に達し、5.328%で終わりましたが、2年期はわずかに4.628%に戻りました。これは典型的な「熊の急勾配」形態であり、市場が価格設定しているのは短期的な政策金利ではなく、より長期的なインフレと供給リスクであることを示しています。年初の10年期米国債の利回りは4.15%に過ぎず、年内で約85ベーシスポイント上昇しました。
引き金となったのは、いくつかの要因の重なりです。エネルギー面では、サウジアラビアの東西石油パイプラインが攻撃を受けて閉鎖され、世界の約4%の原油供給が脅かされています。ブレント原油は一時109ドル/バレルを突破しました。インフレ面では、8月のコアインフレは依然として3.4%に達し、米連邦準備制度の2%目標から遠く離れています。政策面では、欧州中央銀行は先週利上げを行い、日本銀行は今週金曜日に追随する見込みであり、米連邦準備制度は9月16日に政策決定を控えています。CME FedWatchによると、利上げの確率は90%を超えており、現在の連邦基金目標範囲は3.50%~3.75%です。注目すべきは、財務省が債券の買い戻し規模を30億ドルから60億ドルに倍増させたにもかかわらず、利回りを抑えることができなかったことです。これは、売り圧力が流動性ではなく、基本的な価格設定から来ていることを示しています。
二、歴史の再現:長期の静寂の後に5%を突破したのは過去に何回あったか?
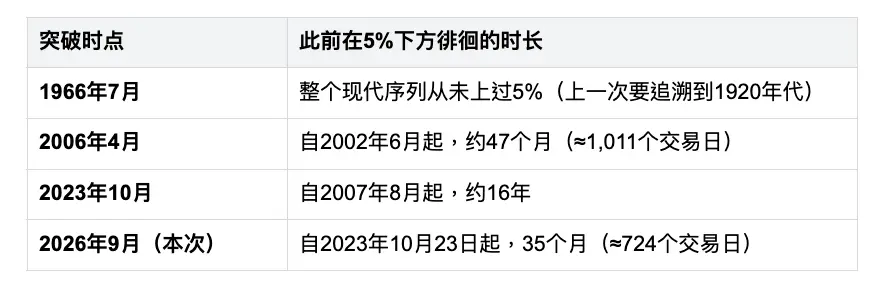
インターネットバブルの前後(2001年末から2002年初頭)やサブプライム危機の発生前(2007年中頃)、10年米国債は再び5%の大関門を突破しましたが、それらのケースは5%未満に留まった期間が1ヶ月から10ヶ月に過ぎず、「長期の静寂」とは言えません。本当に昨晩の状況と比較できるのは、歴史上4回だけです。
三、振り返り:過去3回の米国債の長期静寂後に5%を突破した際、S&P500はどう動いたか
サンプル1:1966年7月------6ヶ月後はほぼ横ばい
これは現代史上、10年米国債が初めて5%を突破した時です。1966年7月の月平均利回りは5.02%に上昇し、8月には5.22%に達しましたが、前回の5%突破は1920年代に遡ります。注目すべきは、S&P500は当年2月9日に94.06でピークを迎え、7月の突破時には約9%下落していたことです。利率上昇の影響は、突破前にすでに価格に織り込まれていました。突破後、市場は約2ヶ月半下落し、10月7日に73.20で底を打ち、2月の高値から累計22.18%下落しました。これは1950年以来最も小さな熊市であり、「ベイビーベア」と呼ばれています。しかし、底を打った後の反発は非常に早く、11月には80.99に回復し、1967年1月には84.45に戻り、5月4日には2月の高値を完全に回復しました。7月の突破点を起点に、6ヶ月後のS&P500は85.84から84.45に戻り、わずか1.6%の微減でほぼ横ばいでした。
サンプル2:2006年4月------穏やかな上昇
2006年の10年期米国債の利回り上昇は、経済過熱の背景で発生しました。月平均利回りは2006年4月に4.99%、5月に5.11%に達し、2002年以来初めて5%を上回り、6月には5.25%近くでピークを迎えました。S&P500は4月の1,302.17から10月の1,363.38に上昇し、6ヶ月で4.7%の上昇を記録しました。5月から計算すると、1,290.01から11月の1,388.64に上昇し、7.6%の上昇となります。この過程でも波乱がありました。2006年5月から6月中旬にかけて、S&Pは約7~8%の急速な調整を経験し、その後利回りがピークを迎えた後に再び上昇し、秋には歴史的な新高値を記録しました。
サンプル3:2023年10月------大幅な上昇
前回の突破時の市場の感情は、今日に最も近いものでした。2023年10月19日から23日まで、10年期利回りは5%を突破し、最高5.02%に達し、2007年7月以来の新高値を記録しました。当時、市場は極度に悲観的で、S&P500は突破後も下落し、10月27日に4,117ポイントで底を打ち、10月19日から約4%下落しました。しかし、その下落はその後の反発の伏線となりました。S&P500はその後急速に上昇し、2023年10月の4,258.98から2024年4月の5,095.46に至り、6ヶ月で19.6%の上昇を記録しました。
四、歴史を参考にすると、米国債の利回り上昇は米国株にどのような共通の影響を与えるか?
3回を並べて見ると、6ヶ月後の結果はそれぞれ-1.6%、+4.7%、+19.6%です。最も悪い結果でも元の位置に戻っただけで、持続的な深刻な下落は一度もありませんでした。しかし、より価値のあるのはこの範囲ではなく、その背後にある違いです。
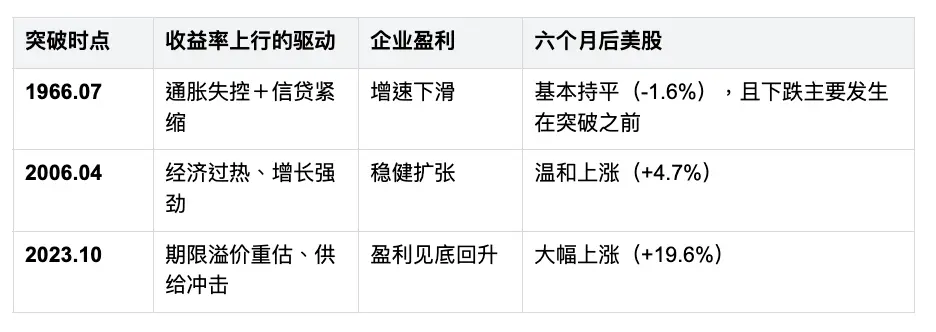
利率の水準自体が株式市場の方向を決定するわけではありません:3回とも同じ「5%突破」の動きがありましたが、結果は20ポイントも異なりました。本当に強弱を区別するのは、利回り上昇の背後にある「ストーリー」です:2006年と2023年は、利回り上昇に伴って名目成長と利益の拡大があり、この「良い金利上昇」は株式市場が消化できました。一方、1966年は、利回り上昇に伴って信用収縮と利益の減少があり、この「悪い金利上昇」は株式市場が消化できなかったため、横ばいにしかなりませんでした。言い換えれば、利上げ自体は弱気の論理ではなく、利上げが成長を妨げることが問題です。
市場はしばしば事前に価格を設定します:1966年の下落は突破前に発生し、2023年の底は突破後の6取引日目に現れました。整数の関門がメディアで広く報道される頃には、最も恐怖の段階は通常すでに過ぎ去っています。
その後6ヶ月間、米国株市場は全体的に安定していますが、初期の下落を経験することもあります:3回の突破後の最初の数週間から2ヶ月以上、株式市場は大抵一時的な調整を経験しました------1966年は約-15%の底、2006年5月から6月は約-8%、2023年10月は約-4%の下落です。本当の転換点は、利回りがピークを迎えた後に現れることがほとんどで、突破当日ではありません。
五、今回は何が違うのか?注視すべき3つの重要な変数
第一に、インフレが供給主導の一時的な衝撃であるかどうかです。今回の上昇の直接的な引き金は中東情勢と油価であり、ブレントは109ドルを突破しました。もし地政学が緩和し、油価が下落すれば、2023年のシナリオに近づきます。もしエネルギー価格が高止まりし、コアインフレに波及すれば、1966年のシナリオに傾くことになります。
第二に、中央銀行がインフレのために成長を犠牲にするかどうかです。今回の最大の違いは、主要な中央銀行が同時に引き締めを行っていることです------米連邦準備制度、欧州中央銀行、日本銀行がほぼ同時に転換しており、2023年の一方的な引き締め期待とは異なります。同時引き締めは、世界の流動性をより強く引き抜く効果があり、これはまさに1966年のシナリオの特徴です。
第三に、企業の利益がまだ拡大しているかどうかです。これはすべてのサンプルの中で最も説明力のある変数です。利益の上昇トレンドが中断されない限り、高金利は主に評価の圧縮として現れ、トレンドの反転ではありません。
免責事項:この記事の内容は投資家教育と市場情報の参考のためのものであり、投資の助言や特定の証券、金融商品への推奨を構成するものではありません。文中の歴史的統計の比較可能なサンプル数は限られており(わずか3例)、歴史的なパフォーマンスは未来の収益を代表するものではなく、必然的な再現性を持ちません。市場にはリスクがあり、投資には慎重さが求められ、投資家は自身のリスク許容度に基づいて独立して判断し、リスクを負うべきです。
データソース:公開市場報道(Bloomberg、Yahoo Finance、UPI、Semaforなど);歴史的系列はRobert Shillerデータベース(S&P500月次価格、10年期米国債月次利回り)から取得;取引日数は週末及び米国株市場の休業日を除いた測定値です。
 リスク警告